


BTCC Daily (14.9.) | „Finaler“ CLARITY Act-Entwurf veröffentlicht, Wahrscheinlichkeit einer Fed-Zinserhöhung im September steigt auf 87 %
 BTCCAutor: jett
Top-Highlights
• Der US-Verbraucherpreisindex (CPI) stieg im August gegenüber dem Vormonat um 0,4 % und gegenüber dem Vorjahr um 3,4 %, während der Kern-CPI gegenüber dem Vormonat um 0,3 % zulegte. Die Märkte preisten die Wahrscheinlichkeit einer Zinserhöhung der Fed um 25 Basispunkte in dieser Woche auf rund 87 % ein.
• Asiatische Technologiewerte gerieten deutlich unter Druck. Der südkoreanische KOSPI schloss 3,3 % tiefer, SK Hynix fiel um 6,4 %, während der japanische Nikkei 225 um 0,8 % nachgab.
• BTC notierte nahe 77.800 US-Dollar. Am 11. September (ET) verzeichneten US-Spot-Bitcoin-ETFs Nettoabflüsse von rund 13,29 Millionen US-Dollar, während Spot-Ethereum-ETFs Nettozuflüsse von rund 216 Millionen US-Dollar verbuchten.
Makro- & Politikausblick
Heutige Schlüsselereignisse
• Kanadischer CPI für August
• Kanadische Produktionsumsätze für Juli
• EZB-Präsidentin Christine Lagarde spricht
• Auktionen für 3- und 6-monatige US-Staatsanleihen
Makro-Schlagzeilen
1. US-Kern-CPI im August übertrifft Erwartungen, Wahrscheinlichkeit einer Fed-Zinserhöhung im September steigt auf 87 %
Der US-CPI stieg im August gegenüber dem Vormonat um 0,4 % und gegenüber dem Vorjahr um 3,4 %, beides im Einklang mit den Markterwartungen. Der Kern-CPI stieg gegenüber dem Vormonat um 0,3 % und lag damit über den erwarteten 0,2 %; gegenüber dem Vorjahr betrug der Anstieg 2,4 %. Da die Ölpreise über 100 US-Dollar verharren, erhöhten die Zinsmärkte die Wahrscheinlichkeit einer Zinserhöhung der Fed um 25 Basispunkte in dieser Woche auf rund 87 %. Goldman Sachs rechnet nun mit einer Zinserhöhung im September, während JPMorgan Zinserhöhungen um 25 Basispunkte sowohl im September als auch im Dezember erwartet.
2. Rendite 10-jähriger US-Staatsanleihen hält sich nahe 4,97 %
Langlaufende US-Staatsanleihen blieben unter Druck, die Rendite 10-jähriger Papiere lag bei nahezu 4,973 % und damit in der vergangenen Woche rund 19 Basispunkte höher. Die Rendite 2-jähriger Anleihen stieg im selben Zeitraum um rund 26 Basispunkte. Erhöhte Ölpreise und die Erwartung weiterer Straffungen durch die großen Zentralbanken trieben die globalen Zinsen weiter nach oben, sodass die Rendite 10-jähriger US-Staatsanleihen knapp unter der psychologischen Marke von 5 % verharrt.
3. Märkte preisen rund 76 % Wahrscheinlichkeit für eine BOJ-Zinserhöhung um 25 Basispunkte in dieser Woche ein
Die Märkte preisen derzeit eine Wahrscheinlichkeit von rund 76 % ein, dass die Bank of Japan die Zinsen am Freitag um 25 Basispunkte auf 1,25 % anhebt. Der Yen hat in diesem Monat rund 4 % zugelegt und erreichte zuvor mit 152,89 pro Dollar ein nahezu Siebenmonatshoch. Über die Zinsentscheidung selbst hinaus werden die Märkte darauf achten, ob die BOJ ein schnelleres Straffungstempo signalisiert.
4. Saudi-arabische Ost-West-Ölpipeline getroffen, Brent-Rohöl steigt über 107 US-Dollar
Die saudi-arabische Ost-West-Ölpipeline, die zur Umgehung der Straße von Hormus genutzt wird, wurde von einem Drohnenangriff getroffen und vorübergehend stillgelegt. Über die Pipeline wurden zuvor etwa 4 bis 5 Millionen Barrel pro Tag transportiert. Unterdessen nahmen die Bedrohungen der Huthi für die Schifffahrt im Roten Meer und im Bab el-Mandeb weiter zu. Brent-Rohöl kletterte um rund 3 % auf 107,81 US-Dollar pro Barrel, während WTI auf rund 102,94 US-Dollar stieg.
5. Vorsitzender des Bankenausschusses des Senats: Es ist Zeit, den CLARITY Act zu verabschieden
Der Vorsitzende des Bankenausschusses des Senats, Tim Scott, erklärte auf X, es sei an der Zeit, den CLARITY Act zu verabschieden. Das Gesetz werde das hart verdiente Geld der Amerikaner schützen, Arbeitsplätze und Innovationen in den Vereinigten Staaten halten und die nationale Sicherheit stärken.
Globale Anlageperformance
• Aktien: Der japanische Nikkei 225 schloss 0,81 % tiefer bei 63.492,99 Punkten. Der südkoreanische KOSPI-Index schloss 3,26 % tiefer bei 6.684,37 Punkten, wobei SK Hynix um 6,4 % und Samsung Electronics um 4,1 % nachgaben. Im vorbörslichen US-Handel fielen die S&P-500-Futures um rund 0,6 %, die Dow-Futures gaben rund 0,3 % nach und die Nasdaq-100-Futures verloren rund 1,1 % bis 1,3 %.
• Krypto: Daten von CoinMarketCap zeigten den Crypto Fear & Greed Index bei 68, also in der Gier-Zone. Die gesamte Krypto-Marktkapitalisierung betrug rund 2,66 Billionen US-Dollar, ein Plus von rund 0,74 % in den vergangenen 24 Stunden. BTC notierte nahe 77.766 US-Dollar und legte binnen 24 Stunden rund 0,9 % zu, während ETH bei rund 2.520 US-Dollar lag. Unter den Large-Cap-Token stieg XMR um rund 4,6 % und HYPE gewann rund 1,6 %.
• Energie & Metalle: Brent-Rohöl stieg um rund 3 % auf 107,81 US-Dollar pro Barrel, während WTI-Rohöl rund 2,9 % auf 102,94 US-Dollar pro Barrel zulegte. Spot-Gold fiel um rund 0,6 % auf 4.321 US-Dollar pro Unze, während Spot-Silber um rund 1,3 % auf 63,63 US-Dollar pro Unze nachgab.
(Datenstand: 14. September, 15:00 HKT)
Krypto-Marktüberblick
1. Analyse der Kapitalflüsse im Futures-Handel
Am 14. September führten laut Daten von Coinglass ETH, BTC, ZEC, SKHYNIX und andere Kontrakte die Nettozuflüsse im Futures-Handel der vergangenen 24 Stunden an, was möglicherweise auf Handelsmöglichkeiten hindeutet.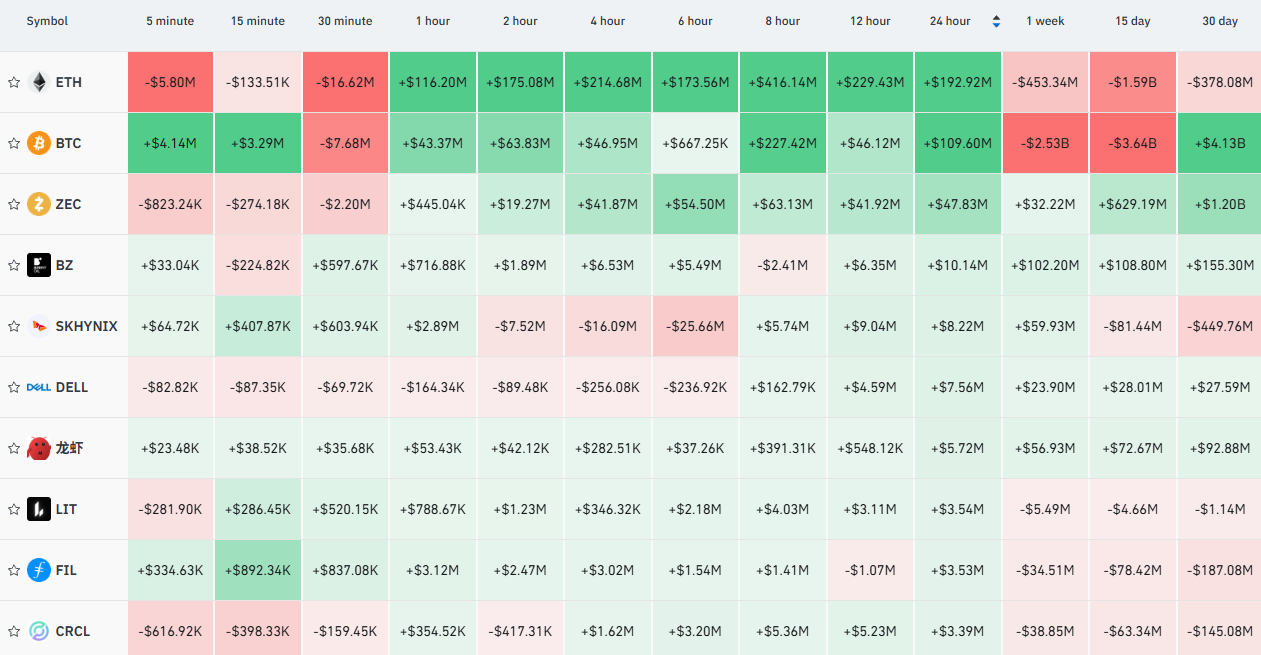
2. Bitcoin-Liquidationskarte
Am 14. September könnte laut Daten von Coinglass auf Basis des aktuellen Referenzpreises von 77.607 US-Dollar auf der Bitcoin-Liquidationskarte bei einem Rückgang von Bitcoin unter 76.000 US-Dollar die kumulierte Long-Liquidationsintensität an den großen zentralisierten Börsen 860 Millionen US-Dollar erreichen. Umgekehrt könnte bei einem Ausbruch von Bitcoin über 79.000 US-Dollar die kumulierte Short-Liquidationsintensität an den großen zentralisierten Börsen 760 Millionen US-Dollar erreichen. Händlern wird empfohlen, die Hebelwirkung umsichtig zu steuern, um großflächige Liquidationen bei Marktschwankungen zu vermeiden.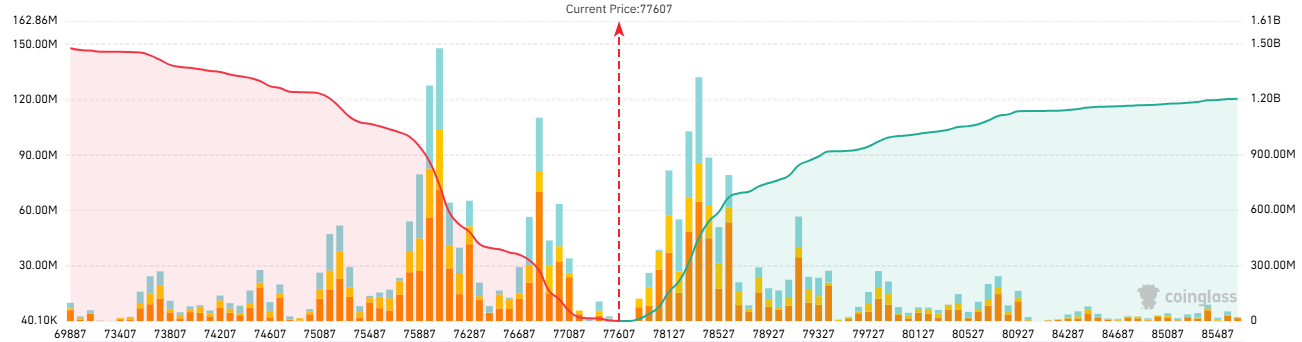
3. Long/Short-Verhältnis bei Bitcoin-Futures
Laut Daten von Coinglass lag das Long/Short-Verhältnis bei Bitcoin insgesamt am 14. September um 17:00 HKT bei 0,7779, was darauf hindeutet, dass die Bären derzeit einen relativen Vorteil haben.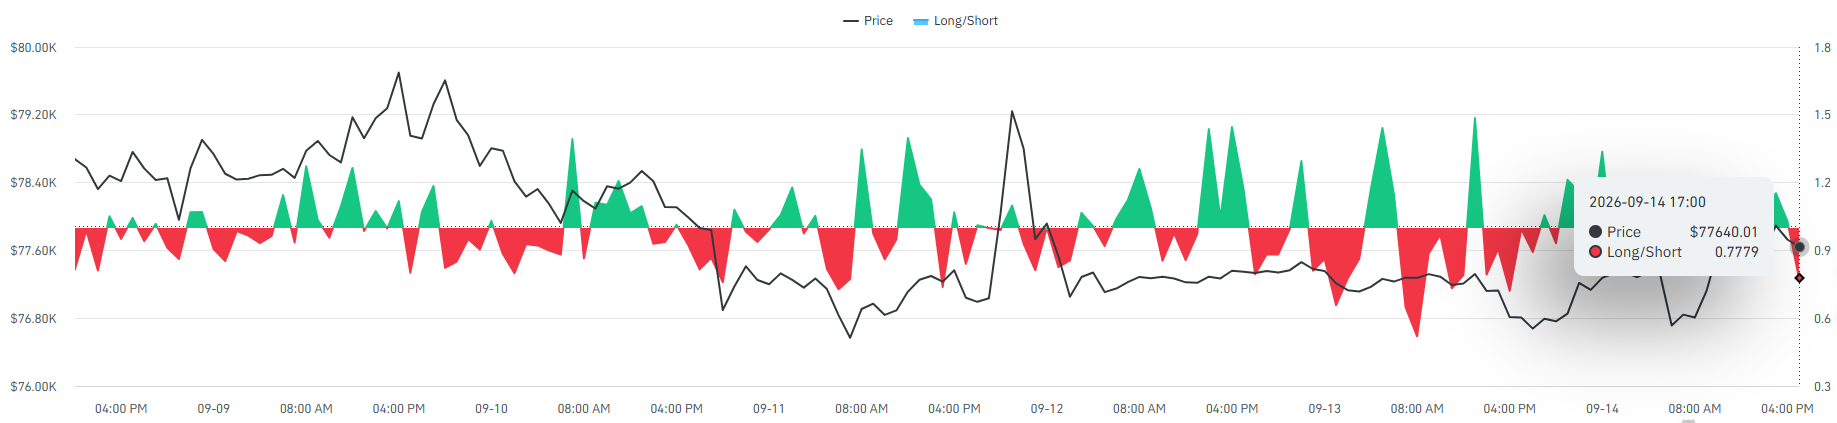
4. Performance traditioneller Futures
Am 14. September weitete sich die Volatilität bei traditionellen Futures-Kontrakten deutlich aus. Energie war das stärkste Segment: CL und BZ stiegen um 3,26 % bzw. 2,65 %. Technologienahe Kontrakte gerieten breit unter Druck: SOXL und KORU stürzten um 11,09 % bzw. 11,88 % ab, während SKHY und SNDK ebenfalls deutlich nachgaben. Edelmetalle schwächelten: XAU fiel um 1,51 % und XAG um 2,92 %, obwohl das Open Interest bei XAU um 12,97 % zunahm.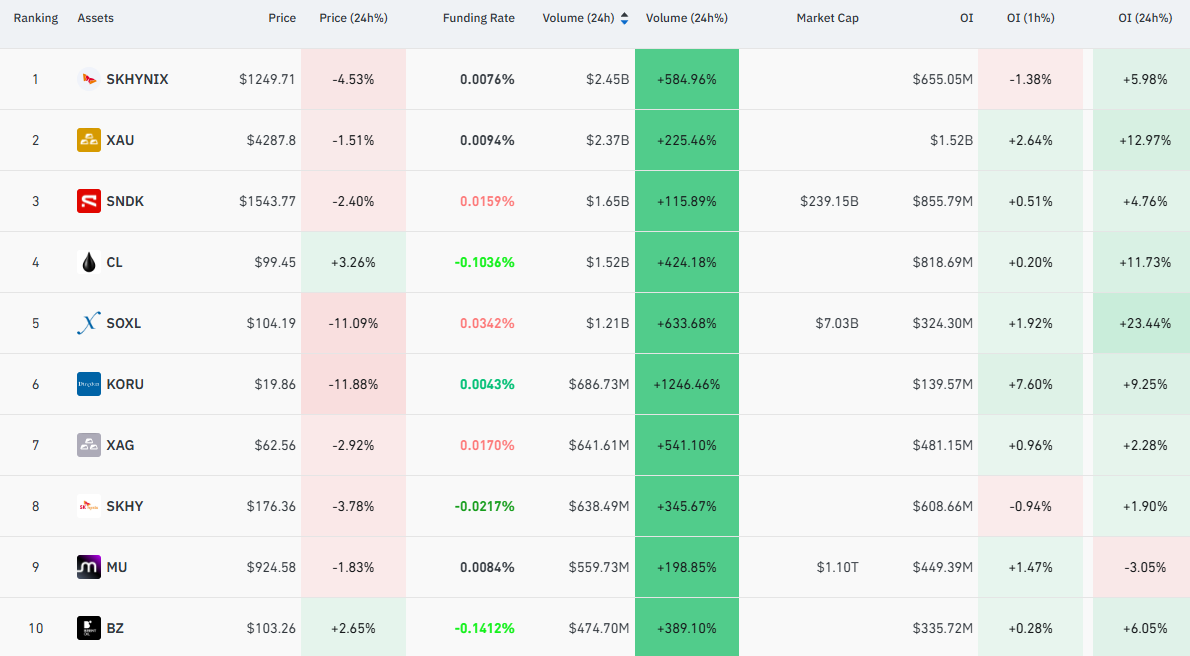
5. On-Chain-Monitoring
• Laut Lookonchain kaufte die Wal-Adresse 0x3305 an 15 aufeinanderfolgenden Tagen HYPE und akkumulierte 358.609 Token im Wert von rund 28,8 Millionen US-Dollar.
• Ein etwa acht Monate lang inaktiver Wal nutzte in den vergangenen vier Tagen 85,42 Millionen USDC, um über Cross-Chain-Transaktionen kumulativ 1.075,6 BTC zu einem Durchschnittspreis von rund 79.412 US-Dollar zu kaufen, wobei rund 170.000 US-Dollar an THORChain-Transaktionsgebühren anfielen.
• Laut Lookonchain verkaufte eine mit Pump.fun verbundene Adresse weitere 77.705 SOL im Wert von rund 7,88 Millionen US-Dollar. Insgesamt wurden rund 5,1886 Millionen SOL zu einem Gesamtwert von rund 842 Millionen US-Dollar und einem durchschnittlichen Verkaufspreis von rund 162,3 US-Dollar verkauft.
Blockchain-Schlagzeilen
• Am 11. September (ET) verzeichneten US-Spot-Bitcoin-ETFs Nettoabflüsse von rund 13,29 Millionen US-Dollar – der vierte Handelstag in Folge mit Abflüssen –, wobei IBIT Nettoabflüsse von 19,23 Millionen US-Dollar verbuchte. Spot-Ethereum-ETFs verzeichneten im selben Zeitraum Nettozuflüsse von rund 216 Millionen US-Dollar, darunter rund 149 Millionen US-Dollar in ETHA.
• Republikaner im Senat veröffentlichten den „finalen“ Entwurf des CLARITY Act und ergänzten neue Ethikbeschränkungen für Krypto-Assets für politische Akteure. Der Senat plant für den 15. September eine wichtige Verfahrensabstimmung.
• Die britische FCA prüft einen eigenen Regulierungsrahmen für tokenisiertes Gold und erwägt, bestimmte Produkte von den bestehenden Regeln für Organismen für gemeinsame Anlagen und alternative Investmentfonds auszunehmen. Eine endgültige Entscheidung ist noch nicht gefallen.
• FATF-Präsident Giles Thomson sagte, kriminelle Gruppen nutzten zunehmend KI für Krypto-Investmentbetrug, Identitätsbetrug und Romance Scams. Die FATF werde mehr Länder dazu drängen, sektorübergreifende Anti-Betrugszentren einzurichten.
• Circles Arc plant, sein öffentliches Mainnet am 16. September zu eröffnen; BlackRock, DTCC, ICE, Mastercard, Visa, Standard Chartered und andere beteiligen sich als erste Validatoren.
• Die US-Börsenaufsicht SEC wird am 17. September einen Runden Tisch zum 24-Stunden-Aktienhandel abhalten, bei dem es um die Vorbereitung von Börsen und Brokern, die Überwachung des Übernachtmarkts, Clearing und Abwicklung, Liquidität und Anlegerschutz geht.
• Das DLT-Abwicklungsprojekt Pontes des Eurosystems soll am 21. September starten. Durch die Verbindung von DLT-Plattformen mit den TARGET-Services wird es Transaktionen auf Distributed-Ledger-Basis ermöglichen, in Zentralbankgeld abgewickelt zu werden.
• Die britische FCA öffnet am 30. September das Genehmigungsfenster für ihr neues Krypto-Asset-Regulierungsregime. Anträge werden bis zum 28. Februar 2027 angenommen; das neue Regime soll voraussichtlich am 25. Oktober 2027 in Kraft treten.
• Bitdeer gab bekannt, in der Woche bis zum 11. September 293,2 BTC geschürft und alle verkauft zu haben. Nach Abzug der Kundeneinlagen fielen die eigenen BTC-Bestände des Unternehmens auf null.
• Die US-amerikanische CFTC hat mindestens drei bislang nicht offengelegte potenzielle Insiderhandelsuntersuchungen im Zusammenhang mit Prognosemarkt-Kontrakten eingeleitet, die sich auf Begnadigungen durch Biden, Ereignisse mit Iran-Bezug und die jährlichen Suchrankings von Google beziehen.
• Indiens SEBI startete das Pilotprojekt Demat 2.0, bei dem in der ersten Phase Anleihen im Wert von mehr als 100 Millionen US-Dollar in tokenisierter Form in die zugehörige Infrastruktur getestet wurden.
Institutionelle Einschätzungen · Tägliche Auswahl
• Goldman Sachs: Die Bank änderte ihre Fed-Prognose für September von unveränderten Zinsen auf eine Zinserhöhung um 25 Basispunkte. Sie erwartet weiterhin zwei Zinssenkungen im Jahr 2027, auch wenn sich der Zeitpunkt gegenüber der früheren Prognose nach hinten verschieben könnte.
• JPMorgan: Chef-Volkswirt für die USA Michael Feroli erwartet, dass die Fed die Zinsen sowohl im September als auch im Dezember um 25 Basispunkte anhebt, und hob seine langfristige Prognose für den Leitzins auf 3,25 % an. Ein Nichthandeln im aktuellen Inflationsumfeld könnte die Glaubwürdigkeit der Fed-Politik schwächen.
• Goldman Sachs: Der Chef-Aktienstratege für die USA, Ben Snider, sagte, die Unternehmensgewinne könnten US-Aktien weiterhin stützen. In sieben historischen Zinserhöhungszyklen fiel der S&P 500 in den ersten drei Monaten nach Beginn der Zinserhöhungen im Durchschnitt um rund 2 %, erzielte nach der ersten Zinserhöhung jedoch eine durchschnittliche 12-Monats-Rendite von rund 9 %.
• UBS: Strategin Joni Teves sagte, eine weitere Straffung durch die Fed könnte Gold kurzfristig belasten, aber Käufe der Zentralbanken, die Nachfrage nach Asset Allocation und die saisonale Nachfrage aus Indien und China dürften weiterhin stützen. Sie erwartet, dass sich die Goldpreise vor Jahresende wieder erholen könnten.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.