


BTCC Daily (18/9) | El BoJ sube los tipos al 1,25% y la SEC de EE. UU. introduce una exención de cinco años para acciones tokenizadas
 BTCCAutor: jett
Lo más destacado
• El Banco de Japón subió los tipos en 25 puntos básicos hasta el 1,25%, el nivel más alto en 31 años. El yen se debilitó tras la decisión y cayó hacia los 157,5 por dólar.
• Las acciones tecnológicas asiáticas rebotaron con fuerza. El Nikkei 225 de Japón cerró con una subida del 1,38%, mientras que el KOSPI de Corea ganó un 2,66%. SK Hynix subió un 6,42% y Samsung Electronics ganó un 3,37%.
• El BTC rebotó hasta alrededor de 78.000 dólares. El 17 de septiembre, hora del este, los ETF de bitcoin al contado en EE. UU. registraron entradas netas de unos 159 millones de dólares, mientras que los ETF de ethereum al contado registraron salidas netas de unos 39,24 millones de dólares.
Perspectivas macroeconómicas y de política
Eventos clave de hoy
• Producción industrial de agosto en EE. UU.
• Intervención de la gobernadora de la Fed, Bowman
• Intervención del presidente de la Fed de Kansas City, Schmid
Titulares macroeconómicos
1. El BoJ sube los tipos 25 puntos básicos hasta el 1,25%, el nivel más alto en 31 años
El Banco de Japón votó 7 a 2 a favor de subir su tipo de interés oficial del 1,00% al 1,25%, situándolo en el nivel más alto en unos 31 años. El gobernador Kazuo Ueda afirmó que, incluso después de la subida, las tasas de interés reales de Japón siguen siendo bajas y las condiciones monetarias siguen siendo acomodaticias. También dijo que los futuros ajustes de política no seguirán un calendario predeterminado y se decidirán en función de los datos en cada reunión.
2. La Fed completa su primera subida de tipos en tres años y el rendimiento del bono estadounidense a 10 años retrocede hacia el 4,93%
La Fed subió esta semana el rango objetivo de la tasa de fondos federales en 25 puntos básicos, hasta el 3,75%–4,00%, lo que supone su primera subida de tipos en tres años. Dieciséis de los 18 responsables de la política monetaria esperan al menos una subida más antes de finales de 2026. Tras una fuerte subida anterior, el rendimiento del bono del Tesoro estadounidense a 10 años retrocedió el viernes hacia el 4,93%.
3. El Banco de Inglaterra mantiene los tipos sin cambios y la inflación energética sigue siendo un riesgo clave
El Banco de Inglaterra mantuvo sin cambios su tipo de interés oficial el 17 de septiembre y suspendió las ventas activas de bonos del Estado. El banco central espera que el aumento de los precios de la energía pueda situar la inflación del Reino Unido por encima del 4% a principios de 2027. El gobernador Bailey afirmó que, si el conflicto en Oriente Medio y el shock energético persisten, la política monetaria podría tener que endurecerse aún más.
4. Funcionario del BCE: las apuestas del mercado sobre nuevas subidas están impulsadas principalmente por los precios de la energía
El vicepresidente del BCE, Boris Vujcic, afirmó que la reciente valoración del mercado sobre nuevas subidas de tipos del BCE ha estado impulsada principalmente por el aumento de los precios de la energía, pero el banco central no basará sus decisiones únicamente en factores energéticos. El tipo de interés oficial del BCE se sitúa actualmente en el 2,50%, mientras que los mercados han empezado a descontar la posibilidad de nuevas subidas en los próximos meses.
5. El petróleo cae por tercera sesión consecutiva y el Brent retrocede hacia los 103 dólares
Los precios internacionales del petróleo siguieron bajando a medida que se disipaban las preocupaciones por las interrupciones del suministro saudí. El crudo Brent cayó alrededor de un 2% hasta los 102,68 dólares por barril, mientras que el WTI bajó alrededor de un 1,8% hasta los 100,08 dólares por barril, lo que supone la tercera jornada consecutiva de pérdidas. Arabia Saudí aumentó los envíos de crudo a través de Omán, mientras que los inventarios en EE. UU., Singapur y Europa aumentaron, aliviando la presión de la oferta a corto plazo.
Comportamiento de los activos globales
• Renta variable: el Nikkei 225 de Japón cerró con una subida del 1,38% hasta los 65,018.95 puntos. El índice KOSPI de Corea subió un 2,66% hasta los 6,894.23 puntos, con SK Hynix un 6,42% al alza y Samsung Electronics un 3,37% al alza. En la negociación previa a la apertura en EE. UU., los futuros del Nasdaq 100 subieron alrededor de un 0,6%, los futuros del S&P 500 ganaron alrededor de un 0,3% y los futuros del Dow subieron alrededor de un 0,2%.
• Criptomonedas: los datos de CoinMarketCap mostraron el índice de miedo y codicia de criptomonedas en 65, en zona de codicia. La capitalización total del mercado de criptomonedas era de unos 2.66 billones de dólares, con un aumento de alrededor del 1,9% en las últimas 24 horas. El BTC cotizaba cerca de los 78.300 dólares, con una subida de alrededor del 1,3% en 24 horas, mientras que el ETH se situaba en torno a los 2.510 dólares, con una subida de alrededor del 1,5%. Entre los tokens en tendencia, NEAR subió alrededor de un 32,2%, mientras que UNI ganó alrededor de un 24,2%.
• Energía y metales: el crudo Brent cayó alrededor de un 2,0% hasta los 102,68 dólares por barril, mientras que el crudo WTI bajó alrededor de un 1,8% hasta los 100,08 dólares por barril. El oro al contado subió alrededor de un 0,5% hasta unos 4,364 dólares por onza, mientras que la plata al contado ganó alrededor de un 1,7% hasta unos 66.29 dólares por onza.
(Datos a 18 de septiembre, 15:00 HKT)
Instantánea del mercado de criptomonedas
1. Análisis de flujos de capital en futuros
El 18 de septiembre, según datos de Coinglass, los contratos de BTC, ETH, ZEC, SOL, SPCX, NEAR y otros lideraron las entradas netas en la negociación de futuros durante las últimas 24 horas, lo que podría indicar oportunidades de negociación.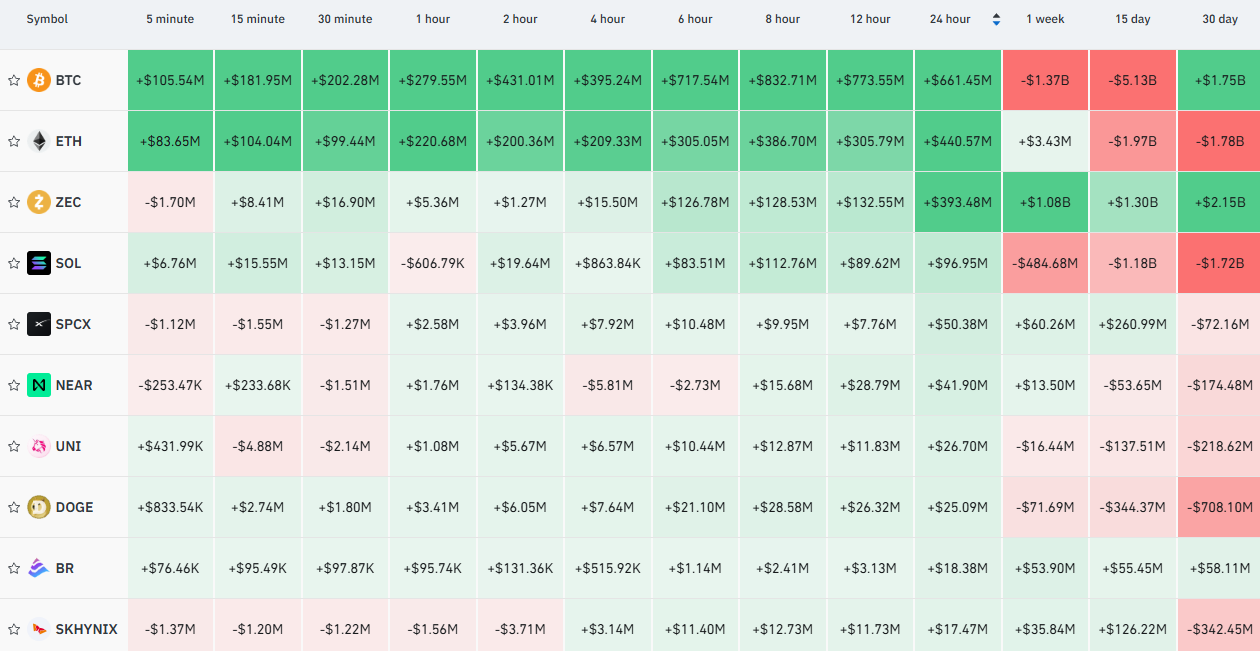
2. Mapa de liquidaciones de Bitcoin
El 18 de septiembre, según datos de Coinglass, basándose en el precio de referencia actual de 78.306 dólares en el mapa de liquidaciones del exchange de Bitcoin, si el Bitcoin cae por debajo de los 76.000 dólares, el volumen acumulado de liquidación de posiciones largas en los principales exchanges centralizados podría alcanzar los 1.060 millones de dólares. Por el contrario, si el Bitcoin supera los 80.000 dólares, el volumen acumulado de liquidación de posiciones cortas en los principales exchanges centralizados podría alcanzar los 630 millones de dólares. Se recomienda a los operadores gestionar el apalancamiento con prudencia para evitar liquidaciones a gran escala durante las oscilaciones del mercado.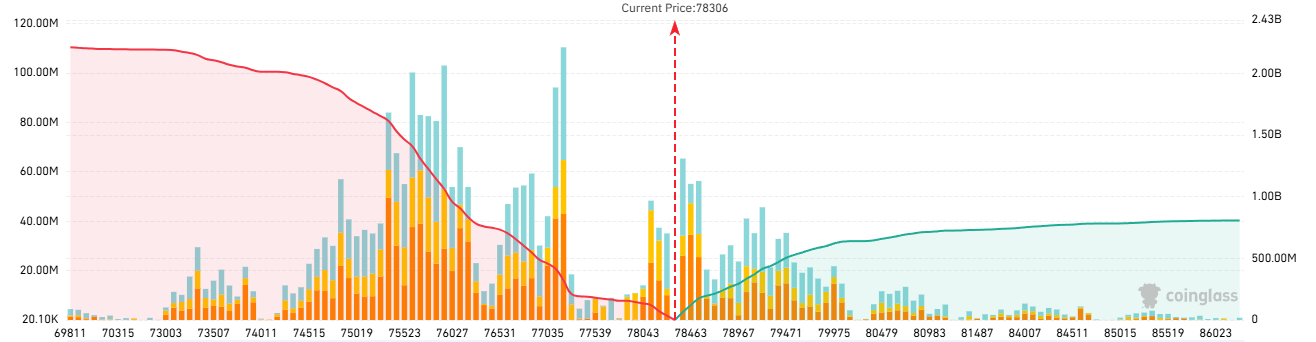
3. Ratio largo/corto de futuros de Bitcoin
Según datos de Coinglass, a las 17:00 HKT del 18 de septiembre, el ratio largo/corto general de Bitcoin se situaba en 1,0247, lo que indica que los alcistas mantienen actualmente una ventaja relativa.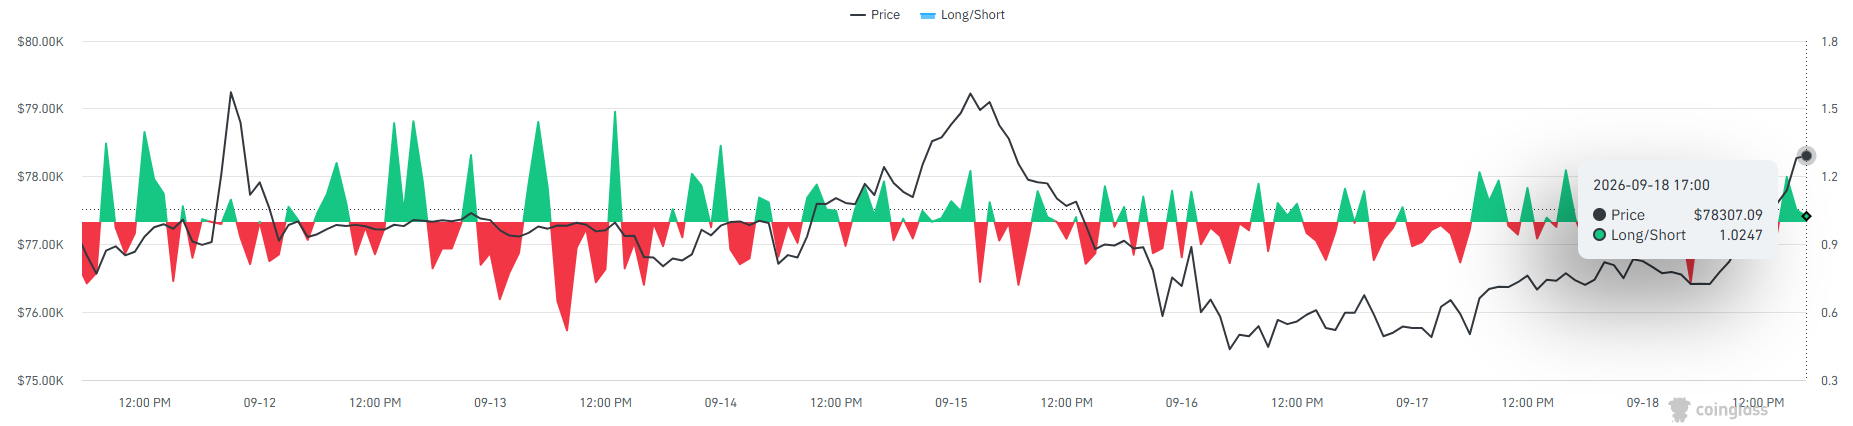
4. Comportamiento de los futuros de TradFi
El 18 de septiembre, los contratos de TradFi se fortalecieron en general. La tecnología y los metales preciosos lideraron las ganancias, con SOXL un 7,59% al alza, SNDK un 5,82% al alza, CRCL un 5,59% al alza, la plata XAG un 5,07% al alza y el oro XAU un 1,83% al alza. La energía fue relativamente más débil, con CL un 1,38% a la baja. En interés abierto, KORU, SPCX y CRCL subieron un 5,77%, un 4,70% y un 4,64%, respectivamente, mientras que SNDK y MU registraron descensos notables en interés abierto.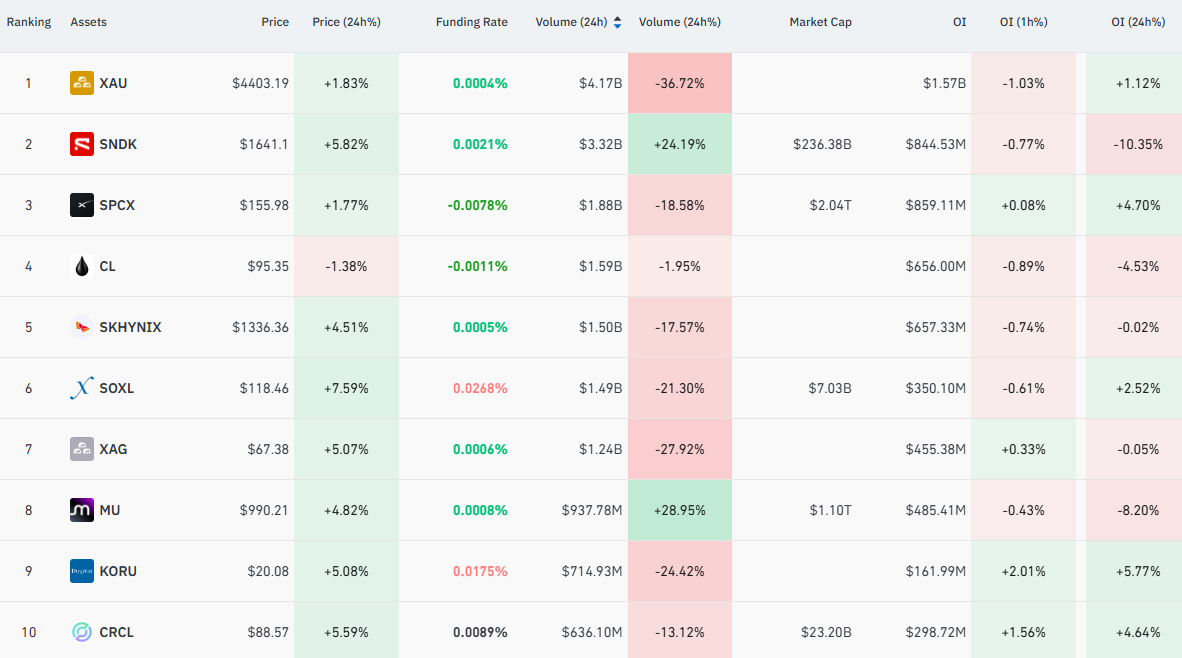
5. Monitoreo on-chain
• Según Lookonchain, 11 direcciones recién creadas en los últimos tres días se sospecha que están controladas por la misma ballena. La ballena vendió unos 602 BTC en Hyperliquid mientras compraba 18.780 ETH, con ambos lados valorados en unos 45,83 millones de dólares.
• Según Onchain Lens, una ballena de HYPE mantiene actualmente una posición larga de unos 1,38 millones de HYPE, por valor de unos 119 millones de dólares, con ganancias latentes de unos 65,74 millones de dólares.
• Cuatro nuevas direcciones acumularon 6.972 ETH, por valor de unos 17,15 millones de dólares, a un precio medio de compra de unos 2.460,69 dólares, y luego depositaron los ETH en Lido para hacer staking.
Titulares de blockchain
• El 17 de septiembre, hora del este, los ETF de bitcoin al contado en EE. UU. registraron entradas netas de unos 159 millones de dólares, incluidos unos 184 millones de dólares en el IBIT de BlackRock, mientras que el FBTC de Fidelity registró salidas netas de unos 16,64 millones de dólares.
• El 17 de septiembre, hora del este, los ETF de ethereum al contado en EE. UU. registraron salidas netas de unos 39,24 millones de dólares, lo que supone la tercera jornada consecutiva de salidas, con ETHA registrando salidas netas de unos 42,86 millones de dólares.
• La SEC de EE. UU. introdujo un marco de exención regulatoria de cinco años para la negociación de acciones tokenizadas, que exige que los tokens relacionados ofrezcan los mismos derechos de accionista que las acciones tradicionales y excluye los tokens sintéticos que solo siguen los precios de las acciones.
• La CFTC de EE. UU. emitió una carta de no acción, afirmando que, en condiciones específicas, no recomendaría medidas de ejecución únicamente porque los desarrolladores de software no estén registrados como brókeres de introducción.
• La votación de procedimiento clave del Senado de EE. UU. sobre la Ley CLARITY fracasó por 49 a 50, mientras que legisladores bipartidistas continúan negociando legislación sobre estructura de mercado.
• S&P Global acordó adquirir la empresa de seguridad de contratos inteligentes OpenZeppelin. El importe de la transacción no fue revelado.
• La empresa de pagos con stablecoins dtcpay completó una ronda de financiación Serie A de 25 millones de dólares, con la participación de SBI Group y otros.
• World lanzó la aplicación "World Money", que integra stablecoins y la infraestructura de pagos de Stripe, añadiendo funciones de pago y recompensas.
Perspectivas institucionales · Selecciones diarias
• JPMorgan: El banco afirmó que Bitcoin podría ganar más apoyo del mercado en relación con el oro si la presión de cobertura relacionada con los ETF se alivia aún más.
• Goldman Sachs Asset Management: Simon Dangoor afirmó que la mayoría de los responsables de política del Banco de Inglaterra siguen centrados en los riesgos alcistas para la inflación, a la espera de ver si el shock energético crea efectos de segunda vuelta más persistentes. Si la presión inflacionaria se extiende, el entorno de políticas podría obligar al banco central a endurecer aún más.
• UBS: El banco afirmó que la ampliación de los déficits fiscales, el aumento de la deuda pública, la posibilidad de una debilidad del dólar a más largo plazo y un posible giro de la Fed hacia la relajación el próximo año deberían seguir respaldando la demanda de oro a mediano y largo plazo.
• Daiwa Capital Markets: Chris Scicluna afirmó que, si la inflación y la demanda interna de Japón siguen siendo resistentes, la posibilidad de que el BoJ suba su tipo de interés oficial hasta el 1,50% antes de finales de año sigue siendo un camino que los mercados deben vigilar.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.