


Estudo da Binance: negociação de IA está a mudar dos semicondutores para software e mercados de capitais
 chaincatcher
Autor: Lim Kim Thye
Tradução: Wu Blockchain
Resumo
· Com a queda contínua do custo por unidade de capacidade, o crescimento do uso de tokens favorece os fornecedores de serviços em nuvem em hiperescala, cujas margens de negócio de infraestrutura variam entre 33% e 38%.
· O rácio entre despesas de capital e fluxo de caixa operacional subiu de 41% em 2023 para cerca de 105% em 2026. O fluxo de caixa livre consolidado das empresas relevantes tornou-se negativo, e o défice de financiamento começou a ser coberto por dívida.
· A lógica de avaliação do mercado mudou: despesas de capital que não se convertem em crescimento real serão penalizadas, enquanto investimentos que impulsionam o crescimento das receitas de IA receberão feedback positivo.
· A concentração do mercado está a diminuir. Os investidores da Binance também estão a reduzir a concentração em semicondutores e a deslocar capital para software e mercados de capitais.
A tendência de maximização de tokens terminou no segundo trimestre e as duas curvas começaram a divergir
O segundo trimestre pôs fim à suposição de que o aumento do consumo de tokens se traduziria diretamente em receitas na camada de modelos. As empresas perceberam que o consumo de tokens e a produtividade não estão linearmente relacionados, pelo que deixaram de procurar cegamente a maximização do uso de tokens. Ao mesmo tempo, os agentes de IA difundiram-se rapidamente e o mercado passou a dar mais atenção à eficiência dos tokens necessários para concluir uma única tarefa. O desenvolvimento dos modelos de fronteira também mudou o foco dos benchmarks de inferência para a programação de agentes, arquiteturas de memória e inferência leve de menor custo.
Até ao início de setembro de 2026, o uso semanal de tokens encaminhados através do OpenRouter atingiu 137 biliões, cerca de 20 vezes o valor do início do ano. Os modelos de pesos abertos representam mais de metade dos tokens de inferência em produção na plataforma, acima do terço registado no estudo anterior, e os cinco modelos com maior uso de tokens adotam todos pesos abertos. Estes modelos têm cerca de 90% da capacidade dos modelos fechados, mas o custo por chamada é apenas cerca de um sexto. A Stripe reduziu o seu cluster de GPU para um terço do original, mantendo 50 milhões de chamadas diárias, e o custo de inferência caiu 73%.
Assim, os benefícios do crescimento da IA começaram a divergir. As empresas escolhem modelos de acordo com tarefas específicas; um agente de IA normalmente precisa de milhares de tokens para concluir uma tarefa, e os modelos de pesos abertos de baixo custo tornam-se fundamentais para a viabilidade económica de agentes de longa duração. Com a queda do custo por unidade de capacidade, o crescimento do uso de tokens favorece os fornecedores de serviços em nuvem em hiperescala com margens de 33% a 38%, mas as empresas que vendem diretamente a capacidade dos modelos têm mais dificuldade em convertê-la em receitas. 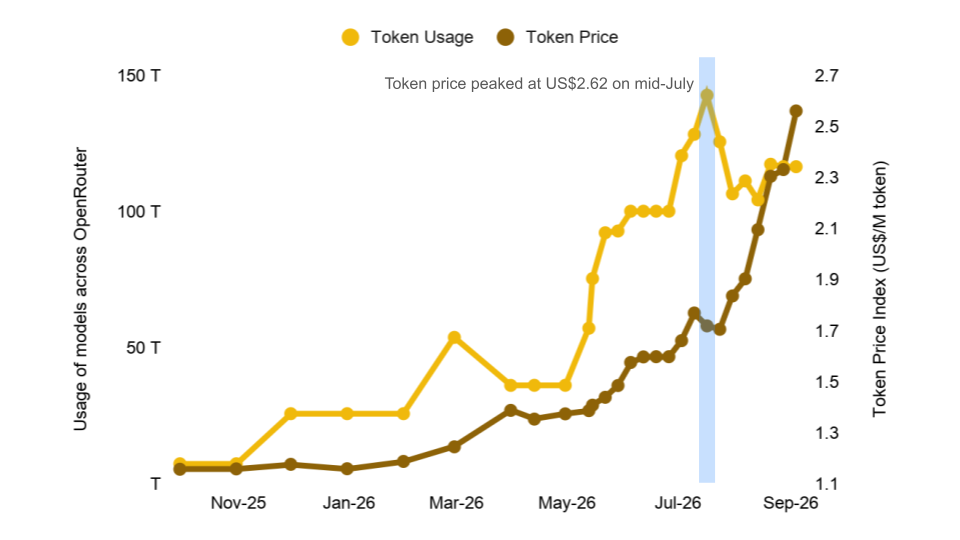
Figura 1: O uso de tokens aproxima-se dos 150 biliões e o índice de preços de tokens atingiu um pico de 2,62 dólares em julho
Despesas de capital excedem o fluxo de caixa operacional
As orientações de despesas de capital para 2026 fornecidas pelas cinco maiores empresas de computação em nuvem dos EUA totalizam entre 725 mil milhões e 800 mil milhões de dólares, dependendo da inclusão de locações financeiras e pagamentos antecipados.
Mais relevante do que o montante absoluto é o rácio entre despesas de capital e fluxo de caixa operacional. As despesas de capital destas cinco empresas subiram de 41% do fluxo de caixa operacional em 2023 para cerca de 105% em 2026. Isto significa que o capital utilizado para expandir a capacidade de infraestrutura já excede o caixa gerado pelas operações principais.
Esta mudança refletiu-se rapidamente no fluxo de caixa livre. A Alphabet registou um fluxo de caixa livre negativo de 5,9 mil milhões de dólares neste trimestre, o primeiro valor negativo desde a sua entrada em bolsa. O fluxo de caixa livre da Meta caiu de 8,5 mil milhões de dólares no período homólogo para 784 milhões. Nos últimos 12 meses, o fluxo de caixa livre da Amazon foi negativo em 7,6 mil milhões de dólares, e a Oracle consumiu 23,7 mil milhões de dólares em caixa no ano fiscal de 2026. O fluxo de caixa livre consolidado das cinco empresas passou de 246 mil milhões de dólares positivos em 2024 para cerca de 37 mil milhões negativos em 2026, a primeira vez que se torna negativo neste ciclo de investimento.
Como o caixa interno já não consegue suportar as necessidades de investimento, o financiamento externo tornou-se a principal fonte de capital. A proporção de financiamento por dívida nas despesas de capital dos fornecedores de serviços em nuvem em hiperescala subiu de 9% no ano fiscal de 2024 para 32% nos 12 meses até meados de 2026, com a dívida total das cinco empresas a rondar os 700 mil milhões de dólares.
Uma observação do Banco de Pagamentos Internacionais (BIS) merece especial atenção: o spread dos empréstimos de crédito privado para IA é de cerca de 6,2 pontos percentuais, próximo do spread de financiamento de mutuários não relacionados com IA. Por outras palavras, o risco já refletido no mercado acionista ainda não está totalmente refletido na avaliação do mercado de crédito. 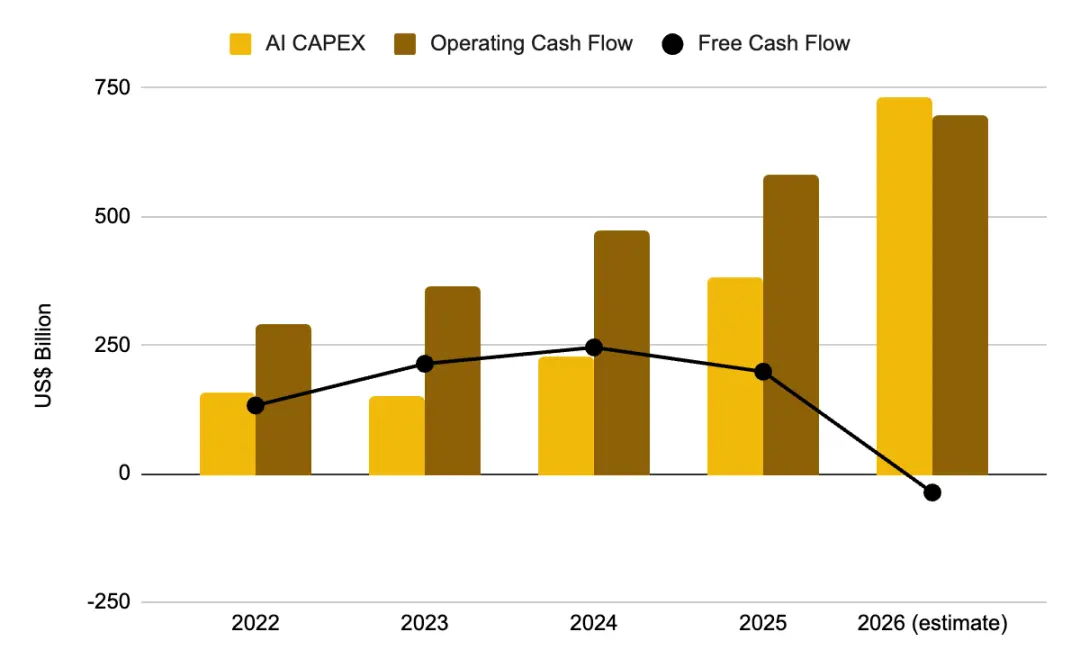
Figura 2: Em 2026, as despesas de capital excedem o fluxo de caixa operacional e o fluxo de caixa livre torna-se negativo
Sinais de procura enormes, mas ciclo de monetização longo
Três empresas apresentam a mesma tendência.
· A receita da Google Cloud cresceu 82% para 24,8 mil milhões de dólares, a margem operacional subiu de 20,7% para 35,6% e o montante de contratos por cumprir atingiu 514 mil milhões de dólares. Atualmente, a Google Cloud processa 22 mil milhões de tokens por minuto, acima dos 16 mil milhões do trimestre anterior.
· As obrigações de desempenho remanescentes (RPO) da Microsoft atingiram 678 mil milhões de dólares, um aumento homólogo de 84%. A receita da Azure cresceu 43% e o Microsoft 365 Copilot ultrapassou 30 milhões de lugares pagos.
· As obrigações de desempenho remanescentes da Oracle atingiram 638 mil milhões de dólares, um aumento homólogo de 363%. No entanto, os dados divulgados pela empresa mostram que apenas cerca de 12% serão convertidos em receita nos próximos 12 meses, e cerca de 20% só se concretizarão daqui a cinco anos.
No que diz respeito às empresas de modelos, a receita anualizada da Anthropic é de cerca de 47 mil milhões de dólares e a da OpenAI de cerca de 25 mil milhões. Ambas estão atualmente em prejuízo e a preparar-se para uma IPO. A Goldman Sachs estima que, até 2030, o consumo de tokens crescerá 24 vezes em relação ao nível atual, mas nessa altura apenas 12% dos trabalhadores do conhecimento utilizarão agentes de IA.
A dimensão destes números é de facto enorme, mas muito pouco se converterá em receita real no curto prazo, e este desfasamento temporal é fundamental para a análise subsequente deste relatório. As encomendas por cumprir existem de facto e as despesas de capital já ocorreram, mas os fornecedores de serviços em nuvem em hiperescala e as empresas de modelos de fronteira têm de converter a procura contratual em receita reconhecida com rapidez suficiente para justificar estes investimentos. Ao mesmo tempo, os ativos subjacentes que suportam estes negócios normalmente precisam de ser depreciados num prazo de quatro a seis anos. 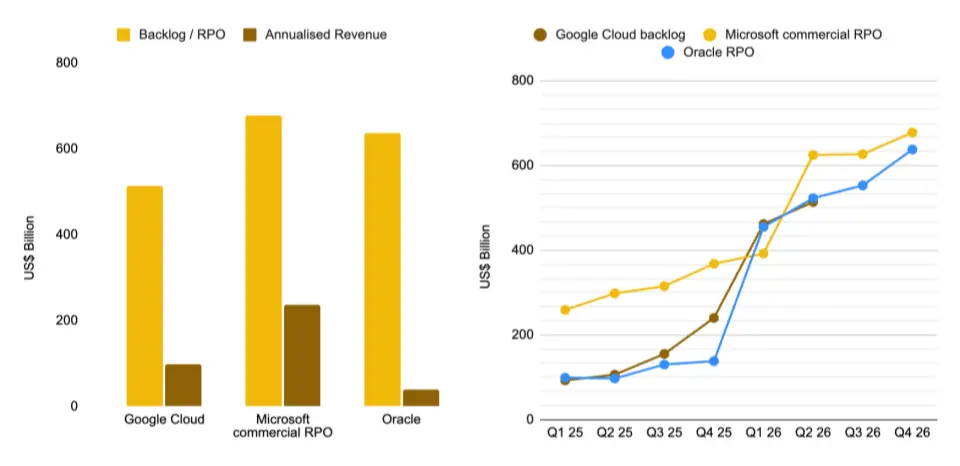
Figura 3: As encomendas por cumprir excedem largamente a receita atual: 514 mil milhões de dólares na Google Cloud e 638 mil milhões na Oracle
A lógica de avaliação do mercado inverteu-se
Os investidores já começaram a incorporar estes fatores na avaliação, e a mais recente época de resultados reflete claramente esta mudança.
Os dados agregados não são suficientes para mostrar plenamente esta transformação; o desempenho individual das ações é mais representativo. Entre as componentes do índice, as empresas cujo lucro por ação superou as expectativas subiram em média 0,6%, abaixo da média de 1,0% dos últimos cinco anos; as empresas com resultados dececionantes caíram em média 2,5%, também menos do que a média de 3,0% dos últimos cinco anos. A reação global do mercado a notícias positivas e negativas enfraqueceu, mas surgiu uma divergência significativa dentro do setor da IA.
Calculada a partir do primeiro dia completo de negociação após a divulgação de resultados, a divergência é muito clara. A receita da Alphabet cresceu 24% e o negócio de nuvem 82%, mas as ações caíram 7,13%, apenas porque a empresa aumentou as orientações de despesas de capital. A Meta caiu 7,95% devido a um lucro por ação abaixo do esperado, a um novo aumento das despesas de capital e à queda do fluxo de caixa livre para 784 milhões de dólares.
Do outro lado, o desempenho é igualmente notável. A receita da Azure da Microsoft cresceu 43%, as obrigações de desempenho remanescentes aumentaram 84% e a empresa reduziu ligeiramente as despesas de capital para o ano civil de 2026, o que impulsionou uma subida de 15,51% das ações, a maior subida diária desde 2008.
A Amazon aumentou as despesas de capital para 220 mil milhões de dólares, mas como o crescimento da AWS acelerou de volta para 37%, as ações subiram 15,32% e a capitalização bolsista ultrapassou os 3 biliões de dólares. A Nvidia subiu 8,74%. A Palantir, que quase não precisa de investimento de capital para expandir a infraestrutura, subiu 29,45%.
O critério adotado pelo mercado é muito claro: a menos que se prove que o investimento está a converter-se em crescimento, as despesas de capital são um fardo. É por isso que, embora a Alphabet e a Amazon tenham ambas aumentado as despesas de capital, a Alphabet foi penalizada pelo mercado, enquanto a Amazon recebeu feedback positivo. 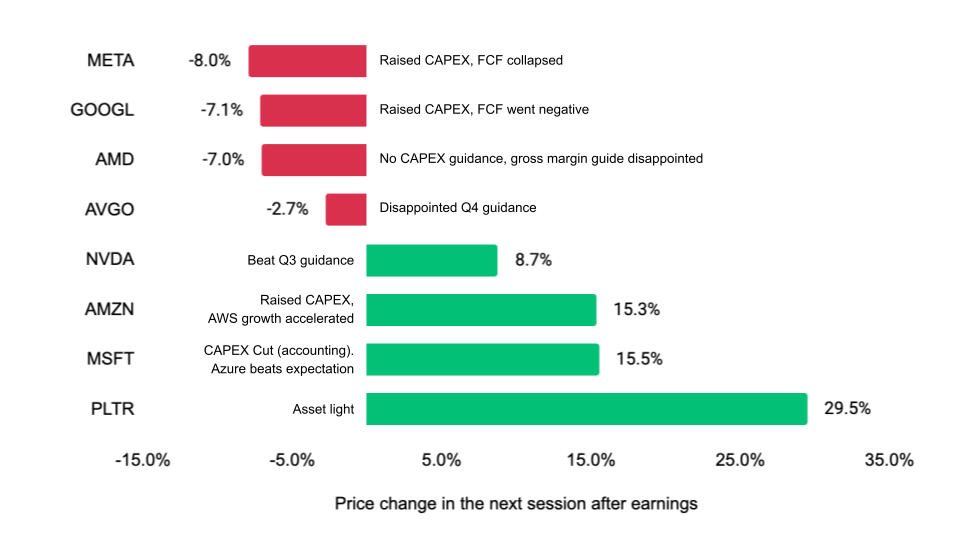
Figura 4: O mesmo aumento das despesas de capital, mas resultados completamente opostos: Alphabet caiu 7,1% e Amazon subiu 15,3%
A linha principal do mercado em 2026 é a difusão, não uma maior concentração
A concentração do mercado atingiu o pico e começou a diminuir. O peso das "Sete Grandes Tecnológicas" no índice S&P 500 caiu de cerca de 35,3% em outubro de 2025 para 33,2% em setembro de 2026. Até agosto, o S&P 500 subiu 12,28% desde o início do ano, o Nasdaq Composite subiu 13,46% e o índice Russell 2000 de pequenas capitalizações subiu 19,12%.
O desempenho das pequenas capitalizações merece especial atenção. Isto indica que a negociação de IA está a difundir-se para setores indiretamente beneficiados, como a indústria e os serviços públicos, em vez de se concentrar ainda mais nas grandes empresas de software. O índice de ponderação igual superou o índice ponderado por capitalização bolsista em cerca de 3,6 pontos percentuais, mostrando que, depois de realizados os ganhos mais fáceis, o capital está a fluir para beneficiários secundários com maior volatilidade.
No entanto, as avaliações atuais limitam o espaço para a continuação desta rotação. O rácio preço/lucro esperado do S&P 500 é de cerca de 19,6 vezes, ligeiramente abaixo da média de 19,9 vezes dos últimos cinco anos, mas acima da média de 19,0 vezes dos últimos dez anos. O ambiente de taxas de juro também não oferece suporte, com a taxa efetiva dos fundos federais em 3,63% e a yield das obrigações do Tesouro dos EUA a 10 anos em 4,77%.
Portanto, a conclusão atual é oposta à do ano passado: a subida do mercado em 2026 está a difundir-se por mais setores e empresas de diferentes capitalizações, e a sobreponderação das carteiras passivas nas ações líderes de IA está a diminuir, em vez de continuar a aumentar. 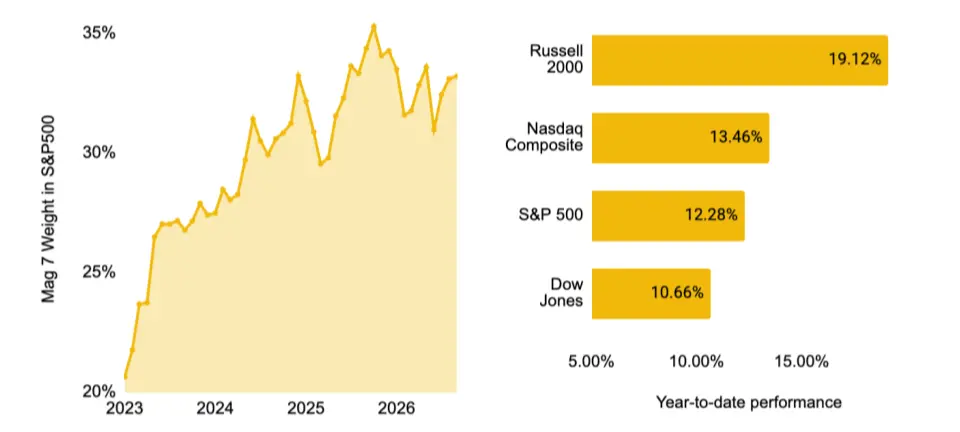
Figura 5: O peso das "Sete Grandes Tecnológicas" recua do pico e o Russell 2000 lidera com uma subida de 19,12% desde o início do ano
Os investidores da Binance também estão a diversificar, mas partem de uma base mais concentrada
A comparação dos dados de finais de junho de 2026 com os de 4 de setembro mostra que a direção do ajustamento do S&P 500 é, em grande medida, consistente com as participações dos utilizadores da Binance. O peso do setor de semicondutores no S&P 500 caiu de 18,8% para 14,8%, e o do hardware tecnológico de 6,8% para 6,2%; o ajustamento dos investidores da Binance foi maior, com as suas participações em hardware tecnológico a caírem de 15,92% para 7,94%.
No mesmo período, o peso de quase todos os outros setores no S&P 500 aumentou ligeiramente, mostrando que o capital não se deslocou para outro tema único, mas sim de áreas anteriormente muito concentradas para vários setores. Os investidores da Binance continuaram a reduzir posições em aeroespacial e defesa, media interativos e serviços, e indústria, enquanto aumentaram posições em mercados de capitais, software e retalho geral.
Existem três diferenças principais entre os investidores da Binance e o índice de referência: a alocação em semicondutores é de 42,08%, significativamente acima do S&P 500; a alocação no setor de mercados de capitais reflete as suas preferências relacionadas com criptomoedas; e a concentração das participações é também maior, com os dez principais setores a representarem cerca de 92% da sua alocação em ações, enquanto no S&P 500 o peso combinado dos dez principais setores é de cerca de 53%. 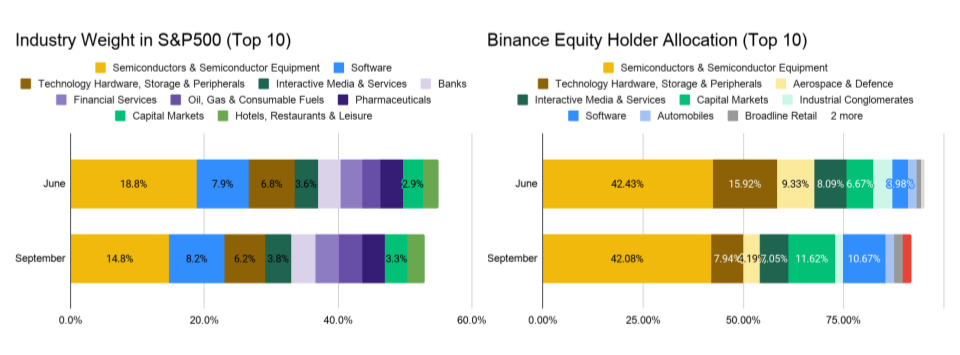
Figura 6: De junho a setembro, o peso dos semicondutores caiu tanto no S&P 500 como nas participações dos utilizadores da Binance
Os fluxos mensais de capital refletem em tempo real a rotação setorial
Os fluxos líquidos mensais de capital confirmam ainda mais a tendência de difusão do mercado e mostram claramente o processo de ajustamento mensal das posições pelos investidores.
Em julho, os investidores continuaram a alocar em torno do tema da IA e mantiveram-se otimistas antes da época de resultados. A maioria dos investidores comprou durante a correção do mercado no final de julho, com o setor de semicondutores a absorver a maior parte das entradas líquidas, e o setor de mercados de capitais também recebeu fundos significativos.
Em agosto, os investidores tornaram-se mais cautelosos. Começaram a realizar mais-valias nas ações de mercados de capitais, enquanto continuaram a aumentar posições em semicondutores, mas o ritmo de entrada de capital abrandou claramente. Ao mesmo tempo, uma grande quantidade de capital deslocou-se para o setor de software, e a entrada líquida global do mês caiu para cerca de metade do nível de julho.
Desde setembro, o setor de semicondutores registou a primeira saída líquida mensal, devido à pressão da subida das taxas de juro de longo prazo sobre os ativos de risco. No entanto, é de notar que os dados atuais cobrem apenas a primeira semana de setembro, e a próxima decisão sobre taxas de juro da Reserva Federal pode inverter rapidamente esta tendência.
A observação conjunta dos dados destes três meses mostra que a carteira estava ainda muito concentrada em hardware de IA no início do trimestre, tendo-se depois difundido gradualmente para software, mercados de capitais e outros setores secundariamente beneficiados. Isto é consistente com a direção da rotação setorial observada no índice de referência, mas provém de um grupo diferente de investidores e o ajustamento é mais rápido. 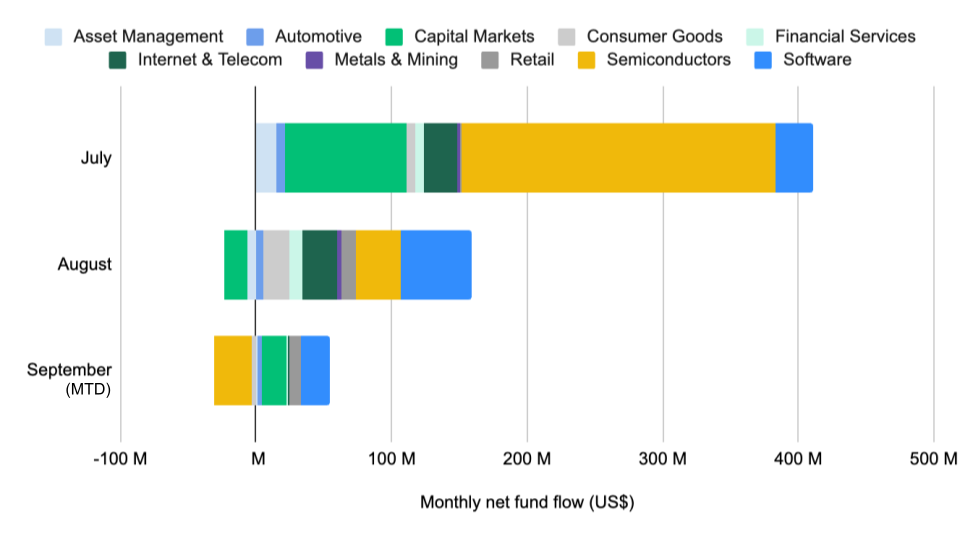
Figura 7: De julho a setembro, o capital saiu do setor de semicondutores e deslocou-se para o setor de software
O volume de negociação está muito alinhado com as participações dos investidores
A atividade de negociação está estreitamente alinhada com a estrutura de alocação de ativos dos investidores. Os dez setores com maior volume de negociação são basicamente os mesmos que os principais setores detidos pelos investidores da Binance. Isto sugere que os investidores estão mais provavelmente a construir e ajustar posições existentes de forma contínua, em vez de fazer rotações de curto prazo entre temas não relacionados.
Em setembro, o setor de semicondutores liderou com 33,84% do volume de negociação, seguido pelos mercados de capitais e software com 16,71% e 13,67%, respetivamente. Estes três setores representam, em conjunto, cerca de 64% do volume de negociação dos dez principais setores. O setor de hardware tecnológico segue de perto com 10,42%, consistente com a tendência de redução de posições nesse setor acima referida.
A concentração de participações e negociação nos mesmos setores é um sinal importante na interpretação dos fluxos de capital. Quando o volume de negociação se concentra em setores onde os investidores estão a aumentar posições, as variações de capital associadas têm maior probabilidade de representar uma intenção clara de alocação, em vez de serem impulsionadas apenas por rotação de curto prazo.
Os contratos perpétuos pré-IPO permitem avaliar diretamente o risco de contraparte
Os contratos perpétuos pré-IPO da Binance permitem aos investidores construir posições sobre a avaliação de empresas privadas ainda não disponíveis noutras plataformas principais. Depois de a Anthropic ter anunciado um crescimento trimestral de receitas superior a 100% e um pequeno lucro operacional, o preço do seu contrato subiu cerca de 35% em agosto; depois de a OpenAI ter lançado o seu mais recente modelo de fronteira, Astra, o preço do seu contrato subiu cerca de 23% no início de setembro, refletindo o julgamento imediato do mercado sobre o lançamento do modelo.
Estas duas empresas de modelos contribuem com uma parte considerável das receitas de IA dos fornecedores de serviços em nuvem em hiperescala. O Wells Fargo estima que mais de 70% das receitas de IA da Microsoft provêm destas duas empresas; o Barclays estima que contribuem com cerca de 73% das receitas de IA da Amazon; o UBS espera que a sua participação na receita total da Google Cloud suba de 28% em 2026 para mais de 48% em 2027. O contrato de 300 mil milhões de dólares entre a OpenAI e a Oracle representa também cerca de metade das encomendas por cumprir de 638 mil milhões de dólares da Oracle.
Assim, a concentração real de clientes é superior à indicada pelos dados agregados de despesas de capital, com as receitas altamente concentradas nestas duas contrapartes ainda não cotadas. Se alguma delas registar um abrandamento significativo do crescimento, o impacto propagar-se-á das receitas de IA dos fornecedores de serviços em nuvem em hiperescala para as encomendas por cumprir da Oracle, afetando ainda os produtos titularizados apoiados por fornecedores que financiam a infraestrutura relacionada. Atualmente, os contratos perpétuos pré-IPO são uma das poucas ferramentas capazes de cobrir diretamente este tipo de exposição a riscos específicos. 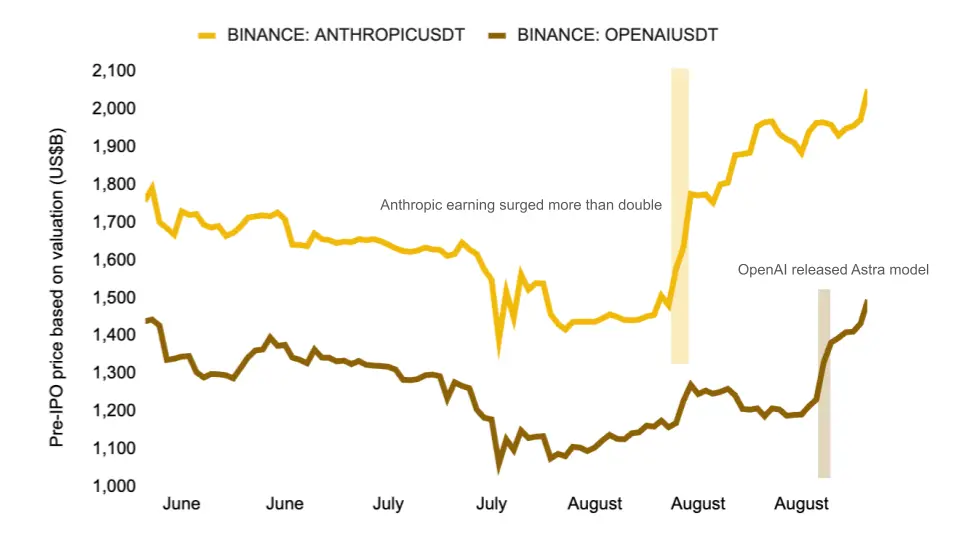
Figura 8: Após os resultados da Anthropic e o lançamento do Astra pela OpenAI, os preços dos contratos pré-IPO foram reavaliados
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.