


Morgan Stanley: инвестиции в ИИ входят в фазу замедления, но стоимость чипов продолжает расти
 Blockbeats
TL;DR
·Morgan Stanley прогнозирует, что капитальные затраты крупнейших мировых облачных провайдеров к 2028 году приблизятся к $1,6 трлн, но темпы роста могут замедлиться примерно до 12%.
·Однако полупроводники для ИИ не будут замедляться синхронно с общими капитальными затратами: в 2028 году мировые мощности по 2.5D передовой упаковке могут вырасти примерно на 50% год к году.
·К 2030 году Morgan Stanley ожидает, что мировой рынок полупроводников может достичь $1,5 трлн, а совокупный адресуемый рынок полупроводников для ИИ составит около $753 млрд — почти половину всей отрасли.
·На следующем этапе прирост уже не ограничивается графическими процессорами NVIDIA. Заказные интегральные схемы, такие как Google TPU и AWS Trainium, быстро расширяются, и рост начинает распространяться на передовые техпроцессы, упаковку, тестирование и память.
·Спрос на ИИ в Китае растёт, но производственные мощности по чипам остаются ключевым ограничением; даже с учётом новых мощностей CXMT Morgan Stanley прогнозирует дефицит предложения динамической памяти с произвольным доступом в 2026 и 2027 годах на уровне примерно 17% и 15% соответственно.
Капитальные затраты начинают замедляться, но полупроводники для ИИ не достигают пика синхронно
В последние два года самым прямым способом оценить состояние ИИ было наблюдение за тем, готовы ли Meta, Google, Microsoft и Amazon продолжать наращивать капитальные затраты.
В 2026 году этот показатель остаётся очень сильным. По данным Morgan Stanley, капитальные затраты четырёх крупнейших облачных провайдеров — Amazon, Google, Microsoft и Meta — во втором квартале выросли на 87% год к году, а соотношение капитальные затраты/EBITDA уже превысило 70%.
Но столь высокие темпы роста, очевидно, не могут сохраняться вечно.
Поэтому в отчёте взгляд переносится на 2028 год. Morgan Stanley прогнозирует, что к тому времени капитальные затраты 14 крупнейших публичных облачных провайдеров приблизятся к $1,6 трлн, но общий темп роста может снизиться примерно до 12%.
Глядя только на эту цифру, легко сделать вывод, что инвестиционный цикл в ИИ начинает остывать. Однако далее в отчёте приводятся другие данные: в 2028 году мировые мощности по 2.5D передовой упаковке всё ещё могут вырасти примерно на 50% год к году.
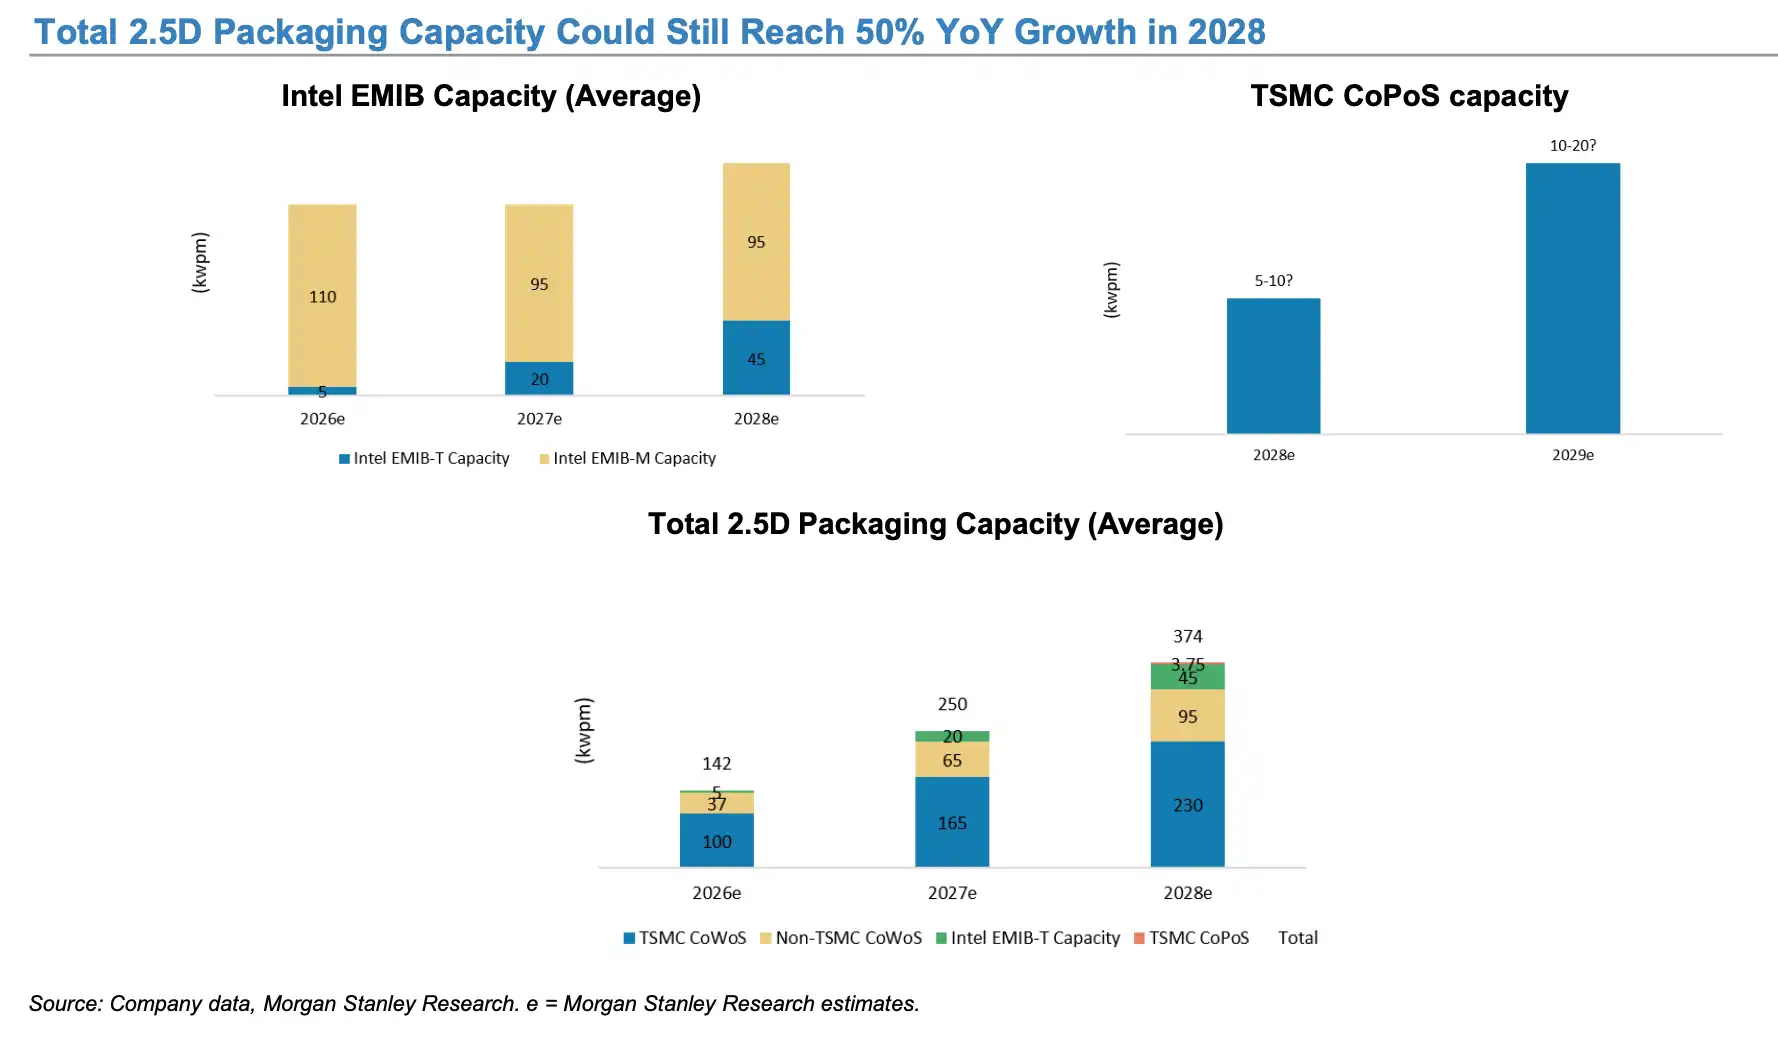
Morgan Stanley прогнозирует, что в 2028 году мировые мощности по 2.5D передовой упаковке всё ещё могут вырасти примерно на 50% год к году
Именно это — самый примечательный момент всего отчёта.
Замедление общих капитальных затрат облачных провайдеров не означает, что полупроводники для ИИ одновременно достигнут пика.
В последние годы рост чипов для ИИ в основном обеспечивался расширением общего объёма капитальных затрат: чем больше строилось дата-центров, тем больше закупалось графических процессоров.
Но на следующем этапе, даже если темпы роста капитальных затрат облачных провайдеров снизятся с 50–80% до 10–20%, пока доля ИИ в общих капитальных затратах продолжает расти, графические процессоры, заказные интегральные схемы, высокопроизводительная память, передовые техпроцессы и передовая упаковка всё равно могут опережать общие капитальные затраты.
Иными словами, рынок переходит от «истории общего объёма» к «истории структуры».
Долгосрочный прогноз Morgan Stanley по размеру рынка также отражает это. В отчёте ожидается, что к 2030 году мировая полупроводниковая отрасль может достичь примерно $1,5 трлн, из которых совокупный адресуемый рынок полупроводников для ИИ составит около $753 млрд — почти половину всего рынка. В оптимистичном сценарии, обусловленном цепочкой поставок, даже прогнозируется, что в 2026 году рынок облачных полупроводников для ИИ может достичь $485 млрд. Важно отметить, что $485 млрд — это явно обозначенный в отчёте бычий сценарий, а не базовый прогноз.
Одновременно усиливается расхождение между полупроводниками для ИИ и не для ИИ.
В отчёте ожидается, что если исключить выручку от памяти и графических процессоров NVIDIA для ИИ, то в 2026 году рост полупроводников не для ИИ может, наоборот, снизиться. Это означает, что текущий цикл всё меньше поддаётся традиционной модели «общего восстановления полупроводниковой отрасли».
По-настоящему высокий рост демонстрирует независимая производственная цепочка, в которой ИИ продолжает поглощать ресурсы кремниевых пластин, памяти, передовой упаковки и тестирования.
Логика роста смещается от «покупать больше графических процессоров» к более высокой стоимости ИИ
Если на первом этапе суть инвестиций в ИИ заключалась в том, чтобы «покупать больше графических процессоров», то на втором этапе более важный вопрос: сколько более дорогих и сложных полупроводников требуется каждому ИИ-серверу.
TSMC — самый наглядный пример.
Morgan Stanley прогнозирует, что доля полупроводников для ИИ в выручке TSMC в 2026 году может уже превысить 30%. При этом мощности семейства N2, как ожидается, будут расти со среднегодовым темпом около 70% в 2026–2028 годах; мощности N3 продолжат увеличиваться, а N5 могут начать снижаться с 2027 года.
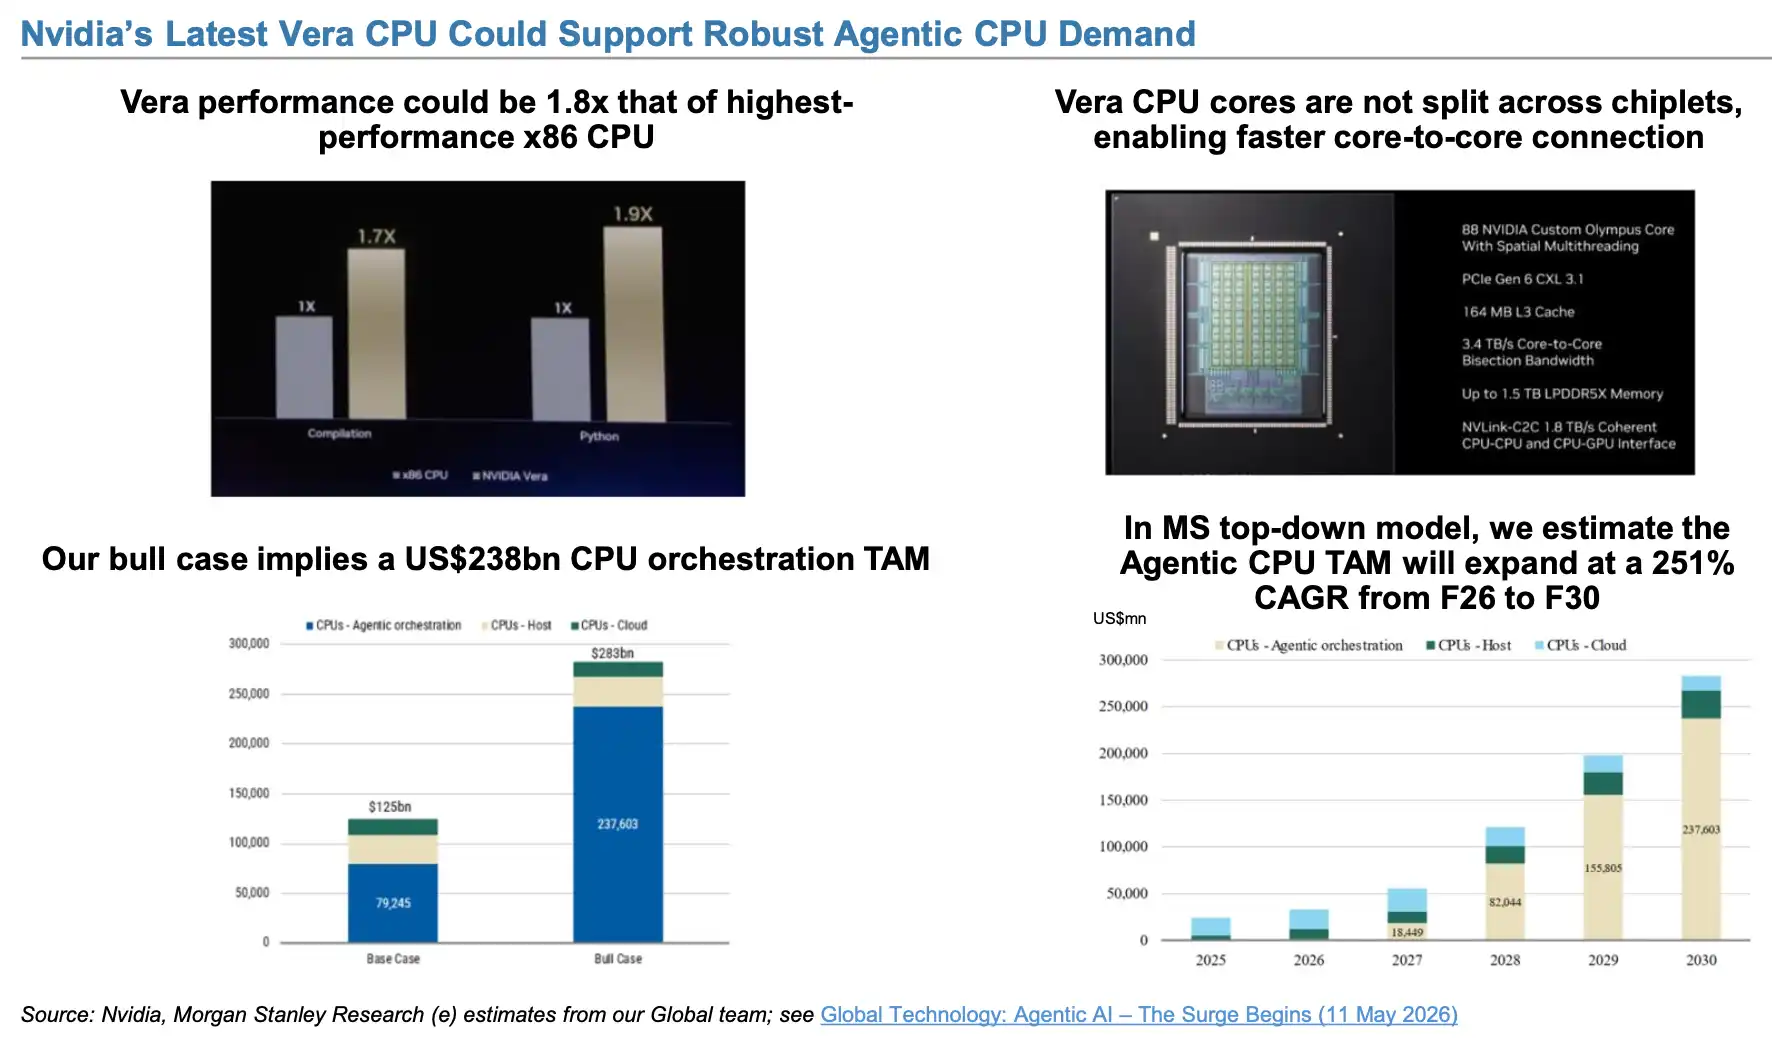
Доля полупроводников для ИИ в выручке TSMC продолжает расти и в 2026 году может уже превысить 30%.
Логика здесь несложная.
Чипы для ИИ не только увеличиваются в количестве, но и каждый отдельный чип постоянно «дорожает». Переход от 5 нм к 3 нм и 2 нм, от обычной упаковки к CoWoS (Chip on Wafer on Substrate) и SoIC (System on Integrated Chips), плюс добавление большего объёма высокопроизводительной памяти — каждое поколение ИИ-ускорителей повышает стоимость кремниевых пластин, упаковки и памяти в расчёте на один чип.
Поэтому, даже если в будущем темпы роста числа серверов постепенно замедлятся, стоимость полупроводников на один сервер всё равно может продолжать расти. Именно поэтому передовая упаковка может расти значительно быстрее общих капитальных затрат.
Одновременно источники роста чипов для ИИ начинают расширяться от NVIDIA к заказным интегральным схемам.
Morgan Stanley считает, что даже если NVIDIA продолжит выпускать всё более производительные графические процессоры, крупным облачным провайдерам всё равно нужны собственные заказные чипы. У Google есть TPU, у Amazon — Trainium, а Meta и другие компании также продвигают свои проекты заказных интегральных схем.
Когда у облачного провайдера достаточно большие вычислительные потребности, собственные заказные интегральные схемы позволяют оптимизировать стоимость, производительность и энергоэффективность под конкретные рабочие нагрузки, одновременно снижая зависимость от единственного поставщика графических процессоров.
Поэтому будущий рынок чипов для ИИ — это не обязательно вопрос «кто придёт на смену NVIDIA после окончания её роста», а скорее ситуация, когда графические процессоры продолжают расти, а заказные интегральные схемы становятся второй кривой роста.
Morgan Stanley прогнозирует, что выручка Alchip от AWS Trainium может вырасти с примерно $1,8 млрд в 2026 году до $2,8 млрд в 2027 году и достичь $8 млрд в 2028 году, когда на Trainium может приходиться около 82% всей выручки Alchip.
Прогноз по Google TPU ещё более агрессивный.
В отчёте ожидается, что по его модели выручка MediaTek от TPU может вырасти с $13,5 млрд в 2027 году до $43,5 млрд в 2028 году и достичь $70 млрд в 2029 году; в 2028 году на TPU может уже приходиться около 65% всей выручки MediaTek.
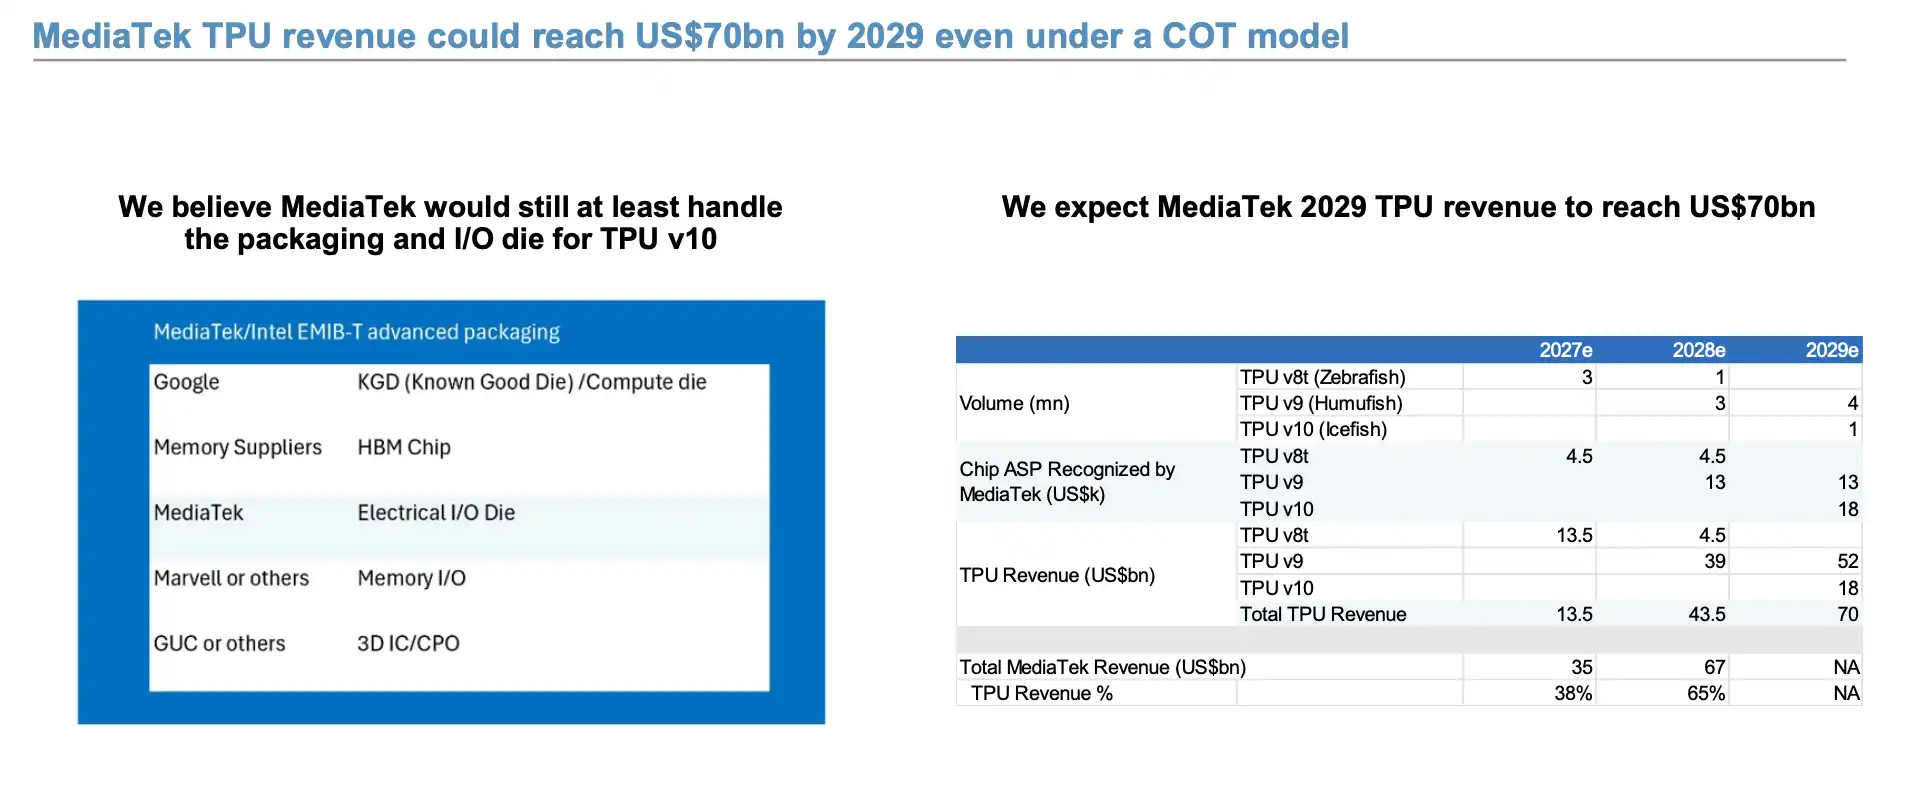
Morgan Stanley ожидает, что проекты заказных интегральных схем у облачных провайдеров продолжат расширяться, а заказные чипы, такие как Google TPU, вступают в фазу быстрого наращивания объёмов.
Все эти цифры — долгосрочные модели, и их фактическая реализация по-прежнему зависит от массового производства чипов, выхода годных, закупок клиентами и собственных капитальных затрат облачных провайдеров. Но направление совершенно ясно: рост цепочки поставок ИИ расширяется от простых поставок графических процессоров к заказным интегральным схемам, передовым техпроцессам, передовой упаковке, ABF-подложкам и тестированию чипов.
В отчёте даже особо отмечается, что дальнейший потенциал наращивания объёмов Google TPU может быть ограничен поставками ABF-подложек. Поэтому при оценке цикла ИИ показатель «сколько продано графических процессоров» по-прежнему важен, но уже далеко не всё.
Спрос на ИИ в Китае растёт, но настоящим узким местом остаются мощности
Китайский рынок демонстрирует другую динамику.
Раньше при обсуждении отечественных чипов для ИИ рынок в основном фокусировался на «импортозамещении». Но Morgan Stanley на этот раз делает больший акцент на создании спроса.
В отчёте отмечается, что DeepSeek продемонстрировал более дешёвые возможности инференции ИИ, что может дополнительно стимулировать спрос на инференцию; одновременно возможности китайской локальной цепочки производства кремниевых пластин в области производства графических процессоров для ИИ также улучшаются.
Это означает, что логика китайских чипов для ИИ постепенно меняется от простого «импортозамещения» к цепочке: снижение стоимости инференции → рост числа приложений → расширение спроса на вычислительные мощности → рост спроса на локальные чипы.
Поэтому Morgan Stanley в направлении ИИ и полупроводникового оборудования в Китае особо выделяет Iluvatar, Cambricon, Hygon, Naura Technology и AMEC, а SMIC также включена в портфель с рейтингом «выше рынка» по направлению ИИ.
Но спрос — не главное ограничение на данный момент. В отчёте при подведении итогов по основным узким местам развития ИИ в мире проблема США обозначена как Energy, а проблема Китая — как Chip Capacity. То есть, сколько чипов для ИИ в конечном счёте сможет выпустить Китай, в большей степени зависит от того, сколько эффективных мощностей смогут высвободить передовые техпроцессы, передовая упаковка и память.
Память — самый типичный пример.
Morgan Stanley прогнозирует, что к 2028 году мировые мощности динамической памяти с произвольным доступом могут достичь примерно 3374 тыс. пластин в месяц (kwpm), из которых CXMT — около 500 kwpm, что составляет около 15% мирового объёма; с 2025 по 2028 год поставки битов CXMT, как ожидается, будут расти со среднегодовым темпом около 40%.
Одновременно CXMT начинает выходить на рынок высокопроизводительной памяти.
В отчёте ожидается, что её мощности по TSV (Through-Silicon Via) для высокопроизводительной памяти могут вырасти с 20 kwpm в 2026 году до 40 kwpm в 2027 году и 70 kwpm в 2028 году. По объёму поставок битов CXMT может занять около 3,8% мирового рынка высокопроизводительной памяти в 2026 году и около 4,4% в 2027 году.
Но это не сразу меняет напряжённую ситуацию с мировым предложением памяти.
Даже с учётом новых мощностей CXMT модель Morgan Stanley показывает, что в 2026 году общий дефицит предложения динамической памяти с произвольным доступом в мире всё ещё может достигать 17%, а в 2027 году — около 15%; рынок высокопроизводительной памяти также продолжает оставаться в состоянии дефицита.
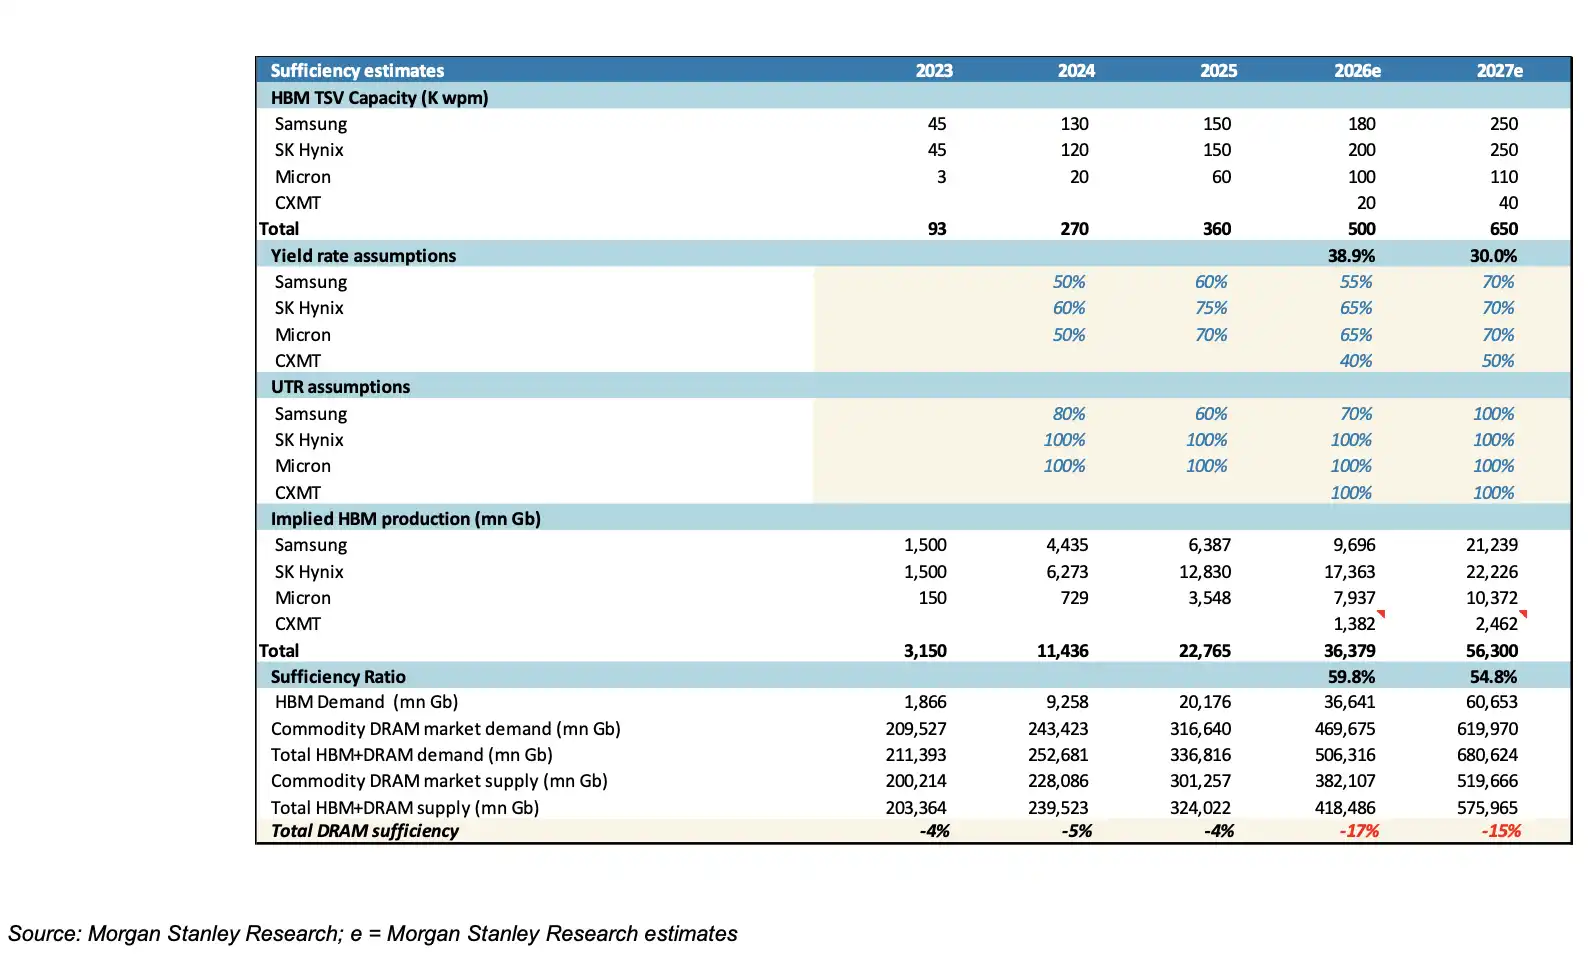
Мощности CXMT по динамической памяти с произвольным доступом и высокопроизводительной памяти быстро расширяются, но Morgan Stanley прогнозирует, что мировое предложение памяти всё равно не поспевает за ростом спроса на ИИ.
Это одно из самых больших отличий текущего цикла памяти от прошлых.
Раньше динамическая память с произвольным доступом и флеш-память NAND были ближе к типичным цикличным товарам для ПК и смартфонов: спрос растёт, цены повышаются, производители наращивают мощности, затем наступает избыток предложения. Но в ИИ-серверах высокопроизводительная память, серверная динамическая память с произвольным доступом и высокопроизводительная память всё больше становятся своего рода критическим инфраструктурным активом. Они больше не просто сопутствующие компоненты рядом с графическими процессорами, а начинают напрямую определять, можно ли произвести ИИ-сервер и сможет ли весь вычислительный кластер расширяться по плану.
В конечном счёте, что на самом деле хочет сказать этот 61-страничный отчёт, — это не просто «ИИ продолжит расти». Более точная формулировка: полупроводники для ИИ переходят от первого этапа, зависящего от высоких темпов роста капитальных затрат облачных провайдеров, ко второму этапу, опирающемуся на повышение доли ИИ и рост стоимости на один сервер.
Поэтому в будущем, чтобы судить, действительно ли аппаратный цикл ИИ приближается к поворотной точке, уже недостаточно смотреть только на темпы роста капитальных затрат Meta, Google, Microsoft и Amazon.
Более пристального внимания заслуживают доля ИИ в капитальных затратах, мощности CoWoS/EMIB (Embedded Multi-die Interconnect Bridge), баланс спроса и предложения высокопроизводительной памяти, загрузка 2 нм, а также фактические темпы поставок заказных интегральных схем, таких как Google TPU и AWS Trainium.
Если в будущем общие темпы роста капитальных затрат облачных провайдеров снизятся, но эти показатели продолжат демонстрировать высокий рост, то состояние полупроводников для ИИ не обязательно достигнет пика вместе с общими капитальными затратами. Напротив, только когда эти ключевые показатели начнут одновременно ослабевать, это будет более близким сигналом того, что цикл полупроводников для ИИ действительно подходит к поворотной точке.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.