


9月FOMC前瞻:一次性加息真的有必要吗?
 BTCC作者: furrykon
在9月FOMC会议召开前,市场已不再花太多时间争论美联储是否会加息。更大的问题是,这次加息之后是否还会有下一次。
截至9月15日,CME FedWatch显示美联储加息25个基点的概率为93%,目标区间预计将升至3.75%–4.00%。通胀仍高于目标,油价重回每桶100美元上方,主席凯文·沃什继续强调价格稳定,因此本周加息成为华尔街的基准预期。
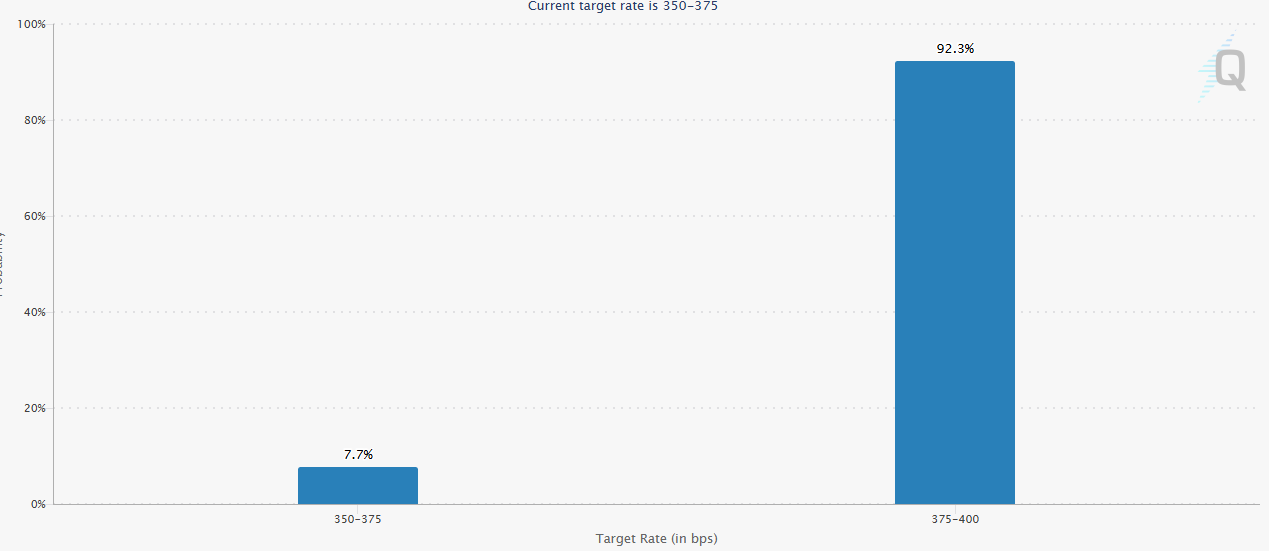
这一决定看似几乎板上钉钉,但它引出了一个不寻常的问题。美国经济并未过热到足以明确证明新一轮连续紧缩是合理的,通胀也并未再次失控。
9月加息越来越像是“没有足够理由不加息”,而非经济发出了明确的“必须加息”信号。
市场真正需要判断的是,这25个基点究竟是一次性的政策调整,还是新一轮紧缩周期的开端。
从暂停到加息:8月以来几乎每个信号都在推动美联储采取行动
7月FOMC会议后,市场一度开始质疑沃什抗击通胀的决心。美联储维持利率不变,同时其政策沟通未能提供明确的路径,令债券投资者担心央行过早放松了警惕。
8月28日,沃什在杰克逊霍尔改变了基调。
他指出,年化PCE通胀率仍为3.7%,而此前六个月的年化增幅已达4.1%。他强调2%的目标是明确且固定的。在失业率维持在4.1%、企业投资和消费者支出保持韧性的情况下,美联储仍有空间应对通胀。
彭博随后称华尔街正在迅速增加加息押注。2年期美债收益率跳升,比特币跌破80,000美元。
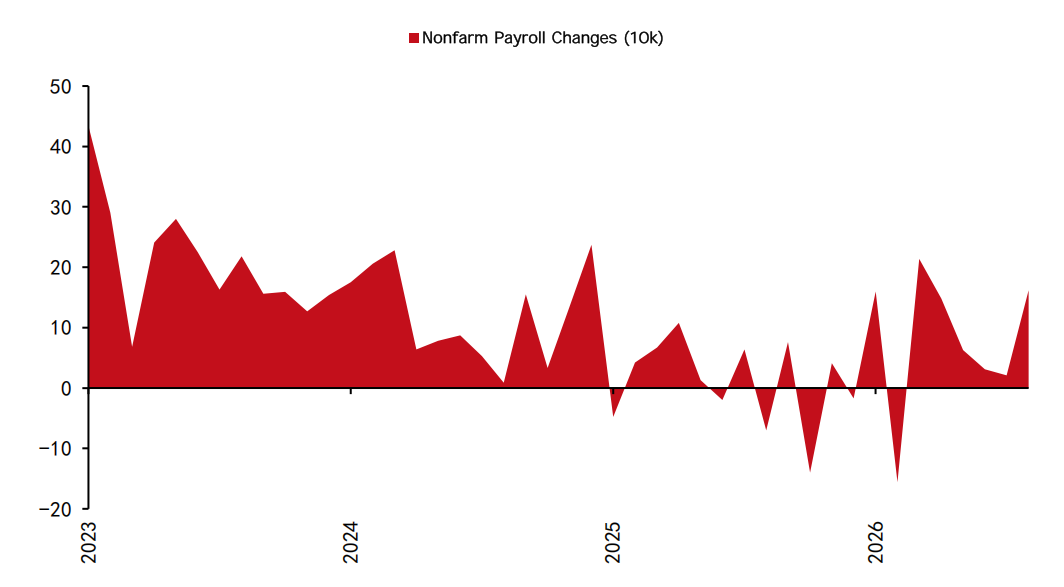
9月初公布的就业数据几乎没有改变这一评估。美国8月非农就业人数增加16.2万,失业率维持在4.1%。
招聘速度谈不上过热,但在劳动力增长放缓的背景下,这仍与经济接近充分就业的状态相符。
最后一块拼图来自CPI。
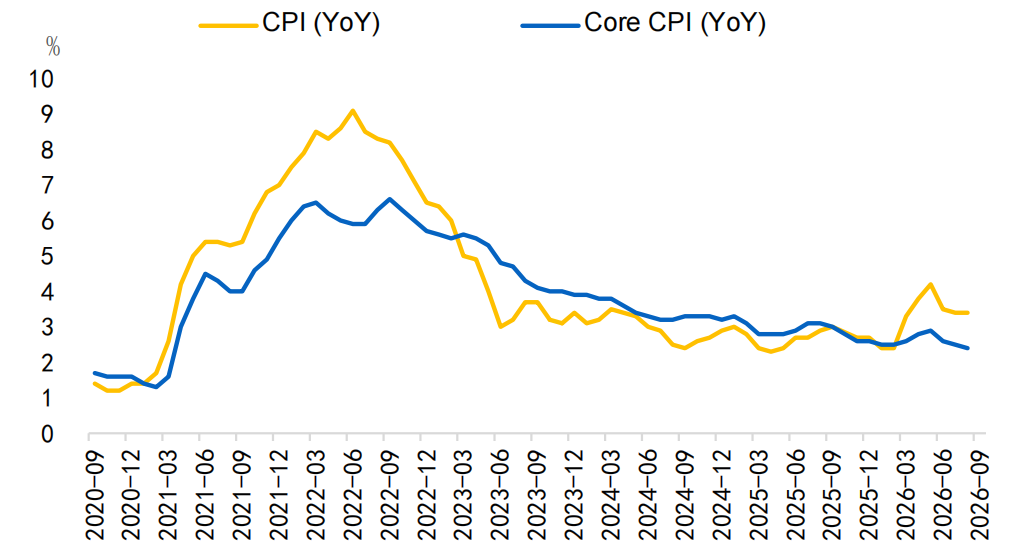
美国8月CPI环比上涨0.4%,同比上涨3.4%;核心CPI环比上涨0.3%,同比上涨2.4%。整体数据似乎足够火热,推动加息隐含概率迅速逼近90%。
核心CPI超预期上行主要集中在通信服务和离家住宿,二者合计贡献了核心价格月度涨幅的大约一半。年内出现的几个异常强劲的分项也往往在下个月出现回落。
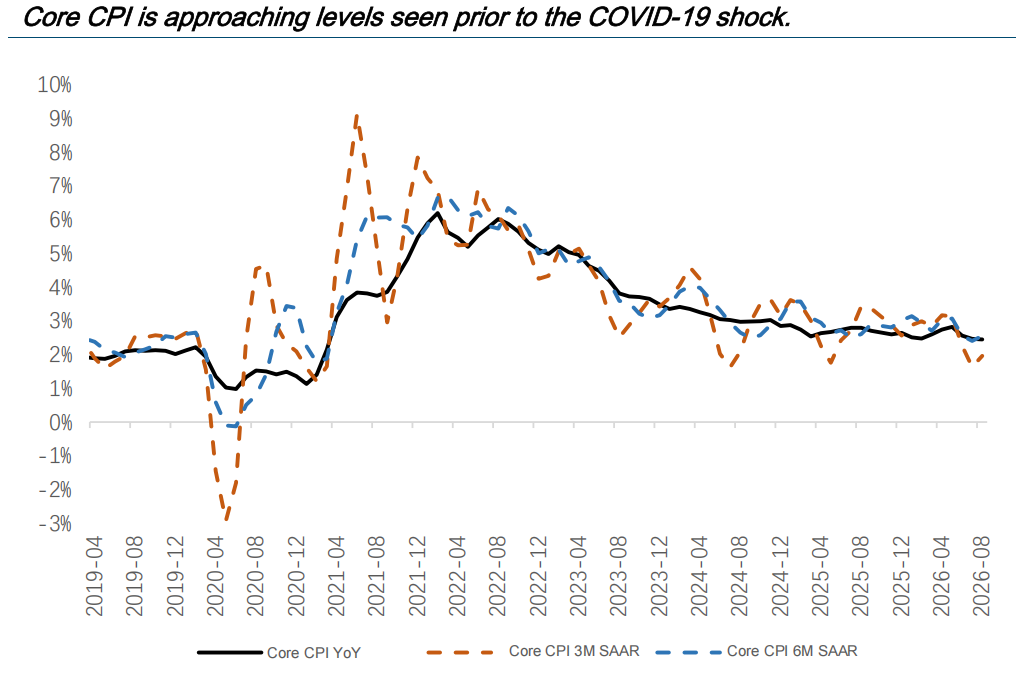
核心CPI同比涨幅已接近疫情前平均水平,而广泛且持续的价格加速尚未出现。
就业并未疲弱到足以阻止加息。CPI热度足以证明适度紧缩是合理的。而沃什此前的鹰派指引实际上已将美联储的部分信誉与9月决定绑定在一起。
9月加息是对新政策规则的调整
8月的杰克逊霍尔是改变市场预期的关键事件。
沃什实际上暗示了美联储反应函数的变化。在旧框架下,除非经济数据提供足够的加息理由,否则美联储通常会维持利率不变。在新框架下,除非数据提供足够的暂停理由,否则美联储可能更倾向于加息。
这种转变可能让市场感到不适。
在旧框架下,当前经济数据看起来既不够疲弱也不够通胀,不足以明确要求重新紧缩。事实上,当前CPI读数已接近疫情前水平,是2021年通胀飙升开始以来的最低读数之一。
2026年的通胀环境看起来也不同。
近期美国通胀压力主要来自石油、通信服务和酒店住宿等领域轮动的成本冲击。其持续性似乎不如通胀周期早期阶段那么明显。
在这种背景下,单次加息25个基点不太可能立即改变这些价格。但它可能迅速对消费、住房和就业等对利率敏感的经济领域造成压力。
这意味着加息可能还带有更大的政治维度。
一方面,沃什可能需要通过加息来展示其独立于特朗普政府。另一方面,美联储需要对通胀持续高于2%作出回应,以挽回7月会议后失去的部分信誉。
接受路透社采访的债券投资者甚至认为,按兵不动可能比加息更危险。市场可能将暂停解读为央行愿意容忍通胀高企的证据,从而促使投资者要求更高的期限溢价。
但支持一次加息的经济理由并不会自动变成支持连续加息的理由。
8月核心CPI压力仅集中在少数几个类别,而长期通胀预期保持稳定。油价也主要是供给冲击,利率对原油供应中断的应对能力有限。
沃勒还指出,三个月核心通胀率从2月的4.76%降至7月的3.05%。
事实上,9月加息的定价在很大程度上似乎是由美联储自身的沟通所创造。如果美联储最终选择不加息,市场是否会立即面临严重后果并不明显。
如果美联储只需要加息一次,为什么这次加息如此重要?
其真正意义或许只是告诉市场,美联储在沃什领导下进入了一个新的“加息时代”。
如果美联储在9月加息25个基点,同时将点阵图大致维持在6月预测水平,并暗示今年不再加息,那么尽管政策利率上升,这一结果实际上可能被解读为鸽派。
它将提前兑现最确定的紧缩部分,同时降低未来政策利率的预期路径。
市场已经消化了多少加息故事?
答案有两部分。
9月加息25个基点本身已基本被定价。加息之后的路径则没有。
风险资产已经付出了部分代价。比特币在8月底跌至约60,000美元,随后反弹至77,000美元附近,但仍受制于80,000美元下方。
9月14日,标普500指数跌至7,619.94点,费城半导体指数单日下跌5.86%。短期收益率、美元和高估值资产已经对一次加息的预期进行了显著调整。
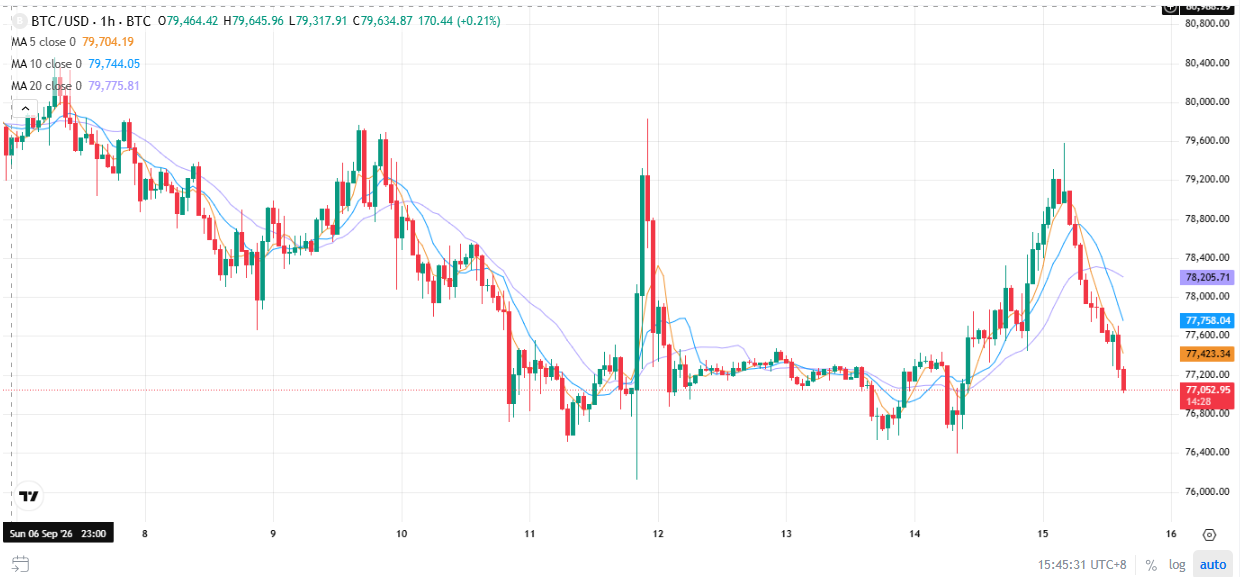
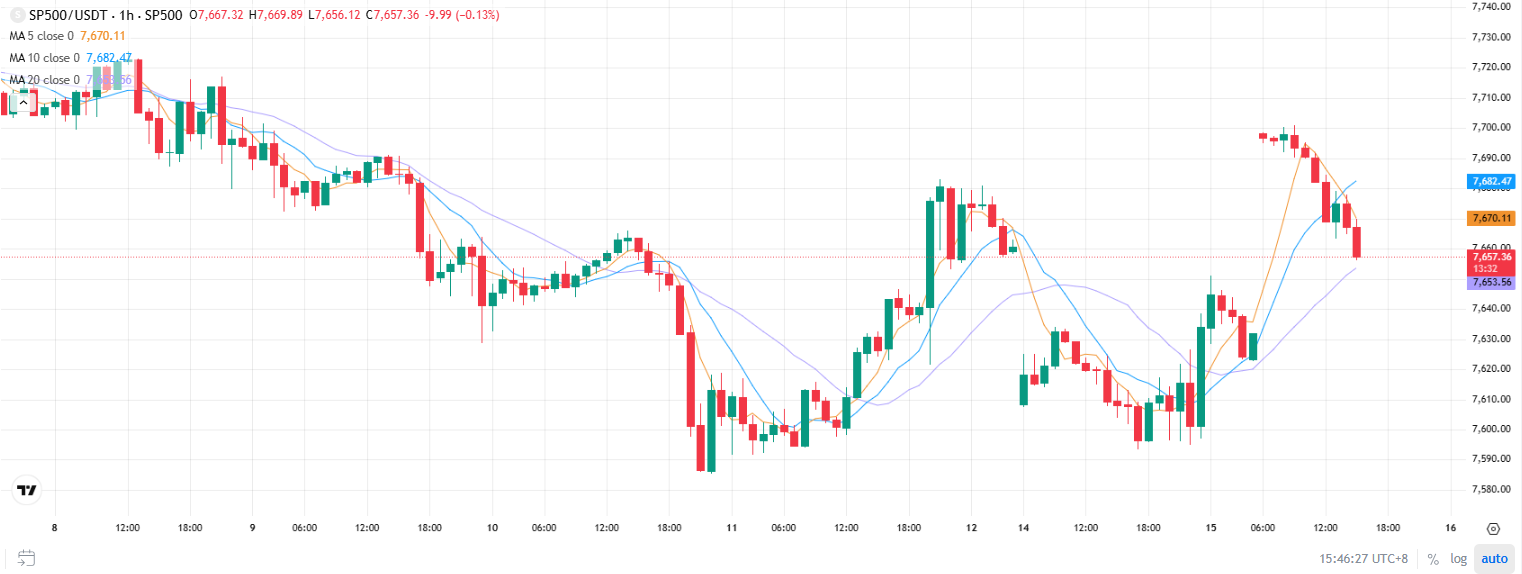
另一方面,比特币已从低点大幅反弹,而美国股市并未出现2022年那种广泛的估值压缩。这表明投资者仍将9月的行动视为有限调整,而非长期紧缩周期的开始。
市场并未完全准备好应对美联储今年再次加息并在明年多次加息的情景。
如果9月加息伴随着今年不再加息的确认,投资者可以观察美国2年期国债收益率、美元指数和BTC是否开始同步走低或走高,然后再逐步增加风险敞口。
如果短期收益率和美元继续上升,则表明市场开始定价连续加息,此时反弹可能更适合用于降低敞口。
从中期来看,一次加息不应被自动视为新一轮熊市的开始。
只要核心通胀压力不扩散、就业不重新加速、油价逐步回落,“一次加息即止”的情景仍是更可能的路径。
9月加息看似本周最大的事件,但它也可能是整笔交易中最确定的部分。
市场已经为25个基点付出了大部分代价。仍未回答的问题是,这是否会是2026年的最后一次加息。
以上内容仅用作资讯或教育之目的,不构成与BTCC相关的任何投资建议。BTCC竭力但不能保证上述全部内容的真实性、准确性和原创性。