


Cerebras 股價暴跌!硬體收入意外下滑,在「挑戰英偉達」的道路上面臨需求波動
 chaincatcher
作者:楊晨,華爾街新聞
Cerebras Systems 的硬體銷售額意外下滑,暴露了其晶片產品銷售的不穩定性,但雲端運算業務的強勁成長在一定程度上緩解了市場的擔憂。
Cerebras週三公佈了2026年第二季財務業績,顯示其GAAP營收年增74%至1.801億美元。公司核心營收達2.1億美元,年增103%。
第二季硬體營收為 5,410 萬美元,年減 23%;而雲端運算和其他服務收入達到 1.26 億美元,年增 281%。
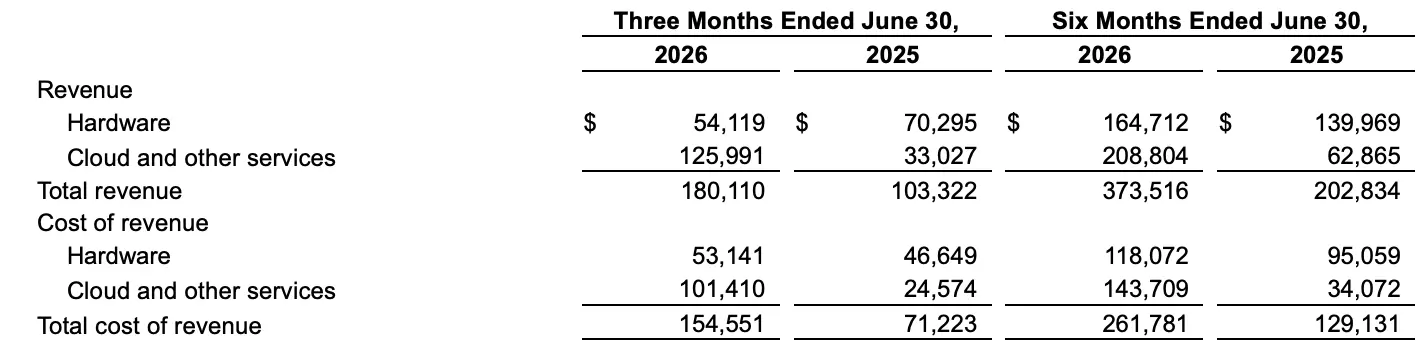
這項結果也顯示 Cerebras 的商業模式正在改變:雲端運算業務已經超越硬體業務,成為公司最大的收入來源。 Cerebras 執行長 Andrew Feldman 表示,硬體業務的成長將呈現“波動性”,這也是該業務的特點。
Cerebras 的股價在盤後交易中一度下跌 17%,此前該股週三上漲了 11.6%。
硬體收入意外下滑,雲端業務成為亮點
從業務結構的角度來看,Cerebras 第二季最值得注意的變化是硬體業務和雲端業務之間的差異。
財務報告顯示,第二季硬體營收從去年同期的7,030萬美元降至5,410萬美元,降幅達23%。同時,雲端運算及其他服務收入從3,300萬美元飆升至1.26億美元,增幅高達281%。以核心業務計算,雲端運算及其他服務收入為1.277億美元,年增287%。
這意味著 Cerebras 不再是一家僅依靠銷售人工智慧運算系統來獲取收入的晶片公司。隨著 OpenAI 等客戶對人工智慧推理運算的需求不斷增長,該公司越來越多地透過提供雲端運算服務來創造收入。
Cerebras 執行長 Andrew Feldman 表示,該公司將繼續堅持硬體和資料中心服務的“雙軌”模式,“我們希望在客戶成長最快的領域滿足他們的需求。”
然而,硬體業務的下滑仍然是市場關注的核心問題。 Cerebras先前曾將其晶圓級晶片WSE定位為NVIDIA GPU的挑戰者,而硬體銷售額的下滑表明,該業務尚未形成穩定、線性的成長軌跡。
費爾德曼評論說,硬體產業本身將經歷顯著的波動。
業績指引超乎預期
儘管硬體業務下滑,但 Cerebras 的未來業績預期遠超市場預期。
該公司預計第三季核心營收約為 2.14 億美元至 2.16 億美元,中間值為 2.15 億美元,超過市場平均預期的 2.12 億美元;核心毛利率預估為 38% 至 40%,也高於市場預期的約 36%。
公司也上調了全年業績預期。 Cerebras預計2026年核心營收將達8.8億美元至8.9億美元,高於先前預測的8.55億美元至8.65億美元。
全年核心毛利率預計為 41% 至 43%,高於先前預估的 38% 至 41%,而分析師此前預計 Cerebras 全年調整後毛利率僅為 35.89%。
換句話說,從未來業績預期來看,Cerebras 提供的數據明顯優於市場預期;然而,從目前的業務結構來看,硬體收入的意外下滑引起了投資者的警覺。
公司財務報告顯示,第二季核心總營收為2.099億美元,年增103%;核心毛利率達40.6%,較去年同期成長約9.4個百分點。核心淨虧損從去年同期的4,050萬美元大幅收窄至690萬美元。
為什麼盤後股價仍大幅下跌?
市場對這份財務報告的反應表明,投資者不僅關心 Cerebras 能否超過下一季的收入預期,還關心重新評估該公司成長的品質和可持續性。
自上市以來,Cerebras的股價已大幅上漲。先前,市場普遍認為,憑藉其獨特的晶圓級晶片架構,Cerebras可望從NVIDIA手中奪取人工智慧推理市場的份額。因此,即便雲端業務快速成長且全年業績預期上調,但硬體營收年減23%仍引發了獲利回吐。
這表明市場對 Cerebras 的估值已經包含了相當高的成長預期,而僅僅在業績指引中「超出預期」可能不足以抵消核心硬體業務下滑帶來的擔憂。
值得注意的是,該公司第二季 GAAP 硬體毛利率僅為 1.8%,而核心基礎硬體毛利率則達到了 38.8%。
財務報告顯示,Cerebras 對客戶認股權證、股票補償和資料中心費用進行了核心指標調整,導致 GAAP 指標與核心指標之間存在顯著差異。
AI推理需求成為Cerebras成長的核心
Cerebras目前正押注於人工智慧推理市場。
與訓練大型模型相比,推理發生在用戶向聊天機器人等人工智慧應用發出請求之後。隨著人工智慧應用從模型訓練過渡到大規模商業部署,對低延遲、高吞吐量推理運算能力的需求正在迅速增長。
Cerebras 的核心產品 WSE 採用晶圓級架構,將大量運算資源整合到單一巨型晶片上。該公司認為,這種架構可以減少傳統 GPU 系統中眾多晶片之間的資料傳輸,並提高 AI 推理速度。
該公司表示,其係統目前能夠以每秒 750 個 token 的速度支援 OpenAI 的 GPT-5.6 Sol,並正在與 AMD 合作開發獨立的推理解決方案,預計將於 2026 年第四季度投入生產。同時,該公司計劃在 2027 年第一季將相關技術引入 AWS 的 Amazon Bedrock。
Cerebras 也表示,它已與包括人工智慧程式設計公司 Cognition 和 Lovable 在內的客戶簽署了新的雲端運算容量協議,並已為 Block、Figma、AlphaSense、GSK 和 CrowdStrike 等客戶提供服務。
不使用 HBM 在成本和供應鏈方面成為優勢
在人工智慧晶片產業普遍受到 HBM 高頻寬記憶體供應緊張和價格上漲影響的背景下,Cerebras 也試圖利用其架構來獲得成本優勢。
該公司表示,其晶圓級架構不依賴 HBM,也不使用 CoWoS 或 3nm 製程等先進封裝技術,而這些技術目前是 AI 晶片供應鏈中的關鍵環節。
費爾德曼指出,英偉達人工智慧晶片價格大幅上漲與 HBM 成本上升有關,而 Cerebras 由於未使用 HBM,在組件價格上漲的環境下可能會獲得一些優勢。
然而,這種優勢最終能否轉化為持續的硬體銷售成長仍需進一步驗證。近期硬體收入年減恰恰表明,Cerebras在將技術優勢轉化為穩定的商業收入方面仍然面臨挑戰。
手握價值254億美元的剩餘訂單,下一階段的關鍵在於交付能力
Cerebras 目前最大的信心來自於其龐大的訂單和資本儲備。
截至6月底,該公司剩餘履約義務金額達254億美元,顯示已簽署但尚未確認收入的合約規模龐大。該公司表示,計劃在2027年實現三倍以上的收入成長。
與此同時,該公司今年透過首次公開募股籌集了約 64 億美元,截至 6 月底,該公司擁有約 86 億美元的現金、現金等價物、受限現金和短期投資,以及 8.5 億美元的債務融資能力。
為了滿足這些訂單,該公司正在迅速擴大產能。
Cerebras 表示,到 2026 年,其製造能力將擴大十倍以上,並且已在 Flex、Sanmina 和 Rocket EMS 增加了生產線;截至今年 6 月底,該公司已簽署、正在建設或已投入使用的數據中心容量超過 600MW,計劃於 2027 年底交付。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。