


摩根士丹利:AI投資進入「降速期」,但晶片價值量還在上升
 Blockbeats
TL;DR
·摩根士丹利預計,全球主要雲廠商資本開支到 2028 年接近 1.6 萬億美元,但同比增速可能放緩至約 12%。
·但 AI 半導體並不會與整體 Capex 同步降速:2028 年全球 2.5D 先進封裝產能仍可能同比增長約 50%。
·到 2030 年,摩根士丹利預計全球半導體市場規模可能達到 1.5 萬億美元,AI 半導體 TAM 約 7530 億美元,接近整個行業的一半。
·下一階段增量不再只有 NVIDIA GPU。Google TPU、AWS Trainium 等定製 ASIC 快速擴張,增長開始向先進製程、封裝、測試和存儲環節擴散。
·中國 AI 需求正在擴大,但芯片產能仍是關鍵約束;即使加入長鑫新增產能,摩根士丹利預計 2026、2027 年整體 DRAM 供需缺口仍約為 17% 和 15%。
Capex 開始降速,但 AI 半導體並沒有同步見頂
過去兩年,市場判斷 AI 景氣度最直接的方式,就是看 Meta、Google、微軟和亞馬遜還願不願意繼續提高資本開支。
2026 年,這一指標依然非常強勁。摩根士丹利統計顯示,Amazon、Google、Microsoft 和 Meta 四大雲廠商二季度資本開支同比增長達到 87%,與此同時,Capex/EBITDA 已經升至 70% 以上。
但如此高的增速顯然不可能永久持續。
因此,這份研報把視角拉到了 2028 年。摩根士丹利預計,屆時全球前 14 家上市雲服務商的資本開支將接近 1.6 萬億美元,但整體同比增速可能已經下降至約 12%。
單看這個數字,很容易得出「AI 投資週期開始降溫」的判斷。但研報緊接著給出了另一組數據:2028 年全球 2.5D 先進封裝產能仍有望同比增長約 50%。
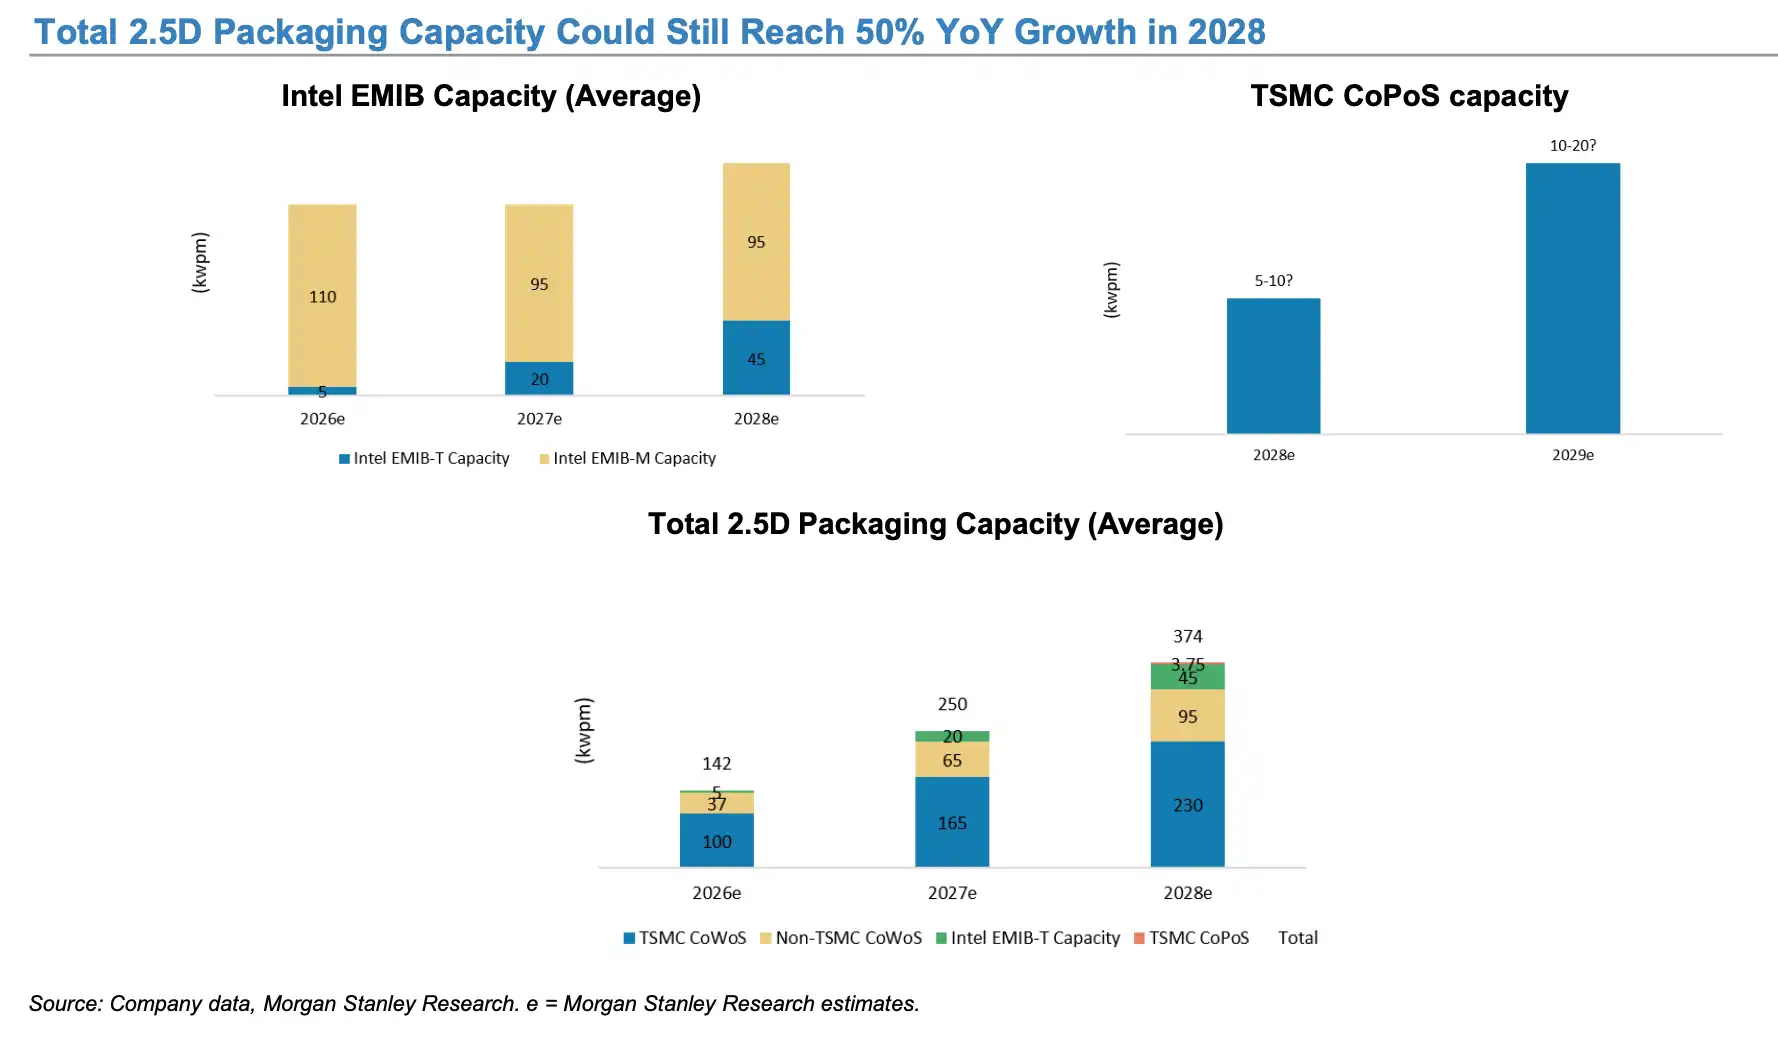
摩根士丹利預計,2028 年全球 2.5D 先進封裝產能仍可能同比增長約 50%
這恰恰是整份報告最值得注意的地方。
雲廠商整體 Capex 降速,並不等于 AI 半導體同步見頂。
過去幾年,AI 晶片增長主要靠資本開支總量擴張:資料中心建得越多,GPU 買得越多。
但進入下一階段,即使 CSP Capex 增速從 50%、80% 回落到 10%-20%,只要 AI 在整體資本開支中的佔比繼續提升,GPU、ASIC、HBM、先進製程和先進封裝仍然可以跑贏總 Capex。
換句話說,市場正在從一個「總量故事」,進入一個「結構故事」。
摩根士丹利對長期市場規模的預測也體現了這一點。報告預計,到 2030 年全球半導體行業規模可能達到約 1.5 萬億美元,其中 AI 半導體 TAM 約 7530 億美元,幾乎佔到整個市場的一半。其供應鏈驅動的樂觀情景甚至預計,2026 年雲端 AI 半導體市場可能達到 4850 億美元。需要注意的是,4850 億美元屬於報告明確標註的 bull case,而非基準預測。
與此同時,AI 與非 AI 半導體之間的分化正在加大。
報告預計,如果剔除存儲和 NVIDIA AI GPU 收入,2026 年非 AI 半導體增長反而可能下降。這意味着,本輪週期已經越來越不能簡單套用「半導體行業整體復甦」的傳統框架。
真正高增長的,是 AI 持續吸收晶圓、存儲、先進封裝和測試資源形成的一條獨立產業鏈。
增長邏輯正在從「買更多 GPU」轉向更高的 AI 價值量
如果說第一階段 AI 投資的核心是「多買 GPU」,那麼第二階段更重要的問題是:每一台 AI 伺服器究竟需要多少更貴、更複雜的半導體。
台積電是最直接的例子。
摩根士丹利預計,AI 半導體在台積電 2026 年收入中的佔比可能已經超過 30%。與此同時,台積電 N2 家族產能預計在 2026 年至 2028 年間實現約 70% 的複合增長率;N3 產能繼續增加,而 N5 則可能從 2027 年開始下降。
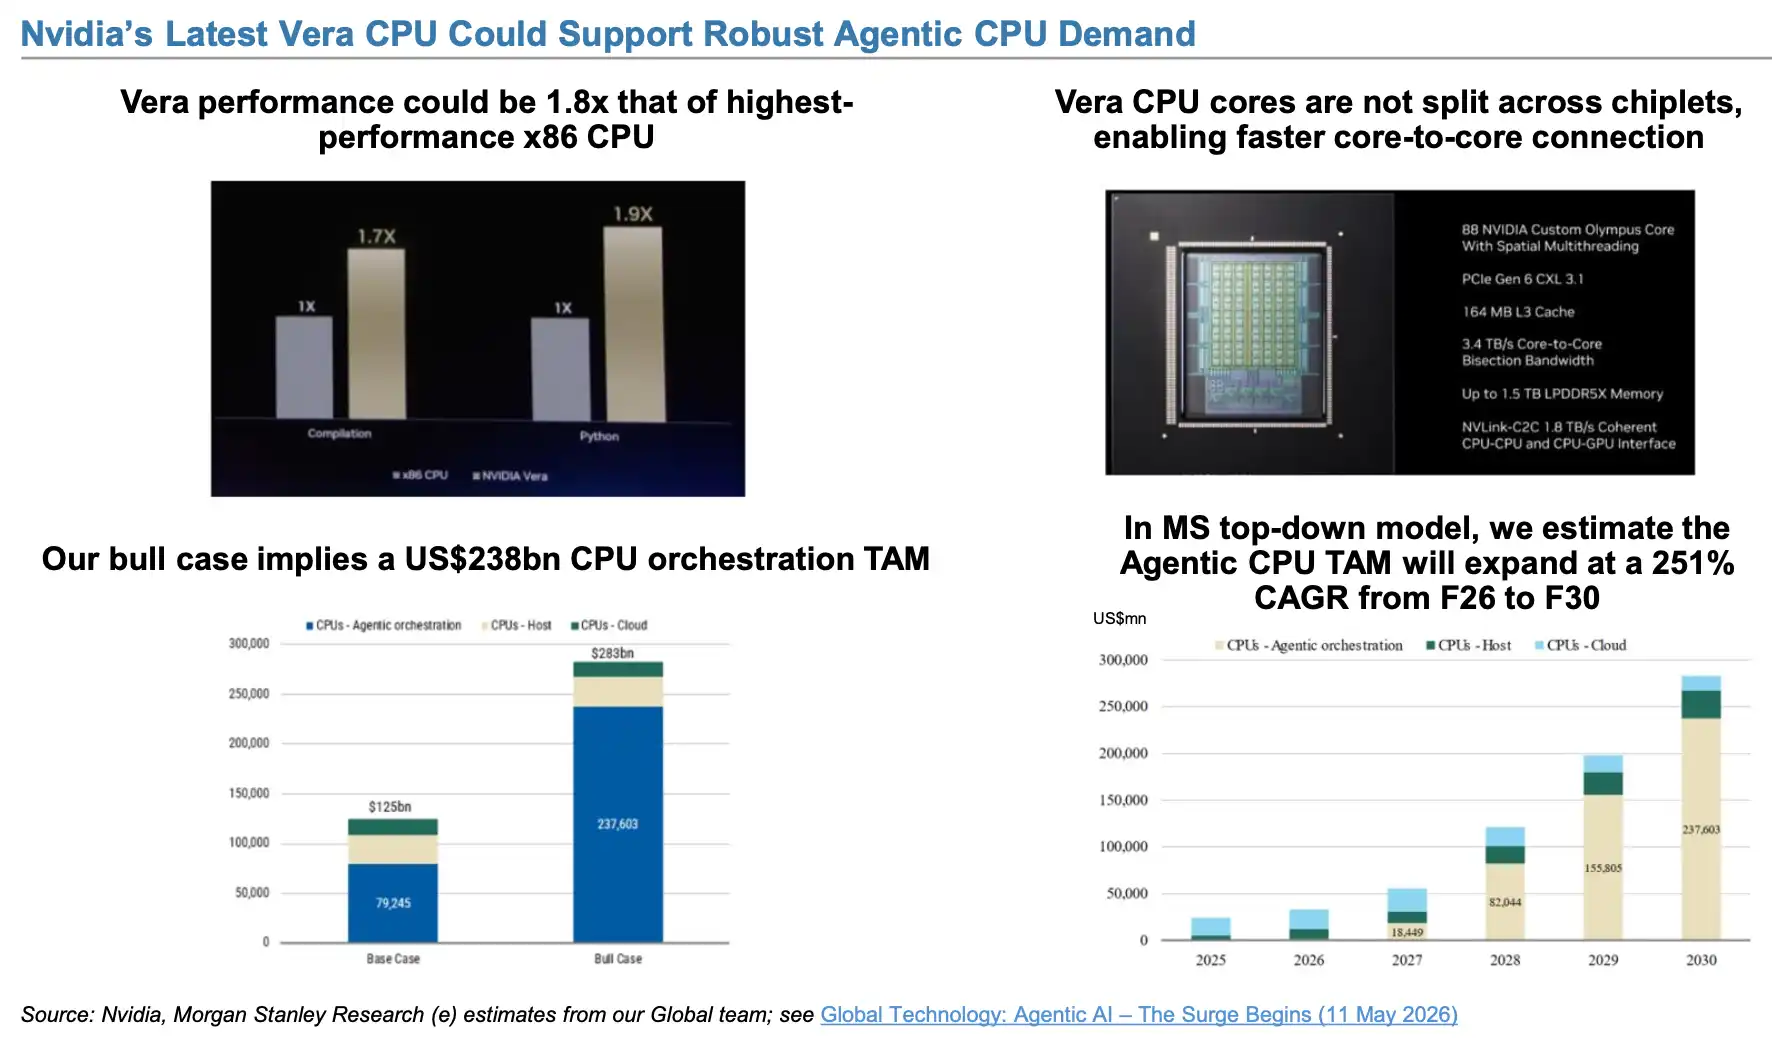
AI 半導體在台積電收入中的佔比持續提高,2026 年可能已經超過 30%。
背後的邏輯並不複雜。
AI 晶片不僅數量增加,而且單顆晶片本身也在不斷「變貴」。從 5nm 走向 3nm、2nm,從普通封裝走向 CoWoS 和 SoIC,再疊加更多 HBM,每一代 AI 加速器都在提高單顆晶片對應的晶圓、封裝和存儲價值量。
因此,即使未來伺服器數量增速逐漸放緩,單機半導體價值量仍然可能持續上升。這也是為什麼先進封裝的增速可以遠高於整體 Capex。
與此同時,AI 晶片的增長來源也開始從 NVIDIA 向定製 ASIC 擴散。
摩根士丹利認為,即使 NVIDIA 持續推出性能更強的 GPU,大型 CSP 仍然需要自己的定製晶片。Google 有 TPU,Amazon 有 Trainium,Meta 等公司也在推進自己的 ASIC 項目。
當一家雲廠商擁有足夠大的計算需求時,自研 ASIC 可以圍繞特定工作負載優化成本、性能和能效,同時降低對單一 GPU 供應商的依賴。
因此,未來的 AI 晶片市場不一定是「NVIDIA 增長結束以後誰來接棒」,而更可能是 GPU 繼續增長,同時 ASIC 成為第二條增長曲線。
摩根士丹利預計,Alchip 來自 AWS Trainium 的收入可能從 2026 年的約 18 億美元升至 2027 年的 28 億美元,並在 2028 年達到 80 億美元,屆時 Trainium 收入可能佔 Alchip 整體收入約 82%。
Google TPU 的預測更加激進。
報告預計,在其模型下,MediaTek 的 TPU 相關收入可能從 2027 年的 135 億美元升至 2028 年的 435 億美元,2029 年進一步達到 700 億美元;2028 年 TPU 收入可能已經佔到 MediaTek 總收入約 65%。
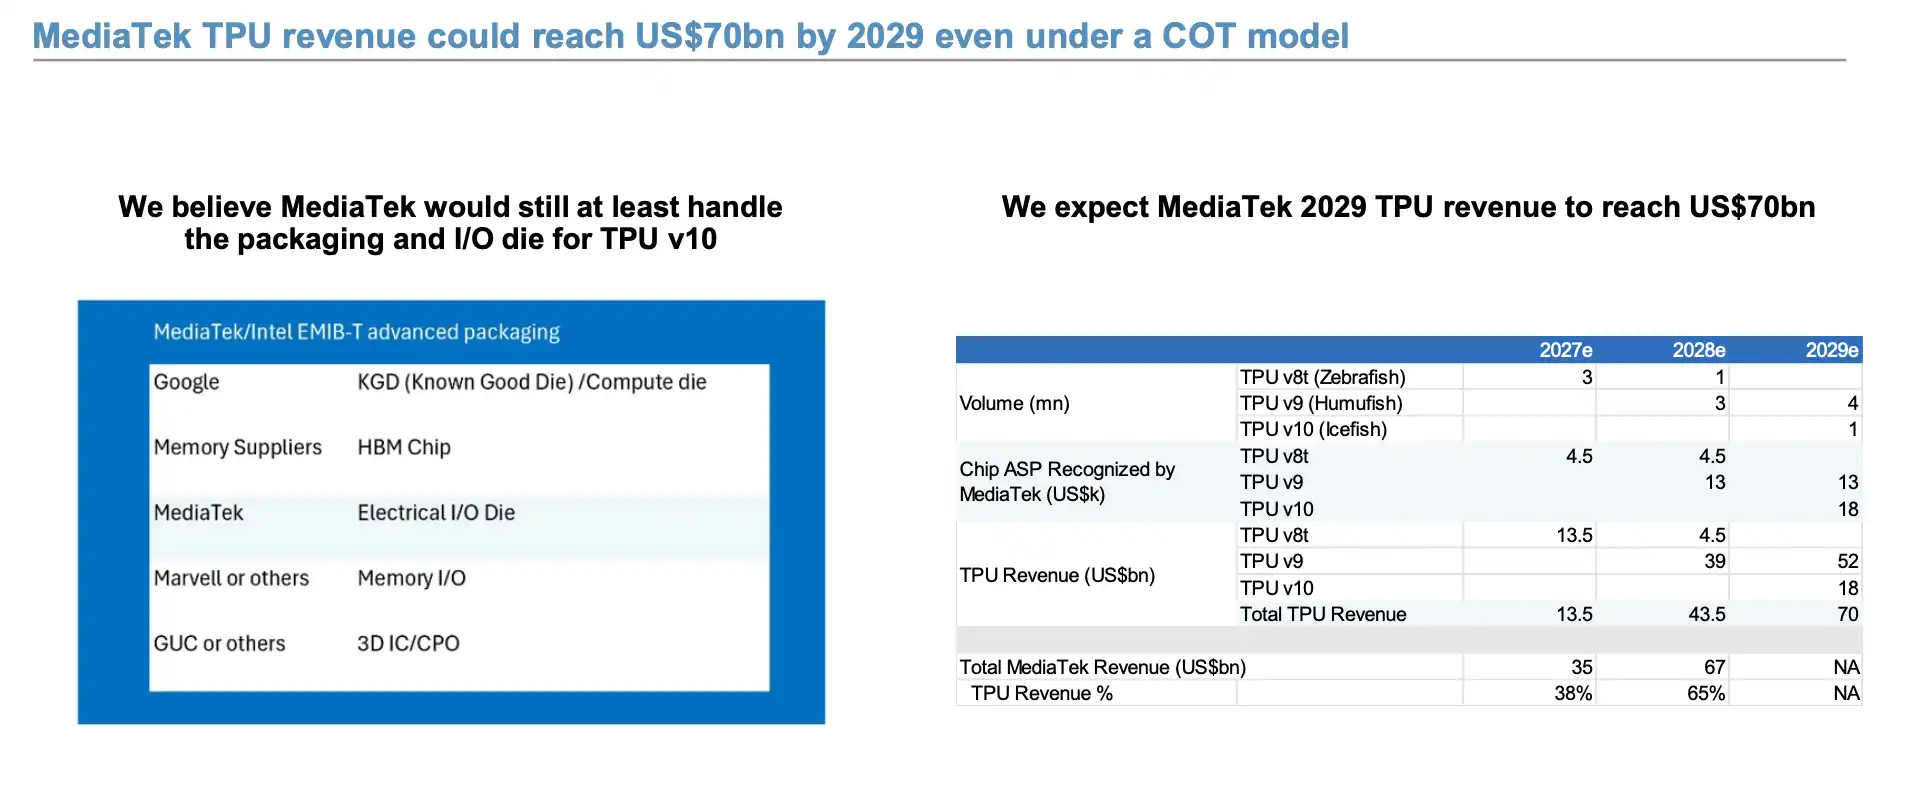
摩根士丹利預計 CSP 自研 ASIC 項目繼續增加,Google TPU 等定製芯片進入快速放量階段。
這些數字本身都是遠期模型,最終實現程度仍取決於芯片量產、良率、客戶採購以及雲廠商自身資本開支。但方向非常清楚:AI 產業鏈的增長正在從單純的 GPU 出貨,擴展到 ASIC、先進製程、先進封裝、ABF 載板和芯片測試。
報告甚至特別指出,Google TPU 未來進一步放量的潛力可能受到 ABF 載板供應限制。因此,判斷 AI 週期時,「GPU 賣了多少」仍然重要,但已經越來越不是全部。
中國 AI 需求起來了,但真正的瓶頸還是產能
中國市場則呈現出另一種變化。
過去討論國產 AI 芯片,市場主要關注「國產替代」。但摩根士丹利這次更強調需求創造。
報告認為,DeepSeek 展示了更低成本的 AI 推理能力,這可能進一步刺激推理需求;與此同時,中國本土晶圓製造供應鏈在 AI GPU 生產方面的能力也正在提高。
這意味着,中國 AI 芯片邏輯正在從單純的「進口替代」,逐漸變成:推理成本下降 → 應用增加 → 算力需求擴大 → 本土芯片需求增加。
因此,摩根士丹利在中國 AI 及半導體設備方向重點提到 Iluvatar、寒武紀、海光、北方華創和中微公司,中芯國際也被列入 AI 方向的 Overweight 組合。
但需求並不是當前最大的限制。報告在總結全球 AI 發展的幾大瓶頸時,把美國對應的問題概括為 Energy,而中國對應的是 Chip Capacity。也就是說,中國 AI 芯片最終能夠放出多少量,更多取決於先進製程、先進封裝和存儲能夠釋放多少有效產能。
存儲就是最典型的例子。
摩根士丹利預計,到 2028 年全球 DRAM 產能可能達到約 3374kwpm,其中長鑫存儲約 500kwpm,佔全球約 15%;2025 年至 2028 年,長鑫 bit shipment 預計實現約 40% 的複合增長率。
與此同時,長鑫也開始進入 HBM 市場。
報告預計,其 HBM TSV 產能可能從 2026 年的 20kwpm,升至 2027 年的 40kwpm 和 2028 年的 70kwpm。按照 bit shipment 計算,長鑫可能在 2026 年佔全球 HBM 市場約 3.8%,2027 年約 4.4%。
但這並沒有立即改變全球存儲緊張的格局。
即使把長鑫新增產能計算在內,摩根士丹利模型顯示,2026 年全球 DRAM 整體供需缺口仍可能達到 17%,2027 年約為 15%;HBM 市場也繼續處於供不應求狀態。
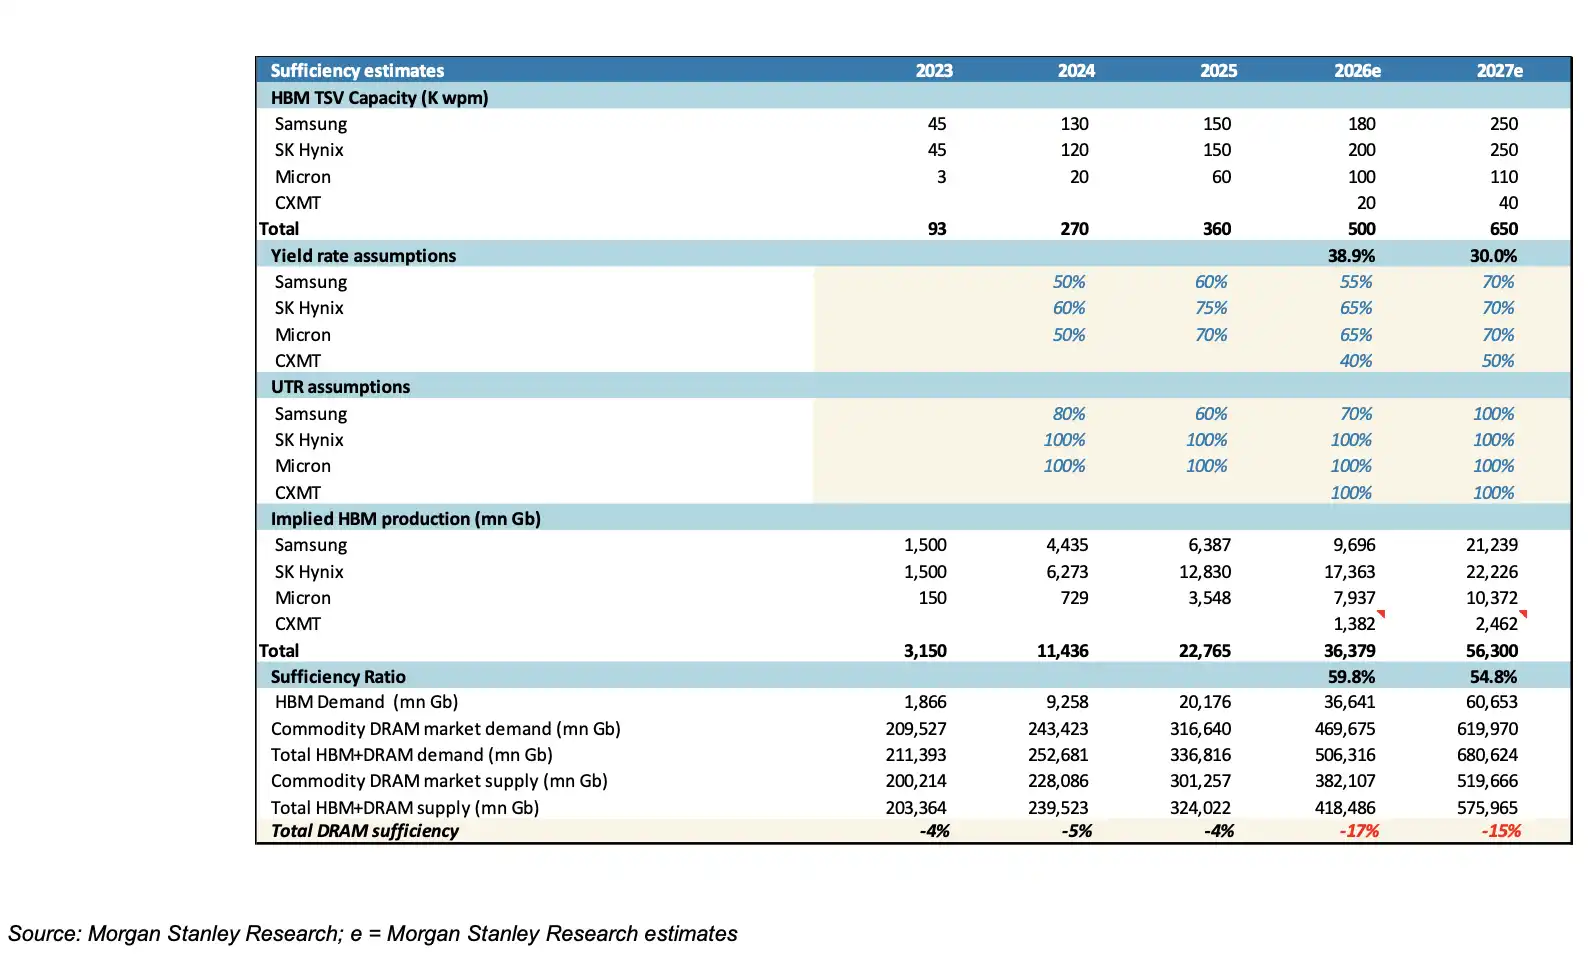
長鑫 DRAM 和 HBM 產能快速擴張,但摩根士丹利預計全球存儲供給仍難跟上 AI 需求增長。
這也是本輪存儲週期與過去最大的不同之一。
過去 DRAM 和 NAND 更接近典型的 PC、手機週期品:需求起來、價格上漲、廠商擴產,隨後供給過剩。但在 AI 伺服器中,HBM、伺服器 DRAM 和高性能存儲已經越來越接近一種基礎設施瓶頸資產。它們不再只是 GPU 旁邊的配套零部件,而開始直接決定一台 AI 伺服器能不能生產出來、整個算力集群能不能按計劃擴張。
最終來看,這份 61 頁研報真正想表達的,並不是簡單的「AI 還會繼續漲」。更準確的說法是:AI 半導體正在從依賴 CSP 資本開支高速增長的第一階段,進入依靠 AI 佔比提升和單機價值量提升的第二階段。
因此,未來判斷 AI 硬件週期是否真的接近拐點,只看 Meta、Google、Microsoft 和 Amazon 的 Capex 增速已經不夠。
更值得觀察的,是 AI Capex 佔比、CoWoS/EMIB 產能、HBM 供需、2nm 利用率,以及 Google TPU、AWS Trainium 等 ASIC 的實際出貨節奏。
如果未來 CSP 整體 Capex 增速下降,但這些指標依然保持高增長,那麼 AI 半導體的景氣度未必會跟著總 Capex 一起見頂。相反,只有當這些核心指標開始同時轉弱,才更接近 AI 半導體週期真正出現拐點的信號。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。