


Binance Research: KI-Handel verlagert sich von Halbleitern zu Software und Kapitalmärkten
 chaincatcher
Autor: Lim Kim Thye
Übersetzung: Wu Blockchain
Kernaussagen
· Mit sinkenden Kosten pro Kapazitätseinheit begünstigt das Wachstum der Token-Nutzung Hyperscaler, deren Infrastrukturgeschäft Margen von 33 % bis 38 % erzielt.
· Das Verhältnis von Investitionsausgaben zu operativem Cashflow steigt von 41 % im Jahr 2023 auf rund 105 % im Jahr 2026. Der konsolidierte freie Cashflow der betroffenen Unternehmen ist negativ geworden, und die Finanzierungslücke wird zunehmend durch Fremdkapital gedeckt.
· Die Marktlogik hat sich geändert: Investitionsausgaben, die sich nicht in tatsächliches Wachstum umwandeln lassen, werden bestraft, während Investitionen, die das KI-Umsatzwachstum vorantreiben, positiv honoriert werden.
· Die Marktkonzentration nimmt ab. Auch Binance-Anleger reduzieren ihre konzentrierte Allokation im Halbleitersektor und verlagern Mittel in Software und Kapitalmärkte.
Der Trend zur Token-Maximierung endete im zweiten Quartal, zwei Kurven laufen auseinander
Das zweite Quartal beendete die Annahme, dass ein höherer Token-Verbrauch direkt in Umsätze auf Modellebene übersetzt wird. Unternehmen erkannten, dass Token-Verbrauch und Produktivität nicht linear korrelieren, und streben daher nicht mehr blind nach maximaler Token-Nutzung. Gleichzeitig verbreiten sich KI-Agenten rasant, und der Markt achtet stärker auf die Effizienz der Token, die für eine einzelne Aufgabe benötigt werden. Der Fokus bei Frontier-Modellen verschiebt sich von Inferenz-Benchmarks hin zu Agentenprogrammierung, Speicherarchitekturen und kostengünstigerer, leichter Inferenz.
Bis Anfang September 2026 erreichte das wöchentliche Token-Volumen über OpenRouter 137 Billionen, etwa das 20-Fache des Jahresbeginns. Open-Weight-Modelle machen in der Produktionsumgebung dieser Plattform mehr als die Hälfte der Inferenz-Token aus, gegenüber einem Drittel in der letzten Studie, und die fünf Modelle mit dem höchsten Token-Verbrauch verwenden alle offene Gewichte. Diese Modelle erreichen etwa 90 % der Fähigkeiten geschlossener Modelle, kosten pro Aufruf jedoch nur etwa ein Sechstel. Stripe hat seinen GPU-Cluster auf ein Drittel reduziert und hält gleichzeitig 50 Millionen Aufrufe pro Tag, wodurch die Inferenzkosten um 73 % sanken.
Dadurch spalten sich die Vorteile des KI-Wachstums auf. Unternehmen wählen Modelle je nach Aufgabe; ein KI-Agent benötigt oft Tausende von Token für eine Aufgabe, und kostengünstige Open-Weight-Modelle sind der Schlüssel zur wirtschaftlichen Tragfähigkeit lang laufender Agenten. Mit sinkenden Kosten pro Kapazitätseinheit begünstigt das Token-Wachstum Hyperscaler mit Infrastrukturmargen von 33 % bis 38 %, während Unternehmen, die Modellfähigkeiten direkt verkaufen, diese schwerer in Umsatz umwandeln können. 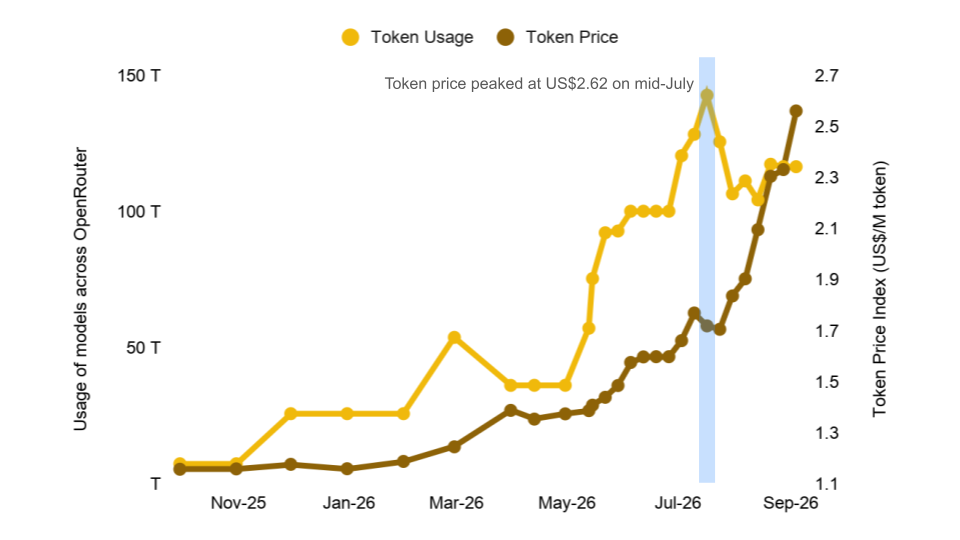
Abbildung 1: Token-Nutzung nähert sich 150 Billionen, der Token-Preisindex erreichte im Juli einen Höchststand von 2,62 USD
Investitionsausgaben übersteigen operativen Cashflow
Die von den fünf großen US-Cloud-Anbietern für 2026 vorgelegten Investitionsausgaben-Guidance belaufen sich insgesamt auf 725 bis 800 Milliarden USD, je nachdem, ob Finanzierungsleasing und Vorauszahlungen einbezogen werden.
Bemerkenswerter als die absoluten Beträge ist das Verhältnis von Investitionsausgaben zu operativem Cashflow. Bei diesen fünf Unternehmen stiegen die Investitionsausgaben von 41 % auf 105 % des operativen Cashflows im Jahr 2026. Das bedeutet, dass sie mehr für den Ausbau der Infrastrukturkapazität ausgeben, als ihr Kerngeschäft an Barmitteln erwirtschaftet.
Diese Veränderung schlägt sich rasch im freien Cashflow nieder. Alphabet verzeichnete in diesem Quartal einen negativen freien Cashflow von 5,9 Milliarden USD, der erste negative Wert seit dem Börsengang. Metas freier Cashflow sank von 8,5 Milliarden USD im Vorjahreszeitraum auf 784 Millionen USD. In den vergangenen zwölf Monaten lag Amazons freier Cashflow bei minus 7,6 Milliarden USD, und Oracle verbrauchte im Geschäftsjahr 2026 23,7 Milliarden USD an Barmitteln. Der konsolidierte freie Cashflow der fünf Unternehmen drehte von plus 246 Milliarden USD im Jahr 2024 auf rund minus 37 Milliarden USD im Jahr 2026 – die erste negative Wende in diesem Investitionszyklus.
Da die internen Barmittel die Investitionen nicht mehr decken können, wird externe Finanzierung zur Hauptquelle. Der Anteil der Fremdkapitalfinanzierung an den Investitionsausgaben der Hyperscaler stieg von 9 % im Geschäftsjahr 2024 auf 32 % in den zwölf Monaten bis Mitte 2026; die Gesamtverschuldung der fünf Unternehmen liegt bei rund 700 Milliarden USD.
Eine Beobachtung der Bank für Internationalen Zahlungsausgleich (BIZ) ist besonders bemerkenswert: Die Kreditspanne für KI-Privatkredite liegt bei etwa 6,2 Prozentpunkten und damit nahe an den Finanzierungsspreads von Nicht-KI-Kreditnehmern. Mit anderen Worten: Die Risiken, die der Aktienmarkt bereits eingepreist hat, sind in der Kreditmarktbewertung noch nicht vollständig reflektiert. 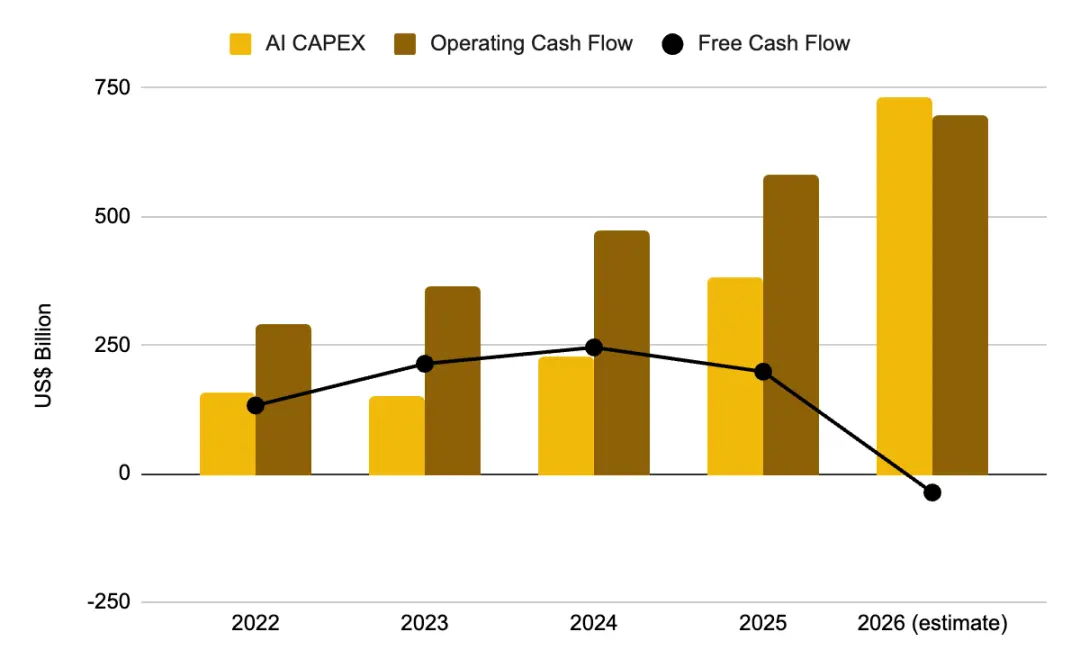
Abbildung 2: 2026 übersteigen die Investitionsausgaben den operativen Cashflow, der freie Cashflow wird negativ
Enorme Nachfragesignale, aber langer Monetarisierungszyklus
Drei Unternehmen zeigen denselben Trend.
· Der Umsatz von Google Cloud wuchs um 82 % auf 24,8 Milliarden USD, die operative Marge stieg von 20,7 % auf 35,6 %, und der Auftragsbestand erreichte 514 Milliarden USD. Google Cloud verarbeitet derzeit 22 Milliarden Token pro Minute, gegenüber 16 Milliarden im Vorquartal.
· Die verbleibenden Leistungsverpflichtungen (Remaining Performance Obligations, RPO) von Microsoft beliefen sich auf 678 Milliarden USD, ein Anstieg von 84 % gegenüber dem Vorjahr. Der Azure-Umsatz wuchs um 43 %, und Microsoft 365 Copilot überschritt 30 Millionen zahlende Nutzer.
· Die verbleibenden Leistungsverpflichtungen von Oracle erreichten 638 Milliarden USD, ein Anstieg von 363 % gegenüber dem Vorjahr. Allerdings zeigen die offengelegten Daten, dass nur etwa 12 % davon in den nächsten zwölf Monaten zu Umsatz werden und rund 20 % erst nach fünf Jahren realisiert werden.
Bei den Modellunternehmen liegt der annualisierte Umsatz von Anthropic bei etwa 47 Milliarden USD und der von OpenAI bei etwa 25 Milliarden USD. Beide Unternehmen sind derzeit defizitär und bereiten einen Börsengang vor. Goldman Sachs schätzt, dass der Token-Verbrauch bis 2030 auf das 24-fache des heutigen Niveaus steigen wird, aber bis dahin nur 12 % der Wissensarbeiter Agenten-KI nutzen werden.
Diese Zahlen sind in der Tat gewaltig, aber kurzfristig lässt sich nur sehr wenig davon in tatsächlichen Umsatz umwandeln, und genau diese zeitliche Verzögerung ist der Schlüssel für die weitere Analyse dieses Berichts. Die Auftragsbestände sind real, die Investitionsausgaben sind getätigt, aber Hyperscaler und Frontier-Modellunternehmen müssen die vertragliche Nachfrage schnell genug in gebuchte Umsätze umwandeln, um diese Investitionen zu rechtfertigen. Gleichzeitig müssen die zugrunde liegenden Vermögenswerte in der Regel innerhalb von vier bis sechs Jahren abgeschrieben werden. 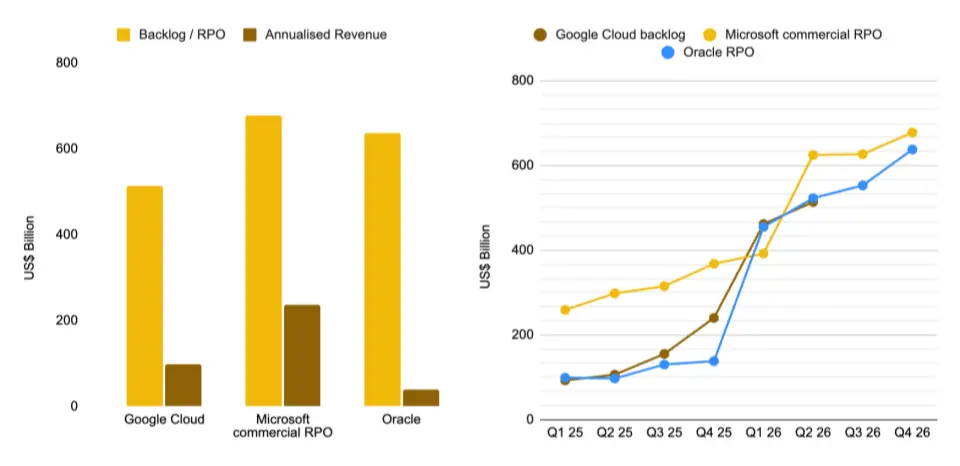
Abbildung 3: Auftragsbestände übersteigen den aktuellen Umsatz bei Weitem – Google Cloud 514 Milliarden USD, Oracle 638 Milliarden USD
Die Marktlogik hat sich umgekehrt
Anleger haben begonnen, diese Faktoren in die Preisbildung einzubeziehen, und die jüngste Berichtssaison spiegelt diese Veränderung deutlich wider.
Die Gesamtdaten allein reichen nicht aus, um diese Verschiebung vollständig abzubilden; die Entwicklung einzelner Aktien ist aussagekräftiger. Unter den Indexbestandteilen stiegen Unternehmen, die die Erwartungen beim Gewinn je Aktie übertrafen, im Durchschnitt um 0,6 %, verglichen mit 1,0 % im Fünfjahresdurchschnitt; Unternehmen mit enttäuschenden Ergebnissen fielen im Durchschnitt um 2,5 %, verglichen mit 3,0 % im Fünfjahresdurchschnitt. Die Gesamtreaktion des Marktes auf positive wie negative Nachrichten hat sich abgeschwächt, doch innerhalb des KI-Sektors zeigt sich eine deutliche Differenzierung.
Gemessen am ersten vollen Handelstag nach der Veröffentlichung ist die Differenzierung ausgeprägt. Der Umsatz von Alphabet wuchs um 24 % und das Cloud-Geschäft um 82 %, doch die Aktie fiel um 7,13 %, allein weil das Unternehmen seine Investitionsausgaben-Guidance anhob. Meta fiel um 7,95 %, weil der Gewinn je Aktie unter den Erwartungen lag, die Investitionsausgaben erneut erhöht wurden und der freie Cashflow auf 784 Millionen USD sank.
Auf der anderen Seite sind die Entwicklungen ebenso bemerkenswert. Microsofts Azure-Umsatz wuchs um 43 %, die verbleibenden Leistungsverpflichtungen wuchsen um 84 %, und das Unternehmen senkte die Investitionsausgaben für das Kalenderjahr 2026 leicht, was die Aktie um 15,51 % steigen ließ – der größte Tagesgewinn seit 2008.
Amazon steigerte die Investitionsausgaben auf 220 Milliarden USD, doch dank der Beschleunigung des AWS-Wachstums auf 37 % stieg die Aktie um 15,32 % und die Marktkapitalisierung überschritt 3 Billionen USD. Nvidia legte um 8,74 % zu. Palantir, das seine Infrastruktur nahezu ohne Kapitalinvestitionen erweitern kann, stieg um 29,45 %.
Die vom Markt angelegten Kriterien sind inzwischen eindeutig: Investitionsausgaben sind eine Belastung, sofern nicht nachgewiesen wird, dass sie sich in Wachstum umsetzen. Genau deshalb wurde Alphabet trotz erhöhter Investitionsausgaben bestraft, während Amazon positiv honoriert wurde. 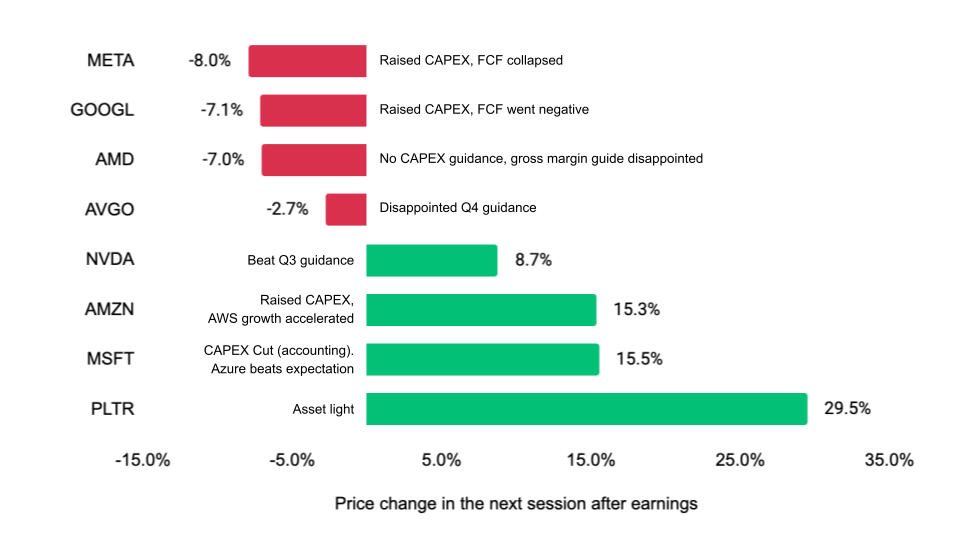
Abbildung 4: Gleiche Erhöhung der Investitionsausgaben, völlig entgegengesetzte Ergebnisse – Alphabet fällt um 7,1 %, Amazon steigt um 15,3 %
Die Marktlinie 2026 ist Diffusion, nicht weitere Konzentration
Die Marktkonzentration hat ihren Höhepunkt erreicht und nimmt ab. Das Gewicht der „Glorreichen Sieben“ im S&P 500 sank von rund 35,3 % im Oktober 2025 auf 33,2 % im September 2026. Bis August stieg der S&P 500 seit Jahresbeginn um 12,28 %, der Nasdaq Composite um 13,46 % und der Russell 2000 Small-Cap-Index um 19,12 %.
Besonders bemerkenswert ist die Entwicklung der Small Caps. Dies deutet darauf hin, dass sich der KI-Handel auf indirekt profitierende Sektoren wie Industrie und Versorger ausweitet, statt sich weiter auf sehr große Softwareunternehmen zu konzentrieren. Der gleichgewichtete Index übertraf den nach Marktkapitalisierung gewichteten Index um rund 3,6 Prozentpunkte, was zeigt, dass nach der Realisierung der am leichtesten zugänglichen Gewinne Kapital in volatilere Sekundärprofiteure fließt.
Allerdings begrenzt die aktuelle Bewertung den Spielraum für eine Fortsetzung dieser Rotation. Das Forward-KGV des S&P 500 liegt bei etwa 19,6, leicht unter dem Fünfjahresdurchschnitt von 19,9, aber über dem Zehnjahresdurchschnitt von 19,0. Auch das Zinsumfeld bietet keine Unterstützung: Der effektive Leitzins liegt bei 3,63 %, die Rendite zehnjähriger US-Staatsanleihen bei 4,77 %.
Daher ist die aktuelle Schlussfolgerung das Gegenteil des Vorjahres: Die Marktrally 2026 weitet sich auf mehr Sektoren und Unternehmen unterschiedlicher Größe aus, und die Übergewichtung von KI-Führern in passiven Portfolios nimmt ab, statt weiter zuzunehmen. 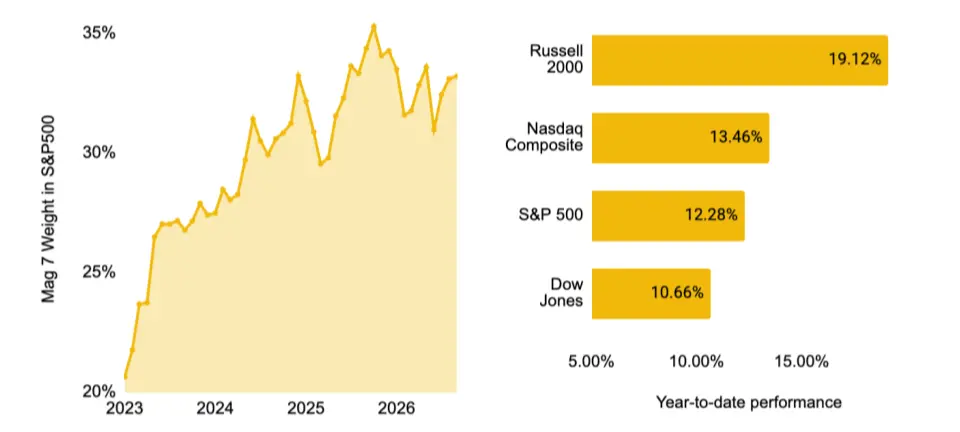
Abbildung 5: Das Gewicht der „Glorreichen Sieben“ fällt vom Höchststand zurück, der Russell 2000 führt mit 19,12 % seit Jahresbeginn
Auch Binance-Anleger diversifizieren, starten aber von einer konzentrierteren Basis
Ein Vergleich der Daten von Ende Juni 2026 mit dem 4. September zeigt, dass die Anpassungsrichtung des S&P 500 weitgehend mit den Beständen der Binance-Nutzer übereinstimmt. Das Gewicht des Halbleitersektors im S&P 500 sank von 18,8 % auf 14,8 %, das des Technologie-Hardware-Sektors von 6,8 % auf 6,2 %; bei Binance-Anlegern war die Anpassung stärker, ihr Anteil an Technologie-Hardware fiel von 15,92 % auf 7,94 %.
Im gleichen Zeitraum stiegen die Gewichte fast aller anderen Sektoren im S&P 500 leicht an, was darauf hindeutet, dass die Mittel nicht in ein anderes einzelnes Thema flossen, sondern sich von zuvor hochkonzentrierten Bereichen auf mehrere Sektoren verteilten. Binance-Anleger reduzierten weiterhin Luft- und Raumfahrt und Verteidigung, interaktive Medien und Dienstleistungen sowie Industrieaktien und erhöhten gleichzeitig ihre Positionen in Kapitalmärkten, Software und allgemeinem Einzelhandel.
Es gibt drei wesentliche Unterschiede zwischen Binance-Anlegern und dem Referenzindex: Der Halbleiteranteil liegt mit 42,08 % deutlich über dem Anteil im S&P 500; die Allokation im Kapitalmarktsektor spiegelt ihre kryptobezogenen Präferenzen wider; und die Bestandskonzentration ist höher – die zehn größten Sektoren machen rund 92 % ihrer Aktienallokation aus, während die zehn größten Sektoren im S&P 500 zusammen etwa 53 % wiegen. 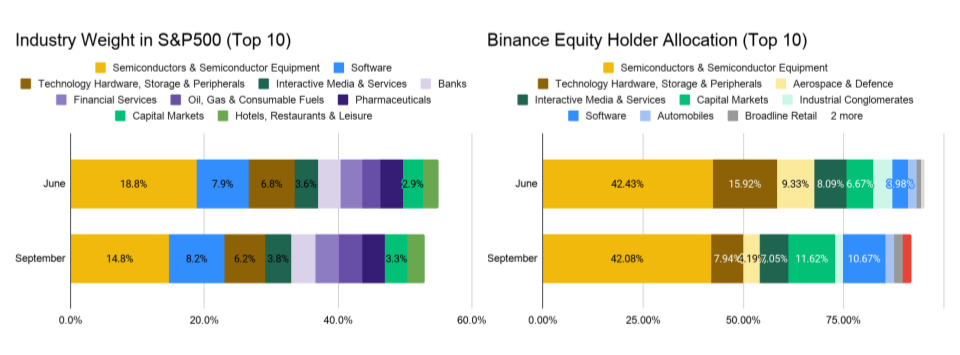
Abbildung 6: Von Juni bis September sank das Halbleitergewicht sowohl im S&P 500 als auch in den Beständen der Binance-Nutzer
Monatliche Kapitalflüsse spiegeln die Sektorrotation in Echtzeit wider
Die monatlichen Netto-Kapitalflüsse bestätigen weiter den Diffusionstrend und zeigen deutlich, wie Anleger ihre Positionen Monat für Monat anpassen.
Im Juli positionierten sich Anleger weiterhin rund um das KI-Thema und blieben vor der Berichtssaison optimistisch. Die meisten Anleger kauften während der Marktkorrektur Ende Juli; der Halbleitersektor absorbierte den Großteil der Nettozuflüsse, und auch der Kapitalmarktsektor erhielt erhebliche Mittel.
Im August wurden die Anleger vorsichtiger. Sie nahmen Gewinne bei Kapitalmarktaktien mit, während sie Halbleiter weiter aufstockten, allerdings deutlich langsamer. Gleichzeitig floss viel Kapital in den Softwaresektor, und die gesamten Nettozuflüsse des Monats sanken auf etwa die Hälfte des Niveaus vom Juli.
Seit September verzeichnet der Halbleitersektor erstmals monatliche Nettoabflüsse, da steigende Langfristzinsen risikobehaftete Anlagen belasten. Zu beachten ist jedoch, dass die Daten bislang nur die erste Septemberwoche abdecken und die anstehende Leitzinsentscheidung der Federal Reserve diesen Trend rasch umkehren könnte.
Die Betrachtung der drei Monate zusammen zeigt, dass die Portfolios zu Quartalsbeginn noch stark auf KI-Hardware konzentriert waren und sich danach allmählich auf Software, Kapitalmärkte und andere sekundär profitierende Sektoren ausweiteten. Dies entspricht der im Referenzindex beobachteten Sektorrotation, stammt jedoch von einer anderen Anlegergruppe und erfolgt schneller. 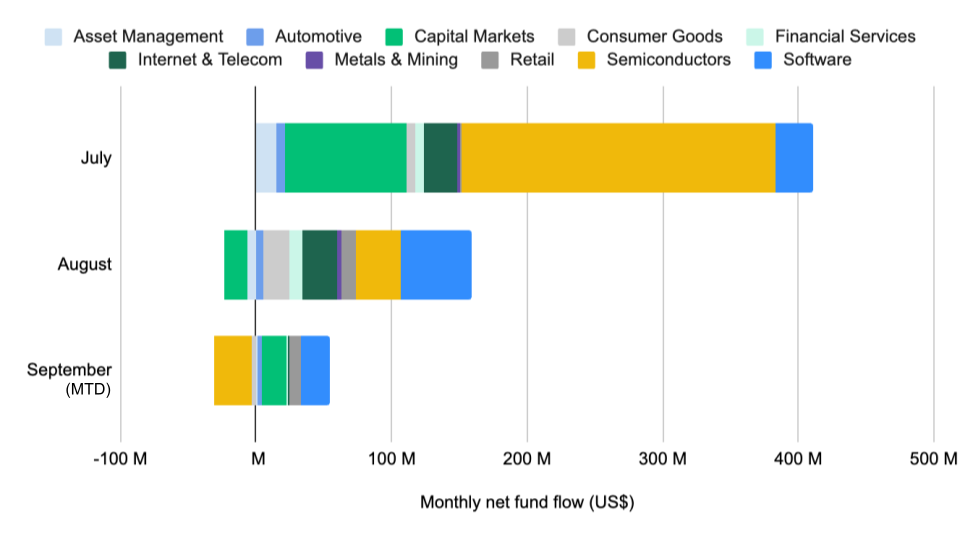
Abbildung 7: Von Juli bis September fließt Kapital aus dem Halbleitersektor in den Softwaresektor
Handelsvolumen und Anlegerbestände stimmen stark überein
Die Handelsaktivität deckt sich eng mit der Vermögensallokation der Anleger. Die zehn Sektoren mit dem höchsten Handelsvolumen entsprechen im Wesentlichen den Hauptpositionen der Binance-Anleger. Dies deutet darauf hin, dass Anleger eher bestehende Positionen kontinuierlich auf- und ausbauen, statt kurzfristig zwischen unverbundenen Themen zu rotieren.
Im September führte der Halbleitersektor mit einem Anteil am Handelsvolumen von 33,84 %, gefolgt von Kapitalmärkten mit 16,71 % und Software mit 13,67 %. Zusammen machen diese drei rund 64 % des Handelsvolumens der zehn größten Sektoren aus. Der Technologie-Hardware-Sektor folgt mit 10,42 %, was mit dem zuvor beschriebenen Abbau dieses Sektors durch die Anleger übereinstimmt.
Die Konzentration von Beständen und Handel auf dieselben Sektoren ist ein wichtiges Signal bei der Interpretation von Kapitalflüssen. Wenn sich das Handelsvolumen auf Sektoren konzentriert, die Anleger aufstocken, deuten die entsprechenden Kapitalbewegungen eher auf eine klare Allokationsabsicht hin als auf rein kurzfristigen Umschlag.
Pre-IPO-Perpetuals können das Kontrahentenrisiko direkt bepreisen
Die Pre-IPO-Perpetuals von Binance ermöglichen es Anlegern, Positionen auf die Bewertung privater Unternehmen aufzubauen, die auf anderen großen Plattformen nicht verfügbar sind. Nachdem Anthropic ein Quartalsumsatzwachstum von über 100 % und einen kleinen operativen Gewinn meldete, stieg der Kontraktpreis im August um rund 35 %; nach der Veröffentlichung des neuesten Frontier-Modells Astra durch OpenAI stieg der Kontraktpreis Anfang September um rund 23 % und spiegelte damit die unmittelbare Markteinschätzung der Modellveröffentlichung wider.
Diese beiden Modellunternehmen tragen einen erheblichen Teil der KI-Umsätze der Hyperscaler bei. Wells Fargo schätzt, dass mehr als 70 % des KI-Umsatzes von Microsoft von diesen beiden Unternehmen stammen; Barclays schätzt, dass sie rund 73 % des KI-Umsatzes von Amazon beisteuern; UBS erwartet, dass ihr Anteil am Gesamtumsatz von Google Cloud von 28 % im Jahr 2026 auf über 48 % im Jahr 2027 steigen wird. Der 300-Milliarden-USD-Vertrag von OpenAI mit Oracle macht zudem etwa die Hälfte des Auftragsbestands von Oracle in Höhe von 638 Milliarden USD aus.
Die tatsächliche Kundenkonzentration liegt daher über dem, was die aggregierten Investitionsausgaben-Daten zeigen; die Umsätze konzentrieren sich stark auf diese beiden noch nicht börsennotierten Kontrahenten. Sollte einer von ihnen deutlich langsamer wachsen, würde sich dies von den KI-Umsätzen der Hyperscaler auf den Auftragsbestand von Oracle und weiter auf verbriefte Produkte übertragen, die von Anbietern unterstützt werden und die Finanzierung der zugrunde liegenden Infrastruktur ermöglichen. Derzeit gehören Pre-IPO-Perpetuals zu den wenigen Instrumenten, mit denen sich dieses spezifische Risiko direkt hedgen lässt. 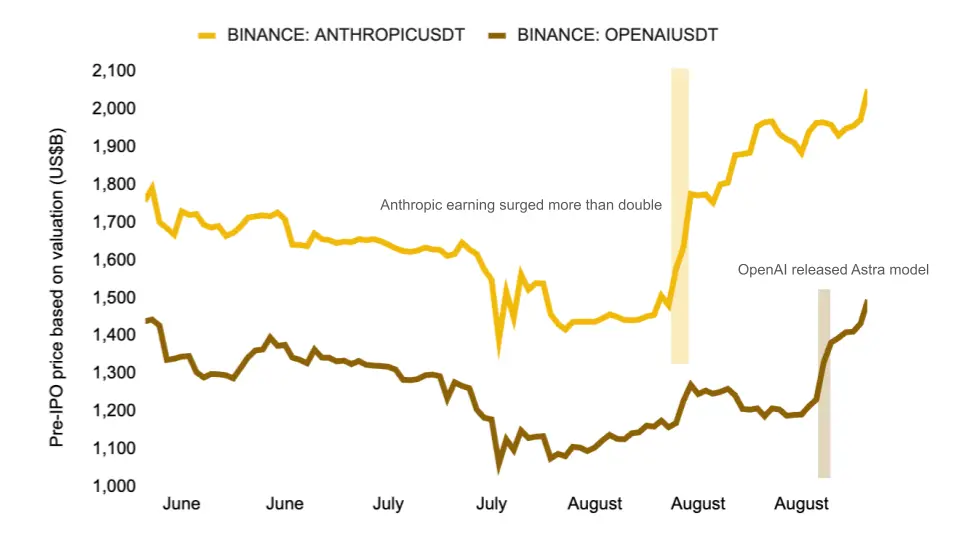
Abbildung 8: Nach den Ergebnissen von Anthropic und dem Start von Astra durch OpenAI wurden die Pre-IPO-Kontraktpreise neu bewertet
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.