


Anleihekönig Gundlach warnt: Wenn die Fed stillhält, werden die langfristigen Zinsen deutlich steigen
 chaincatcher
Autor: Dong Jing
„Anleihekönig“ Jeffrey Gundlach hat am Vorabend der Zinsentscheidung der Fed drei große Warnungen ausgesprochen: Wenn die Fed die Zinsen nicht anhebt, werden die langfristigen Zinsen in die Höhe schnellen; die Inflationsentwicklung ähnelt auf unheimliche Weise den 1970er-Jahren; die Spreads von KI-Anleihen haben sich fast verdoppelt, und die Bewertungen am US-Aktienmarkt sind so hoch „wie eine Hotel-Minibar – es gibt keine Schnäppchen“.
Am Vorabend der Fed-Entscheidung am kommenden Mittwoch (dem Tag der FOMC-Sitzung) hat Jeffrey Gundlach, CEO und Chief Investment Officer von DoubleLine Capital, in der neuesten Folge der Live-Sendung „Gundlach Unlocked“ systematisch das aktuelle makroökonomische Umfeld skizziert und eine Reihe von Warnungen zu Zinsen, Inflation, Kreditmärkten, der Konzentration am US-Aktienmarkt und der Entwicklung des Dollars ausgesprochen.
Gundlach äußerte in der Sendung, dass er eine Zinserhöhung der Fed in der kommenden Woche für zweifelhaft halte, obwohl der Markt eine Wahrscheinlichkeit von etwa 60 % für eine Zinserhöhung einpreise. Er sagte deutlich: „Ich wäre nicht überrascht, wenn die Fed nächste Woche die Zinsen nicht anhebt. Sollte das der Fall sein, erwarte ich, dass die langfristigen Zinsen danach ziemlich deutlich steigen werden.“ Wenn die Fed dagegen tatsächlich die Zinsen anhebe, dürfte der Anleihemarkt den Status quo beibehalten.
Diese Einschätzung basiert auf seiner tiefen Besorgnis über die aktuelle Inflationslage sowie seiner anhaltenden Wachsamkeit gegenüber der fiskalischen Entwicklung der USA. Anhand zahlreicher Daten wies er darauf hin, dass sich der Markt für US-Staatsanleihen, die Bewertungen am US-Aktienmarkt und der boomende Markt für KI-Unternehmensanleihen angesichts der hartnäckig hohen Inflation und des außer Kontrolle geratenen US-Haushaltsdefizits an einem historisch äußerst fragilen Punkt befinden.
Wenn die Fed „stillhält“, drohen den langfristigen Zinsen massive Auswirkungen
Mit Blick auf die FOMC-Sitzung in der kommenden Woche ist Gundlach der Ansicht, dass die Fed erneut von der Zinspreisbildung am Anleihemarkt abgekoppelt ist. Er wies darauf hin, dass der Markt am kurzen Ende der Zinskurve derzeit eine Wahrscheinlichkeit von etwa 60 % für eine Zinserhöhung der Fed einpreist, er dies jedoch mit Vorsicht betrachte.
„Ich wäre nicht überrascht, wenn die Fed nächste Woche die Zinsen nicht anhebt. Sollte das aber der Fall sein, erwarte ich, dass die langfristigen Zinsen nach der Fed-Sitzung ziemlich deutlich steigen werden. Wenn sie die Zinsen tatsächlich anheben, dürfte der Anleihemarkt auf dem aktuellen Niveau bleiben“, sagte Gundlach.
Er präsentierte sein selbst entwickeltes Benchmark-Modell für die Rendite 10-jähriger US-Staatsanleihen (basierend auf der Rendite 10-jähriger deutscher Staatsanleihen und dem 7-Jahres-Durchschnitt des nominalen US-BIP). Die Daten zeigen, dass das Modell derzeit eine Rendite 10-jähriger US-Staatsanleihen von etwa 4,71 % anzeigt, während der tatsächliche Wert bei 4,78 % liegt – die Rendite befindet sich also in einem angemessenen Bereich. Er betonte jedoch, dass der Markt nach dem massiven Zinsanstieg von 500 Basispunkten keine echte Erholung gezeigt habe: „Der Weg des geringsten Widerstands führt wahrscheinlich weiter nach oben.“
Die Inflation ist nicht verschwunden, die CPI-Entwicklung ähnelt den 1970er-Jahren „auf verblüffende Weise“
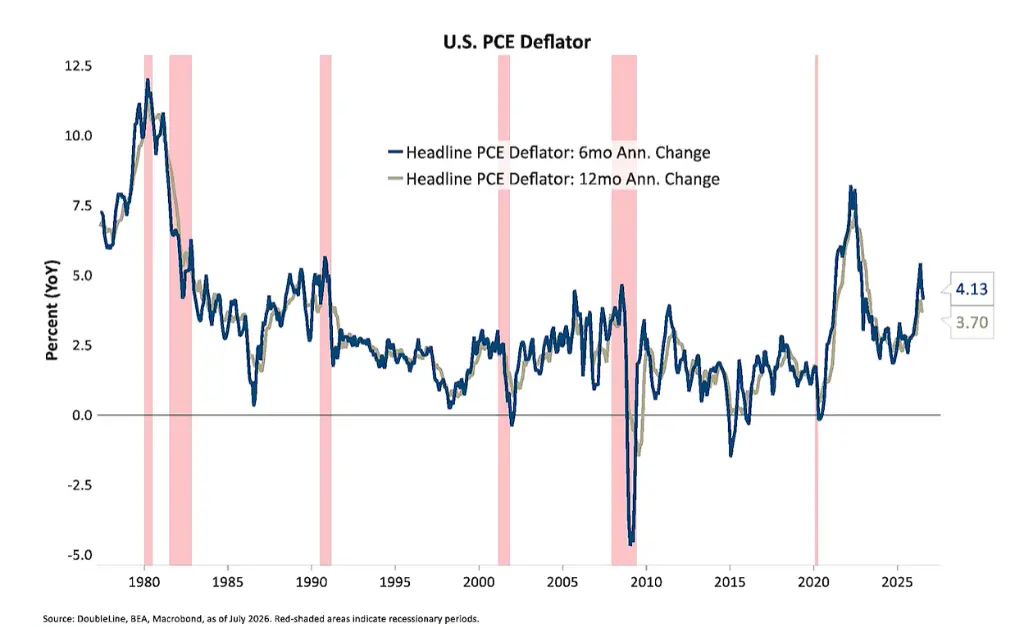
Den Marktoptimismus über eine Abkühlung der Inflation kritisierte Gundlach gnadenlos. Er wies darauf hin, dass die auf das Jahr hochgerechneten 6-Monats-Wachstumsraten sowohl der Kern-PCE- als auch der Gesamt-PCE-Inflation über den auf das Jahr hochgerechneten 12-Monats-Wachstumsraten lägen: „Die Inflation hat sich nicht wirklich verbessert, und das 2-%-Ziel ist noch weit entfernt.“
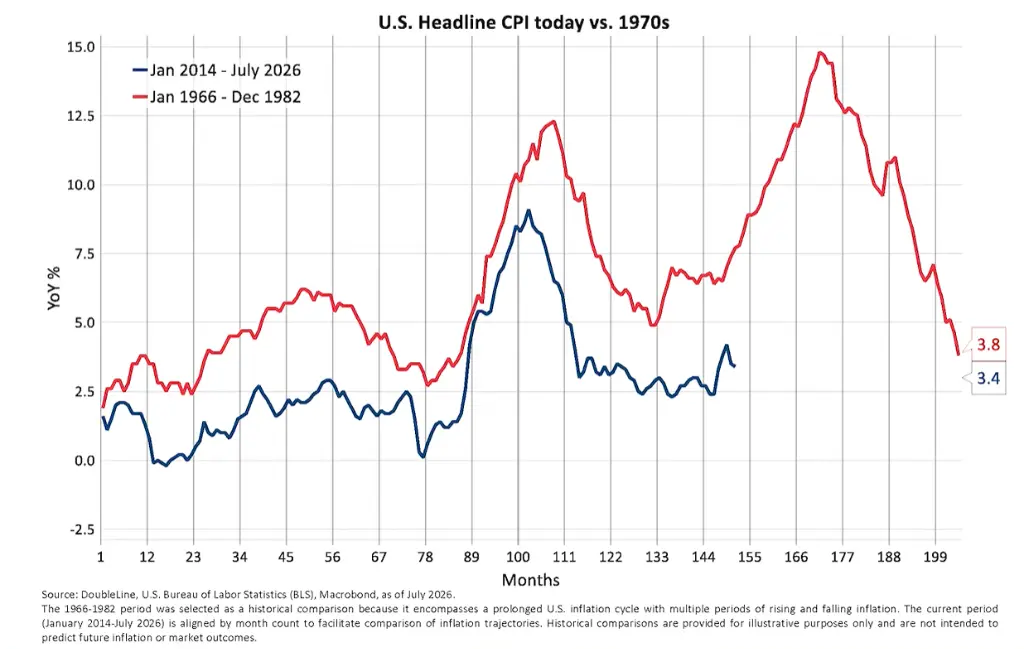
Noch besorgniserregender ist die Wiederholung der Geschichte. Gundlach verglich anhand überlagerter Diagramme die Inflationsentwicklung seit 2014 mit dem Inflationsanstieg von den 1960er- bis in die frühen 1980er-Jahre und warnte:
„Die aktuelle Entwicklung ähnelt auf verblüffende Weise der Inflationskatastrophe vor und während der Amtszeit von Volcker (dem ehemaligen Fed-Vorsitzenden). Es wird sehr interessant sein zu beobachten, ob wir den Verlauf dieser Inflationskatastrophe weiter nachzeichnen.“
Beim Data-Mining betonte Gundlach, dass er den unbereinigten, nicht saisonbereinigten Indikatoren – den Export- und Importpreisindizes – die größte Bedeutung beimesse. Derzeit steigen die US-Exportpreise im Jahresvergleich um 8,25 % und die Importpreise um 5,95 %.
„Wenn man beide mittelt, liegt die tatsächliche Inflationsrate auf Basis dieses reinsten Inflationsindikators bei etwa 7 %.“ Da sich Brent-Rohöl der Marke von 100 US-Dollar pro Barrel nähert und die globalen Ölvorräte auf einem historischen Tiefstand sind, ist er der Ansicht, dass die Bodenbildung beim Ölpreis die Inflation hartnäckiger machen wird, als die Fed es sich wünscht.
Darüber hinaus führte er mehrere Signale für Inflationsdruck an:
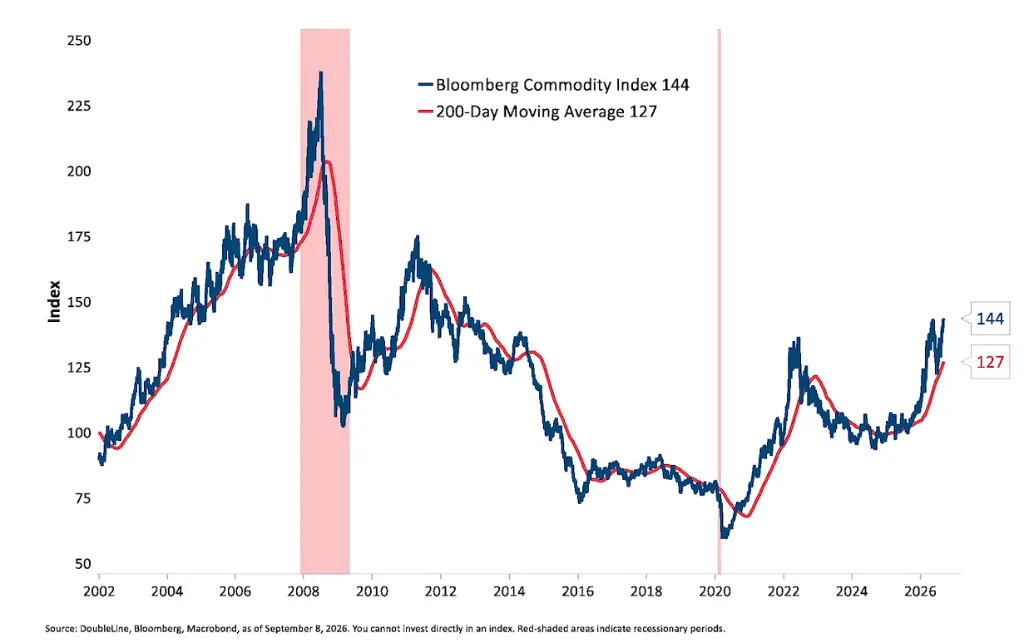
Der Bloomberg Commodity Index ist seit dem Kriegsausbruch Ende Februar dieses Jahres um 34 % gestiegen, hat zuletzt von seinem 200-Tage-Durchschnitt aus nach oben gedreht und nähert sich einem 10-Jahres-Hoch;
Die Strompreise für Haushalte sind von etwa 12,5 Cent pro Kilowattstunde vor acht Jahren auf 18 Cent gestiegen – ein Anstieg von über 50 % ohne jegliche Anzeichen einer Verlangsamung;
Brent-Rohöl nähert sich 100 US-Dollar pro Barrel;
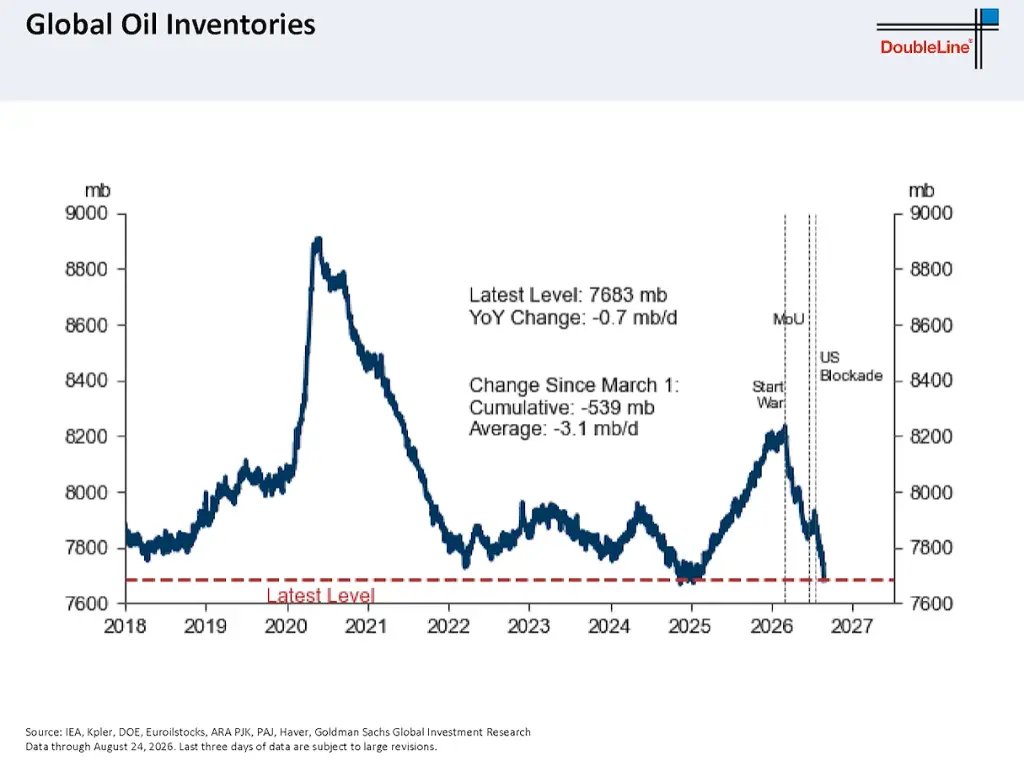
Die strategischen Erdölreserven sind von ihrem Höchststand von 750 Millionen Barrel auf 287 Millionen Barrel gesunken – ein Rückgang von über 50 % und der niedrigste Stand seit dem Aufbau der Reserven; auch die globalen Ölvorräte befinden sich auf dem niedrigsten Stand seit 2018 – „das wird dem Ölpreis weiterhin eine Bodenunterstützung bieten und die Inflation hartnäckiger machen, als die Fed es sich wünscht.“
Vorsicht vor Sekundärrisiken: Die Spreads von KI-Unternehmensanleihen weiten sich drastisch aus
Am Markt für Unternehmensanleihen hat Gundlach eine vom Markt übersehene, schwerwiegende Divergenz ausgemacht: KI-bezogene Unternehmensanleihen stehen unter erheblichem Verkaufsdruck.
Die Daten zeigen, dass sich die Spreads von Investment-Grade-Anleihen im KI-Bereich von 50 Basispunkten auf etwa 125 Basispunkte ausgeweitet haben – ein Anstieg um 75 Basispunkte –, obwohl sich die Spreads am gesamten Investment-Grade-Markt kaum verändert haben. Im Hochzinssegment (Junk Bonds) sind die KI-bezogenen Spreads sogar noch drastischer von etwa 180 Basispunkten auf etwa 325 Basispunkte gestiegen.
„Das ist die große Divergenz, auf die wir wirklich achten sollten“, sagte Gundlach. „Angesichts der erstaunlichen Nachfrage nach KI und damit verbundenen Geschäften wird dies zweifellos weiteren Druck auf die Spreads im KI-Bereich ausüben … Der Markt hat offensichtlich Schwierigkeiten, ein so gewaltiges Angebot zu absorbieren, und das Angebot an Anleihen aus dem KI-Bereich wird weiterhin lawinenartig hereinbrechen.“
Die Bewertungen am US-Aktienmarkt nähern sich Extremen: „Ein extrem konzentrierter Markt bedeutet extreme Gefahr“
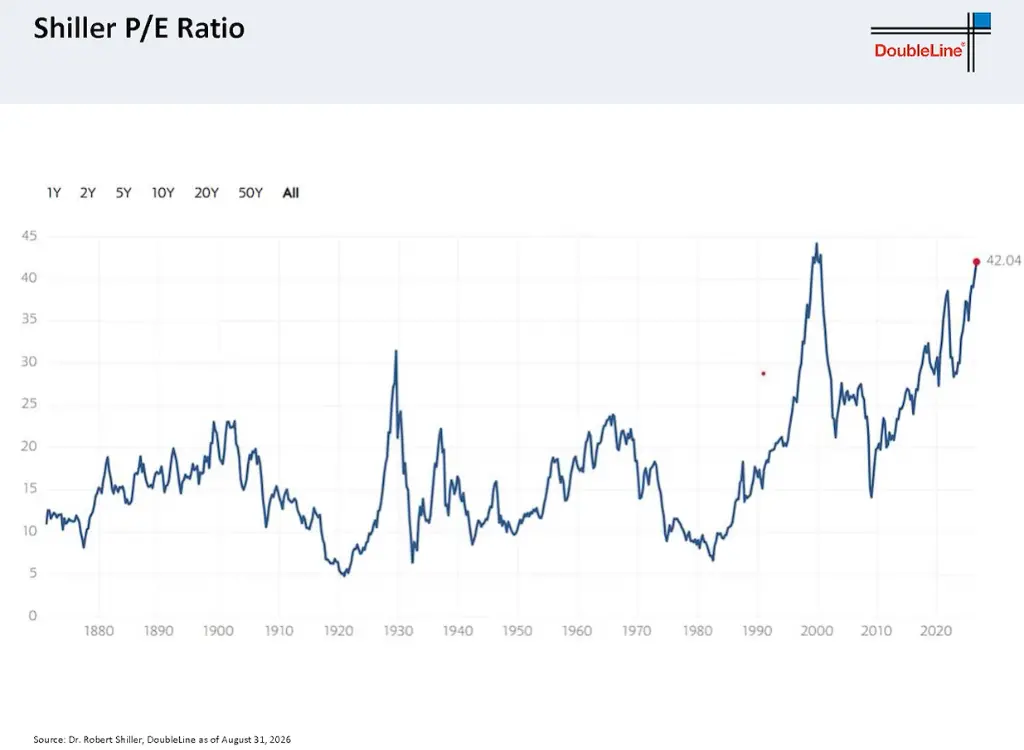
Für den Aktienmarkt gab Gundlach seine schärfste pessimistische Warnung ab. Er wies darauf hin, dass das Shiller-KGV des S&P 500 derzeit bei 42 liege – ein Wert, der sogar über dem Niveau der Blase vor dem Börsencrash von 1929 liege.
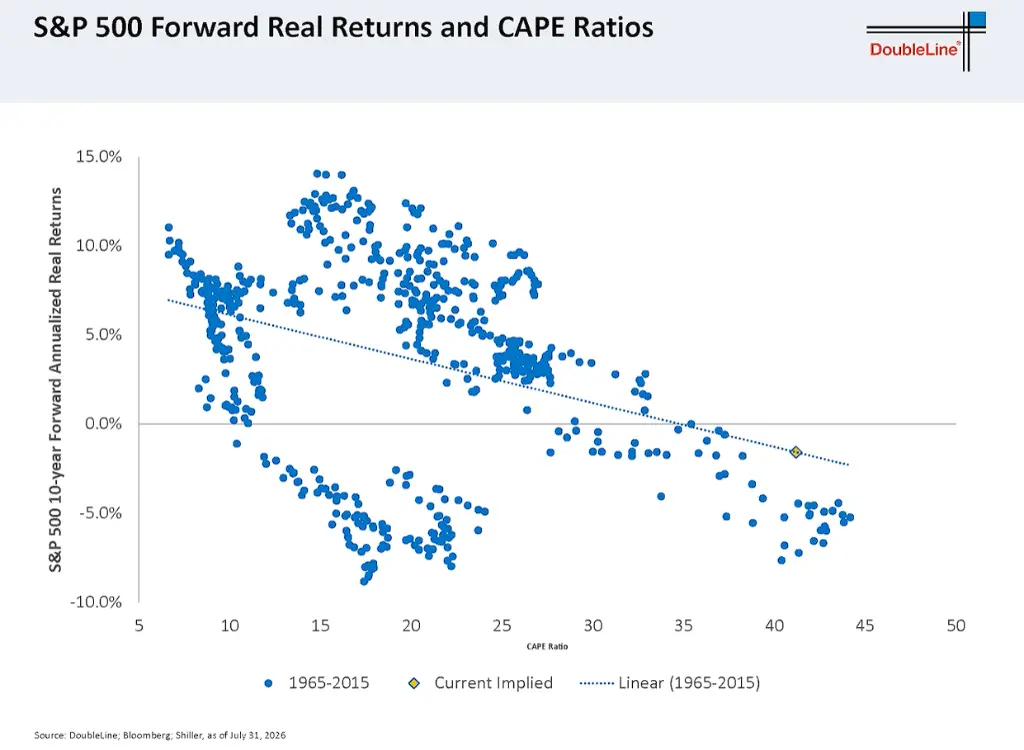
„Auf diesem KGV-Niveau waren die realen Renditen der nächsten zehn Jahre noch nie positiv. Tatsächlich kam es häufig zu deutlich negativen realen Renditen von minus 5 % bis minus 9 % pro Jahr. Wer auf diesem Shiller-KGV-Niveau breit in den marktkapitalisierungsgewichteten S&P-Index investiert, muss daher mit erheblichen realen Verlusten rechnen.“
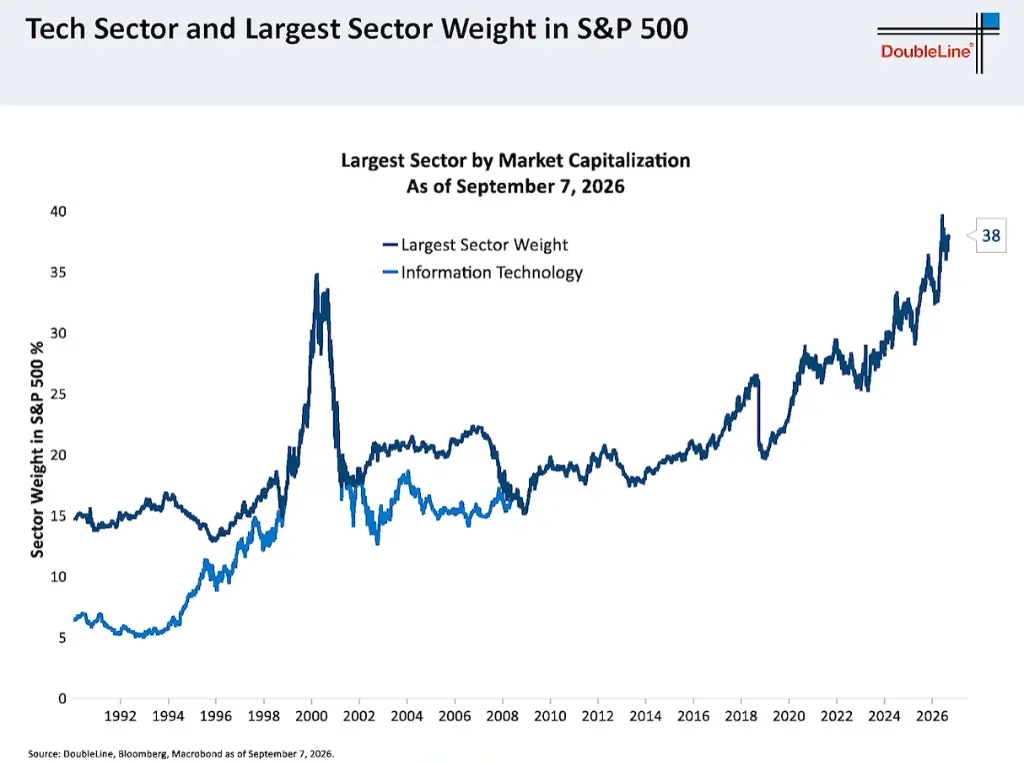
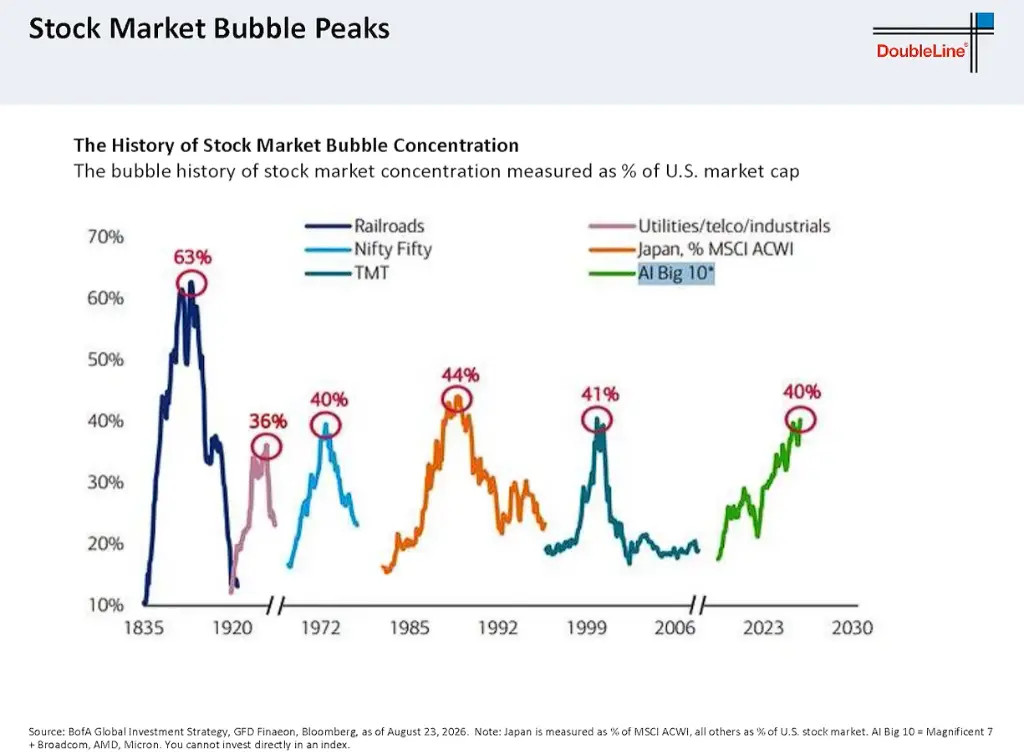
Besonders hob er den „verzerrten“ Boom bei Technologiewerten hervor. Der Anteil des Informationstechnologiesektors am S&P 500 hat inzwischen ein Rekordniveau von 38 % erreicht und liegt damit weit über der Konzentration vor der Dotcom-Blase von 1999 und der Finanzkrise von 2008.
„Das ist ein extrem konzentrierter Markt, und das bedeutet, dass es ein extrem gefährlicher Markt ist. Daher würde ich keine marktkapitalisierungsgewichteten Aktien empfehlen.“
Dollar und Schwellenländer: Bärisch beim Dollar, bullisch bei Schwellenländeraktien und Lokalwährungsanleihen
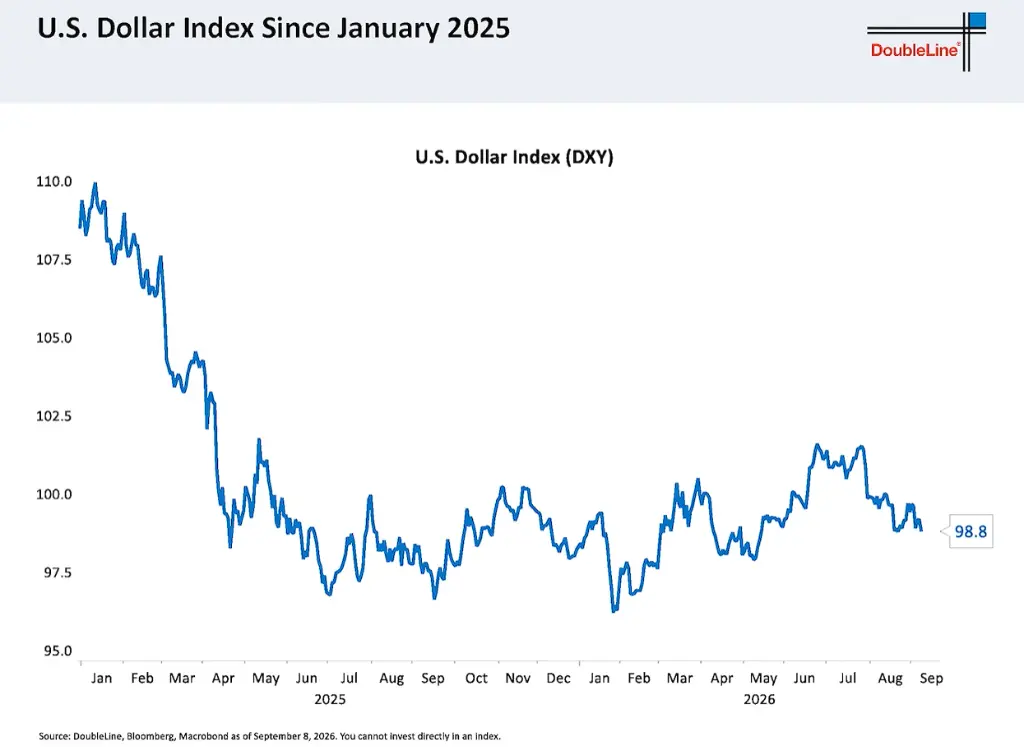
Gundlach vertritt eine klar pessimistische Haltung zum Dollar. Der Dollar-Index (DXY) ist von seinem Hoch bei 110 Ende 2024 unter 100 gefallen. „In den letzten anderthalb Jahren hat sich der Dollar kaum nennenswert verändert; es sieht fast so aus, als wäre er manipuliert“, doch er erwartet, dass der Dollar weiter schwächeln wird.
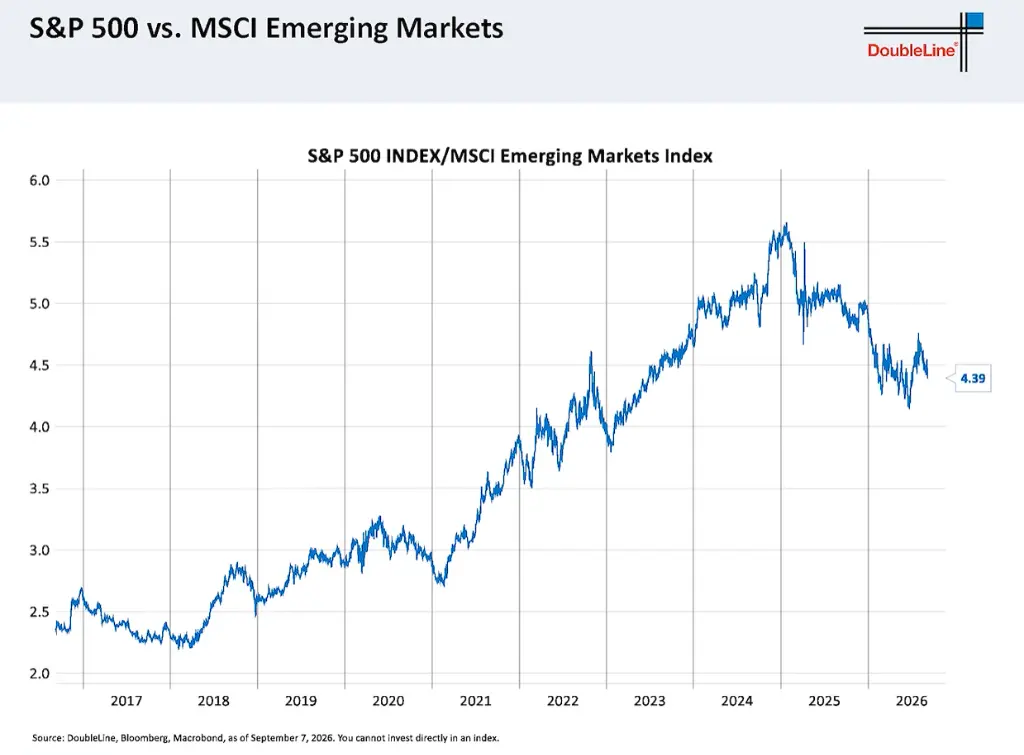
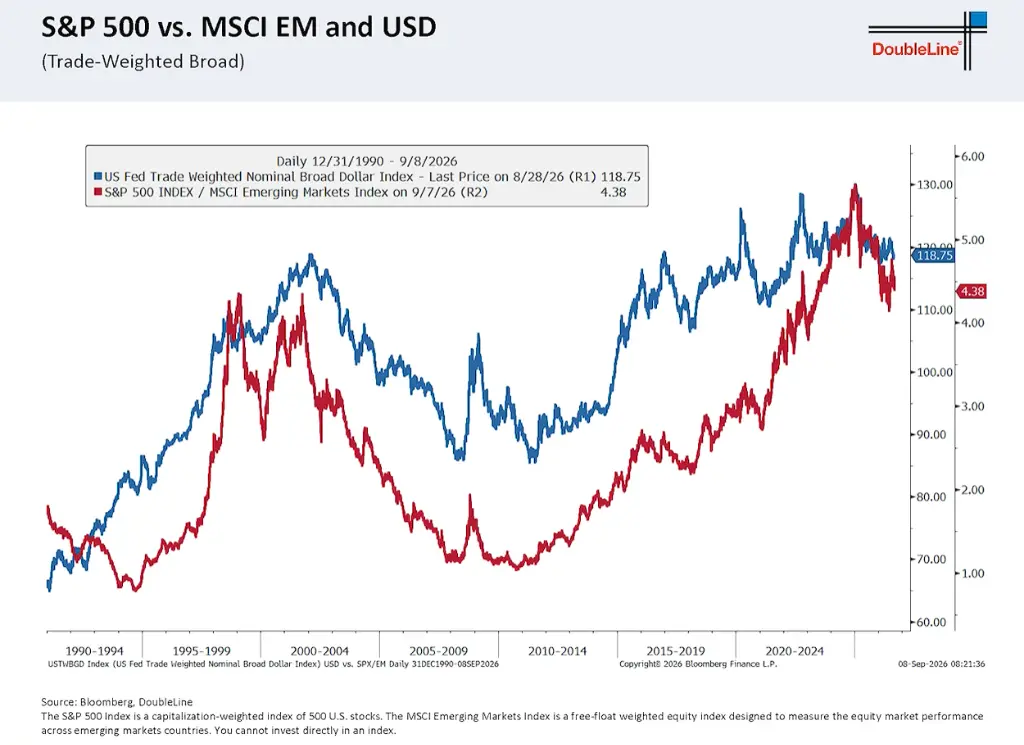
Anhand historischer Daten belegte er, dass eine hohe Korrelation zwischen einem schwächeren Dollar und einer Outperformance von Schwellenländeranlagen (EM) gegenüber US-Anlagen besteht. In dem von ihm gezeigten Vergleichsdiagramm verlaufen der handelsgewichtete Dollar-Index und der S&P 500 im Verhältnis zum Schwellenländerindex sehr ähnlich – „wenn der Dollar fällt, wird der S&P 500 wahrscheinlich hinter den Schwellenländern zurückbleiben.“
Seit Ende 2024 hat der S&P 500 kumuliert etwa 20 % gegenüber den Schwellenländern verloren.
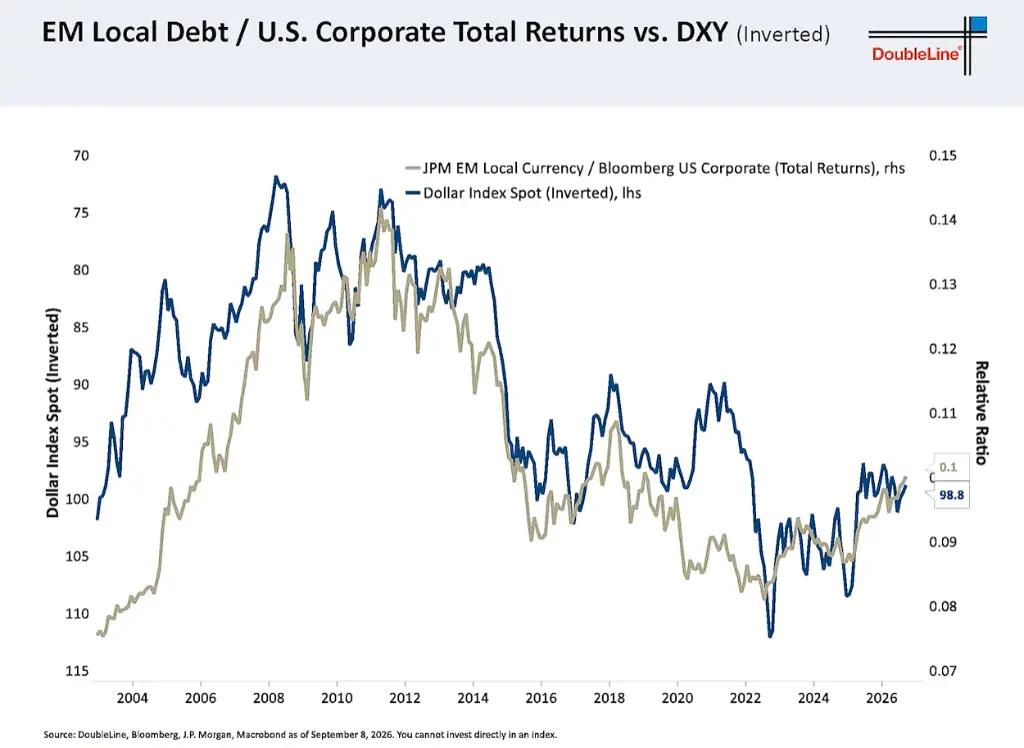
Ebenso ist er optimistisch für Lokalwährungsanleihen aus Schwellenländern im Vergleich zu US-Unternehmensanleihen, wobei die Logik ebenfalls auf der Erwartung eines schwächeren Dollars beruht.
US-Schulden und Fiskalpolitik: 40 Billionen Dollar Schulden stehen bevor, langlaufende TIPS „bieten keinen Schutz“
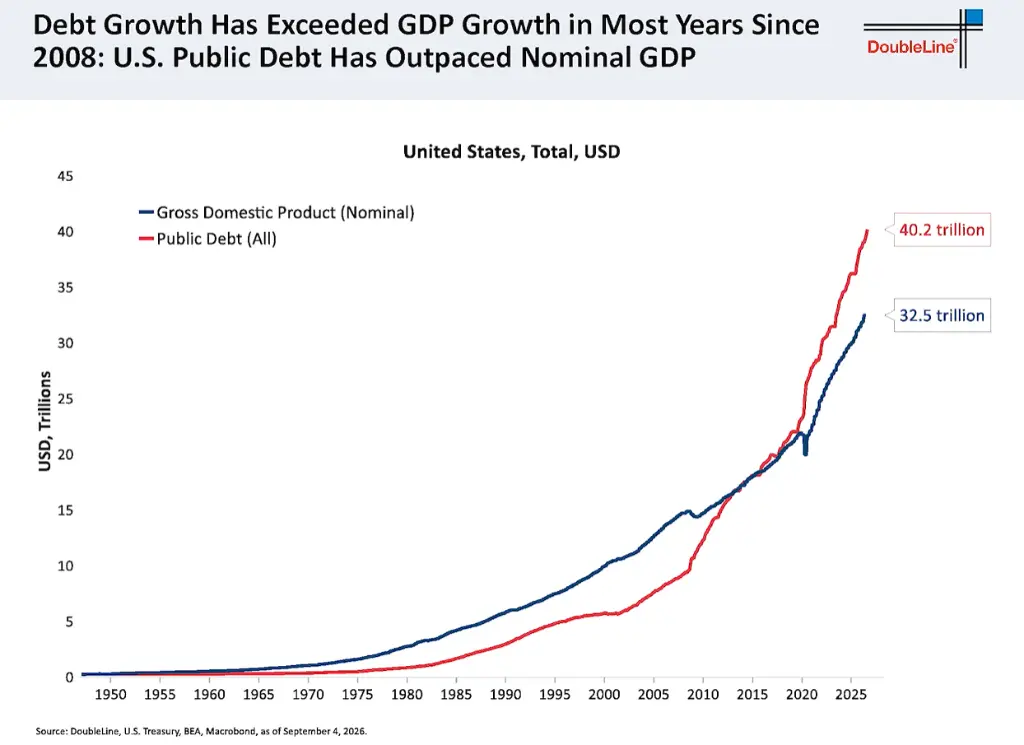
Gundlach wies darauf hin, dass die gesamte US-Staatsverschuldung bereits 40 Billionen Dollar erreicht hat (einschließlich der von der Fed und dem Sozialversicherungssystem gehaltenen Anteile) und bei der derzeitigen Entwicklung bis 2032 die Marke von 50 Billionen Dollar überschreiten könnte.
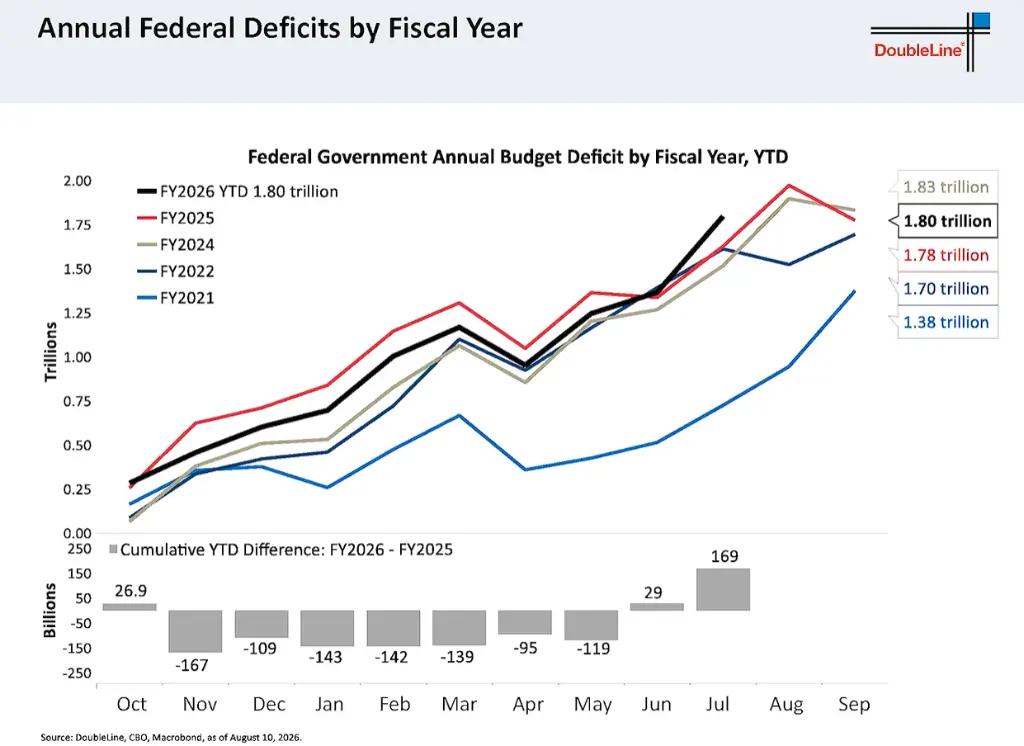
Gleichzeitig zeigen die Prognosen des CBO, dass das Haushaltsdefizit im Verhältnis zum BIP weiter steigen wird. Die aktuellen Prognosen beruhen jedoch auf relativ optimistischen Annahmen wie „Zinsen unter dem aktuellen Niveau, Defizitquoten unter dem aktuellen Niveau und anhaltend positives reales BIP-Wachstum“ – „sobald man diese Annahmen unter Druck setzt, wird klar, dass wir auf einen Pfad zusteuern, auf dem das Defizit in weniger als zehn Jahren 7 % bis 8 % des BIP erreicht.“
Er räumte außerdem ausdrücklich mit einem Marktmythos auf: Manche meinen, wer bei nominalen Staatsanleihen pessimistisch sei, solle als Absicherung auf langlaufende TIPS ausweichen. Gundlach widersprach dem klar:
„Langlaufende TIPS (30 Jahre) haben sich seit Ende 2021 exakt parallel zu 30-jährigen nominalen Staatsanleihen entwickelt; in den letzten fünf Jahren hat sich die Differenz kaum verändert. Wenn Sie bei nominalen langlaufenden Staatsanleihen pessimistisch sind, gibt es keinen Grund zu glauben, dass 30-jährige TIPS Sie schützen. Glauben Sie nicht, dass der Kauf langlaufender TIPS das Risiko nominaler Staatsanleihen absichern kann.“
Zudem äußerte er Zweifel an dem kürzlich vom Finanzministerium angekündigten Anleiherückkaufprogramm und hält es für unwahrscheinlich, dass dieses Programm einen substanziellen Einfluss auf die Renditen langlaufender US-Staatsanleihen haben wird.
Im Folgenden finden Sie die vollständige Abschrift der neuesten Folge von Gundlach Unlocked mit dem CEO und Chief Investment Officer von DoubleLine Capital (KI-unterstützte Übersetzung)
Vielen Dank für Ihre Teilnahme. Dies ist unsere dritte Folge von „Gundlach Unlocked“, und ich werde einige Makrothemen ansprechen und gelegentlich auch auf Mikrothemen eingehen. Interessant ist, dass sich der S&P 500 in den letzten drei Monaten tatsächlich besser entwickelt hat als der Nasdaq. Wenn man ein 60/40-Portfolio mit dem Nasdaq statt mit dem S&P 500 aufbaut, liegt die Rendite nur bei etwa 8 %.
Lassen Sie uns beginnen. Auf dem Bildschirm sehen Sie die Worst-Yield (Yield to Worst) des Bloomberg Aggregate Bond Index; die Daten reichen bis in die späten 1990er-Jahre zurück. Wir können sehen, dass sich die Rendite des Index vor etwa vier Jahren in einer Seitwärtsrange bewegte: am unteren Ende etwas über 4 %, am oberen Ende bei etwa 5 %, abgesehen von einem kurzen Anstieg im Jahr 2024.
Auf dem Chart markieren mehrere horizontale gestrichelte Linien die Durchschnittsrenditen: - Die blaue Linie: 4,03 % im Durchschnitt der letzten 30 Jahre - 3,25 % im Durchschnitt der letzten 20 Jahre - Interessanterweise liegt der Durchschnitt der letzten 10 Jahre leicht über dem Durchschnitt der vorangegangenen 10 Jahre.
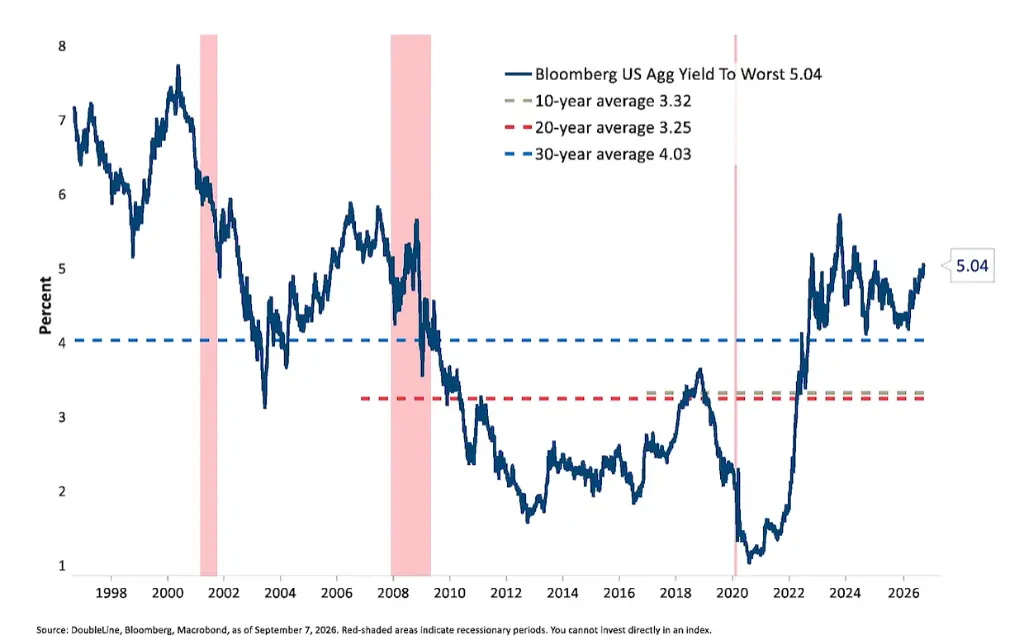
Daher kann man die aktuelle Rendite nicht mehr als „unterdrückt“ bezeichnen; im Bloomberg Aggregate Index gibt es echte Realrenditen, was natürlich eine gute Sache ist. Viele unserer Fonds werden auf dieser Basis weiterhin mit einem Aufschlag gehandelt, und viele Fonds weisen derzeit Renditen von 6 % auf. Wenn man sich für risikoreichere festverzinsliche Produkte entscheidet, etwa Lokalwährungsanleihen aus Schwellenländern oder Bankkreditindizes, liegen die Renditen bei etwa 7 %.
Das ist im Vergleich zum Aktienmarkt durchaus wettbewerbsfähig – wie wir gleich sehen werden, befindet sich das zyklisch bereinigte Shiller-KGV (Shiller CAPE) des Aktienmarkts im Wesentlichen auf einem historischen Höchststand.
Wir befinden uns derzeit in einem Umfeld steigender langfristiger Zinsen; dieser Trend hält bereits seit sechs Jahren an und geht nun ins siebte Jahr. Wir können sehen, dass die Zinsen in fast allen Ländern nahezu synchron steigen, mit Ausnahme der Schweiz. Am bemerkenswertesten ist Japan, dessen Zinsen jahrelang nahe null gehalten wurden und nun auf 3,97 % gestiegen sind – weniger als 150 Basispunkte unter der Rendite 30-jähriger US-Staatsanleihen von 5,24 %.
Die Zinsen aller Industrieländer steigen synchron, wobei der Renditeanstieg im Vereinigten Königreich am ausgeprägtesten ist.
Wir können sehen, dass die Rendite 30-jähriger US-Staatsanleihen im Jahr 2020 ihren Tiefpunkt erreichte, der zugleich den Boden dieses Aufwärtskanals markiert. Die rote Linie im Chart zeigt die Position zwei Standardabweichungen von der Mittellinie entfernt. Vom unglaublichen historischen Tief von 27 Basispunkten im Jahr 2020 bis zu den heutigen 5,24 % ist der Kurs 30-jähriger Staatsanleihen bislang um mehr als 50 % gefallen, und wir befinden uns immer noch nahe dem Höchststand bei etwa 5,25 %.
Wenn ein Markt über lange Zeit seitwärts läuft und nicht erholen kann, bedeutet das oft eines: Wir haben einen massiven Anstieg der Anleiherenditen erlebt, aber die Kurse haben sich kaum erholt. Wenn ein Markt einen Renditeanstieg von fast 500 Basispunkten nicht durch eine Erholung korrigieren kann, bedeutet das in der Regel, dass sich der Aufwärtstrend fortsetzen wird.
Ich habe dieses Modell schon vor langer Zeit entwickelt, um einen Ausgangspunkt für die Rendite 10-jähriger US-Staatsanleihen zu liefern. Die braungelbe Linie im Chart zeigt die tatsächliche Rendite 10-jähriger Staatsanleihen, die dunkle Linie ist der Modell-Fit und die gelbe Linie die Vorhersage des Modells.
Das Modell kombiniert die Rendite 10-jähriger deutscher Staatsanleihen mit dem 7-Jahres-Durchschnitt des nominalen US-BIP und liefert erstaunlich zuverlässige Referenzwerte für die Rendite 10-jähriger US-Staatsanleihen. Beachten Sie das Kästchen am unteren Rand des Charts – das R² (die Anpassungsgüte) dieser beiden Linien liegt bei erstaunlichen 0,93. Wenn man die Berechnung erst ab 1990 statt bis 1986 zurückrechnet, wird das R² sogar noch höher.
Derzeit zeigt das Modell für die Rendite 10-jähriger US-Staatsanleihen einen erwarteten angemessenen Wert von 4,71 %, während die tatsächliche Rendite bei genau 4,78 % liegt – das passt sehr gut zum Prognoseintervall des Modells. Dennoch scheint der Weg des geringsten Widerstands weiter nach oben zu führen; die Gründe dafür erläutere ich gleich.
Ich spreche oft über das Verhältnis zwischen der Rendite 2-jähriger Staatsanleihen und der Fed, und erneut zeigt sich eine gewisse „Desynchronisierung“. Im Jahr 2022 erlebten wir eine sehr starke Desynchronisierung – damals lag die Rendite 2-jähriger Staatsanleihen weit über dem nahe null liegenden Leitzins der Fed, und zwar um 200 Basispunkte. Das war die größte Differenz, die ich in meiner 42-jährigen Karriere gesehen habe.
Danach sahen wir, wie die Fed im Jahr 2025 deutlich in das andere Extrem (Richtungsdivergenz) ging. Ausgehend von der Rendite 2-jähriger Staatsanleihen müsste der Leitzins der Fed derzeit etwa 50 Basispunkte über dem aktuellen Niveau liegen. Die geldpolitische Sitzung der Fed findet am kommenden Mittwoch statt; wir werden sehen.
Die „Warp Function“, mit der die Wahrscheinlichkeit einer Zinsanpassung durch die Fed gemessen wird – sie orientiert sich an der Form der Zinskurve – zeigt, dass der Markt am kurzen Ende der Staatsanleihen eine Wahrscheinlichkeit von etwa 60 % für eine Zinserhöhung der Fed einpreist.
Allerdings gibt es bei Kevin Warsh einiges, dem ich nicht vollständig vertraue, weshalb ich eher dazu neige, dieser 60-%-Wahrscheinlichkeit zu widersprechen, auch wenn ich keine starke Überzeugung habe.
Ich wäre nicht überrascht, wenn die Fed nächste Woche die Zinsen nicht anhebt.
Sollte das der Fall sein, erwarte ich, dass die langfristigen Zinsen nach der Fed-Sitzung ziemlich deutlich steigen werden; wenn die Fed die Zinsen tatsächlich anhebt, dürfte der Anleihemarkt in der Nähe des aktuellen Niveaus bleiben.
Als Nächstes ein Chart, das ich auch in der letzten Live-Sendung verwendet habe, von J.P. Morgan Asset Management:
Die vertikale Achse (Y-Achse) zeigt den ISM-Index der gezahlten Preise im verarbeitenden Gewerbe. Wenn die „gezahlten Preise“ steigen, erwartet man naturgemäß, dass die Fed eher zu Zinserhöhungen als zu Zinssenkungen neigt.
Die horizontale Achse (X-Achse) zeigt den ISM-Beschäftigungsindex im verarbeitenden Gewerbe. Liegt der Index über 50, erwartet man eher Zinserhöhungen der Fed; liegt er unter 50, eher Zinssenkungen.
Im Chart sind viele kleine Punkte verstreut: Blaue Punkte stehen für Zinssenkungen der Fed (Lockerung), orangerote Punkte für Zinserhöhungen der Fed (Straffung).
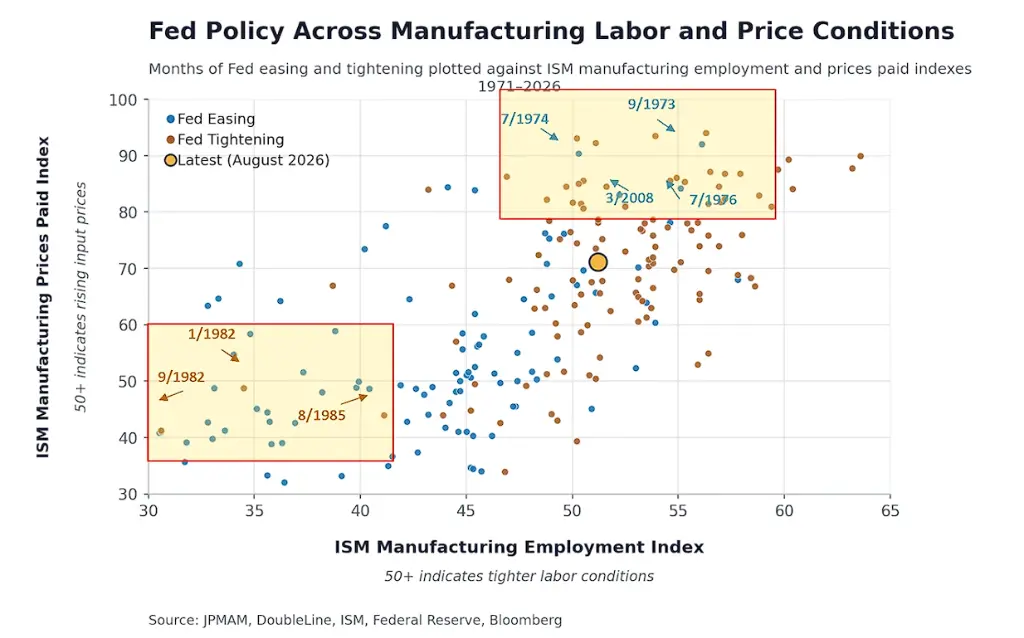
Auf Basis des ursprünglichen Charts von J.P. Morgan Asset Management habe ich einige Rechtecke eingezeichnet und Informationen ergänzt:
Im Rechteck unten links sind fast alle Punkte blau, mit nur drei oder vier Ausnahmen. Ich zeige auf diese drei oder vier Punkte – das sind die Maßnahmen von Paul Volcker Anfang 1982, als er den Anleihemarkt völlig ignorierte und proaktiv handelte, manchmal sogar impulsiv, und Zinsänderungen ankündigte, ohne auf Sitzungen zu warten. Das berühmteste Beispiel ist der „Saturday Night Massacre“, als er an einem Samstagabend die Zinsen um mehrere hundert Basispunkte auf einmal anhob.
Das Rechteck oben rechts steht für eine andere Situation – in diesem Bereich sollte man mehr Straffungsmaßnahmen erwarten, weil der Index der gezahlten Preise hoch ist (was auf Inflation hindeutet) und auch der Beschäftigungsindex hoch ist. Beide Seiten des Doppelmandats der Fed deuten auf eine straffere Geldpolitik hin, und das Chart zeigt tatsächlich fast ausschließlich orangerote Punkte für Straffung, mit nur etwa vier blauen Ausnahmen. Diese Ausnahmen ereigneten sich während der Amtszeit von Arthur Burns, als er unter dem Druck des damaligen Präsidenten gezwungen war, die Zinsen künstlich niedrig zu halten. Das trug natürlich wesentlich dazu bei, dass die USA in eine Ära hoher Inflation gerieten. Wir werden gleich ein entsprechendes Chart sehen.
Im Chart gibt es einen größeren orangefarbenen Punkt oberhalb der 70er-Linie auf der vertikalen Achse und rechts der 50er-Linie auf der horizontalen Achse. Das deutet in gewisser Weise darauf hin, dass die Fed, wenn sie handeln sollte, die Zinsen eher straffen als lockern sollte.
Betrachtet man jedoch alle kleinen Punkte um diesen großen orangefarbenen Punkt herum, stellt man fest, dass einige rot und einige blau sind – es gibt keine eindeutige Schlussfolgerung. Für die aktuelle spezifische Phase gibt es zwar keine eindeutige Schlussfolgerung, aber ich denke, dass die Punkte für Straffung leicht überwiegen gegenüber den blauen Punkten für Lockerung.
Nun sehen wir erste Veränderungen bei den Spreads am Anleihemarkt. Auf der linken Seite des Charts zeigt die hellblaue Linie die Spreads von US-Unternehmensanleihen mit Investment-Grade-Rating ohne den KI-Sektor, während die dunkle Linie die Spreads im KI-Sektor darstellt. Eines ist ziemlich klar: Am breiteren Investment-Grade-Markt hat es keine nennenswerte Spread-Ausweitung gegeben, aber der KI-Markt hat im Vergleich zum Investment-Grade-Segment eine massive Spread-Ausweitung erlebt. Wir sehen, dass sich die Spreads im KI-Sektor von 50 Basispunkten auf etwa 125 Basispunkte ausgeweitet haben – in diesem Zeitraum ein Anstieg um 75 Basispunkte –, während sich die Investment-Grade-Spreads nicht verändert haben.
Auf der rechten Seite des Charts haben wir dieselbe Analyse für Hochzinsanleihen durchgeführt, und die Situation ist noch dramatischer – die Spreads im KI-Sektor haben sich von etwa 180 Basispunkten auf etwa 325 Basispunkte ausgeweitet, eine deutliche Ausweitung. Gleichzeitig liegen die durch die hellblaue Linie dargestellten Hochzinsanleihen außerhalb des KI-Sektors tatsächlich nahe ihrem Jahrestief. Wir sehen also eine enorme Divergenz, und genau darauf müssen wir wirklich achten.
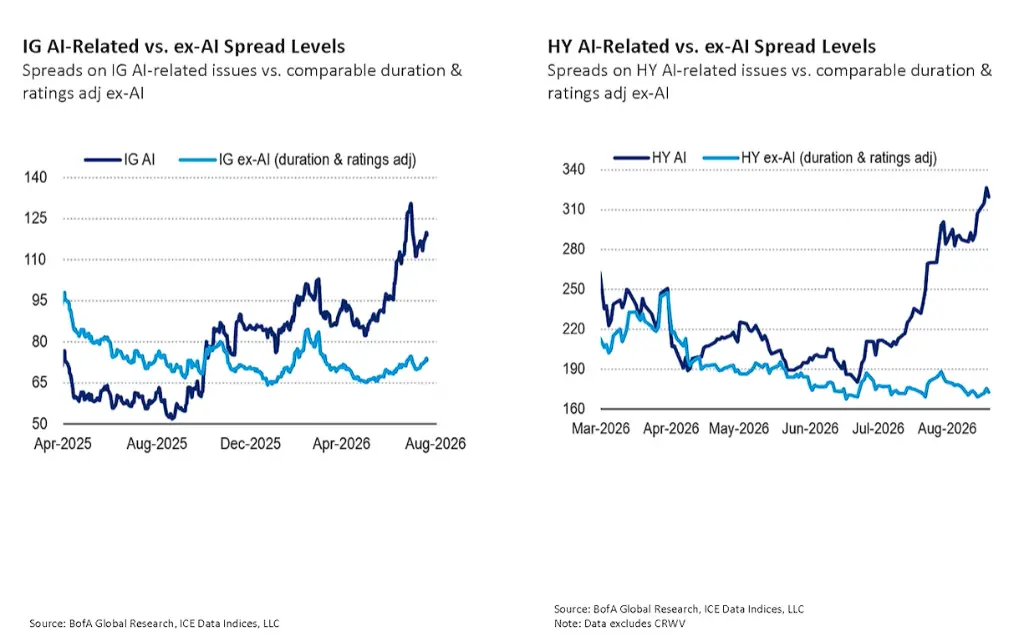
Bekanntlich nimmt das US-Finanzministerium bei einem Haushaltsdefizit von 6 % bis 7 % des BIP massiv Schulden auf. Da nun KI und KI-bezogene Geschäfte einen enormen Finanzierungsbedarf erzeugen, wird dies zweifellos weiteren Druck auf die Spreads im KI-Sektor ausüben. Ich bin mir wirklich nicht sicher, wer diese KI-bezogenen Anleihen kauft. Vielleicht sind es Versicherer, die von Private-Credit-Gesellschaften gehalten werden, und diese Versicherer wiederum werden von Private-Equity-Gesellschaften gehalten, die das Anlageverhalten ihrer Versicherer dominieren. Aber der Markt hat offensichtlich Schwierigkeiten, ein so gewaltiges Angebot zu absorbieren, und das Angebot aus dem KI-Sektor wird weiterhin lawinenartig hereinbrechen.
Wir stehen also vor der Situation, dass das Finanzministerium zu viele Schulden aufnimmt und Unternehmen einen scheinbar unbegrenzten Emissionsbedarf haben, während der Markt – wie an der dunklen Linie im Chart deutlich zu erkennen ist – beginnt, eine höhere Renditekompensation zu verlangen.
Ich höre oft, wie Leute über inflationsgeschützte Anleihen (TIPS) im Vergleich zu nominalen Anleihen sprechen; auch wir mögen TIPS und halten sie in einigen Fonds mit geringerem Risiko. Wir bevorzugen kurzlaufende TIPS, weil wir die in den nominalen Anleihen im Vergleich zu TIPS implizierten Inflationserwartungen für zu niedrig halten. Sie implizieren im Grunde, dass die Fed das 2-%-Ziel sofort erreichen und dort halten wird, was ich für äußerst unwahrscheinlich halte; daher halte ich kurzlaufende TIPS für unterbewertet.
Aber was ich jetzt auf dem Bildschirm zeige, ist der Vergleich langlaufender TIPS, konkret 30-jährige TIPS gegenüber 30-jährigen nominalen Staatsanleihen. Viele Leute sagen, sie mögen TIPS; ich habe sogar Gäste in Finanzmedien gesehen, die darüber sprechen, wie sie jetzt langlaufende TIPS mögen, weil sie bei nominalen langlaufenden Zinsen pessimistisch sind – mit der Begründung, dass das Finanzministerium enorme Schulden aufnimmt. Aber es ist offensichtlich, dass diese beiden Linien sehr ähnlich verlaufen. Schauen Sie einfach auf den unteren Rand des Charts, wo die Differenz zwischen beiden dargestellt ist; Sie können sehen, dass diese Differenz in den letzten fünf Jahren völlig stabil geblieben ist.
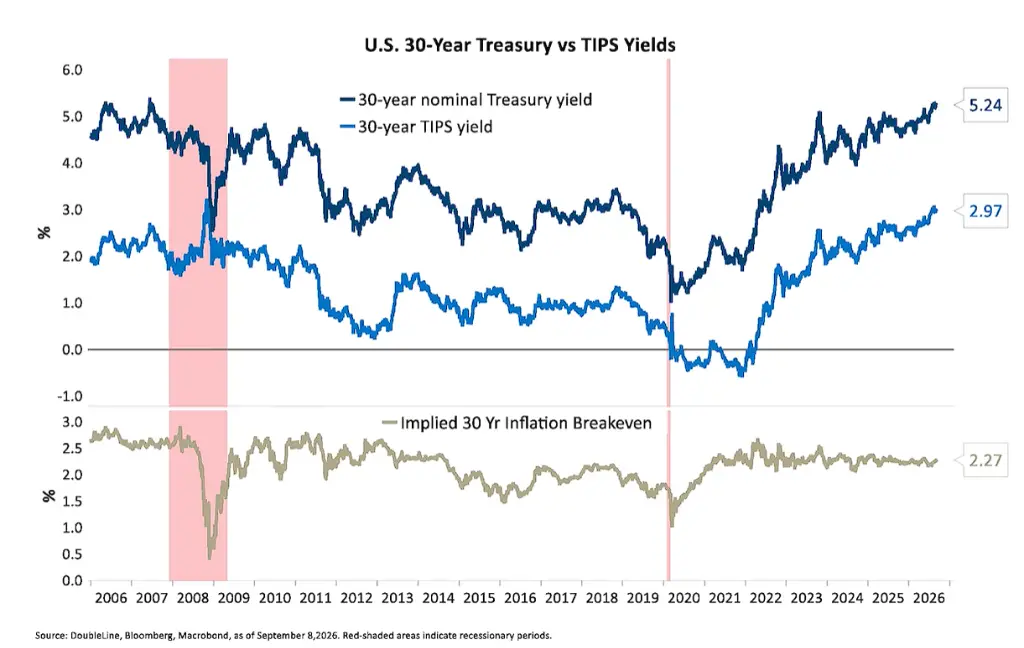
TIPS können Ihr Risiko also nicht absichern. Wenn Sie bei nominalen Staatsanleihen pessimistisch sind, gibt es keinen Grund zu glauben, dass 30-jährige TIPS Sie schützen, denn ihr Zinsanstieg seit Ende 2021 ist exakt derselbe wie bei nominalen Anleihen. Glauben Sie bitte nicht, dass der Kauf langlaufender TIPS Ihr Risiko irgendwie absichern kann – wenn Sie bei 30-jährigen nominalen Staatsanleihen pessimistisch sind.
Schauen wir uns nun die Inflationslage an. Kevin Warsh hat auf der letzten Pressekonferenz klargestellt, dass 2 % ihr Ziel sind und sie dieses Ziel erreichen werden. Er versprach, den PCE-Deflator zur Messung der Inflation zu verwenden. Er zitierte den 12-Monats-PCE-Deflator und wies korrekt darauf hin, dass dieser Wert bei 3,7 % liegt. Er führte weiter aus, dass die auf das Jahr hochgerechnete 6-Monats-Veränderung des PCE-Deflators tatsächlich höher ist, was bedeutet, dass der Anstieg der letzten sechs Monate schneller war als in den sechs Monaten davor. Der PCE-Deflator hat sich also tatsächlich nicht wesentlich verbessert. Die auf das Jahr hochgerechnete 6-Monats-Rate der Kern-PCE-Inflation liegt über der 12-Monats-Rate, und beide liegen weit von 2 % entfernt.
Schauen wir uns die Jahresvergleichsdaten an, sowohl für die Kern- als auch für die Gesamtinflation. Die Kerninflationsrate liegt bei 3,3 %, die Gesamtinflationsrate bei 3,7 %, und beide scheinen seit Mitte 2024 einen Aufwärtstrend aufzuweisen, auch wenn der Anstieg in den jüngsten Berichten zum Stillstand gekommen ist. Die nächsten Inflationsdaten werden sehr aufschlussreich sein, denn ich glaube, sie werden die künftige Richtung der Fed-Politik maßgeblich beeinflussen.
Das nächste Chart dient eher der Veranschaulichung. Wir haben die Inflationserfahrung von den 1960er- bis in die frühen 1980er-Jahre (gemessen am Gesamt-CPI) überlagert. In den 70er- und 80er-Jahren stieg der CPI zeitweise auf 12,5 % und brach dann Anfang der 80er-Jahre weiter aus, bis er sich 15 % näherte. Dann haben wir die jüngste Zinserhöhungserfahrung von Januar 2014 bis 2026. Erstaunlicherweise ähnelt die Form der blauen Linie (jüngste Erfahrung) auf verblüffende Weise der roten Linie (Erfahrung vor und während der Volcker-Ära). Zumindest hat die blaue Linie gedreht, aber es wird sehr interessant sein zu beobachten, ob wir den Verlauf dieser Inflationskatastrophe weiter nachzeichnen.
Bekanntlich sind meine bevorzugten Inflationsindikatoren die Export- und Importpreisindizes, weil sie nicht bereinigt und nicht saisonbereinigt sind – es sind reine Preisdaten. Derzeit steigen die Exportpreise im Jahresvergleich um 8,25 % und die Importpreise um 5,95 %, beides auf recht hohem Niveau. Der Durchschnitt beider liegt bei etwa 7 %. Auf Basis dieses reinsten Inflationsmaßes liegt die Inflation also tatsächlich bei etwa 7 %. Kein Wunder, dass das Verbrauchervertrauen so niedrig ist.
Das ist der Bloomberg Commodity Index, der nach einem Rücksetzer zur Jahresmitte wieder gestiegen ist, und zwar genau von seinem 200-Tage-Durchschnitt (rote Linie) aus. Derzeit sieht es so aus, als würde er die Hochs der letzten zehn Jahre oder sogar länger durchbrechen. Zum Thema Inflation: Schauen wir uns die Endkundenpreise für Haushaltsstrom an. Ich achte nicht besonders auf die Jahresvergleichsdaten; ich schaue nur auf diese dunkle Linie, also den Preis in Cent pro Kilowattstunde, der vor acht Jahren bei etwa 12,5 Cent lag und nun auf 18 Cent gestiegen ist – ein Anstieg von 50 %. Außerdem zeigt diese Linie keinerlei Anzeichen einer Verlangsamung, was ein weiterer Grund für das angeschlagene Verbrauchervertrauen ist und dafür, dass die Umfragewerte der derzeitigen Amtsträger nicht zufriedenstellend sind.
Ein weiteres Inflationsthema ist natürlich Öl. Brent-Rohöl als echter globaler Referenzpreis liegt derzeit nahe 100 US-Dollar pro Barrel. Wir können sehen, dass die strategischen Erdölreserven seit Kriegsausbruch deutlich gesunken sind und sich derzeit auf dem niedrigsten Stand seit dem Aufbau der Reserven in den 1980er-Jahren befinden. Die Reserven sind inzwischen auf 287 Millionen Barrel gefallen, nachdem sie zuvor bei einem Höchststand von 750 Millionen Barrel lagen – ein Rückgang von über 50 %.
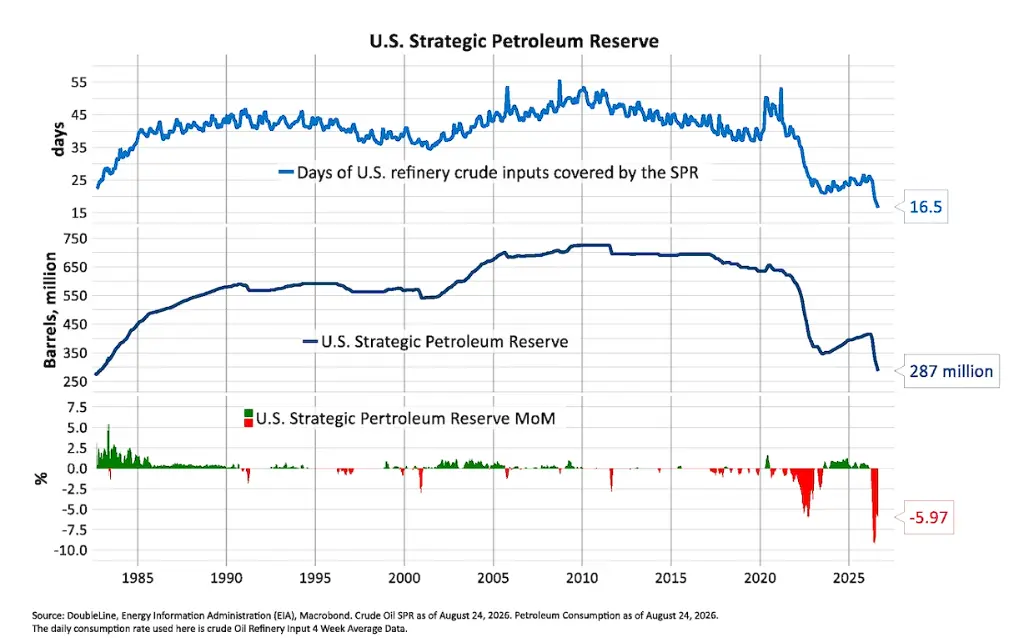
Wenn die strategischen Erdölreserven wieder aufgefüllt werden – was irgendwann zwangsläufig geschehen wird –, wird das dem Ölpreis eine Bodenunterstützung bieten und die Inflation hartnäckiger machen, als die Fed es sich wünscht. Aber das Problem sind nicht nur die US-Ölreserven. Schauen wir uns die globalen Ölvorräte an: Die Daten reichen bis 2018 zurück, also etwa zehn Jahre, und das durch die gestrichelte Linie dargestellte Niveau liegt im Wesentlichen auf einem historischen Tiefstand, vergleichbar mit dem Niveau von 2025. Das erhöht den Druck auf eine Bodenbildung beim Ölpreis zusätzlich.
Das ist ein sehr interessantes Chart. Es zeigt die Wertentwicklung verschiedener Anlageklassen seit dem Kriegsausbruch Ende Februar dieses Jahres. Die Ergebnisse sind ziemlich erstaunlich. Rohstoffe, insbesondere der Energiesektor, haben hervorragende Renditen geliefert. Der Bloomberg Commodity Index ist seit Kriegsausbruch um 34 % gestiegen. Auch die Aktienmärkte haben sich recht gut entwickelt, insbesondere Schwellenländeraktien, und auch der japanische Markt hat sich gut entwickelt. Fast alle Anlageklassen haben sich gut entwickelt und zweistellige Zuwächse erzielt. Am schlechtesten scheinen der MSCI Europe und Großbritannien abgeschnitten zu haben, aber im Grunde haben alle Anlageklassen zweistellige oder sogar über 20 % liegende Zuwächse erzielt. Alle Rohstoffe steigen, und wie bereits erwähnt, ist der Bloomberg Commodity Index um 34 % gestiegen.
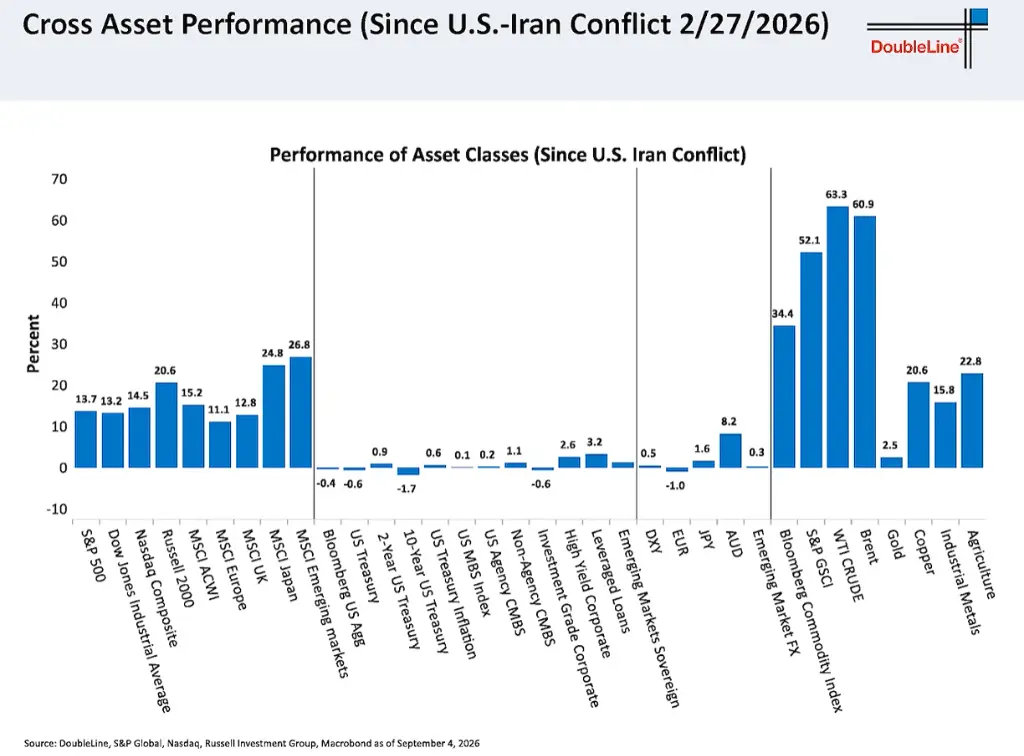
Der Anleihemarkt steckt jedoch in Schwierigkeiten. Die Anleihekategorie mit der besten Wertentwicklung sind Leveraged Loans, die nur um 3,1 % zugelegt haben. Auch Staatsanleihen aus Schwellenländern sind leicht gestiegen, während die Investment-Grade-Kategorien – Staatsanleihen, hypothekenbesicherte Wertpapiere und Unternehmensanleihen – allesamt negative Renditen verzeichneten, wobei hypothekenbesicherte Wertpapiere den geringsten Rückgang aufwiesen. Das ist sehr eigenartig. Wir sehen ein riesiges „Donut-Loch“ – die äußeren Anlageklassen liefern üppige Renditen, während der Rentenbereich kaum Rendite abwirft.
Das Schuldenwachstum ist offensichtlich ein Problem. Das nominale US-BIP wird durch die blaue Linie dargestellt, die gesamte Staatsverschuldung des US-Finanzministeriums durch die rote Linie. Wir können sehen, dass die rote Linie viel schneller wächst als die blaue, insbesondere seit der globalen Finanzkrise, als sich das Wachstum deutlich beschleunigte und kein Ende in Sicht ist; diese Entwicklung wird nur immer steiler. Derzeit beläuft sich die Gesamtverschuldung einschließlich der von der Fed und dem Sozialversicherungssystem gehaltenen Anteile auf 40 Billionen Dollar, und bei der derzeitigen Entwicklung könnte sie bis 2032 50 Billionen Dollar erreichen – das ist fast sicher.
Noch bemerkenswerter ist, dass sogar die Social Security Administration selbst sagt, dass die Sozialversicherung beim derzeitigen Finanzierungs- und Leistungssystem im Jahr 2032 zahlungsunfähig wird. Natürlich waren ihre Annahmen stets zu optimistisch, was bedeutet, dass wir dieses Problem tatsächlich schon 2029 oder 2030 bekommen könnten – dann muss die Sozialversicherung reformiert werden, oder die Leistungen müssten um etwa 22 % gekürzt werden. Das dürfte für die Babyboomer, die jahrelang Beiträge gezahlt haben und noch am Leben sind, höchstwahrscheinlich inakzeptabel sein.
Aber lassen wir uns überraschen. Wir stehen vor einem sehr ernsten Problem. Und die Lage verbessert sich offensichtlich nicht. Das ist das jährliche Bundesdefizit nach Fiskaljahren, mit Daten bis 2021 zurück. Wir haben hier einen neuen Rekord aufgestellt – in diesem Jahr lag das Defizit des Fiskaljahres 2025 auf Jahresbasis zeitweise etwas niedriger. Aber letztlich wurde doch ein neuer Höchststand erreicht. Der derzeitige „Spitzenreiter“ ist das Fiskaljahr 2026, und dieses Fiskaljahr neigt sich dem Ende zu. Wir werden bald ins Fiskaljahr 2027 eintreten, und es sieht so aus, als würde auch dieses Fiskaljahr wieder einen neuen Rekord aufstellen.
Das ist das Bundesdefizit in Prozent des BIP, basierend auf Prognosen des Congressional Budget Office bis 2035. Die gelbe Linie stellt die Zinsausgaben dar, und die graue vertikale Linie rechts zeigt die künftigen Prognosedaten, die nicht erfreulich sind. Diese Prognosen beruhen auf ziemlich optimistischen Annahmen – sie unterstellen Zinsen unter dem aktuellen Niveau, Defizitquoten unter dem aktuellen Niveau und ein über den gesamten Prognosezeitraum anhaltend positives reales BIP-Wachstum. Sobald man diese Annahmen auch nur ein wenig hinterfragt und unter Druck setzt, wird klar: Bei der derzeitigen Entwicklung dürfte das Defizit innerhalb von zehn Jahren sehr wahrscheinlich 7 % oder sogar 8 % des BIP erreichen, aber noch unter 10 % bleiben. Das ist natürlich keine gute Nachricht.
Der Goldtrend ähnelt dem der Rohstoffe ziemlich. Gold erlebte im ersten Quartal 2026 einen kräftigen Anstieg, gefolgt von einem deutlichen Rücksetzer unter 4.000 Dollar. Jetzt steigt es wieder. Ich bin der Meinung, dass Gold in jedes Portfolio gehören sollte. Und es ist offensichtlich, dass Zentralbanken und institutionelle Anleger angesichts des schwächeren Dollars zunehmend dazu übergehen, Gold statt Fiatgeld zu halten.
Schauen wir uns nun dieses Chart an – das Shiller-KGV liegt derzeit bei 42. 1999 war es höher, aber nicht viel. Wir können sehen, dass wir diese Daten bis in die 1870er-Jahre zurückverfolgen und das aktuelle Niveau deutlich über dem Niveau der Blase von 1929 liegt. Aktien sind also absolut nicht billig. Das ist eine sehr interessante Studie.
Das ist ein Streudiagramm mit Daten von 1965 bis 2015, das die realen Renditen der nächsten zehn Jahre in Abhängigkeit vom CAPE-Verhältnis (zyklisch bereinigtes KGV) zeigt. Im Chart gibt es eine abwärts geneigte Regressionslinie. Es ist offensichtlich, dass die realen Renditen der nächsten zehn Jahre bei einem CAPE-Verhältnis auf dem aktuellen Niveau (derzeit 42) noch nie positiv waren. Tatsächlich sind die realen Renditen deutlich negativ, im Durchschnitt etwa minus 5 % bis minus 9 % pro Jahr. Das bedeutet, dass der Kauf marktkapitalisierungsgewichteter S&P-Index-Aktien auf diesem CAPE-Niveau mit erheblichen realen Verlusten verbunden ist. Interessanterweise gab es in der Vergangenheit auch bei niedrigeren KGV-Niveaus viele Fälle deutlich negativer realer Renditen, was etwas kontraintuitiv erscheint. Allerdings haben wir uns in den letzten 15 bis 20 Jahren an höhere KGV-Niveaus als früher gewöhnt. Dennoch ist das absolut keine Empfehlung für eine starke Gewichtung marktkapitalisierungsgewichteter Aktien; ganz im Gegenteil.
Tatsächlich empfehle ich nichts von alledem. Interessant ist, dass die Konzentration am Aktienmarkt sehr hoch ist, was angesichts des Wachstums im Technologie- und KI-Sektor allgemein verstanden wird. Hier sehen wir eine hellblaue Linie, die das Gewicht des Informationstechnologiesektors im S&P 500 darstellt, und dann verschwindet diese hellblaue Linie plötzlich. Die dunkelblaue Linie stellt den Sektor mit dem größten Gewicht dar. Das bedeutet, dass der Technologiesektor seit 2008 der Sektor mit dem größten Gewicht im S&P 500 ist und derzeit eine Konzentration von 38 % erreicht – ein Niveau, das nicht nur die Spitzenkonzentration des Top-Sektors von 1999 übertrifft, sondern auch weit über dem Niveau vor der globalen Finanzkrise liegt. Im marktkapitalisierungsgewichteten S&P 500 gibt es daher nicht viele echte Schnäppchen, so wie es in einer Hotel-Minibar nichts Preiswertes gibt.
Hier sehen wir den historischen Trend der Marktkonzentration bis zurück in die Eisenbahnära. Ich kann die Genauigkeit der Daten um 1840 nicht garantieren, aber wenn wir uns die 1920er-Jahre, die „Nifty Fifty“ der frühen 1970er-Jahre, die Aktienblase von 1987, die Zeit vor dem Platzen der Dotcom-Blase 1999 und die heutige, von den zehn KI-Giganten geprägte Marktlage ansehen: Das ist ein extrem konzentrierter Markt, und das bedeutet auch, dass es ein extrem gefährlicher Markt ist. Daher würde ich keine marktkapitalisierungsgewichteten Aktien empfehlen.
Auch die interne Mechanik des Aktienmarkts hat sich verändert. Hier sehen wir die rollierende 120-Tage-Renditekorrelation zwischen dem KI-Sektor und dem S&P 500 ohne KI-Sektor. Von 2021 bis 2025 und sogar bis ins erste Halbjahr 2026 war die Korrelation zwischen beiden recht hoch. In den letzten Monaten hat sich das jedoch deutlich geändert. Bei 20 Handelstagen pro Monat entspricht das im Durchschnitt etwa sechs Monaten. Inzwischen sind beide negativ korreliert.
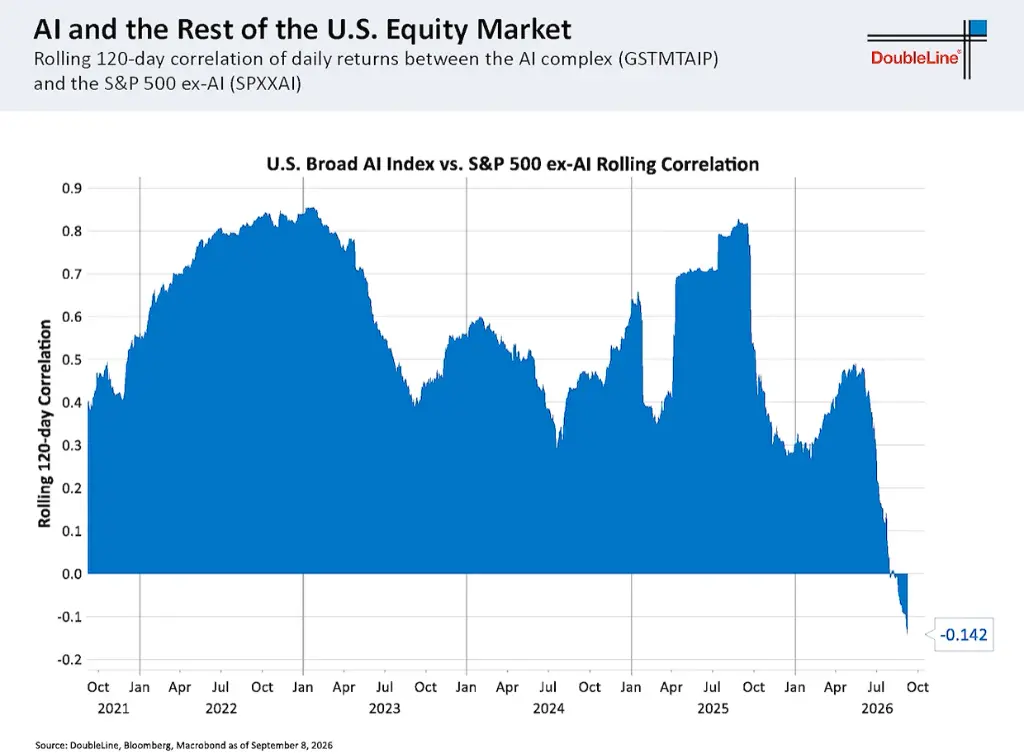
Das ist interessant – wenn sich der KI-Markt gut entwickelt, bewegt sich der Rest des Marktes in die entgegengesetzte Richtung. Derzeit besteht eine leicht negative Korrelation, die von etwa 0,5 Anfang dieses Jahres auf aktuell minus 0,14 gesunken ist, und dieser Trend ist stark. Ich glaube daher nicht, dass sich das so schnell umkehren wird.
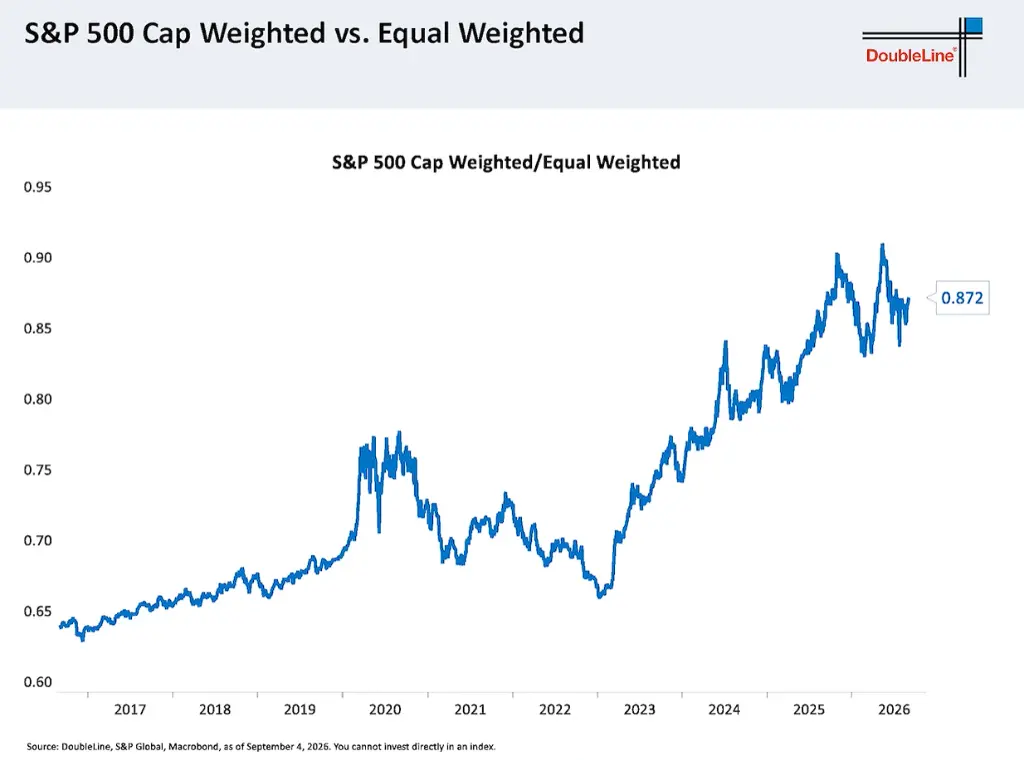
Bemerkenswert ist, dass der gleichgewichtete S&P 500 begonnen hat, den marktkapitalisierungsgewichteten Index zu übertreffen. Dieses Chart beginnt 2017, aber der gleichgewichtete Index hat vor etwa ein bis anderthalb Jahren begonnen, sich besser zu entwickeln. Sobald ein Trend Anzeichen einer möglichen Umkehr zeigt, können wir auf das Jahr 2020 zurückblicken – dort sehen wir, dass die relative Wertentwicklung von marktkapitalisierungsgewichtet gegenüber gleichgewichtet begann, seitwärts zu laufen, gefolgt von einer deutlichen Korrektur, bei der der gleichgewichtete Index deutlich besser abschnitt. Jetzt hat der gleichgewichtete Index begonnen, sich besser zu entwickeln, auch wenn das noch nicht ausreicht, um völlig überzeugt zu sein, dass dies der Beginn eines großen Trends ist, aber zumindest hinkt er nicht mehr hinterher.
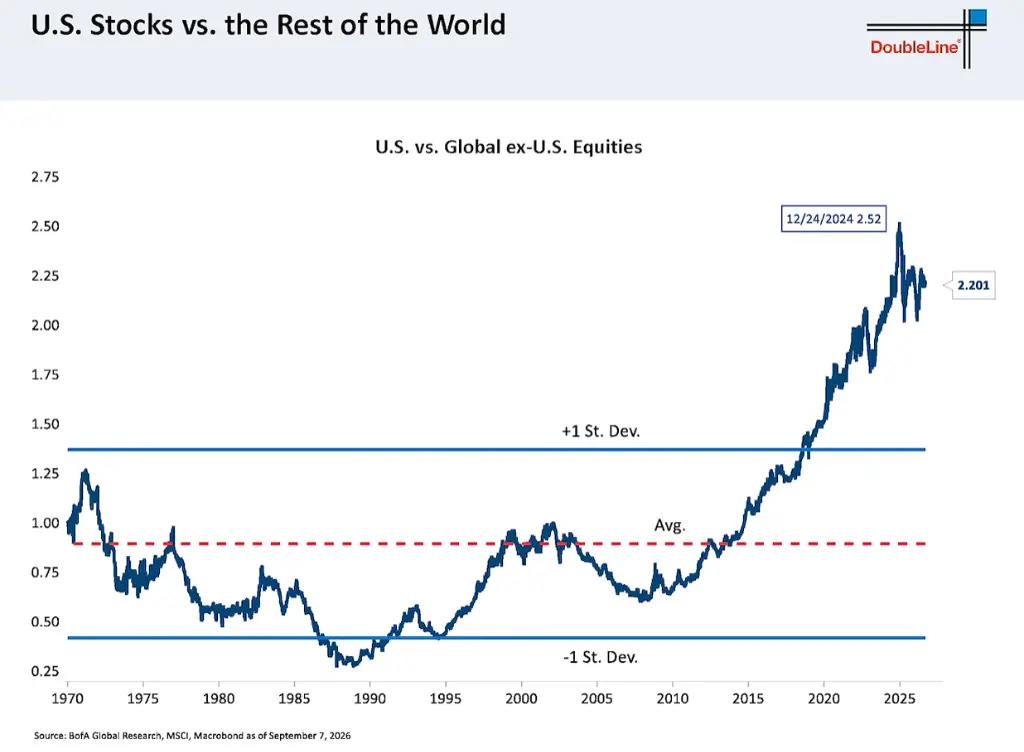
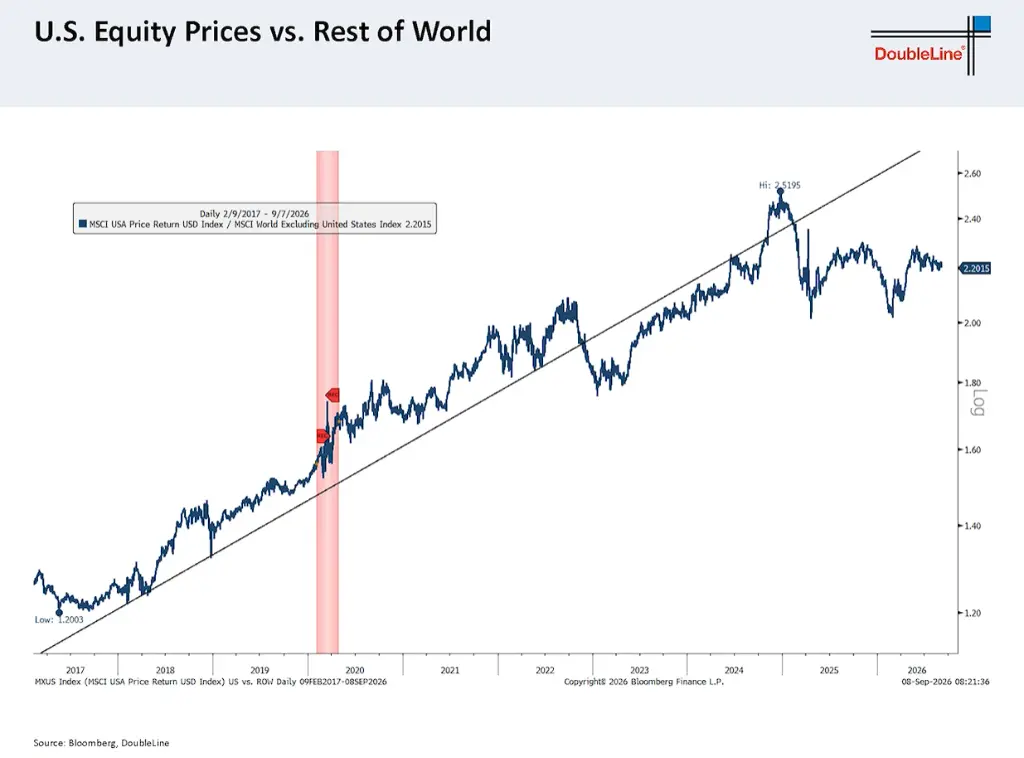
Außerdem übertreffen US-Aktien die anderen globalen Märkte nicht mehr. Wenn diese Linie steigt, bedeutet das, dass US-Aktien im Vergleich zu Nicht-US-Aktien stärker sind; wenn die Linie fällt, bedeutet das, dass Nicht-US-Aktien besser abschneiden. In den letzten anderthalb Jahren ist diese Linie im Wesentlichen seitwärts gelaufen, aber US-Aktien haben eindeutig aufgehört, besser abzuschneiden. In einem kürzeren Zeitrahmen zeigt dasselbe Chart, dass dies tatsächlich vor fast zwei Jahren begann – die relative Stärke der US-Aktien erreichte vor fast zwei Jahren ihren Höhepunkt, und von Mitte 2025 bis zum ersten Quartal 2026 gab es eine erhebliche relative Underperformance. Ich denke, dass diese Linie aus Trendperspektive künftig weiter fallen wird. Daher halte ich es für sinnvoll, eher langfristig als nur kurzfristig zu denken. Was ausländische Aktien betrifft, so habe ich früher in ausländische Aktien investiert. Jetzt möchte ich den Fokus jedoch wieder auf näherliegende Optionen richten, weil mir das aktuelle Risikoprofil des Marktes nicht gefällt.
Der Dollar ist seit Ende 2024 kontinuierlich gefallen, als der Dollar-Index (DXY) bei 110 lag; danach fiel er unter 100 und pendelt derzeit knapp unter 100. Sein Verlauf ist außergewöhnlich gleichmäßig und sieht fast manipuliert aus. Ich meine damit, dass er seit über einem Jahr kaum eine nennenswerte Veränderung erfahren hat.
Interessant ist jedoch, dass wir mit dem fallenden Dollar sehen, wie Nicht-US-Aktien beginnen, den Markt zu übertreffen, und das globale Kurs-Buchwert-Verhältnis ist stark aus dem Gleichgewicht geraten. Das ist ein Argument gegen die Bewertung von US-Aktien. Das Kurs-Buchwert-Verhältnis des MSCI USA Index liegt bei 5,72, während es in anderen Regionen (ohne USA) nur 2,49 beträgt.
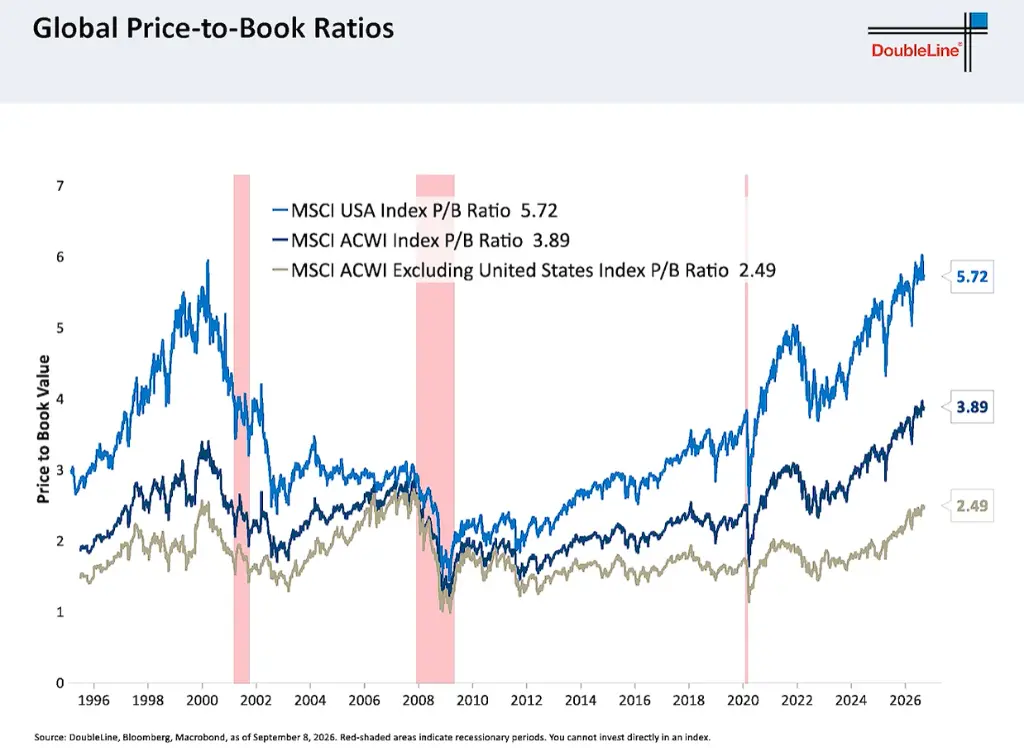
Man könnte meinen, die USA seien das beste Anlageziel der Weltgeschichte, aber man wird feststellen, dass in bestimmten Phasen, insbesondere während Marktkorrekturen, die braune und die hellblaue Linie im Chart dazu neigen, zu konvergieren, was dazu führt, dass der MSCI USA Index gegenüber dem MSCI World Index deutlich zurückbleibt.
Betrachtet man den Vergleich des S&P 500 mit dem MSCI Emerging Markets Index, ist die Underperformance ziemlich deutlich. Die Outperformance der US-Aktien endete Ende 2024, und inzwischen liegen sie etwa 20 % zurück – das ist nicht zu unterschätzen.
Ich gehe außerdem davon aus, dass sich diese Lücke künftig weiter vergrößern wird. Hier ist die relative Wertentwicklung des S&P 500 gegenüber dem MSCI Emerging Markets Index, dargestellt durch die rote Linie. Wenn die rote Linie steigt, bedeutet das, dass der S&P 500 den Schwellenländerindex übertrifft; wenn die rote Linie fällt, bedeutet das, dass die Schwellenländer den S&P 500 übertreffen. Die blaue Linie ist der handelsgewichtete nominale breite Dollar-Index der Fed. Sie können sehen, dass die Formen der roten und der blauen Linie sehr ähnlich sind. Wenn also die blaue Linie (der handelsgewichtete nominale breite Dollar-Index) fällt, wird der S&P 500 wahrscheinlich hinter den Schwellenländern zurückbleiben.
Ich bin derzeit auch sehr sensibel für saisonale Faktoren. Wir haben Anfang September, und September und Oktober sind in der Regel schwierige Monate für Risikoanlagen; das ist einer der Gründe, die meine folgenden Empfehlungen beeinflussen.
Schauen wir uns nun den US-Markt für lokale Anleihen an; das ist die Lage am Anleihemarkt, wobei die Gesamtrenditen von US-Unternehmensanleihen mit dem J.P. Morgan Local Currency Index für Schwellenländer verglichen werden; die braune Linie stellt die Wertentwicklung des Lokalwährungsindex im Verhältnis zum Bloomberg Aggregate dar.
Hier habe ich eine dunkle Linie, die den Dollar-Index (invertiert) darstellt; wenn die blaue Linie steigt, bedeutet das, dass der Dollar fällt. Auch hier sind die Formen der braunen und der blauen Linie sehr ähnlich. Wenn der Dollar also fällt (was ich erwarte), erwarten wir, dass Lokalwährungsanleihen aus Schwellenländern US-Unternehmensanleihen übertreffen.
Gut, nach all dem kommen wir nun in die Ferienzeit. Vielen Dank für Ihre Teilnahme an dieser Telefonkonferenz und vielen Dank für Ihre Unterstützung von DoubleLine Capital. Auf Wiedersehen!
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.