


Morgan Stanley: KI-Investitionen treten in eine „Verlangsamungsphase“ ein, aber der Chip-Wert steigt weiter
 Blockbeats
TL;DR
·Morgan Stanley erwartet, dass die Investitionsausgaben der großen Cloud-Anbieter bis 2028 fast 1,6 Billionen US-Dollar erreichen, das jährliche Wachstum könnte sich jedoch auf etwa 12 % verlangsamen.
·Doch KI-Halbleiter werden sich nicht im Gleichschritt mit den Gesamtinvestitionen verlangsamen: Die weltweite 2,5D-Advanced-Packaging-Kapazität könnte 2028 immer noch um etwa 50 % gegenüber dem Vorjahr wachsen.
·Bis 2030 könnte der globale Halbleitermarkt laut Morgan Stanley ein Volumen von 1,5 Billionen US-Dollar erreichen, wobei der adressierbare Markt für KI-Halbleiter bei etwa 753 Milliarden US-Dollar liegt – fast die Hälfte der gesamten Branche.
·Das Wachstum der nächsten Phase wird nicht mehr nur von NVIDIA-GPUs getragen. Kundenspezifische ASICs wie Google TPU und AWS Trainium expandieren rasant, und das Wachstum breitet sich auf fortschrittliche Fertigung, Packaging, Tests und Speicher aus.
·Die KI-Nachfrage in China wächst, doch die Chipkapazität bleibt die entscheidende Einschränkung; selbst unter Einbeziehung der neuen Kapazitäten von CXMT erwartet Morgan Stanley für 2026 und 2027 weiterhin eine DRAM-Angebotslücke von etwa 17 % bzw. 15 %.
Investitionsausgaben verlangsamen sich, aber KI-Halbleiter erreichen nicht gleichzeitig ihren Höhepunkt
In den vergangenen zwei Jahren war der direkteste Weg, die KI-Konjunktur einzuschätzen, die Frage, ob Meta, Google, Microsoft und Amazon bereit sind, ihre Investitionsausgaben weiter zu erhöhen.
Für 2026 bleibt dieser Indikator außerordentlich stark. Laut Morgan Stanley stiegen die Investitionsausgaben der vier Cloud-Giganten Amazon, Google, Microsoft und Meta im zweiten Quartal 2026 im Jahresvergleich um 87 %, während das Verhältnis von Investitionsausgaben zu EBITDA bereits auf über 70 % geklettert ist.
Ein derart hohes Wachstum kann jedoch offensichtlich nicht ewig anhalten.
Daher richtet dieser Research-Bericht den Blick auf das Jahr 2028. Morgan Stanley erwartet, dass die Investitionsausgaben der 14 größten börsennotierten Cloud-Anbieter dann fast 1,6 Billionen US-Dollar erreichen, das Gesamtwachstum im Jahresvergleich aber bereits auf etwa 12 % gesunken sein könnte.
Betrachtet man nur diese Zahl, liegt der Schluss nahe, dass sich der KI-Investitionszyklus abkühlt. Doch der Bericht liefert unmittelbar danach eine andere Datenreihe: Die weltweite 2,5D-Advanced-Packaging-Kapazität dürfte 2028 immer noch um etwa 50 % gegenüber dem Vorjahr wachsen.
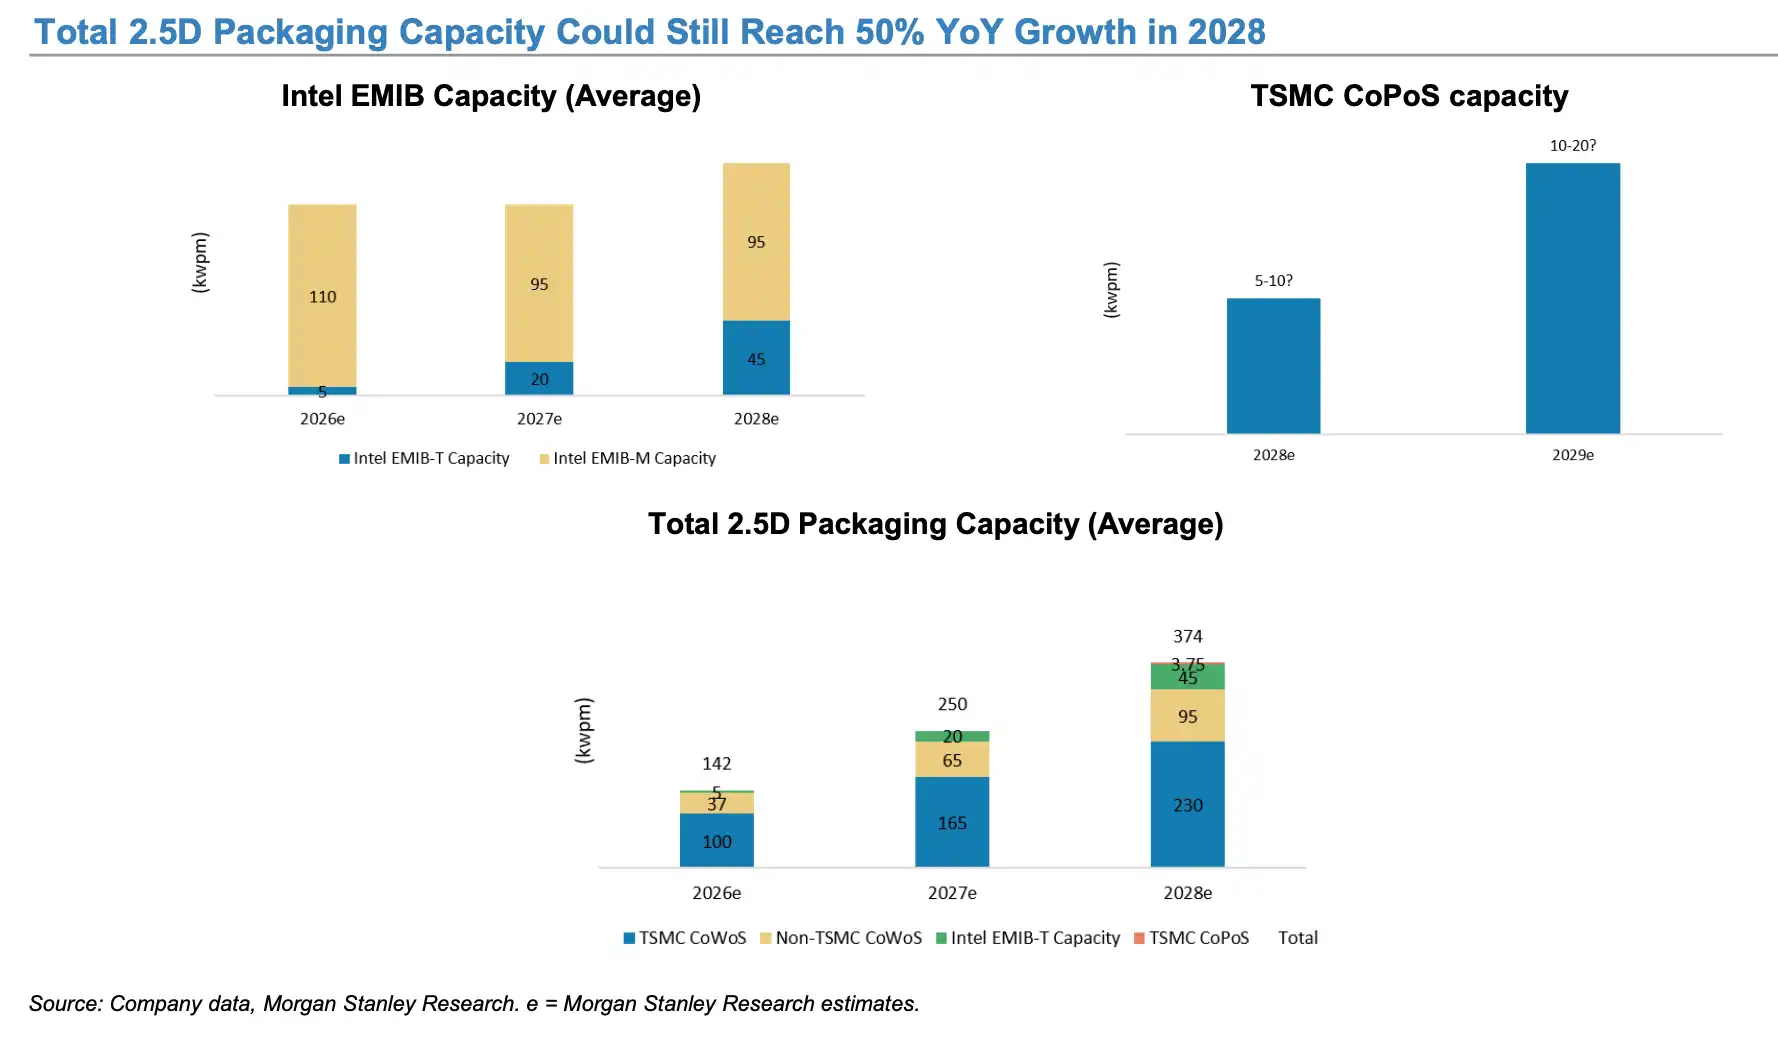
Morgan Stanley erwartet, dass die weltweite 2,5D-Advanced-Packaging-Kapazität 2028 immer noch um etwa 50 % gegenüber dem Vorjahr wachsen könnte
Genau das ist der bemerkenswerteste Punkt des gesamten Berichts.
Eine Verlangsamung der Gesamtinvestitionen der Cloud-Anbieter bedeutet nicht, dass KI-Halbleiter gleichzeitig ihren Höhepunkt erreichen.
In den vergangenen Jahren wurde das Wachstum der KI-Chips vor allem durch die Ausweitung des Gesamtvolumens der Investitionsausgaben getragen: Je mehr Rechenzentren gebaut wurden, desto mehr GPUs wurden gekauft.
In der nächsten Phase jedoch können GPUs, ASICs, HBM, fortschrittliche Fertigung und fortschrittliches Packaging selbst dann schneller wachsen als die Gesamtinvestitionen, wenn das Wachstum der Cloud-Investitionen von 50 % oder 80 % auf 10–20 % zurückgeht – vorausgesetzt, der Anteil von KI an den Gesamtinvestitionen steigt weiter.
Mit anderen Worten: Der Markt bewegt sich von einer „Volumengeschichte“ zu einer „Strukturgeschichte“.
Die langfristige Marktprognose von Morgan Stanley spiegelt genau das wider. Der Bericht erwartet, dass die globale Halbleiterindustrie bis 2030 ein Volumen von etwa 1,5 Billionen US-Dollar erreichen könnte, wovon der adressierbare Markt für KI-Halbleiter mit rund 753 Milliarden US-Dollar fast die Hälfte des Gesamtmarktes ausmacht. Im optimistischen, lieferkettengetriebenen Szenario könnte der Cloud-KI-Halbleitermarkt 2026 sogar 485 Milliarden US-Dollar erreichen. Dabei ist zu beachten, dass es sich bei den 485 Milliarden US-Dollar um ein im Bericht ausdrücklich gekennzeichnetes Bull-Case-Szenario handelt und nicht um die Basisprognose.
Gleichzeitig nimmt die Divergenz zwischen KI- und Nicht-KI-Halbleitern zu.
Der Bericht erwartet, dass das Wachstum der Nicht-KI-Halbleiter im Jahr 2026 sogar zurückgehen könnte, wenn man Speicher und die Einnahmen aus NVIDIA-KI-GPUs herausrechnet. Das bedeutet, dass sich auf diesen Zyklus immer weniger das traditionelle Muster einer „allgemeinen Erholung der Halbleiterindustrie“ anwenden lässt.
Das wirklich starke Wachstum findet in einer eigenständigen Industriekette statt, in der KI kontinuierlich Wafer-, Speicher-, Advanced-Packaging- und Testressourcen absorbiert.
Die Wachstumslogik verschiebt sich von „mehr GPUs kaufen“ zu höherem KI-Wertanteil
War in der ersten Phase der KI-Investitionen der Kern „mehr GPUs kaufen“, so lautet die wichtigere Frage in der zweiten Phase: Wie viele teurere und komplexere Halbleiter benötigt jeder einzelne KI-Server?
TSMC ist das direkteste Beispiel.
Morgan Stanley schätzt, dass der Anteil von KI-Halbleitern am Umsatz von TSMC im Jahr 2026 bereits über 30 % liegen könnte. Gleichzeitig wird für die N2-Familie von TSMC zwischen 2026 und 2028 eine durchschnittliche jährliche Wachstumsrate von etwa 70 % erwartet; die N3-Kapazität steigt weiter, während N5 ab 2027 zurückgehen dürfte.
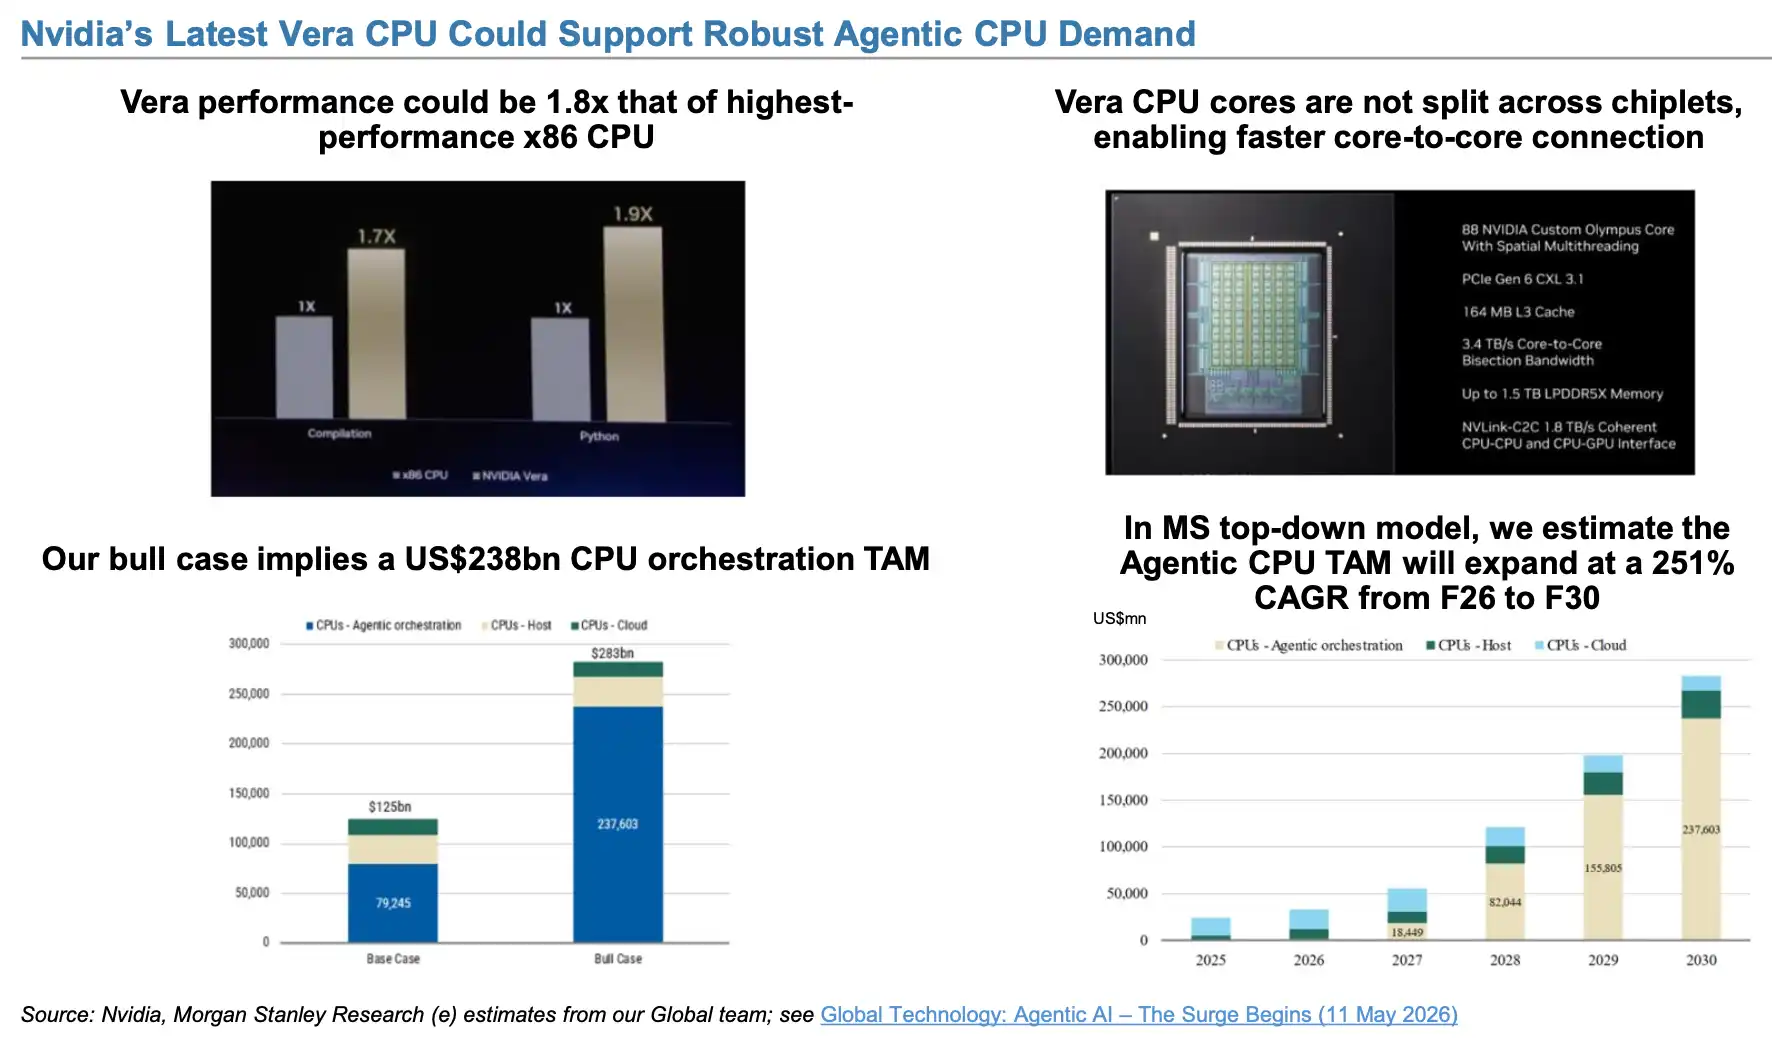
Der Anteil von KI-Halbleitern am Umsatz von TSMC steigt kontinuierlich und könnte 2026 bereits über 30 % liegen.
Die Logik dahinter ist nicht kompliziert.
KI-Chips nehmen nicht nur an Zahl zu, sondern jeder einzelne Chip wird auch kontinuierlich „teurer“. Der Übergang von 5 nm auf 3 nm und 2 nm, von herkömmlichem Packaging zu CoWoS und SoIC sowie die Integration von mehr HBM – jede neue Generation von KI-Beschleunigern erhöht den Wertanteil von Wafern, Packaging und Speicher pro Chip.
Selbst wenn sich das Wachstum der Serverzahlen künftig allmählich verlangsamt, kann der Halbleiterwert pro Server daher weiter steigen. Genau deshalb kann das Wachstum des Advanced Packaging deutlich über dem der Gesamtinvestitionen liegen.
Gleichzeitig verbreitert sich die Wachstumsbasis der KI-Chips von NVIDIA auf kundenspezifische ASICs.
Morgan Stanley ist der Ansicht, dass große Cloud-Anbieter auch dann eigene, maßgeschneiderte Chips benötigen, wenn NVIDIA weiterhin leistungsfähigere GPUs auf den Markt bringt. Google hat TPU, Amazon hat Trainium, und auch Unternehmen wie Meta treiben eigene ASIC-Projekte voran.
Wenn ein Cloud-Anbieter über einen ausreichend großen Rechenbedarf verfügt, kann ein selbst entwickelter ASIC Kosten, Leistung und Energieeffizienz für bestimmte Workloads optimieren und gleichzeitig die Abhängigkeit von einem einzelnen GPU-Anbieter verringern.
Der künftige KI-Chipmarkt muss daher nicht unbedingt nach dem Muster „Wer übernimmt, wenn das Wachstum von NVIDIA endet?“ funktionieren. Wahrscheinlicher ist, dass GPUs weiter wachsen, während ASICs zu einer zweiten Wachstumskurve werden.
Morgan Stanley erwartet, dass die Einnahmen von Alchip aus AWS Trainium von rund 1,8 Milliarden US-Dollar im Jahr 2026 auf 2,8 Milliarden US-Dollar im Jahr 2027 steigen und 2028 8 Milliarden US-Dollar erreichen; dann könnte Trainium etwa 82 % des Gesamtumsatzes von Alchip ausmachen.
Die Prognose für Google TPU ist noch aggressiver.
Der Bericht erwartet in seinem Modell, dass die TPU-bezogenen Einnahmen von MediaTek von 13,5 Milliarden US-Dollar im Jahr 2027 auf 43,5 Milliarden US-Dollar im Jahr 2028 steigen und 2029 weiter 70 Milliarden US-Dollar erreichen; 2028 könnten die TPU-Einnahmen bereits rund 65 % des Gesamtumsatzes von MediaTek ausmachen.
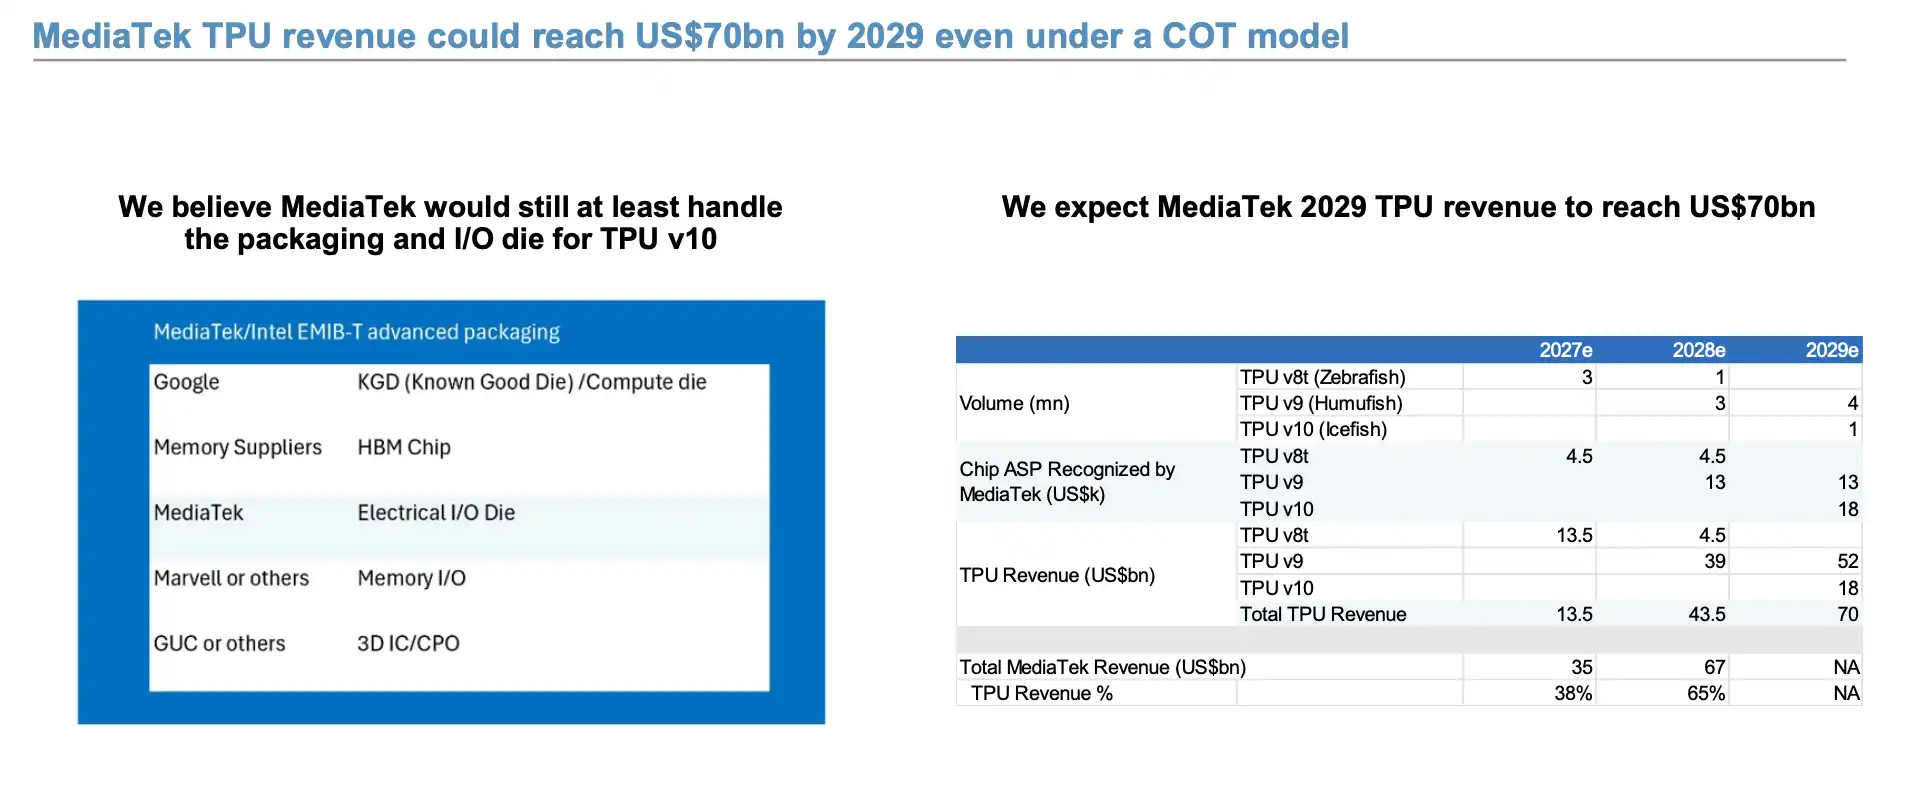
Morgan Stanley erwartet, dass die selbst entwickelten ASIC-Projekte der Cloud-Anbieter weiter zunehmen und kundenspezifische Chips wie Google TPU in eine Phase rascher Volumensteigerung eintreten.
Bei diesen Zahlen handelt es sich sämtlich um langfristige Modellrechnungen; ihre tatsächliche Realisierung hängt weiterhin von Chip-Produktion, Ausbeute, Kundenabnahme und den Investitionsausgaben der Cloud-Anbieter selbst ab. Die Richtung ist jedoch eindeutig: Das Wachstum der KI-Lieferkette dehnt sich von reinen GPU-Lieferungen auf ASICs, fortschrittliche Fertigung, Advanced Packaging, ABF-Substrate und Chip-Tests aus.
Der Bericht weist sogar ausdrücklich darauf hin, dass das weitere Volumenpotenzial von Google TPU durch das Angebot an ABF-Substraten begrenzt sein könnte. Bei der Beurteilung des KI-Zyklus bleibt die Frage „Wie viele GPUs wurden verkauft?“ daher wichtig, ist aber immer weniger die ganze Geschichte.
Die KI-Nachfrage in China zieht an, aber der eigentliche Engpass bleibt die Kapazität
Der chinesische Markt zeigt eine andere Entwicklung.
Bei der Diskussion über einheimische KI-Chips stand in der Vergangenheit vor allem die „Importsubstitution“ im Mittelpunkt. Morgan Stanley betont diesmal jedoch stärker die Nachfrageschaffung.
Der Bericht argumentiert, dass DeepSeek kostengünstigere KI-Inferenzfähigkeiten demonstriert habe, was die Inferenznachfrage weiter anregen könnte; gleichzeitig verbessere sich die Fähigkeit der lokalen chinesischen Wafer-Fertigungskette zur Produktion von KI-GPUs.
Das bedeutet, dass sich die Logik chinesischer KI-Chips von reiner „Importsubstitution“ allmählich zu folgendem Muster wandelt: sinkende Inferenzkosten → mehr Anwendungen → steigender Rechenbedarf → höhere Nachfrage nach einheimischen Chips.
Daher nennt Morgan Stanley im Bereich chinesischer KI- und Halbleiterausrüstung insbesondere Iluvatar, Cambricon, Hygon, Naura Technology und AMEC; auch SMIC wird in das Overweight-Portfolio für KI aufgenommen.
Doch die Nachfrage ist derzeit nicht die größte Einschränkung. Bei der Zusammenfassung der wichtigsten Engpässe der globalen KI-Entwicklung bezeichnet der Bericht das entsprechende Problem der USA als Energie, das Chinas hingegen als Chip-Kapazität. Das heißt: Wie viele chinesische KI-Chips letztlich auf den Markt kommen, hängt stärker davon ab, wie viel effektive Kapazität bei fortschrittlicher Fertigung, Advanced Packaging und Speicher freigesetzt werden kann.
Der Speicherbereich ist das typischste Beispiel.
Morgan Stanley erwartet, dass die weltweite DRAM-Kapazität bis 2028 etwa 3.374 kwpm erreichen könnte, wovon CXMT mit rund 500 kwpm etwa 15 % der weltweiten Kapazität stellt; zwischen 2025 und 2028 wird für die Bit-Lieferungen von CXMT eine durchschnittliche jährliche Wachstumsrate von etwa 40 % erwartet.
Gleichzeitig steigt CXMT auch in den HBM-Markt ein.
Der Bericht erwartet, dass die HBM-TSV-Kapazität von 20 kwpm im Jahr 2026 auf 40 kwpm im Jahr 2027 und 70 kwpm im Jahr 2028 steigen könnte. Auf Basis der Bit-Lieferungen könnte CXMT 2026 etwa 3,8 % und 2027 etwa 4,4 % des weltweiten HBM-Marktes halten.
Das ändert jedoch nicht unmittelbar etwas an der globalen Speicherknappheit.
Selbst unter Einbeziehung der neuen CXMT-Kapazitäten zeigt das Modell von Morgan Stanley, dass die globale DRAM-Angebotslücke 2026 immer noch 17 % und 2027 etwa 15 % betragen könnte; auch der HBM-Markt bleibt von einem Nachfrageüberhang geprägt.
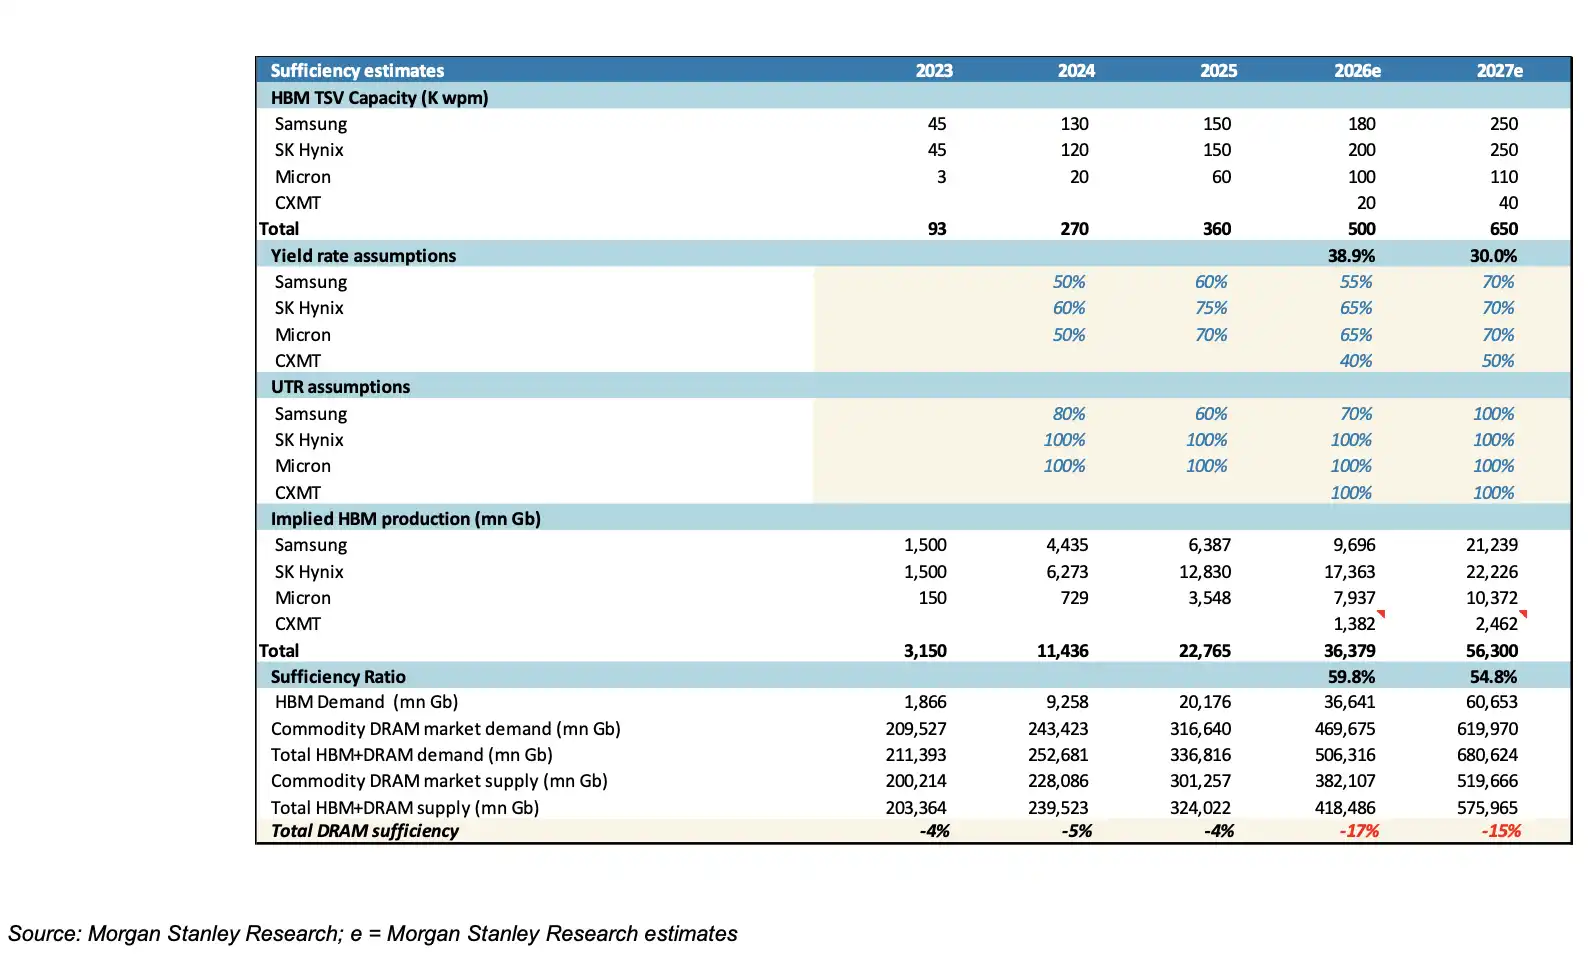
Die DRAM- und HBM-Kapazitäten von CXMT expandieren rasch, doch Morgan Stanley erwartet, dass das globale Speicherangebot mit dem Wachstum der KI-Nachfrage kaum Schritt halten kann.
Dies ist einer der größten Unterschiede des aktuellen Speicherzyklus gegenüber früheren Zyklen.
In der Vergangenheit ähnelten DRAM und NAND eher typischen PC- und Smartphone-Zyklusgütern: Die Nachfrage steigt, die Preise ziehen an, die Hersteller erweitern ihre Kapazitäten, und anschließend entsteht ein Überangebot. In KI-Servern hingegen entwickeln sich HBM, Server-DRAM und Hochleistungsspeicher zunehmend zu einer Art infrastrukturellem Engpass-Asset. Sie sind nicht länger nur Begleitkomponenten neben der GPU, sondern beginnen unmittelbar darüber zu entscheiden, ob ein KI-Server überhaupt produziert werden kann und ob ein gesamtes Rechencluster planmäßig erweitert werden kann.
Letztlich will dieser 61-seitige Research-Bericht nicht einfach sagen: „KI wird weiter steigen.“ Treffender formuliert: KI-Halbleiter treten aus der ersten Phase, die auf dem schnellen Wachstum der Cloud-Investitionen beruhte, in eine zweite Phase ein, die vom steigenden KI-Anteil und dem höheren Wert pro Server getragen wird.
Für die künftige Beurteilung, ob sich der KI-Hardware-Zyklus tatsächlich einem Wendepunkt nähert, reicht es daher nicht mehr aus, nur auf das Investitionswachstum von Meta, Google, Microsoft und Amazon zu schauen.
Beobachtenswerter sind der KI-Anteil an den Investitionsausgaben, die CoWoS-/EMIB-Kapazitäten, das HBM-Angebot-Nachfrage-Verhältnis, die 2-nm-Auslastung sowie das tatsächliche Liefertempo von ASICs wie Google TPU und AWS Trainium.
Sollte das Gesamtwachstum der Cloud-Investitionen künftig sinken, diese Indikatoren jedoch weiterhin stark wachsen, muss die KI-Halbleiterkonjunktur nicht zwangsläufig gemeinsam mit den Gesamtinvestitionen ihren Höhepunkt erreichen. Erst wenn sich diese Kernindikatoren gleichzeitig abschwächen, wäre das ein deutlicheres Signal dafür, dass der KI-Halbleiterzyklus tatsächlich einen Wendepunkt erreicht.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.