


Wird sich die Logik von CapEx und Tech-Aktien nach einer KI-Verlangsamung ändern?
 Blockbeats
Originaltitel: The bottleneck isn't the model. It never was.
Originalautor: Saket Mehrotra, Beta to Alpha
Anmerkung der Redaktion: Kürzlich gab Jacob Coxon, der bei OpenAI und Anthropic im Bereich Pretraining gearbeitet hatte, seinen Abschied von Anthropic bekannt und rief führende KI-Labore öffentlich dazu auf, die weitere Steigerung der Modellfähigkeiten koordiniert zu begrenzen. Evan Hubinger, Leiter Alignment Science bei Anthropic, antwortete daraufhin, er teile Coxons zentrale Risikoeinschätzung und beziffere die Wahrscheinlichkeit, dass KI innerhalb der nächsten zehn Jahre zur Auslöschung der Menschheit führe, auf über 10 %.
Diese Debatte rückt die „KI-Verlangsamung“ von einer ethischen Frage in den Fokus der Kapitalmärkte: Wenn führende Labore die Modellentwicklung tatsächlich verlangsamen, steht dann auch bei den in den letzten Jahren kontinuierlich nach oben korrigierten KI-Investitionsausgaben eine Wende bevor? Müssen Tech-Aktien, die dank der KI-Erzählung eine Bewertungsprämie erhalten, neu bewertet werden?
Saket Mehrotra, Autor bei Beta to Alpha, argumentiert in „The bottleneck isn't the model. It never was.“, dass die Risikobedenken der Labore nicht gleichbedeutend mit einer Abkühlung der Infrastrukturinvestitionen seien. Solange die Unternehmen weiterhin fürchten, im Wettlauf zurückzufallen, dürften Sicherheitsbedenken die Investitionen in Rechenleistung weiter antreiben; gleichzeitig habe sich der Engpass der Branche schrittweise von GPUs, HBM und fortschrittlichem Packaging hin zu Strom und Stromnetzen verlagert.
Das bedeutet nicht, dass eine KI-Verlangsamung keinerlei Auswirkungen auf den Markt hätte. Genauer gesagt hängen die Auswirkungen davon ab, auf welcher Ebene die Verlangsamung stattfindet: Werden lediglich Sicherheitstests verlängert und Modellveröffentlichungen verzögert, müssen die CapEx nicht zwangsläufig sinken; erst wenn Regierungen Trainingscluster, Chipversorgung oder den Stromverbrauch von Rechenzentren direkt beschränken, könnte sich der gesamte Investitionsrahmen grundlegend ändern.
Im Folgenden die Übersetzung des Originaltextes:
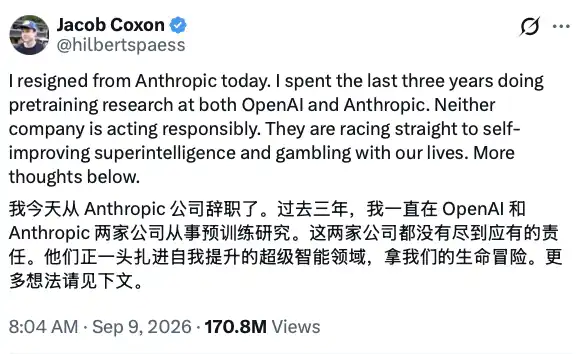
Jacob Coxon veröffentlichte auf X eine Rücktrittserklärung und rief führende KI-Labore dazu auf, den Fähigkeitswettlauf koordiniert zu verlangsamen
Jacob Coxons Abschied rückt die Risiken der Frontier-KI erneut in den Vordergrund.
Coxon ist der Ansicht, dass OpenAI und Anthropic im Wettlauf um die Entwicklung einer sich selbst verbessernden Superintelligenz stünden, ohne ausreichend verantwortungsvolle Sicherheitsmaßnahmen zu ergreifen. Dies sei keine isolierte Stimme eines externen Kritikers. Evan Hubinger, Leiter Alignment Science bei Anthropic, erklärte anschließend öffentlich, er teile Coxons zentrale Einschätzung und schätze die Wahrscheinlichkeit, dass KI innerhalb der nächsten zehn Jahre zur Auslöschung der Menschheit führe, auf über 10 %. Über diese Äußerungen berichteten auch Medien wie WIRED.
Für Anleger dürfte jedoch eine andere Frage unmittelbarer sein: Wenn führende Labore über eine Verlangsamung diskutieren, werden dann auch die KI-Investitionsausgaben der Technologieunternehmen sinken?
Mehrotra zufolge lassen sich die beiden Dinge zumindest derzeit nicht direkt gleichsetzen. Die KI-Sicherheitsdebatte spiele sich auf der Ebene der Modelle und der Laborkontrolle ab, während sich die Beschränkungen des aktuellen CapEx-Zyklus allmählich auf physische Infrastruktur wie Chips, Packaging, Strom und Rechenzentren verlagert hätten.
Je größer die Angst, den Wettlauf zu verlieren, desto schwerer fällt den Laboren eine freiwillige Verlangsamung
Coxons Darstellung zufolge sind sich die führenden Labore der Risiken durchaus bewusst. Das eigentliche Problem sei, dass kein Labor bereit sei, als erstes das Tempo zu drosseln.
Die spieltheoretische Logik dahinter: Wenn ein Labor langsamer macht, könnten andere, weniger sicherheitsbewusste Wettbewerber zuerst leistungsfähigere Modelle entwickeln. Statt einem unvorsichtigeren Konkurrenten den Durchbruch zu überlassen, investiere man lieber weiter, um selbst führend zu bleiben und die Technologie auf sicherere Weise zu kontrollieren.
Nach Ansicht des Autors lässt sich diese Denkweise kaum in eine Reduzierung der Investitionsausgaben übersetzen, sondern dürfte das Wettrüsten sogar verstärken. Je mehr die Labore davon überzeugt seien, an einem entscheidenden Technologiewettbewerb teilzunehmen, desto schwerer falle es ihnen, GPU-Beschaffung, Trainingscluster und Rechenzentrumsinvestitionen zu kürzen.
Sicherheitsbedenken und CapEx-Wachstum können daher gleichzeitig bestehen. Es könne sogar ein sich selbst verstärkender Kreislauf entstehen: Die Labore fürchten den rasanten Anstieg der KI-Fähigkeiten, investieren aber aus Angst vor dem Zurückfallen gegenüber Wettbewerbern noch mehr Ressourcen und beschleunigen so den Fähigkeitswettlauf weiter.
Dies ist die Erklärung des Autors für die Wettbewerbsstruktur der Branche, kein durch die Investitionspläne der Unternehmen bestätigtes Ergebnis. Ob diese Logik trägt, lässt sich erst beurteilen, wenn sich zeigt, ob große Cloud-Anbieter und KI-Labore ihre tatsächlichen Beschaffungs- und Baupläne anpassen.
Eine Verlangsamung der Modelle bedeutet nicht das Ende des Infrastrukturzyklus
Mehrotra zweite These lautet, dass sich der zentrale Engpass der KI-Branche bereits mehrfach verlagert habe und jede Verlagerung die Kapitalintensität erhöht habe.
Anfangs begrenzten GPU-Verfügbarkeit und Chipkontingente das Modelltraining; danach verlagerte sich der Engpass auf HBM-Speicher mit hoher Bandbreite und fortschrittliches Packaging; inzwischen entwickeln sich Stromversorgung, Netzanbindung und Rechenzentrumsbau zu Beschränkungen, die sich schwerer kurzfristig lösen lassen.
Chip- und Packaging-Kapazitäten lassen sich durch den Ausbau von Produktionslinien erweitern, doch Stromprobleme erfordern in der Regel den Bau oder die Wiederinbetriebnahme von Kraftwerken, zusätzliche Gasturbinen- und Transformatorkapazitäten sowie den Ausbau von Übertragungs- und Netzanschlusssystemen. Solche Projekte sind mit deutlich größeren Investitionen und längeren Bauzeiten verbunden und lassen sich nicht durch ein Software-Upgrade lösen.
Selbst wenn die Veröffentlichungsfrequenz von Frontier-Modellen sinkt, dürften bereits unterzeichnete Chipbestellungen, Stromabnahmeverträge und Rechenzentrumsprojekte daher nicht sofort gestoppt werden. Zwischen Modellentwicklung und Infrastrukturausbau besteht eine zeitliche Verzögerung; die CapEx folgen in der Regel nicht synchron der öffentlichen Debatte oder dem Forschungstempo.
Gleichzeitig bedeutet eine Verlangsamung nicht zwangsläufig, dass die Nachfrage nach Rechenleistung von selbst sinkt. Längere Sicherheitstests, komplexere Inferenzprozesse und die Bereitstellung bestehender Modelle für Unternehmens- und Verbraucheranwendungen dürften weiterhin erhebliche Rechenressourcen beanspruchen.
Der Autor folgert daraus, dass Anleger sich nicht nur auf die in den sozialen Medien am heftigsten diskutierte Modellebene konzentrieren sollten, sondern vielmehr auf die neuen Engpässe, die sich in den nächsten 18 Monaten herausbilden. Nach diesem Rahmen verdient derzeit weniger die „Modellintelligenz“ als vielmehr Strom und die zugehörige Infrastruktur besondere Aufmerksamkeit als knappe Ressource.
KI-Tech-Aktien könnten von einer breiten Rally zu einer Differenzierung übergehen
Wenn eine Verlangsamung der Modelle nicht gleichbedeutend mit einem Stopp der CapEx ist, wären die Auswirkungen auf Tech-Aktien kein einfacher flächendeckender Gegenwind, sondern dürften sich eher als Neubewertung entlang der Wertschöpfungskette zeigen.
Erstens dürften Unternehmen, die auf kontinuierliche Sprünge bei Frontier-Modellen und eine schnelle Monetarisierung ihrer Produkte angewiesen sind, stärker betroffen sein. Sobald sich die Modelliteration verlangsamt, müssen die Annahmen des Marktes zu Umsatzwachstum, Kommerzialisierungstempo und Bewertungsmultiplikatoren möglicherweise angepasst werden.
Zweitens müssen sich die Auftragsaussichten von Unternehmen mit GPUs, Netzwerkausrüstung, Stromversorgung, Kühlung und Rechenzentrumsressourcen nicht zwangsläufig im gleichen Maße verschlechtern. Solange Cloud-Anbieter ihre Infrastruktur weiter ausbauen oder sich der Rechenleistungsengpass weiter in Richtung Strom verlagert, dürften die entsprechenden Investitionen eine hohe Trägheit aufweisen.
Drittens muss der Markt zwischen Training und Inferenz unterscheiden. Selbst wenn die Labore koordiniert das extrem große Frontier-Training einschränken, dürften die Inferenznachfrage bestehender Modelle, die Bereitstellung in Unternehmen und die Verbreitung von KI-Anwendungen den Rechenleistungsverbrauch weiter antreiben. In diesem Fall käme es eher zu einer strukturellen Verschiebung der CapEx als zu einem abrupten Einbruch.
Das bedeutet: Eine KI-Verlangsamung dürfte zunächst nicht die Wachstumsrichtung der gesamten Technologiebranche verändern, sondern vielmehr die Situation beenden, in der unterschiedliche Vermögenswerte dieselbe KI-Bewertungslogik teilen. Bisher konnten Modellunternehmen, Cloud-Anbieter, Halbleiterfirmen und Anbieter von Strominfrastruktur gleichermaßen von der KI-Erzählung profitieren; wenn sich der Wettlauf um Modellfähigkeiten verlangsamt, dürfte der Markt strenger zwischen technologischer Führerschaft, Kommerzialisierungsfähigkeit und Auftragsrealisierung unterscheiden.
Die Variable, die die CapEx-Logik wirklich verändert, ist Regulierung
Mehrotra zufolge dürfte den aktuellen KI-Investitionszyklus nicht eine erneute Lieferkettenknappheit unterbrechen, sondern harte Beschränkungen, die Regierungen von außen setzen.
Knappheit bei GPUs, HBM, Strom und Transformatoren sind im Kern Engpässe, die sich durch zusätzliche Investitionen mildern lassen. Sie mögen die Inbetriebnahme von Rechenzentren verzögern, lenken aber zugleich Kapital in neue Engpassbereiche.
Regulierung ist anders. Wenn Regierungen den Kauf von High-End-Chips, die Größe von Trainingsclustern, die für das Modelltraining benötigte Rechenleistung oder den Stromverbrauch von Rechenzentren direkt beschränken, können Unternehmen diese Grenzen kaum allein durch höhere Investitionen überwinden. In einem solchen Szenario dürften CapEx-Erwartungen der Cloud-Anbieter, Infrastrukturaufträge und die Bewertungen KI-bezogener Tech-Aktien gleichzeitig nach unten korrigiert werden.
Der Originaltext betrachtet dieses Szenario allerdings als unwahrscheinliches Extremrisiko und nicht als Basisszenario. Auch diese Einschätzung muss fortlaufend überprüft werden und darf nicht so verstanden werden, dass regulatorische Risiken bereits ausgeräumt seien. Da die Bedenken innerhalb der KI-Labore nun öffentlich werden, könnte der externe politische Druck weiter zunehmen.
Worauf der Markt künftig wirklich achten muss, ist nicht das pauschale Schlagwort „KI-Verlangsamung“, sondern drei konkretere Signale: ob führende Labore die Verlangsamung in formelle Forschungs- und Entwicklungspläne aufnehmen, ob große Cloud-Anbieter Rechenzentrumsaufträge kürzen und ob die Regulierung beginnt, direkt auf Chips, Rechenleistung und Energieversorgung durchzugreifen.
Coxons Abschied zeigt, dass die Sicherheitsdebatte um Frontier-KI von externer Kritik ins Innere der Labore vorgedrungen ist. Doch zwischen der Sorge von Forschern und tatsächlichen Kürzungen der Investitionsausgaben durch Technologieunternehmen liegen weiterhin Wettbewerbsdruck, Bauträgheit und Infrastrukturknappheit.
Eine KI-Verlangsamung beendet den CapEx-Zyklus nicht unbedingt sofort, aber sie könnte die Phase beenden, in der alle KI-Vermögenswerte dieselbe Aufwärtslogik teilen.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.