


BTCC Daily (14 de septiembre) | Borrador “final” de la Ley CLARITY publicado, sube al 87% la probabilidad de subida de tipos de la Fed en septiembre
 BTCCAutor: jett
Lo más destacado
• El IPC de EE. UU. de agosto subió un 0,4% intermensual y un 3,4% interanual, mientras que el IPC subyacente subió un 0,3% intermensual. Los mercados elevaron la probabilidad implícita de una subida de 25 puntos básicos de la Fed esta semana a alrededor del 87%.
• Las acciones tecnológicas asiáticas sufrieron una clara presión. El KOSPI de Corea cerró con una caída del 3,3%, con SK Hynix bajando un 6,4%, mientras que el Nikkei 225 de Japón cedió un 0,8%.
• Bitcoin cotizó cerca de los 77.800 dólares. El 11 de septiembre, hora del Este, los ETF de bitcoin al contado en EE. UU. registraron salidas netas de unos 13,29 millones de dólares, mientras que los ETF de ethereum al contado registraron entradas netas de unos 216 millones de dólares.
Perspectivas macro y de política
Eventos clave de hoy
• IPC de agosto de Canadá
• Ventas manufactureras de julio de Canadá
• Intervención de Christine Lagarde, presidenta del BCE
• Subastas de letras del Tesoro de EE. UU. a 3 y 6 meses
Titulares macro
1. El IPC subyacente de EE. UU. de agosto supera las expectativas y la probabilidad de subida de la Fed en septiembre sube al 87%
El IPC de EE. UU. de agosto subió un 0,4% intermensual y un 3,4% interanual, ambos en línea con las expectativas del mercado. El IPC subyacente subió un 0,3% intermensual, por encima del 0,2% esperado, y un 2,4% interanual. Con los precios del petróleo por encima de 100 dólares, los mercados de tipos elevaron la probabilidad de una subida de 25 puntos básicos de la Fed esta semana a alrededor del 87%. Goldman Sachs ha pasado a esperar una subida en septiembre, mientras que JPMorgan espera subidas de 25 puntos básicos tanto en septiembre como en diciembre.
2. El rendimiento del bono del Tesoro de EE. UU. a 10 años se mantiene cerca del 4,97%
Los bonos del Tesoro estadounidense a largo plazo siguieron bajo presión, con el rendimiento a 10 años cerca del 4,973%, unos 19 puntos básicos más que la semana pasada. El rendimiento a 2 años subió unos 26 puntos básicos en el mismo periodo. Los elevados precios del petróleo y las expectativas de un mayor endurecimiento por parte de los principales bancos centrales siguieron empujando al alza los tipos globales, dejando el rendimiento a 10 años de EE. UU. justo por debajo del umbral psicológico del 5%.
3. Los mercados asignan una probabilidad de alrededor del 76% de una subida de 25 puntos básicos del BoJ esta semana
Los mercados asignan actualmente una probabilidad de alrededor del 76% de que el Banco de Japón suba los tipos en 25 puntos básicos hasta el 1,25% el viernes. El yen se ha apreciado alrededor de un 4% este mes y anteriormente tocó un máximo de casi siete meses de 152,89 por dólar. Más allá de la propia decisión sobre tipos, los mercados se centrarán en si el BoJ señala un ritmo más rápido de endurecimiento en el futuro.
4. El oleoducto saudí Este-Oeste fue atacado y el crudo Brent sube por encima de los 107 dólares
El oleoducto saudí Este-Oeste, utilizado para evitar el estrecho de Ormuz, fue alcanzado por un ataque con drones y cerrado temporalmente. El oleoducto transportaba anteriormente entre 4 y 5 millones de barriles diarios. Mientras tanto, las amenazas hutíes al transporte marítimo en el mar Rojo y Bab el-Mandeb aumentaron aún más. El crudo Brent subió alrededor de un 3% hasta los 107,81 dólares por barril, mientras que el WTI subió hasta unos 102,94 dólares.
5. El presidente del Comité Bancario del Senado: es hora de aprobar la Ley CLARITY
El presidente del Comité Bancario del Senado, Tim Scott, dijo en la red social X que es hora de aprobar la Ley CLARITY. Afirmó que el proyecto de ley protegería el dinero que tanto trabajo cuesta ganar a los estadounidenses, mantendría los empleos y la innovación en Estados Unidos y reforzaría la seguridad nacional.
Rendimiento de los activos globales
• Renta variable: El Nikkei 225 de Japón cerró con una caída del 0,81% en 63.492,99 puntos. El índice KOSPI de Corea cerró con una caída del 3,26% en 6.684,37 puntos, con SK Hynix bajando un 6,4% y Samsung Electronics un 4,1%. En la preapertura estadounidense, los futuros del S&P 500 cayeron alrededor de un 0,6%, los futuros del Dow bajaron alrededor de un 0,3% y los futuros del Nasdaq 100 cedieron alrededor de un 1,1%-1,3%.
• Criptomonedas: Los datos de CoinMarketCap mostraron el índice de miedo y codicia de criptomonedas en 68, en zona de codicia. La capitalización total del mercado de criptomonedas era de unos 2,66 billones de dólares, un 0,74% más en las últimas 24 horas. El BTC cotizó cerca de los 77.766 dólares, un 0,9% más en 24 horas, mientras que el ETH se situó en torno a los 2.520 dólares. Entre los tokens de gran capitalización, XMR subió alrededor de un 4,6% y HYPE ganó alrededor de un 1,6%.
• Energía y metales: El crudo Brent subió alrededor de un 3% hasta los 107,81 dólares por barril, mientras que el crudo WTI ganó alrededor de un 2,9% hasta los 102,94 dólares por barril. El oro al contado cayó alrededor de un 0,6% hasta los 4.321 dólares por onza, mientras que la plata al contado bajó alrededor de un 1,3% hasta los 63,63 dólares por onza.
(Datos a 14 de septiembre, 15:00 HKT)
Instantánea del mercado de criptomonedas
1. Análisis de flujos de capital en futuros
El 14 de septiembre, según datos de Coinglass, los contratos de ETH, BTC, ZEC, SKHYNIX y otros lideraron las entradas netas en la negociación de futuros durante las últimas 24 horas, lo que podría indicar oportunidades de negociación.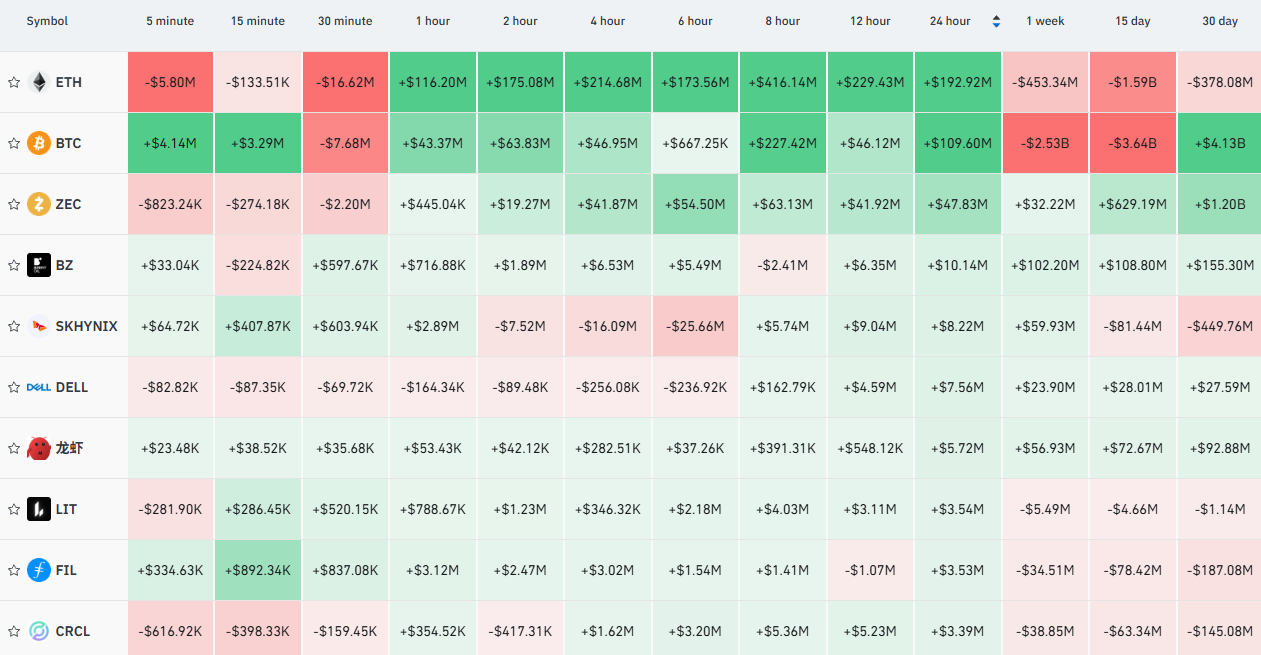
2. Mapa de liquidaciones de Bitcoin
El 14 de septiembre, según datos de Coinglass, basándose en el precio de referencia actual de 77.607 dólares en el mapa de liquidaciones del exchange de Bitcoin, si Bitcoin cae por debajo de los 76.000 dólares, el volumen acumulado de liquidación de posiciones largas en los principales exchanges centralizados podría alcanzar los 860 millones de dólares. Por el contrario, si Bitcoin supera los 79.000 dólares, el volumen acumulado de liquidación de posiciones cortas en los principales exchanges centralizados podría alcanzar los 760 millones de dólares. Se recomienda a los operadores gestionar el apalancamiento con prudencia para evitar liquidaciones a gran escala durante las oscilaciones del mercado.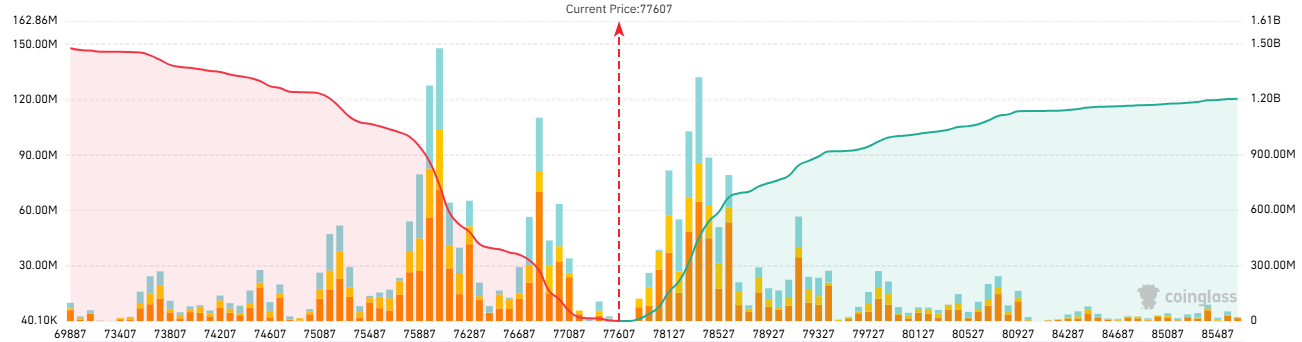
3. Ratio largo/corto de futuros de Bitcoin
Según datos de Coinglass, a las 17:00 HKT del 14 de septiembre, el ratio largo/corto general de Bitcoin se situó en 0,7779, lo que indica que los bajistas mantienen actualmente una ventaja relativa.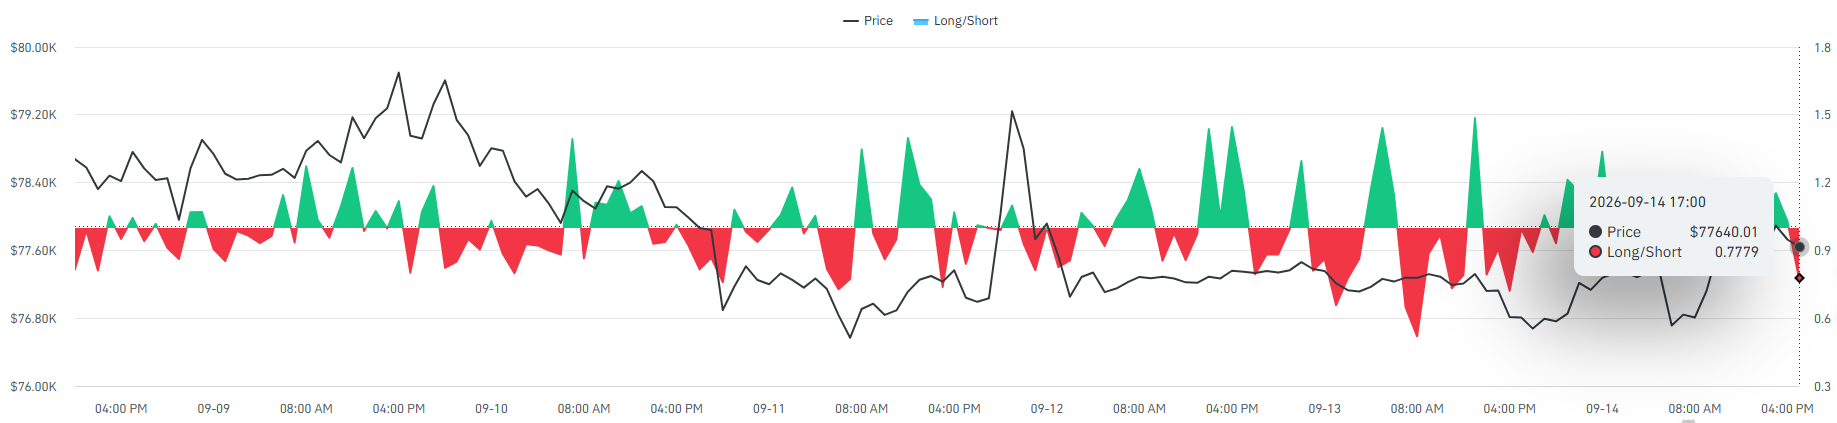
4. Rendimiento de futuros de TradFi
El 14 de septiembre, la volatilidad en los contratos de TradFi se amplió bruscamente. La energía fue el segmento más fuerte, con CL y BZ subiendo un 3,26% y un 2,65%, respectivamente. Los contratos relacionados con la tecnología sufrieron una presión generalizada, con SOXL y KORU desplomándose un 11,09% y un 11,88%, mientras que SKHY y SNDK también cayeron notablemente. Los metales preciosos se debilitaron, con XAU bajando un 1,51% y XAG un 2,92%, aunque el interés abierto de XAU subió un 12,97%.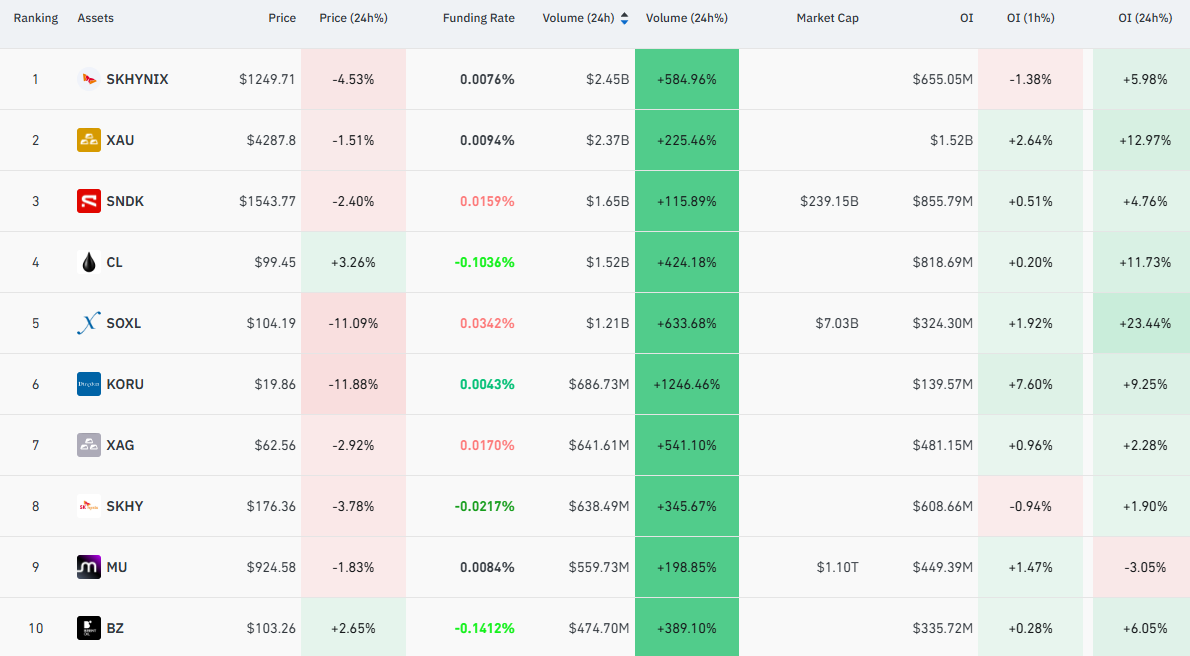
5. Monitoreo on-chain
• Según Lookonchain, la dirección ballena 0x3305 compró HYPE durante 15 días consecutivos, acumulando 358.609 tokens por valor de unos 28,8 millones de dólares.
• Una ballena que había estado inactiva durante unos ocho meses utilizó 85,42 millones de USDC en los últimos cuatro días para comprar un total acumulado de 1.075,6 BTC mediante transacciones entre cadenas, a un coste medio de unos 79.412 dólares, pagando además unos 170.000 dólares en comisiones de transacción de THORChain.
• Según Lookonchain, una dirección vinculada a Pump.fun vendió otros 77.705 SOL, por valor de unos 7,88 millones de dólares. Ha vendido acumulativamente unos 5,1886 millones de SOL por un valor total de unos 842 millones de dólares, a un precio medio de venta de unos 162,3 dólares.
Titulares de blockchain
• El 11 de septiembre, hora del Este, los ETF de bitcoin al contado en EE. UU. registraron salidas netas de unos 13,29 millones de dólares, marcando el cuarto día consecutivo de negociación con salidas, con IBIT registrando 19,23 millones de dólares en salidas netas. Los ETF de ethereum al contado registraron entradas netas de unos 216 millones de dólares en el mismo periodo, incluidos unos 149 millones de dólares en ETHA.
• Los republicanos del Senado publicaron el borrador «final» de la Ley CLARITY, añadiendo nuevas restricciones éticas sobre criptoactivos para figuras políticas. El Senado planea celebrar una votación de procedimiento clave el 15 de septiembre.
• La FCA del Reino Unido está estudiando un marco regulatorio específico para el oro tokenizado y está considerando eximir algunos productos de las normas existentes sobre organismos de inversión colectiva y fondos de inversión alternativa. No se ha tomado una decisión final.
• El presidente del GAFI, Giles Thomson, dijo que los grupos criminales utilizan cada vez más la IA para llevar a cabo estafas de inversión en criptomonedas, fraude por suplantación de identidad y estafas románticas. El GAFI impulsará a más países a establecer centros antiestafa intersectoriales.
• Arc de Circle planea abrir su red principal pública el 16 de septiembre, con BlackRock, DTCC, ICE, Mastercard, Visa, Standard Chartered y otros participando como validadores iniciales.
• La SEC de EE. UU. celebrará una mesa redonda sobre la negociación de acciones las 24 horas el 17 de septiembre, que cubrirá la preparación de bolsas y brókeres, la vigilancia del mercado nocturno, la compensación y liquidación, la liquidez y la protección de los inversores.
• El proyecto de liquidación DLT del Eurosistema, Pontes, está programado para lanzarse el 21 de septiembre. Al conectar las plataformas DLT con los servicios TARGET, permitirá que las transacciones de registros distribuidos se liquiden en dinero del banco central.
• La FCA del Reino Unido abrirá el plazo de autorización para su nuevo régimen regulatorio de criptoactivos el 30 de septiembre. Las solicitudes se aceptarán hasta el 28 de febrero de 2027, y se espera que el nuevo régimen entre en vigor el 25 de octubre de 2027.
• Bitdeer reveló que minó 293,2 BTC durante la semana que terminó el 11 de septiembre y vendió todos ellos. Tras excluir los depósitos de clientes, las tenencias propias de BTC de la empresa cayeron a cero.
• La CFTC de EE. UU. ha iniciado al menos tres investigaciones potenciales de uso de información privilegiada no reveladas anteriormente relacionadas con contratos de mercados de predicción vinculados a los indultos de Biden, eventos relacionados con Irán y los rankings anuales de búsqueda de Google.
• La Junta de Bolsa y Valores de la India (SEBI) lanzó el piloto Demat 2.0, con más de 100 millones de dólares en bonos entrando en las pruebas de infraestructura relacionadas en forma tokenizada en la primera fase.
Perspectivas institucionales · Selecciones diarias
• Goldman Sachs: El banco cambió su previsión de política de la Fed para septiembre de no cambiar los tipos a una subida de 25 puntos básicos. Sigue esperando dos recortes de tipos en 2027, aunque el calendario podría retrasarse respecto a su previsión anterior.
• JPMorgan: El economista jefe para EE. UU., Michael Feroli, espera que la Fed suba los tipos en 25 puntos básicos tanto en septiembre como en diciembre y elevó su previsión de tipo de política a largo plazo al 3,25%. Dijo que no actuar en el entorno inflacionario actual podría debilitar la credibilidad de la política de la Fed.
• Goldman Sachs: El estratega jefe de renta variable de EE. UU., Ben Snider, dijo que los beneficios empresariales aún pueden respaldar la renta variable de EE. UU. En siete ciclos históricos de subidas de tipos, el S&P 500 cayó una media de alrededor del 2% en los tres primeros meses tras el inicio de las subidas, pero registró un rendimiento medio a 12 meses de alrededor del 9% después de la primera subida.
• UBS: La estratega Joni Teves dijo que un mayor endurecimiento de la Fed podría presionar al oro a corto plazo, pero las compras de los bancos centrales, la demanda de asignación de activos y la demanda estacional de India y China deberían seguir brindando apoyo. Espera que los precios del oro puedan fortalecerse de nuevo antes de fin de año.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.