


Le nouveau roi des obligations Gundlach avertit : si la Fed ne bouge pas, les taux longs vont fortement grimper
 chaincatcher
Auteur : Dong Jing
À la veille de la réunion de la Réserve fédérale sur les taux, le « roi des obligations » Jeffrey Gundlach a lancé trois avertissements majeurs : si la Fed ne relève pas ses taux, les taux à long terme vont s'envoler ; l'évolution de l'inflation ressemble étrangement à celle des années 1970 ; les écarts de rendement des obligations d'IA ont presque doublé, et la valorisation des actions américaines est si élevée qu'elle ressemble à « un minibar d'hôtel — rien n'est bon marché ».
À la veille de la décision de la Réserve fédérale mercredi prochain (jour de la réunion du FOMC), Jeffrey Gundlach, PDG et directeur des investissements de DoubleLine Capital, a dressé dans le dernier épisode de l'émission en direct « Gundlach Unlocked » un tableau systématique du contexte macroéconomique actuel, lançant une série d'avertissements sur les taux, l'inflation, les marchés du crédit, la concentration des actions américaines et l'évolution du dollar.
Dans l'émission, Gundlach a déclaré qu'il doutait d'une hausse des taux de la Fed la semaine prochaine, même si le marché évalue à environ 60 % la probabilité d'une hausse. Il a clairement indiqué : « Je ne serais pas surpris si la Fed ne relevait pas ses taux la semaine prochaine. Si c'est le cas, je m'attends à ce que les taux à long terme augmentent ensuite de manière assez significative. » À l'inverse, si la Fed relève effectivement ses taux, le marché obligataire pourrait rester inchangé.
Ce jugement repose sur sa profonde inquiétude face à la situation actuelle de l'inflation et sur sa vigilance constante à l'égard de la trajectoire budgétaire américaine. S'appuyant sur de nombreuses données, il souligne que, dans un contexte d'inflation persistante et de déficit budgétaire américain gravement hors de contrôle, le marché des obligations d'État américaines, la valorisation des actions américaines et le marché en ébullition des obligations d'entreprises liées à l'IA se trouvent tous à un carrefour historique d'extrême fragilité.
Si la Fed « ne bouge pas », les taux à long terme pourraient subir un choc énorme
Concernant la réunion du FOMC de la semaine prochaine, Gundlach estime que le rythme de la Fed est à nouveau déconnecté de la valorisation du marché obligataire. Il souligne qu'actuellement, du point de vue du segment court de la courbe des taux, le marché estime à environ 60 % la probabilité d'une hausse des taux de la Fed, mais il reste prudent à ce sujet.
« Je ne serais pas surpris si la Fed ne relevait pas ses taux la semaine prochaine. Mais si c'est le cas, je m'attends à ce que les taux à long terme augmentent de manière assez significative après la réunion de la Fed. S'ils relèvent effectivement les taux, le marché obligataire pourrait se maintenir aux niveaux actuels », a déclaré Gundlach.
Il a présenté son modèle de référence pour le rendement des obligations du Trésor américain à 10 ans (basé sur le rendement des obligations d'État allemandes à 10 ans et la moyenne sur 7 ans du PIB nominal américain). Les données montrent que le modèle indique actuellement un rendement des obligations du Trésor à 10 ans d'environ 4,71 %, contre une valeur réelle de 4,78 %, ce qui place le rendement dans une fourchette raisonnable. Mais il souligne qu'après une hausse massive de 500 points de base, le marché n'a pas connu de véritable rebond, et « la voie de moindre résistance est probablement de continuer à monter ».
L'inflation n'a pas disparu, la trajectoire de l'IPC est « étonnamment similaire » à celle des années 1970
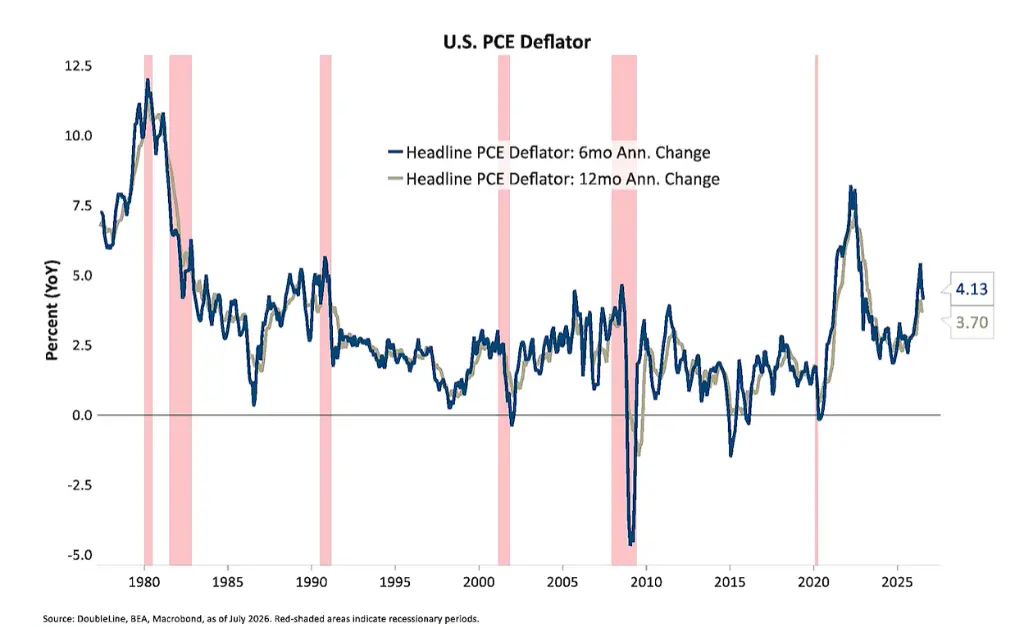
L'optimisme du marché quant au ralentissement de l'inflation a été impitoyablement critiqué par Gundlach. Il souligne que les taux de croissance annualisés sur 6 mois de l'indice des prix des dépenses de consommation personnelle (PCE) de base et du PCE global sont tous deux supérieurs aux taux annualisés sur 12 mois, « l'inflation ne s'améliore pas vraiment et reste très loin de l'objectif de 2 % ».
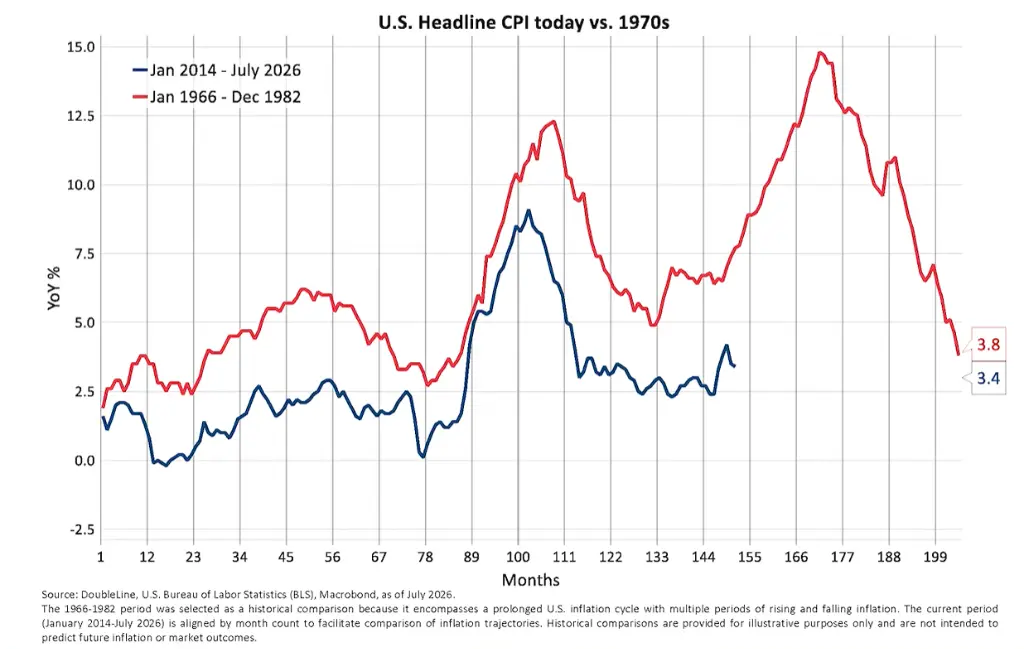
Plus inquiétant encore, l'histoire semble se répéter. Gundlach compare, à l'aide de graphiques superposés, la trajectoire de l'inflation depuis 2014 avec la flambée inflationniste des années 1960 au début des années 1980, et il avertit :
« La trajectoire actuelle ressemble étonnamment à la catastrophe inflationniste qui a précédé et accompagné le mandat de Volcker (ancien président de la Réserve fédérale). Il sera très intéressant d'observer si nous continuons à reproduire la trajectoire de cette catastrophe inflationniste. »
En matière d'exploration des données, Gundlach souligne que son indicateur préféré est l'indice des prix à l'importation et à l'exportation, non ajusté et non désaisonnalisé. Actuellement, les prix à l'exportation américains augmentent de 8,25 % en glissement annuel et les prix à l'importation de 5,95 %.
« Si l'on fait la moyenne des deux, sur la base de cet indicateur d'inflation le plus pur, le taux d'inflation réel est d'environ 7 %. » Ajouté au fait que le brut Brent approche les 100 dollars le baril et que les stocks mondiaux de pétrole sont à des niveaux historiquement bas, il estime que le plancher des prix du pétrole rendra l'inflation plus tenace que ne le souhaite la Fed.
En outre, il énumère plusieurs signaux de pression inflationniste :
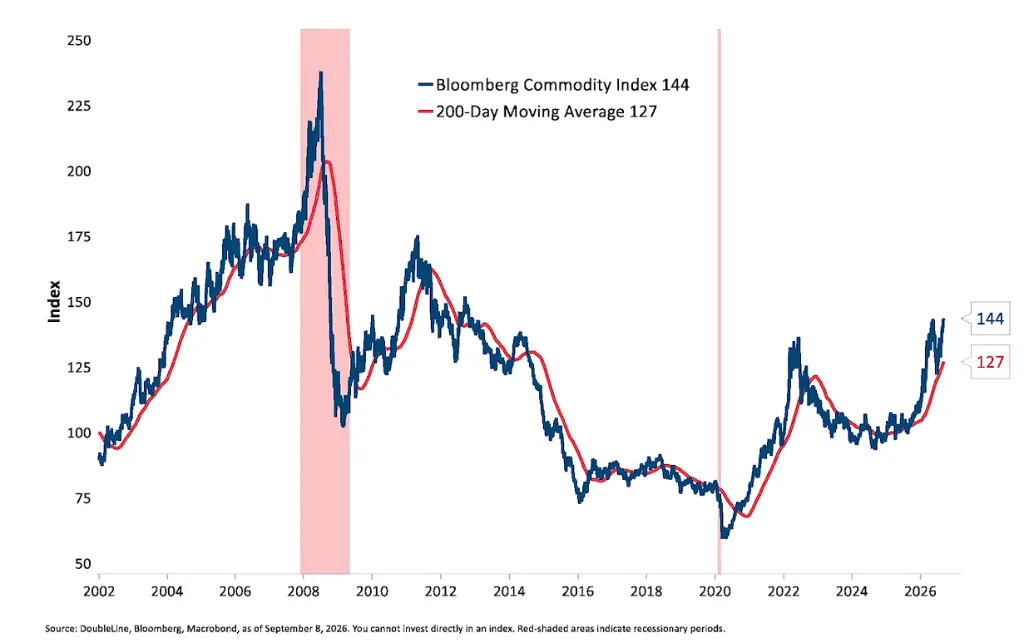
L'indice Bloomberg des matières premières a augmenté de 34 % depuis le début de la guerre fin février, a récemment rebondi sur sa moyenne mobile à 200 jours et approche son plus haut niveau en 10 ans ;
Le prix de l'électricité résidentielle est passé d'environ 12,5 cents par kilowattheure il y a 8 ans à 18 cents, soit une hausse de plus de 50 %, sans aucun signe de ralentissement ;
Le brut Brent approche les 100 dollars le baril ;
La réserve stratégique de pétrole (RSP) est passée d'un pic de 750 millions de barils à 287 millions de barils, soit une baisse de plus de 50 %, son niveau le plus bas depuis sa création ; les stocks mondiaux de pétrole sont également au plus bas depuis 2018 — « cela continuera de fournir un plancher aux prix du pétrole, rendant l'inflation plus collante que ne le souhaite la Fed ».
Attention aux risques secondaires : les écarts de rendement des obligations d'entreprises d'IA s'élargissent fortement
Sur le marché du crédit, Gundlach a saisi avec acuité une divergence grave ignorée par le marché : les obligations d'entreprises liées à l'IA subissent de lourdes pressions vendeuses.
Les données montrent que, bien que les écarts de rendement de l'ensemble du marché obligataire de catégorie investissement n'aient guère changé, les écarts de rendement des obligations de catégorie investissement du secteur de l'IA sont passés de 50 points de base à environ 125 points de base, soit un élargissement de 75 points de base ; dans le segment à haut rendement (obligations à haut rendement), les écarts de rendement liés à l'IA sont passés d'environ 180 points de base à environ 325 points de base.
« C'est la grande divergence à laquelle nous devrions vraiment prêter attention », a déclaré Gundlach. « En raison de la demande étonnante pour l'IA et les activités connexes, cela exercera sans aucun doute une pression supplémentaire sur les écarts de rendement du secteur de l'IA... Le marché a clairement du mal à absorber une offre aussi massive, et l'offre d'obligations du secteur de l'IA continuera d'affluer comme une avalanche. »
La valorisation des actions américaines approche des extrêmes, « un marché extrêmement concentré signifie un danger extrême »
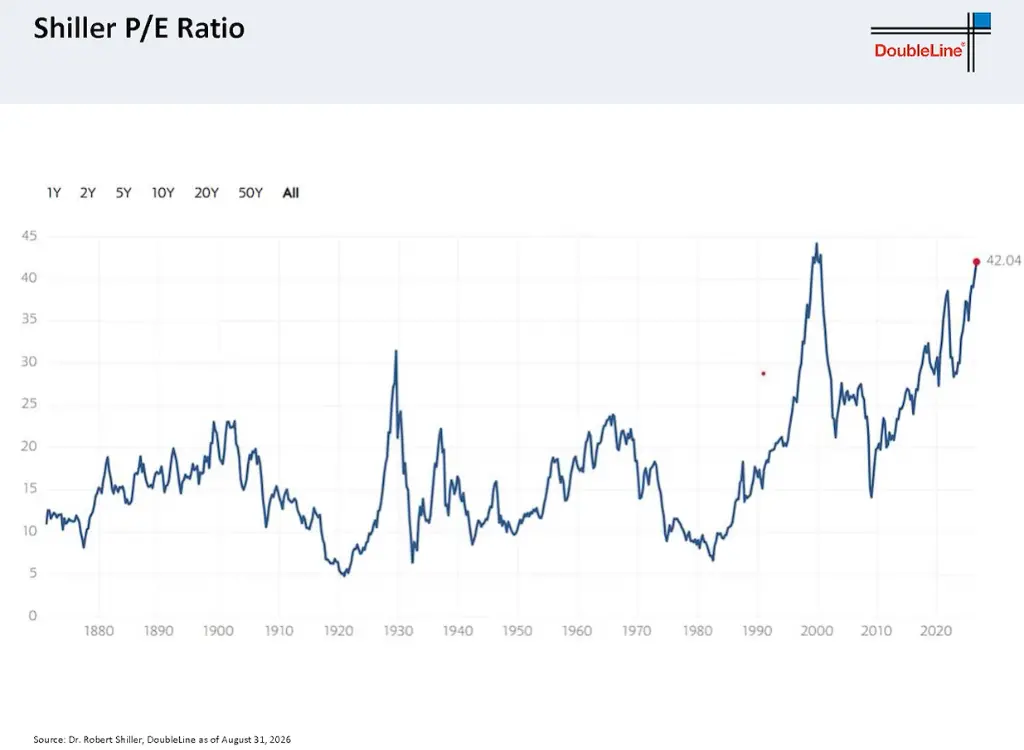
Sur le front boursier, Gundlach a lancé son avertissement baissier le plus sévère. Il souligne que le ratio CAPE de Shiller du S&P 500 atteint désormais 42 fois, un chiffre supérieur à celui de la période de bulle précédant la Grande Dépression de 1929.
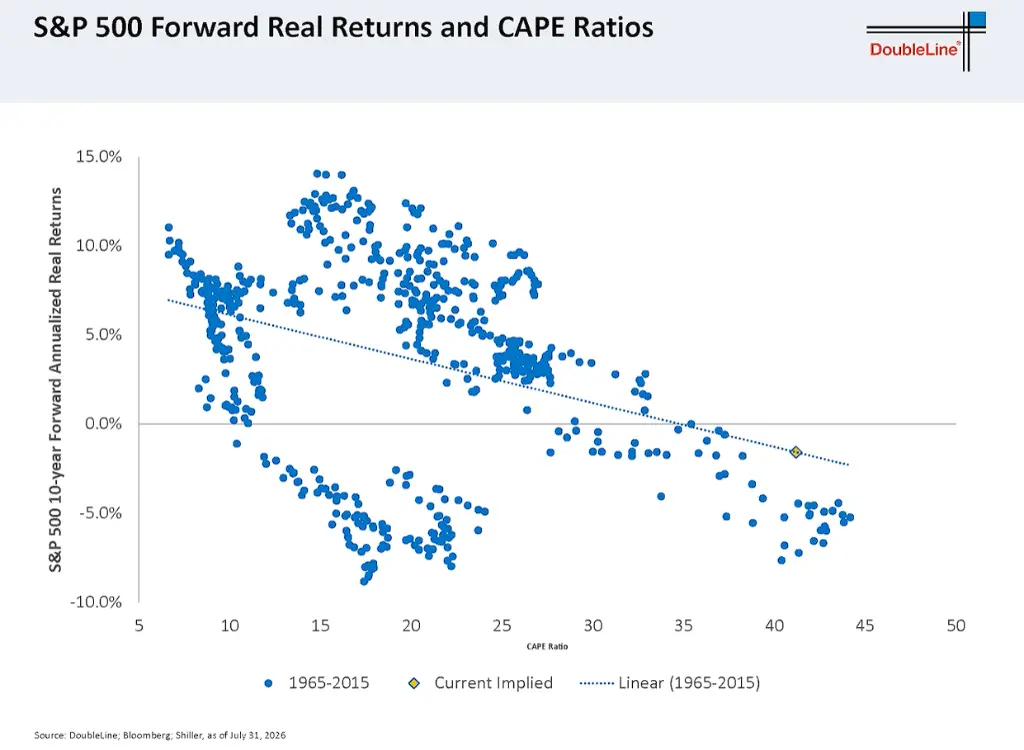
« À de tels niveaux de ratio cours-bénéfice, les rendements réels sur les 10 prochaines années n'ont jamais été positifs. En fait, on observe souvent des rendements réels nettement négatifs, de -5 % à -9 % par an. Par conséquent, acheter largement l'indice S&P pondéré par la capitalisation boursière à de tels niveaux de ratio CAPE de Shiller signifie s'exposer à d'énormes pertes réelles. »
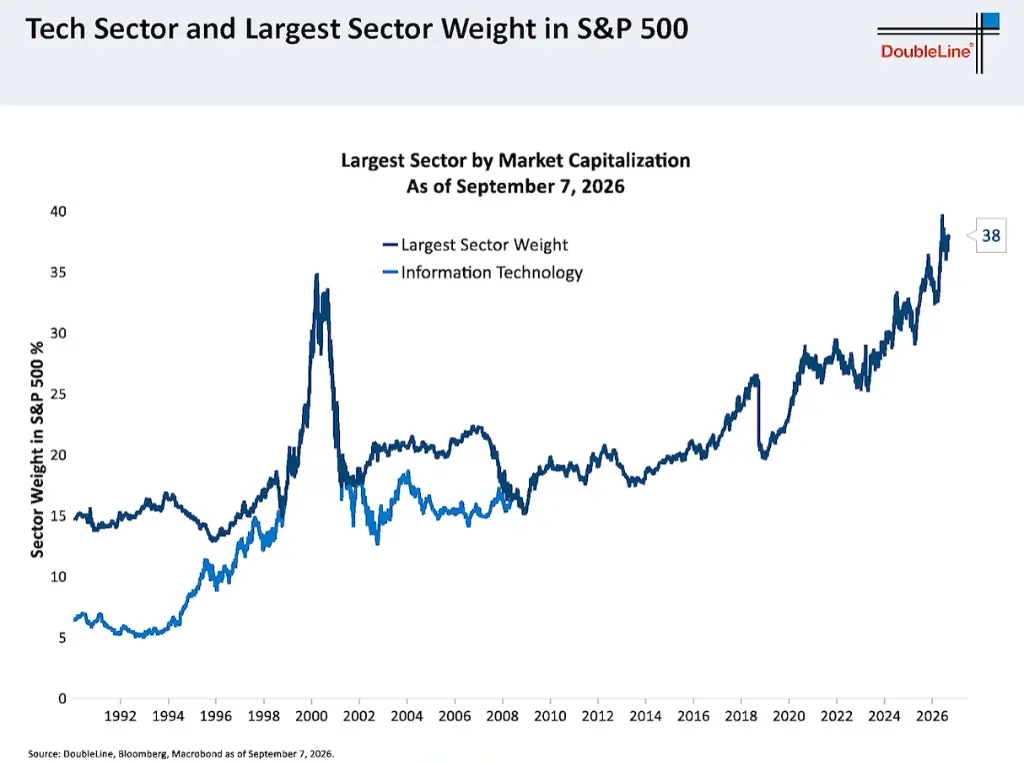
Il a particulièrement pointé la prospérité « déformée » des valeurs technologiques. Actuellement, le poids du secteur des technologies de l'information dans le S&P 500 atteint un niveau record de 38 %, dépassant de loin la concentration observée avant la bulle Internet de 1999 et la crise financière de 2008.
« C'est un marché extrêmement concentré, ce qui signifie que c'est un marché extrêmement dangereux. Par conséquent, je ne recommanderais aucune action pondérée par la capitalisation boursière. »
Dollar et marchés émergents : baissier sur le dollar, haussier sur les actions émergentes et les obligations en monnaie locale
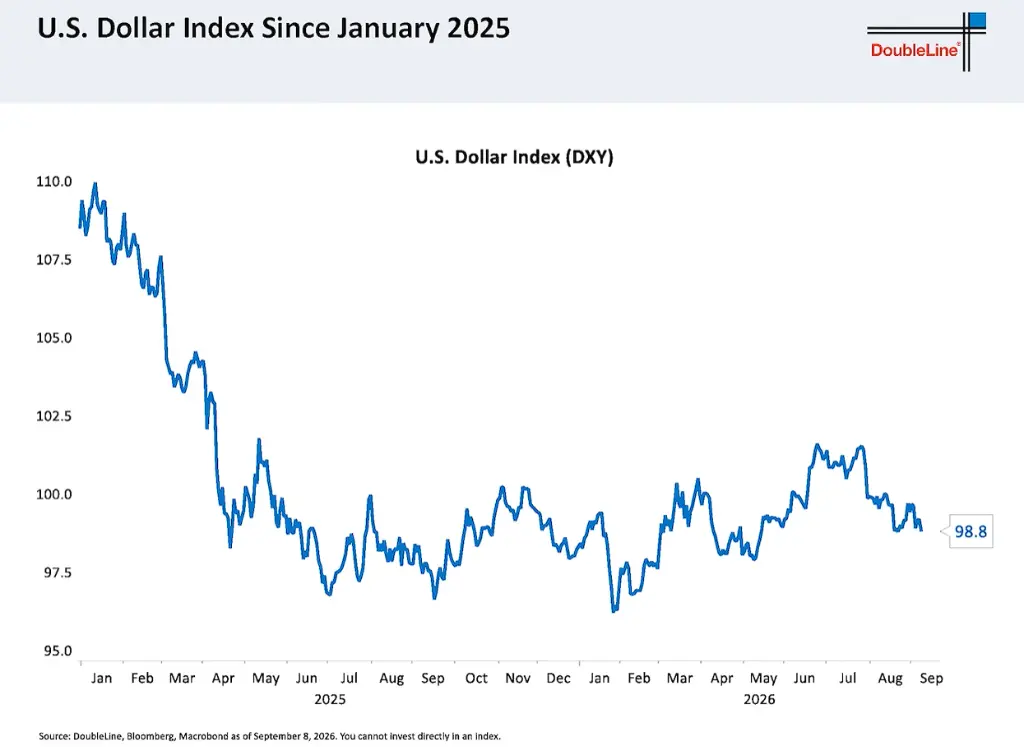
Gundlach adopte une position clairement baissière sur le dollar. L'indice du dollar américain (DXY) est passé sous les 100 après un pic à 110 fin 2024. « Depuis un an et demi, le dollar n'a presque pas connu de variation significative ; on dirait presque qu'il est manipulé », mais il s'attend à ce que le dollar continue de s'affaiblir.
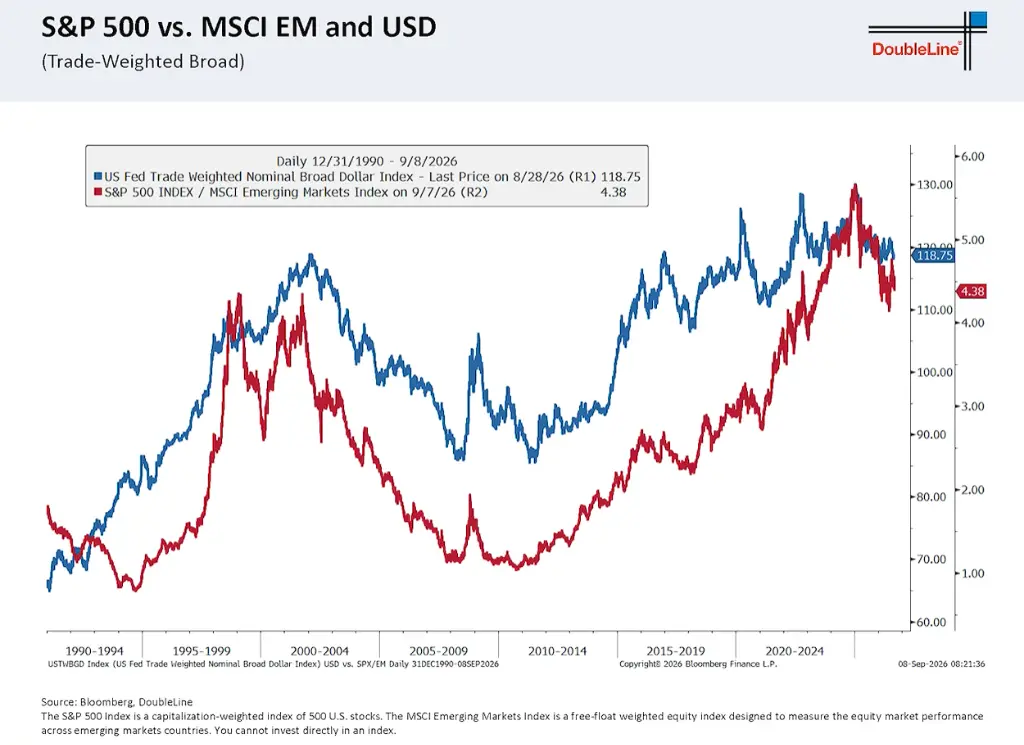
Il cite des données historiques montrant une forte corrélation entre la faiblesse du dollar et la surperformance des actifs des marchés émergents (EM) par rapport aux actifs américains. Dans le graphique comparatif qu'il présente, l'indice du dollar pondéré par les échanges et la performance relative du S&P 500 par rapport à l'indice des marchés émergents présentent des trajectoires très similaires — « si le dollar baisse, le S&P 500 sous-performera probablement les marchés émergents ».
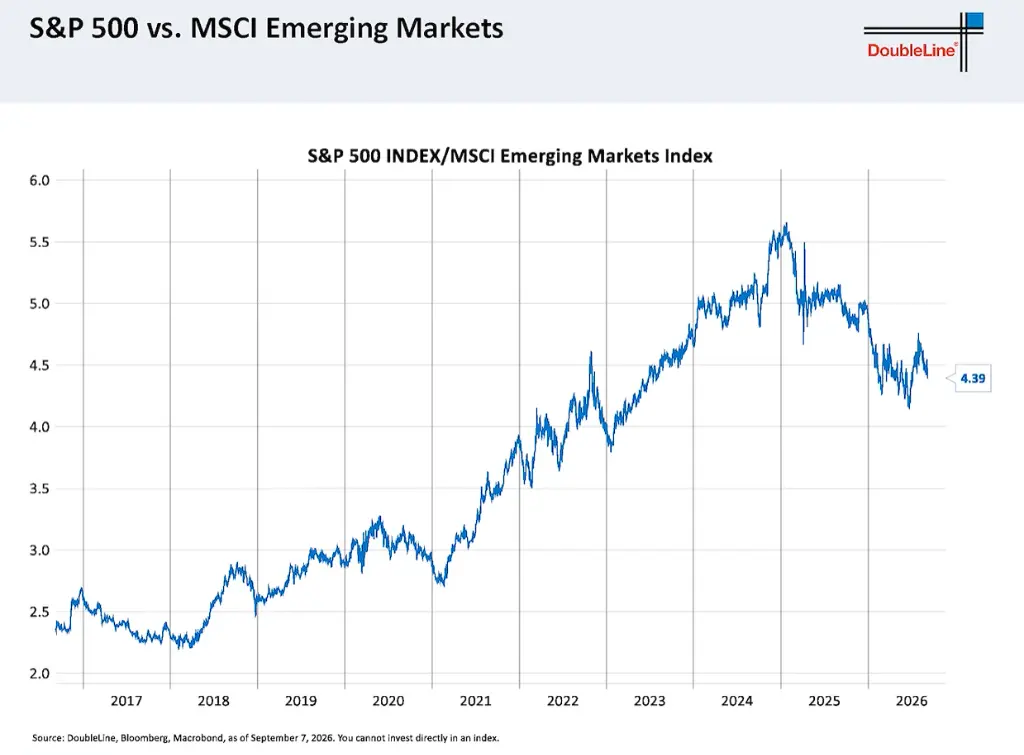
Depuis fin 2024, le S&P 500 a sous-performé les marchés émergents d'environ 20 % en cumulé.
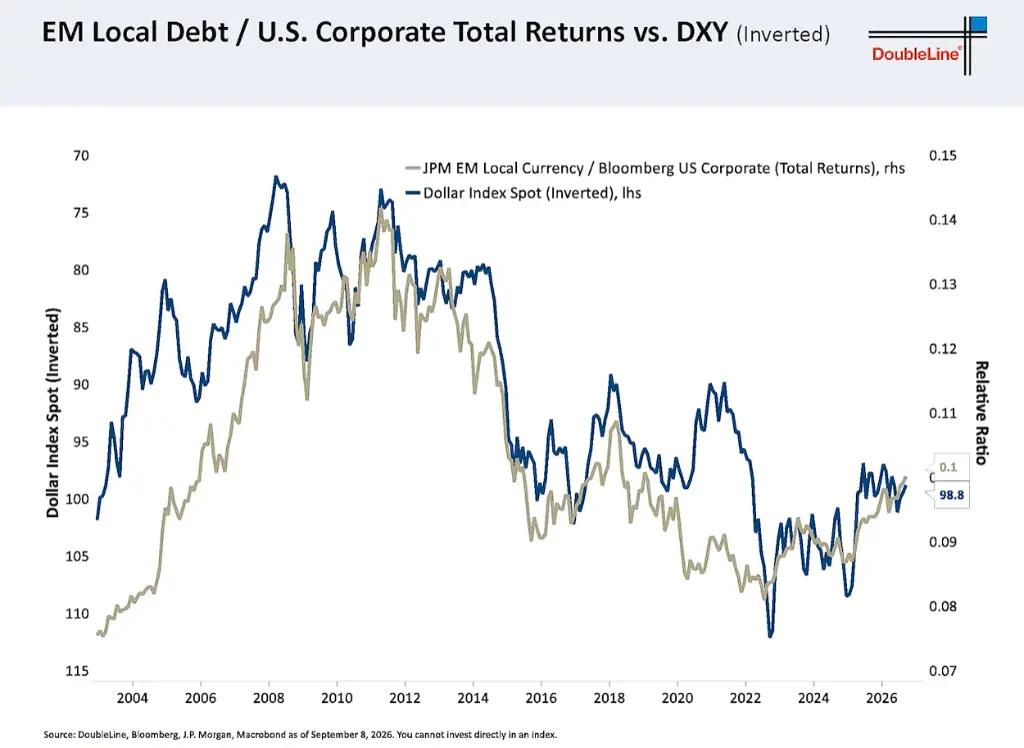
Il est également optimiste sur les obligations en monnaie locale des marchés émergents par rapport aux obligations d'entreprises américaines, la logique reposant là encore sur l'anticipation d'un affaiblissement du dollar.
Dette et politique budgétaire américaines : 40 000 milliards de dollars de dette imminents, les TIPS à long terme « n'offrent aucune protection »
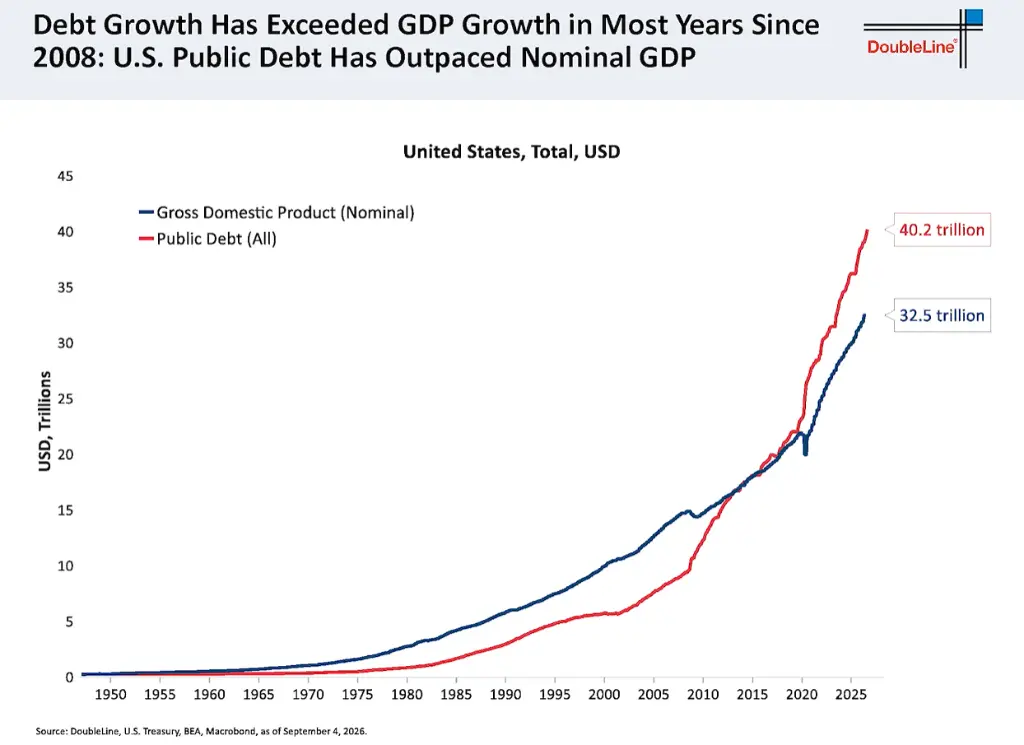
Gundlach souligne que la dette publique totale des États-Unis atteint déjà 40 000 milliards de dollars (y compris les parts détenues par la Fed et le système de sécurité sociale) et pourrait dépasser 50 000 milliards de dollars d'ici 2032 si la trajectoire actuelle se poursuit.
Parallèlement, les prévisions du CBO montrent que le déficit budgétaire en pourcentage du PIB continuera de se creuser, et les prévisions actuelles reposent sur des hypothèses relativement optimistes telles que « des taux d'intérêt inférieurs aux niveaux actuels, un ratio de déficit inférieur au niveau actuel et une croissance continue du PIB réel » — « dès que l'on met ces hypothèses sous pression, il devient évident que nous nous dirigeons vers une trajectoire où le déficit atteindra 7 % à 8 % du PIB en moins de dix ans ».
Il clarifie également un mythe du marché : certains pensent que ceux qui sont baissiers sur les obligations nominales devraient se tourner vers les obligations du Trésor américain indexées sur l'inflation (TIPS) à long terme comme couverture. Gundlach s'y oppose fermement :
« Les TIPS à long terme (30 ans) ont évolué exactement comme les obligations nominales à 30 ans depuis fin 2021, et l'écart entre les deux n'a pratiquement pas changé au cours des cinq dernières années. Si vous êtes baissier sur les obligations nominales à long terme, il n'y a aucune raison de croire que les TIPS à 30 ans vous protégeront. Ne pensez pas qu'acheter des TIPS à long terme vous permettra de couvrir le risque des obligations nominales. »
Il se montre également sceptique quant au programme de rachat d'obligations récemment annoncé par le Trésor, estimant qu'il est peu probable qu'il ait un impact réel sur les rendements des obligations du Trésor à long terme.
Voici la transcription complète du dernier épisode de Gundlach Unlocked par le PDG et directeur des investissements de DoubleLine, Gundlach (traduction assistée par IA)
Merci à tous d'être présents. C'est notre troisième épisode de « Gundlach Unlocked », et je vais partager quelques thèmes macroéconomiques, avec parfois quelques touches microéconomiques. Il est intéressant de noter qu'au cours des trois derniers mois, le S&P 500 a en fait surperformé le Nasdaq. Si vous construisez un portefeuille 60/40 en utilisant le Nasdaq plutôt que le S&P 500, le rendement n'est que d'environ 8 %.
Commençons. À l'écran s'affiche le pire rendement (Yield to Worst) de l'indice Bloomberg Aggregate Bond, avec des données remontant à la fin des années 1990. On peut voir qu'il y a environ quatre ans, le rendement de l'indice est resté dans une fourchette latérale : un plancher légèrement supérieur à 4 % et un plafond d'environ 5 %, à l'exception d'une brève flambée en 2024.
Le graphique comporte plusieurs lignes pointillées horizontales représentant les rendements moyens : - Ligne bleue : moyenne sur 30 ans de 4,03 % - Moyenne sur 20 ans de 3,25 % - Fait intéressant, la moyenne des 10 dernières années est légèrement supérieure à celle de la décennie précédente.
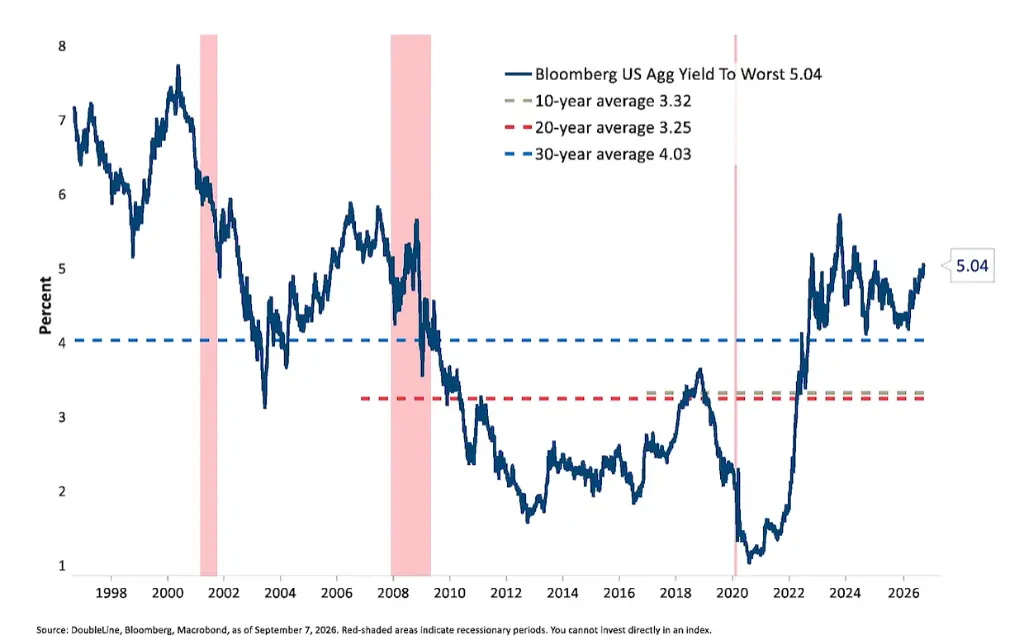
Par conséquent, le rendement actuel ne peut plus être qualifié de « réprimé » ; il existe des taux réels positifs dans l'indice Bloomberg Aggregate, ce qui est bien sûr une bonne chose. Beaucoup de nos fonds se négocient encore avec une prime sur cette base, et de nombreux fonds affichent actuellement un rendement de 6 %. Si vous optez pour des produits à revenu fixe à haut risque, comme les obligations des marchés émergents libellées en monnaie locale ou l'indice des prêts bancaires, le rendement est d'environ 7 %.
C'est assez compétitif par rapport aux actions — nous verrons plus tard que le ratio cours-bénéfice ajusté du cycle de Shiller (Shiller CAPE) des actions se situe essentiellement à des sommets historiques.
Nous sommes actuellement dans un environnement de hausse des taux à long terme, une tendance qui dure depuis six ans et s'apprête à entrer dans sa septième année. On peut voir que les taux augmentent presque simultanément dans tous les pays, à l'exception de la Suisse. Le plus remarquable est le Japon, dont les taux ont été maintenus proches de zéro pendant des années et ont maintenant atteint 3,97 %, soit un écart de moins de 150 points de base avec le rendement des obligations du Trésor américain à 30 ans de 5,24 %.
Tous les pays développés voient leurs taux augmenter de manière synchronisée, la hausse la plus marquée étant celle du Royaume-Uni.
On peut voir que le rendement des obligations du Trésor à 30 ans a touché un plancher en 2020, qui constitue également le bas de ce canal haussier. La ligne rouge sur le graphique représente la position à deux écarts-types de la ligne centrale. Depuis le creux historique incroyable de 27 points de base en 2020 jusqu'à 5,24 % aujourd'hui, le prix des obligations à 30 ans a chuté de plus de 50 % en cumulé, et nous restons proches du pic, autour de 5,25 %.
Lorsqu'un marché évolue latéralement pendant une longue période sans pouvoir rebondir, cela signifie souvent une chose : nous avons connu une flambée massive des rendements obligataires, mais les prix n'ont presque pas corrigé. En général, si le marché ne parvient pas à rebondir pour corriger une hausse de près de 500 points de base des rendements, cela signifie probablement que la prochaine direction continuera de suivre la tendance haussière.
J'ai construit ce modèle il y a longtemps pour fournir un point de départ de référence pour le rendement des obligations du Trésor à 10 ans. La ligne brun-jaune sur le graphique représente le rendement réel des obligations à 10 ans, la ligne foncée est la valeur ajustée du modèle et la ligne jaune est la prévision prospective du modèle.
Le modèle est construit en prenant le rendement des obligations d'État allemandes à 10 ans et en le combinant avec la moyenne sur 7 ans du PIB nominal américain, ce qui fournit étonnamment un point de référence fiable pour le rendement des obligations du Trésor à 10 ans. Notez l'encadré en bas du graphique — le R² (qualité de l'ajustement) de ces deux lignes atteint un niveau étonnant de 0,93. Si l'on calcule à partir de 1990 au lieu de remonter à 1986, le R² est encore plus élevé.
Actuellement, le modèle indique un niveau raisonnable attendu de 4,71 % pour le rendement des obligations du Trésor à 10 ans, et le rendement réel est exactement de 4,78 %, ce qui correspond très bien à la fourchette de prévision du modèle. Cela dit, la voie de moindre résistance semble toujours orientée à la hausse, et nous expliquerons plus en détail pourquoi plus tard.
Je parle souvent de la relation entre le rendement des obligations à 2 ans et la Fed, et ils montrent à nouveau un certain degré de « désynchronisation ». En 2022, nous avons connu une désynchronisation très grave — le rendement des obligations à 2 ans était alors bien supérieur au taux proche de zéro de la Fed, avec un écart de 200 points de base. C'est le plus grand écart que j'aie vu en 42 ans de carrière.
Ensuite, nous avons vu la Fed aller clairement à l'autre extrême en 2025 (divergence de direction). Aujourd'hui, à en juger par la position du rendement des obligations à 2 ans, le taux des fonds fédéraux devrait être supérieur d'environ 50 points de base au niveau actuel. La réunion de politique monétaire de la Fed aura lieu mercredi prochain, nous verrons bien.
La « fonction Warp » utilisée pour mesurer la probabilité d'un ajustement des taux par la Fed — qui s'appuie sur la forme de la courbe des rendements — indique, d'après la valorisation de la partie courte des obligations du Trésor, une probabilité d'environ 60 % d'une hausse des taux de la Fed.
Cependant, il y a des choses que je ne crois pas entièrement concernant Kevin Warsh, donc j'ai tendance à ne pas être d'accord avec cette probabilité de 60 %, bien que je n'aie pas une conviction très forte à ce sujet.
Je ne serais pas surpris si la Fed ne relevait pas ses taux la semaine prochaine.
Si c'est le cas, je m'attends à ce que les taux à long terme augmentent de manière assez significative après la réunion de la Fed ; si la Fed relève effectivement ses taux, le marché obligataire pourrait se maintenir près des niveaux actuels.
Voici un graphique que j'ai déjà utilisé lors de ma dernière diffusion en direct, provenant de J.P. Morgan Asset Management :
L'axe vertical (axe Y) est l'indice ISM des prix payés par les fabricants. Lorsque les « prix payés » augmentent, on s'attend naturellement à ce que la Fed soit plus encline à relever ses taux qu'à les baisser.
L'axe horizontal (axe X) est l'indice ISM de l'emploi manufacturier. Lorsque cet indice est supérieur à 50, on s'attend à ce que la Fed soit plus susceptible de relever ses taux ; en dessous de 50, elle serait plus susceptible de les baisser.
Le graphique est parsemé de nombreux petits points : les points bleus représentent les baisses de taux de la Fed (assouplissement), les points rouge orangé représentent les hausses de taux de la Fed (resserrement).
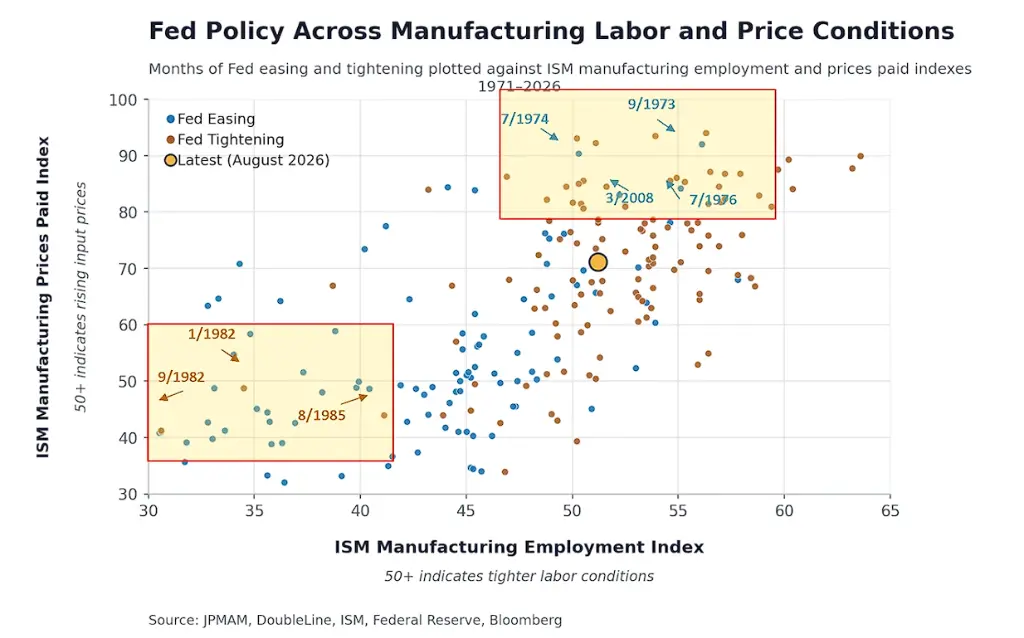
Sur la base du graphique original de J.P. Morgan Asset Management, j'ai dessiné quelques rectangles et ajouté quelques informations :
Dans le rectangle en bas à gauche, presque tous les points sont bleus, à l'exception de trois ou quatre. Je pointe ces trois ou quatre points — ce sont les actions de Paul Volcker au début de 1982, lorsqu'il a complètement ignoré le marché obligataire et a pris des mesures proactives, parfois impulsives, en annonçant soudainement des ajustements de taux sans attendre les réunions. L'exemple le plus célèbre est un samedi soir où il a relevé les taux de plusieurs centaines de points de base d'un coup, ce qu'on a appelé le « massacre du samedi soir ».
Le rectangle en haut à droite représente une autre situation — dans cette zone, on devrait s'attendre à voir davantage d'actions de resserrement, car l'indice des prix payés est élevé (indiquant de l'inflation) et l'indice de l'emploi est également élevé. Les deux volets du double mandat de la Fed pointent vers un resserrement de la politique monétaire, et le graphique montre en effet presque exclusivement des points rouge orangé de resserrement, avec seulement environ quatre exceptions bleues. Ces exceptions se sont produites pendant le mandat d'Arthur Burns, lorsqu'il a subi des pressions du président de l'époque pour maintenir artificiellement les taux bas. Bien sûr, cela a largement contribué à l'entrée des États-Unis dans une ère de forte inflation. Nous verrons les graphiques correspondants plus tard.
Le graphique comporte un point orange plus grand, situé au-dessus de la ligne 70 de l'axe vertical et à droite de la ligne 50 de l'axe horizontal. Cela indique en quelque sorte que, s'il faut agir, la Fed devrait resserrer plutôt qu'assouplir les taux.
Cependant, si l'on observe tous les petits points autour de ce grand point orange, on constate que certains sont rouges et d'autres bleus, sans conclusion claire. Pour la phase actuelle, bien qu'il n'y ait pas de conclusion claire, je pense que les points de resserrement sont légèrement plus nombreux que les points bleus d'assouplissement.
Nous commençons maintenant à voir des changements dans les écarts de rendement du marché obligataire. Sur la partie gauche du graphique, la ligne bleu clair représente les écarts de rendement des obligations d'entreprises américaines de catégorie investissement hors secteur de l'IA, tandis que la ligne foncée représente les écarts de rendement du secteur de l'IA. Une chose est assez claire : le marché obligataire de catégorie investissement au sens large n'a pas connu d'élargissement significatif des écarts de rendement, mais le marché de l'IA a subi un énorme élargissement des écarts de rendement par rapport au segment de catégorie investissement. Nous voyons les écarts de rendement du secteur de l'IA passer de 50 points de base à environ 125 points de base, soit un élargissement de 75 points de base sur la période, sans aucun changement des écarts de rendement de catégorie investissement.
Sur la partie droite du graphique, nous avons fait la même analyse pour les obligations à plus haut rendement, et la situation est encore plus spectaculaire — les écarts de rendement du secteur de l'IA sont passés d'environ 180 points de base à environ 325 points de base, un élargissement significatif. Dans le même temps, les obligations à haut rendement hors IA, représentées par la ligne bleu clair, sont en fait proches de leurs plus bas historiques de l'année. Nous observons donc une divergence énorme, et c'est précisément ce à quoi nous devons vraiment prêter attention.
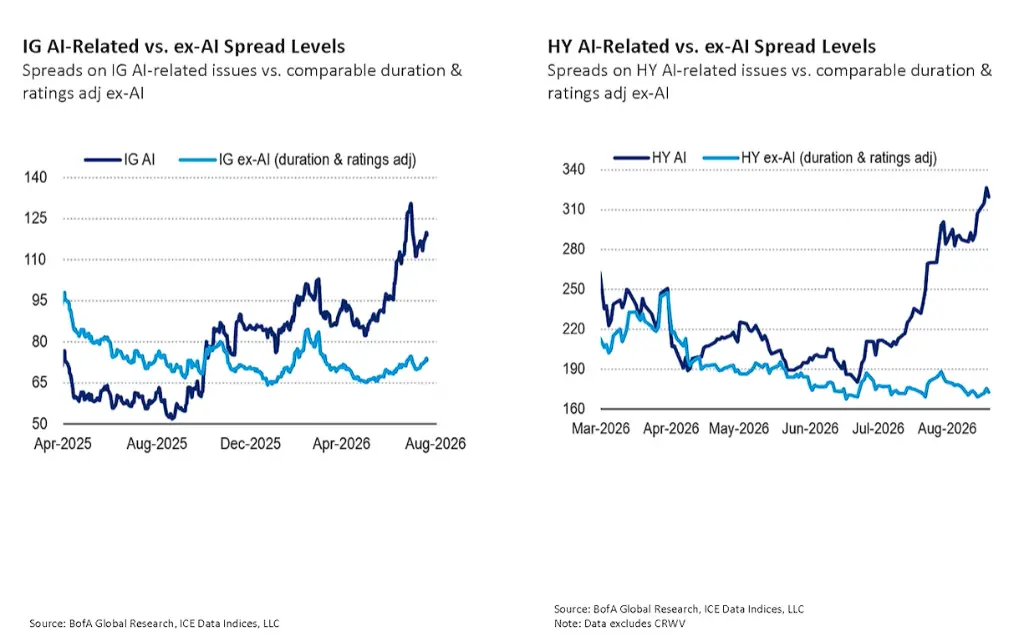
Comme chacun le sait, le Trésor américain emprunte massivement avec un déficit budgétaire de 6 % à 7 % du PIB. Maintenant, avec les énormes besoins de financement générés par l'IA et les activités connexes, cela exercera sans aucun doute une pression supplémentaire sur les écarts de rendement du secteur de l'IA. Je ne sais vraiment pas qui achète ces obligations liées à l'IA. Peut-être des compagnies d'assurance détenues par des sociétés de crédit privées, elles-mêmes détenues par des fonds de capital-investissement qui dominent les décisions d'investissement de leurs assureurs. Mais le marché a clairement du mal à absorber une offre aussi massive, et l'offre du secteur de l'IA continuera d'affluer comme une avalanche.
Nous sommes donc confrontés à une situation où le Trésor emprunte trop, où les entreprises semblent avoir des besoins d'émission illimités, et où le marché — comme le montre clairement la ligne foncée du graphique — commence à exiger une rémunération plus élevée.
J'entends souvent parler de la comparaison entre les obligations indexées sur l'inflation (TIPS) et les obligations nominales, et nous aimons aussi les TIPS, que nous détenons dans certains fonds à faible risque. Nous préférons les TIPS à court terme, car nous pensons que les anticipations d'inflation implicites dans la comparaison entre obligations nominales et TIPS sont trop faibles. Elles impliquent essentiellement que la Fed atteindra immédiatement l'objectif de 2 % et s'y maintiendra, ce qui me semble extrêmement improbable, et je pense donc que les TIPS à court terme sont sous-évalués.
Mais ce que je montre maintenant à l'écran, c'est la comparaison des TIPS à long terme, plus précisément les TIPS à 30 ans par rapport aux obligations nominales à 30 ans. Beaucoup de gens disent aimer les TIPS ; j'ai même vu des invités réguliers des médias financiers parler de leur préférence actuelle pour les TIPS à long terme, parce qu'ils sont baissiers sur les taux nominaux à long terme, en raison de l'ampleur des emprunts du Trésor. Mais il est évident que ces deux lignes sont très similaires. Il suffit de regarder le bas du graphique, qui montre la différence entre les deux ; on peut voir que cette différence est restée parfaitement stable au cours des cinq dernières années.
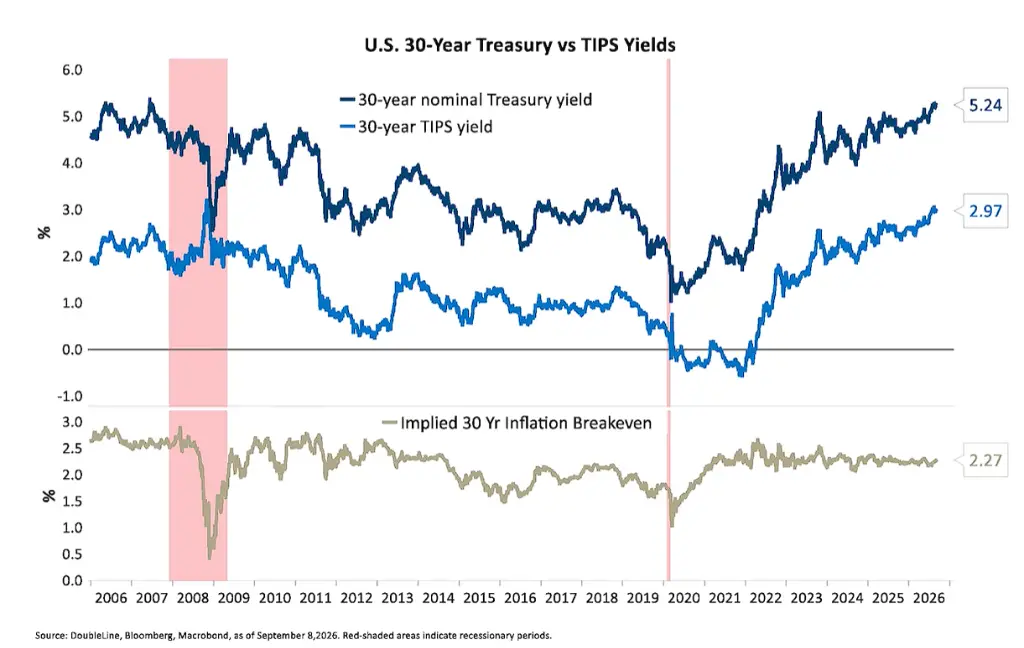
Les TIPS ne peuvent donc pas couvrir votre risque. Si vous êtes baissier sur les obligations d'État nominales, il n'y a aucune raison de croire que les TIPS à 30 ans vous protégeront, car depuis fin 2021, leur hausse de taux a été exactement la même que celle des obligations nominales. Ne pensez pas qu'acheter des TIPS à long terme vous permettra de couvrir le risque d'une manière ou d'une autre — si vous êtes baissier sur les obligations d'État nominales à 30 ans.
Examinons maintenant la situation de l'inflation. Kevin Warsh a clairement indiqué lors de sa dernière conférence de presse que 2 % est leur objectif et qu'ils l'atteindront. Il s'est engagé à utiliser l'indice des prix PCE pour mesurer l'inflation. Il a cité l'indice PCE sur 12 mois, en soulignant à juste titre qu'il s'élève à 3,7 %. Il a en outre indiqué que la variation annualisée sur 6 mois de l'indice PCE est en réalité plus élevée, ce qui signifie que la hausse des six derniers mois a été plus rapide que celle des six mois précédents. L'indice PCE ne s'améliore donc pas vraiment. Le taux annualisé sur 6 mois du PCE de base est supérieur au taux annualisé sur 12 mois, et les deux sont loin de 2 %.
Regardons les données en glissement annuel, y compris les indicateurs de base et globaux. L'inflation de base est de 3,3 % et l'inflation globale de 3,7 %, toutes deux semblant suivre une tendance à la hausse depuis mi-2024, bien que la hausse se soit arrêtée dans les derniers rapports. La prochaine publication des données d'inflation sera très intéressante à suivre, car je pense qu'elle influencera largement l'orientation future de la politique de la Fed.
Le graphique suivant est davantage pour le plaisir. Nous superposons l'expérience inflationniste des années 1960 au début des années 1980 (mesurée par l'IPC global). Dans les années 70 et 80, l'IPC a atteint 12,5 %, puis a encore dépassé ce niveau au début des années 80, approchant 15 %. Ensuite, nous avons l'expérience récente de hausse des taux de janvier 2014 à 2026. Il est étonnant de constater que la forme de la ligne bleue (expérience récente) ressemble étonnamment à celle de la ligne rouge (expérience autour de l'ère Volcker). Au moins la ligne bleue s'est retournée, mais il sera très intéressant d'observer si nous continuons à reproduire cette catastrophe inflationniste.
Comme chacun le sait, mon indicateur d'inflation préféré est l'indice des prix à l'importation et à l'exportation, car il n'est pas ajusté, n'est pas désaisonnalisé et constitue une donnée de prix pure. Actuellement, les prix à l'exportation augmentent de 8,25 % en glissement annuel et les prix à l'importation de 5,95 %, des niveaux assez élevés. La moyenne des deux est d'environ 7 %. Sur la base de cet indicateur d'inflation le plus pur, l'inflation est donc en réalité d'environ 7 %. Pas étonnant que la confiance des consommateurs soit à un niveau aussi bas.
Voici l'indice Bloomberg des matières premières, qui a rebondi après une correction en milieu d'année, exactement sur sa moyenne mobile à 200 jours (ligne rouge). Il semble actuellement franchir les plus hauts des 10 dernières années, voire plus. En ce qui concerne l'inflation, regardons les prix de détail de l'électricité pour les clients résidentiels. Je ne m'intéresse pas particulièrement aux données en glissement annuel ; je regarde simplement cette ligne foncée, c'est-à-dire le prix en cents par kilowattheure, qui était d'environ 12,5 cents il y a huit ans et est maintenant passé à 18 cents, soit une hausse de 50 %. De plus, cette ligne ne montre aucun signe de ralentissement, ce qui est une autre raison pour laquelle la confiance des consommateurs est ébranlée et pourquoi les sondages des responsables actuels ne sont pas satisfaisants.
Un autre problème d'inflation est bien sûr le pétrole. Le brut Brent, en tant que véritable référence mondiale des prix, approche actuellement les 100 dollars le baril. On peut voir que depuis le début de la guerre, la réserve stratégique de pétrole a considérablement diminué et se situe actuellement à son niveau le plus bas depuis la création des réserves dans les années 1980. Les réserves sont tombées à 287 millions de barils, contre un pic précédent de 750 millions de barils, soit une baisse de plus de 50 %.
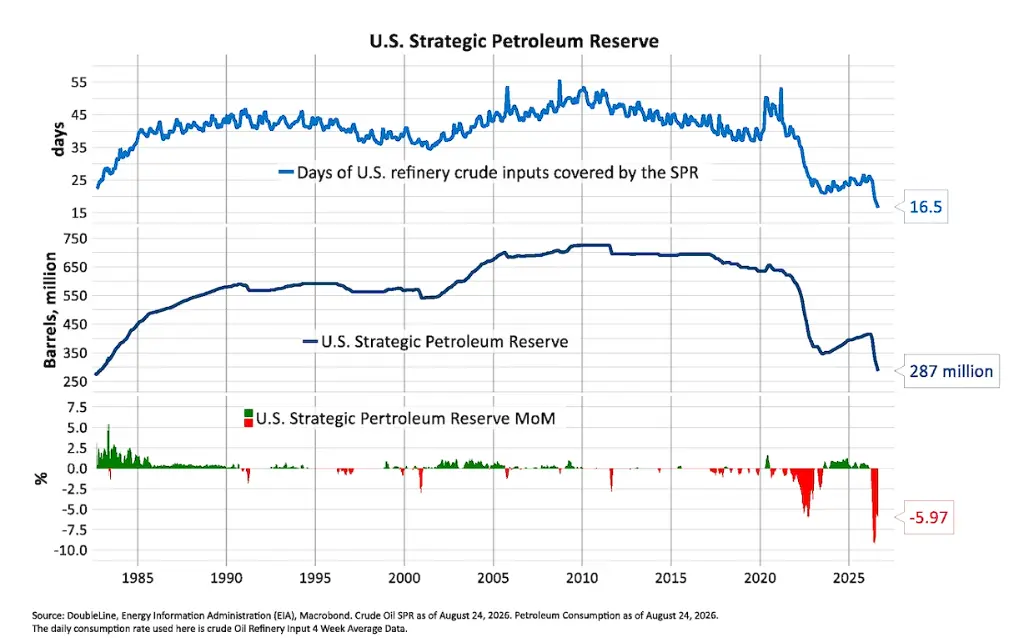
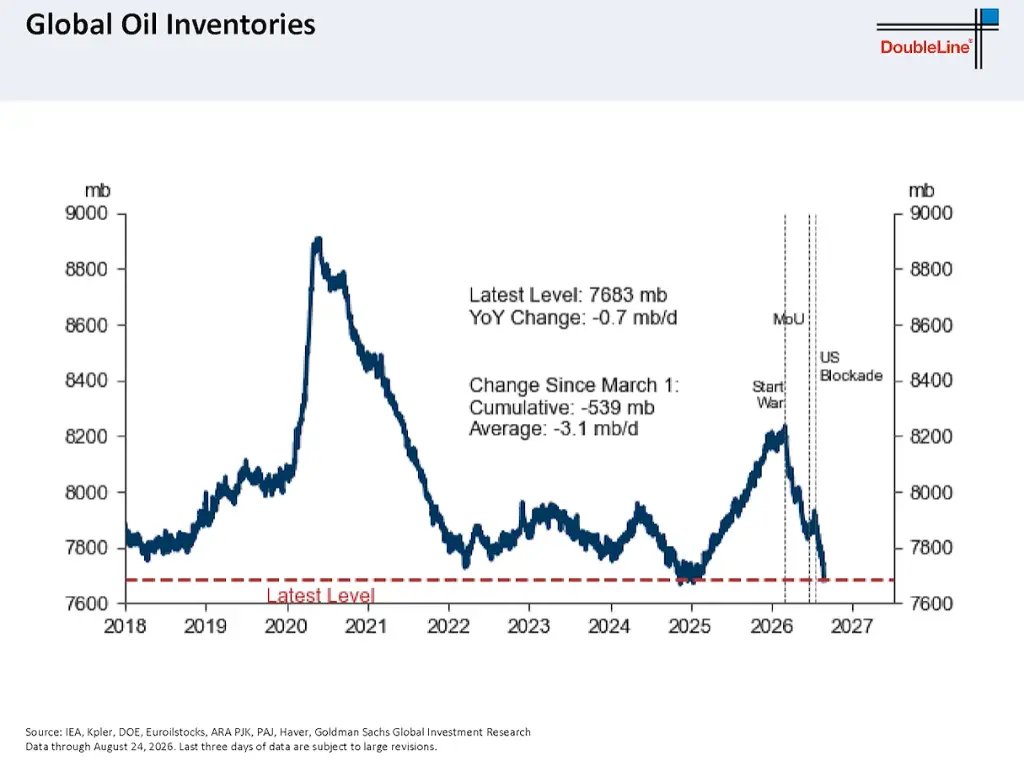
Lorsque la réserve stratégique de pétrole commencera à être reconstituée — ce qui arrivera forcément à un moment donné — cela fournira un plancher aux prix du pétrole et rendra l'inflation plus collante que ne le souhaite la Fed. Mais le problème ne se limite pas aux réserves de pétrole américaines. En regardant les stocks mondiaux de pétrole, qui remontent à 2018, soit environ 10 ans de données, le niveau représenté par la ligne pointillée se situe essentiellement à des plus bas historiques, comparable au niveau de 2025. Cela accroît encore la pression sur le plancher des prix du pétrole.
Voici un graphique très intéressant. Il montre la performance de différentes classes d'actifs depuis le début de la guerre fin février. Les résultats sont assez frappants. Les matières premières, en particulier le secteur de l'énergie, ont généré des rendements exceptionnels. L'indice Bloomberg des matières premières a augmenté de 34 % depuis le début de la guerre. Les actions se sont également plutôt bien comportées, en particulier les actions des marchés émergents, et le marché japonais a également bien performé. Presque tous les actifs ont bien performé, avec des hausses à deux chiffres. Les moins performants semblent être le MSCI Europe et le Royaume-Uni, mais pratiquement tous les actifs ont enregistré des hausses à deux chiffres, voire supérieures à 20 %. Toutes les matières premières augmentent, et comme mentionné précédemment, l'indice Bloomberg des matières premières a progressé de 34 %.
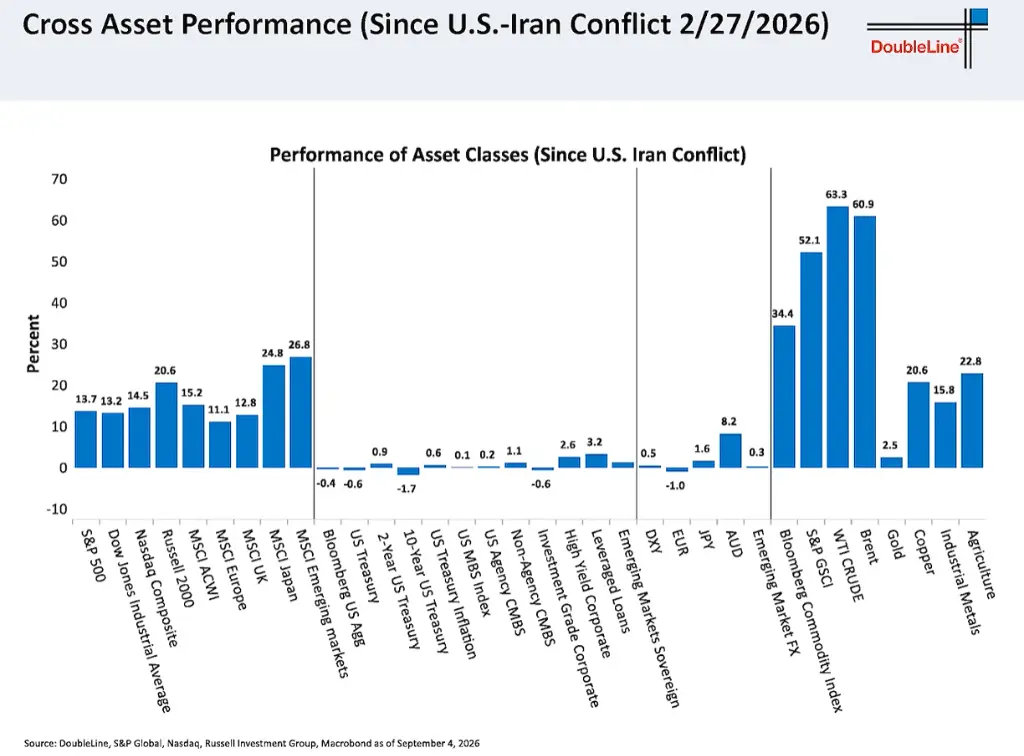
Cependant, le marché obligataire est en difficulté. La catégorie obligataire la plus performante est celle des prêts à effet de levier, en hausse de seulement 3,1 %. Les obligations souveraines des marchés émergents ont également légèrement progressé, tandis que les catégories de catégorie investissement — obligations d'État, titres adossés à des créances hypothécaires et obligations d'entreprises — ont toutes enregistré des rendements négatifs, les titres adossés à des créances hypothécaires affichant la baisse la plus faible. C'est très étrange. Nous observons un énorme « trou de beignet » — les actifs de la couronne extérieure offrent des rendements abondants, tandis que le domaine des titres à revenu fixe n'offre que des rendements minimes.
La croissance de la dette est clairement un problème. Le PIB nominal américain est représenté par la ligne bleue, et la dette publique totale du Trésor américain par la ligne rouge. On peut voir que la ligne rouge croît beaucoup plus vite que la ligne bleue, surtout depuis la crise financière mondiale, où elle a commencé à accélérer nettement, et cela semble sans fin ; la trajectoire ne fait que devenir plus raide. Actuellement, la dette totale, y compris les parts détenues par la Fed et le système de sécurité sociale, atteint 40 000 milliards de dollars, et selon la tendance actuelle, elle pourrait atteindre 50 000 milliards de dollars d'ici 2032, ce qui est presque certain.
Plus remarquable encore, même la Social Security Administration elle-même indique que, dans le cadre actuel de financement et de prestations, la sécurité sociale sera à court de fonds en 2032. Bien sûr, leurs hypothèses ont toujours été trop optimistes, ce qui signifie que nous pourrions en réalité être confrontés à ce problème dès 2029 ou 2030 — à ce moment-là, la sécurité sociale devra être réformée, sinon il faudra réduire les prestations d'environ 22 %. Cela serait probablement inacceptable pour les baby-boomers qui ont cotisé pendant des années et sont encore en vie.
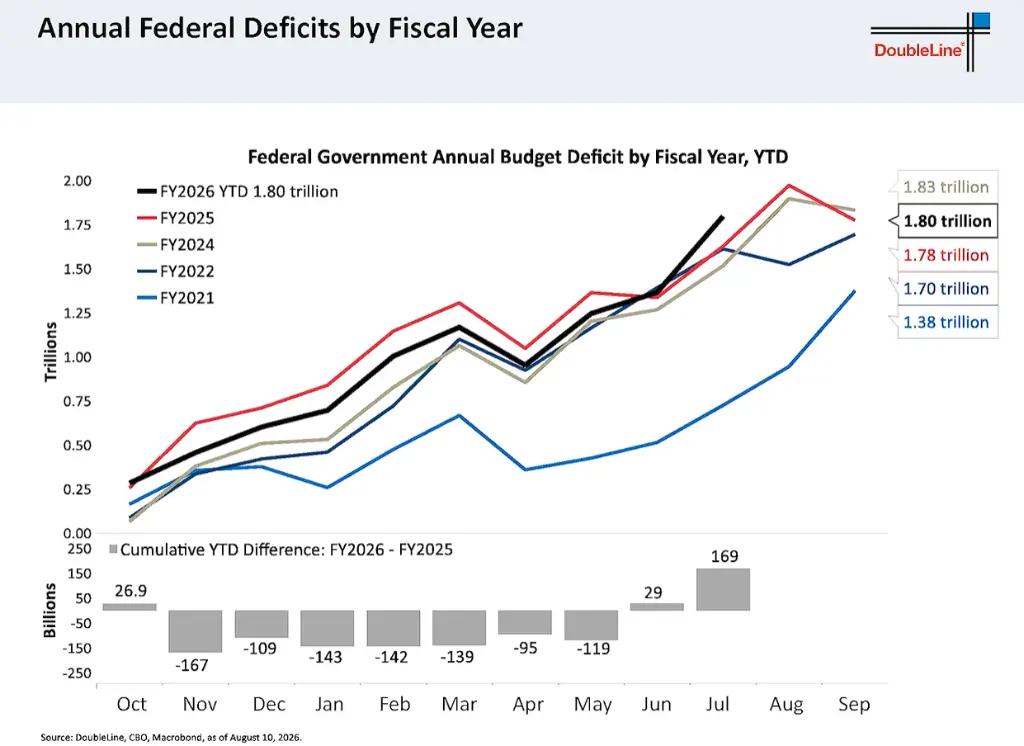
Mais attendons de voir. Nous sommes confrontés à un problème très grave. Et la situation ne s'améliore manifestement pas. Voici le déficit fédéral annuel par exercice budgétaire, avec des données remontant à 2021. Nous avons établi un nouveau record ici — pendant un certain temps cette année, le déficit de l'exercice 2025 était légèrement inférieur en cumul depuis le début de l'année. Mais il a finalement atteint un nouveau sommet. Le « leader » actuel est l'exercice 2026, qui touche à sa fin. Nous entrerons bientôt dans l'exercice 2027, et il semble que cet exercice établira à nouveau un nouveau record.
Voici le déficit budgétaire fédéral en pourcentage du PIB, d'après les prévisions du Congressional Budget Office, prolongées jusqu'en 2035. La ligne jaune représente les charges d'intérêts, et la ligne verticale grise à droite montre les données prévisionnelles futures, qui ne sont pas réjouissantes. Ces prévisions reposent sur des hypothèses assez optimistes — des taux d'intérêt inférieurs aux niveaux actuels, un ratio de déficit au PIB inférieur au niveau actuel et une croissance continue du PIB réel sur toute la période de prévision. Dès que l'on remet en question ces hypothèses et qu'on les met sous pression, il devient clair que, selon la trajectoire actuelle, le ratio déficit/PIB atteindra probablement 7 % voire 8 % dans 10 ans, tout en restant inférieur à 10 %. Ce n'est évidemment pas une bonne chose.
La tendance de l'or est assez similaire à celle des matières premières. L'or a connu une forte hausse au premier trimestre 2026, suivie d'une correction significative, passant sous les 4 000 dollars. Il remonte maintenant. Je pense que l'or devrait faire partie de chaque portefeuille. Et il est clair qu'avec l'affaiblissement du dollar, les banques centrales et les investisseurs institutionnels commencent généralement à préférer détenir de l'or plutôt que des monnaies fiduciaires.
Regardons maintenant ce graphique — le ratio CAPE de Shiller est actuellement de 42 fois. Il était plus élevé en 1999, mais pas de beaucoup. On peut voir que, si l'on remonte ces données aux années 1870, le niveau actuel est bien supérieur à celui de la période de bulle de 1929. Les actions ne sont donc absolument pas bon marché. C'est une étude très intéressante.
Voici un nuage de points couvrant les données de 1965 à 2015, montrant les rendements réels sur les 10 prochaines années en fonction du ratio CAPE (ratio cours-bénéfice ajusté du cycle). Le graphique comporte une ligne de tendance de régression descendante. Il est clair que lorsque le ratio CAPE se situe au niveau actuel (actuellement 42 fois), les rendements réels sur les 10 prochaines années n'ont jamais été positifs. En fait, les rendements réels sont nettement négatifs, en moyenne d'environ -5 % à -9 % par an. Cela signifie qu'acheter des actions de l'indice S&P pondéré par la capitalisation boursière à de tels niveaux de ratio CAPE entraînera d'énormes pertes réelles. Il est intéressant de noter qu'à des niveaux de ratio cours-bénéfice historiquement plus bas, on a également observé de nombreux exemples de rendements réels fortement négatifs, ce qui semble quelque peu contre-intuitif. Cependant, au cours des 15 à 20 dernières années, nous nous sommes habitués à des niveaux de ratio cours-bénéfice plus élevés que par le passé. Malgré tout, ce n'est absolument pas une approbation des actions pondérées par la capitalisation boursière ; bien au contraire.
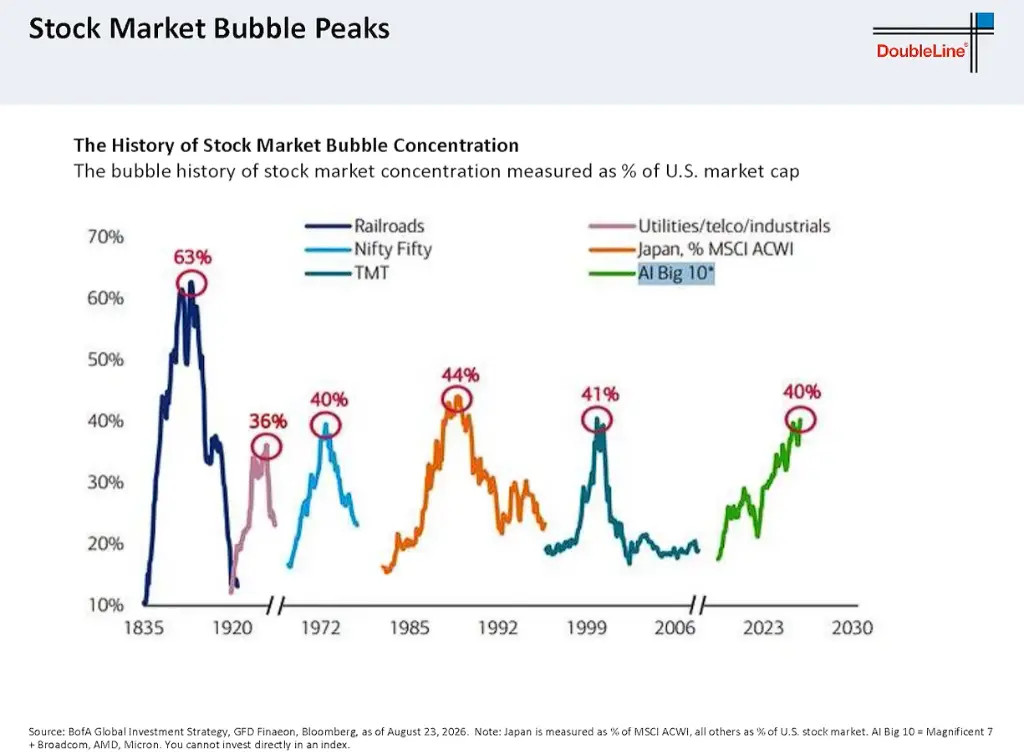
En fait, je ne recommande aucune des options ci-dessus. Il est intéressant de noter que la concentration du marché boursier est très élevée, ce qui est compréhensible avec la croissance des secteurs de la technologie et de l'IA. Ici, on peut voir une ligne bleu clair représentant le poids du secteur des technologies de l'information dans le S&P 500, puis cette ligne bleu clair disparaît soudainement. La ligne bleu foncé représente le secteur ayant le poids le plus important. Cela signifie que depuis 2008, le secteur technologique est le secteur le plus pondéré du S&P 500, atteignant actuellement une concentration de 38 %, un niveau qui dépasse non seulement le pic de concentration du secteur dominant en 1999, mais aussi largement le niveau d'avant la crise financière mondiale. Par conséquent, dans l'indice S&P 500 pondéré par la capitalisation boursière, il n'y a pas beaucoup de vraies bonnes affaires, tout comme il n'y a rien d'abordable dans un minibar d'hôtel.
Ici, nous voyons la tendance historique de la concentration du marché, qui remonte à l'ère des chemins de fer. Je ne peux pas garantir l'exactitude des données autour de 1840, mais si l'on regarde les années 1920, les « Nifty Fifty » du début des années 1970, la bulle boursière de 1987, la situation avant l'éclatement de la bulle Internet en 1999, et maintenant la situation du marché portée par les dix géants de l'IA. C'est un marché extrêmement concentré, ce qui signifie aussi que c'est un marché extrêmement dangereux. Par conséquent, je ne recommanderais aucune action pondérée par la capitalisation boursière.
Les mécanismes internes du marché boursier ont également changé. Ici, nous voyons la corrélation glissante sur 120 jours des rendements entre le secteur de l'IA et le S&P 500 hors IA. De 2021 à 2025, et même jusqu'au premier semestre 2026, la corrélation entre les deux était assez élevée. Cependant, au cours des derniers mois, la situation a considérablement changé. Si l'on compte 20 jours de bourse par mois, cela équivaut en moyenne à six mois. Les deux sont désormais négativement corrélés.
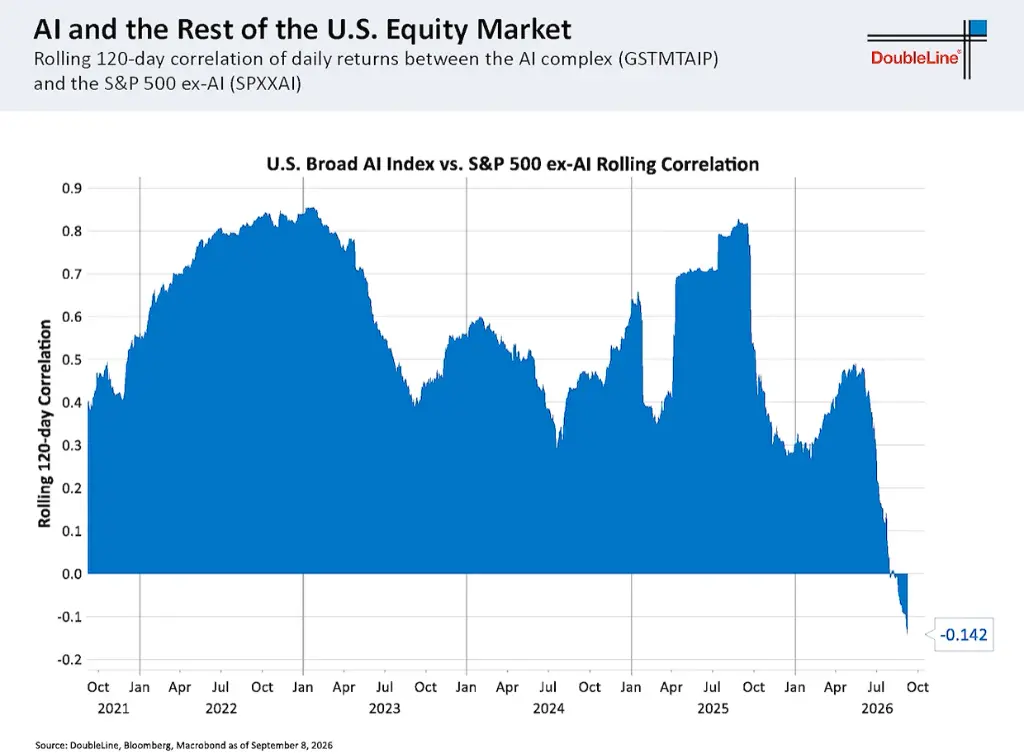
C'est intéressant — lorsque le marché de l'IA se porte bien, le reste du marché évolue dans la direction opposée. Actuellement, les deux présentent une légère corrélation négative, passant d'environ 0,5 plus tôt cette année à -0,14 aujourd'hui, et la tendance est forte. Je pense donc que cette situation ne s'inversera pas de sitôt.
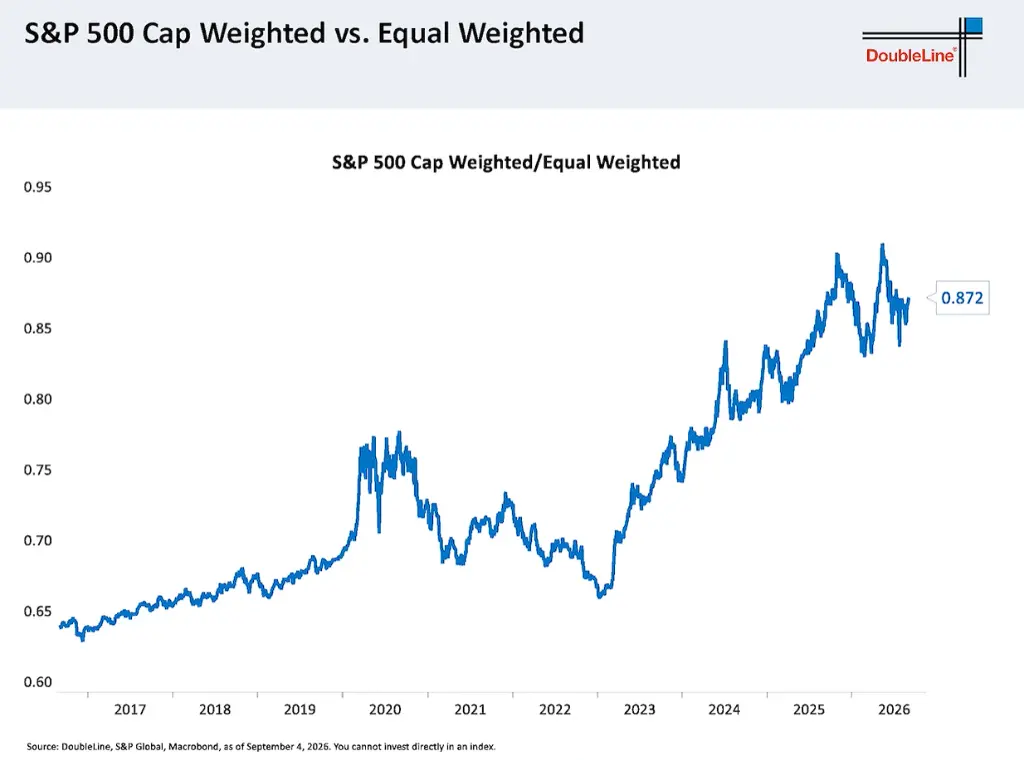
Il convient de noter que l'indice S&P 500 équipondéré a commencé à surperformer l'indice pondéré par la capitalisation boursière. Ce graphique commence en 2017, mais l'indice équipondéré a commencé à surperformer il y a environ un an à un an et demi. Une fois qu'une tendance commence à montrer des signes de possible retournement, on peut se référer à la situation de 2020 — on y voit que la performance relative de l'indice pondéré par la capitalisation boursière par rapport à l'indice équipondéré a commencé à évoluer latéralement, puis a connu une correction significative, l'indice équipondéré surperformant nettement. L'indice équipondéré a maintenant commencé à surperformer, même si ce n'est pas encore suffisant pour être totalement convaincu qu'il s'agit du début d'une tendance majeure, mais au moins il ne sous-performe plus.
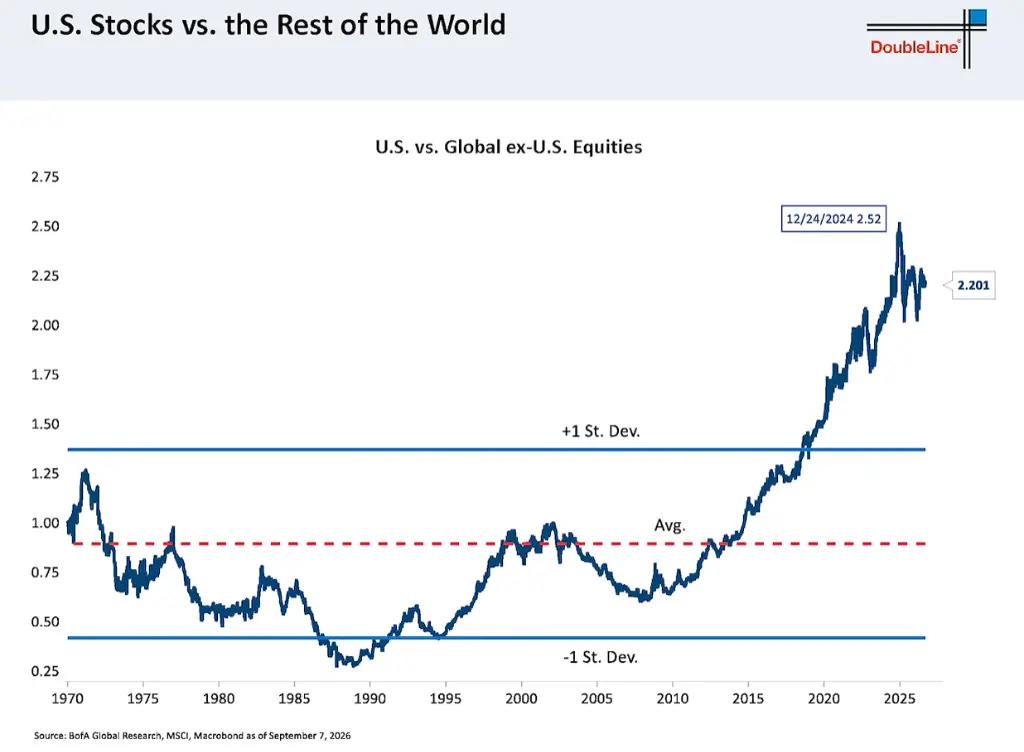
En outre, les actions américaines ne surperforment plus les autres marchés mondiaux. Lorsque cette ligne monte, cela signifie que les actions américaines sont plus fortes que les actions non américaines ; lorsqu'elle descend, cela signifie que les actions non américaines surperforment. Au cours des dix-huit derniers mois, cette ligne a essentiellement évolué latéralement, mais les actions américaines ont clairement cessé de surperformer. Sur une période plus courte, le même graphique montre que cela a en réalité commencé il y a près de deux ans — la force relative des actions américaines a atteint un sommet il y a près de deux ans, avec une sous-performance relative assez importante de mi-2025 au premier trimestre 2026. Je pense que, du point de vue de la tendance, cette ligne continuera de baisser à l'avenir. Je pense donc qu'il est logique de réfléchir dans une perspective de long terme plutôt que de court terme. En ce qui concerne les actions étrangères, j'ai déjà investi dans des actions étrangères par le passé. Mais maintenant, je veux recentrer l'attention sur des options plus proches, car je n'aime pas le profil de risque actuel du marché.
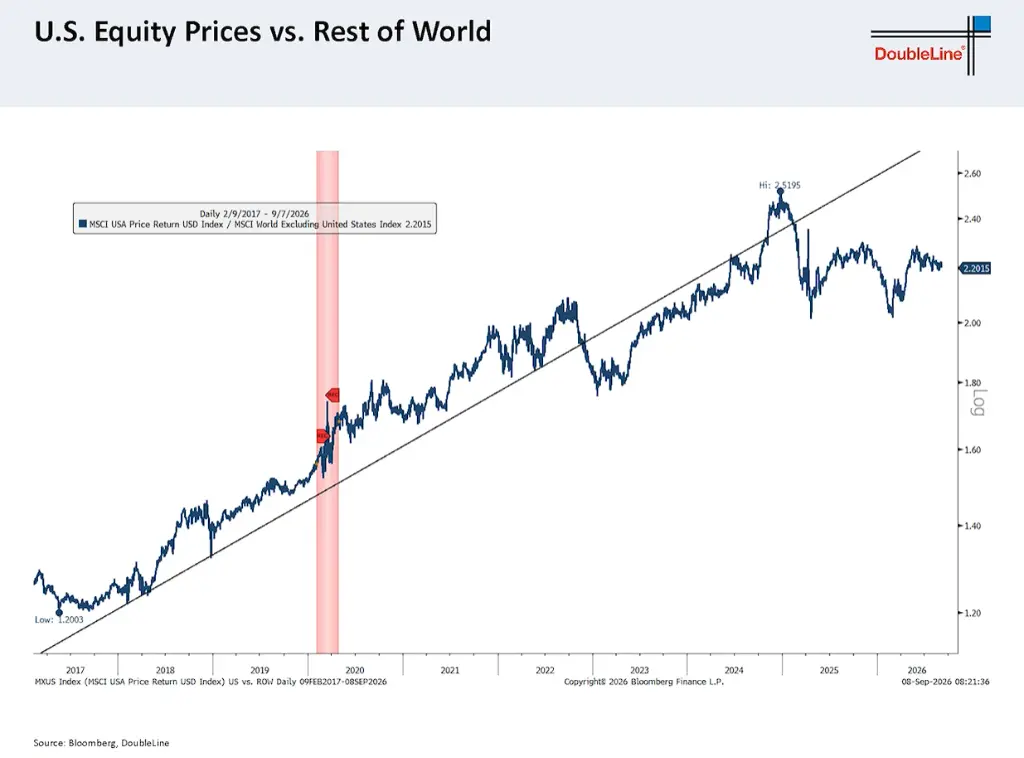
Le dollar baisse continuellement depuis fin 2024, lorsque l'indice du dollar américain (DXY) était à 110, puis est passé sous les 100 et oscille actuellement légèrement sous ce niveau. Son évolution est anormalement stable, presque comme s'il était manipulé. Je veux dire que, depuis plus d'un an, il n'a presque connu aucune variation significative.
Mais il est intéressant de noter qu'avec la baisse du dollar, nous voyons les actions non américaines commencer à surperformer le marché, et le ratio cours/valeur comptable mondial est gravement déséquilibré. C'est un argument contre la valorisation des actions américaines. Le ratio cours/valeur comptable de l'indice MSCI USA est de 5,72, contre seulement 2,49 pour les autres régions (hors États-Unis).
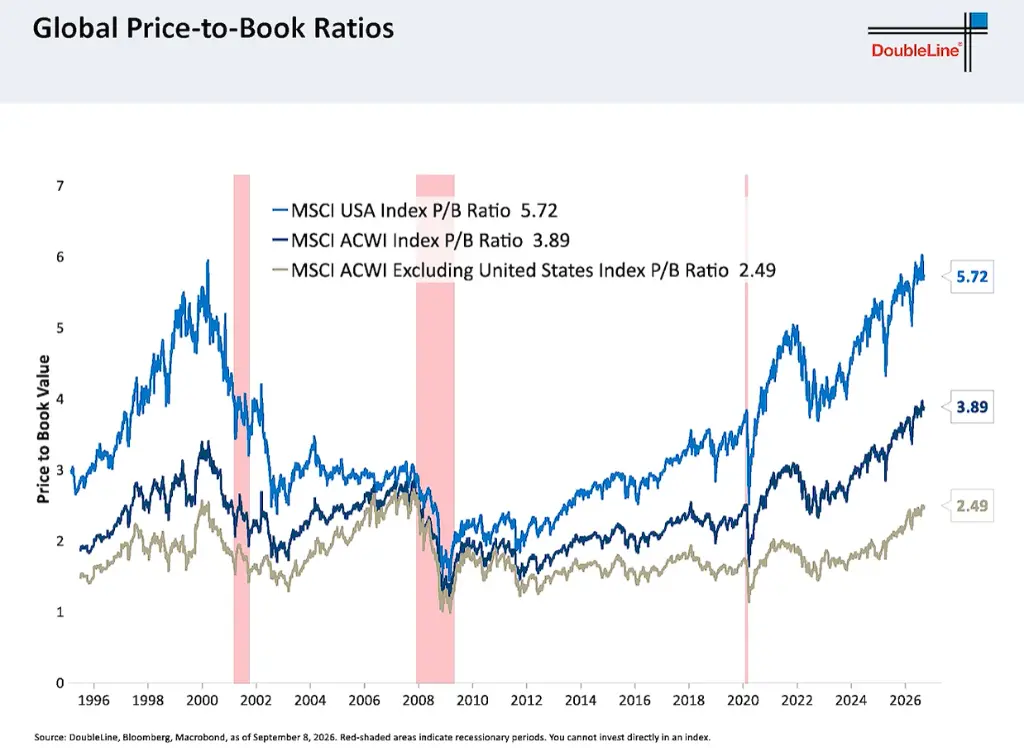
On pourrait penser que les États-Unis sont le meilleur investissement de l'histoire mondiale, mais on remarquera qu'à certaines périodes, notamment lors des corrections de marché, la ligne brune et la ligne bleu clair du graphique ont tendance à converger, entraînant une sous-performance significative de l'indice MSCI USA par rapport à l'indice MSCI World.
En regardant la comparaison entre le S&P 500 et l'indice MSCI Emerging Markets, la sous-performance est assez marquée. La surperformance des actions américaines s'est arrêtée fin 2024, et elles accusent désormais un retard d'environ 20 %, ce qui n'est pas négligeable.
Je pense en outre que cet écart continuera de se creuser à l'avenir. Voici la performance relative du S&P 500 par rapport à l'indice MSCI Emerging Markets, représentée par la ligne rouge. Lorsque la ligne rouge monte, cela signifie que le S&P 500 surperforme l'indice des marchés émergents ; lorsqu'elle descend, cela signifie que les marchés émergents surperforment le S&P 500. La ligne bleue est l'indice du dollar nominal large pondéré par les échanges de la Fed. On peut voir que les formes de la ligne rouge et de la ligne bleue sont très similaires. Par conséquent, si la ligne bleue (c'est-à-dire l'indice du dollar nominal large pondéré par les échanges) baisse, le S&P 500 sous-performera probablement les marchés émergents.
Je suis également très sensible aux facteurs saisonniers en ce moment. Nous sommes début septembre, et septembre et octobre sont généralement des mois difficiles pour les actifs à risque, ce qui est l'une des raisons qui influencent mes recommandations à venir.
Revenons au marché obligataire local américain, voici la situation du marché obligataire, comparant le rendement total des obligations d'entreprises américaines à l'indice J.P. Morgan des obligations en monnaie locale des marchés émergents, où la ligne brune représente la performance de l'indice en monnaie locale par rapport au rendement total de l'indice Bloomberg.
Ici, j'ai une ligne foncée représentant l'indice du dollar (inversé), donc lorsque la ligne bleue monte, cela signifie que le dollar baisse. De même, les formes de la ligne brune et de la ligne bleue sont très similaires. Par conséquent, si le dollar baisse (ce que je prévois), nous nous attendons à ce que les obligations en monnaie locale des marchés émergents surperforment les obligations d'entreprises américaines.
Bon, après tout cela, entrons dans la saison des fêtes. Merci à tous d'avoir participé à cette conférence téléphonique, merci pour votre soutien à DoubleLine, au revoir !
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.