


ゴールドマン・サックスは価格変動性を買い、ビットコインを収益性の高いビジネスに変えた。
 Blockbeats
ゴールドマン・サックスは、NEOSインベストメンツを最大22億5000万ドルで買収することに合意した。同社は、総額300億ドルのオプション型インカムETFを19本運用している。
オプション取引の黎明期から伝統的な金融分野で用いられてきた取引戦略の一つに、カバードコールオプションがあります。資産を保有する投資家は、不確実な将来の利益を待つよりも、すぐに現金を受け取ることを好みます。そのため、彼らは将来、あらかじめ定められた価格で資産を購入できる権利を売却し、その対価としてプレミアムを受け取ります。資産価格が権利行使価格を上回れば、合意された価格で資産が引き渡されます。価格が横ばいのままであれば、前払いされたプレミアムはすべてオプションの売り手のものとなり、売り手は翌月にそのオプションを再販することができます。収益は、市場の予想変動率に完全に依存します。
このことから、この戦略が公益事業株ではわずかなリターンしか生み出さない一方で、ビットコインは高いリターンを生み出すことができる理由が説明できる。
またしても「大手ファンド」が市場から最後の利益を絞り出そうとあらゆる手段を講じているせいだと非難できるだろうか?見てみよう。
変動性はビジネスである
BTCIは、NEOSが運用する数多くのオプション型ETFの一つです。このファンドは現物ビットコイン商品を保有し、保有銘柄に対するコールオプションを売却しています。現在、BTCIの運用資産総額は11億1000万ドルで、運用手数料は0.98%です。この手数料はファンドマネージャーの運営コストを賄うものです。
これはまさにゴールドマン・サックスが当初社内で開発しようとしていた製品であり、同社は4ヶ月前に申請書を提出していた。しかし、最終的にはゼロから開発するのではなく、既存の成熟した企業を直接買収することにした。
BTCIはビットコインを直接保有するのではなく、ブラックロックIBITやフィデリティFBTCといったビットコイン現物ETFの株式を購入します。11種類のビットコインETFに資金を配分し、そのリスクをヘッジするためにコールオプションを売却します。買い手はビットコインの上昇を期待しているため、オプションにプレミアムを支払う意思があります。ビットコイン価格が上昇した場合、BTCIは合意された上限まで株式を売却し、上限を超える利益は放棄しなければなりません。ビットコイン価格が横ばいの場合、株式はファンドに残ります。いずれの場合も、ファンドはオプションのプレミアムを前払い金として受け取ります。
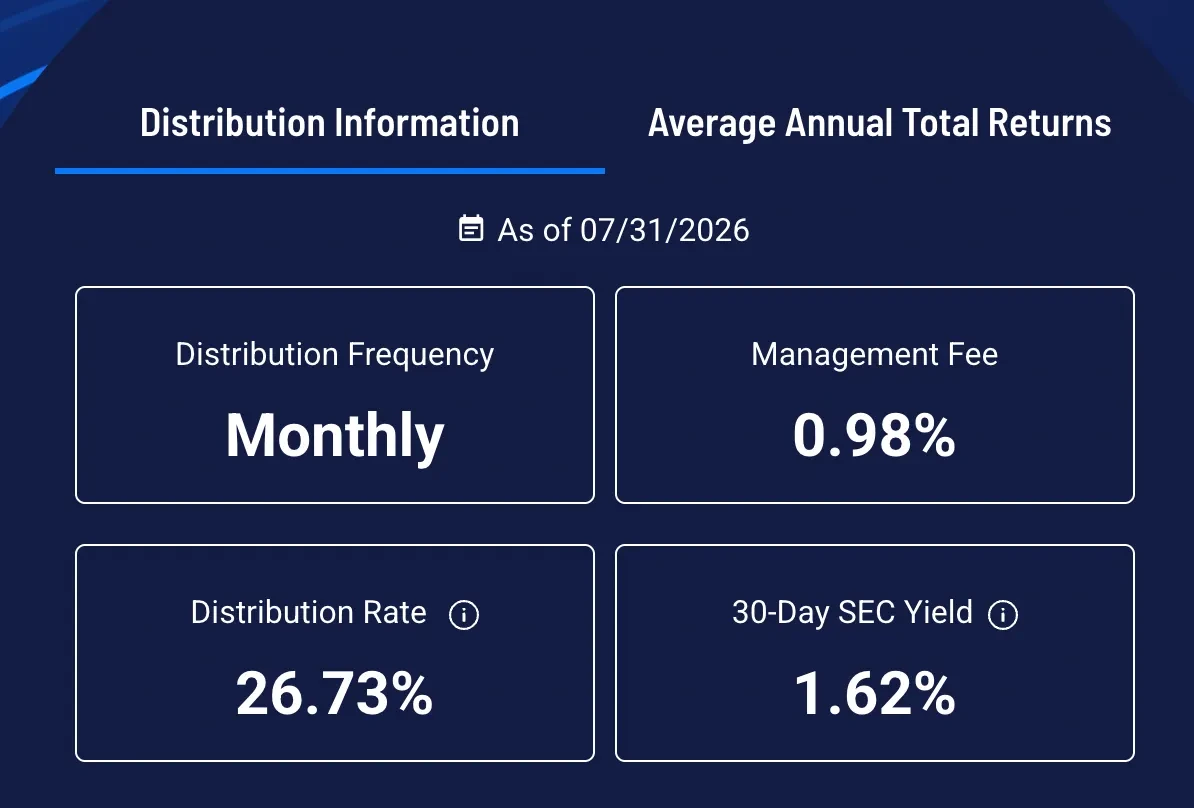
BTCIは毎月の収益をファンド保有者に分配しています。ビットコインの価格変動が激しいため、多額のプレミアムが生み出され、現在は1株あたり月額7.75ドル、年率換算で27%の利回りとなっています。
BTCIを保有し続けるということは、価格暴落による損失を被り、強気相場のピークを逃すことを意味します。これは価格下落に対する保険ではありません。その代わりに、27%のリターンを引き続き受け取ることができます。
NEOSによると、ファンドの配当金は資本収益に分類され、これにはオプションプレミアム、配当金、キャピタルゲイン、利息などが含まれる場合があります。資本収益は、課税を繰り延べ、保有ポジションの取得原価を下げる効果もあります。簡単に言えば、この収益は取引による純利益だけではなく、元本の一部も含まれています。
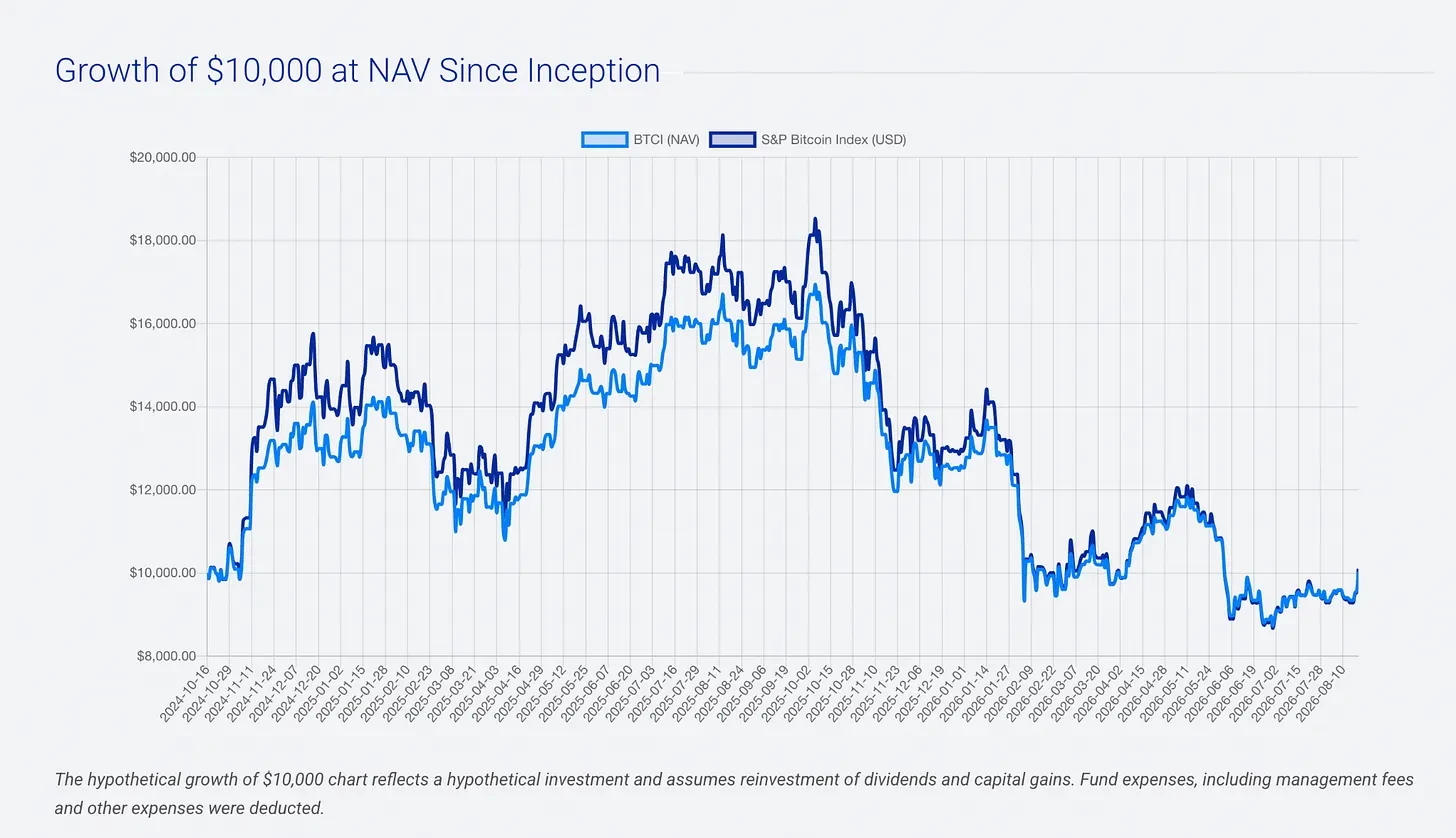
BTCIの純資産価値は年初来で25.4%下落しており、過去12ヶ月間では40.9%の下落となっている。同ファンドの運用方針は、強気相場における超過収益を放棄し、代わりに早期のキャッシュフローを確保することで、弱気相場を乗り切るというものだ。
ゴールドマン・サックスは、NEOSを現金と株式の交換により約22億5000万ドルで買収した。買収前、ゴールドマン・サックスのオプションETFの運用資産は既に400億ドルに達していたが、今回の買収により運用資産は800億ドルに達し、この分野で世界第8位の規模となる。
ゴールドマン・サックスは4月、イノベーター・キャピタル・マネジメントを20億ドルで買収した。イノベーターはバッファードETFを運用しており、これは1年間の固定サイクルで、そのサイクル内での潜在的な利益と潜在的な損失の両方を同時に制限する商品である。市場が急騰しても、制限を超えるリターンを得ることはできない。しかしその一方で、ファンドは初期損失の一部(通常9%または30%)を吸収するのに役立つ。つまり、大幅な市場上昇による利益を得る機会と引き換えに、大きな損失に対する保護を提供する。買収当時、ファンドの運用資産は310億ドルを超えていた。この買収により、ゴールドマン・サックスのボラティリティ売却による運用資産は610億ドルに達した。
デリバティブ収益型ETFの総額は約1,800億ドルで、2021年以降の年間成長率は70%を超えています。7月だけで70億ドルが流入し、2026年通年の純流入額は400億ドルに達すると予想されています。
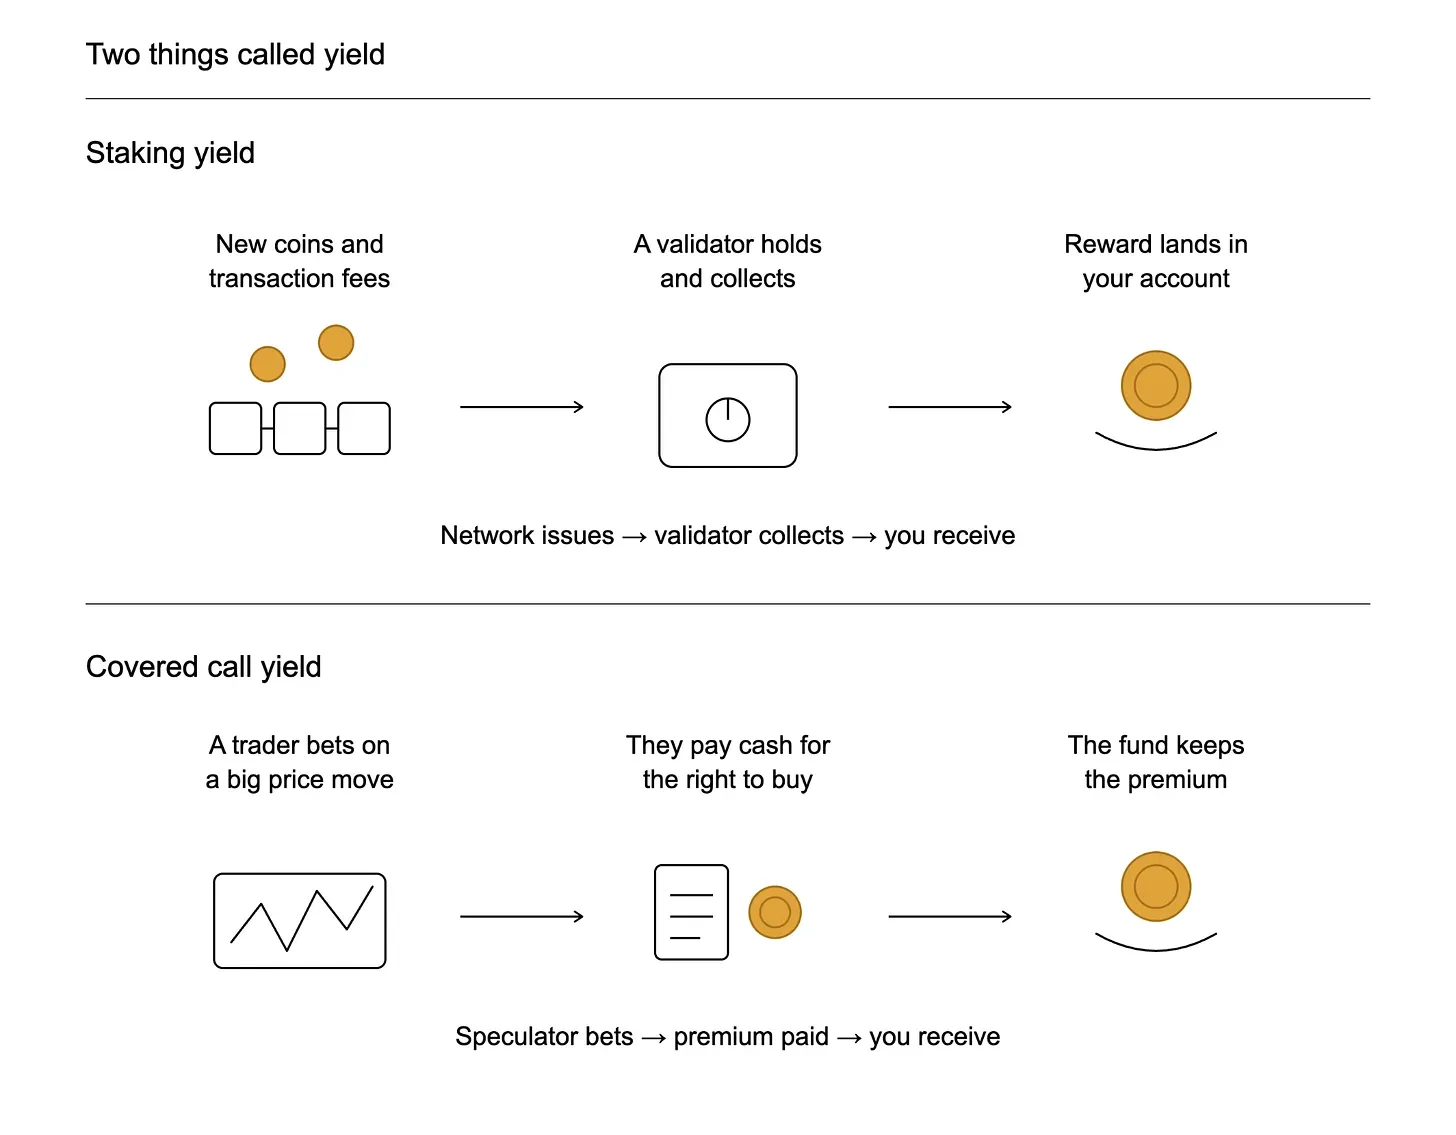
オプション取引にとどまらず、ウォール街は、キャッシュフローを原資産の価格リスクから切り離すために、あらゆる暗号資産関連の収益を積極的にパッケージ化している。
7月24日、フィデリティは、9億ドル規模のイーサリアムETF(FETH)が保有するETHの100%をステーキングすることを可能にする修正文書を提出した。検証ノードはBlockdaemon、Figment、Galaxy Digitalが運営し、秘密鍵はフィデリティが保管する。ステーキングによって得られる報酬のうち、フィデリティ、そのパートナー、およびノード運営者が合計15%を受け取り、残りの85%は四半期ごとにファンド保有者に分配される。
グレースケールは、米国で初めて暗号資産現物ファンドの投資家にステーキング報酬を分配した機関となり、2026年1月に1株あたり0.083178ドル、総額約940万ドルを分配した。21Sharesは2025年10月にイーサリアムファンドのステーキングを開始し、総報酬の25%を受け取り、1年間0.21%の管理手数料を免除した。ブラックロックは、ナスダックに上場されたiShares Staked Ethereum Trustという別の商品を設立した。
モルガン・スタンレーのイーサリアムおよびソラナ・トラスト商品は、7月28日にNYSE Arca市場に上場され、管理手数料は0.14%です。収益の約95%は、毎月の現金支払いの形で投資家に分配されます。MSSEは保有するETHの50~80%をステーキングし、ステーキング上限を80%に設定します。MSOLは保有するSOLのすべてをステーキングする予定です。
2026年3月、JPモルガン・チェースのKinexysプラットフォームは機関投資家向けにサービスを開始し、ビットコインとイーサリアムを担保として米ドルを借り入れることができるようになった。これらの資産は価格変動が激しいため、担保割引率は30~50%に達した。つまり、10万ドル相当の暗号資産を担保に差し入れても、現金として受け取れるのは最大でも5万ドル~7万ドルに過ぎない。(米国債の担保割引率はわずか1~5%である。)
JPモルガン・チェースも、ブラックロックのIBITに連動したビットコイン連動型ストラクチャードノートを申請しており、2026年12月までに合意された条件が満たされれば、最大1.5倍のレバレッジで約16%のリターンが得られる可能性がある。従来の大手金融機関は保証された手数料と構造的な保護を確保しているが、市場が下落に転じた場合、最終的に損失を負担するのは誰だろうか?
Bitwiseの顧客運用資産総額(AUM)は2月時点で150億ドルだったが、4月1日には110億ドルに減少し、8月には70種類以上ある運用商品の合計額はわずか90億ドルにまで落ち込んだ。主力インデックスファンドであるBITWは、7ヶ月間で純資産の31%を失った。先週、同社は人員削減を発表し、従業員数は2月の180人から155人に減少した。
資産価格が下落すると、資産規模に基づいて課される運用手数料も減少する。1万6000人のファイナンシャルアドバイザーが9兆3000億ドルの顧客資金を運用するモルガン・スタンレーは、顧客のポートフォリオに直接新たな資金を投入することができる。
Bitwiseの対応は迅速だったが、その機敏さをもってしても構造的な弱点を補うことはできなかった。2025年9月にイーサリアムファンドにステーキング機能を追加しようとした最初の試みは失敗に終わったが、その1か月後にグレースケールが成功した。ブラックロックは3月までこの作業を開始せず、フィデリティは7月まで待った。Bitwiseは2月にコーラスワンを買収し、約30のプルーフ・オブ・ステーク・ネットワークのバリデータノードをカバーする22億ドルのステーキング資産を確保した。4月には、ステーキング機能を組み込んだアバランチ現物商品を発売した。こうした努力にもかかわらず、同社は依然として人員削減と解雇に直面していた。
2026年6月初旬、米国のビットコイン現物ETFは上場以来最大の資金流出を経験した。5月末に発表された予想を上回る雇用統計により、市場の利下げ期待は延期され、10年物米国債利回りは高止まりしたため、投資家資金が債券市場に大量に流入した。伝統的な資産が大きなリターンをもたらす場合、リターンを生み出さないビットコインのような資産の魅力は低下する。ビットコインの収益性は完全に価格上昇に依存している。
ステーキングやカバードコールオプションを利用して暗号資産に収益を付加する手法は、この状況を変えつつある。
ファイナンシャルアドバイザーは、顧客への商品配分において、安定したリターンを最優先します。3月30日、米国労働省は、401(k)退職年金制度において、受託者が代替資産(暗号資産を含む)を配分するためのセーフハーバー規定を定める新たな規則案を提示しました。これらの制度は、これまで法的責任リスクを理由に代替資産を避けてきました。新たな規則が施行されれば、401(k)商品プールは予測可能な現金収入を優先するため、利回りを生み出す暗号資産商品が、単純な暗号資産現物ETFよりも早く退職年金口座に導入される可能性さえあります。
ゴールドマン・サックス・ウェルス・マネジメントの最高投資責任者であるシャーミン・モサヴァル=ラフマニ氏は昨年1月、「私たちはこれまで、これを適格投資資産とみなしたことは一度もありません。考えてみてください。キャッシュフローも利益も生み出さず、ポートフォリオの分散化もできず、ボラティリティの低減にも貢献しません。理由はいくらでも挙げられます。ですから、これは投資資産とは言えず、単なる投機的な取引手段に過ぎません。人々が投機したいのであれば、そうすればいいでしょう。しかし、現在の価格が妥当かどうかを判断できず、真の価値を評価することもできないため、私たちはこれを推奨しません」と述べています。
仮想通貨で利益を上げるのに、必ずしも仮想通貨に対して強気である必要はありません。
それ以来、ビットコインは根本的に変化していない。依然としてキャッシュフローや利益を生み出すことはなく、価格はピーク時から49%下落したが、ボラティリティの緩和には何の効果もなかった。シャーミンの主張は今日でも有効であり、おそらく今後もしばらくは有効であり続けるだろう。
ゴールドマン・サックスは2020年の顧客向けプレゼンテーションで、ビットコインは価格変動が激しいため「有効な投資対象とはなり得ない」と述べていた。しかし、現在ゴールドマン・サックスはビットコインの持続的な価格変動から利益を得ている。
しかし、大手金融機関が方針を転換することは珍しくない。JPモルガン・チェースのCEO、ダイモン氏はかつてビットコインを「ペットの石」と呼んだが、今では担保として受け入れている。バンガード・グループはかつてビットコインの有害性を警告したが、独自のETFを立ち上げた。ブラックロックのCEO、フィンク氏はかつてビットコインをマネーロンダリングと結びつけたが、今では世界最大のビットコインファンドを運営している。そしてもちろん、一夜にして仮想通貨が再び隆盛すると宣言した人物も忘れてはならない。
時代は変わり、顧客のニーズも進化しているため、哲学的な議論は完全に脇に置かれています。重要な点は、彼らのビジネスはコイン価格の上昇を必要としないということです。彼らは資産自体の価格変動ではなく、仮想通貨市場の取引活動に賭けているのです。方向性中立的なマーケットメーカーやストラクチャードレンダーが流動性を提供しなければ、市場全体が崩壊してしまうでしょう。彼らは取引手数料の一部を徴収しながら、重要なサービスを提供しています。価格リスクはコミットメントのある投資家が負担し、機関投資家は手数料を通じて一定の収益を得ます。
暗号資産ローンに対する担保要件は極めて厳格です。JPMorgan Chaseはビットコインを担保として使用する場合、融資枠の30~50%を直接削減するため、銀行が損失を被らないようにするためには過剰担保が必要となります。ビットコインの価格が半減した場合にのみ、ローンはデフォルトリスクに直面し始めます。自動化された価格データソースが市場状況を継続的に監視し、価格が下落するとマージンコールが発生します。この弱気相場の間、銀行は完全に保護され、利息の支払いは継続して行われてきました。
従来の投資ファンドは、年間固定の運用手数料を徴収します。モルガン・スタンレーは、保有資産規模に基づいて年間0.14%の手数料を徴収します。一方、オプションファンドはオプション契約の売却によって利益を得ます。原資産である暗号資産の価格が下落しても、取引手数料やオプション契約からのキャッシュフローは途切れることなく続きます。
暗号資産専門の金融機関は、市場心理に完全に左右されます。ビットコインなどのトークンが急落すると、投資家のパニックによって解約や損切り注文が殺到します。暗号資産専門の金融機関は運用資産額に基づいて管理手数料を徴収するため、これらの解約はファンド規模を直接縮小させ、企業の収益を即座に減少させます。一方、ウォール街の金融機関は数兆ドル規模の債券、現金、株式、商品などを運用しており、リスクを効果的に分散させることができます。
ここには重大な論理的欠陥がある。ウォール街は、業界の将来を楽観視する必要すらない。業界の将来性を信じるなら、方向性に賭ける必要があり、方向性に賭けるということはリスクを取ることを意味する。しかし、彼らは個人投資家が価格変動リスクをすべて負う一方で、機関投資家は手数料体系を通じて確実なリターンを得られる仕組みを構築したのだ。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。