


BTCC デイリー(9.14)|CLARITY法案「最終版」草案を公表、FRBの9月利上げ確率は87%へ
 BTCC著者: jett
主要ハイライト
• 米国8月CPIは前月比0.4%、前年比3.4%上昇し、コアCPIは前月比0.3%上昇した。市場が織り込むFRBの今週25bp利上げ確率は約87%へ上昇した。
• アジアのテック株は明確に圧迫され、韓国KOSPIは3.3%安、SK Hynixは6.4%下落した。日経225指数も0.8%安で終了した。
• BTCは7.78万ドル付近で推移した。米東部時間9月11日、米国の現物ビットコインETFは約1,329万ドルの純流出となり、現物イーサリアムETFは約2.16億ドルの純流入を記録した。
グローバル・マクロ & 政策見通し
本日の主な予定
• カナダ8月CPI
• カナダ7月製造業売上高
• 欧州中央銀行のLagarde総裁が講演
• 米国3カ月物・6カ月物国債入札
マクロ・ヘッドライン
1、米国8月コアCPIが予想上回る、FRBの9月利上げ織り込みは87%へ
米国8月CPIは前月比0.4%、前年比3.4%上昇し、いずれも市場予想と一致した。コアCPIは前月比0.3%上昇し、予想の0.2%を上回った。前年比では2.4%上昇した。原油価格が100ドルを上回る水準を維持する中、金利市場が織り込むFRBの今週25bp利上げ確率は約87%へ上昇した。Goldman Sachsは9月利上げ予想へ転じ、JPMorganは9月と12月にそれぞれ25bpの利上げを見込んでいる。
2、米10年国債利回りは4.97%付近で推移
米長期国債は引き続き圧迫され、10年国債利回りは4.973%付近へ上昇した。先週は累計で約19bp上昇し、2年国債利回りも同期間で約26bp上昇した。原油高と主要中央銀行による追加引き締め観測が世界的な金利水準を押し上げ続けており、米10年国債利回りは心理的節目である5%まであと一歩に迫っている。
3、日銀の今週25bp利上げ織り込みは約76%
市場は現在、日銀が金曜日に25bp利上げし、政策金利を1.25%へ引き上げる確率を約76%織り込んでいる。円は今月累計で約4%上昇し、一時は1ドル=152.89円と約7カ月ぶり高値を付けた。市場は今回の利上げだけでなく、日銀が今後さらに政策引き締めペースを速めるシグナルを示すかにも注目している。
4、サウジ東西パイプラインが攻撃受ける、ブレント原油は107ドル台へ上昇
ホルムズ海峡を迂回するために使われるサウジアラビアの東西パイプラインがドローン攻撃を受け、一時停止した。同パイプラインは此前、日量約400万〜500万バレルの原油を輸送していた。同時に、フーシ派による紅海およびバブ・エル・マンデブ海峡の航行への脅威も高まっている。ブレント原油は約3%上昇して1バレル107.81ドル、WTIは102.94ドル付近へ上昇した。
5、米上院銀行委員長「CLARITY法案を通過させる時だ」
米上院銀行委員会のTim Scott委員長はXで、CLARITY法案を通過させる時だと述べた。同氏は、この法案が米国民の苦労して稼いだ資金を守り、雇用とイノベーションを米国内にとどめ、国家安全保障を強化すると説明した。
グローバル資産動向
• 株式市場:日経225指数は0.81%安の63,492.99ポイントで終了した。韓国KOSPI指数は3.26%安の6,684.37ポイントで終了し、SK Hynixは6.4%、Samsung Electronicsは4.1%下落した。米株式市場のプレマーケットでは、S&P500先物が約0.6%安、ダウ先物が約0.3%安、ナスダック100先物が約1.1%〜1.3%安となった。
• 暗号資産:CoinMarketCapデータによると、暗号資産市場の恐怖・強欲指数は68で、強欲圏にある。市場全体の時価総額は約2.66兆ドルで、過去24時間に約0.74%上昇した。BTCは77,766ドル付近で推移し、24時間で約0.9%上昇。ETHは約2,520ドル。主要銘柄では、XMRが約4.6%、HYPEが約1.6%上昇した。
• エネルギー・金属:ブレント原油は約3%上昇して1バレル107.81ドル、WTI原油は約2.9%上昇して102.94ドルとなった。現物金は約0.6%下落して4,321ドル/オンス、現物銀は約1.3%下落して63.63ドル/オンス。
(以上データは9月14日15:00 HKT時点)
暗号資産市場スナップショット
1、先物資金フロー分析
9月14日、Coinglassデータによると、過去24時間でETH、BTC、ZEC、SKHYNIXなどの先物取引における純流入が目立っており、取引機会が存在する可能性がある。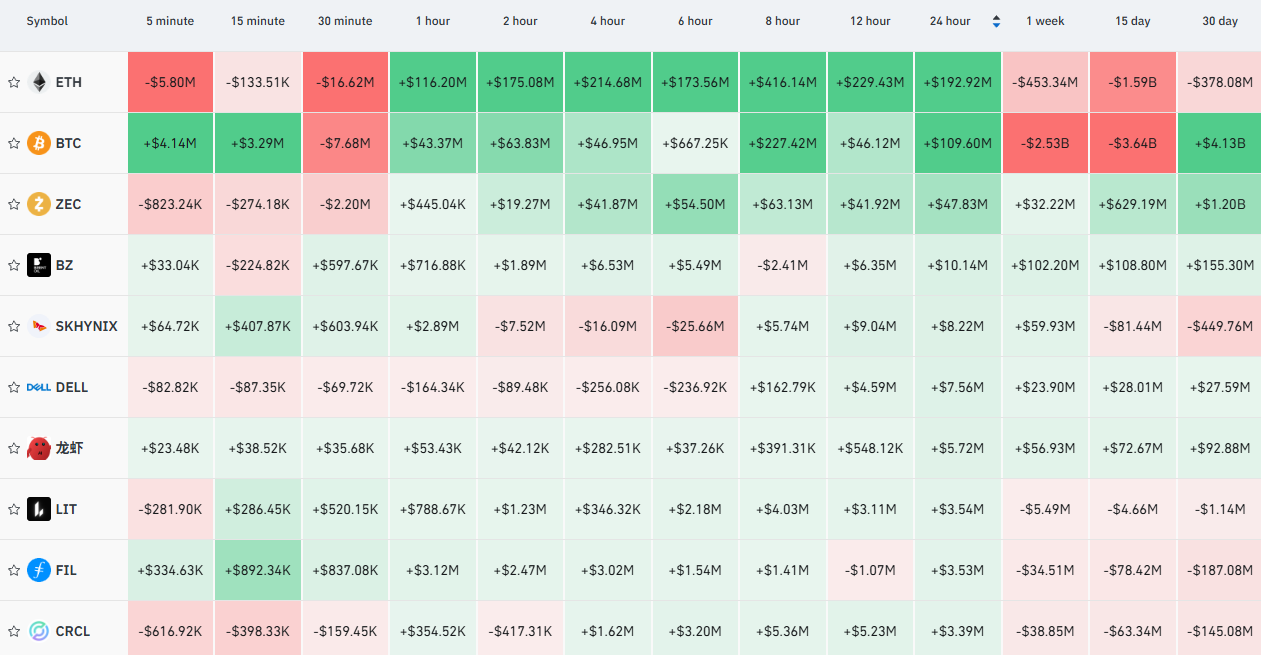
2、ビットコイン清算マップ
9月14日、Coinglassデータによると、ビットコイン取引所清算マップでは、図中の現在価格77,607ドルを基準に、ビットコインが7.6万ドルを下回った場合、主要CEXにおける累計ロング清算強度は8.6億ドルに達する見込み。反対に、ビットコインが7.9万ドルを突破した場合、主要CEXにおける累計ショート清算強度は7.6億ドルに達する見込み。相場変動時に大規模清算を引き起こさないよう、レバレッジ比率を適切に管理することが推奨される。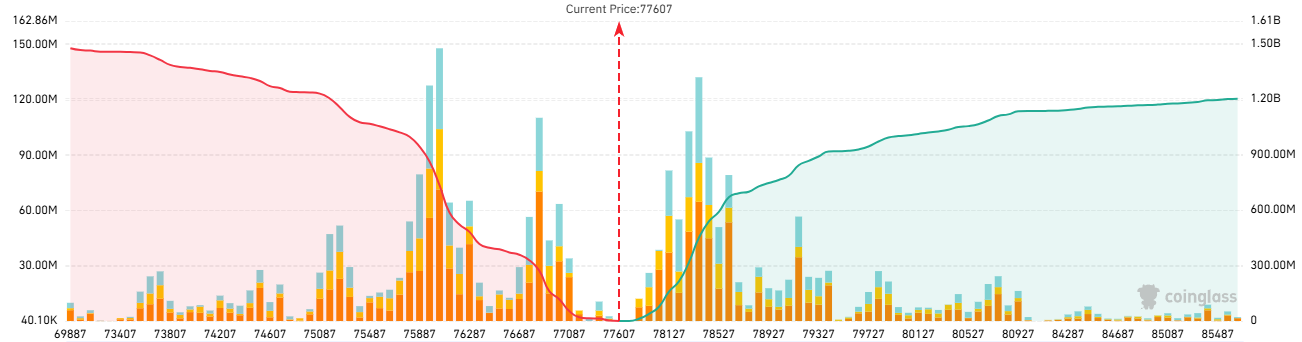
3、ビットコイン先物ロング・ショート比率
Coinglassデータによると、9月14日17時HKT時点で、全体のビットコイン・ロング/ショート比率は0.7779となっている。現在、ショート勢が相対的に優勢であることを示している。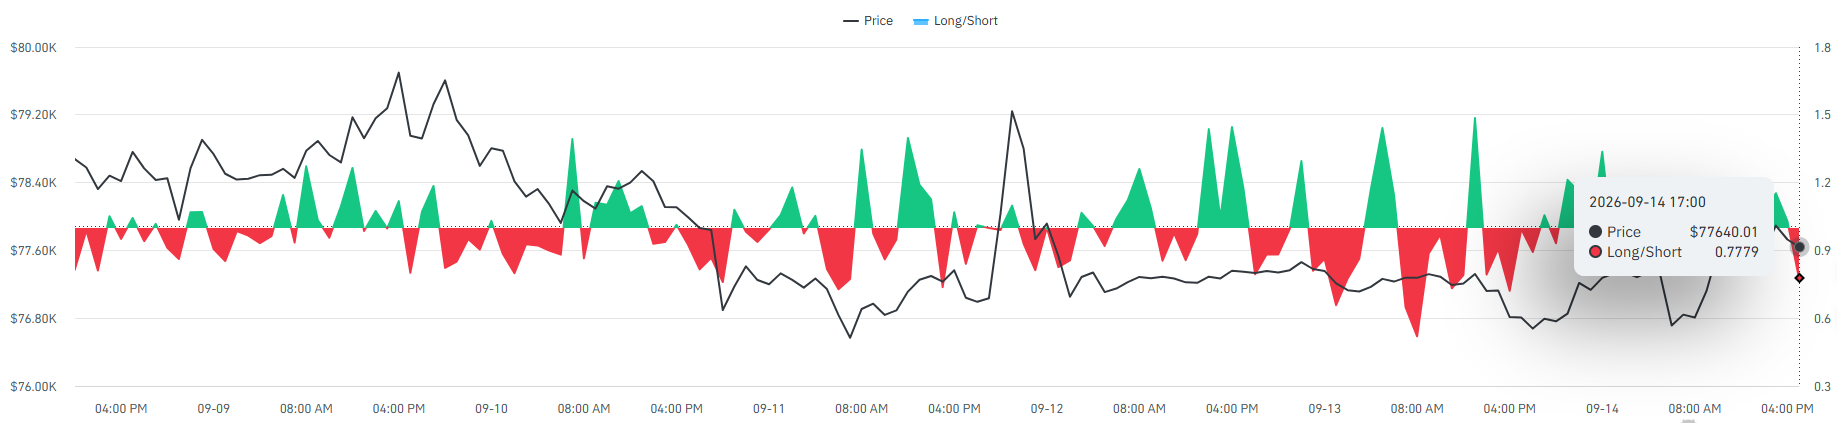
4、TradFi先物動向
9月14日、TradFi先物のボラティリティは大きく拡大した。エネルギー関連が最も強く、CLとBZはそれぞれ3.26%、2.65%上昇した。テック関連は広く圧迫され、SOXLとKORUはそれぞれ11.09%、11.88%急落し、SKHYとSNDKも大きく下落した。貴金属も軟調で、XAUは1.51%、XAGは2.92%下落したが、XAUのOIは12.97%増加した。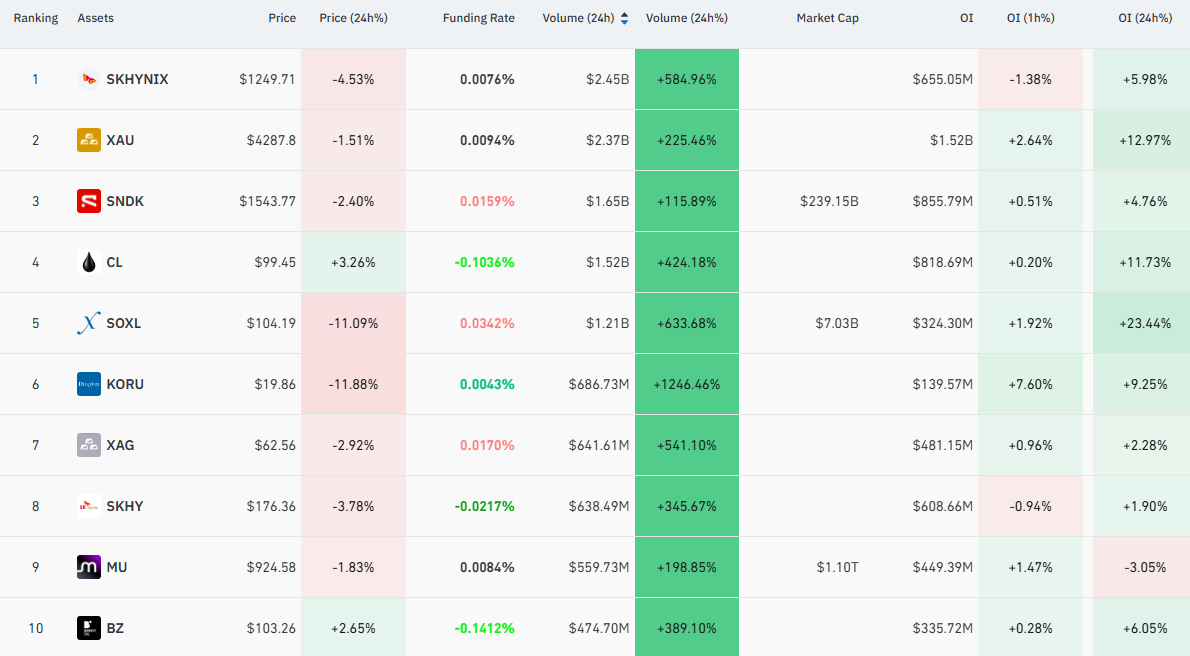
5、オンチェーン監視情報
• Lookonchainの監視によると、クジラアドレス0x3305は15日連続でHYPEを購入し、累計358,609枚、約2,880万ドル相当を買い増した。
• 約8カ月間休眠していたクジラが、過去4日間で8,542万USDCを使い、クロスチェーン取引を通じて累計1,075.6 BTCを購入した。平均取得価格は約79,412ドルで、THORChain取引手数料として約17万ドルを支払った。
• Lookonchainの監視によると、Pump.fun関連アドレスは再び77,705 SOL、約788万ドル相当を売却した。累計では約518.86万SOLを売却しており、総額は約8.42億ドル、平均売却価格は約162.3ドル。
ブロックチェーン主要ニュース
• 米東部時間9月11日、米国の現物ビットコインETFは約1,329万ドルの純流出を記録し、4営業日連続の純流出となった。このうちIBITは1,923万ドルの純流出。現物イーサリアムETFは同期間に約2.16億ドルの純流入を記録し、このうちETHAは約1.49億ドルの純流入となった。
• 米上院共和党はCLARITY Actの「最終版」草案を公表し、政治家による暗号資産保有に関する新たな倫理制限を盛り込んだ。上院は9月15日に重要な手続き上の採決を行う予定。
• 英FCAは、トークン化金に関する専用の規制枠組みを検討しており、一部商品を既存の集団投資スキームおよびオルタナティブ投資ファンド規則から除外することも検討している。現時点で最終決定は下されていない。
• FATFのGiles Thomson議長は、犯罪組織がAIを利用して暗号資産投資詐欺、なりすまし、ロマンス詐欺を行うケースが増えていると述べた。FATFは、より多くの国に対し、分野横断型の詐欺対策センター設置を促す方針。
• Circle傘下のArcは9月16日にパブリックメインネットを開放する計画。BlackRock、DTCC、ICE、Mastercard、Visa、Standard Charteredなどが初期バリデーターとしてネットワークに参加する。
• 米SECは9月17日、24時間株式取引に関するラウンドテーブルを開催する。取引所および証券会社の準備状況、夜間市場監視、清算・決済、流動性、投資家保護などを議論する予定。
• ユーロシステムのDLT決済プロジェクトPontesは9月21日に開始予定。DLTプラットフォームとTARGET Servicesを接続することで、分散型台帳取引を中央銀行マネーで決済できるようにする。
• 英FCAは9月30日、新たな暗号資産規制制度の認可申請窓口を開設する。申請期間は2027年2月28日までで、新制度は2027年10月25日に正式施行される見込み。
• Bitdeerは、9月11日までの週に293.2 BTCを採掘し、すべて売却したと開示した。顧客預金を除くと、同社自身のBTC保有量は0となった。
• 米CFTCは、此前に公表されていなかった少なくとも3件の潜在的なインサイダー取引調査を開始した。対象は、Biden氏の恩赦、イラン関連イベント、Google年間検索ランキングなどに連動する予測市場契約。
• インドSEBIはDemat 2.0試験運用を開始し、第1弾として1億ドル超の債券がトークン化形式で関連インフラテストに参加した。
機関視点・デイリーピック
• Goldman Sachs:同社は9月のFRB政策見通しを、金利据え置きから25bp利上げへ変更した。一方、2027年にはなお2回の利下げを見込んでいるが、時期は此前予想より後ずれする可能性がある。
• JPMorgan:米国担当チーフエコノミストMichael Feroli氏は、FRBが9月と12月にそれぞれ25bp利上げすると予想し、長期政策金利見通しを3.25%へ引き上げた。同氏は、現在のインフレ環境で行動しなければ、FRBの政策信頼性が損なわれる可能性があるとみている。
• Goldman Sachs:米国株式チーフストラテジストBen Snider氏は、企業利益が引き続き米国株を支える可能性があると述べた。過去7回の利上げサイクル開始後の最初の3カ月では、S&P500は平均約2%下落したが、初回利上げ後12カ月の平均リターンは約9%だった。
• UBS:ストラテジストJoni Teves氏は、FRBの追加引き締めが短期的に金価格の重しとなる可能性があるとみている。ただし、中央銀行の金購入、資産配分需要、インドと中国の季節需要が引き続き支えとなり、年末までに金価格が再び強含む可能性があると予想している。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。