


브렌트유 100달러 돌파, 이번 주 PPI·CPI 발표…연준 금리 인상 불확실성
 Odaily
오늘과 내일 미국은 8월 PPI와 CPI 데이터를 연이어 발표할 예정이다. 어젯밤 브렌트유는 장중 한때 배럴당 100달러를 돌파했고, WTI도 95달러 부근까지 동반 상승하며 경고음을 울렸다. 원유 가격이 산업 생산 체인으로 전이되는 것은 역사적으로 PPI 추이를 예측하는 가장 직접적이고 신뢰할 수 있는 선행 신호 중 하나다. 동시에 뱅크오브아메리카(BoA) 연구소와 NRF/CNBC 소매 모니터링의 최신 데이터에 따르면, 주민 카드 소비와 소매 성장률이 뚜렷하게 둔화되고 있다. 이는 이번 주 PPI와 CPI가 원유 비용으로 인해 수동적으로 상승하더라도, 인플레이션의 근원은 수요 과열보다 공급 충격에 가깝다는 것을 의미하며, 연준의 금리 인상 경로도 시장이 상상하는 것처럼 순조롭지만은 않을 수 있음을 시사한다.
1. 미국-이란-이스라엘 갈등 격화, 원유가 이번 주 시장의 '시한폭탄'이 될까
CNBC와 Rigzone 보도에 따르면, 어젯밤 브렌트유는 장중 한때 배럴당 100.45달러까지 치솟아 화요일 종가 97.92달러 대비 약 2.9% 상승했고, WTI 원유도 95달러 부근 위쪽까지 동반 상승하며 약 2.4% 올랐다. 시장은 기술적 측면에서 WTI가 3월 고점 이후 형성된 대칭 삼각형 패턴을 돌파하고 있으며, 100일 이동평균선이 200일 이동평균선을 상향 돌파했다고 본다. 현재 추세가 지속된다면 100달러 심리적 저항선에 추가 도전할 가능성을 배제할 수 없다.
공급망 관점에서 종합해 보면, 8월 유가는 대부분 80달러대에 머물렀지만 9월 들어 90달러를 지속적으로 웃돌았고, 이제 100달러를 돌파했다. 이는 3월 이란-이스라엘-미국 갈등이 급격히 고조되며 브렌트유가 하루 만에 109달러 부근까지 급등한 후 몇 달에 걸쳐 점차 하락했던 공포성 펄스와는 다르다. 이번에는 7월 저점 76달러에서 꾸준히 상승해 온 지속적인 상승세에 가깝다. 지속적으로 높아지는 원유 비용은 운송, 화학 원료, 에너지 투입 등의 경로를 통해 향후 1~2개월 PPI 데이터에 뚜렷한 흔적을 남기기에 충분하다.
2. 이번 주 핵심: PPI·CPI가 9월 금리 인상 불확실성을 해소할까?
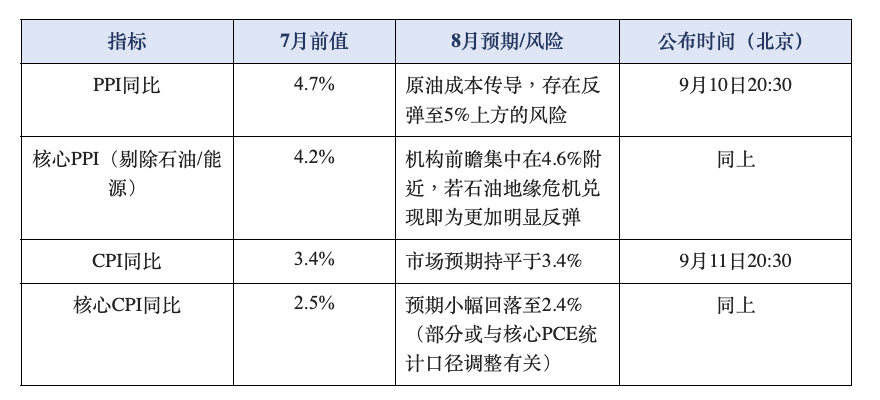
미국 노동통계국 데이터에 따르면, 7월 PPI는 전년 동기 대비 4.7% 상승했고, 근원 PPI(식품, 에너지, 무역 서비스 제외)도 전년 동기 대비 4.7%로 동일했다. 특히 근원 PPI는 전월 대비 0.4% 급등하며 '전체는 보합, 근원은 강세'라는 구조적 특징을 보였다. 8월 PPI는 베이징 시간 9월 10일 20:30에 발표될 예정이다. 원유 비용의 시차 전이 효과를 고려할 때 시장은 이번 데이터에 대해 전반적으로 신중한 입장이다. 기관 전망에 따르면 근원 PPI(식품 및 에너지 제외 기준, 7월 이전 수치 4.2%)가 4.6% 부근까지 반등할 위험이 있다. 만약 현실화된다면 PPI가 잠시 하락한 후 다시 상승세로 돌아서는 것을 의미하며, 전체 PPI 전년 동기 대비 상승률을 5% 이상으로 끌어올릴 수 있다.
이어서 8월 CPI는 베이징 시간 9월 11일 20:30에 발표된다. 7월 CPI는 전년 동기 대비 3.4%, 근원 CPI는 전년 동기 대비 2.5%였다. 시장 전망에 따르면 8월 전체 CPI는 3.4%로 보합일 가능성이 크지만, 근원 CPI는 2.4%로 소폭 하락할 것으로 예상된다. 이는 원유 급등 논리와 모순되어 보인다. 근원 CPI는 원래 에너지 항목을 제외하므로 원유 상승의 전이에는 자연스러운 시차가 있기 때문이다. 그러나 더 주목할 점은 미국 경제분석국(BEA)이 최근 투자 자문 서비스, 법률 서비스 및 소프트웨어 관련 항목의 통계 방법을 조정한다고 발표했다는 것이다. 골드만삭스와 JP모건은 이 조정으로 근원 PCE 수치가 기계적으로 0.1~0.2%포인트 하향 조정될 수 있다고 추산했다. 다시 말해, 근원 인플레이션이 '더 온화해 보이는' 이유 중 일부는 실제 가격 압력 완화가 아니라 통계 기준 변경에서 비롯될 수 있으므로, 금요일 데이터를 해석할 때 특히 주의해야 한다.
3. 소비자들이 '지갑을 닫기' 시작했나? 카드 및 소매 데이터가 주는 답
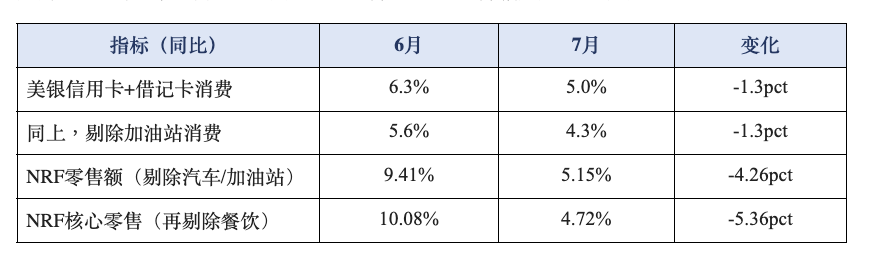
PPI와 CPI가 가격 측면의 '체온계'라면, 주민 소비 데이터는 이번 인플레이션이 '수요 과열'인지 '비용 상승'인지 판단하는 핵심 증거다. BoA 연구소의 최신 '소비자 점검' 보고서에 따르면, 주민 신용카드+직불카드 소비 총액의 전년 동기 대비 성장률은 6월 6.3%에서 7월 5.0%로 하락했고, 주유소 소비를 제외하면 5.6%에서 4.3%로 떨어졌다. 다만 보고서는 이러한 둔화가 월드컵 관련 소비와 온라인 프로모션 시점 차이 등 '일시적 요인 소멸'에서 비롯된 것이지 수요의 전반적 약화는 아니라고 강조했다. 7월 5.0%의 전년 동기 대비 성장률은 여전히 지난 3년 중 상위 3위 안에 드는 수치로, 2025년 연간 평균의 4배 이상이다.
동시에 CNBC/NRF 소매 모니터링 데이터에 따르면, 7월은 소매 판매가 10개월 연속 플러스 성장을 기록한 달이지만 성장 둔화가 더욱 두드러졌다. 자동차와 주유소를 제외한 소매 판매의 전년 동기 대비 성장률은 6월 9.41%에서 7월 5.15%로 급락했다. 외식 지출을 추가로 제외한 근원 소매 판매의 전년 동기 대비 성장률은 10.08%에서 4.72%로 하락해 낙폭이 5%포인트를 넘었다.
4. 연준 워시 vs 월러: 9월 17일 FOMC 회의에 얼마나 많은 불확실성이 남았나?
연준 의장 케빈 워시(Kevin Warsh)는 8월 28일 잭슨홀 글로벌 중앙은행 연례회의 연설에서 어조가 뚜렷하게 매파적으로 바뀌어, 높은 인플레이션이 금리 인상으로 대응해야 할 수 있음을 시사했다. 시장은 한때 이를 9월 FOMC 회의에서 금리 인상 확률이 크게 높아진 것으로 해석했다. 그러나 연준 이사 크리스토퍼 월러(Christopher Waller)는 9월 3일 최근의 '디스인플레이션' 추세가 지속된다면 9월 금리 동결을 지지하는 쪽으로 기울겠다고 밝혀, FOMC 회의 전 시장 기대가 분화되었다.
9월 17일 새벽(베이징 시간)의 최종 결정이 금리 인상이든 '동결+매파적 발언'이든, 방향성 전환은 이미 비교적 명확하다. 연준의 정책 내러티브가 '연내 추가 인상 없음'에서 '추가 긴축 가능성 배제 안 함'으로 전환되고 있는 것이다. 이는 앞서 언급한 근원 PCE 통계 기준 조정과 함께 보면, 연준이 '데이터 의존적' 의사결정 프레임워크 하에서 서로 다른 항목 데이터와 통계 기준 간의 상호작용 자체가 시장 기대에 영향을 미치는 변수가 될 수 있음을 보여준다.
5. UBS 대반전: '연내 금리 동결'에서 두 차례 인상 전망으로, 거대 기관이 주목하는 자산은?
주목할 점은 UBS 애널리스트들이 기존에 고수하던 2026년 연내 금리 동결 전망을 포기하고, 연준이 9월과 12월에 각각 25bp씩 금리를 인상하여 연방기금금리 범위가 4.00%~4.25%로 상승할 것으로 전망을 바꿨다는 것이다. UBS 보고서의 핵심 판단은 "GDP 성장이 견조하고, AI 자본 지출이 활발하며, 고용 시장이 안정적인 배경에서 이루어지는 긴축은 역사적으로 위험 자산에 지지 요인이 되는 경우가 많았다"는 것이다. 이는 "경제 성장이 약한 배경에서 인플레이션 대응을 위해 어쩔 수 없이 금리를 인상하는" 상황과 본질적으로 다르다. UBS는 현재 상황이 전자, 즉 '성장 주도형 금리 인상'에 더 가깝고 '인플레이션 주도형 금리 인상'이 아니라고 본다. 이러한 판단에 기반한 UBS의 자산 배분 제안은 다음과 같다:
주식: 금리 인상 사이클 전반에 걸쳐 주식 자산에 대한 건설적 시각을 유지하며, 인공지능, 전력/자원, 장수 3대 테마를 지속적으로 선호하고, 단기 변동성을 저가 매수 기회로 활용한다.
채권: 미국 채권 수익률 전망을 상향 조정하여 2년물 목표 수익률을 4.25%(2027년 6월), 10년물을 4.5%로 올렸다. 단기 듀레이션 채권의 상대적 매력은 다소 감소했지만, 중장기 우량 채권은 여전히 배분 가치가 있어 이자 수익을 제공하는 동시에 경제 성장 둔화 시 헤지 역할을 할 수 있다.
달러: 긴축 기대 강화는 단기적으로 달러에 우호적이지만, UBS는 후속 금리 인상이 '성장 주도'가 아닌 '인플레이션 주도'로 확인될 경우 이러한 지지가 지속되기 어려울 수 있다고 지적한다.
면책 성명: 본 문서는 시장 공개 정보의 정리 및 분석으로, 일반 정보 참고용으로만 제공되며 어떠한 투자 조언, 증권 추천, 재무 또는 세무 조언도 아니며, 어떠한 관할권에서도 청약, 권유 또는 추천을 구성하지 않습니다.
본 문서에 인용된 데이터 출처에는 미국 노동통계국(BLS), 미국 경제분석국(BEA), BoA 연구소 '소비자 점검' 보고서, CNBC/NRF 소매 모니터링, CNBC, Rigzone, 연준 공식 웹사이트 및 제3자 기관 연구 보고서 등 공개 정보가 포함됩니다. 본 문서에 언급된 제3자 기관의 견해, 예측 및 추산은 해당 기관의 입장이며 BIT의 견해나 판단을 대표하지 않습니다. BIT는 그 정확성, 완전성 또는 적시성을 독립적으로 검증하지 않았습니다.
본 문서에는 미래예측 진술과 기관 전망이 포함되어 있으며, 이러한 내용은 당시 이용 가능한 정보와 가정에 기반하므로 불확실성이 존재하며 실제 결과는 예측과 크게 다를 수 있습니다. 거시 데이터, 정책 결정 및 시장 가격은 빠르게 변할 수 있으므로 구체적인 데이터는 공식 발표를 기준으로 하십시오. 원유, 외환, 채권 및 주식 시장은 변동성이 높으며, 과거 추세와 시장 행동 특성이 미래 성과를 나타내지 않습니다.
본 문서에 설명된 제품 및 서비스는 모든 국가 또는 지역의 사용자에게 제공되는 것이 아니며, 해당 국가 또는 지역의 법률 및 규정에 의해 금지되거나 제한되는 거주자에게는 제공되지 않습니다.
투자자는 자신의 재무 상태, 투자 목표 및 위험 감수 능력을 고려하여 독립적이고 신중하게 결정해야 합니다. 필요 시 전문적인 조언을 구해야 합니다.
이 콘텐츠는 정보 및 교육 목적으로만 제공되며 BTCC와 관련된 투자 자문을 하지 않습니다. BTCC는 위 내용의 진실성, 정확성 및 독창성을 보장하기 위해 최선을 다하지만, 보장할 수는 없습니다.