


BTCC Daily (14/09) | Divulgada versão “final” do CLARITY Act, probabilidade de subida da Fed em setembro sobe para 87%
 BTCCAutor: jett
Destaques
• O IPC dos EUA em agosto subiu 0,4% em termos mensais e 3,4% em termos homólogos, enquanto o IPC subjacente subiu 0,3% em termos mensais. Os mercados aumentaram a probabilidade de uma subida de 25 pontos base pela Fed esta semana para cerca de 87%.
• As ações tecnológicas asiáticas sofreram uma pressão clara. O KOSPI da Coreia fechou em queda de 3,3%, com a SK Hynix a cair 6,4%, enquanto o Nikkei 225 do Japão recuou 0,8%.
• A BTC negociou perto dos 77.800 dólares. Em 11 de setembro, hora do Leste, os ETF de Bitcoin à vista dos EUA registaram saídas líquidas de cerca de 13,29 milhões de dólares, enquanto os ETF de Ethereum à vista registaram entradas líquidas de cerca de 216 milhões de dólares.
Perspetivas Macro e de Política
Eventos-chave de hoje
• IPC do Canadá em agosto
• Vendas do setor industrial do Canadá em julho
• Discurso da presidente do BCE, Christine Lagarde
• Leilões de bilhetes do Tesouro dos EUA a 3 e 6 meses
Manchetes Macro
1. IPC subjacente dos EUA em agosto supera expectativas, probabilidade de subida da Fed em setembro sobe para 87%
O IPC dos EUA em agosto subiu 0,4% em termos mensais e 3,4% em termos homólogos, ambos em linha com as expectativas do mercado. O IPC subjacente subiu 0,3% em termos mensais, acima dos 0,2% esperados, e 2,4% em termos homólogos. Com os preços do petróleo acima dos 100 dólares, os mercados de taxas de juro aumentaram a probabilidade de uma subida de 25 pontos base pela Fed esta semana para cerca de 87%. A Goldman Sachs passou a esperar uma subida em setembro, enquanto a JPMorgan espera aumentos de 25 pontos base em setembro e dezembro.
2. Rendibilidade das obrigações do Tesouro dos EUA a 10 anos mantém-se perto de 4,97%
As obrigações do Tesouro dos EUA de longo prazo permaneceram sob pressão, com a rendibilidade a 10 anos perto de 4,973%, uma subida de cerca de 19 pontos base na semana passada. A rendibilidade a 2 anos subiu cerca de 26 pontos base no mesmo período. Os preços elevados do petróleo e as expectativas de maior aperto pelos principais bancos centrais continuaram a empurrar as taxas globais para cima, deixando a rendibilidade a 10 anos dos EUA logo abaixo do limiar psicológico de 5%.
3. Mercados atribuem cerca de 76% de probabilidade de subida de 25 pontos base pelo BOJ esta semana
Os mercados atribuem atualmente cerca de 76% de probabilidade de o Banco do Japão subir as taxas em 25 pontos base para 1,25% na sexta-feira. O iene ganhou cerca de 4% este mês e tocou anteriormente um máximo de quase sete meses de 152,89 por dólar. Para além da decisão sobre as taxas em si, os mercados vão concentrar-se em saber se o BOJ sinaliza um ritmo mais rápido de aperto no futuro.
4. Oleoduto Leste-Oeste da Arábia Saudita atingido, Brent sobe acima dos 107 dólares
O oleoduto Leste-Oeste da Arábia Saudita, utilizado para contornar o Estreito de Ormuz, foi atingido por um ataque de drone e encerrado temporariamente. O oleoduto transportava anteriormente cerca de 4 a 5 milhões de barris por dia. Entretanto, as ameaças dos Houthi à navegação no Mar Vermelho e em Bab el-Mandeb aumentaram ainda mais. O Brent subiu cerca de 3% para 107,81 dólares por barril, enquanto o WTI subiu para cerca de 102,94 dólares.
5. Presidente da Comissão Bancária do Senado: É altura de aprovar a CLARITY Act
O presidente da Comissão Bancária do Senado, Tim Scott, afirmou no X que é altura de aprovar a CLARITY Act. Disse que o projeto de lei protegeria o dinheiro duramente ganho dos americanos, manteria empregos e inovação nos Estados Unidos e reforçaria a segurança nacional.
Desempenho dos Ativos Globais
• Ações: O Nikkei 225 do Japão fechou em queda de 0,81% nos 63.492,99 pontos. O índice KOSPI da Coreia fechou em queda de 3,26% nos 6.684,37 pontos, com a SK Hynix a cair 6,4% e a Samsung Electronics a cair 4,1%. Na negociação antes da abertura nos EUA, os futuros do S&P 500 caíram cerca de 0,6%, os futuros do Dow desceram cerca de 0,3% e os futuros do Nasdaq 100 recuaram cerca de 1,1% a 1,3%.
• Cripto: Os dados da CoinMarketCap mostraram o Índice de Medo e Ganância em 68, na zona de ganância. A capitalização total do mercado cripto era de cerca de 2,66 biliões de dólares, um aumento de cerca de 0,74% nas últimas 24 horas. A BTC negociou perto dos 77.766 dólares, uma subida de cerca de 0,9% em 24 horas, enquanto a ETH rondava os 2.520 dólares. Entre os tokens de grande capitalização, a XMR subiu cerca de 4,6% e a HYPE ganhou cerca de 1,6%.
• Energia e Metais: O Brent subiu cerca de 3% para 107,81 dólares por barril, enquanto o WTI ganhou cerca de 2,9% para 102,94 dólares por barril. O ouro à vista caiu cerca de 0,6% para 4.321 dólares por onça, enquanto a prata à vista recuou cerca de 1,3% para 63,63 dólares por onça.
(Dados de 14 de setembro, 15:00 HKT)
Panorama do Mercado Cripto
1. Análise de Fluxos de Capital em Futuros
Em 14 de setembro, segundo dados da Coinglass, os contratos de ETH, BTC, ZEC, SKHYNIX e outros lideraram as entradas líquidas na negociação de futuros nas últimas 24 horas, podendo sinalizar oportunidades de negociação.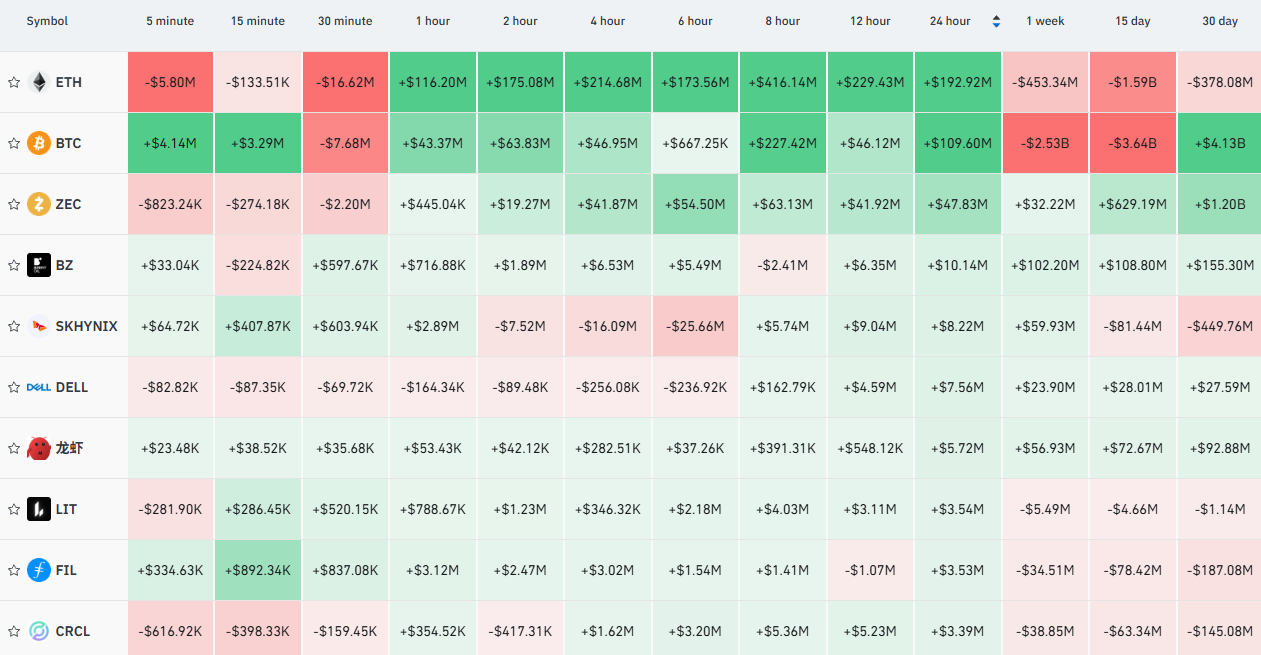
2. Mapa de Liquidações de Bitcoin
Em 14 de setembro, segundo dados da Coinglass, com base no preço de referência atual de 77.607 dólares no mapa de liquidações da Bitcoin, se a Bitcoin cair abaixo dos 76.000 dólares, as liquidações longas acumuladas nas principais CEX poderão atingir 860 milhões de dólares. Inversamente, se a Bitcoin superar os 79.000 dólares, as liquidações curtas acumuladas nas principais CEX poderão atingir 760 milhões de dólares. Aconselha-se os traders a gerir a alavancagem com prudência para evitar liquidações em grande escala durante as oscilações do mercado.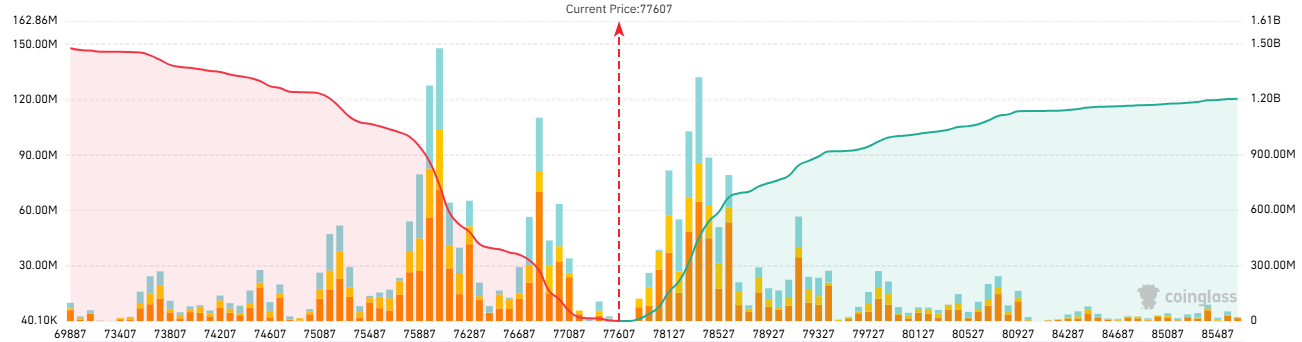
3. Rácio Long/Short dos Futuros de Bitcoin
Segundo dados da Coinglass, às 17:00 HKT de 14 de setembro, o rácio long/short global da Bitcoin situava-se em 0,7779, indicando que os ursos detêm atualmente uma vantagem relativa.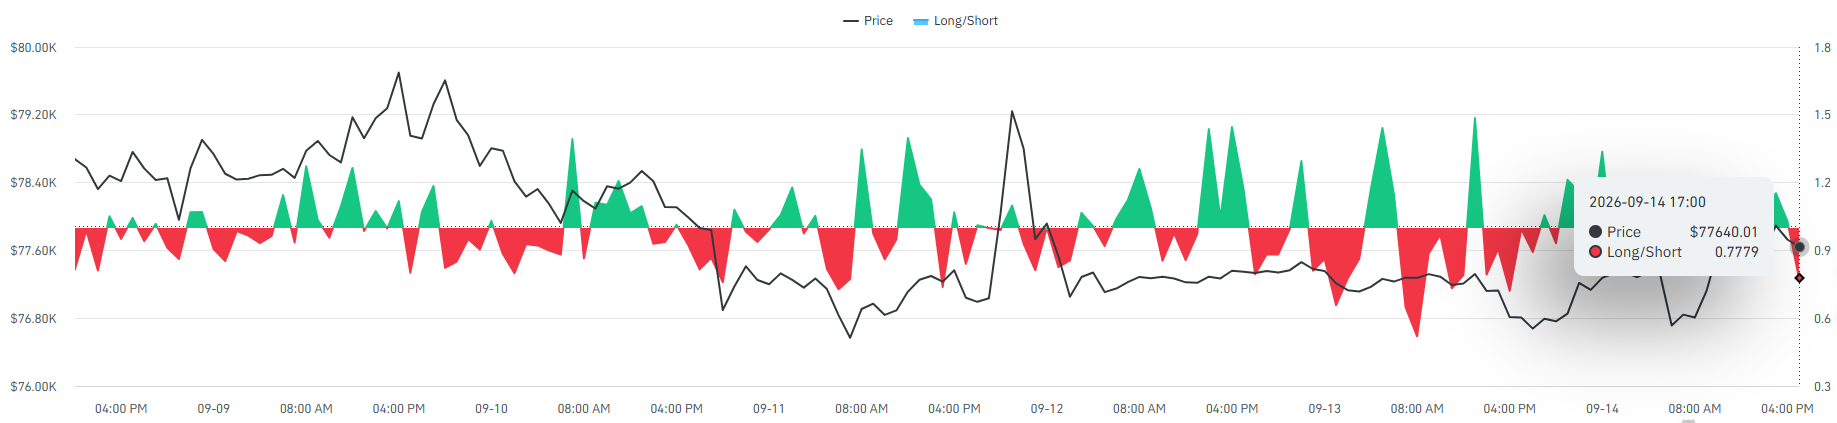
4. Desempenho dos Futuros TradFi
Em 14 de setembro, a volatilidade nos contratos TradFi expandiu-se acentuadamente. A energia foi o segmento mais forte, com CL e BZ a subirem 3,26% e 2,65%, respetivamente. Os contratos relacionados com tecnologia sofreram uma pressão generalizada, com SOXL e KORU a afundarem 11,09% e 11,88%, enquanto SKHY e SNDK também caíram de forma notável. Os metais preciosos enfraqueceram, com XAU a cair 1,51% e XAG a cair 2,92%, embora os contratos em aberto de XAU tenham subido 12,97%.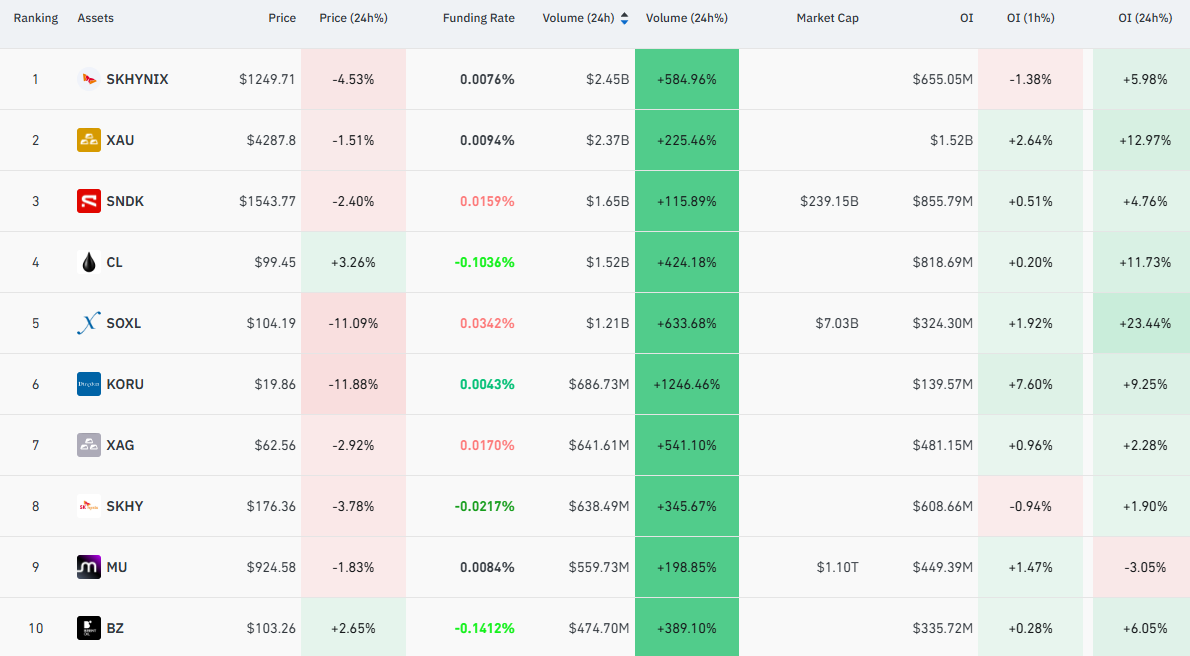
5. Monitorização On-Chain
• Segundo a Lookonchain, a carteira de baleia 0x3305 comprou HYPE durante 15 dias consecutivos, acumulando 358.609 tokens no valor de cerca de 28,8 milhões de dólares.
• Uma baleia que esteve inativa durante cerca de oito meses utilizou 85,42 milhões de USDC nos últimos quatro dias para comprar um total acumulado de 1.075,6 BTC através de transações entre cadeias, a um custo médio de cerca de 79.412 dólares, pagando cerca de 170.000 dólares em taxas de transação da THORChain.
• Segundo a Lookonchain, um endereço ligado à Pump.fun vendeu mais 77.705 SOL, no valor de cerca de 7,88 milhões de dólares. Vendeu cumulativamente cerca de 5,1886 milhões de SOL por um valor total de cerca de 842 milhões de dólares, a um preço médio de venda de cerca de 162,3 dólares.
Manchetes de Blockchain
• Em 11 de setembro, hora do Leste, os ETF de Bitcoin à vista dos EUA registaram saídas líquidas de cerca de 13,29 milhões de dólares, marcando o quarto dia consecutivo de saídas, com o IBIT a registar 19,23 milhões de dólares em saídas líquidas. Os ETF de Ethereum à vista registaram entradas líquidas de cerca de 216 milhões de dólares no mesmo período, incluindo cerca de 149 milhões de dólares para o ETHA.
• Os republicanos do Senado divulgaram o rascunho “final” da CLARITY Act, acrescentando novas restrições éticas sobre criptoativos para figuras políticas. O Senado planeia realizar uma votação processual fundamental em 15 de setembro.
• A FCA do Reino Unido está a estudar um quadro regulamentar dedicado ao ouro tokenizado e a considerar isentar alguns produtos das regras existentes sobre organismos de investimento coletivo e fundos de investimento alternativos. Ainda não foi tomada uma decisão final.
• O presidente do GAFI, Giles Thomson, afirmou que os grupos criminosos estão a utilizar cada vez mais a IA para realizar burlas de investimento em cripto, fraude por falsificação de identidade e burlas românticas. O GAFI vai pressionar mais países a criar centros anti-burla intersetoriais.
• A Arc da Circle planeia abrir a sua mainnet pública em 16 de setembro, com a BlackRock, DTCC, ICE, Mastercard, Visa, Standard Chartered e outros a participarem como validadores iniciais.
• A SEC dos EUA realizará uma mesa-redonda sobre negociação de ações 24 horas em 17 de setembro, abrangendo a preparação das bolsas e corretoras, vigilância do mercado noturno, compensação e liquidação, liquidez e proteção dos investidores.
• O projeto de liquidação DLT do Eurossistema, Pontes, está programado para ser lançado em 21 de setembro. Ao ligar as plataformas DLT aos serviços TARGET, permitirá que as transações em registo distribuído sejam liquidadas em moeda do banco central.
• A FCA do Reino Unido abrirá a janela de autorização para o seu novo regime regulamentar de criptoativos em 30 de setembro. As candidaturas serão aceites até 28 de fevereiro de 2027, e espera-se que o novo regime entre em vigor em 25 de outubro de 2027.
• A Bitdeer divulgou que minerou 293,2 BTC durante a semana terminada em 11 de setembro e vendeu a totalidade. Após excluir os depósitos de clientes, as participações próprias de BTC da empresa caíram para zero.
• A CFTC dos EUA lançou pelo menos três investigações de abuso de informação privilegiada anteriormente não divulgadas, envolvendo contratos de mercados de previsão ligados a indultos de Biden, eventos relacionados com o Irão e os rankings anuais de pesquisa da Google.
• A SEBI da Índia lançou o piloto Demat 2.0, com mais de 100 milhões de dólares em obrigações a entrarem em testes de infraestrutura relacionada em forma tokenizada na primeira fase.
Perspetivas Institucionais · Seleções Diárias
• Goldman Sachs: O banco alterou a sua previsão de política da Fed para setembro, passando de manutenção das taxas para uma subida de 25 pontos base. Continua a esperar dois cortes de taxas em 2027, embora o calendário possa ser adiado em relação à previsão anterior.
• JPMorgan: O economista-chefe para os EUA, Michael Feroli, espera que a Fed suba as taxas em 25 pontos base em setembro e dezembro e elevou a sua previsão de taxa de política de longo prazo para 3,25%. Afirmou que não agir no atual ambiente inflacionista poderia enfraquecer a credibilidade da política da Fed.
• Goldman Sachs: O estratega-chefe de ações dos EUA, Ben Snider, afirmou que os lucros das empresas ainda podem apoiar as ações dos EUA. Em sete ciclos históricos de subida de taxas, o S&P 500 caiu em média cerca de 2% nos primeiros três meses após o início das subidas, mas registou um retorno médio de 12 meses de cerca de 9% após a primeira subida.
• UBS: A estratega Joni Teves afirmou que um maior aperto da Fed poderá pressionar o ouro no curto prazo, mas as compras dos bancos centrais, a procura de alocação de ativos e a procura sazonal da Índia e da China deverão continuar a dar suporte. Espera que os preços do ouro possam voltar a fortalecer-se antes do final do ano.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.