


Побывав в Алматы, я пересмотрел платёжную систему Казахстана
 chaincatcher
Автор: Сюй Чэнь Стивен, Payment 201
На прошлой неделе я был в командировке в Алматы.
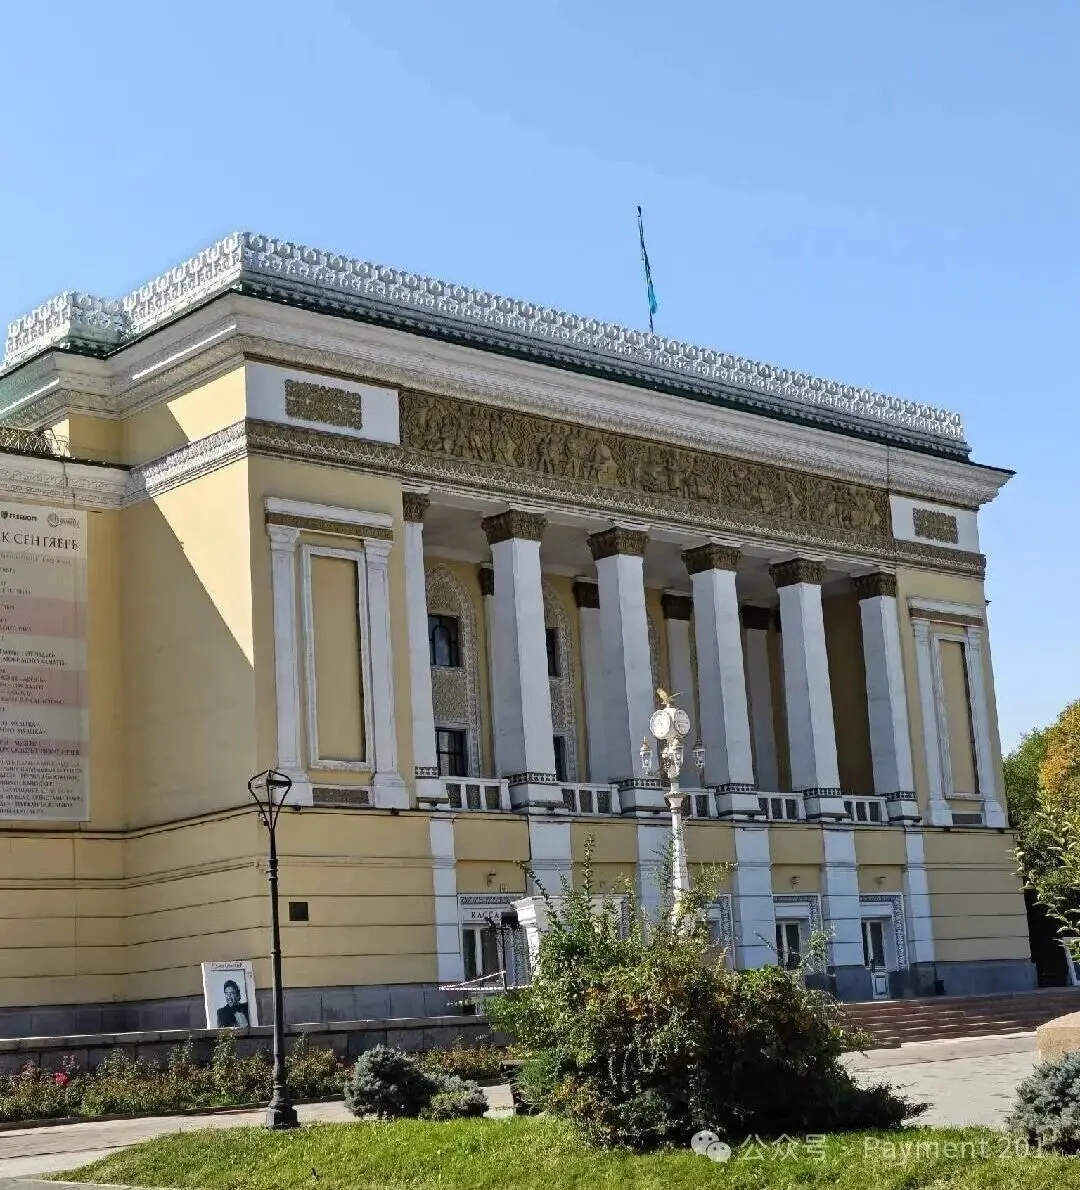
Это была моя первая поездка в Казахстан. До отъезда я представлял его похожим на Пномпень или некоторые города Вьетнама. Однако по прибытии я обнаружил, что Алматы довольно чистый: улицы, здания и даже атмосфера всего города несут лёгкий юго-восточноевропейский оттенок.
Тем не менее в воздухе часто витает запах пыли.
Дороги широкие, повсюду строятся новые здания, новые дороги и различная инфраструктура, но на улицах людей немного.
В конце концов, это страна с территорией почти 2,7 миллиона квадратных километров и населением чуть более 20 миллионов человек.
Земли слишком много, людей слишком мало.
По состоянию на август этого года население Казахстана составляло около 20,6 миллиона человек.
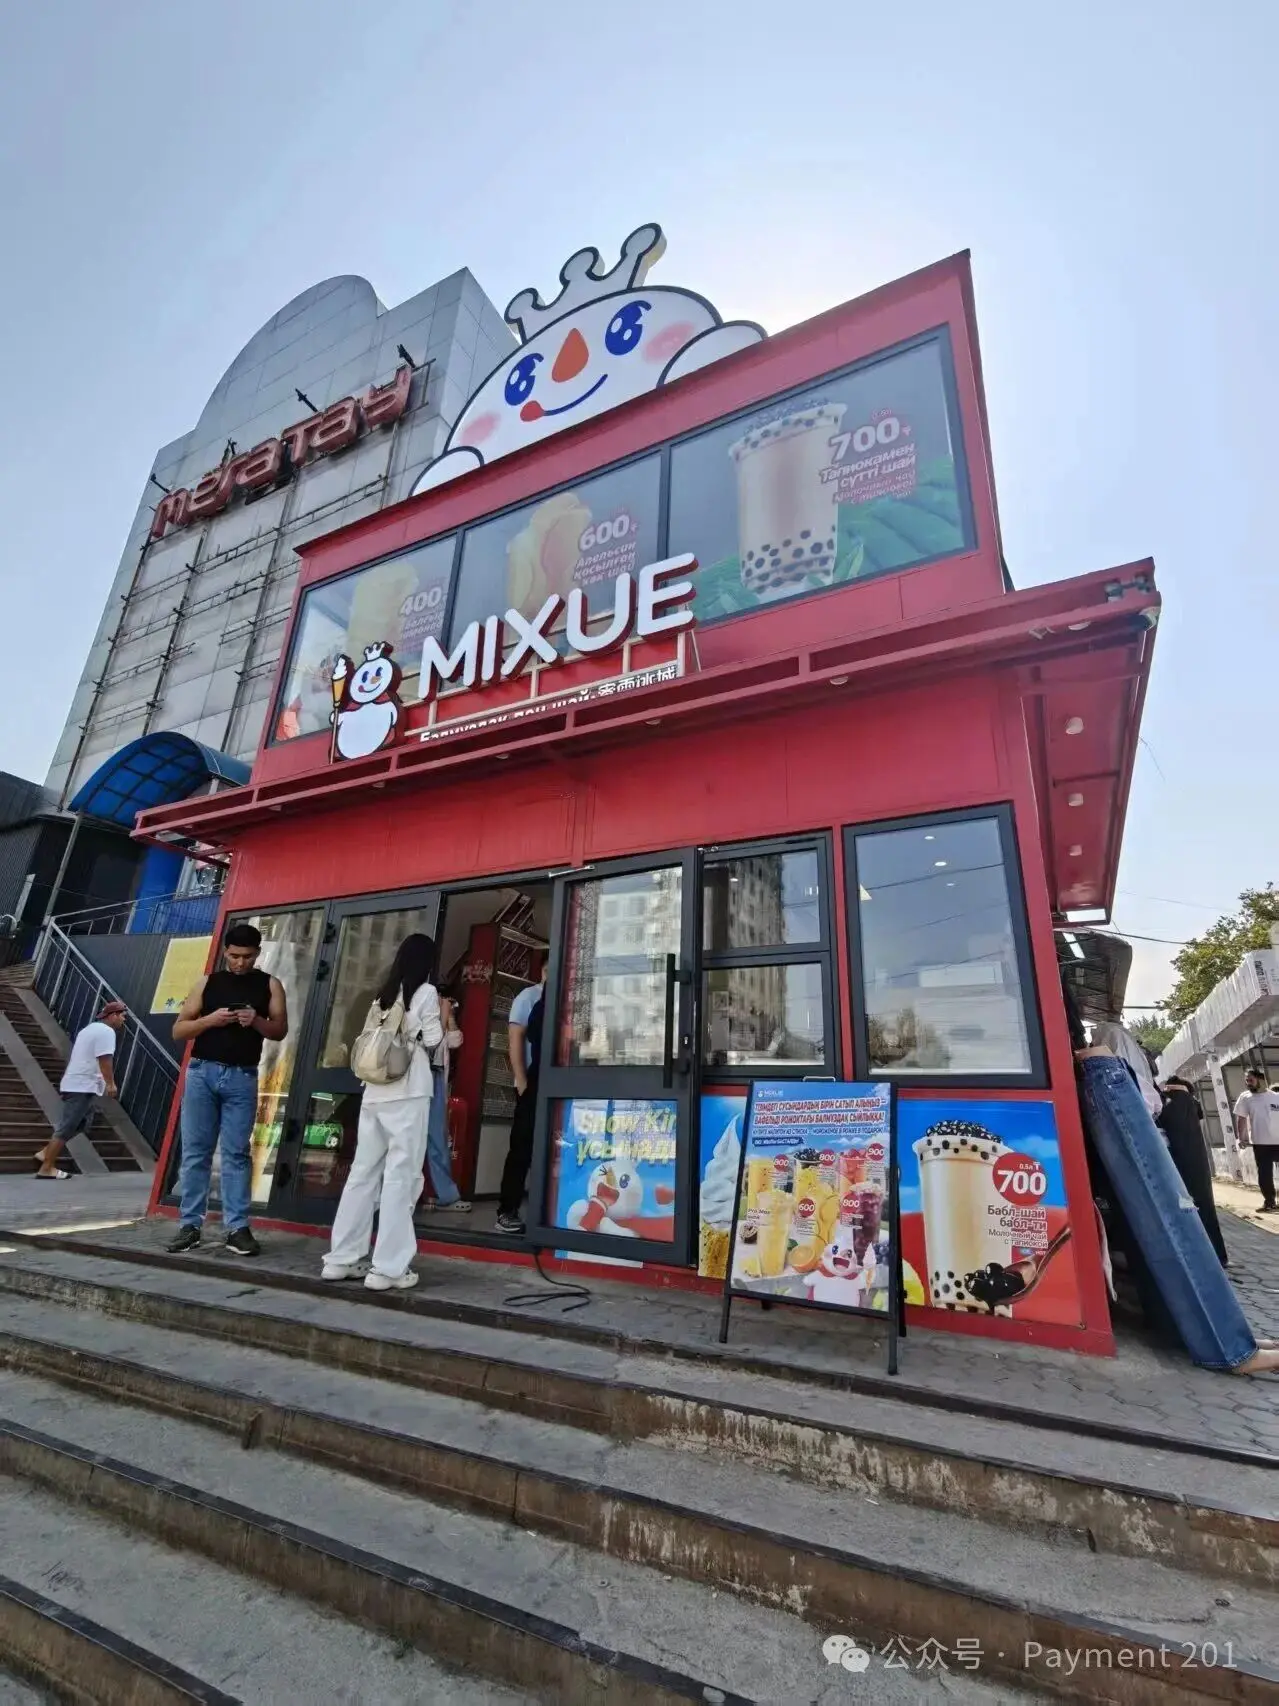
Ещё одно очень наглядное ощущение — китайских элементов больше, чем я ожидал. Конечно, это может быть отчасти систематической ошибкой выжившего. От вылета из аэропорта Урумчи до приземления в Алматы и встречи на следующий день я по пути встретил немало китайцев. Некоторые занимаются инфраструктурой, некоторые — торговлей полезными ископаемыми, энергоресурсами и ресурсами, а некоторые — трансграничной логистикой и коммерцией.
Потоки товаров, капитала и людей между Китаем и Центральной Азией на самом деле гораздо глубже, чем представляют многие отечественные специалисты по платежам.
1. От Freedom Bank до Центральноазиатского финтех-саммита
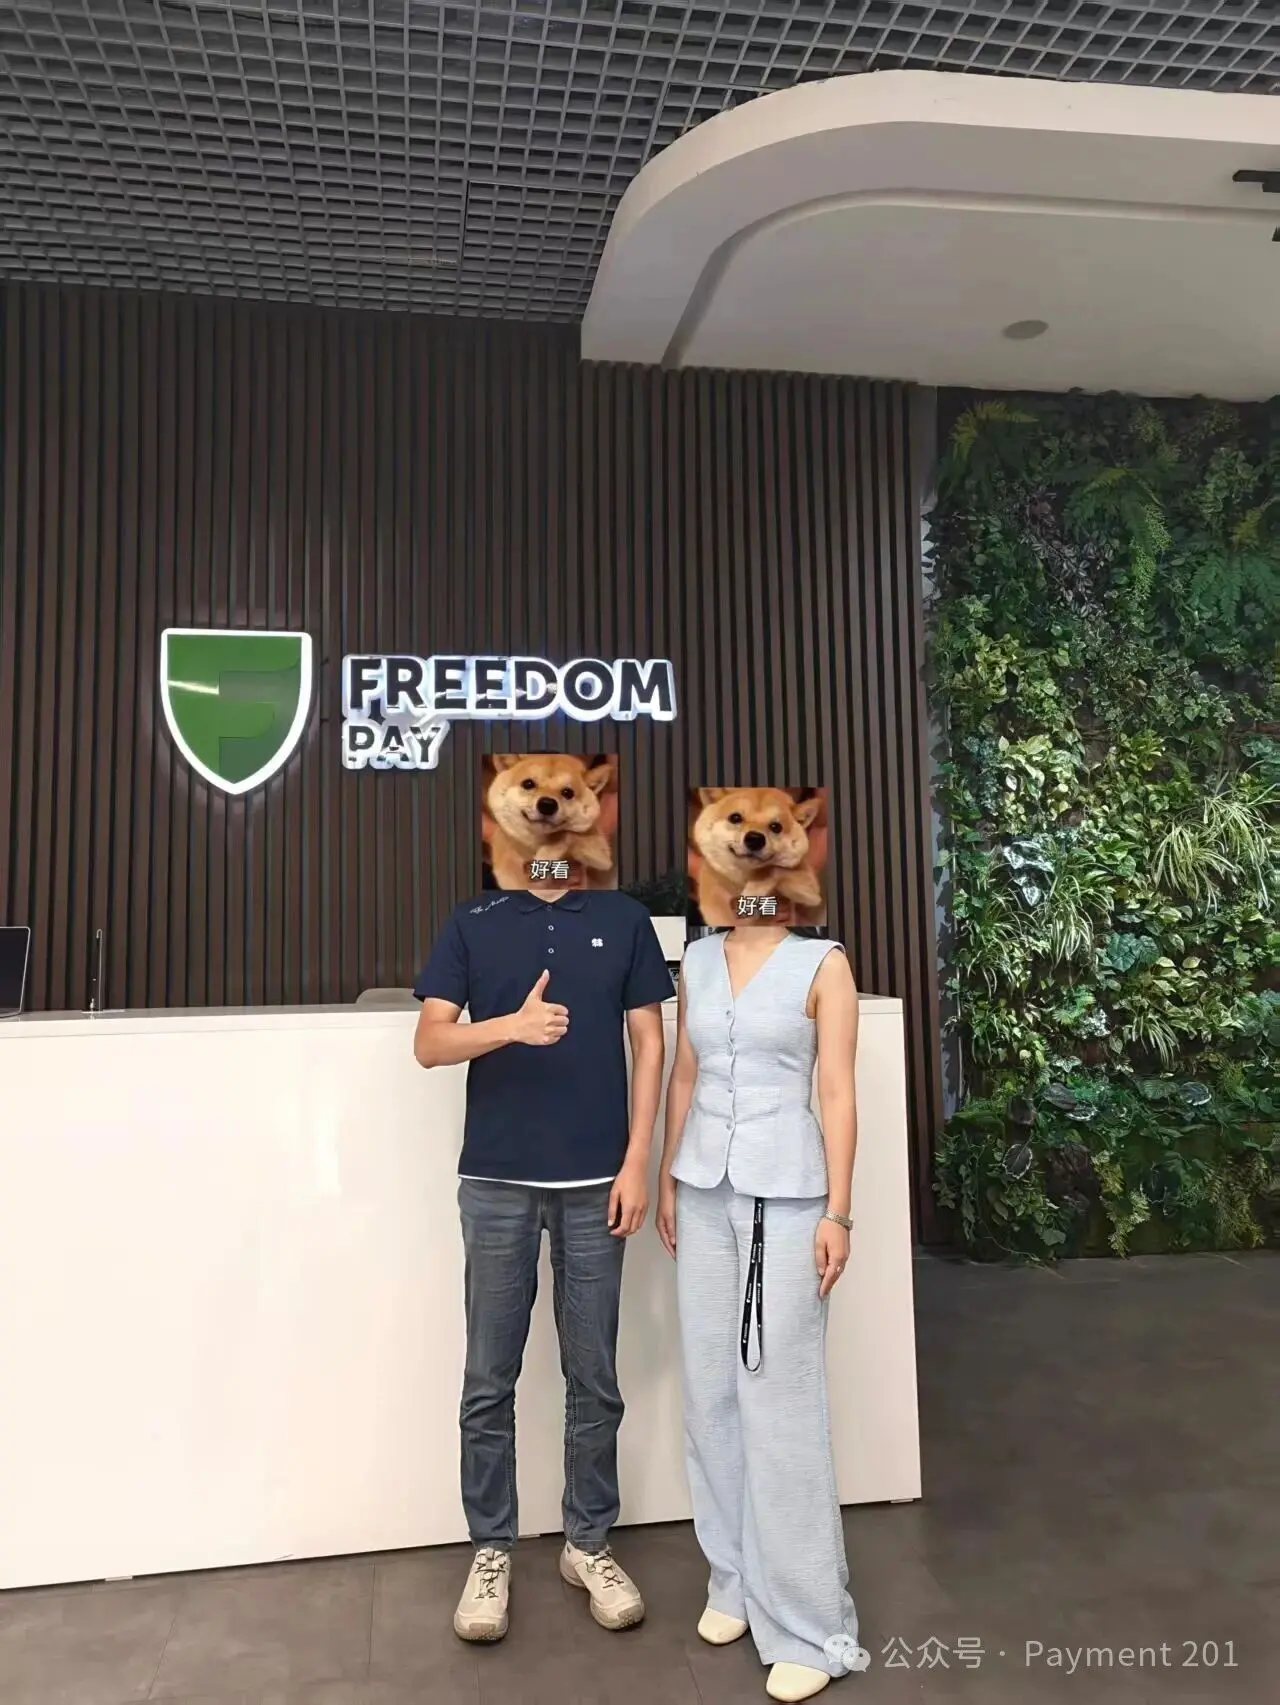
На следующее утро я отправился в Freedom Bank.
Офис выполнен в очень типичном стиле интернет-банка и напомнил мне WeBank. Команда Freedom Pay работает в Kaisar Plaza, и поскольку большому боссу нравится Гарри Поттер, офис оформлен в тематике Гарри Поттера.
Мы быстро вспомнили предыдущее деловое сотрудничество, обсудили недавние изменения в отрасли, а также возможные направления будущего развития банковского и платёжного сектора Казахстана.
Ещё одно наглядное впечатление от визита в Freedom — местные банки больше не рассматривают мобильные приложения лишь как «канал электронного банкинга», используемый только для проверки баланса, переводов и оплаты кредитных карт. Напротив, они борются за настоящий потребительский фронтенд.
Kaspi — самый успешный игрок в этой модели, но Freedom и другие местные банки также движутся в направлении Banking + Payments + Lifestyle/Commerce. Иными словами, местные банки конкурируют не только за депозиты, кредиты и карты.
Все борются за то, кто сможет доминировать в приложении, которое пользователи открывают каждый день. Эта деталь на самом деле очень важна, и я подробно объясню её позже.
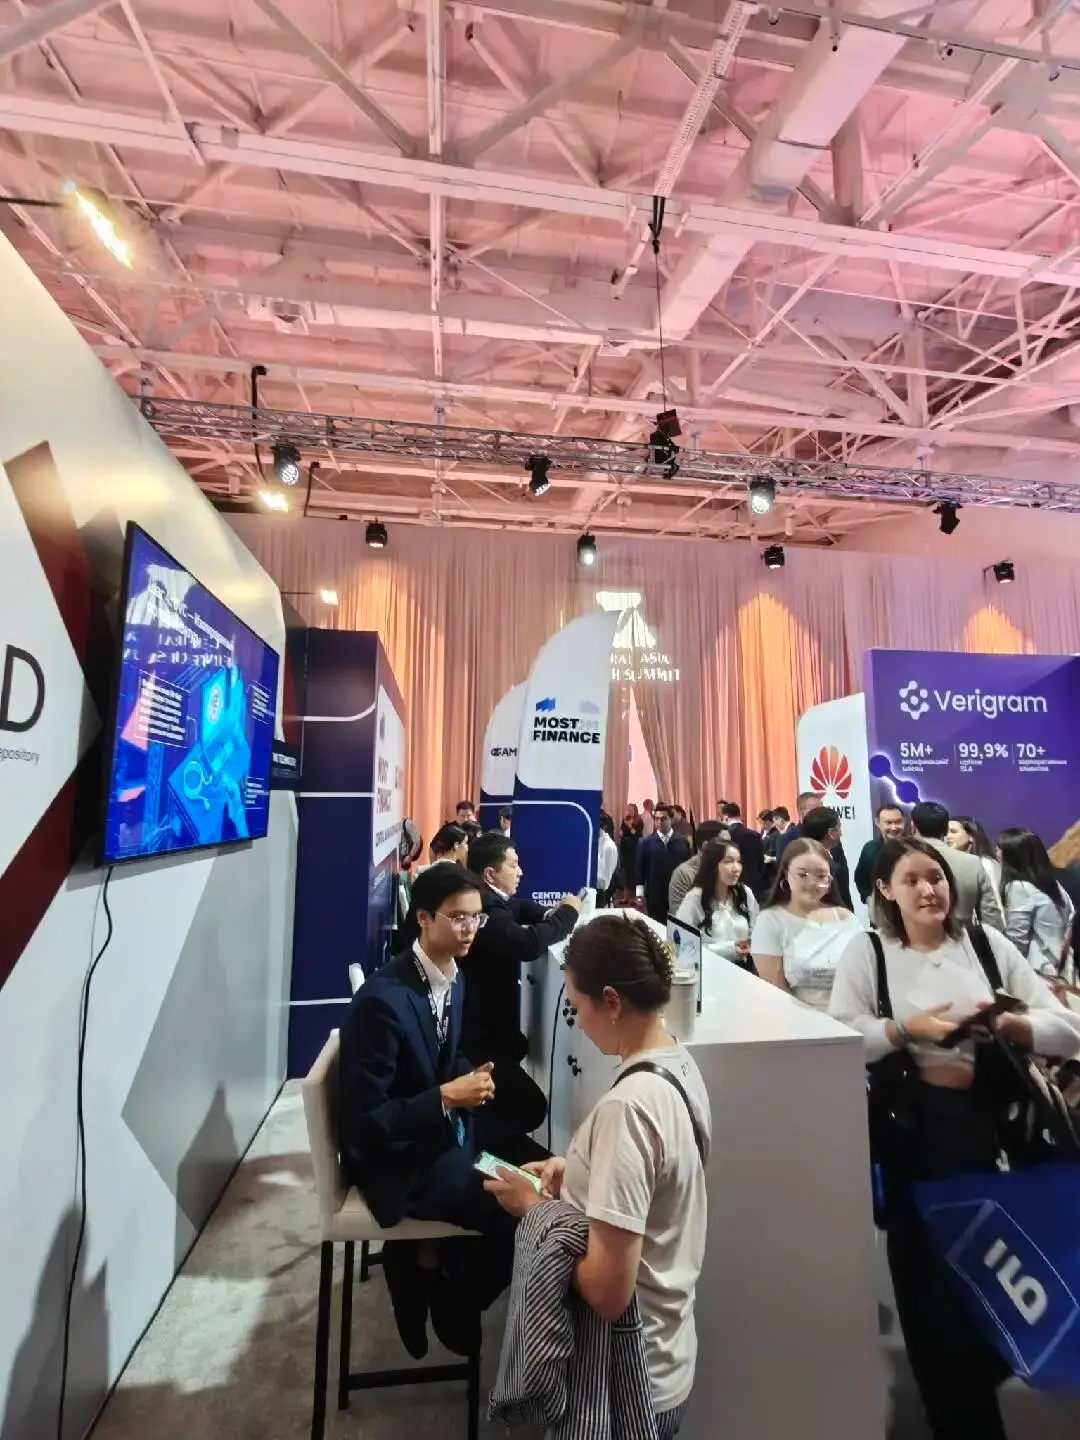
В полдень я быстро осмотрел Центральноазиатский финтех-саммит. Площадка немного напоминала художественную галерею, стендов было немного, в основном местные биржи, платёжные компании и финансовые учреждения. У Visa был довольно большой стенд, но когда я проходил мимо, там, похоже, не было особого наплыва посетителей — несколько человек сидели и играли в игры.
Я небрежно пообщался с несколькими организациями на месте, обменялся визитками, и действительно были неожиданные находки. Я также встретил друзей из UnionPay International и обсудил услуги по выпуску карт и денежным переводам.
Платёжная индустрия иногда бывает забавной. Вопросы, на выяснение которых онлайн требуется десять писем, часто можно понять за десять минут личного разговора, а остальное — доработать позже.
В полдень мы с другом пообедали неподалёку и начали рассуждать, чем платёжная индустрия может заняться в ближайшие годы.
2. Вечерние обсуждения уже стали «темой 2026 года»
Вечером я посетил единственное в тот день мероприятие Fintech Network в Алматы.
Fireblocks был одним из организаторов, меня представили Pave Bank, Tether и нескольким местным PSP (платёжным сервис-провайдерам) и финтех-компаниям из Центральной Азии.
Темы обсуждения были очень «2026». Конкретные бизнес-направления и сотрудничество вращались вокруг: стейблкоинов, трансграничных расчётов, банковской инфраструктуры, ввода и вывода средств, а также того, что появится на рынке Центральной Азии дальше.
После разговоров я взглянул на часы и обнаружил, что уже десять вечера. Открыв Telegram, я увидел, что многие друзья из центральноазиатских сообществ, с которыми я ранее связывался, договариваются о личных встречах. Действительно, было немного не справиться со всем сразу.
Хотя мероприятие называлось Центральноазиатским финтех-саммитом, на самом деле там были не только люди из стран Центральной Азии C5 (Казахстан, Кыргызстан, Таджикистан, Туркменистан, Узбекистан). Я также встретил друзей из Кавказского региона, например из Грузии. С точки зрения платёжной и финансовой индустрии Центральную Азию и Кавказ часто рассматривают как один более крупный регион.
За последние несколько дней я также успел попробовать местную кухню. Конина, домашний хлеб, разливное пиво и грузинский шашлык.
Алматы действительно оставляет долгое послевкусие.
За несколько дней я ни разу не воспользовался наличными.
Теперь о платежах.
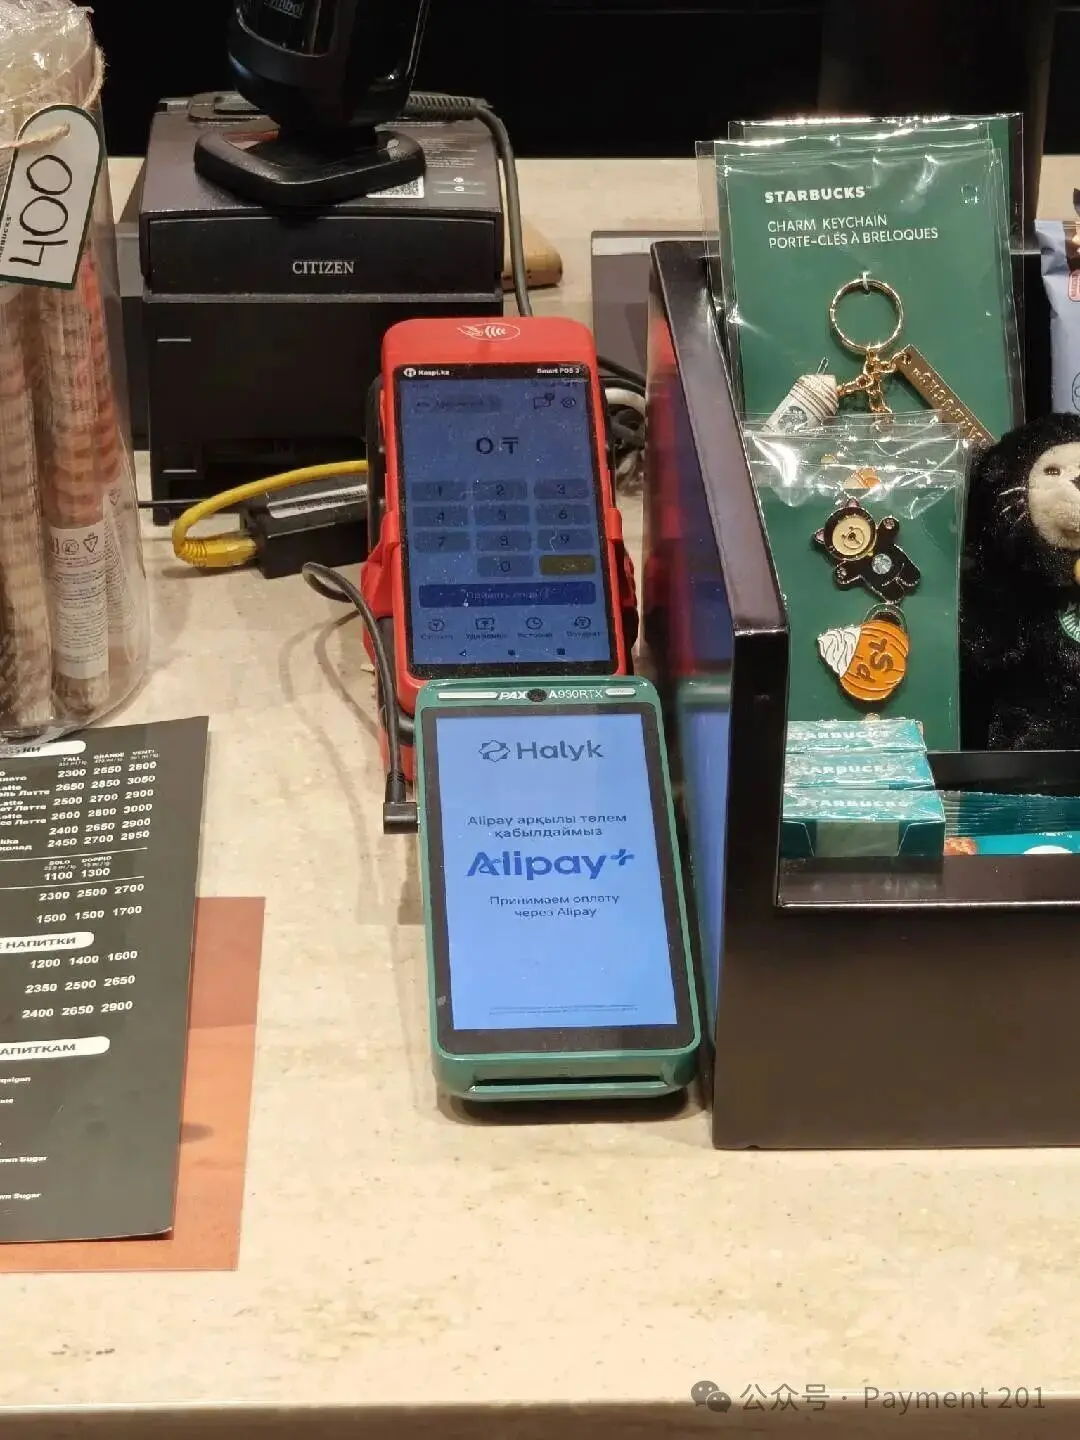
В этой поездке в Алматы у меня было одно очень наглядное впечатление:
Я совершенно не пользовался наличными.
Питание, кофе, походы по магазинам и различные повседневные расходы — везде, где можно было расплатиться картой, я просто использовал карту Visa, а в некоторых местах — Alipay+. Весь платёжный опыт оказался гораздо более гладким, чем я представлял до поездки.
До приезда у меня были некоторые стереотипы: не будет ли в Алматы высокая доля наличных? Не окажется ли приём карт недостаточным? Не будет ли местных кошельков слишком много и не будут ли они разрозненными?
По прибытии, по крайней мере в таком ключевом городе, как Алматы, эти опасения в основном не оправдались. Иностранный турист может жить без наличных, используя только Visa + Alipay+.
В первой половине 2026 года жители Казахстана совершили около 7,1 миллиарда безналичных транзакций на общую сумму 92,1 триллиона тенге, в среднем более 39 миллионов транзакций в день.
Однако платёжный мир, который я наблюдал как турист, отличается от платёжного мира, которым ежедневно пользуются местные жители.
Туристы видят: Visa / Mastercard / международные кошельки.
Местным потребителям более знакомы: Kaspi / банковские приложения / QR / P2P.
Если копнуть глубже, мы начинаем видеть:
Межбанковские мгновенные платежи + единый QR.
С этого момента платёжный ландшафт Казахстана становится очень интересным.
Это не типичный рынок, где доминируют кошельки
Всем знаком путь развития мобильных платежей в Китае за последние десять лет. Сторонние кошельки, такие как Alipay и WeChat Pay, постепенно позиционировали себя между потребителями и банковскими счетами. Банковский счёт
↓
Кошелёк
↓
Потребитель / продавец
Банковский счёт по-прежнему находится в основе, но потребительский фронтенд перехвачен кошельками.
Однако Казахстан не полностью пошёл по этому пути.
Важной силой, продвигающей цифровизацию платежей, стали банки и связанные с ними платформы.
Банковские приложения больше не являются просто инструментами управления счетами. Они напрямую превращаются в: суперприложения. Поэтому, если нужно навесить ярлык на платёжный ландшафт Казахстана, я бы скорее назвал его:
Рынок суперприложений, возглавляемый банками.
Kaspi — самый типичный пример.
Kaspi по-настоящему изменил не только способ оплаты.
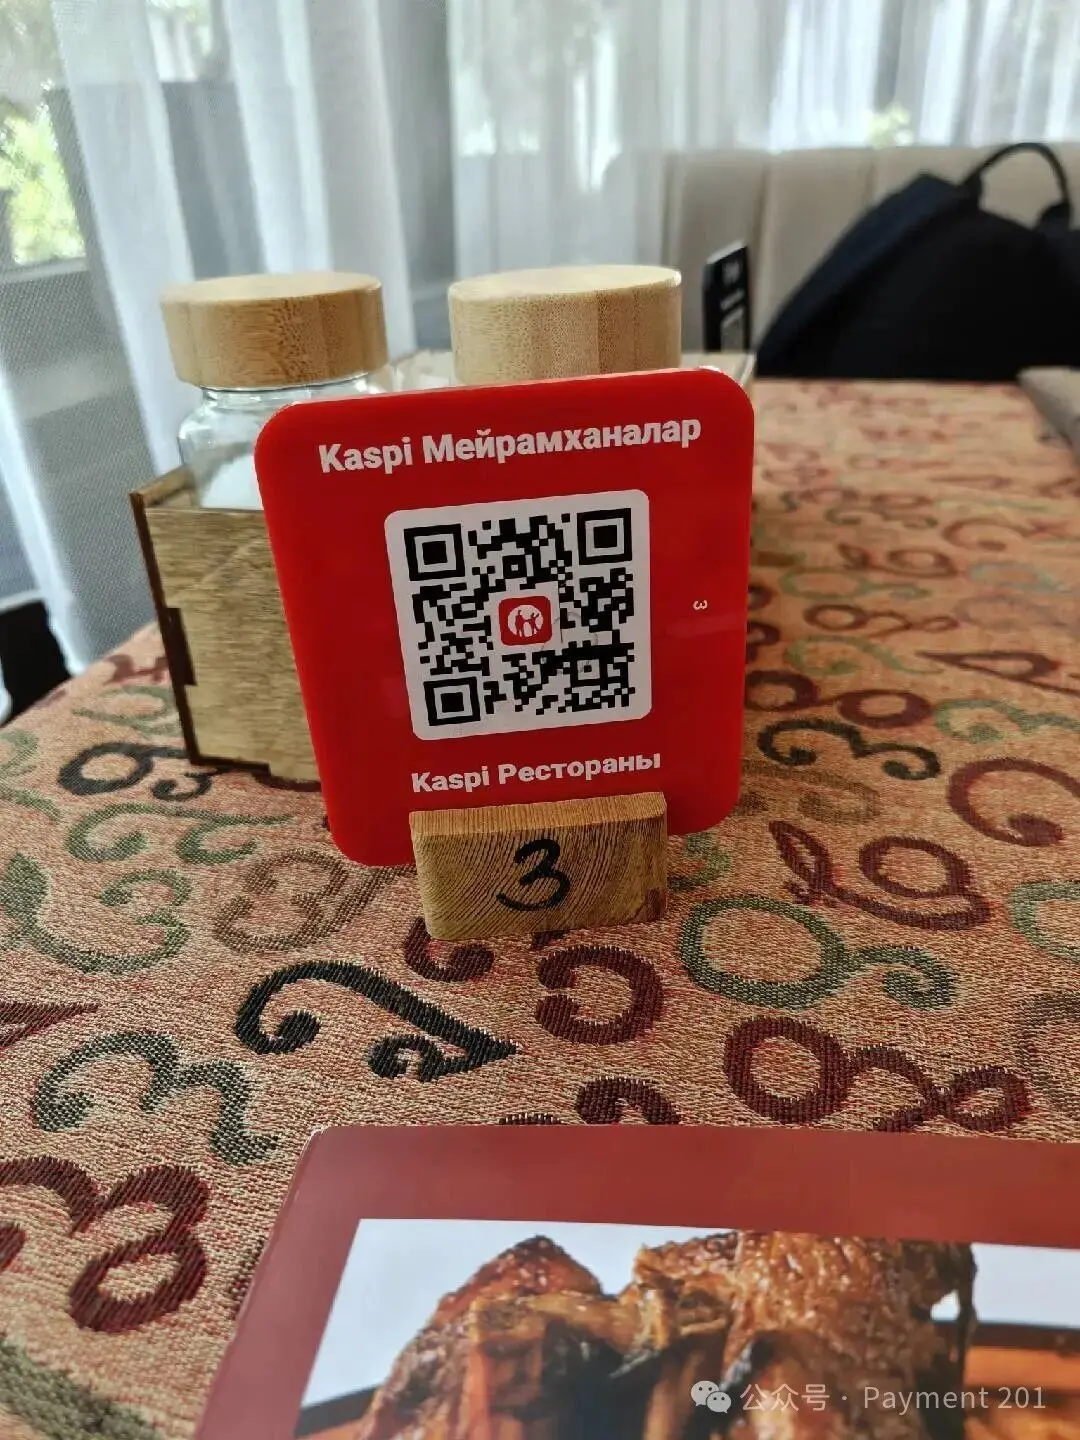
Многие, впервые узнавая о Kaspi, сразу понимают его как:
«Казахстанский Alipay».
Такое понимание удобно, но немного недооценивает Kaspi.
Kaspi — это не просто кошелёк.
На стороне потребителя он предлагает платежи, P2P, QR, оплату счетов, маркетплейс, путешествия, рассрочку;
на стороне продавца — Kaspi Pay, эквайринг, QR, B2B-платежи, услуги для продавцов.
Платежи, банкинг, коммерция и кредитование объединены в одной экосистеме.
Но простое перечисление этих продуктов всё ещё не объясняет, почему Kaspi так силён.
По-настоящему важен стоящий за ним маховик:
Потребитель
↓
Платёж
↓
Продавец
↓
Маркетплейс
↓
Кредит / рассрочка
↓
Больше GMV (валового товарооборота)
↓
Платёж
Потребители приходят из-за удобства платежей. Продавцам тоже приходится приходить, потому что все потребители здесь. Чем больше продавцов, тем сильнее приёмная сеть. Маркетплейс приносит продавцам больше транзакций. Рассрочка и потребительское финансирование ещё больше стимулируют потребление.
В конечном счёте эти транзакции снова возвращаются в платежи.
Поэтому настоящий ров Kaspi никогда не был QR.
Это сетевой эффект, образованный: потребителями + продавцами + платежами + коммерцией + кредитованием.
К 2025 году у Kaspi Payments будет 14,6 миллиона активных потребителей, годовой платёжный TPV (общий объём платежей) достигнет 44,2 триллиона тенге, а количество платёжных транзакций составит около 6,72 миллиарда; на QR и карточные платежи вместе придётся 69% платёжного TPV.
В стране с населением всего 20,6 миллиона человек такая плотность поразительна.
Но я считаю, что истинное значение Kaspi даже не в этих цифрах.
- Отношения традиционного банка с пользователем могут быть такими: зачисление зарплаты, хранение денег, кредиты, иногда открыть приложение.
- Kaspi превращает эти отношения в: покупки, еда, переводы, оплата счетов, рассрочка, покупки……
Это происходит каждый день.
Платежи становятся самым важным высокочастотным входом в этих отношениях.
Поэтому в некотором смысле Kaspi больше не просто платёжное приложение.
Он очень близок к:
Частной платёжной инфраструктуре.
Интересный карточный рынок: Visa, Mastercard, MIR — все присутствуют
Ещё один интересный момент: Казахстан — это не только рынок Visa / Mastercard.
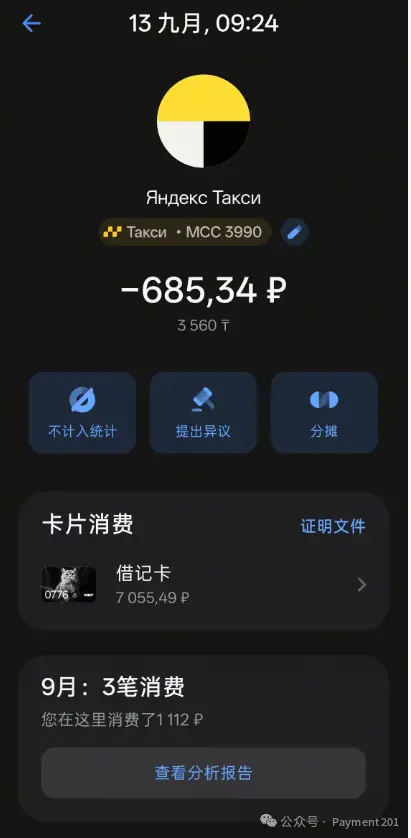
В некоторых сценариях карты MIR также могут приниматься.
Конечно, это не означает, что MIR полностью покрыл Казахстан; приём MIR по-прежнему явно зависит от конкретных эквайеров и POS-сетей. Некоторые банки и терминальные сети всё ещё поддерживают MIR, а некоторые уже приостановили.
Но именно эта деталь делает платежи в Казахстане ещё интереснее.
На одном рынке можно одновременно увидеть: Visa, Mastercard, UnionPay, MIR. Поверх этого: Kaspi QR / банковский QR / единый QR.
С точки зрения платёжных рельсов Казахстан на самом деле похож на перекрёсток платёжных сетей.
На западе — глобальные карточные сети Visa / Mastercard.
На севере он сохраняет некоторые связи с российской и платёжной экосистемой СНГ.
На востоке китайские туристы и продавцы могут видеть UnionPay, Alipay+ и другие способы оплаты.
А самый сильный локальный потребительский платёжный интерфейс — это Kaspi и различные банковские приложения.
Поэтому платежи в Казахстане трудно просто классифицировать как «карточный рынок» или «QR-рынок». Это скорее: мультирельсовый платёжный рынок.
Платёжные рельсы из разных стран, разных эпох и разных технологических путей сосуществуют здесь.
QR силён, но это не значит, что «QR уничтожил банковские карты»
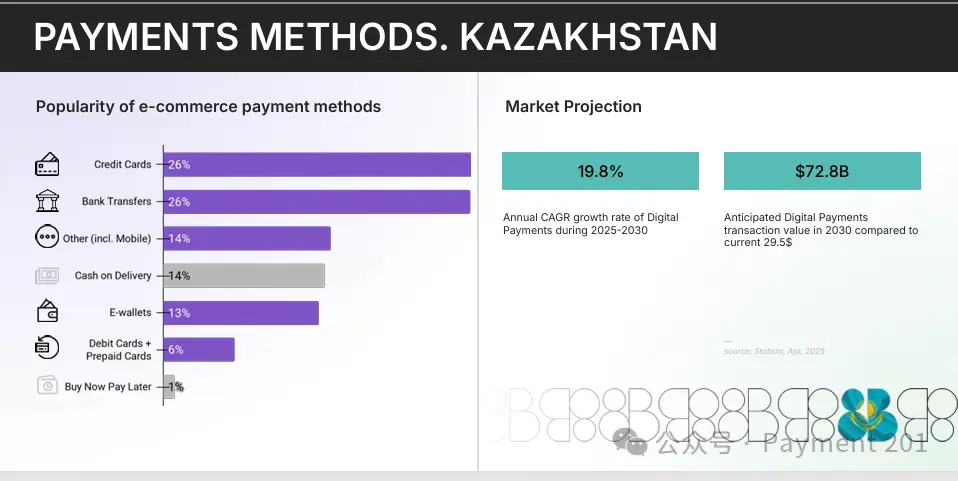
Именно поэтому я считаю, что нельзя описывать Казахстан формулой «QR заменил карты».
Пока я там был, я в основном пользовался Visa, местные потребители активно использовали QR, а пользователи из России, возможно, всё ещё использовали MIR в некоторых приёмных сетях.
Всё это вполне может сосуществовать.
Потому что, говоря о платежах, нужно различать две вещи: платёжный интерфейс и платёжный рельс.
Потребитель открывает банковское приложение и сканирует QR-код — это интерфейс. Я прикладываю карту Visa — это тоже интерфейс.
Карта MIR завершает транзакцию на поддерживающем её POS-терминале, а за этим стоит другой механизм клиринга и процессинга.
Так что на самом деле происходит не то, что один рельс полностью уничтожает другой.
А то, что фронтенд-платёжный опыт становится всё более mobile-first (ориентированным на мобильные устройства), а базовые платёжные рельсы всё более многоуровневыми.
Visa / Mastercard будут долго существовать в трансграничных платежах, платежах туристов, электронной коммерции и приёме у международных продавцов.
MIR отражает существующие связи между Казахстаном и российской платёжной экосистемой. Kaspi и локальные QR решают локальные высокочастотные потребительские платежи. Единый QR продолжает двигаться к интероперабельности.
Разные рельсы решают разные задачи.
Чем успешнее Kaspi, тем очевиднее следующий вопрос
С точки зрения потребителя закрытый цикл Kaspi почти не имеет проблем. Открыл приложение, отсканировал код, заплатил, готово.
Проблема в общей рыночной структуре.
У Kaspi есть свои потребители, свои продавцы, свой QR, свои счета и своя эквайринговая сеть.
Другие банки тоже развивают свои приложения, свои QR и свои сети продавцов. Это разумно для любого банка.
Потому что:
Закрытый цикл = ров.
Учреждение может контролировать пользовательский опыт, риски, ценообразование, опыт продавцов и постоянно усиливать плотность своей сети за счёт кэшбэка, кредитов, рассрочки и коммерции.
Однако, как только одновременно существует несколько достаточно крупных закрытых циклов, с точки зрения всего платёжного рынка это превращается в другое слово:
Фрагментация.
Зачем потребителю заботиться о том, к какому банку относится продавец? Зачем продавцу использовать разные QR для потребителей разных банков? Зачем каждому банку заново строить собственную приёмную сеть?
Поэтому я считаю, что на предыдущем этапе Казахстан решал вопрос: как перейти к безналичным платежам? Теперь он начинает отвечать на следующий вопрос: как достичь интероперабельности?
Kaspi решает проблему внедрения, единый QR начинает решать проблему рыночной структуры
Поэтому к 2026 году самым заслуживающим внимания изменением в платежах Казахстана на самом деле является не Kaspi.
А:
Единый QR.
В июле 2026 года Казахстан официально запустит по всей стране межбанковскую систему мобильных платежей. Ядро включает две вещи: межбанковские переводы по номеру мобильного телефона и: межбанковские QR-платежи.
На момент запуска к ней подключатся все банки, предоставляющие розничные банковские услуги частным клиентам через мобильные приложения.
Потребители смогут мгновенно переводить деньги из приложения своего банка пользователю другого банка; а также сканировать единый QR продавца для совершения межбанковского платежа, при этом больше не требуется, чтобы покупатель и продавец были в одном банке.
Система поддерживает:
24/7 в режиме реального времени.
Раньше могло быть так:
Потребитель банка A
↓
Приложение банка A
↓
QR банка A
↓
Продавец банка A
Теперь постепенно становится:
Потребитель банка A
↓
Мобильное приложение банка A
↓
Межбанковский платёжный рельс
↓
Продавец банка B
Для обычного потребителя на поверхности произошло только одно:
QR-коды стали интероперабельными.
Но специалисты по платежам видят не только QR.
Настоящее изменение — это: адресация, маршрутизация, клиринг, приём. Переход от частных сетей к интероперабельным рельсам.
Система управляется Национальной платёжной компанией при Центральном банке Казахстана. Через месяц после запуска эта межбанковская система мобильных платежей уже обработала более 8 миллионов транзакций на общую сумму 210 миллиардов тенге.
Поэтому я считаю, что можно резюмировать одной фразой:
Kaspi решает проблему внедрения, единый QR начинает решать проблему рыночной структуры.
Kaspi доказал, насколько быстро закрытый цикл может вовлечь потребителей и продавцов в мобильные платежи.
Единый QR решает другую проблему:
Рынок не может всегда быть разделён отдельными частными сетями.
Почему Kaspi уже настолько силён, а государство всё равно продвигает единый QR?
Этот вопрос на самом деле является ключевой мыслью всей моей статьи. С точки зрения пользовательского опыта Kaspi уже очень удобен. Потребители не жалуются каждый день: «Мне нужен единый национальный QR-код». У продавцов тоже есть зрелые решения для приёма платежей.
Тогда зачем продолжать строить межбанковские рельсы?
Потому что платёжная инфраструктура никогда не решает только вопросы пользовательского опыта.
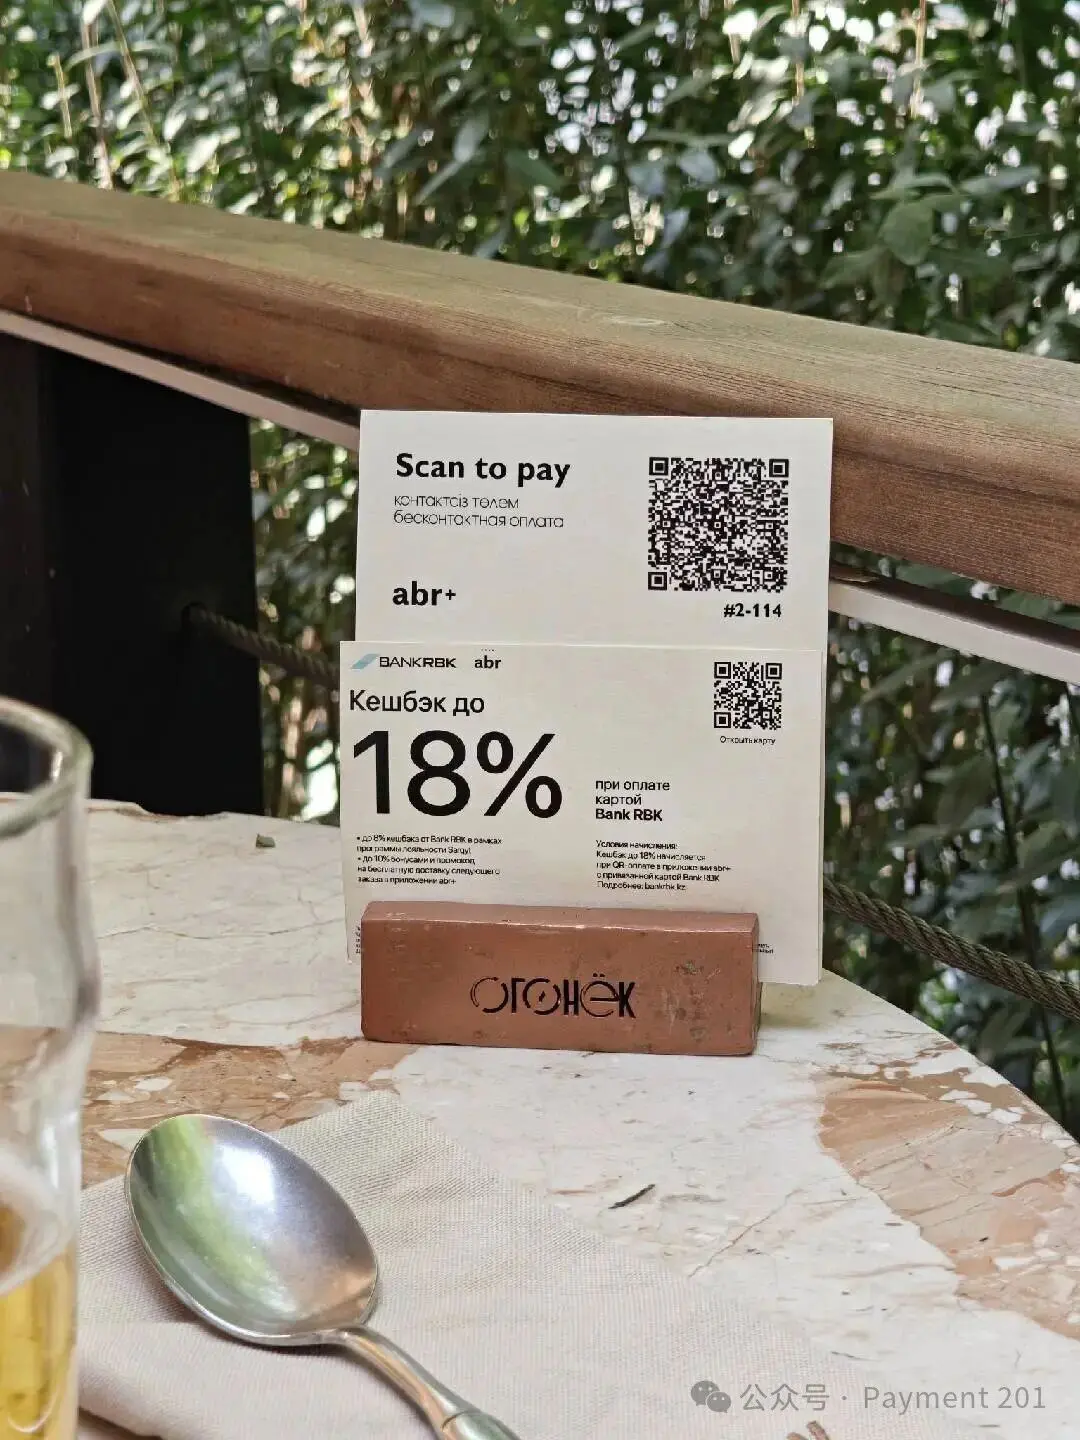
Первая проблема — это: конкуренция.
Когда одна платформа одновременно владеет потребителями, продавцами, платежами, коммерцией и кредитованием, новый игрок сталкивается не просто с платёжным продуктом.
А со всей сетью. Сделать лучший QR-код бессмысленно. Потому что люди не на твоей стороне. Продавцы тоже не на твоей стороне.
В платёжной индустрии часто так: технологию легко скопировать, канал — трудно. Единый QR эффективно отделяет приёмную сеть от потребительской базы конкретного банка. Банки могут меньше конкурировать за то, «у кого больше QR-продавцов», и больше — за: продукт, пользовательский опыт, ценообразование, кредитование, риски, данные, сервис.
Вторая проблема — это:
Плотность приёма.
По-настоящему зрелая платёжная сеть в конечном счёте стремится к тому, чтобы:
Банк потребителя ≠ банк продавца, и это не влияет на платёж.
Visa, Mastercard и UnionPay десятилетиями в основном решали подобные задачи.
Сегодня всё больше стран внедряют мгновенные платежи + QR, просто переделывая это заново в мире A2A (счёт-на-счёт).
Это и есть процесс перехода от: частных сетей к: публичным рельсам.
А дальше — целый национальный финансовый стек
Единый QR — не изолированный проект.
Центральный банк Казахстана в настоящее время в рамках более широкой национальной цифровой финансовой инфраструктуры продвигает межбанковские мобильные платежи, единый QR, открытый банкинг, цифровой тенге и т. д.
Если разобрать по отдельности: QR, мгновенные платежи, открытый банкинг, цифровая идентичность, антифрод, CBDC (цифровая валюта центрального банка) — каждая из этих тем была горячей в финтех-сообществе в последние годы.
Но по-настоящему интересно то, что в конечном итоге они могут быть собраны в один стек:
Идентичность
↓
Банковский счёт
↓
Открытые API (интерфейсы программирования приложений)
↓
Платёжные рельсы
↓
Клиринг / расчёты
↓
Цифровая валюта
↓
Риск-инфраструктура
Поэтому, глядя сегодня на платежи Казахстана, если изучать только: почему Kaspi успешен?
Этого на самом деле немного недостаточно; Kaspi — очень важный ответ предыдущего этапа, но этот рынок уже начал задавать следующий вопрос.
Я сам пользуюсь Visa, но PSP войти на местный рынок далеко не просто.
В этот раз в Алматы мой платёжный опыт как туриста был очень простым. Visa, Alipay+ в основном достаточно.
Однако: то, что турист может платить, и то, что продавец / PSP действительно выходит на этот рынок, — совершенно разные вещи.
В этот раз я также встретил на месте много китайцев. Инфраструктура, полезные ископаемые, энергетика, торговля ресурсами, логистика, трансграничная коммерция.
Эти коммерческие потоки неизбежно сопровождаются всё более сложными потоками капитала: приём платежей, обмен валюты, расчёты, трансграничные выплаты. А также то, что сейчас всех очень волнует: ввод и вывод средств через стейблкоины.
Если глобальный PSP выходит в Казахстан, первая реакция часто такая:
«Местные Visa / Mastercard очень распространены, разве подключения карточного эквайринга недостаточно?»
Но как только входишь в локальный платёжный стек, приходится иметь дело с:
Локальное юрлицо
↓
Локальный эквайринг
↓
Kaspi / локальный QR
↓
Единый QR
↓
Приём тенге
↓
Расчёты
↓
Обмен валюты
↓
Сверка
↓
Трансграничные выплаты
И у многих ваших продавцов нет проблем с локальным юрлицом.
Поэтому часто получается так: чем зрелее локальный платёжный стек, тем больше глобальному PSP нужно понимать локальный рынок. Глобальный приём никогда не равен просто завершению интеграции с Visa / Mastercard. Так называемый глобальный по сути всё равно складывается из одного локального рельса за другим.
Возможность стейблкоинов не в том, что местные жители покупают кофе за USDT.
В вечерних беседах много говорили о стейблкоинах.
Но если поместить их в весь стек платежей Казахстана, моё понимание на самом деле простое: первый сценарий применения стейблкоинов — точно не розница. Местный потребитель открывает Kaspi или банковское приложение, сканирует код и покупает чашку кофе. Зачем обязательно сначала платить в USDT? Фронтенд-потребительские платежи уже достаточно хороши. Стейблкоинам не нужно решать уже решённую проблему.
Их настоящая ценность, вероятно, в бэкенде: трансграничные B2B (бизнес-для-бизнеса), управление капиталом, долларовая ликвидность, ввод и вывод средств, расчёты с продавцами. А также в некоторых коридорах, где традиционные корреспондентские банки работают неэффективно.
Иными словами:
Стейблкоины здесь скорее являются слоем ликвидности и расчётным слоем, а не заменой локальных потребительских платежей.
Фронтенд-приём платежей может оставаться: Kaspi / банковский QR / карты / тенге. Продавец по-прежнему может видеть расчёты в фиатной валюте.
Но в последующем управлении капиталом, трансграничных переводах и выплатах вполне возможно постепенное появление гибридных расчётов в фиате + стейблкоинах.
Эти две вещи совершенно не противоречат друг другу. Я даже считаю, что именно в этом и заключается настоящая ценность инфраструктуры стейблкоинов в ближайшие годы. Не в том, чем потребитель платит сегодня.
А в том: как деньги движутся после завершения платежа.
Первый тайм Kaspi, второй тайм платёжных рельсов
Если упростить эволюцию платежей Казахстана за последние десять лет, я считаю, что её можно условно разделить на три этапа:
Безналичные
↓
Mobile-first (ориентация на мобильные устройства)
↓
Интероперабельность
Kaspi оказал значительное влияние на первые два этапа.
Через банковское суперприложение он объединил потребителей, продавцов, платежи, коммерцию и кредитование. Опираясь на закрытый цикл, он максимизировал пользовательский опыт и плотность сети.
Но как только рынок становится высокоцифровым, неизбежно возникает следующий вопрос:
Как разные банки, разные QR-коды и разные сети продавцов по-настоящему соединятся между собой?
Поэтому я считаю, что самой важной переменной в платежах Казахстана в 2026 году станет не появление ещё одного кошелька или ещё одного PSP.
А:
Закрытый цикл → интероперабельность.
Первый тайм — это история суперприложения.
Второй тайм начинает превращаться в историю платёжных рельсов.
В заключение
Возвращаясь к этой поездке в Алматы.
За несколько дней я ни разу не воспользовался наличными. Для туриста платёжный опыт стал очень простым.
Но по-настоящему интересно то, что турист видит лишь самый верхний слой всего платёжного стека.
Слоем ниже у нас: Kaspi / банковские приложения / QR / P2P.
Если посмотреть на карточные рельсы, мы видим: Visa / Mastercard / UnionPay / частичный приём MIR.
Ещё слоем ниже мы обнаруживаем: межбанковские мгновенные платежи / единый QR.
Если посмотреть на трансграничные потоки капитала, мы начинаем видеть: ликвидность стейблкоинов / расчёты.
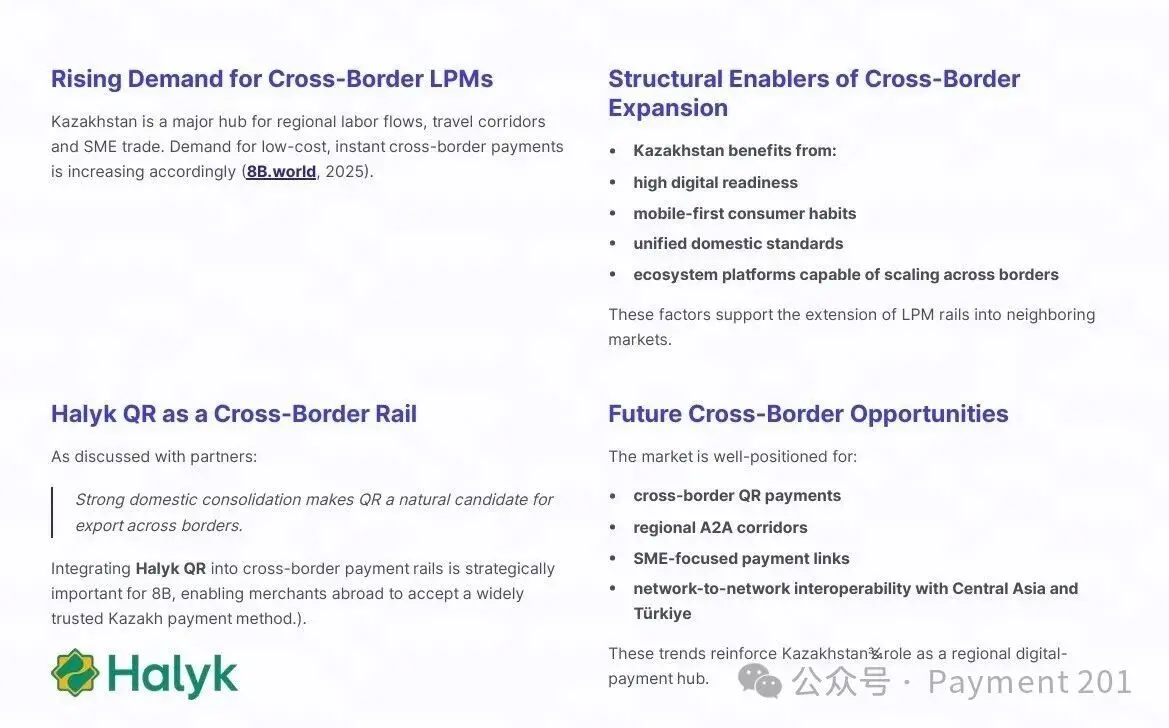
Изображение с 8b.world
Карты, суперприложения, A2A, национальные рельсы, стейблкоины. Несколько наборов платёжной инфраструктуры из совершенно разных регионов и этапов складываются в стек на рынке с населением чуть более 20 миллионов человек.
Поэтому после возвращения моё самое большое изменение в понимании Казахстана — это не:
«Платежи здесь более развиты, чем я думал».
А:
Он уже начал менять тему разговора.
Прошлый вопрос был:
Как перевести рынок с наличных на цифровые платежи?
Сегодняшний вопрос всё больше становится:
Когда платежи достаточно цифровизированы, как по-настоящему достичь интероперабельности?
Kaspi решил значительную часть первого вопроса.
А Казахстан 2026 года уже начал отвечать на следующий вопрос.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.