


币安研究:AI交易正从半导体转向软件与资本市场
 chaincatcher
作者:Lim Kim Thye
编译:吴说区块链
核心摘要
· 随着单位容量成本持续下降,Token使用量的增长有利于超大规模云端服务供应商,其基础设施业务利润率达33%至38%。
· 资本支出与营运现金流的比率从2023年的41%上升至2026年的约105%。相关公司的合并自由现金流已转为负值,资金缺口开始由债务融资填补。
· 市场的定价逻辑已改变:无法转化为实际增长的资本支出将受到惩罚,而能推动AI营收增长的投资则会获得正面反馈。
· 市场集中度正在下降。币安投资者也减少对半导体产业的集中配置,将资金转向软件与资本市场。
Token最大化趋势在第二季结束,两条曲线开始分化
第二季终结了“Token消耗量增加会直接转化为模型层营收”的假设。企业意识到Token消耗量与生产力并非线性相关,因此不再盲目追求Token使用量的最大化。同时,AI Agent迅速普及,市场更关注完成单一任务所需Token的效率。前沿模型的发展重点也从推论基准测试转向Agent编程、内存架构以及更低成本的轻量级推论。
截至2026年9月初,通过OpenRouter路由的每周Token使用量达到137兆,约为年初的20倍。开放权重模型在该平台生产环境的推论Token中占比超过一半,高于上次研究的三分之一,且Token使用量最高的五个模型均采用开放权重。这些模型的能力约为闭源模型的90%,但每次调用成本仅约后者的六分之一。Stripe已将其GPU集群缩减至原来的三分之一,同时维持每日5,000万次调用,推论成本下降了73%。
因此,AI增长带来的效益开始分化。企业根据特定任务选择模型,一个AI Agent通常需要数千个Token才能完成一项任务,低成本开放权重模型成为实现长期运行Agent经济可行性的关键。随着单位容量成本下降,Token使用量的增长有利于利润率33%至38%的超大规模云端基础设施供应商,但直接销售模型能力的公司更难将其转化为营收。 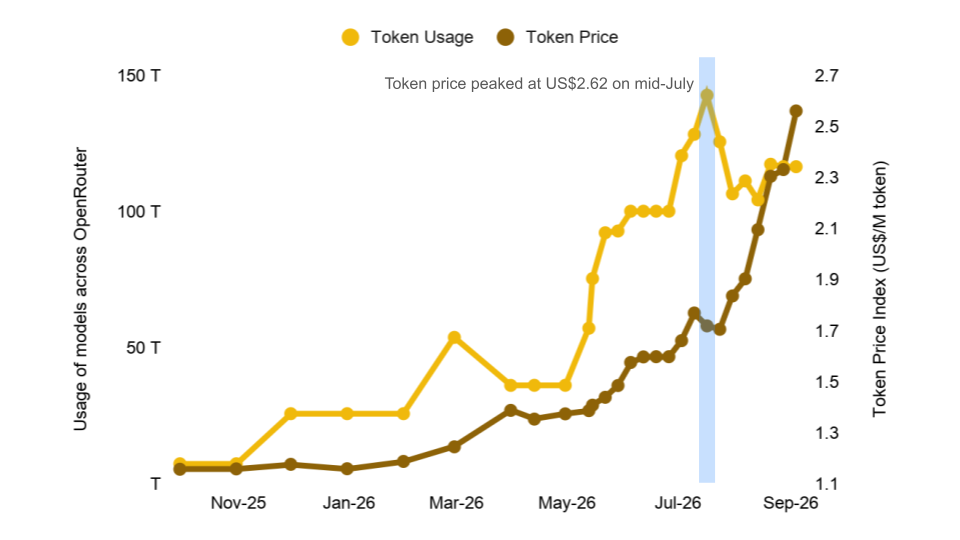
图1:Token使用量逼近150兆,Token价格指数在7月达到2.62美元的高峰
资本支出超过营运现金流
美国五大云端运算业者提供的2026年资本支出指引总计介于7,250亿至8,000亿美元之间,取决于是否纳入融资租赁与预付款项。
比绝对金额更值得注意的是资本支出与营运现金流的比率。这五家公司的资本支出已从2023年占营运现金流的41%上升至2026年的约105%。这意味着他们用于扩张基础设施容量的资金已超过核心业务产生的现金。
这项变化迅速反映在自由现金流上。Alphabet本季自由现金流为负59亿美元,是上市以来首次出现负值。Meta的自由现金流从去年同期的85亿美元降至7.84亿美元。过去12个月,Amazon的自由现金流为负76亿美元,Oracle在2026会计年度消耗了237亿美元现金。五家公司的合并自由现金流从2024年的正2,460亿美元转为2026年的约负370亿美元,是此投资周期首次转负。
由于内部现金无法再支应投资需求,外部融资开始成为主要资金来源。超大规模云端服务供应商的资本支出中,债务融资占比从2024会计年度的9%上升至截至2026年中过去12个月的32%,五家公司的总债务约为7,000亿美元。
国际清算银行(BIS)的一项观察特别值得注意:AI私募信贷的贷款利差约为6.2个百分点,接近非AI借款人的融资利差。换句话说,股市已反映的风险尚未完全反映在信贷市场的定价中。 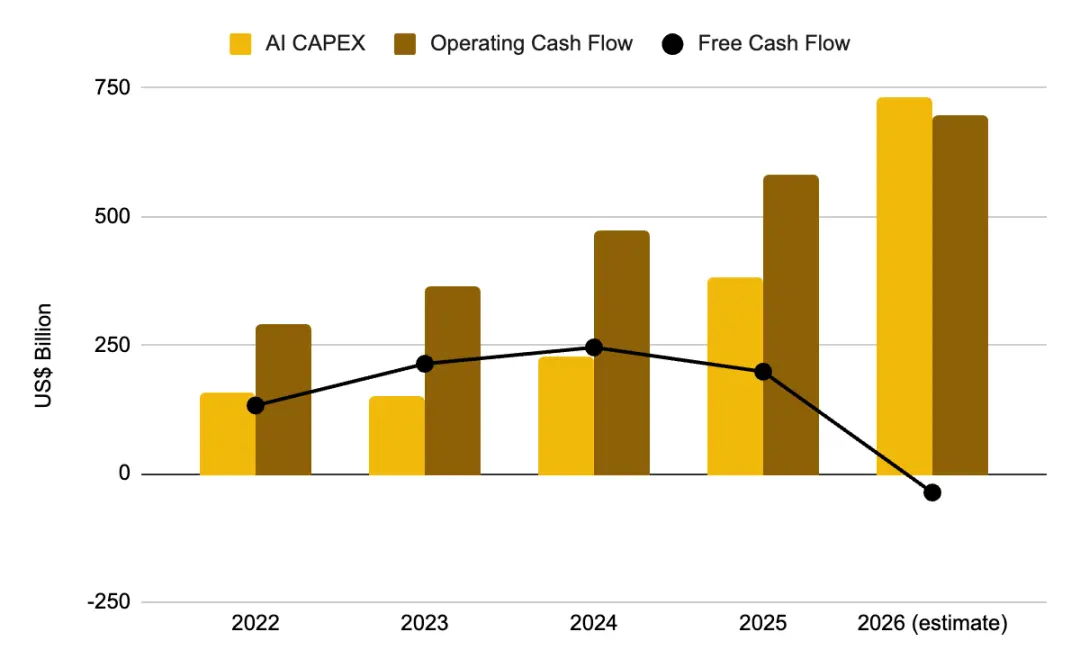
图2:2026年资本支出超过营运现金流,自由现金流转为负值
需求信号巨大,但变现周期漫长
三家公司呈现相同趋势。
· Google Cloud营收增长82%至248亿美元,营业利益率从20.7%上升至35.6%,未履行合约金额达5,140亿美元。目前Google Cloud每分钟处理220亿个Token,高于上一季的160亿个。
· Microsoft的剩余履约义务(RPO)达6,780亿美元,年增84%。Azure营收增长43%,Microsoft 365 Copilot的付费席位超过3,000万。
· Oracle的剩余履约义务达6,380亿美元,年增363%。然而,该公司揭露的数据显示,仅约12%会在未来12个月内转化为营收,约20%要到五年后才会实现。
在模型公司方面,Anthropic的年化营收约为470亿美元,OpenAI约为250亿美元。两家公司目前均处于亏损状态,并准备进行IPO。高盛估计,到2030年Token消耗量将增长至目前的24倍,但届时仅有12%的知识工作者会使用Agent AI。
这些数字的规模确实庞大,但短期内能转化为实际营收的极少,而这种时间落差是本报告后续分析的关键。未履行订单确实存在,资本支出也已经发生,但超大规模云端服务供应商与前沿模型公司必须够快地将合约需求转化为已确认营收,才能证明这些投资的合理性。同时,支撑这些业务的基础资产通常需要在四到六年内完成折旧。 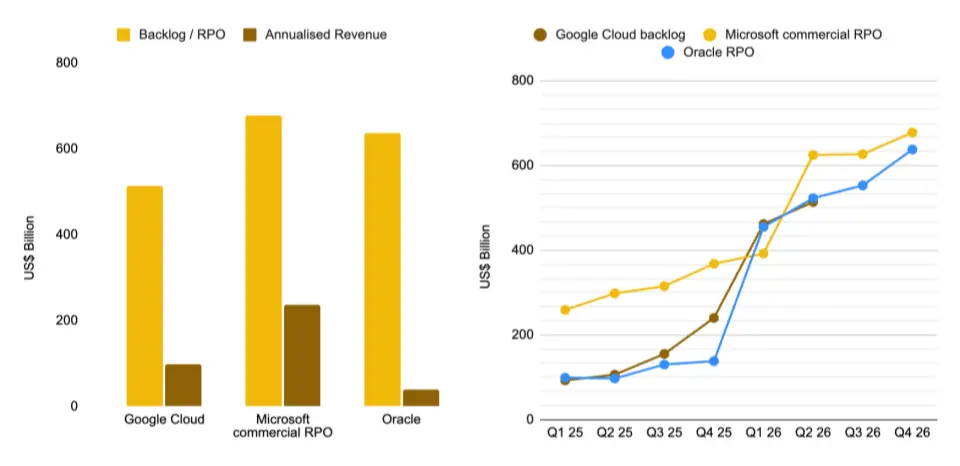
图3:未履行订单远超当前营收,Google Cloud为5,140亿美元,Oracle为6,380亿美元
市场的定价逻辑已逆转
投资人已开始将这些因素纳入定价,最新的财报季清楚反映了这项变化。
整体数据不足以完整呈现这种转变,个股表现更具代表性。在指数成分股中,每股盈余超乎预期的公司平均上涨0.6%,低于过去五年平均的1.0%;表现令人失望的公司平均下跌2.5%,也小于过去五年平均的3.0%。市场对利多与利空的整体反应均减弱,但AI领域内部出现显著分化。
从财报公布后第一个完整交易日计算,分化非常明显。Alphabet营收增长24%,云端业务增长82%,但股价下跌7.13%,原因仅是该公司上调了资本支出指引。Meta因每股盈余低于预期、再次提高资本支出,且自由现金流降至7.84亿美元,股价下跌7.95%。
另一边的表现同样引人注目。Microsoft的Azure营收增长43%,剩余履约义务增长84%,并略微下调2026日历年资本支出,推动股价上涨15.51%,创下2008年以来最大单日涨幅。
Amazon将资本支出提高至2,200亿美元,但由于AWS增长加速回到37%,股价仍上涨15.32%,市值突破3兆美元。Nvidia上涨8.74%。几乎无需资本投资即可扩张基础设施的Palantir上涨29.45%。
市场采用的标准已非常明确:除非能证明投资正在转化为增长,否则资本支出就是负担。正因如此,虽然Alphabet和Amazon都提高了资本支出,Alphabet却遭到市场惩罚,而Amazon获得正面反馈。 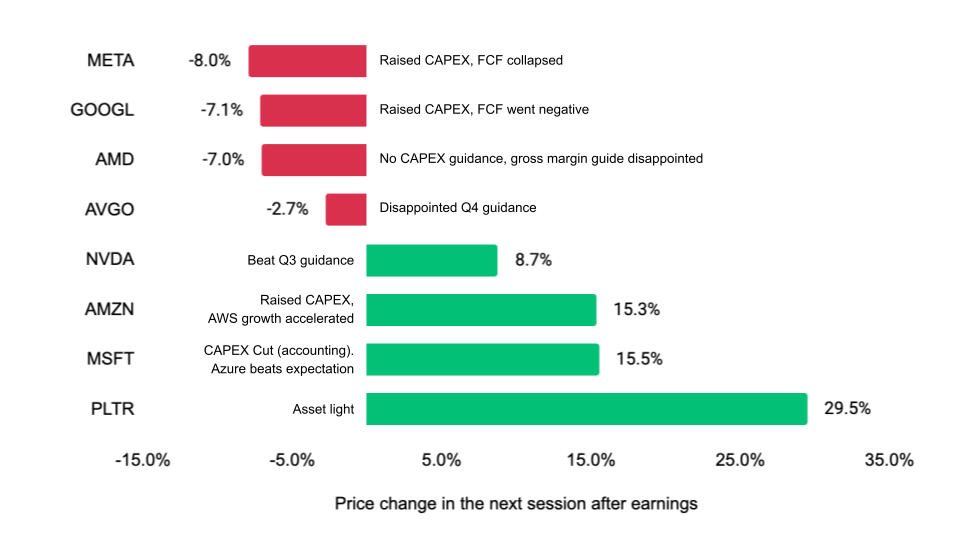
图4:同样提高资本支出,结果却完全相反,Alphabet下跌7.1%,Amazon上涨15.3%
2026年市场主线是扩散,而非进一步集中
市场集中度已见顶并开始下降。“七大科技巨头”在S&P 500指数中的权重从2025年10月的约35.3%降至2026年9月的33.2%。截至8月,S&P 500指数年初至今上涨12.28%,Nasdaq综合指数上涨13.46%,Russell 2000小型股指数上涨19.12%。
其中,小型股的表现尤其值得注意。这表明AI交易正在扩散至工业、公用事业等间接受益产业,而非进一步集中于超大型软件公司。等权重指数的表现优于市值加权指数约3.6个百分点,显示在最容易获取的涨幅实现后,资金正流向波动性更高的次级受益者。
然而,目前的估值限制了这种轮动持续的空间。S&P 500指数的预期本益比约为19.6倍,略低于过去五年平均的19.9倍,但高于过去十年平均的19.0倍。利率环境也未能提供支撑,目前有效联邦基金利率为3.63%,10年期美国公债殖利率为4.77%。
因此,目前的结论与去年相反:2026年的市场涨势正在扩散至更多产业与不同市值的公司,而被动投资组合对AI领先股的超配正在缩减,而非持续增加。 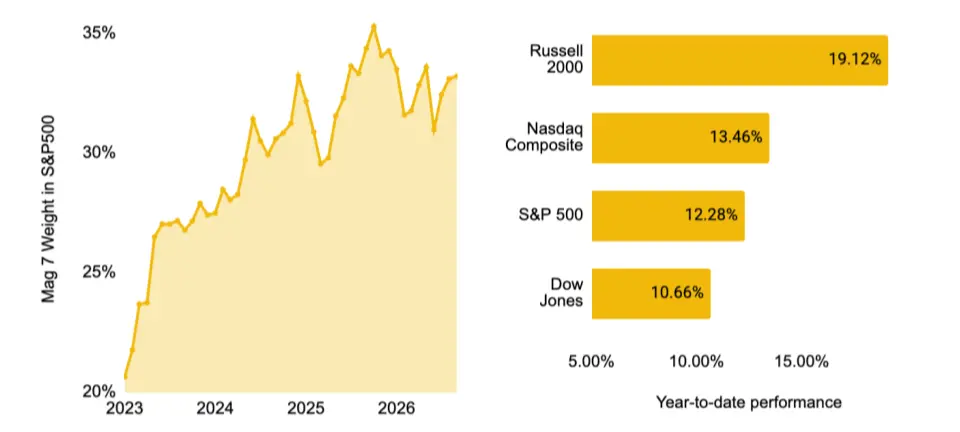
图5:“七大科技巨头”权重自高峰回落,Russell 2000以年初至今19.12%的涨幅领先
币安投资人也正在分散配置,但起点更为集中
比较2026年6月底与9月4日的数据可以看出,S&P 500指数的调整方向与币安用户的持股大致一致。半导体产业在S&P 500中的权重从18.8%降至14.8%,科技硬件产业从6.8%降至6.2%;币安投资人的调整幅度更大,其科技硬件持股从15.92%降至7.94%。
同期,S&P 500中几乎所有其他产业的权重都略有增加,显示资金并未转向另一个单一主题,而是从先前高度集中的领域分散至多个产业。币安投资人持续减持航天与国防、互动媒体与服务以及工业股,同时增持资本市场、软件与一般零售产业。
币安投资人与基准指数之间有三个主要差异:半导体配置比例高达42.08%,显著高于S&P 500;资本市场产业的配置反映了他们与加密货币相关的偏好;持股集中度也更高,前十大产业约占其股票配置的92%,而S&P 500前十大产业的合计权重约为53%。 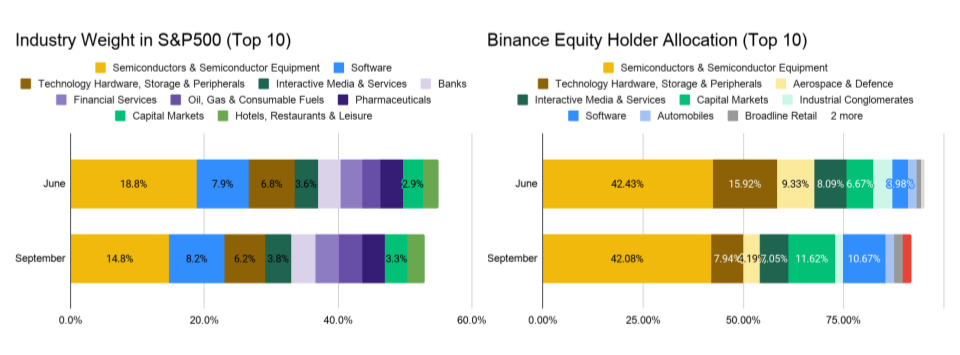
图6:6月至9月,半导体在S&P 500与币安用户持股中的权重均下降
月度资金流向即时反映产业轮动
月度净资金流向进一步证实了市场扩散趋势,并清楚呈现投资人逐月调整部位的过程。
7月,投资人持续围绕AI主题进行配置,并在财报季前保持乐观。多数投资人在7月底市场回档时买入,半导体产业吸收了大部分净流入,资本市场产业也获得大量资金。
8月,投资人转趋谨慎。他们开始对资本市场股票获利了结,同时继续增持半导体,但资金流入速度明显放缓。与此同时,大量资金转向软件产业,当月整体净流入降至7月水平的一半左右。
9月以来,半导体产业出现首次月度净流出,原因是长期利率上升对风险资产构成压力。但需注意,目前数据仅涵盖9月第一周,即将到来的联准会利率决策可能迅速逆转此趋势。
综合观察这三个数据可以看出,投资组合在季初仍高度集中于AI硬件领域,之后逐渐扩散至软件、资本市场及其他次级受益产业。这与基准指数观察到的产业轮动方向一致,但来自不同的投资人群,且调整更为迅速。 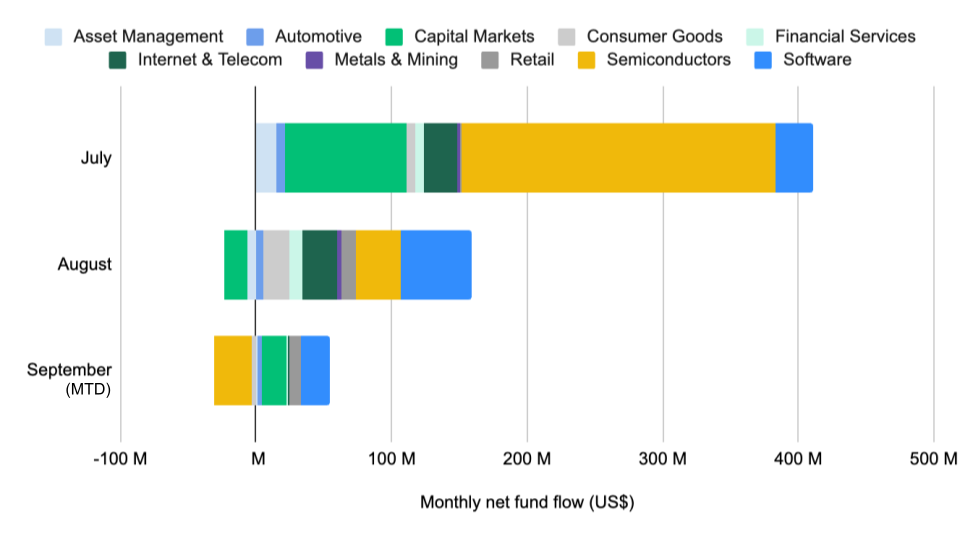
图7:7月至9月,资金流出半导体产业,转向软件产业
交易量与投资人持股高度一致
交易活动与投资人的资产配置结构密切吻合。交易量前十大的产业与币安投资人主要持有的产业基本相同。这表明投资人更可能是在持续建立与调整现有部位,而非在无关的主题之间进行短期轮动。
9月,半导体产业以33.84%的交易量占比领先,资本市场与软件产业分别占16.71%与13.67%。这三者合计约占前十大产业交易量的64%。科技硬件产业以10.42%紧随其后,与前述投资人减持该产业的趋势一致。
持股与交易集中在相同产业,是解读资金流向时的重要信号。当交易量集中在投资人正在增持的产业时,相关资金变动更可能代表明确的配置意图,而非纯粹由短期换手驱动。
Pre-IPO永续合约可直接定价交易对手风险
币安的Pre-IPO永续合约让投资人能针对其他主要平台尚未提供的私人公司估值建立部位。Anthropic公布季度营收增长超过100%并实现小幅营业利益后,其合约价格在8月上涨约35%;OpenAI发布最新前沿模型Astra后,其合约价格在9月初上涨约23%,反映市场对模型发布的即时判断。
这两家模型公司为超大规模云端服务供应商贡献了相当大一部分的AI营收。富国银行估计,Microsoft超过70%的AI营收来自这两家公司;巴克莱估计,这两家公司贡献了Amazon约73%的AI营收;瑞银预期,这两家公司在Google Cloud总营收中的占比将从2026年的28%上升至2027年的48%以上。OpenAI与Oracle签订的3,000亿美元合约,也约占Oracle 6,380亿美元未履行订单的一半。
因此,实际的客户集中度高于整体资本支出数据所显示的水平,相关营收高度集中于这两家尚未上市的交易对手。若其中任何一家出现显著增长放缓,影响将从超大规模云端服务供应商的AI营收传导至Oracle的未履行订单,进一步影响由供应商支持、为相关基础设施提供融资的证券化产品。目前,Pre-IPO永续合约是少数能直接对冲此类特定风险曝险的工具之一。 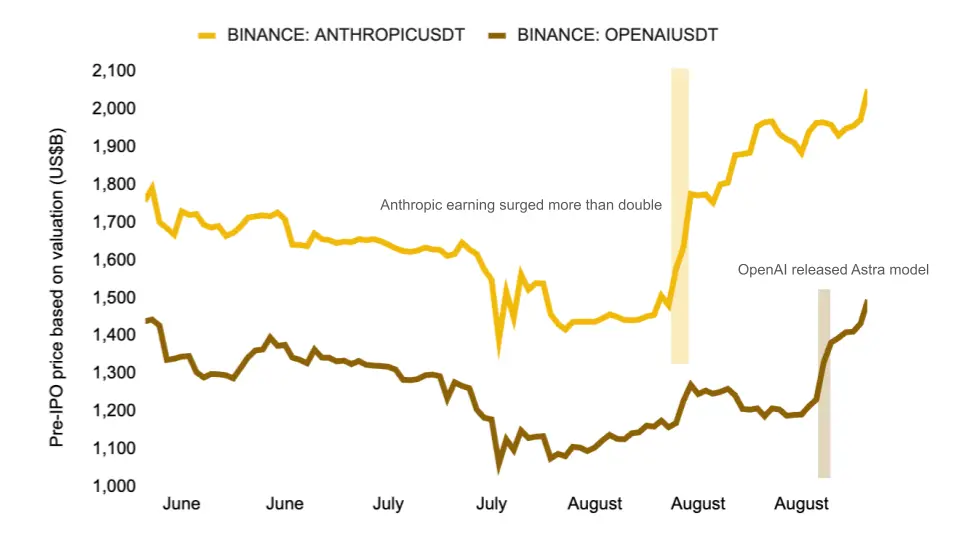
图8:Anthropic公布业绩与OpenAI推出Astra后,Pre-IPO合约价格被重新定价
以上内容仅用作资讯或教育之目的,不构成与BTCC相关的任何投资建议。BTCC竭力但不能保证上述全部内容的真实性、准确性和原创性。