


Glassnode:比特幣反彈遇阻,賣壓減弱能否推動突破?
 chaincatcher
作者:Glassnode
編譯:Jiahua,ChainCatcher
核心摘要
比特幣已反彈至阻力區邊緣,成本基礎數據、清算圖表與機構損益平衡線均指向同一阻力位。然而,當價格逼近此區域時,賣壓卻處於今年以來最低水準。當前實際通膨數據處於兩年低點,而殖利率則位於週期高點。從宏觀角度來看,不升息的理由明顯多於升息的理由。
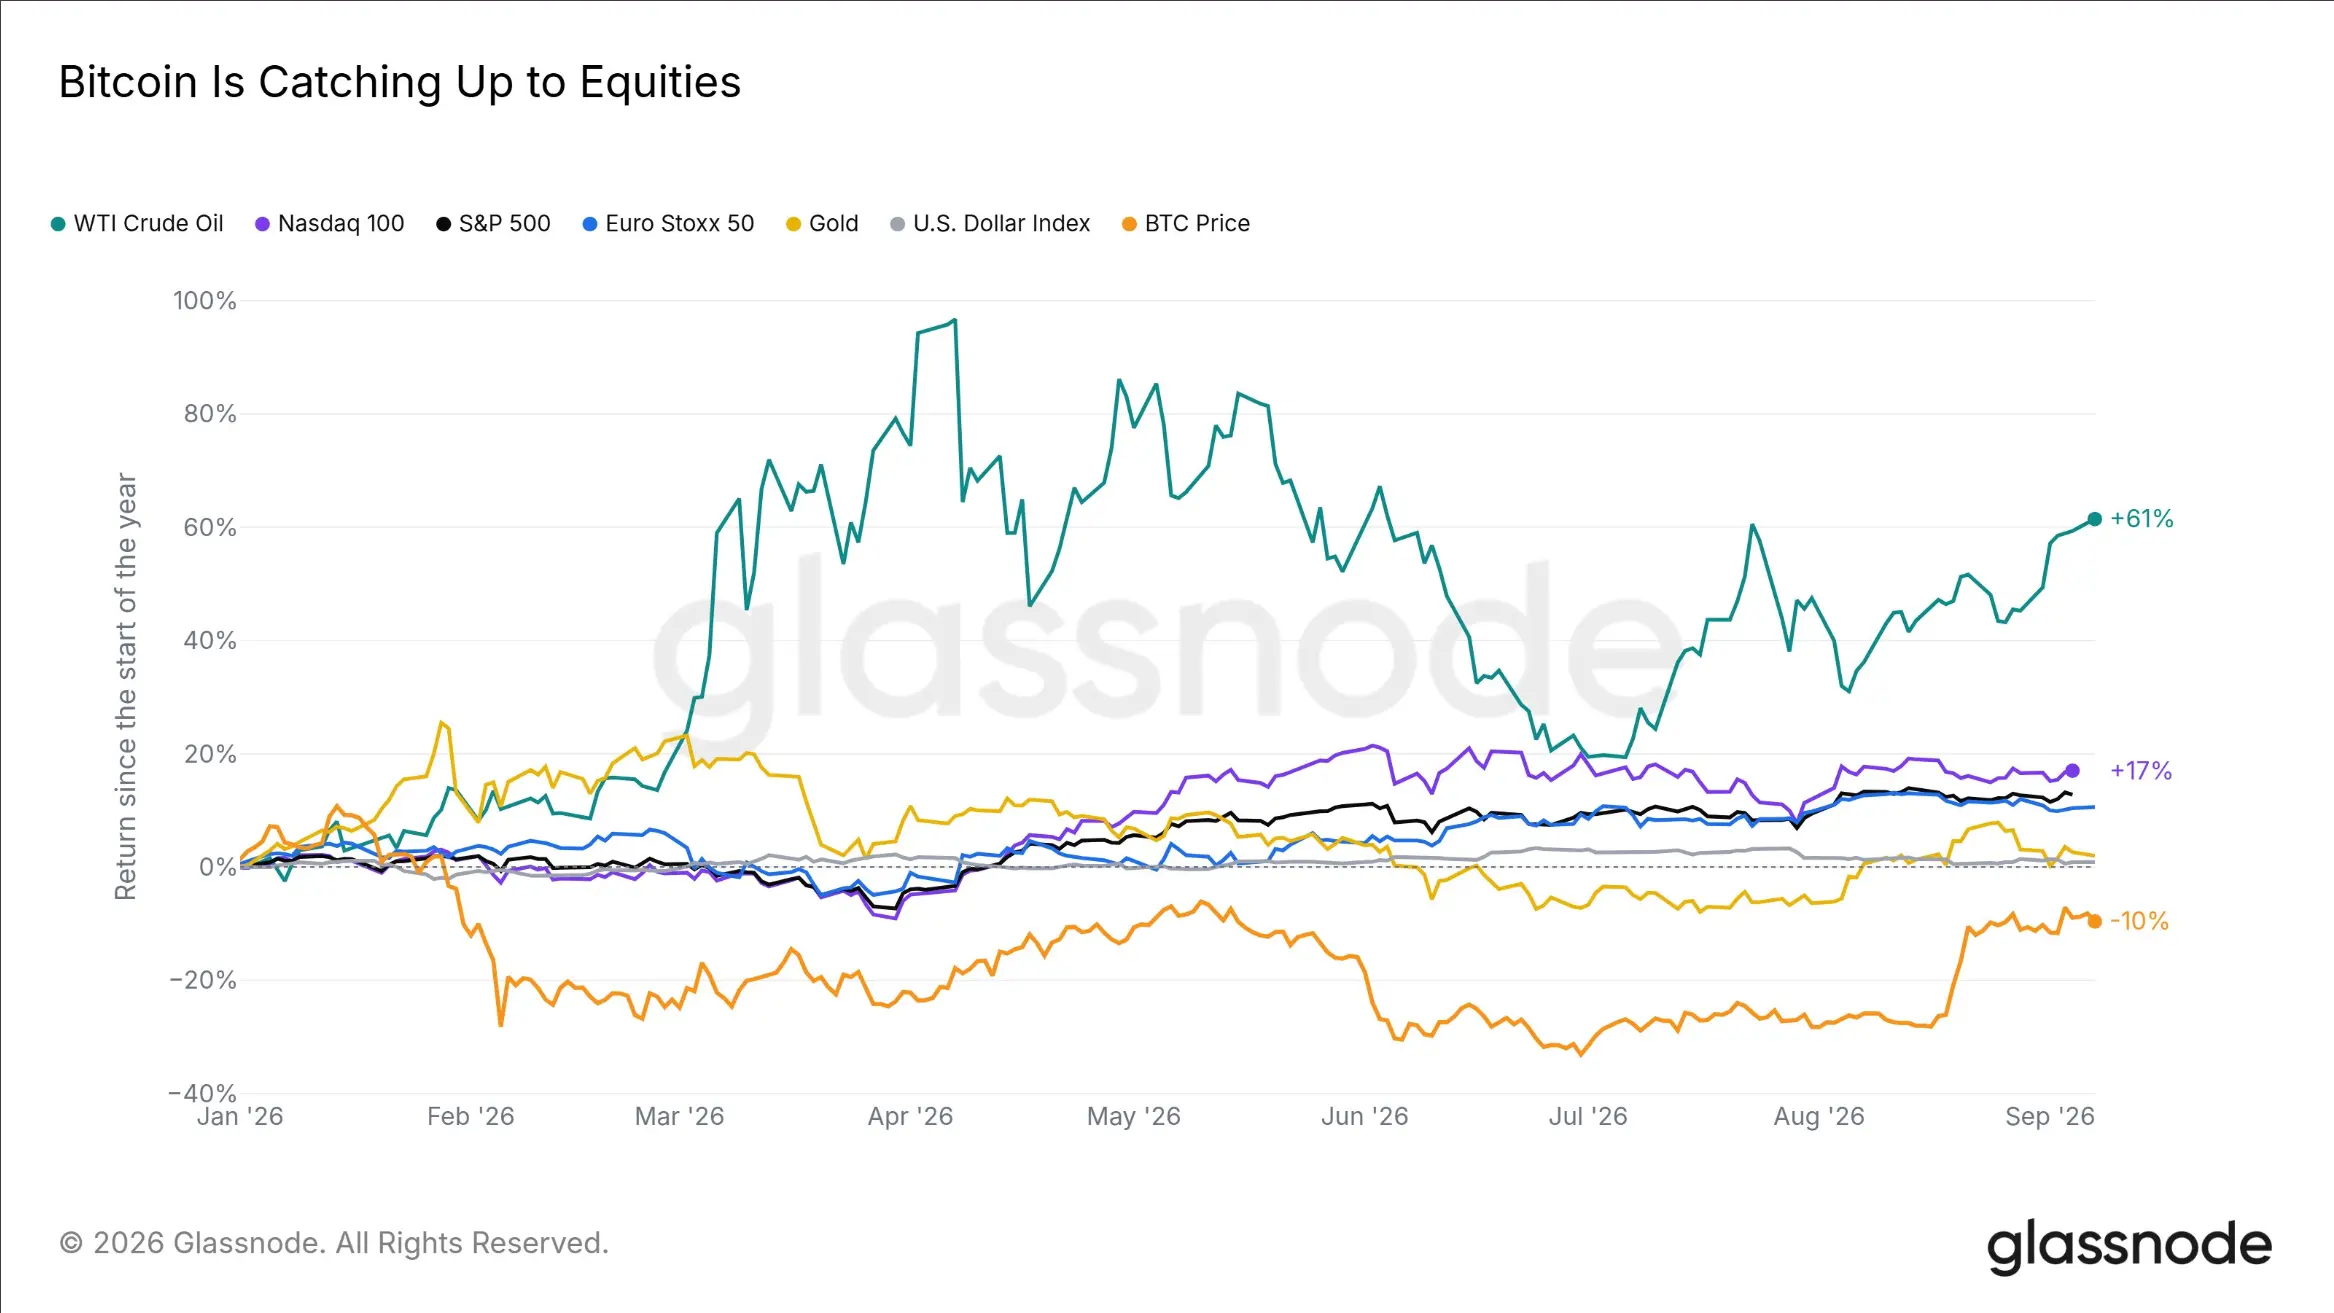
- 比特幣在過去21個交易日上漲23%,同期股市基本持平,但年初至今仍下跌10%。
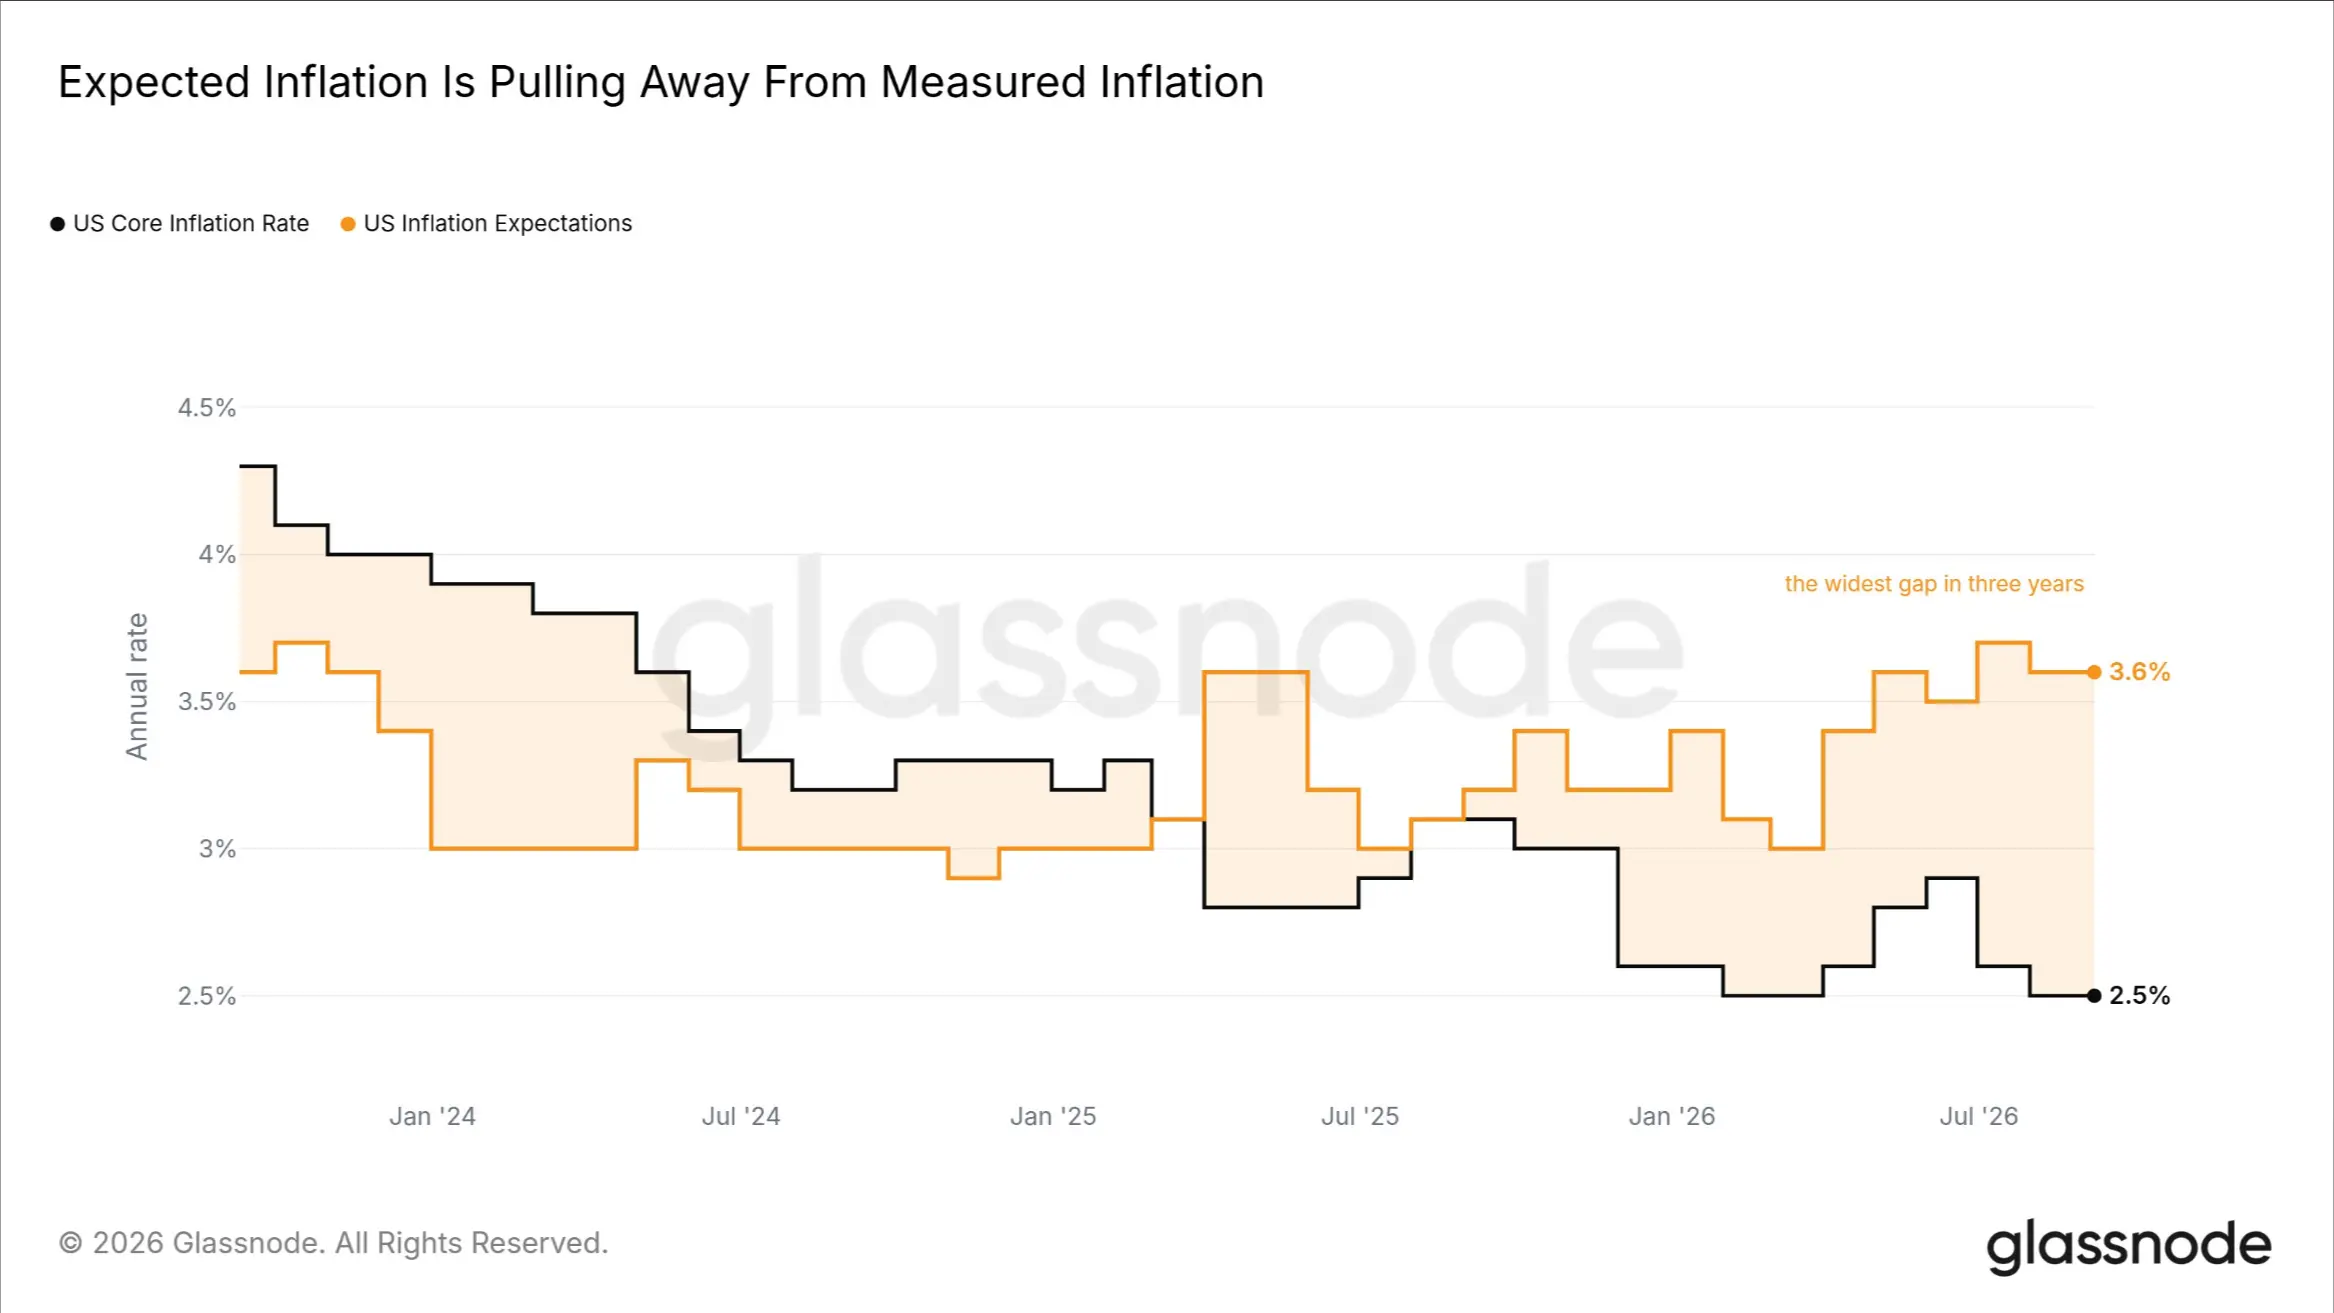
- 核心通膨率已降至兩年低點2.5%,而通膨預期仍維持在3.6%,兩者差距創三年來最大。
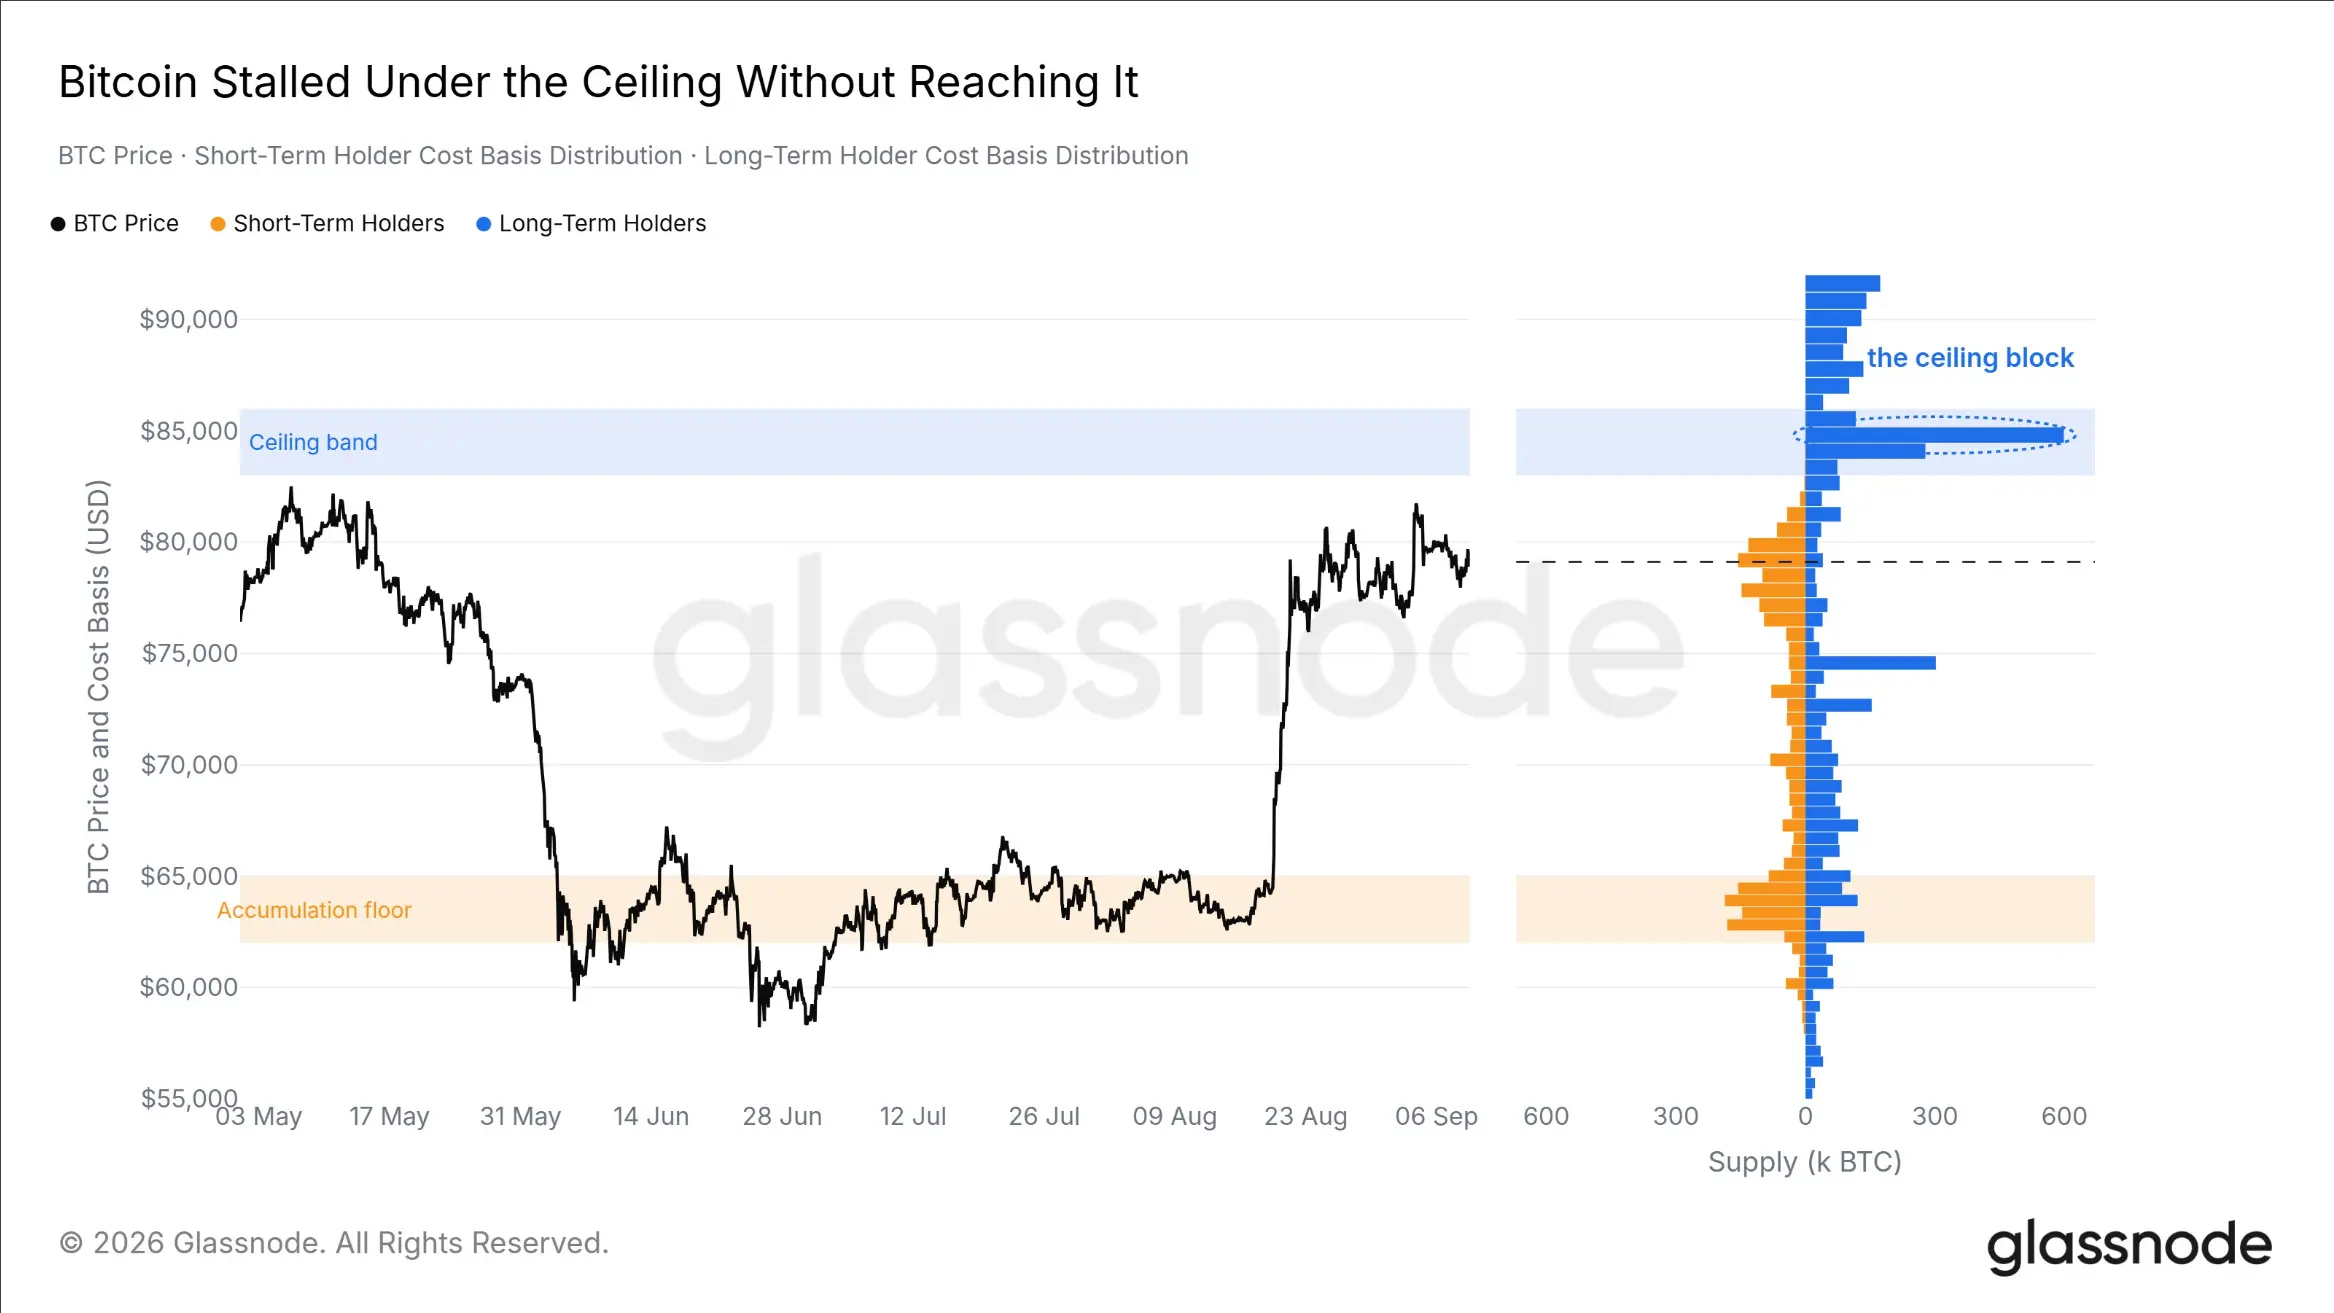
- 長期持有者成本基礎、清算分佈及ETF損益平衡線均指向83,000至86,000美元之間的阻力;現貨價格曾一度僅距離該區間下緣1.5%。
- 當比特幣逼近上方區間時,賣出速度不到8月峰值的一半,且長期持有者在本輪價格上漲中並未參與賣出。
- 底部指標已連續數月形成明確共振,並基本脫離極度弱勢區;山寨幣並未像以往週期頂部前那樣搶佔比特幣的市場份額。
年初落後的比特幣正在追趕 從底部復甦
在過去21個交易日中,比特幣上漲了23%,而標普500指數和納斯達克100指數大致持平,歐洲斯托克50指數則小幅下跌。在我們追蹤的七類資產中,比特幣是此階段表現最佳的資產。
然而,年初至今的情況恰恰相反。比特幣仍較年初下跌10%,而標普500指數上漲13%,今年表現最佳的原油則遙遙領先於兩者。
比特幣整個夏季都處於此表現排名的底部,直到最近才開始縮小與其他資產的差距。過去一個月的強勁表現僅修復了上半年跌幅的一部分。
市場預期超越數據
本輪比特幣反彈發生在整體債券市場偏緊的環境中。10年期美國公債殖利率收於4.8%,追平兩年高點;2年期公債殖利率約為4.38%,較3.75%的聯邦基金目標利率高出約63個基點。債券市場正在押注貨幣政策可能進一步收緊。
然而,實際通膨數據並不支持此判斷。
美國核心通膨率已降至2.5%,為兩年低點,而美國通膨預期仍維持在3.6%。兩者差距已達三年高點。
在核心通膨持續降溫、公債殖利率處於週期高點的情況下,聯準會越來越難以找到升息的理由。將於2026年9月11日公佈的8月CPI數據,以及9月16日的FOMC利率決議,將直接考驗此矛盾。
若核心通膨率向3.6%的通膨預期靠攏,收緊政策的理由將增強;若核心通膨繼續維持在當前低點,則表明債券殖利率的上升可能已超前於經濟數據。
多角度指向同一阻力區 價格止步於阻力區下方
上週報告將比特幣上方阻力區設定在83,000至86,000美元之間。本輪反彈考驗了此判斷,但並未真正觸及此區域。
2026年9月3日,比特幣現貨價格創下高於8月的新高,但最終止步於阻力區下緣1.5%處,隨後在80,000美元下方窄幅波動。
長期持有者成本基礎的分佈解釋了此阻力區為何重要。
約107萬枚BTC的成本基礎位於83,000至86,000美元之間,其中絕大多數屬於長期持有者,且成本最密集的區間集中在85,000美元附近。這部分籌碼在過去30天內幾乎沒有移動。
真正發生變化的是下方的供應結構。76,000至82,000美元之間的籌碼主要由近期買家持有,且數量持續增加;62,000至65,000美元區間的累積籌碼有所減少,表明部分在該位置買入的BTC已被轉移。
市場已在現貨價格下方重建支撐,但上方阻力區尚未被消化。
清算分佈亦指向同一阻力區
衍生品市場提供了類似的答案。
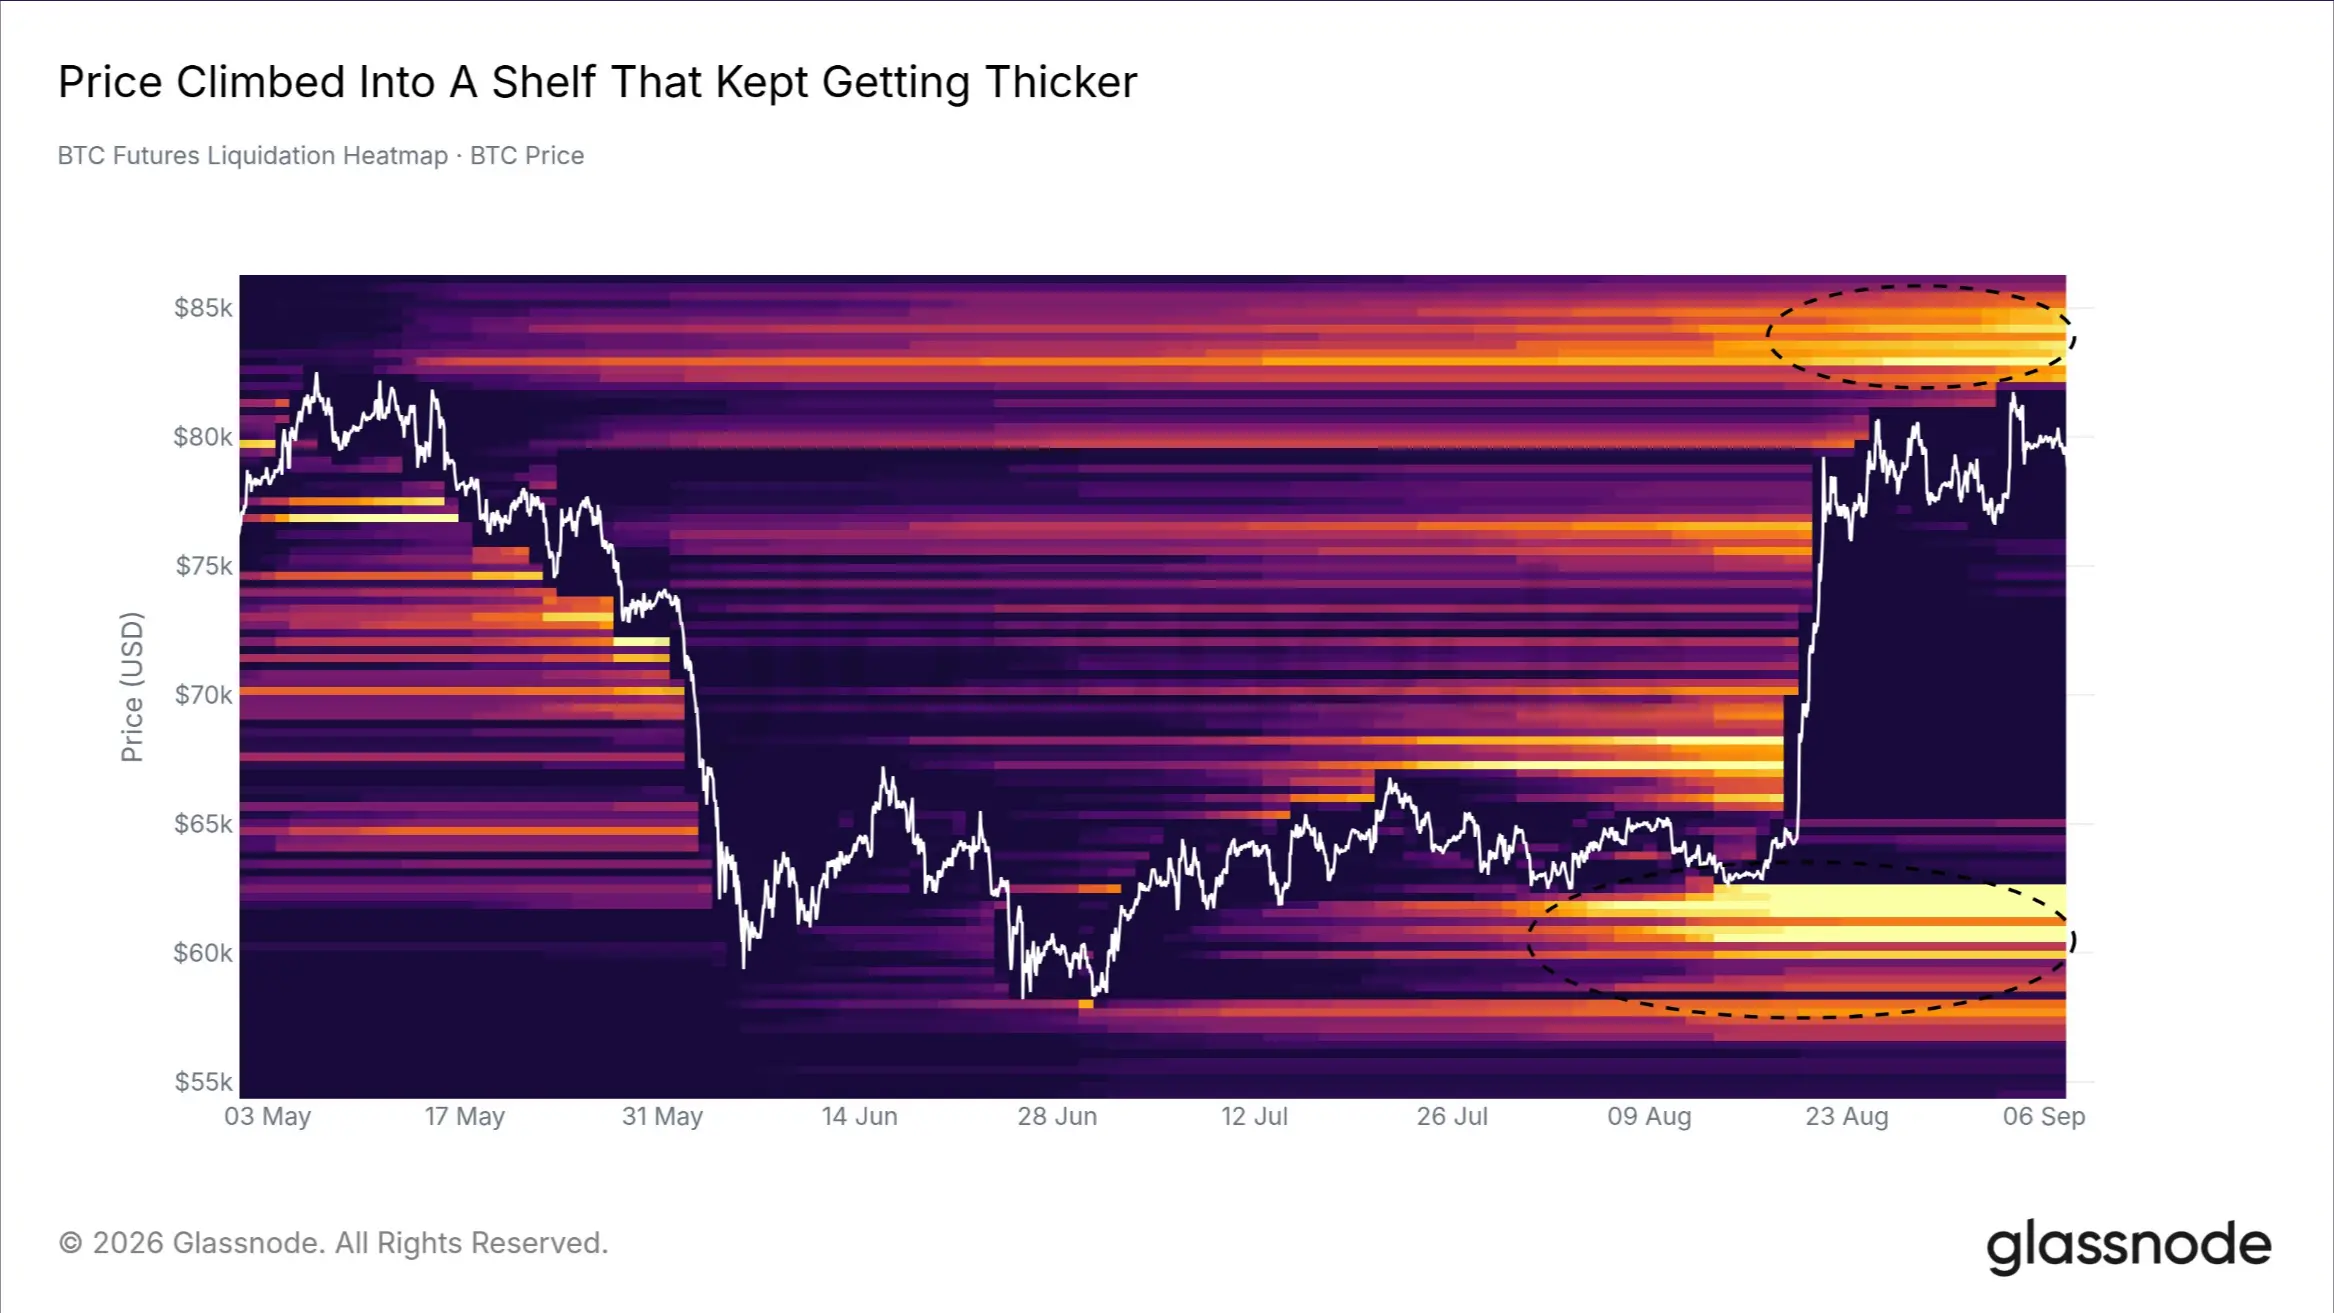
從比特幣期貨清算熱力圖來看,82,000至86,000美元之間的空頭清算區域自8月19日軋空以來已擴大21%;與此同時,清算圖的整體規模縮減了約三分之一。
目前,82,000至86,000美元區間已集中了此模型開始記錄以來最大的清算量之一。
隨著價格上漲,其進入了不斷擴大的空頭清算區域,最終止步於其下方。在當前價格下方,60,000至63,000美元之間仍存在多頭清算區域,繼續從下方界定市場區間。
若價格持續突破86,000美元,將觸發市場中最密集的空頭清算流動性;若跌破63,000美元,則可能開始衝擊下方的多頭部位。
機構損益平衡線亦逼近86,000美元
第三個獨立指標也指向同一位置。
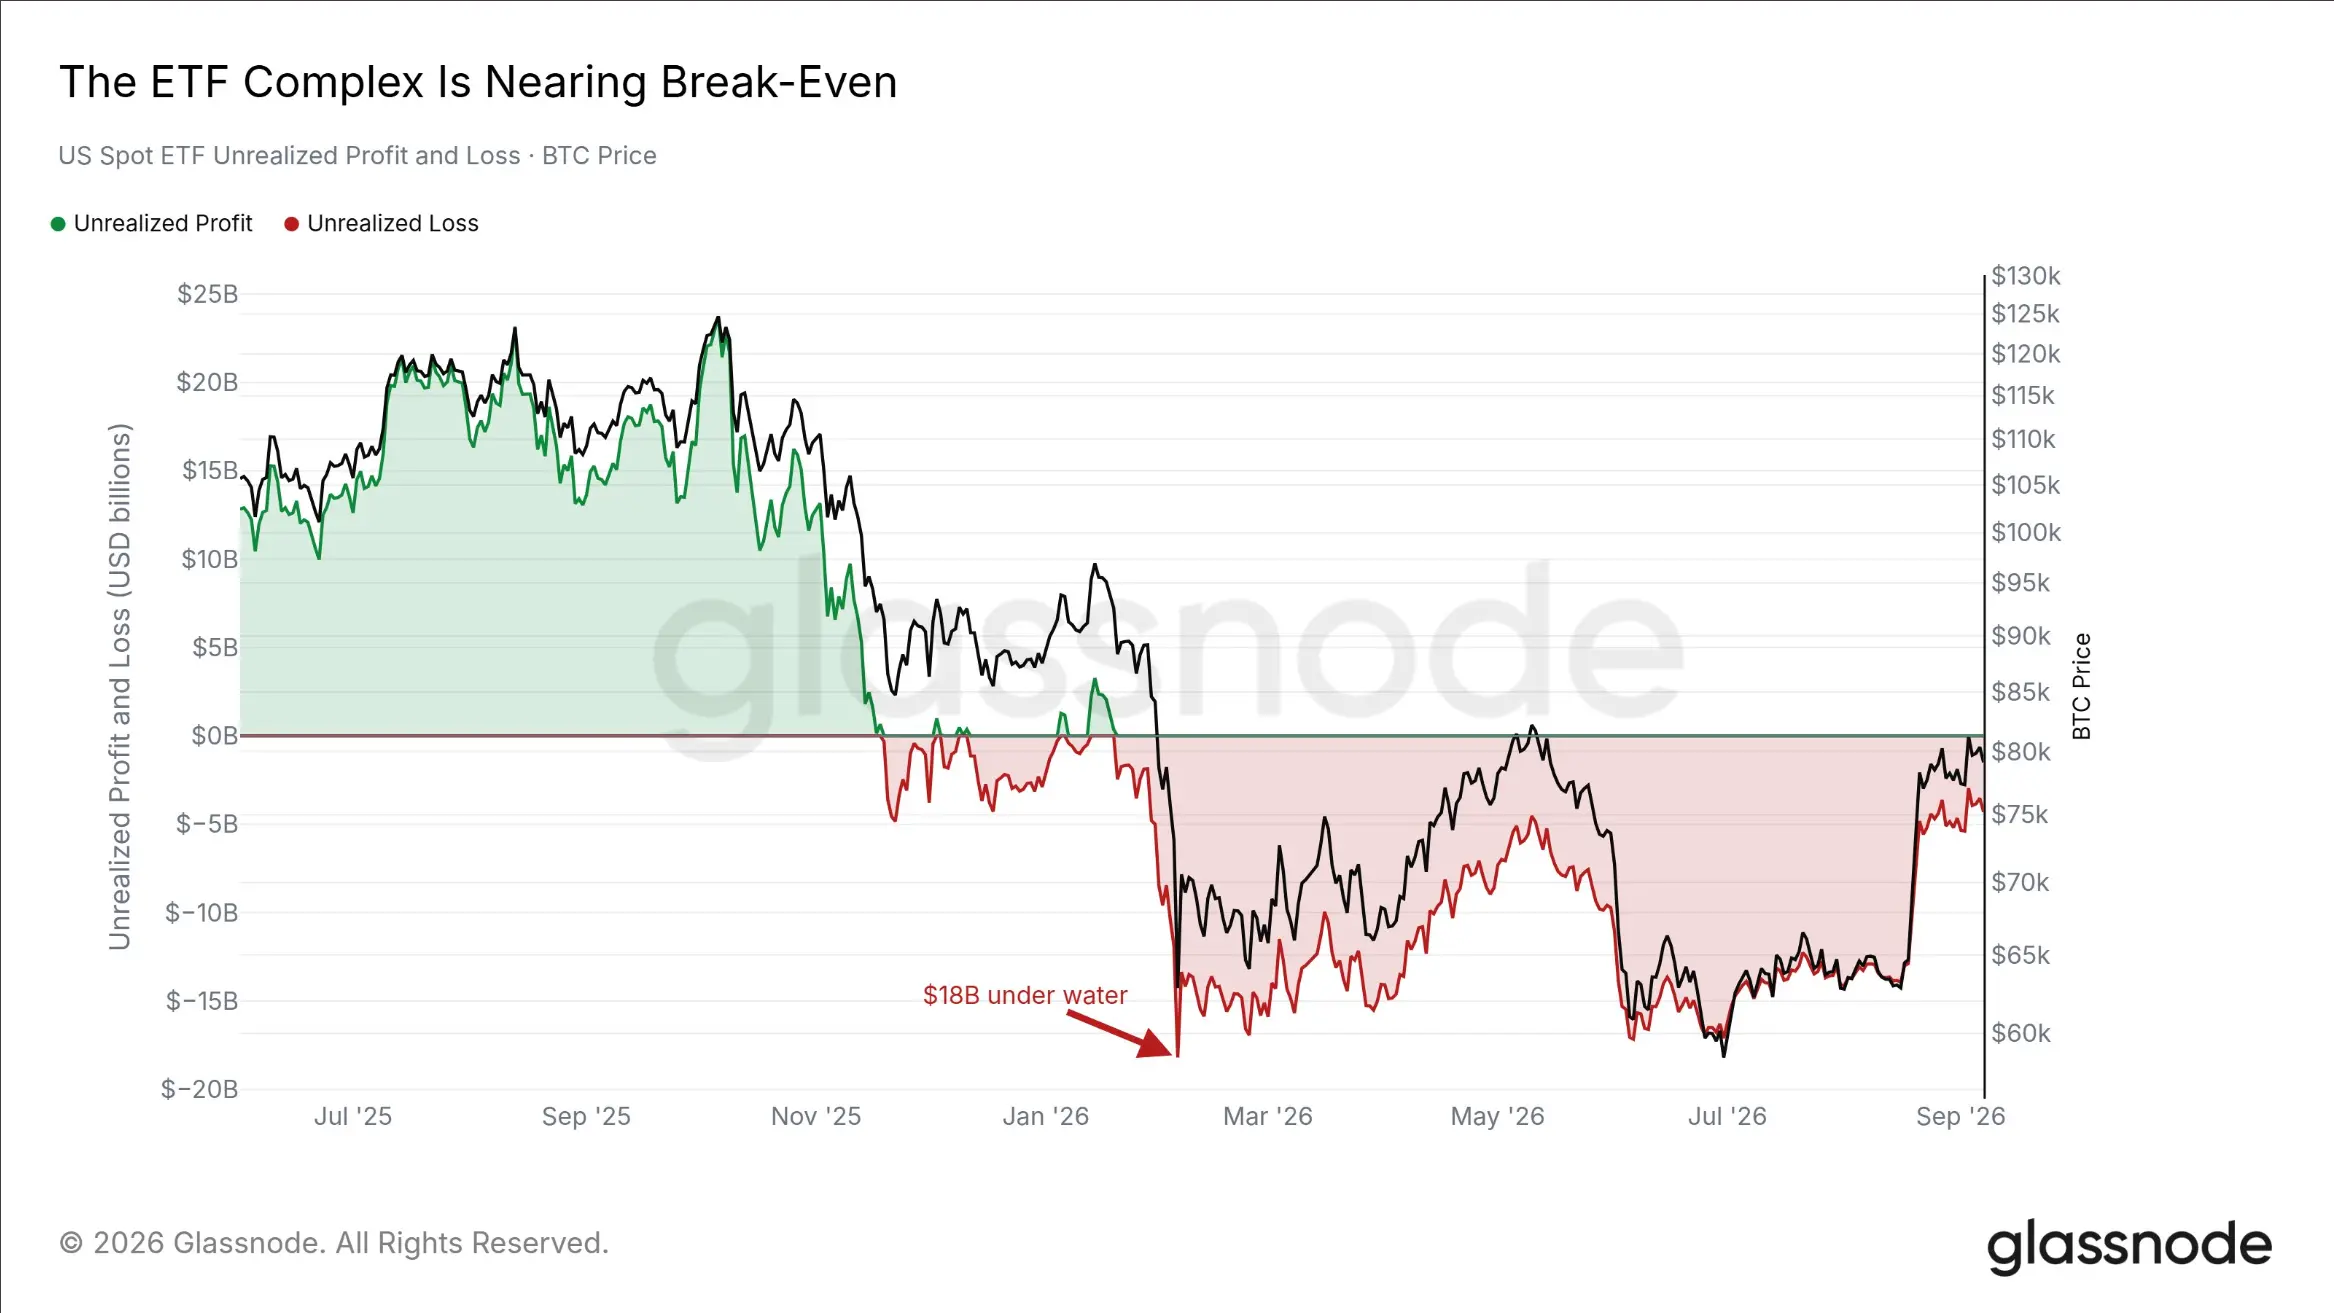
根據美國現貨ETF持倉數據,基於ETF成立以來所發行份額對應的BTC成本基礎,其損益平衡點約為86,000美元。
在過去228個交易日中,該ETF對應的BTC持倉一直低於損益平衡線。其帳面虧損於2026年2月5日達到約180億美元的低點;隨著比特幣反彈,虧損已收窄至約39億美元。這是自1月以來ETF投資組合最接近損益平衡的時刻。
企業財庫的損益平衡點約為80,500美元,略低於當前價格。
我們追蹤的五個成本基礎模型目前均高於比特幣現貨價格,範圍從真實市場均值的76,600美元到ETF損益平衡點的86,000美元。
上方阻力並非單一技術線,而是一組真實的成本基礎區間。若比特幣收復86,000美元,最大的機構持有者將迎來今年首次整體恢復盈利。
賣壓正在減弱 越接近阻力區,賣壓越小
當比特幣逼近阻力區時,市場並未出現供應顯著增加的情況。
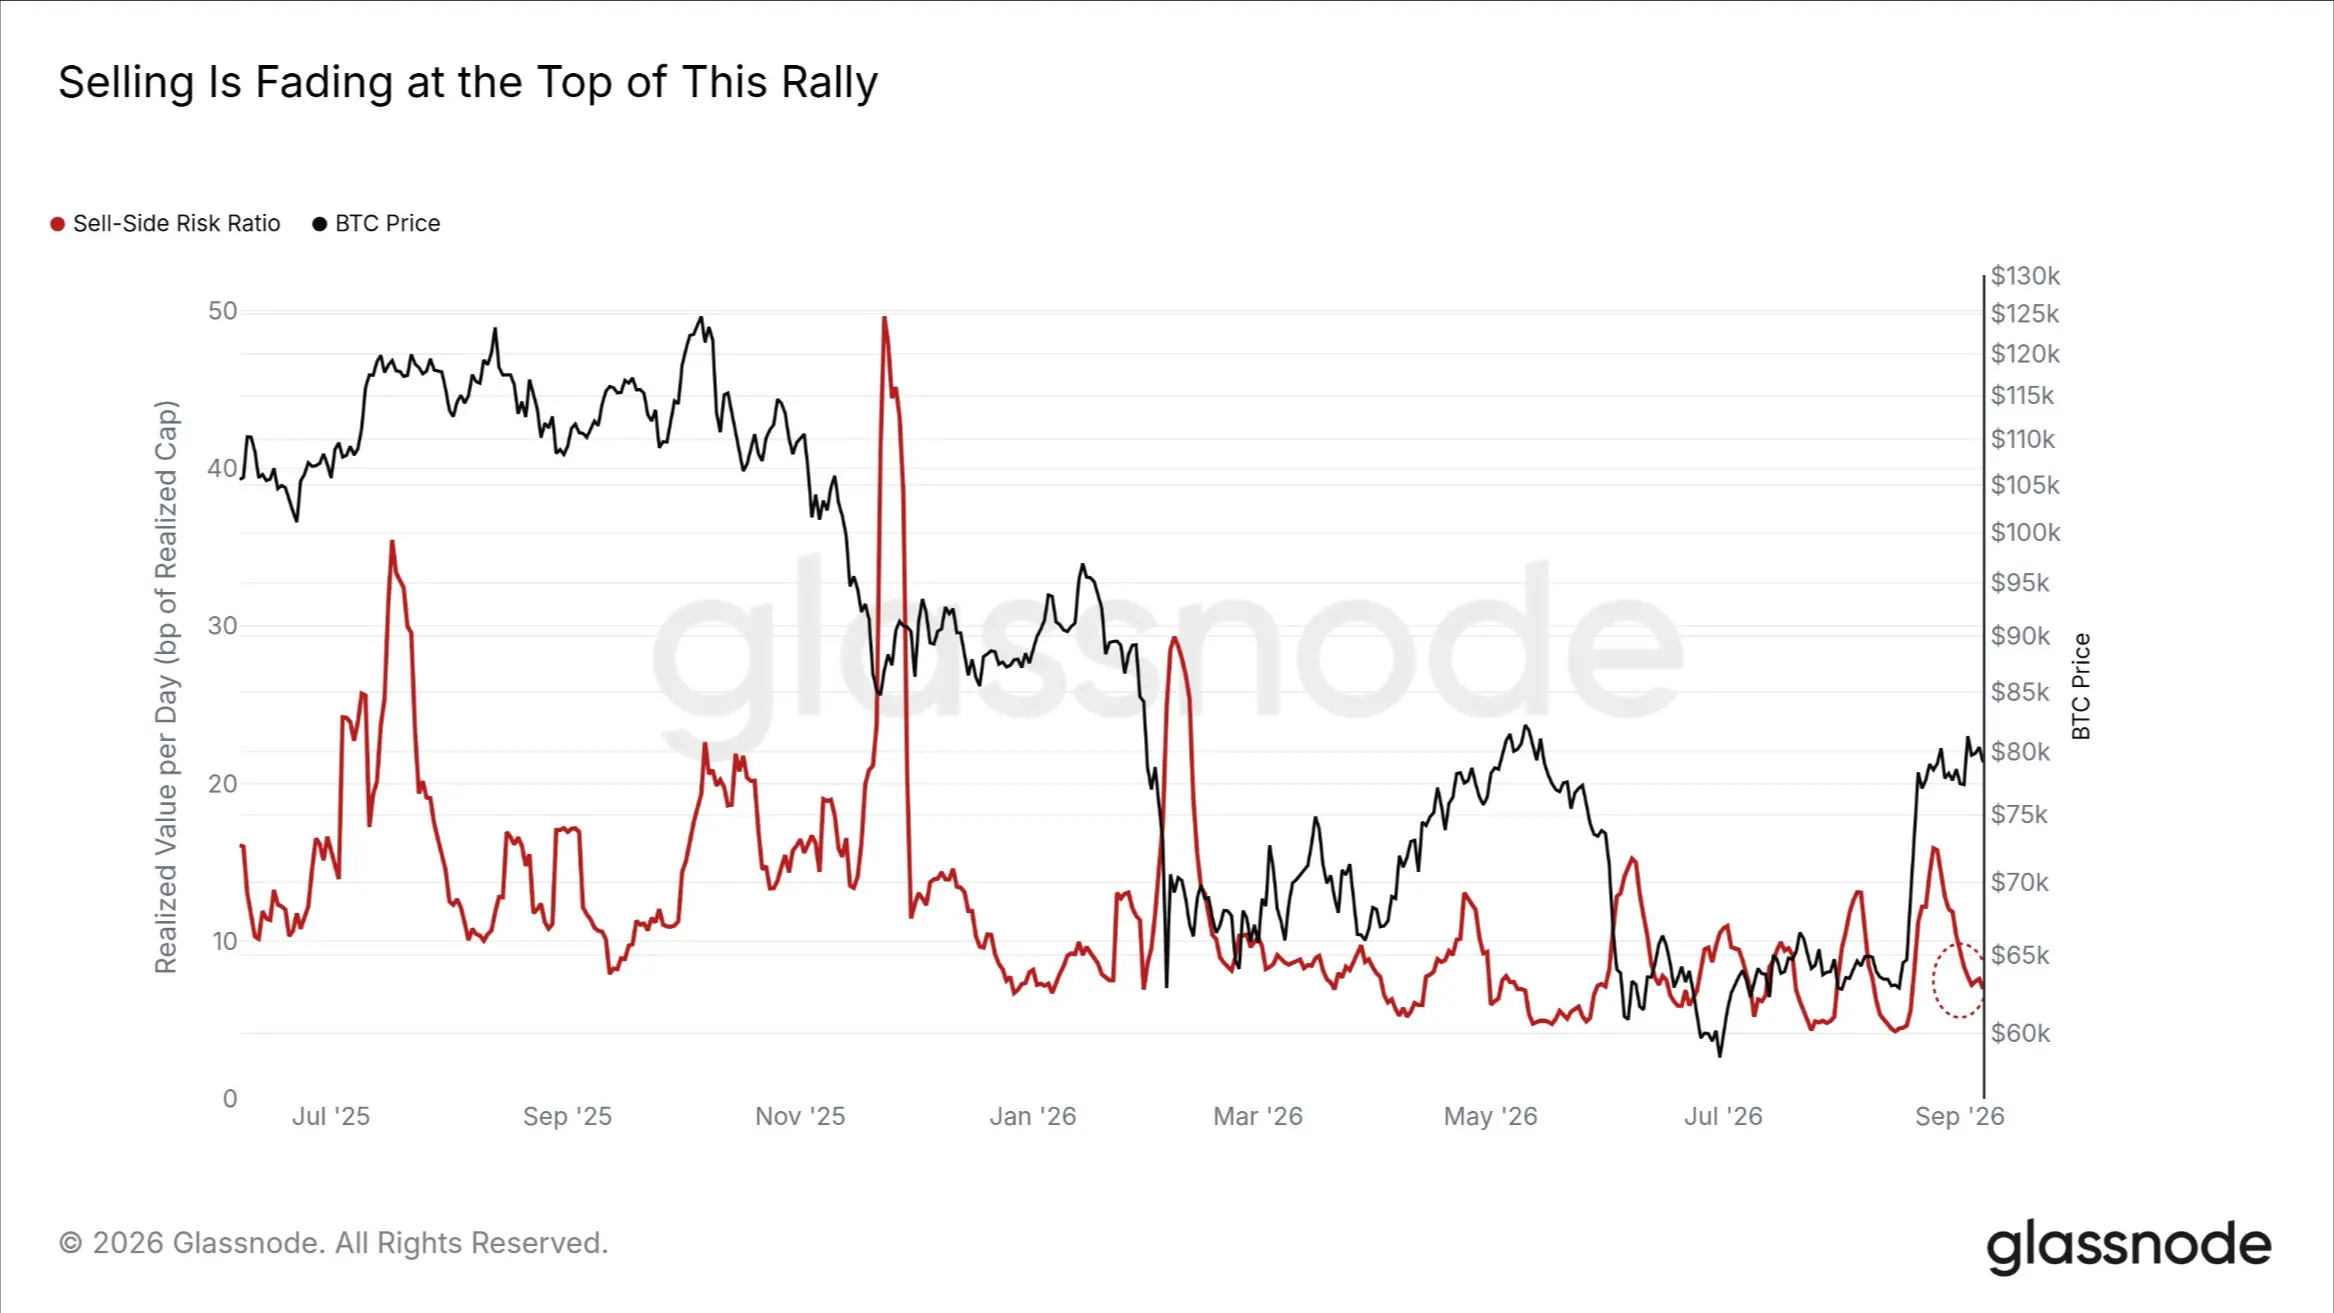
賣方風險比率衡量已實現利潤與虧損之和相對於已實現市值的比例。該指標的7日均值現已降至每日7個基點,不到8月峰值16個基點的一半。
在2025年7月和10月的市場頂部,該指標分別升至35個基點和23個基點。在過去一年中,僅有少數交易日錄得低於當前水準的讀數。
長期持有者貢獻的已實現利潤比例也從8月峰值的88%降至47%。9月3日的已實現利潤峰值不到8月峰值的一半。
本月的主要賣家是近期買家,而長期持有者並未顯著實現利潤,短期持有者的賣壓也在減弱。
若該指標持續上升並再次突破16個基點,則表明賣壓已回到8月峰值附近。在此之前,現貨市場的賣出力量仍然有限。
市場處於底部修復與頂部確認之間 底部指標已脫離極度弱勢區
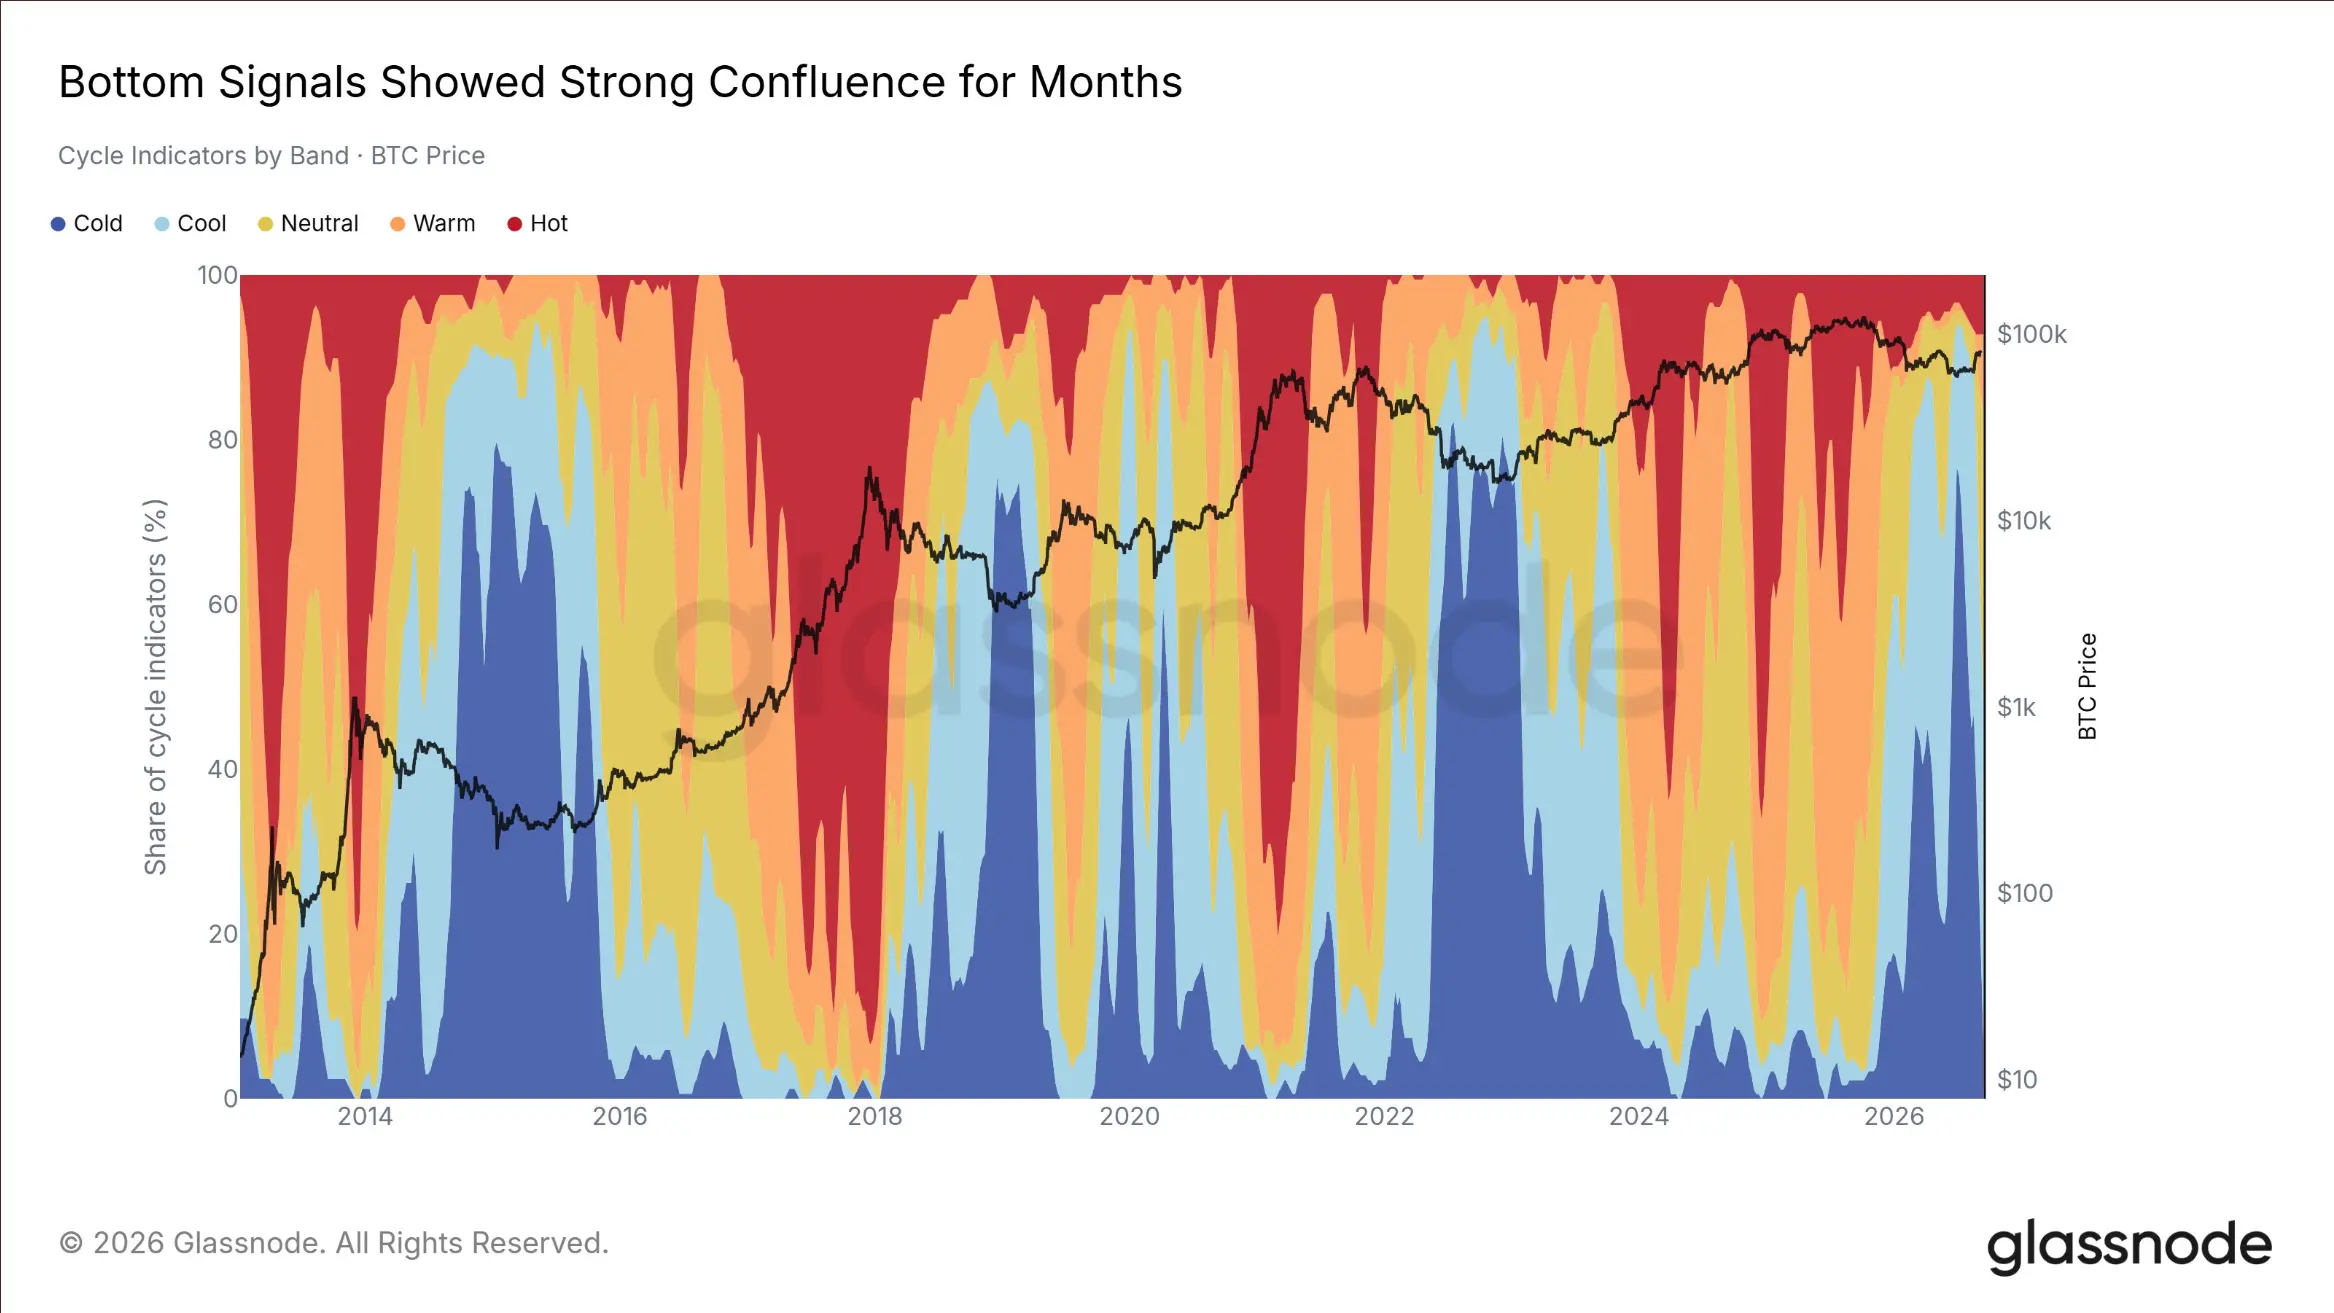
在市場羅盤指標儀表板追蹤的45個週期指標中,截至2026年6月29日當週,處於極度弱勢區的指標比例達到82%的峰值,並連續41週高於長期中位數。
這是本週期出現的最強底部信號共振。
隨著比特幣上漲和市場估值逐步修復,處於極度弱勢區的指標比例已降至2%,底部信號基本消除。
然而,市場並未走向另一個極端。目前,四分之三的指標低於各自的歷史中點,且在過去43週中,沒有任何一週有超過一半的指標突破50。
比特幣已脫離價值區間,但尚未進入明顯高估的區域。若超過一半的指標突破50,將是市場週期轉變的更明確確認信號。
山寨幣尚未出現異常輪動
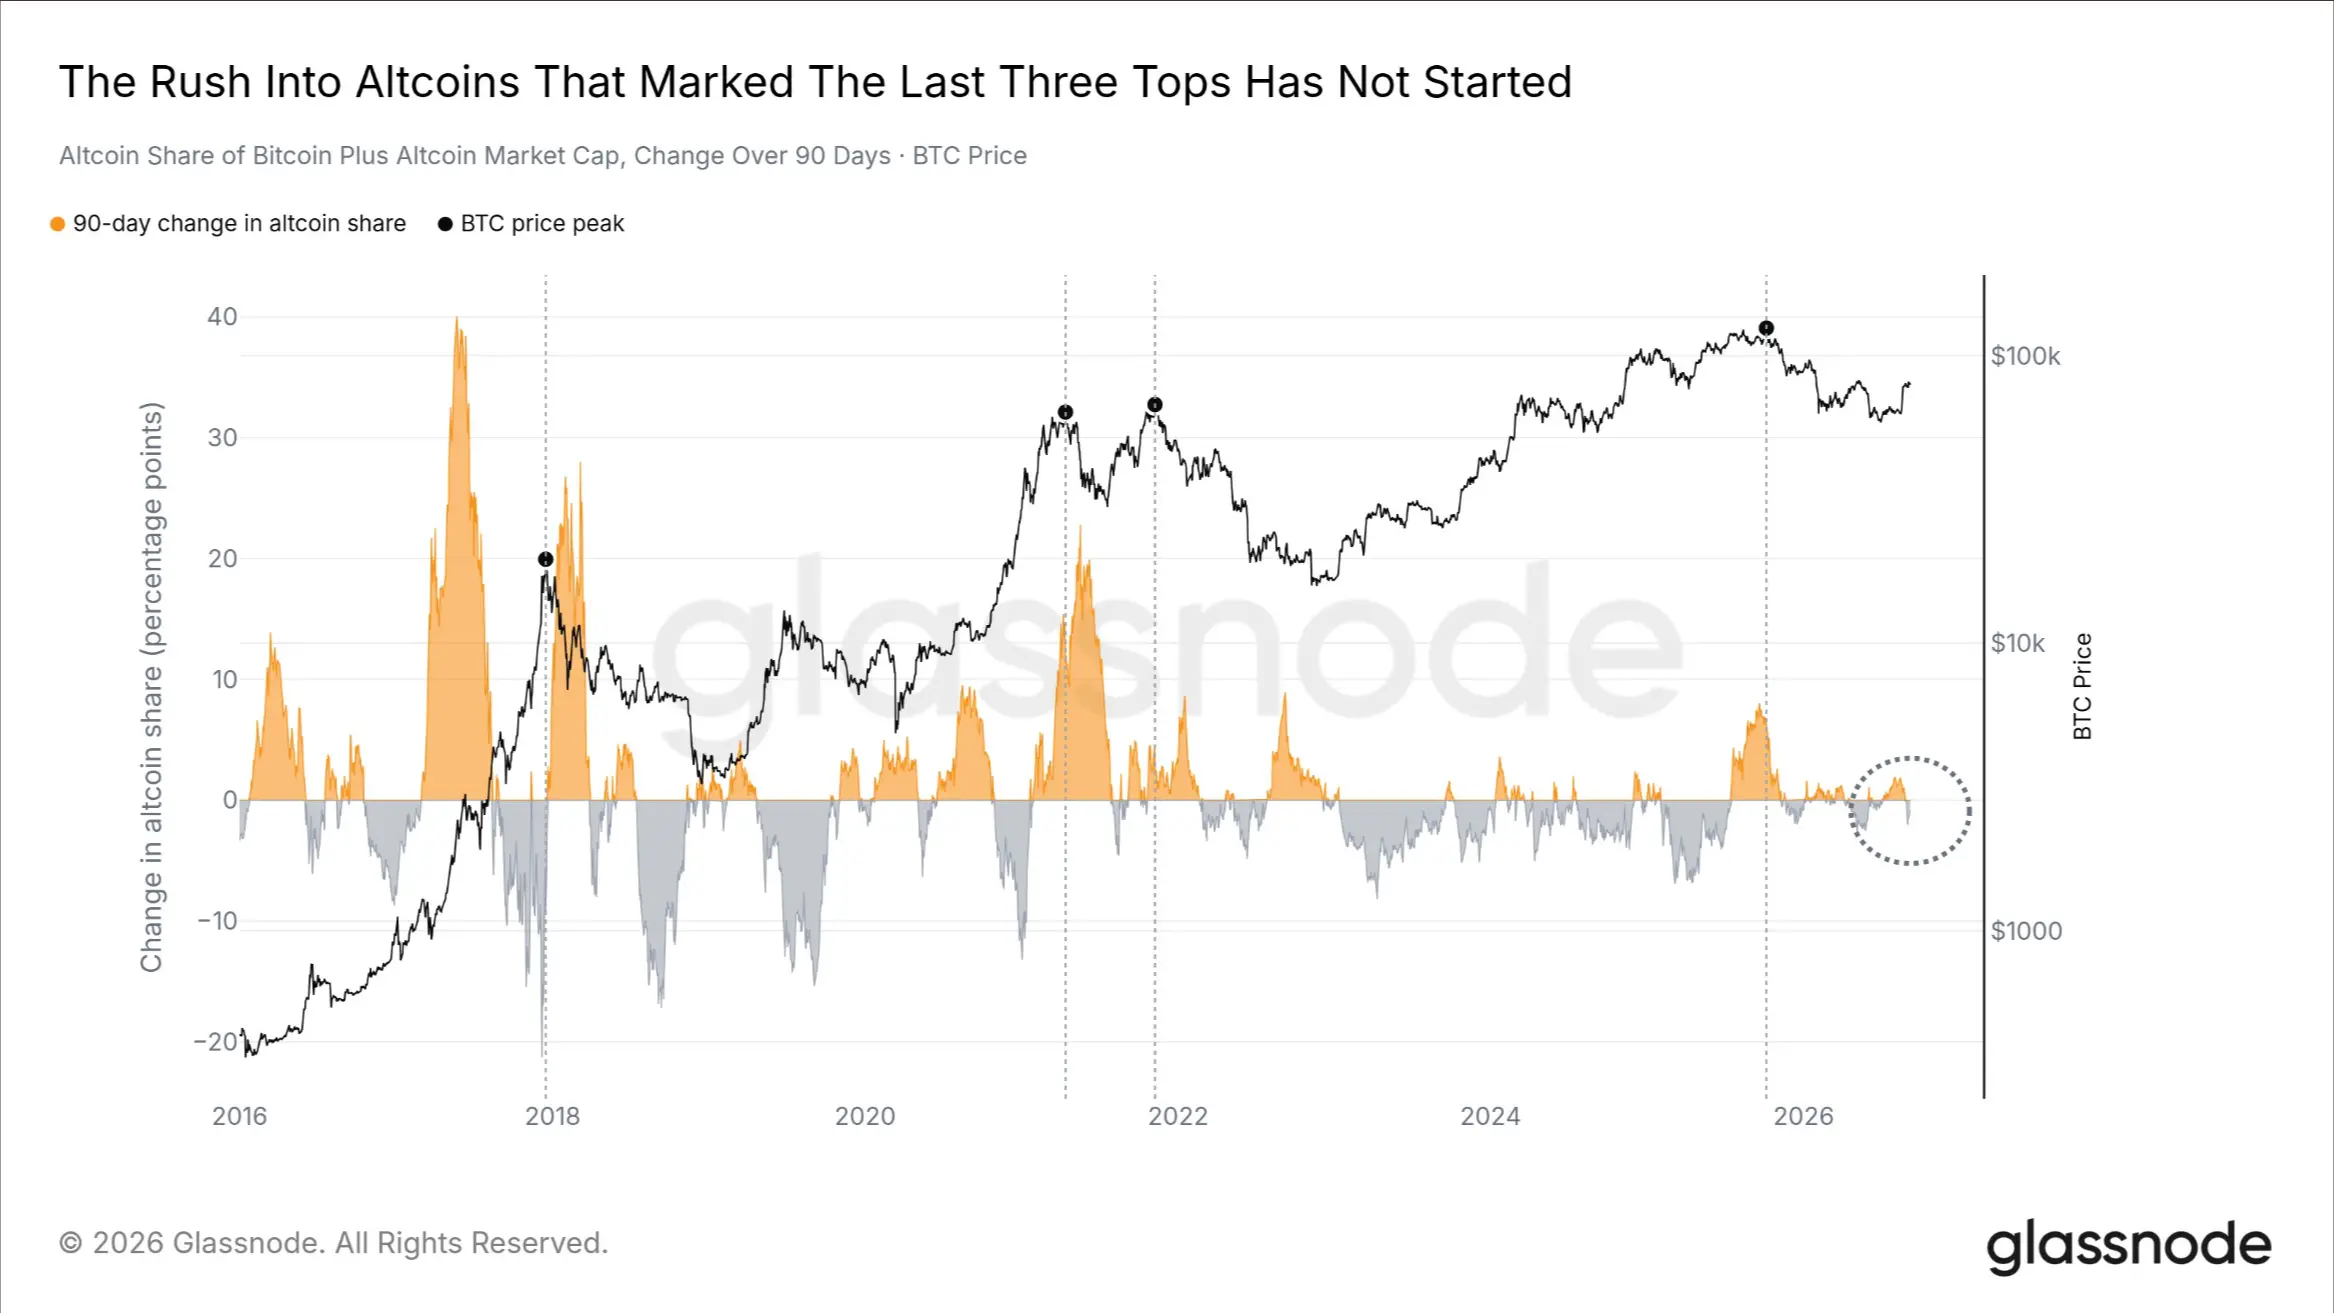
在過去一個月中,山寨幣總市值上漲了21%。然而,需要觀察的不是山寨幣是否上漲,而是其相對於整個加密市場的上漲是否足夠強勁,以及是否已開始搶佔比特幣的市場份額。
在圖表中標記的四個比特幣價格頂部中,有三個頂部出現在山寨幣在過去90天內顯著增加市場份額之後,增幅至少為2.8個百分點。2017年12月的頂部是唯一的例外。
目前,山寨幣在BTC與山寨幣總市值中的比例在過去90天內實際下降了0.9個百分點。
儘管山寨幣以美元計價有所上漲,但其表現並未超越比特幣。各類加密資產幾乎同步上漲,市值最大的幣種仍處於領先地位。
在週期頂部真正形成之前,通常會出現明顯的資金輪動:資金迅速從比特幣流向風險更高的山寨幣,山寨幣市值增長超過比特幣自身的增長速度。
此階段尚未出現。若在未來90天內,山寨幣的市場份額增加2.8個百分點或更多,同時比特幣逼近歷史高點,則將構成與以往週期頂部類似的警示。目前,這兩個條件均未滿足。
結論
比特幣正在83,000至86,000美元的阻力區下方盤整,而三個獨立指標——長期持有者成本、清算分佈及ETF損益平衡線——均指向同一阻力區間。
當前市場仍處於支撐已修復、但頂部尚未突破的震盪狀態。
與8月相比,本輪市場活動最顯著的變化是賣壓大幅減少:賣方風險比率不到8月峰值的一半,長期持有者並未大規模實現利潤,但上方的空頭清算流動性正在持續增加。
若比特幣能持續收於86,000美元上方,同時賣方風險比率維持在低點,則表明市場已吸收上方賣壓。
反之,若賣方風險比率再次突破16個基點,或價格跌破62,000至65,000美元的支撐區間,則當前判斷將失效。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。