


HIP-3:昂貴的門票,買不來的護城河
 chaincatcher
作者:Mario Chow,IOSG
十個團隊已在 Hyperliquid 上註冊了永續合約市場,總共鎖定約 4000 萬美元的 HYPE。其中一個團隊佔了 97.8% 的交易量,且單月內剛下跌了 44%。本文旨在回答其他九個團隊究竟獲得了什麼,所有數據均來自鏈上數據,而非公告。
本文所有數字直接取自 Hyperliquid 的公開 API:perpDexs、metaAndAssetCtxs、涵蓋全部 519 個已註冊資產的每日 candleSnapshot、delegatorSummary、userNonFundingLedgerUpdates,以及 clearinghouseState{dex}。「30 天」指 2026 年 8 月 15 日至 9 月 13 日的完整 UTC 日曆天,「前 30 天」指 7 月 16 日至 8 月 14 日,「7 天」指 9 月 7 日至 13 日。HYPE 以 79.73 美元計算。第 7 節的路由數據來自 Flowscan,因為 builder 代碼的交易量無法從公開 API 匯總。
摘要
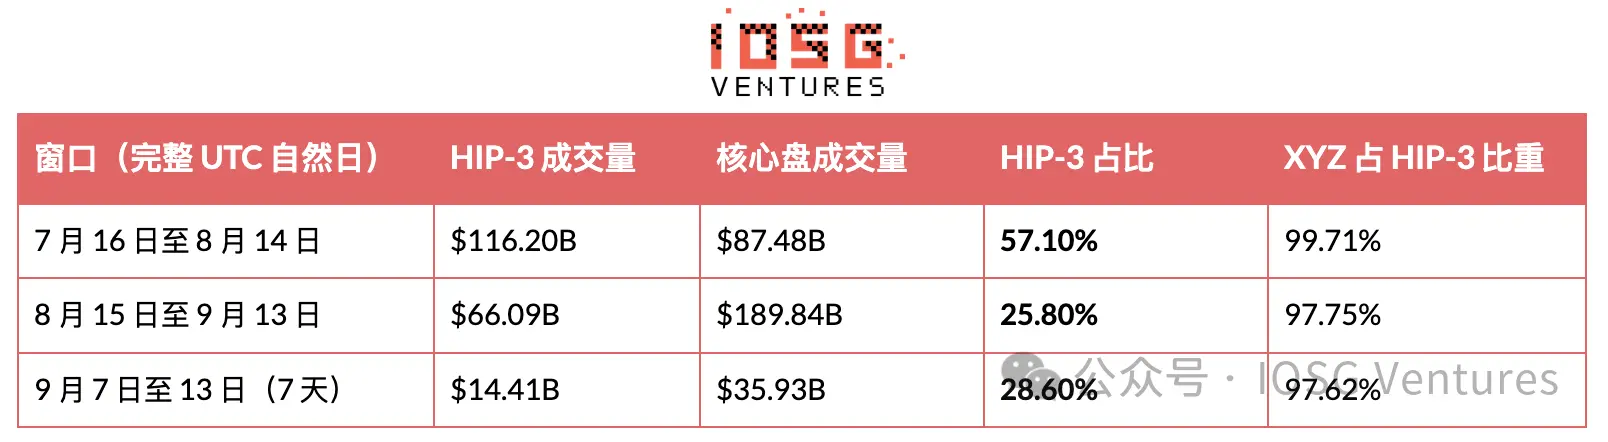
HIP-3 在 Hyperliquid 上再次成為少數。過去 30 天內,builder 部署的市場佔永續合約交易量的 25.8%,低於上月的 57.1%。此變化主要源於分母:核心交易量翻了一倍以上,而 HIP-3 本身正在下滑。
領先者正在萎縮。Trade[XYZ] 過去 30 天的交易量為 646.0 億美元,月減 44.2%,7 天平均值從 8 月初的每日 53.6 億美元峰值跌至每日 20.1 億美元。此跌幅約一半歸因於現實市場中儲存與 AI 板塊交易量的下降,另一半則源於該平台本身。自 8 月 18 日以來,它沒有任何一天跑贏核心訂單簿。
Entropy (io) 在對抗性市場中領先了整整一週,隨後又吐回。其在 Nebius 上的市佔率三週內呈現 8.7%、53.1%、20.4% 的軌跡,自身交易量也連續三週下滑。反向訊號在於持倉:未平倉量逆勢上升 37%,達到 5140 萬美元。
結算資產仍是生命線,紀錄仍為 6 比 6。所有以非 USDC 穩定幣結算的平台均已停止交易;仍活躍者全部使用 USDC。
資產上架無法維持。以目前拍賣底價計算,一個資產約為 39,900 美元,買下 Paragon 所有上線市場約需 104 萬美元,相當於 Trade[XYZ] 兩週的手續費收入。
沒有人在價格上競爭。所有股票平台均以 deployerFeeScale = 1.0 運行 Growth Mode,Trade[XYZ] 的實際費率為 0.427 bp,Entropy 為 0.400 bp。領先者以外的所有平台,無論存活與否,其部署分成終生合計僅賺得 74.7 萬美元。
I. 十位部署者現身
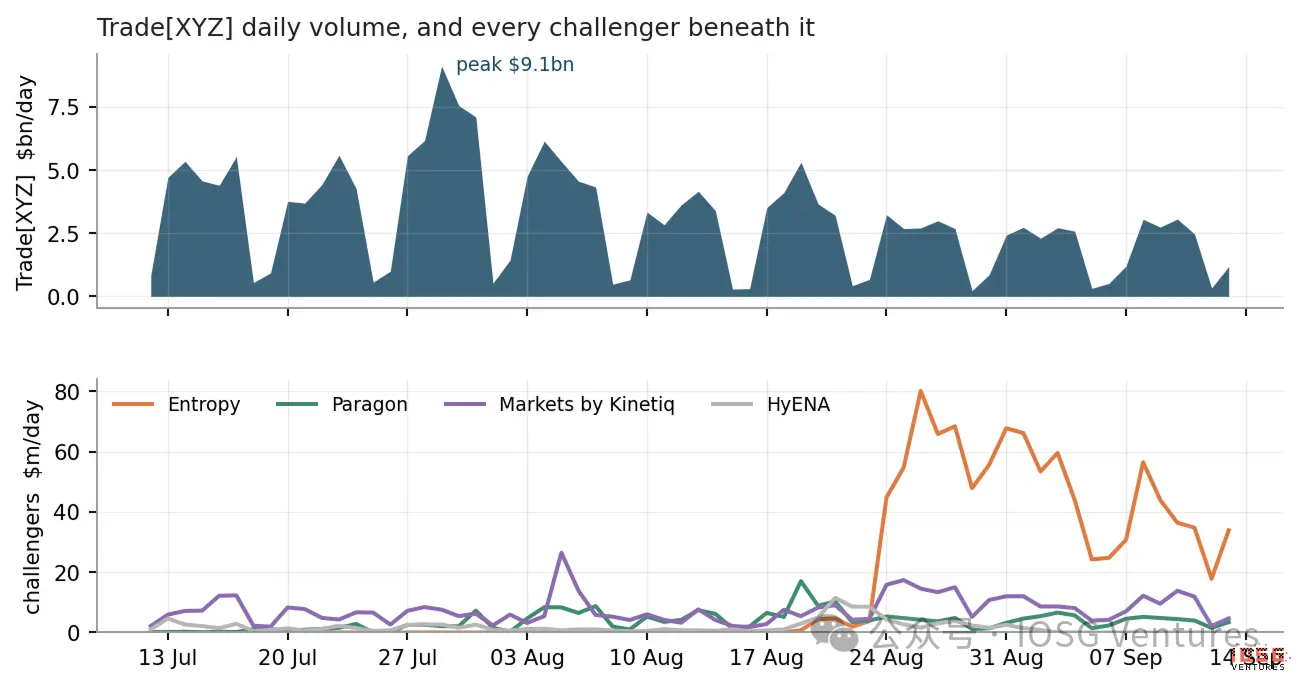
▲ Trade[XYZ] 與其下方所有挑戰者的每日交易量。兩張圖的縱軸刻度相差約 100 倍。
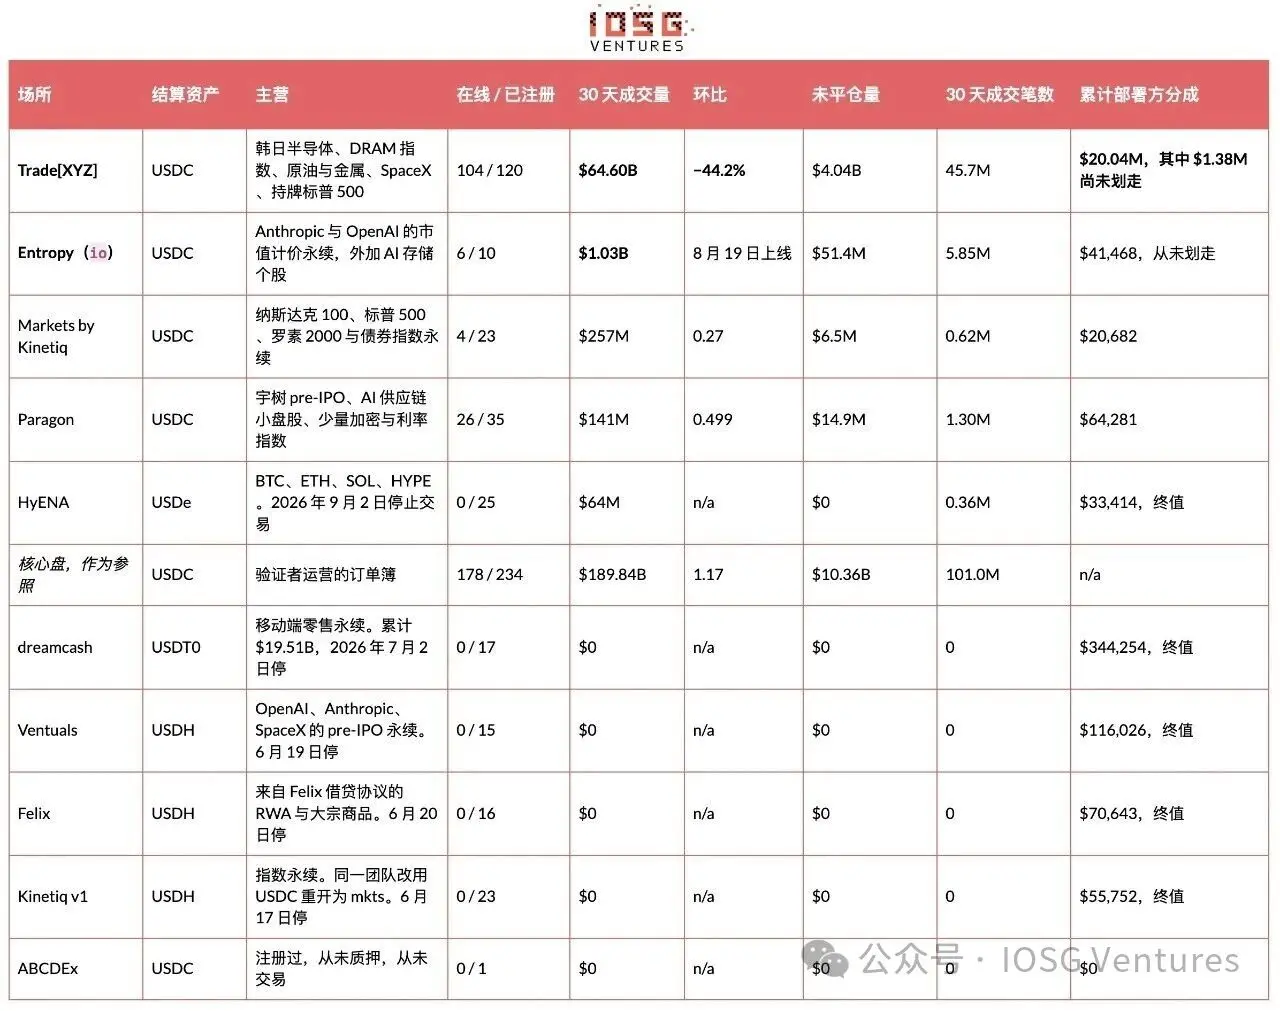 「交易筆數」為窗口內每日 K 線中 n 欄位的總和。公開 API 無法提供獨立交易者數量。
歷史上僅有十個團隊註冊了永續合約 DEX,且尚未出現第十一個。四個正在交易,五個已停止,一個從未開張。Trade[XYZ] 在過去 30 天佔 HIP-3 交易量的 97.8%,過去 7 天佔 97.6%。
挑戰者的情況可用幾句話概括。Entropy 在 26 天內創造了 10.3 億美元交易量,擁有六個上線市場,依賴自家預言機而非資產清單。它是唯一在同時報價領先者的市場中真正領先過的平台。Paragon 是唯一訂單簿像訂單簿的挑戰者,擁有 26 個上線市場,尾部分佈開放;在 Trade[XYZ] 一次性進入其五個目標的情況下,當月仍增長了 49.9%。Kinetiq 的 Markets 購買了 23 個目標,95% 的交易量集中在兩個指數永續合約。HyENA 已結束:市場已下架,未平倉量歸零,終生賺得 33,414 美元。
II. HIP-3 的市佔率及其為何容易被誤讀
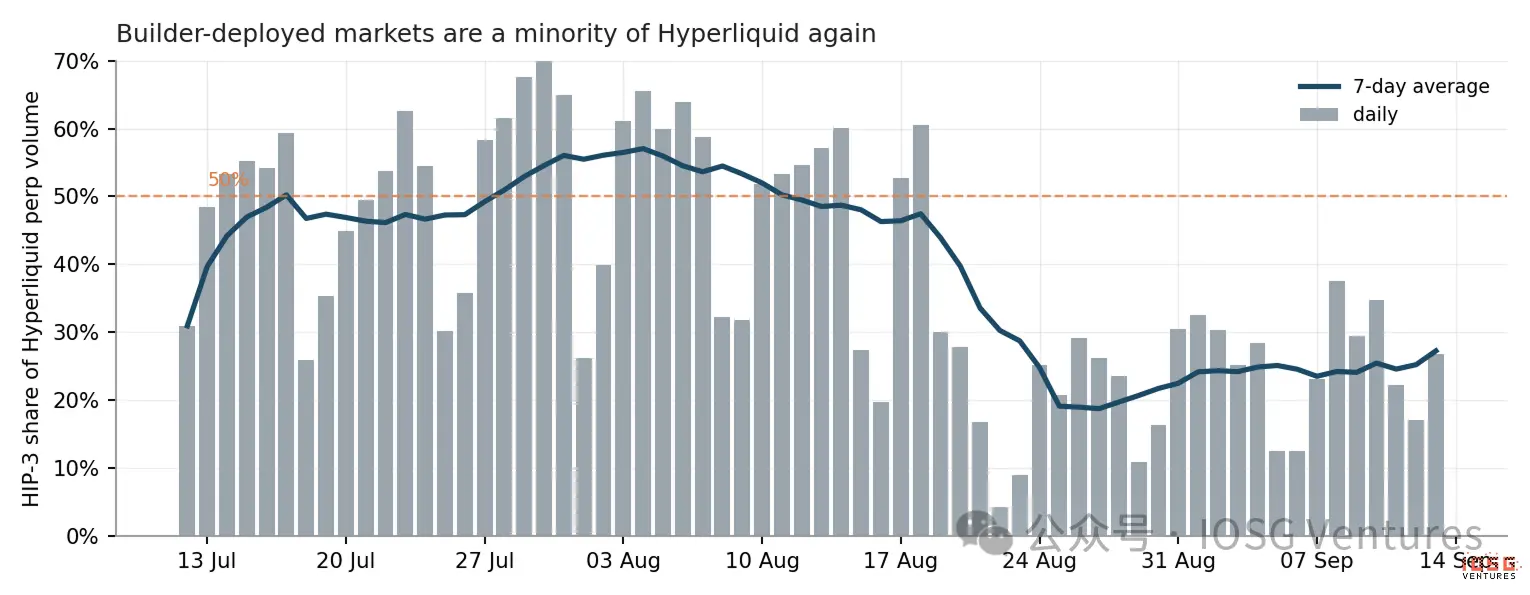
▲ HIP-3 在 Hyperliquid 永續合約交易量中的市佔率,按日計算。
7 天平均值在 7 月中旬突破 50%,8 月初接近 57% 的峰值,隨後跌破 30%,自 8 月 20 日起未再回升。8 月 18 日,單一 builder 的交易量超越了 Hyperliquid 的整個驗證者集合。此後再未達成。
此比率實際上反映的是其分母。分子是股票訂單簿,分母是加密貨幣訂單簿,波動的一側在加密貨幣端。57% 是在加密貨幣平靜期讀取的,而 26% 是在同一股票訂單簿遭遇市場行情時讀取的,期間核心永續合約交易量增長了 117%。最近七天的市佔率甚至回升至 28.6%,而 Trade[XYZ] 持續萎縮。在引用任何 HIP-3 市佔率之前,必須先釐清當時加密貨幣的狀況。真正重要的是絕對交易量,而絕對交易量正在惡化。Trade[XYZ] 過去 30 天的交易量為 646.0 億美元,較上月下降 44.2%,7 天平均值從 8 月初的每日 53.6 億美元跌至每日 20.1 億美元,其自身訂單簿回撤了 62%。最大市場 SK Hynix 跌至 85.0 億美元。市佔率下滑的兩條腿都是真實的。下一節將說明 HIP-3 這條腿大部分並非競爭問題。交易量下滑的主因是儲存板塊轉趨平靜,而非市佔率流失。將 44% 的跌幅直接解讀為「領先者正在敗退」是最簡單的解釋,但數據並不支持。驗證方法很直接:若下滑源於競爭,我們應看到目標資產本身交易如常,僅 Trade[XYZ] 捕獲的部分減少。實際發生的是目標資產本身已平靜下來。
並未出現拋售。以 8 月初交易量見頂時為基準,今日訂單簿中每個主要市場的價格都更高。
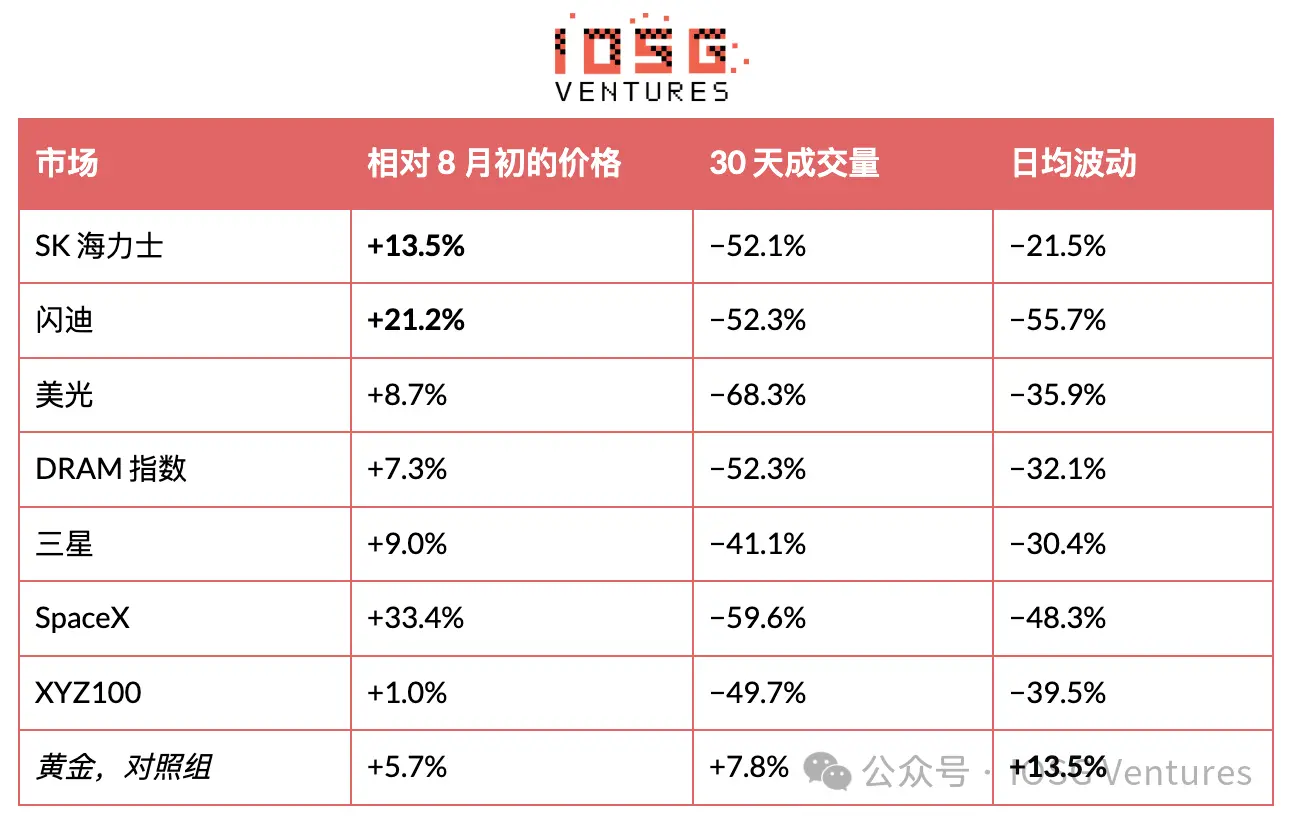
真正崩潰的是這些目標單日能波動的幅度,而平台的交易量幾乎亦步亦趨。 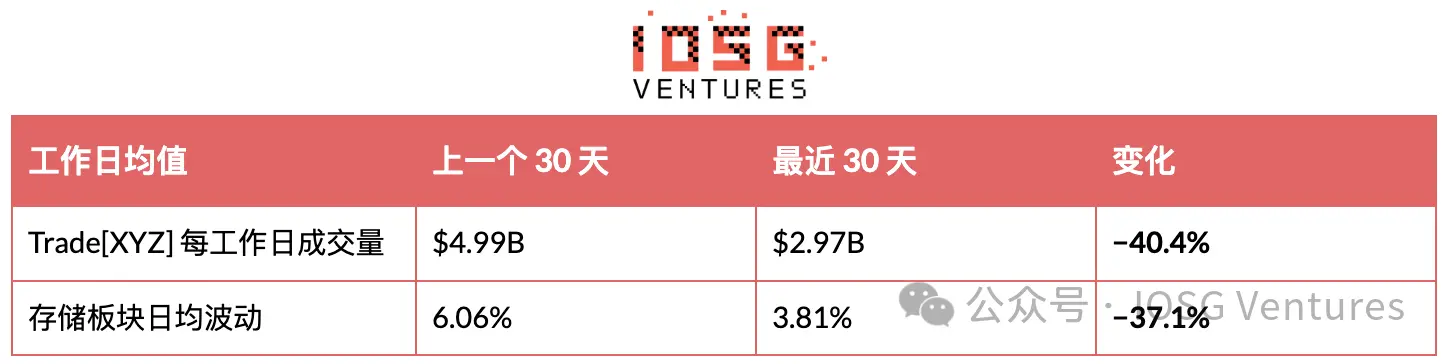
以上均基於工作日指標,因為股市週末休市,而 Trade[XYZ] 持續交易,納入週末會顯著誇大此關係。僅看工作日,儲存板塊日均波動率與平台每日交易量的相關係數為 +0.47,樣本為 45 天。黃金是天然的對照組:它是本月唯一盤中波動率上升的主要市場,其交易量也隨之上升。白銀是不符合此模式的例外。
然而,波動率只是代理變數。更直接的檢驗是比較相同九個目標的實際股票交易量,答案是:傳統市場只能解釋大約一半。
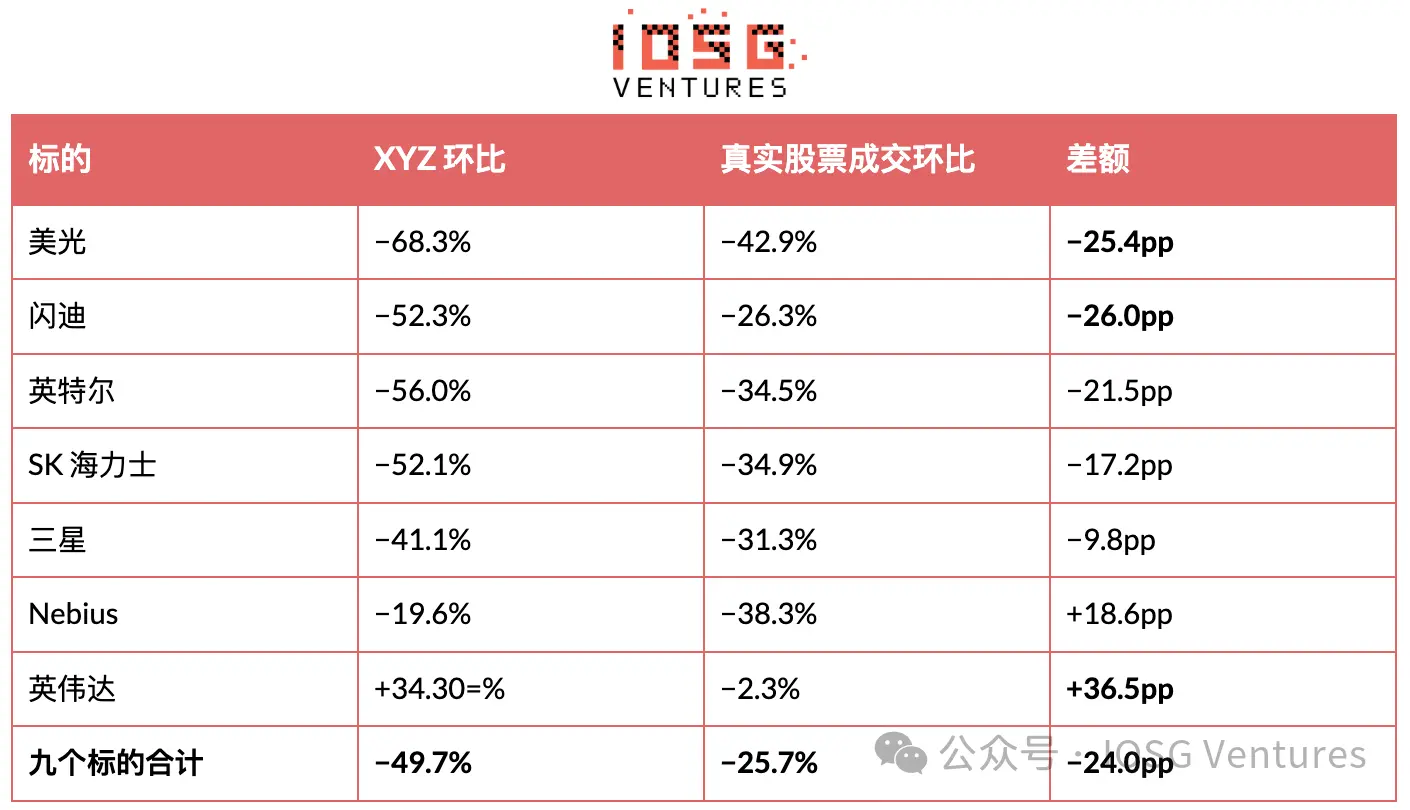
儲存與 AI 板塊的實際交易量確實崩跌了 25.7%,那一半是真實的。但 XYZ 下跌了 49.7%,幾乎是兩倍。多出的 24 個百分點並非行業所提供。
此外,最大的缺口恰恰在其核心:SanDisk −26.0 個百分點、Micron −25.4 個百分點、Intel −21.5 個百分點、SK Hynix −17.2 個百分點。它在 Nvidia(+36.5 個百分點)和 Nebius(+18.6 個百分點)上實際跑贏了現實市場,但這兩個訂單簿規模相當小。
競爭也無法解釋此缺口。Entropy 在 SanDisk 上 30 天的總交易量為 5.23 億美元,而 XYZ 自身的 SanDisk 訂單簿下跌了 61.4 億美元,挑戰者僅能捕獲其中約 8%。
其餘部分類似資金輪動。同期,Hyperliquid 上的核心永續合約交易量增長了 117%,而 HIP-3 下滑,兩側總交易量仍增長了 26%。資金並未離開 Hyperliquid;只是從股票訂單簿輪動回加密貨幣訂單簿。
規模錨點。在同一 30 天內,這九個目標在各自交易所合計成交 20,047 億美元,而 XYZ 在其上成交 235 億美元,佔 1.2%。XYZ 全部 104 個市場的 646.0 億美元總量,僅相當於這九檔股票實際交易量的 3.2%。滲透率最高的是 SK Hynix 的 9.1%,最低的是 Broadcom 的 0.1%,這條曲線本身說明了這門生意的本質:加密貨幣原生交易者無法觸及的資產滲透率高,而廣泛可及的美國大型股滲透率低。
因此,此下滑由兩個因素共同造成:約一半是板塊的 beta,另一半是其自身。第 6 節的計算僅考慮實際交易量,無論交易量來自何處,因此手續費收入不受影響。然而,必須將這兩半分開看待:板塊的那一半會回來,而平台自身的那一半未必。
III. 重新洗牌與唯一的預測變數
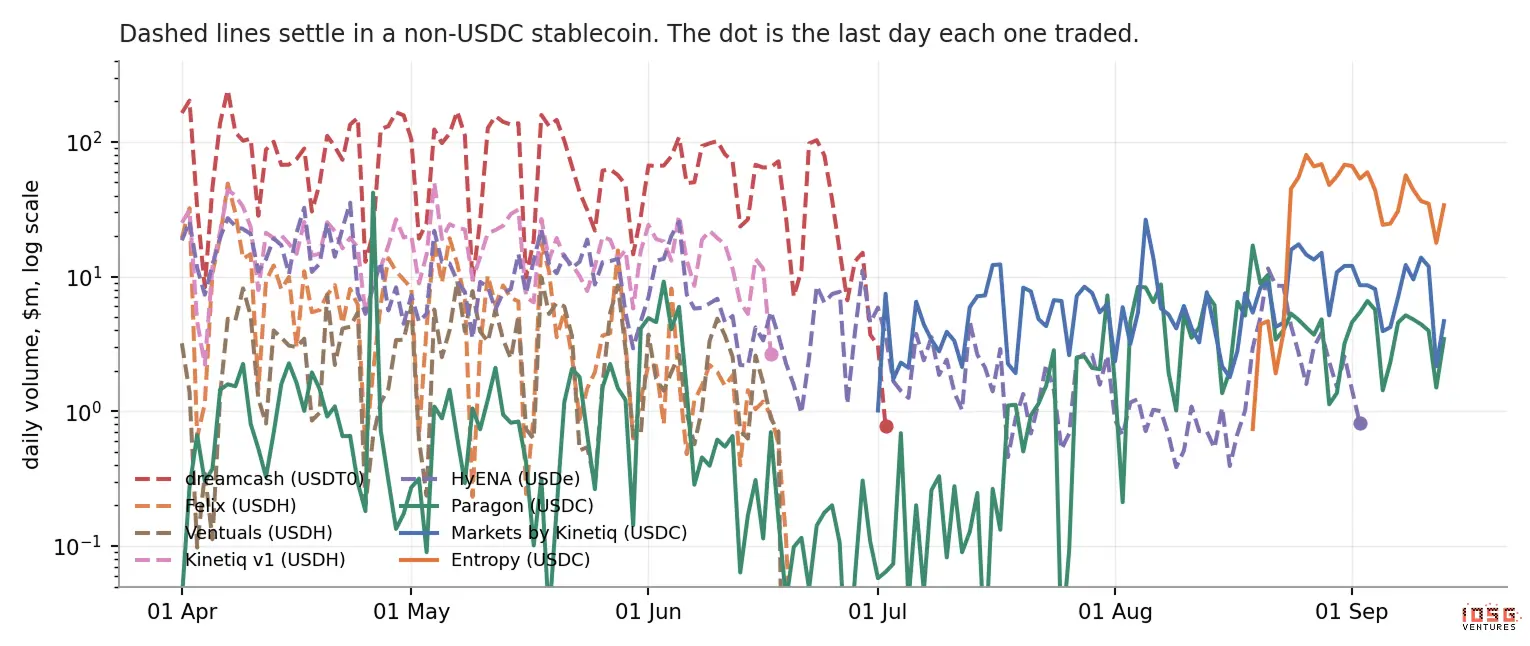 ▲ 各 HIP-3 平台的每日交易量,對數刻度。虛線代表使用非 USDC 穩定幣結算的平台,圓點表示其最後有交易的日子。 截至今日,已有六個平台停止交易,區分它們的變數不是資產選擇、團隊水準或歷史交易量,而是結算所用的穩定幣。
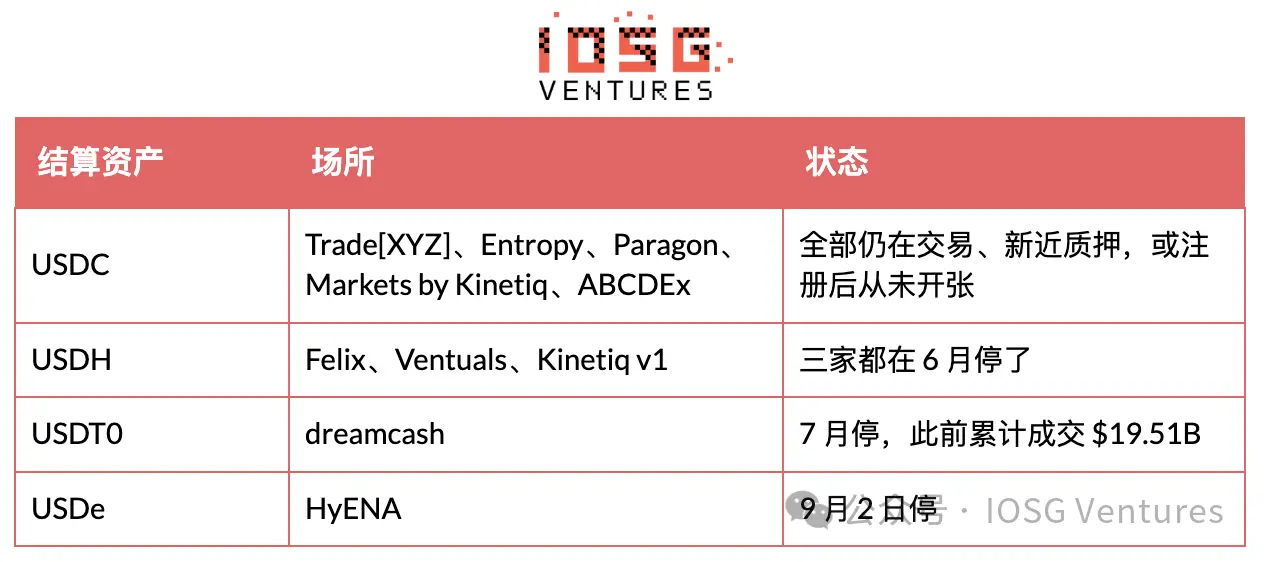 機制本身相當簡單:交易者必須先兌換特定穩定幣才能下第一筆訂單,而他們不願這麼做。Felix 是最清晰的例子。支撐 USDH 的小幅手續費折扣在 Growth Mode 一推出即被抹去,使此結算資產只剩下摩擦。
Kinetiq 可作為對照實驗。唯一在關閉後仍存活的營運者,是透過淘汰 USDH 平台,並在 USDC 上重新開設相同指數產品而做到的。歷史交易量無法預測任何事:dreamcash 有 195.1 億美元,超過 6 月整批的總和,卻仍停止運作。Entropy 於 8 月進場,資金比以往任何進場者都多,選擇 USDC 時毫不猶豫。真正決定結算資產的,並非其本身為何 將 USDC 的橫掃解讀為協議的安排相當自然,但 Hyperliquid 自身的文件說法相反。在 Aligned Quote Assets v2(8 月底於 USDC 上啟動,Coinbase 為儲備部署者,Circle 為技術部署者)下,Hyperliquid 上 USDC 的調整後儲備收益約 90% 分配給協議,進入 Assistance Fund。利息以 30 天為期計算,每期結束後第 8 天支付,因此首筆付款要到 10 月初才會到來,目前尚未收到一分錢。
AQAv2 明確不偏袒 HIP-3。文件清楚載明:交易手續費或交易量方面沒有優惠待遇,其他有價資產在 HIP-3 永續合約上持續獲得支持。手續費方面的優惠屬於 AQAv1,它為平台上的抵押資產提供較低的 taker 費率、較高的 maker 回扣,以及較高的交易量計數,而 USDC 不包含在 AQAv1 中,且在結構上無法進入,因為該層級要求穩定幣為 Hyperliquid 獨家。AQAv2 提供的真正特權指向事件合約和驗證者營運的永續合約,且必須等待後續升級,本文不予衡量。
因此,結算資產一事由流動性和一次性的公司層級行動決定,而非手續費設計。USDH 於 2026 年 7 月 17 日停止營運,持有人以 1:1 比例兌換為 USDC,Coinbase 收購其品牌資產,同時成為 USDC 的儲備部署者。今日,在 Hyperliquid 上的穩定幣供應中,USDC 佔 98.3%,USDT 佔 1.2%,feUSD、USDe 和 USDH 的殘餘各約千分之一。以其他資產結算的平台並未在手續費上受損。它是在要求其交易者離開唯一有深度的池子。
估算 AQAv2 的規模,前提是官方從未揭露任何數字。Hyperliquid 上的 USDC 為 67.7 億美元,SOFR 約 3.6%,以 90% 的收益分成計算,此項目粗略指向每年約 2 億美元。第三方基於 50 億美元基數的估算落在 1.35 億至 1.6 億美元之間。外部無法確定的是 AQA 費率中的成本調整,該調整由驗證者預言機報告,其水準不公開,因此此處每個數字都是估算而非實測。
HyENA 填補了第二個機制。因其上架了加密資產,被排除在 Growth Mode 之外,因此在相同標的上報價約 5 個基點,而其核心市場報價約 3 個基點,導致交易品質較差。它在資產倉位上花費約 88 萬美元,終生總共賺得 33,414 美元。
停止營運不等於退出。HyENA 已下架全部 25 個市場,未平倉部位降至零,但其質押仍為 508,915 HYPE,約 4060 萬美元,且已過十二天未發起任何提款。Felix 和 dreamcash 已全數取回質押,現讀數為零,而 Ventuals 僅剩 7,967。一個已下架所有市場卻在鏈上保留 4000 萬美元質押的平台,要麼清算緩慢,要麼是為了其他目的佔據此部署位置。
Ventuals 的死因值得單獨討論,因為下一代產品正是圍繞此問題設計。流動性不足只是症狀;機制在於資金費率:IPO 前永續合約未收斂至錨定價格,資金費率一度飆升至年化約 8,700%。無論標記價格是否正確,多頭都將被清算。Entropy 將年化資金費率上限設在約 10%,並以其標記價格的 TWAP 結算,而非追逐外部價格。其合約設計可視為針對 Ventuals 死因的具體成因所開出的清單。在檢視任何 IPO 前市場時,先檢查資金費率和結算設計,再看資產清單。
IV. Trade[XYZ] 的市場構成及其為何不上架 OpenAI
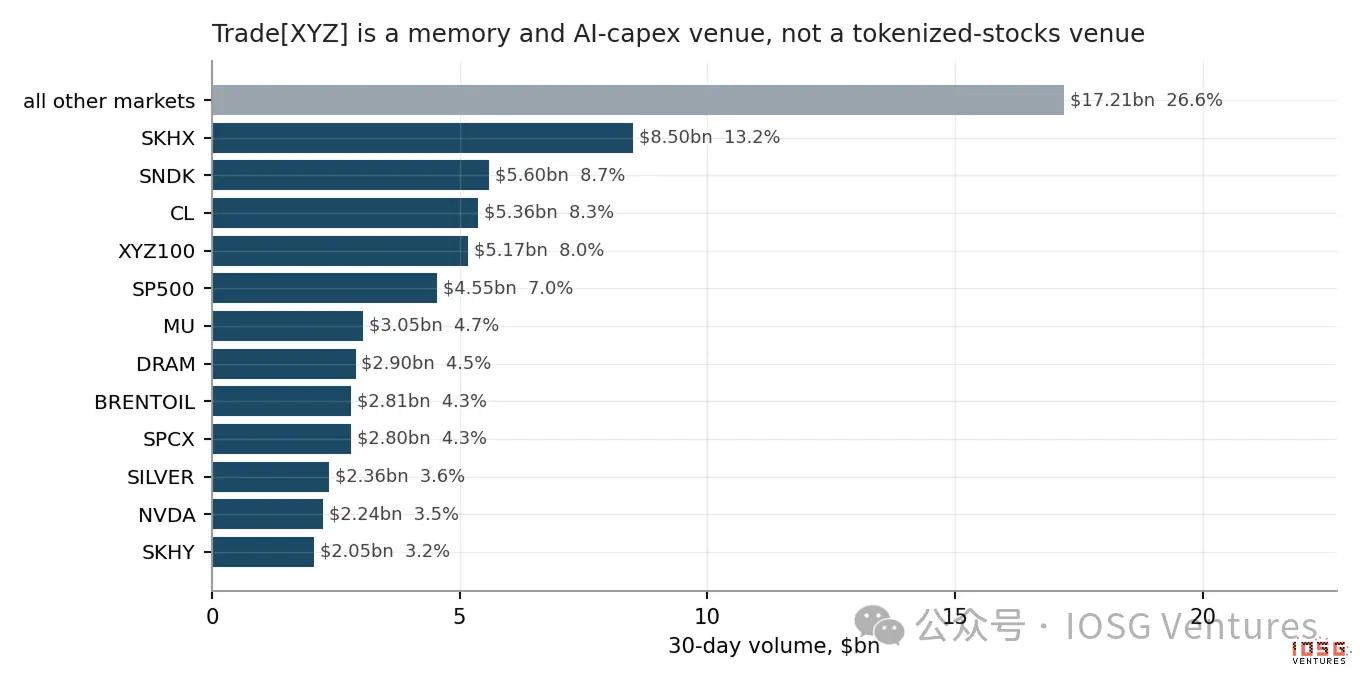 ▲ Trade[XYZ] 過去 30 天交易量最大的市場。
前十大市場佔 66.7% 的市佔率,前六名以外的尾部單獨就有 324 億美元。NVIDIA 佔 3.5%。Apple、Tesla、Alphabet 和 Microsoft 合計佔 3.3%,僅為 SK Hynix 的四分之一。代幣化美股的主流敘事總愛談論這些美國巨頭,但它們並非此處的生意。Trade[XYZ] 實際上經營的是一個 24/7 全天候平台,專注於儲存與 AI 資本支出交易,加上原油、金屬和指數產品:韓國與日本半導體、合成 DRAM 指數、SpaceX、自家的 XYZ100 籃子,以及經授權的 S&P 500。其領地是加密貨幣原生交易者在凌晨三點無法在其他地方找到的資產。而這正是 Entropy 選擇攻擊的領地,切入點是 SanDisk 和 Nebius,而非 Apple。為何不上架 OpenAI 最直觀的答案——它避開未上市公司——是錯誤的。IPO 前市場實際上是其表現較佳的業務之一。光是 SpaceX 在 30 天內就有 28.0 億美元的交易量,佔市場的 4.3%,排名第九。其後是宇樹的 5.11 億美元、長鑫存儲的 3.17 億美元、智譜的 1.56 億美元、MiniMax 的 9200 萬美元,以及 SHEIN 的 2700 萬美元,長江存儲已註冊待上線。
這些名字有一個共同點:它們都有可觀察的二級市場交易價格和已知的股權數量。SpaceX 定期進行要約收購,提供明確的每股價格;這些中國公司在中國大陸有活躍的 IPO 前灰色市場,股權數量可從工商登記和融資輪次中取得。因此,此平台可以像對其他資產一樣按每股報價。
OpenAI 和 Anthropic 兩者皆無。它們的二級市場交易包裹在 SPV 中,交易的是對基金份額的請求權,討論的是整體協商估值,而非具體的每股價格。強行按每股報價等同憑空創造一個分母。瓶頸在此;這是報價慣例的問題,而非意願。Entropy 的解決方案是不按每股報價,而是直接報告公司本身,1 份合約 = 10 億美元市值,以目前中間價計算,Anthropic 約為 2.17 兆美元,OpenAI 約為 1.53 兆美元。
但這並不構成護城河。領先者隨時可以花約 39,900 美元增加一個以市值定價的資產。此外,其自身的路線圖指向別處:它有 16 個已註冊但未使用的資產,包括鈾、鋁、美元指數、VIX、玉米、小麥、TTF、韓元、印度 Nifty、巴西 Ibovespa、Ibiden 和 KSTR,加上長江存儲和 H100。這是宏觀與大宗商品,而非尖端 AI 實驗室。
有一個結構性細節值得注意。Trade[XYZ] 未設置 oracleUpdater,意即它不使用其部署金鑰推送標記價格;相反,Entropy 和 Felix 都指向同一個第三方更新者 0x94757f8d…。Entropy 已公開表示 RedStone 是其 Anthropic 市場的價格數據來源,這解釋了為何這兩個不相干的平台共享一個更新地址,儘管鏈上此地址沒有標籤。自建預言機對有參考價格的資產沒問題,但當標記價格必須被「建構」時,性質就變了,而建構標記價格正是 Entropy 選擇的業務。
V. 直接對抗與 Entropy 領先的那一週
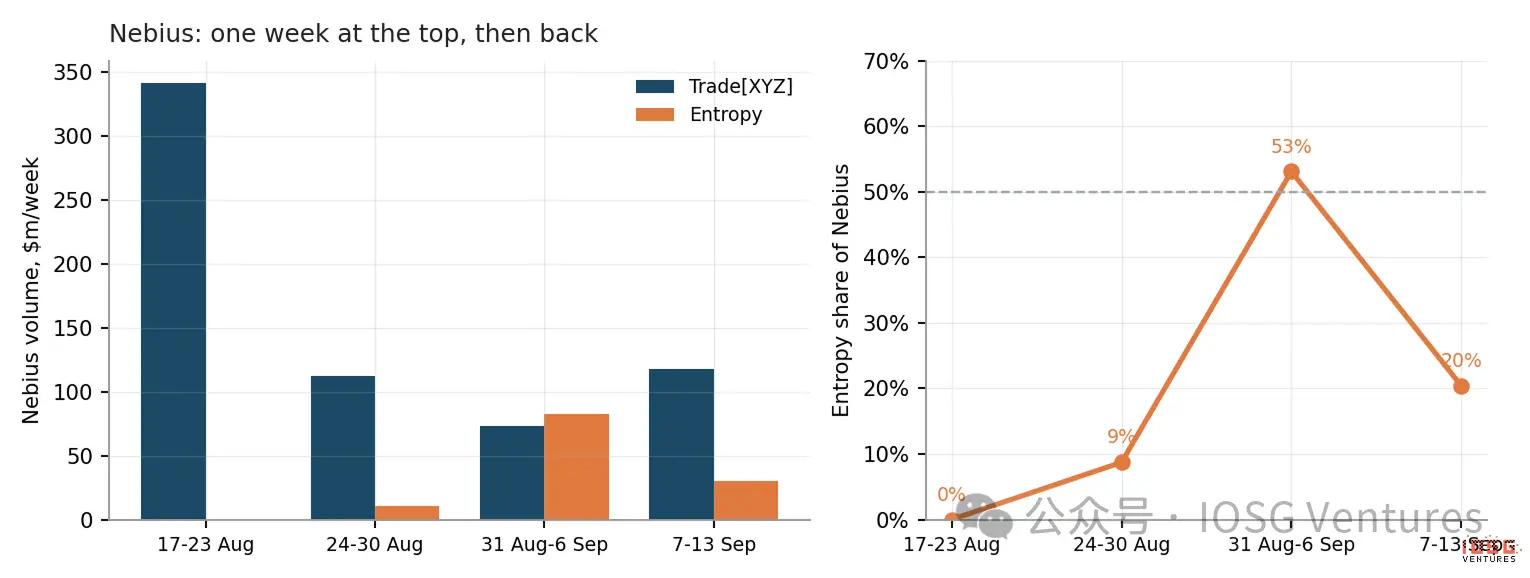 ▲ Nebius 的每週交易量及 Entropy 在其中所佔的份額。 目前有九個資產同時在兩個 HIP-3 平台上活躍。各平台不再佔據互不重疊的獨立市場;任何值得上架兩次的名字已成為常態。
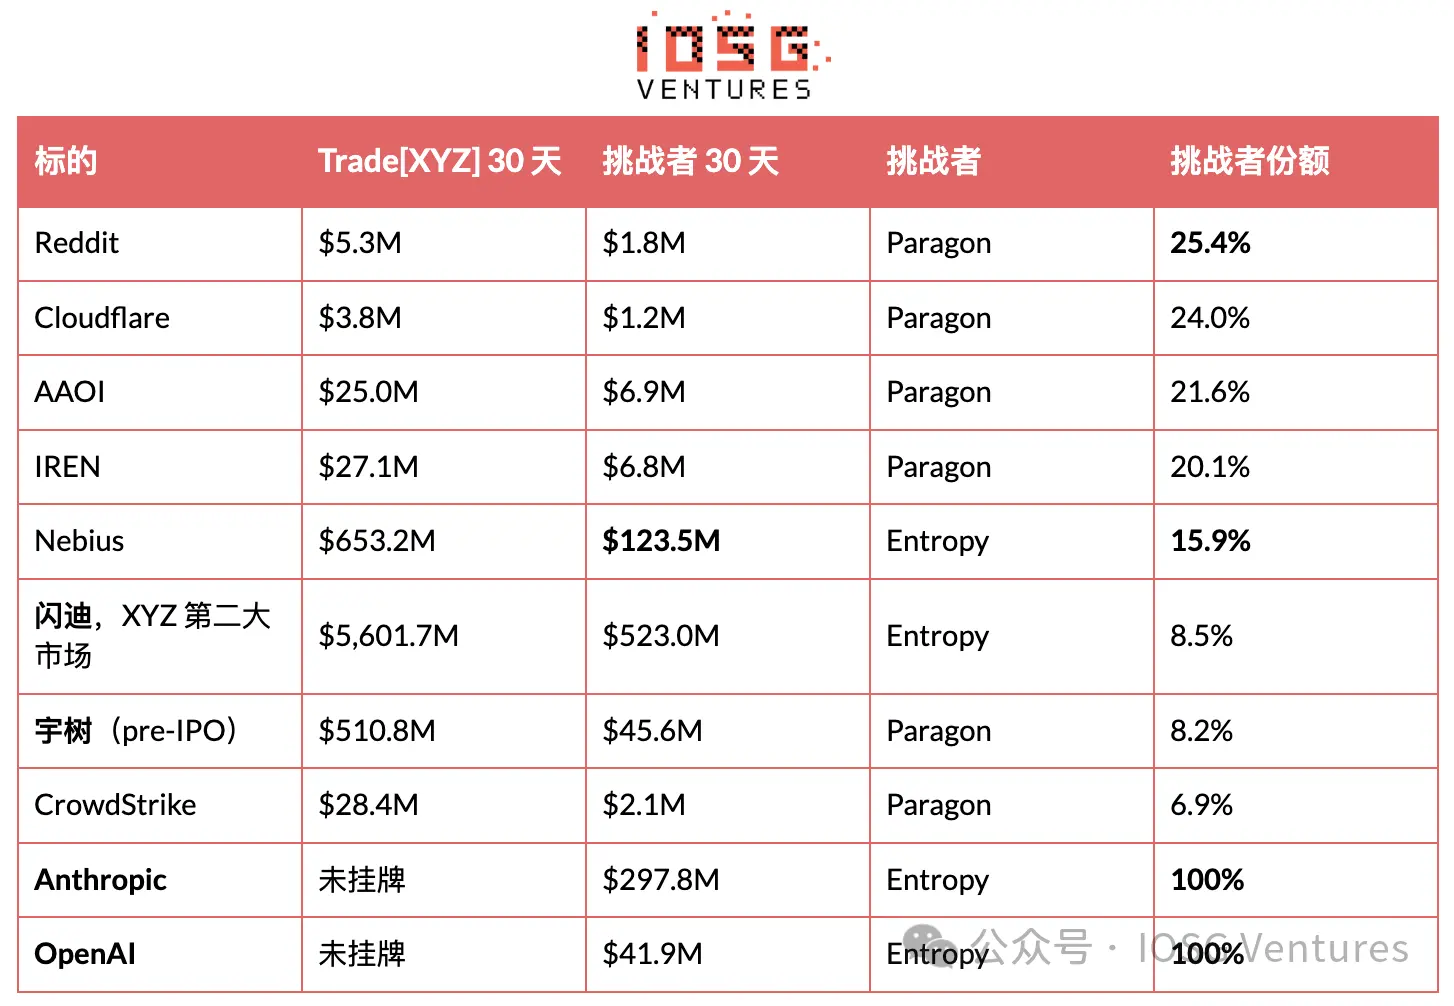
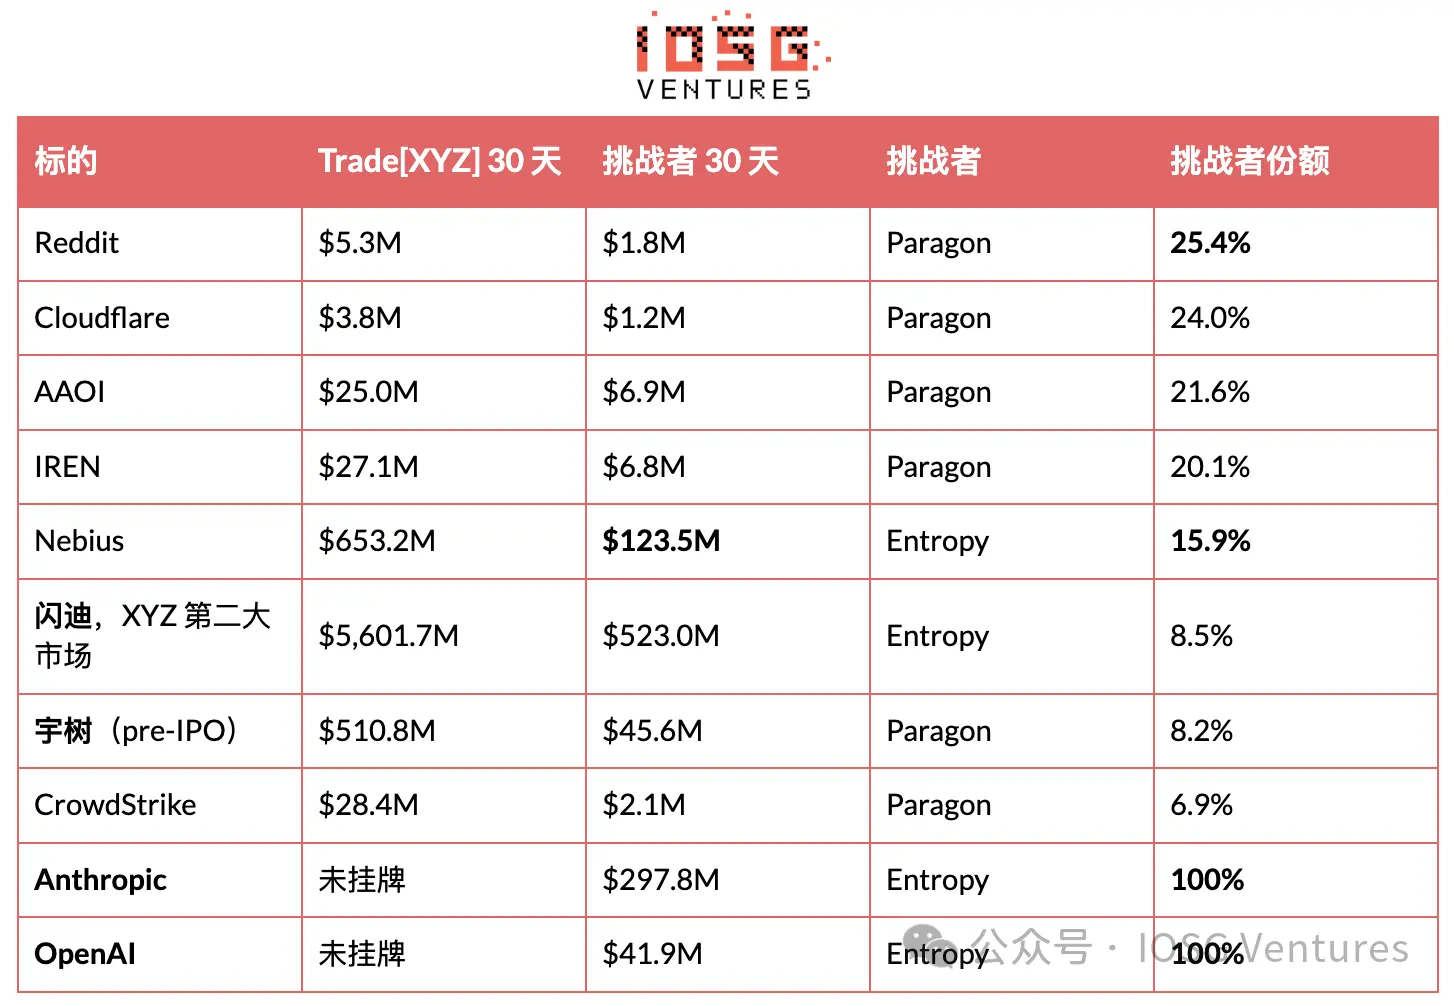 被奪走的是持倉,而非市場深度 Trade[XYZ] 曾註冊 Paragon 全部五個核心目標,但未啟動。8 月 18 日,所有目標在一天內全部開通,今日它在五個目標上全部領先。填補此缺口花費約三天的手續費收入,在一個下午內完成。該批目標究竟是威懾還是原本就排定上線,無法從鏈上數據判定。
能判定的是結果。四週後,Paragon 在五個中的四個仍保有 20% 至 25% 的份額,當月整體交易量增長了 49.9%。機制以宇樹為最佳例證:Trade[XYZ] 的宇樹市場深度約為 Paragon 的 11 倍,後者僅佔此交易對的 8.2%,但 Paragon 自身的宇樹交易量同期幾乎翻倍。領先者並未從挑戰者手中奪走交易量;它在挑戰者周圍擴大了市場。進入一個市場和擁有一個市場是兩回事。Entropy 在 Nebius 上領先了一週,然後交還
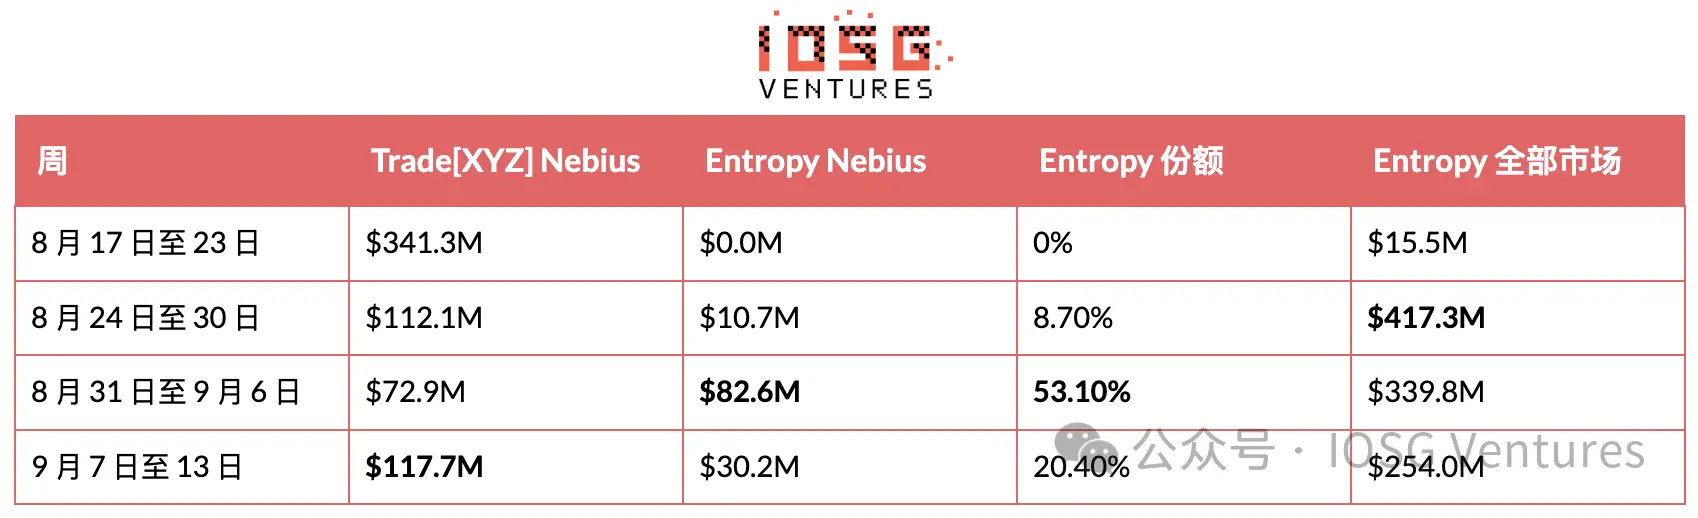
有一週時間,Entropy 的 Nebius 交易量確實超越了 Trade[XYZ],這是 HIP-3 挑戰者從未達成的。接下來的一週,領先者的 Nebius 市場深度增加了 61%,而 Entropy 下降了 63%,挑戰者回到此交易對的五分之一。SanDisk 講述了同樣的故事,只是更安靜:Entropy 的市佔率近幾週大致徘徊在 13% 左右,整個 30 天平均為 8.5%。
因此,這次領先是真實的,但只持續了一週。誠實的解讀是:Entropy 證明了它能滲透一個領先者積極報價的市場,但尚未證明它能守住陣地。其總交易量已連續三週下滑,從 4.17 億美元降至 2.54 億美元。
反向訊號來自庫存。在每週交易量自峰值下跌 39% 的同時,Entropy 的未平倉量實際增加了 37%,達到 5140 萬美元,其中 Anthropic 一個目標就佔了 2990 萬美元。洗盤交易產生的交易量會相互抵消,不留庫存,因此在交易份額下滑的同時,未平倉量持續累積,表明這是真實持倉而非刷量。這兩個事實指向相反方向;真正的重點應放在此張力本身,而非任何單一數字。
此處的交易量需要打折。Entropy 沒有代幣,也未確認任何空投,但已可在後端看到 pointsMultiplier 參數,其排行榜頁面顯示「即將推出」,因此部分流量由預期驅動,而非產品使用,兩者無法從外部區分。規模也需要強調:Entropy 一個月的交易量約為 10 億美元,而 Trade[XYZ] 為 646 億美元,僅為領先者的 1.6%。它贏得特定戰役,而非此品類。
它已註冊待上線的目標揭示了下一步。Entropy 持有 EWY、SBE、TCNT 和一個 DRAM 指數。DRAM 指數是 Trade[XYZ] 的第四大產品,而 EWY 來自韓國。下一場對抗似乎直指領先者的核心領地,而非尋找另一個無競爭的 IPO 前名字。
兩條計數規則
只計算上線市場的深度。HIP-3 部署者常在啟動前很久就註冊目標;這些目標會回傳預言機 markPx,但 midPx 為 null,isDelisted 為 true,未平倉量為零,且無 K 線歷史。Trade[XYZ] 有 16 個,mkts 有 19 個,Paragon 有 9 個,Entropy 有 4 個。HyENA 的 25 個是另一回事,因為它們已啟動後又關閉。
代碼字串不等於目標。para:STX 是 Seagate,中間價為 799;核心市場的 STX 是 Stacks,中間價為 0.27。僅依賴代碼會憑空造出第十個不存在的對抗市場。配對前先驗證中間價。
VI. 經濟帳:一個平台的成本對比整個層級的收入
沒有人在價格上競爭,因為費率已觸底 一切取決於每個資產的兩個參數,兩者均公開於 metaAndAssetCtxs:growthMode 和 deployerFeeScale。全包費率為 base × (1 + s),其中 base 是標準永續合約費率表,s 是部署者係數,可設為 0 至 3.00,在 Growth Mode 中上限為 1.00。部署者取得 s / (1 + s),因此當 s = 1.00 時,雙方對半分。Growth Mode 再將全包數字至少削減 90%,前提是市場不與驗證者的永續合約營運重疊,這排除了加密資產和加密指數。
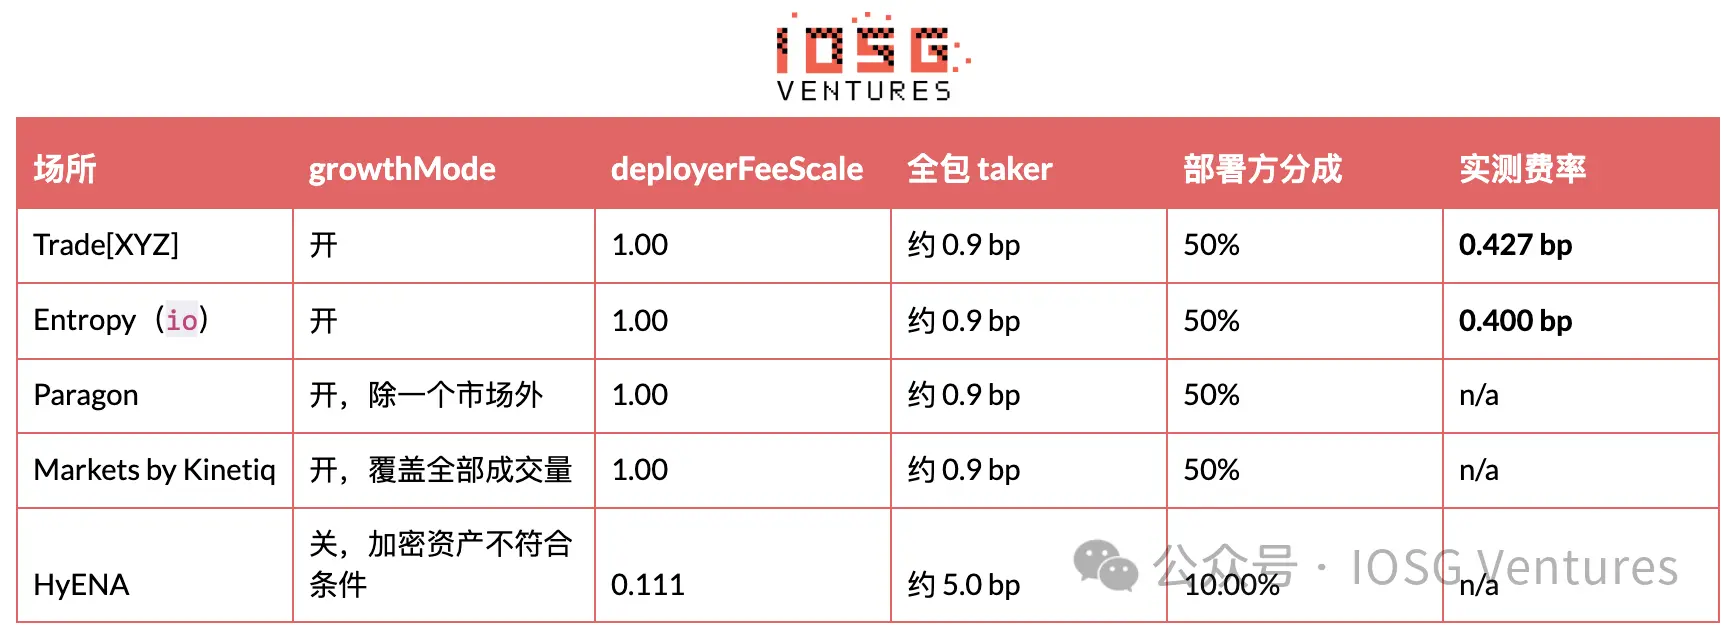
所有股票平台已獨立收斂至相同配置:部署者收益最大化,Growth Mode 啟動。Entropy 帶著差異化產品和創投資金進場,並未壓低價格。唯一不在此配置中的平台,正是剛剛停止交易的那個。
不依賴任何聚合器,部署者收益仍可精確計算。手續費收入累積在收費地址的子帳戶中:clearinghouseState 的 dex 欄位可讀取未分配餘額,而轉帳出現在 userNonFundingLedgerUpdates 中,形式為 sourceDex 等於平台名稱的 send。轉帳非常不規律,因此必須在兩次轉帳之間進行測量。自 8 月 27 日的轉帳以來,Trade[XYZ] 已累積 1,380,592 美元,對應 323.0 億美元的交易量,即 0.427 bp,約每日 79,000 美元。Entropy 從未進行轉帳,因此其累積手續費可直接讀取:10.36 億美元的交易對應 41,468 美元,即 0.400 bp。
兩筆支出,性質截然不同
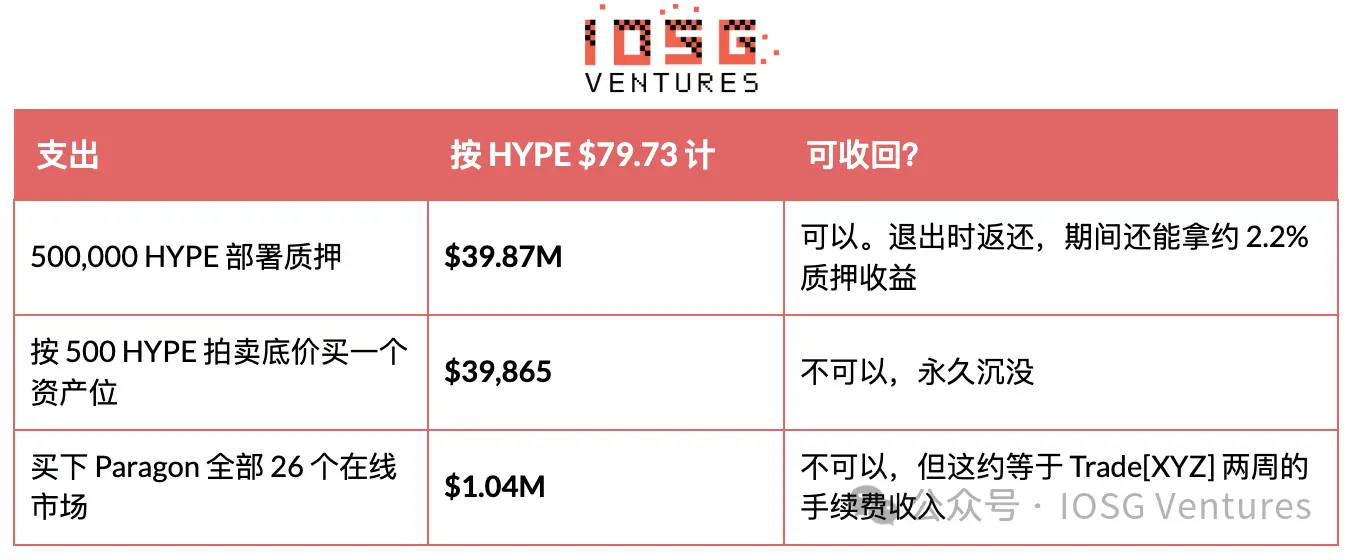
質押是最嚇人的數字,但它會回來。沒有人拿走這筆錢。它被委託給驗證者,持續產生質押獎勵,退出時以相同形式返還。自部署起至少鎖定 183 天,且可因惡意市場操作(如推送不良預言機價格)被加權驗證者罰沒,在 7 天的解除質押隊列中仍可被罰沒,因此乾淨退出至少需約 190 天。Felix 和 dreamcash 均已全數提款,目前讀數為零。
目前質押金額:Entropy 500,973,Paragon 500,712,HyENA 508,915(已停止交易但未解除質押),Kinetiq 588,489(一筆質押同時涵蓋 km 和 mkts),Trade[XYZ] 500,488 加上另一個地址的 500,269。ABCDEx 僅有 1,004 HYPE,從未質押。
資產倉位的錢是沒人提及且真正無法返還的。任何永續合約 DEX 的前三個資產免費;此後,每個新增市場必須在持續 31 小時的荷蘭拍賣中以 HYPE 購買,開盤價為上次成交價的兩倍,線性遞減至 500 HYPE 的底價。9 月 14 日進場的拍賣以 500 的底價開始,並以 500 結束,因此一個資產倉位約為 39,900 美元,且資產倉位的需求較一週前成交價為 582 HYPE 時有所下降。
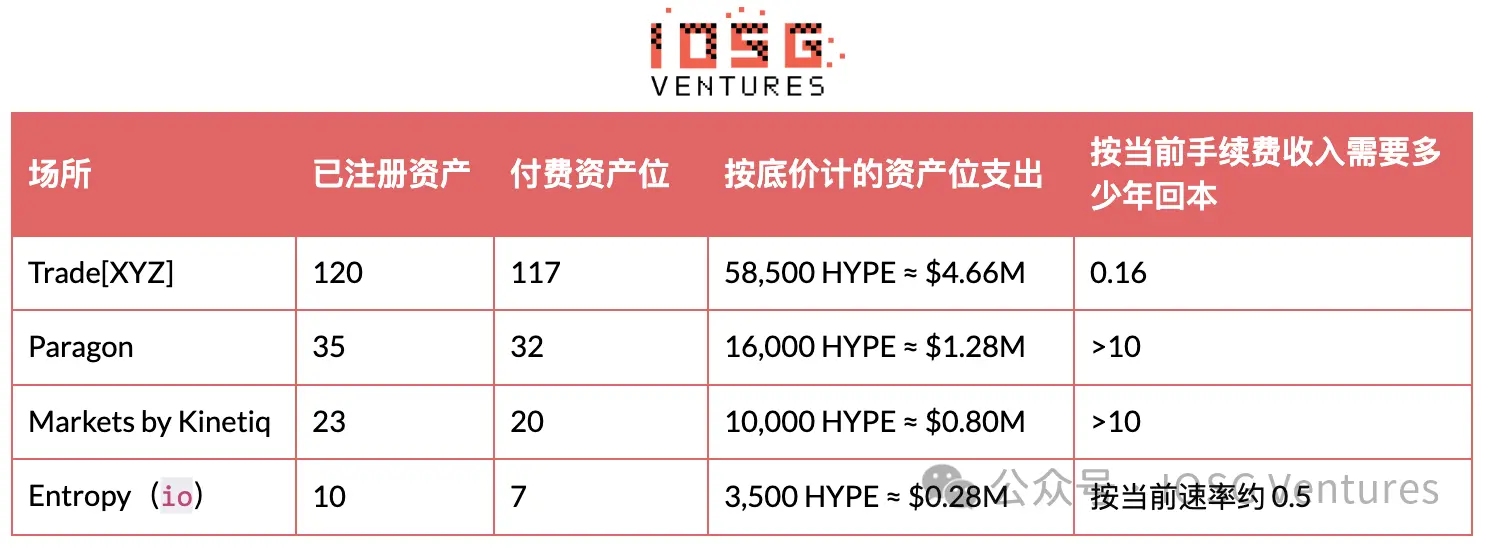 最後一欄是關鍵。Trade[XYZ] 約八週的手續費即可支付所有目標帳單。除 Entropy 外,每個挑戰者所需的時間都超過 HIP-3 存在的時間;Entropy 能過關,僅因其購買了七個資產倉位,而非三十個。
時間將持續放大此不對稱性。暫停市場是免費且可逆的;已付費的資產倉位可封存並重新開啟,那些「待上線目標」即源於此。儲備倉位依歷史部署數量累積,公式為 7 + 0.2 × 過去拍賣部署數量,因此 Trade[XYZ] 約有 30 個可立即使用,而新進者只有 7 個。一個今天開張、計劃創建 20 個市場的平台,可一次上架 10 個,其餘必須在拍賣中排隊,最快每 31 小時一個。Entropy 的答案是不配合此節奏:它只上線了五個市場,並讓每個都發揮作用。質押收益陷阱 除 Entropy 外,每個從被動質押入場券中賺錢的挑戰者,賺得都比經營交易所多。Paragon 的終生部署者收益為 64,281 美元,而 3987 萬美元的質押以約 2.2% 計算,每年約產生 877,000 美元,比率約為 14 倍。
這不是安慰。該收益是協議未來發行儲備中新鑄造的 HYPE,本質上是通膨而非收入,是對非自願持有的倉位的稀釋回報,估值單位是營運者已被動做多的資產。HYPE 下跌 30%,導致此質押損失 1200 萬美元,超過十年的收益。過去八天,HYPE 從 88.37 美元跌至 79.73 美元,使每筆質押金額減少了 430 萬美元。此手續費池能支撐多大的生意 Growth Mode 將實際費率釘在約 0.4 bp,部署者取一半。Trade[XYZ] 持有 97.8% 的市佔率,年化交易量約 7860 億美元,年部署者收益約 2900 萬美元。與其說這是領先者的天花板,不如說這實質上是當前交易量和當前手續費下限下,整個平台層級的總獎金。
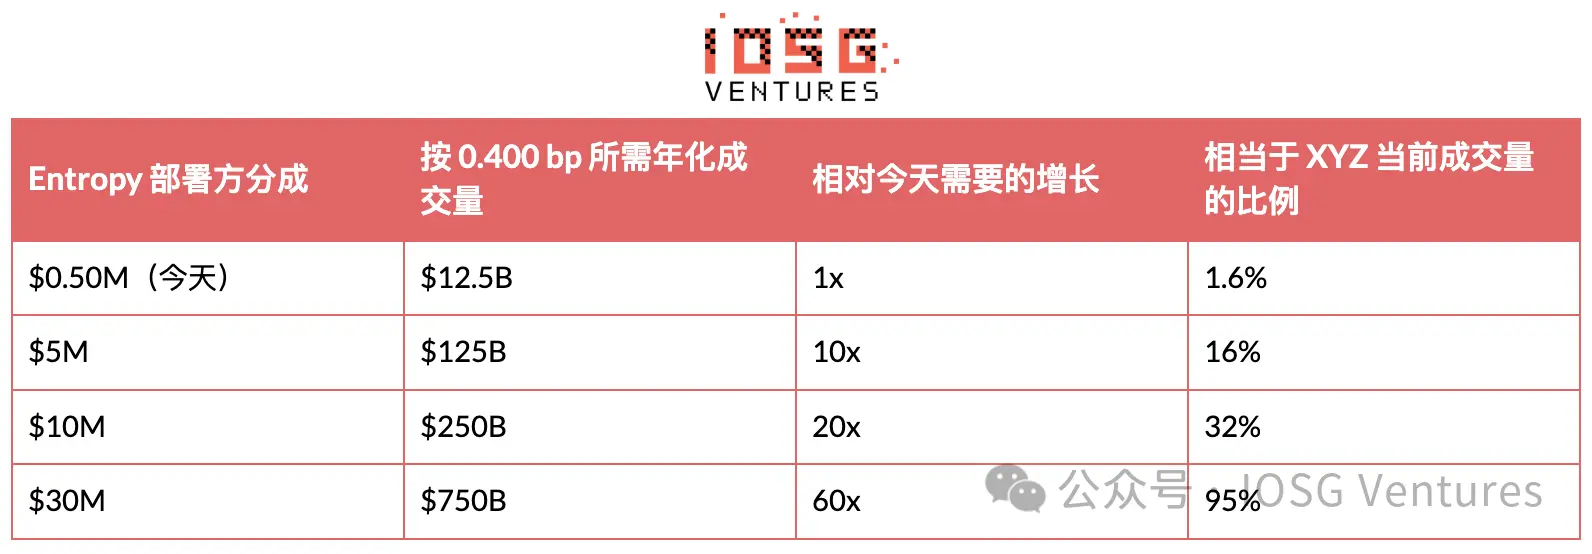
在領先平台之外,目前約有 1.67 億美元的 HYPE 被質押,而這些平台無論命運如何,其部署手續費終生合計僅賺得 74.7 萬美元。與 1400 萬美元的種子輪相比,此算術說明在當前交易量和手續費下限下,HIP-3 的營運者無法依賴交易手續費來估值。挑戰者的價值必須來自他處:代幣、前端、客戶關係,或某種協議尚未定價的產品。
VII. 什麼能真正被持有
HIP-3 刻意將平台原本能持有的大部分事物商品化。質押可以買,標的可以買,手續費下限是共用的,甚至分發也是共用的,因為每個 HIP-3 市場都可從同一個前端存取。
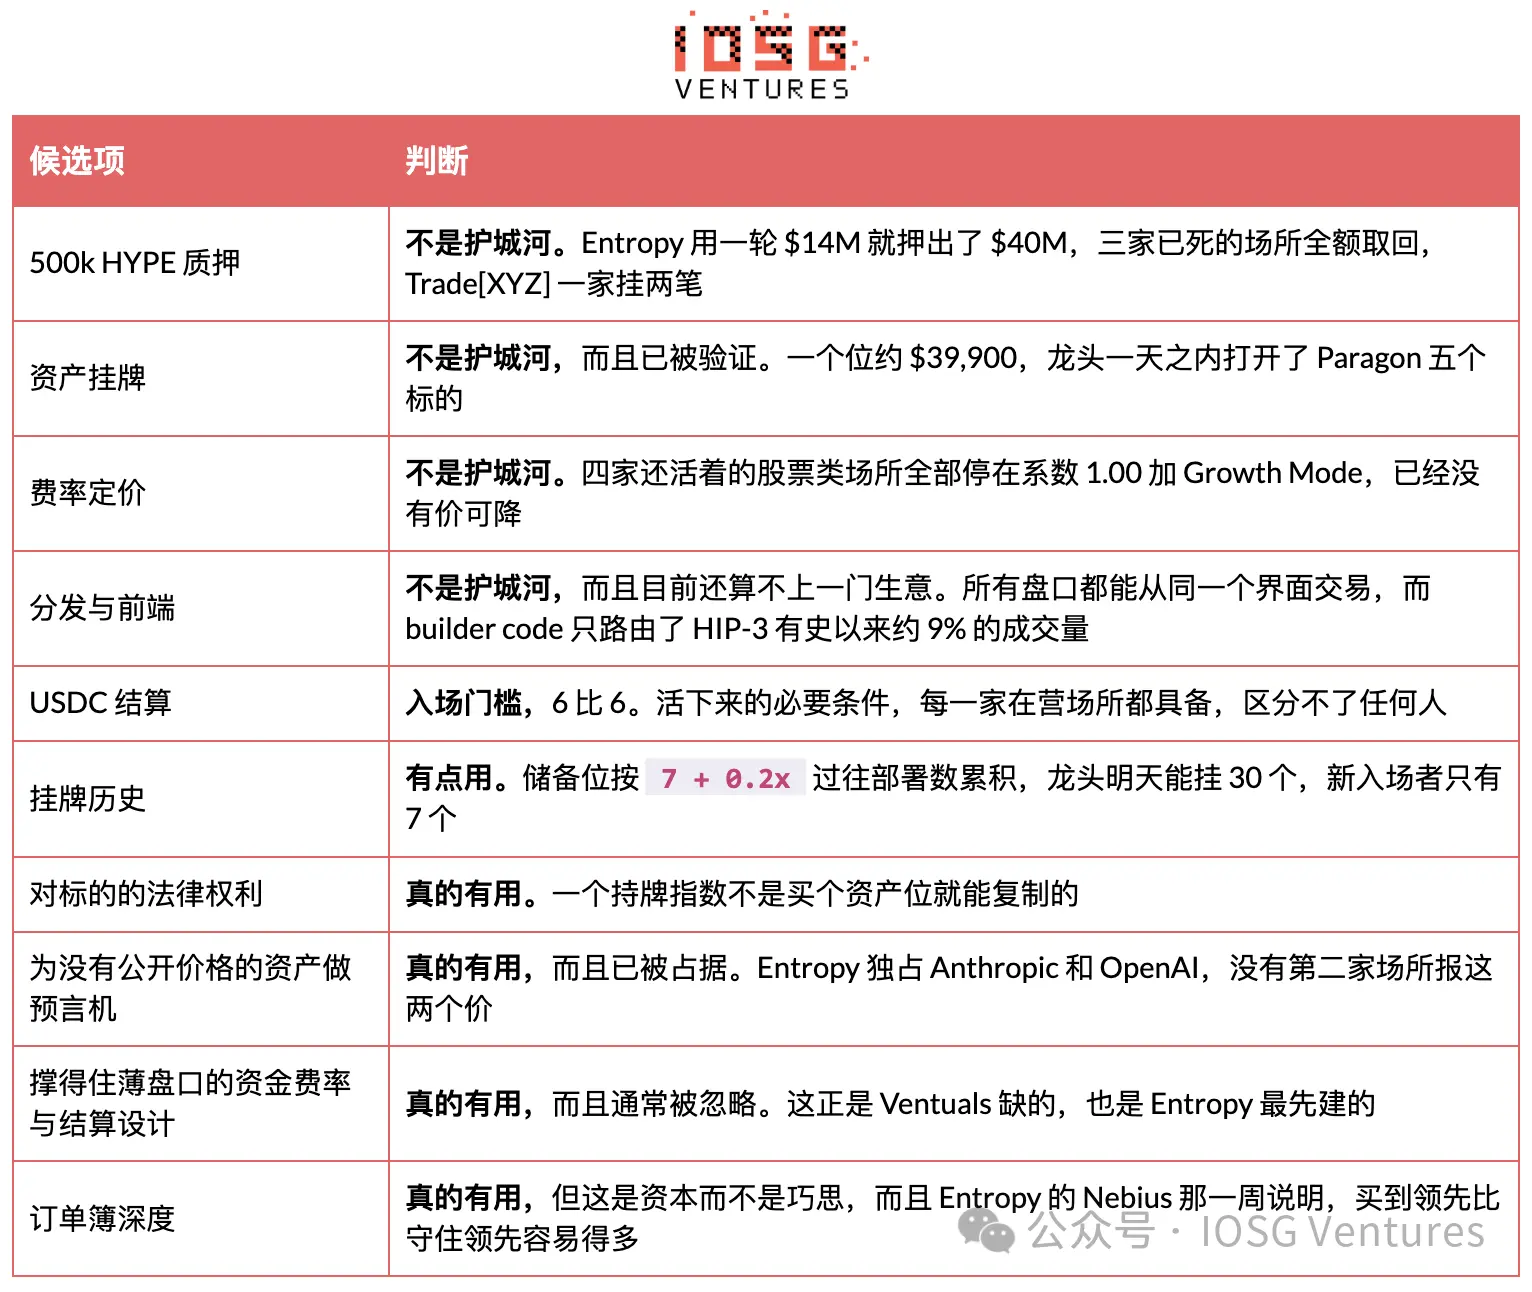 有用的篩選問題不是「你想上架哪些資產」,因為資產可以買。而是「你有什麼是領先者用一個資產倉位買不到的」。在所有曾在 HIP-3 上營運的平台中,只有一個對此問題有明確答案,而其答案是一套預言機加上結算設計,而非資產清單。
Entropy 是值得精確提及的例外,因為答案不在標的。它由來自 Citadel Securities、Optiver、Millennium 和 Polymarket 的研究員與交易員創立,此基礎體現在兩個方面。一是從第一天起就有的訂單深度,這確實讓 Nebius 印象深刻。二是資金費率和結算設計,讀起來像是對 Ventuals 之死的直接回應。其 1400 萬美元的種子輪由 Ribbit Capital 領投,該機構主要關注零售經紀和金融科技分發,而非 DeFi,表明其野心在於留住客戶,而非僅利用一個協議。必須注意,與 Arbitrum DAO 關係深厚的 Entropy Advisors,以及由 a16z 支持的託管新創公司 Entropy,是完全不同的公司,不應從名稱推斷與 Hyper Foundation 有任何關係。
將這一切綜合起來,此板塊仍顯單薄。一家正在萎縮的公司佔了 97.8% 的交易量。一圈挑戰者持有 1.67 億美元的 HYPE,彼此之間的歷史手續費總計回報 74.7 萬美元。唯一能真正報價的團隊,剛剛證明它能奪取一個市場一週,卻守不住。
一個更直接的替代方案是拿協議那一半的交易手續費,而非營運者那一半;它沒有鎖倉、沒有沒收風險,也沒有營運負擔。然而,它也不是 Hyperliquid 永續合約手續費基礎的主力,且已證明 HIP-3 市佔率超過 50% 是加密貨幣低活動期的幻象,而非趨勢。路由層及其實際流量影響 Builder 代碼是 HIP-3 上最接近「共享業務」的東西。從前端發送的訂單會被標記,無需繳交抵押品即可賺取 builder 費。Flowscan 統計了 819 個此類標記。
它們遇到的流量確實不多。路由交易量約為 526 億美元,約佔 HIP-3 歷史總量 5870 億美元的 9%;過去 30 天約為 53 億美元,對應 660.9 億美元,約 8%。超過 90% 的流量沒有前端標記,這正是一個由做市商和 API 交易者主導的市場應有的樣貌。
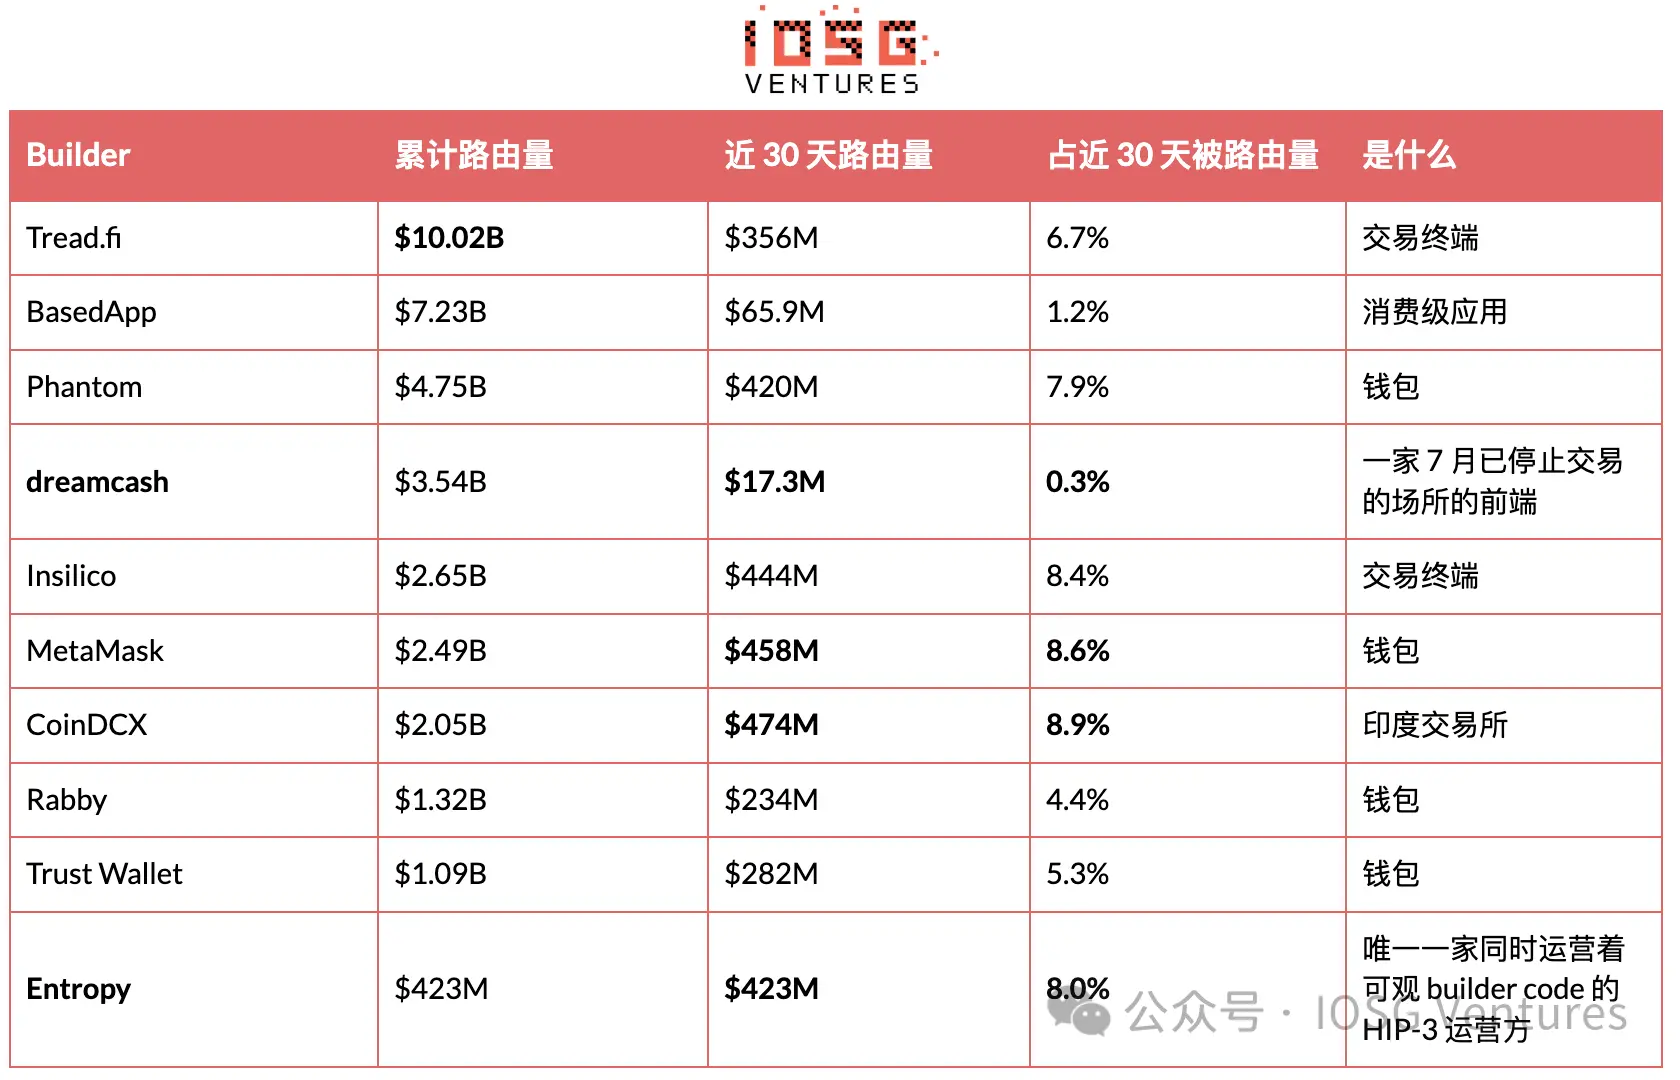 第四欄的分母是過去 30 天 builder 代碼路由的總額 53.0 億美元,而非 HIP-3 的 660.9 億美元交易量。若是後者,最大的 CoinDCX 僅佔 0.7%。表中十家公司合計佔路由量的 59.7%,而 Flowscan 共統計了 819 個 builder 代碼,意即其餘 809 個分享另外的 40%。
此表有兩個值得注意之處。Entropy 的 4.23 億美元路由量全部發生在過去 30 天,而同期其自身平台交易了 10.3 億美元,意即約 40% 的市場來自其自身控制的前端。該輪融資背後 Ribbit 的野心體現在數據中,而非僅停留在新聞稿裡,且這是一門有別於「作為部署方」的生意。
另一點是 dreamcash,它提供了更乾淨的教訓。其平台自 7 月 2 日起已死,自身市場讀數為零,但其 builder 代碼在過去 30 天仍路由了 1730 萬美元,總計 35.4 億美元。部署業務和前端業務可以乾淨地分離,而其中只有一個需要 4000 萬美元才能進場。
第三方儀表板上有一個容易被忽略的計數陷阱。平台排名通常預設為累計交易量,因此一個數月前已停止營運的平台,可能仍顯示出可觀的份額。Dreamcash 在全部歷史視圖中顯示佔 HIP-3 交易量的 3.3%,但在任何近期窗口中,它都是 0 美元。在引用任何份額之前,先確認其計算窗口。因此,值得監控的前端大多不是部署方。Coinbase 於 9 月 12 日宣布在錢包內推出簡化版永續合約介面,由 Hyperliquid 提供支援,涵蓋加密貨幣、代幣化股票和預測市場,面向美國以外市場。Kraken 的母公司也在討論將 Hyperliquid 相關永續合約整合進受監管的美國平台。兩者都不會質押那 500,000 HYPE。結論:很難對另一個 HIP-3 部署方感到樂觀 將前述所有資訊綜合起來,一個新的 HIP-3 平台面臨以下一組數字。
領先者以外的所有 HIP-3 交易量在 30 天內合計為 14.9 億美元,年化約 181 億美元。以實測的 0.400 bp 計算,每年部署手續費為 72.5 萬美元,由四個平台分享。這四個平台目前持有約 1.67 億美元的 HYPE。同樣金額以 2.2% 被動質押,每年收益為 367 萬美元。
換言之,經營這些交易所賺到的錢,約為同一筆資金原地質押收益的五分之一。
這不是一個未開發的市場,而是一個已被定價至接近零的市場,原因如前幾節所述,皆可衡量。資產倉位為 39,900 美元,無法持有任何東西;手續費下限是共用的,沒有價格可降;分發也是共用的,builder 代碼只遇到 9% 的流量;結算資產已收斂至 6:6 的 USDC,且 AQAv2 明確不向 HIP-3 提供任何手續費偏袒,因此協議不打算補貼此層級。
更具挑戰性的是天花板。XYZ 擁有 97.8% 的市佔率和所有結構性優勢,在其報價的九檔股票上僅實現了 1.2% 的真實成交,且其在核心儲存資產上的相對份額仍在下降。新進者面對的不是「領先者太大」,而是「領先者已經很小,而且還在變小」。
仍只有一個例外,此前已明確陳述:一種他人買不到的權利、一套他人無法產出的預言機,或一種能在稀薄市場中存活的資金費率與結算設計。Entropy 是唯一符合者,而它在領先一週後就被推回。資產清單不是答案,此觀點現在有兩組獨立數據支持,說法一致。什麼可能改變此判斷
Entropy 能在對抗性市場中守住一個月而非一週,並在對抗 Shandi 時維持其份額,而非在 13% 左右漂移。在交易量下滑的同時累積未平倉量,是最值得注意的訊號,因為它比交易量更可靠。
Entropy 的 DRAM 指數和韓國資產上線。這兩者直指領先者的核心領地,而非另一個無競爭的 IPO 前名字,其結果將是比 Nebius 乾淨得多的測試。
代幣的條款可能讓股權計算成立。手續費計算不成立,而代幣今日尚不存在。
IPO 前板塊能持續。Anthropic 的市場在第一週後下滑,OpenAI 開盤時每日 530 萬美元,現約 400 萬美元。只要有一個穩定下來,這就成為一個品類,而非一次性的上線趨勢。
AQAv2 的首筆付款於 10 月初到帳。那將是首次觀察協議 USDC 收益線真實規模的機會,以與目前 1.35 億至 2 億美元的第三方估算進行比較。
手續費下限鬆動。Hyperliquid 於 8 月初暗示,後續升級將允許 HIP-3 部署方對個別資產提高手續費最多 3 倍,實質上逆轉 Growth Mode 的折扣。未給出時間表,第 6 節的每個數字都建立在當前下限之上。
許可市場的實施。HIP-3* 於 9 月 3 日宣布,這是一個可選的鏈上白名單,允許部署方限制哪些錢包可以交易某一市場,旨在合規與機構准入,目前僅在測試網上。這是第一個可能使「准入權」而非「資產」成為稀缺品的機制。
出現持有獨家數據或指數授權的團隊,其資產確實具有 24/7 的加密貨幣原生需求。這仍是唯一讓搶佔倉位邏輯完全失效的配置。
證據顯示領先者的交易量在 Growth Mode 結束後無法維持。其實測的 0.427 bp 僅約為同一市場在標準費率下應得的十分之一;若此豁免構成負擔,則領先者的穩定性並不如其份額所示。
HyENA 解除其 508,915 HYPE 的質押,確認此平台已結束而非休眠。
一些限制
搶佔倉位的論點基於實測份額,但動機屬於推斷。五個資產同日上線,也可解讀為恰好當天完成的發佈管線。
對 Entropy 的判斷僅基於 26 天的數據。Nebius 的領先與隨後的逆轉,是來自單週和單一中型資產的讀數,兩者皆不應被視為既定結論。
團隊背景和融資輪次來自公司公告和媒體報導,非可驗證的鏈上資訊。
第 2 節的波動率結論基於 45 個工作天樣本的相關性,而非因果分解。交易量和實際波動率也可能由同一因素驅動,最直接的候選者是整體 AI 資本支出交易的降溫。
交易筆數不等於交易者數量;公開 API 無法產生獨立交易者。
資本回報相關數字以 HYPE 79.73 美元和 2.2% 的年化質押率計算,後者為協議參數而非合約承諾,且將隨全網質押總量增加而下降。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。