


9月FOMC前瞻:有且僅有一次的升息,是否有必要?
 BTCC作者: furrykon
9 月 FOMC 會議前,市場幾乎不再討論聯準會會不會升息,而是在猜這次升息之後還有沒有下一次。
截至 9 月 15 日,CME FedWatch 顯示,聯準會升息 25 個基點的機率已升至 93%,目標利率區間預計上調至 3.75%至 4.00%。通膨仍高於目標、油價重回每桶 100 美元上方,加上主席 Kevin Warsh 持續強調物價穩定,已讓本週升息成為華爾街的基準情境。
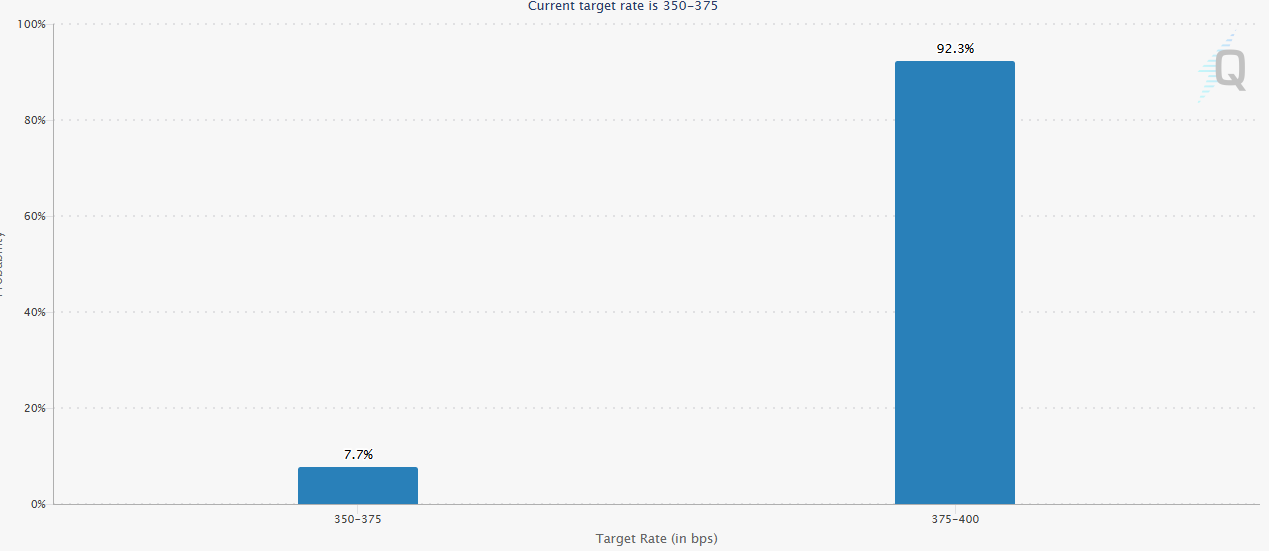
這項決定看起來毫無懸念,背後卻有一個不太尋常的問題:美國經濟尚未熱到需要開啟一輪連續緊縮,通膨也沒有重新失控。9 月升息更接近「沒有足夠理由不升」,而非經濟出現了「非升不可」的訊號。
市場真正需要判斷的,是這 25 個基點會成為一次性的政策調整,還是新一輪升息週期的起點。
從暫停到升息,8月以來每一項訊號都在推動聯準會出手
7 月 FOMC 會議後,市場一度質疑 Warsh 的抗通膨決心。聯準會維持利率不變,政策溝通也沒有提供清楚路徑,債券投資人擔心央行過早放鬆警戒。
8 月 28 日,Warsh 在傑克森霍爾改變了政策語氣。他指出,PCE 通膨年增率仍達 3.7%,過去六個月的年化增幅更達 4.1%,2%的目標明確且固定。失業率維持在 4.1%,企業投資與消費仍有韌性,讓聯準會有空間處理物價。
彭博隨後形容,華爾街迅速加碼升息押注,兩年期美債殖利率跳升,比特幣跌破 8 萬美元。
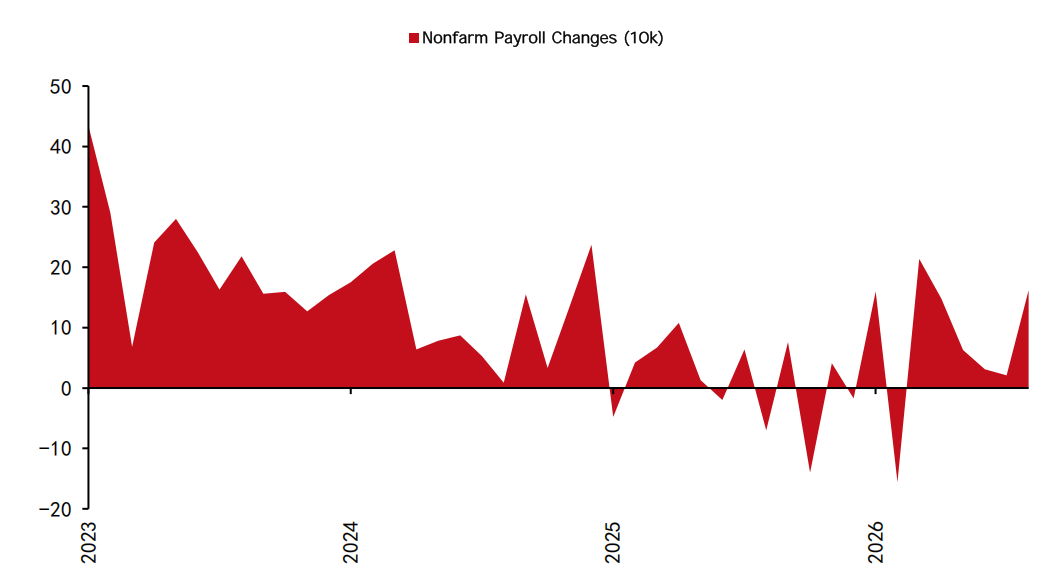
9 月初公布的就業數據沒有改變這一判斷。美國 8 月非農就業增加 16.2 萬人,失業率維持 4.1%。新增職位談不上過熱,但在勞動力供給成長放緩的背景下,仍足以支持「充分就業」的判斷。
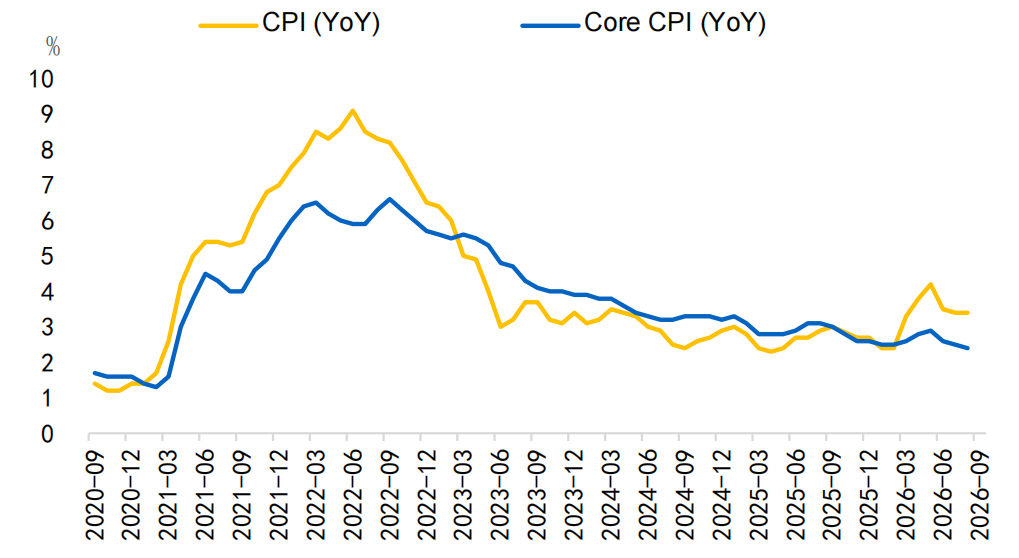
最後一塊拼圖來自 CPI。美國 8 月 CPI 月增 0.4%、年增 3.4%,核心 CPI 月增 0.3%、年增 2.4%。表面讀數偏熱,升息機率因而快速升至接近九成。
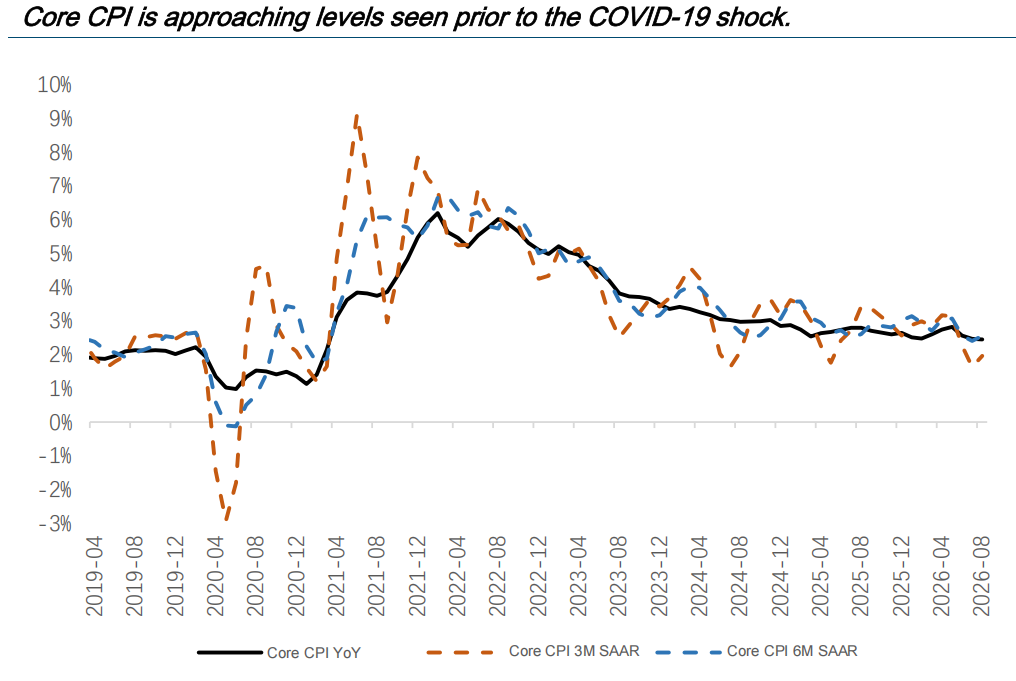
核心 CPI 的超預期主要集中在通訊服務與外宿價格,兩項合計貢獻約一半的核心月增幅;全年多次出現的異常分項,也經常在下一個月回落。核心 CPI 年增率其實已接近疫情前平均水準,廣泛且持續的價格加速尚未出現。
就業沒有弱到阻止升息,CPI 又熱到足以支持小幅收緊,Warsh 先前的強硬表態也把政策可信度綁在了 9 月決定上。
9月升息,是一次對新規則的適應
8 月的傑克森霍爾是扭轉市場預期的核心因素。Warsh 向市場傳遞了一項規則上的變化:過去,聯準會傾向維持利率不變,除非經濟數據為升息提供充分理由;現在,聯準會更可能選擇升息,除非數據足以證明應當暫停。
這樣的規則變化或許會令市場感到不適。按照過去的政策框架來看,目前的數據並沒有差到需要重新啟動升息。甚至從 CPI 讀數來看,目前的 CPI 數據已相當接近疫情前水準,也是自 2021 年通膨上升以來的最低讀數。
結合 2026 年的環境變化來看,美國近期的通膨主要來自油價、通訊服務、旅館住宿等輪流出現的成本衝擊,其黏性反而不像過去那麼明顯。在這種背景下,一次 25 個基點的升息很難立刻改變這些價格,卻可能先壓低對利率更敏感的消費、房地產與就業。
在此背景下,升息反而可能包含更多政治因素。
一方面,Warsh 需要透過這次升息證明自己相對於川普政府的獨立性;另一方面,聯準會需要回應高於 2%的通膨,以此修復 7 月會議後受損的政策可信度。
路透採訪的債券投資人甚至認為,按兵不動可能比升息更危險。市場可能把暫停解讀為央行容忍高通膨,進而要求更高的期限溢價。
但一次升息的經濟必要性,並不能自然延伸成連續升息。
8 月核心 CPI 的壓力集中在少數分項,長期通膨預期仍然穩定;油價又屬於供給衝擊,利率對原油供應中斷的作用有限。Waller 也指出,三個月核心通膨已從 2 月的 4.76%降至 7 月的 3.05%。
事實上,9 月升息的定價幾乎是聯準會官員溝通引導下的產物。如果真的不升息,市場似乎也不會立即面對什麼嚴峻後果。
既然只需要升一次,為什麼這一次非升不可?它的實際意義或許只是告訴市場,聯準會已經進入由 Warsh 主導的「升息時代」。
如果 9 月升息 25 個基點,而點陣圖維持 6 月預測、暗示年內不再升息,這個結果雖然提高了當下利率,對市場而言反而偏鴿。因為它把最確定的一次緊縮提前落地,同時降低未來政策利率的預期路徑。
市場消化了多少升息預期?
答案可以分成兩部分:9 月升息 25 個基點本身,已經被充分定價;升息之後的政策路徑,仍有很大的預期缺口。
截至目前,風險資產已經付出部分代價。比特幣在 8 月底一度跌至約 6 萬美元,之後回升至 7.7 萬美元附近,但仍受制於 8 萬美元關口。
9 月 14 日,標普 500 指數跌至 7,619.94 點,費城半導體指數單日下跌 5.86%。短端利率、美元與高估值資產,都已對一次升息作出明顯調整。
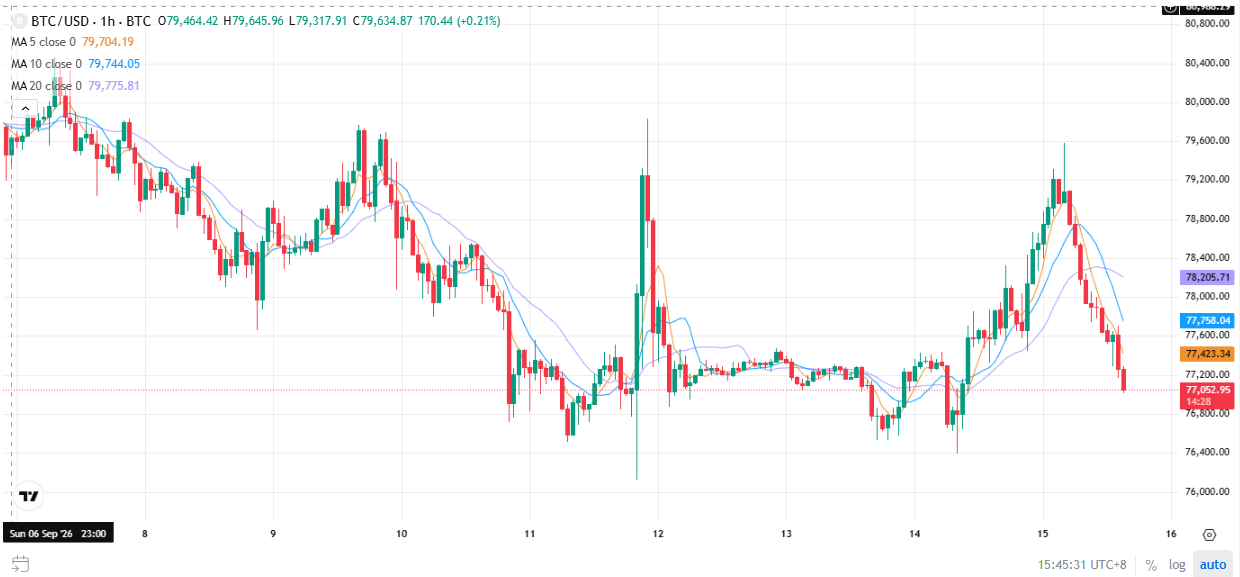
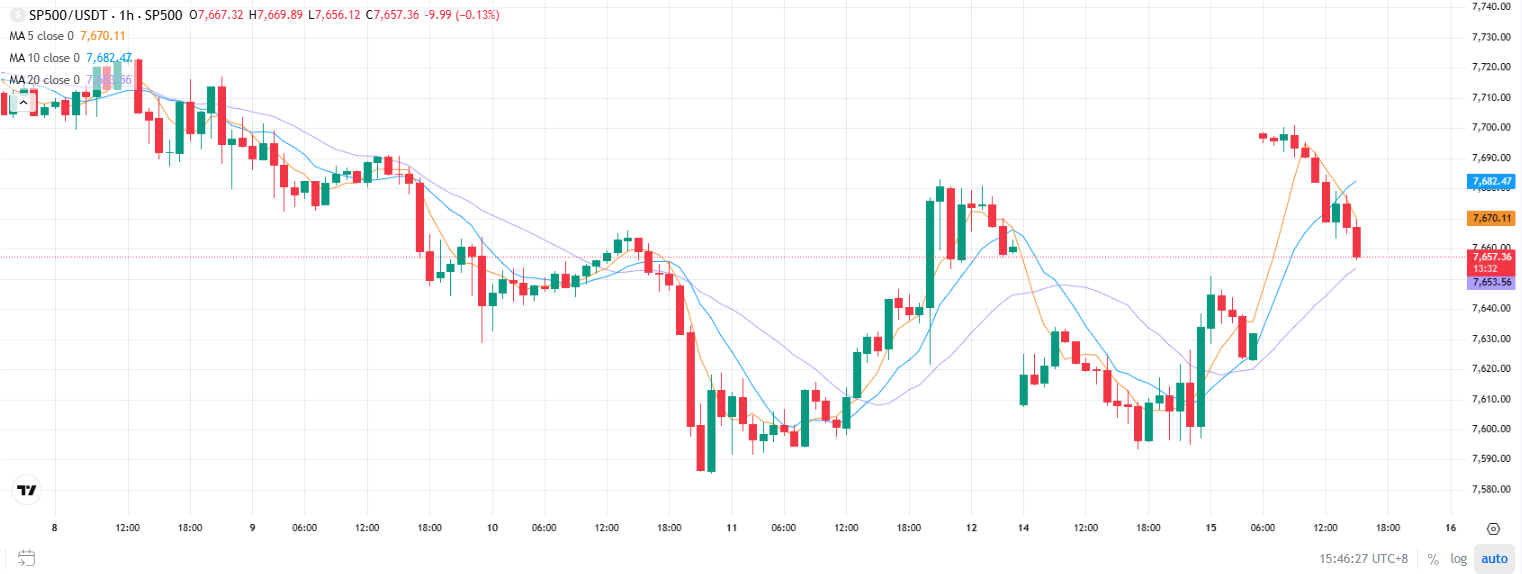
但另一方面,比特幣從低點大幅反彈,美股也沒有出現類似 2022 年的全面估值壓縮,顯示投資人仍把 9 月行動視為有限調整。
市場尚未為「今年再升一次,明年仍有多次升息」做好充分準備。
如果 9 月升息同時確認年內不再升息,可觀察美國兩年期殖利率、美元指數與 BTC 是否同步轉弱或轉強,再分批增加風險部位;如果短端殖利率與美元繼續上行,代表市場正在交易連續升息,反彈更適合用來降低曝險。
中期而言,也不宜把一次升息直接等同於新一輪熊市。只要核心通膨壓力沒有擴散、就業沒有重新加速、油價逐步回落,「升且只升一次」仍是更可能的路徑。
9 月升息看似是本週最大的事件,卻可能只是整場交易中最確定的一部分。
市場已經為 25 個基點付出了大部分價格,真正尚未回答的問題是:這會不會成為 2026 年最後一次升息?
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。