


GSR: لماذا يصعب على الرموز ذات العرض المتداول المنخفض والتقييم المخفف بالكامل المرتفع تجنب الانخفاض؟
 chaincatcher
بقلم: جوش ريزمان، الرئيس القانوني ومسؤول الاستراتيجية في GSR؛ سلاتر سانتير، محلل أبحاث في GSR
ترجمة: جياهوا، ChainCatcher
النقاط الرئيسية
تعاون فريق الأبحاث في GSR مع الفريق الاستشاري لمراجعة سجلات إدراج الرموز في البورصات الكبرى منذ عام 2013 بشكل منهجي، حيث غطى أكثر من 2300 إصدار رمز، ووثق أداء كل إصدار، ونسبة العرض المتداول الأولية، والتقييم المخفف بالكامل (FDV)، والقطاع الذي تنتمي إليه.
منذ عصر الطروحات العامة للرموز، انخفضت نسبة العرض المتداول الأولية عند الإدراج إلى النصف. انخفض متوسط نسبة العرض المتداول الأولية عند الإدراج من 38% في عام 2017 إلى 13% في عام 2020، مع تعافٍ جزئي فقط منذ ذلك الحين.
كلما ارتفع تقييم الإصدار، انخفض متوسط نسبة العرض المتداول الأولية عند الإدراج: الرموز التي يقل تقييمها المخفف بالكامل عند الإدراج عن 10 ملايين دولار كان متوسط نسبة العرض المتداول الأولية لديها 97%؛ أما الرموز التي يتجاوز تقييمها المخفف بالكامل عند الإدراج مليار دولار، فكانت هذه النسبة 13%.
كان أداء الرموز التي يتجاوز تقييمها المخفف بالكامل عند الإدراج مليار دولار هو الأسوأ، حيث بلغ متوسط العائد -81% بعد عام واحد. شهدت الرموز التي تقل نسبة العرض المتداول الأولية لديها عن 20% انخفاضًا بنحو 75% بعد عام واحد؛ بينما شهدت الرموز التي تتراوح نسبة العرض المتداول الأولية لديها بين 30% و50% انخفاضًا بنحو 45%.
لم تعد هذه مشكلة خاصة بصناعة العملات المشفرة وحدها. فسوق الأسهم يتحرك تدريجيًا نحو نمط مماثل: تبقى الشركات غير مدرجة لفترة أطول، ويواصل المطلعون تجميع الحصص قبل أن يتمكن الجمهور من الشراء، ومنذ عام 2019، كان أداء الاكتتابات العامة الأولية دون مستوى السوق باستمرار على مدى فترة احتفاظ مدتها ثلاث سنوات.
تشارك GSR بنشاط في إصدار الرموز وعمليات السوق الثانوية، بما في ذلك توفير صناعة السوق ودعم السيولة للمؤسسات وفرق المشاريع والمستثمرين الأوائل، بالإضافة إلى استشارات الإصدار والإدراج، وتنفيذ التداول خارج البورصة، وخدمات التداول بالكتل.
لقد لوحظ أداء الرموز ذات نسب العرض المتداول الأولية المنخفضة والتقييمات المخففة بالكامل المرتفعة بشكل متكرر في مئات الحالات. قد يُدرج الرمز بتقييم مخفف بالكامل (FDV) مرتفع ولكن مع دخول كمية صغيرة فقط من العرض للتداول. قد ترتفع الأسعار لفترة وجيزة، ولكن في العينة الإجمالية، تنخفض في النهاية تدريجيًا.
ومع ذلك، نأمل في فهم الآليات الكامنة وراء هذه العملية بشكل أعمق، لخدمة عملائنا وفهم السوق الذي نعمل فيه بشكل أفضل: هل تحدد نسبة العرض المتداول الأولية متوسط العائد بعد إدراج الرمز؟ هل هناك ارتباط مع التقييم المخفف بالكامل؟ كيف يمكن تحسين نموذج الإصدار هذا؟
بالتعاون مع فريق الأبحاث والفريق الاستشاري في GSR، قمنا بتجميع جميع سجلات إدراج الرموز من البورصات الكبرى منذ عام 2013، مما أدى إلى إنشاء أول مجموعة بيانات من نوعها في الصناعة، تغطي أكثر من 2300 إصدار رمز.
نتائج البحث ليست متفائلة. نظرًا لأننا تتبعنا جميع إصدارات الرموز، فإن البيانات تشمل أيضًا الرموز التي فقدت التداول النشط أو تم شطبها، لذا فإن هذه الأرقام ليست مبالغًا فيها بسبب تحيز الناجين. على أساس المتوسط، تنخفض الرموز إلى ما دون سعر إصدارها في غضون ثلاثة أيام من الإدراج، مع انخفاض بنسبة 50% في غضون 90 يومًا.
من الواضح أن إصدارات الرموز الأخيرة خيبت آمال المشترين. لماذا يكاد يكون هيكل الإصدار هذا محكومًا عليه بإنتاج مثل هذه النتائج؟ كيف يجب أن تبدو إصدارات الرموز الأفضل؟
انخفضت نسبة العرض المتداول الأولية عند الإدراج إلى النصف، ولم ينخفض التقييم في الوقت نفسه
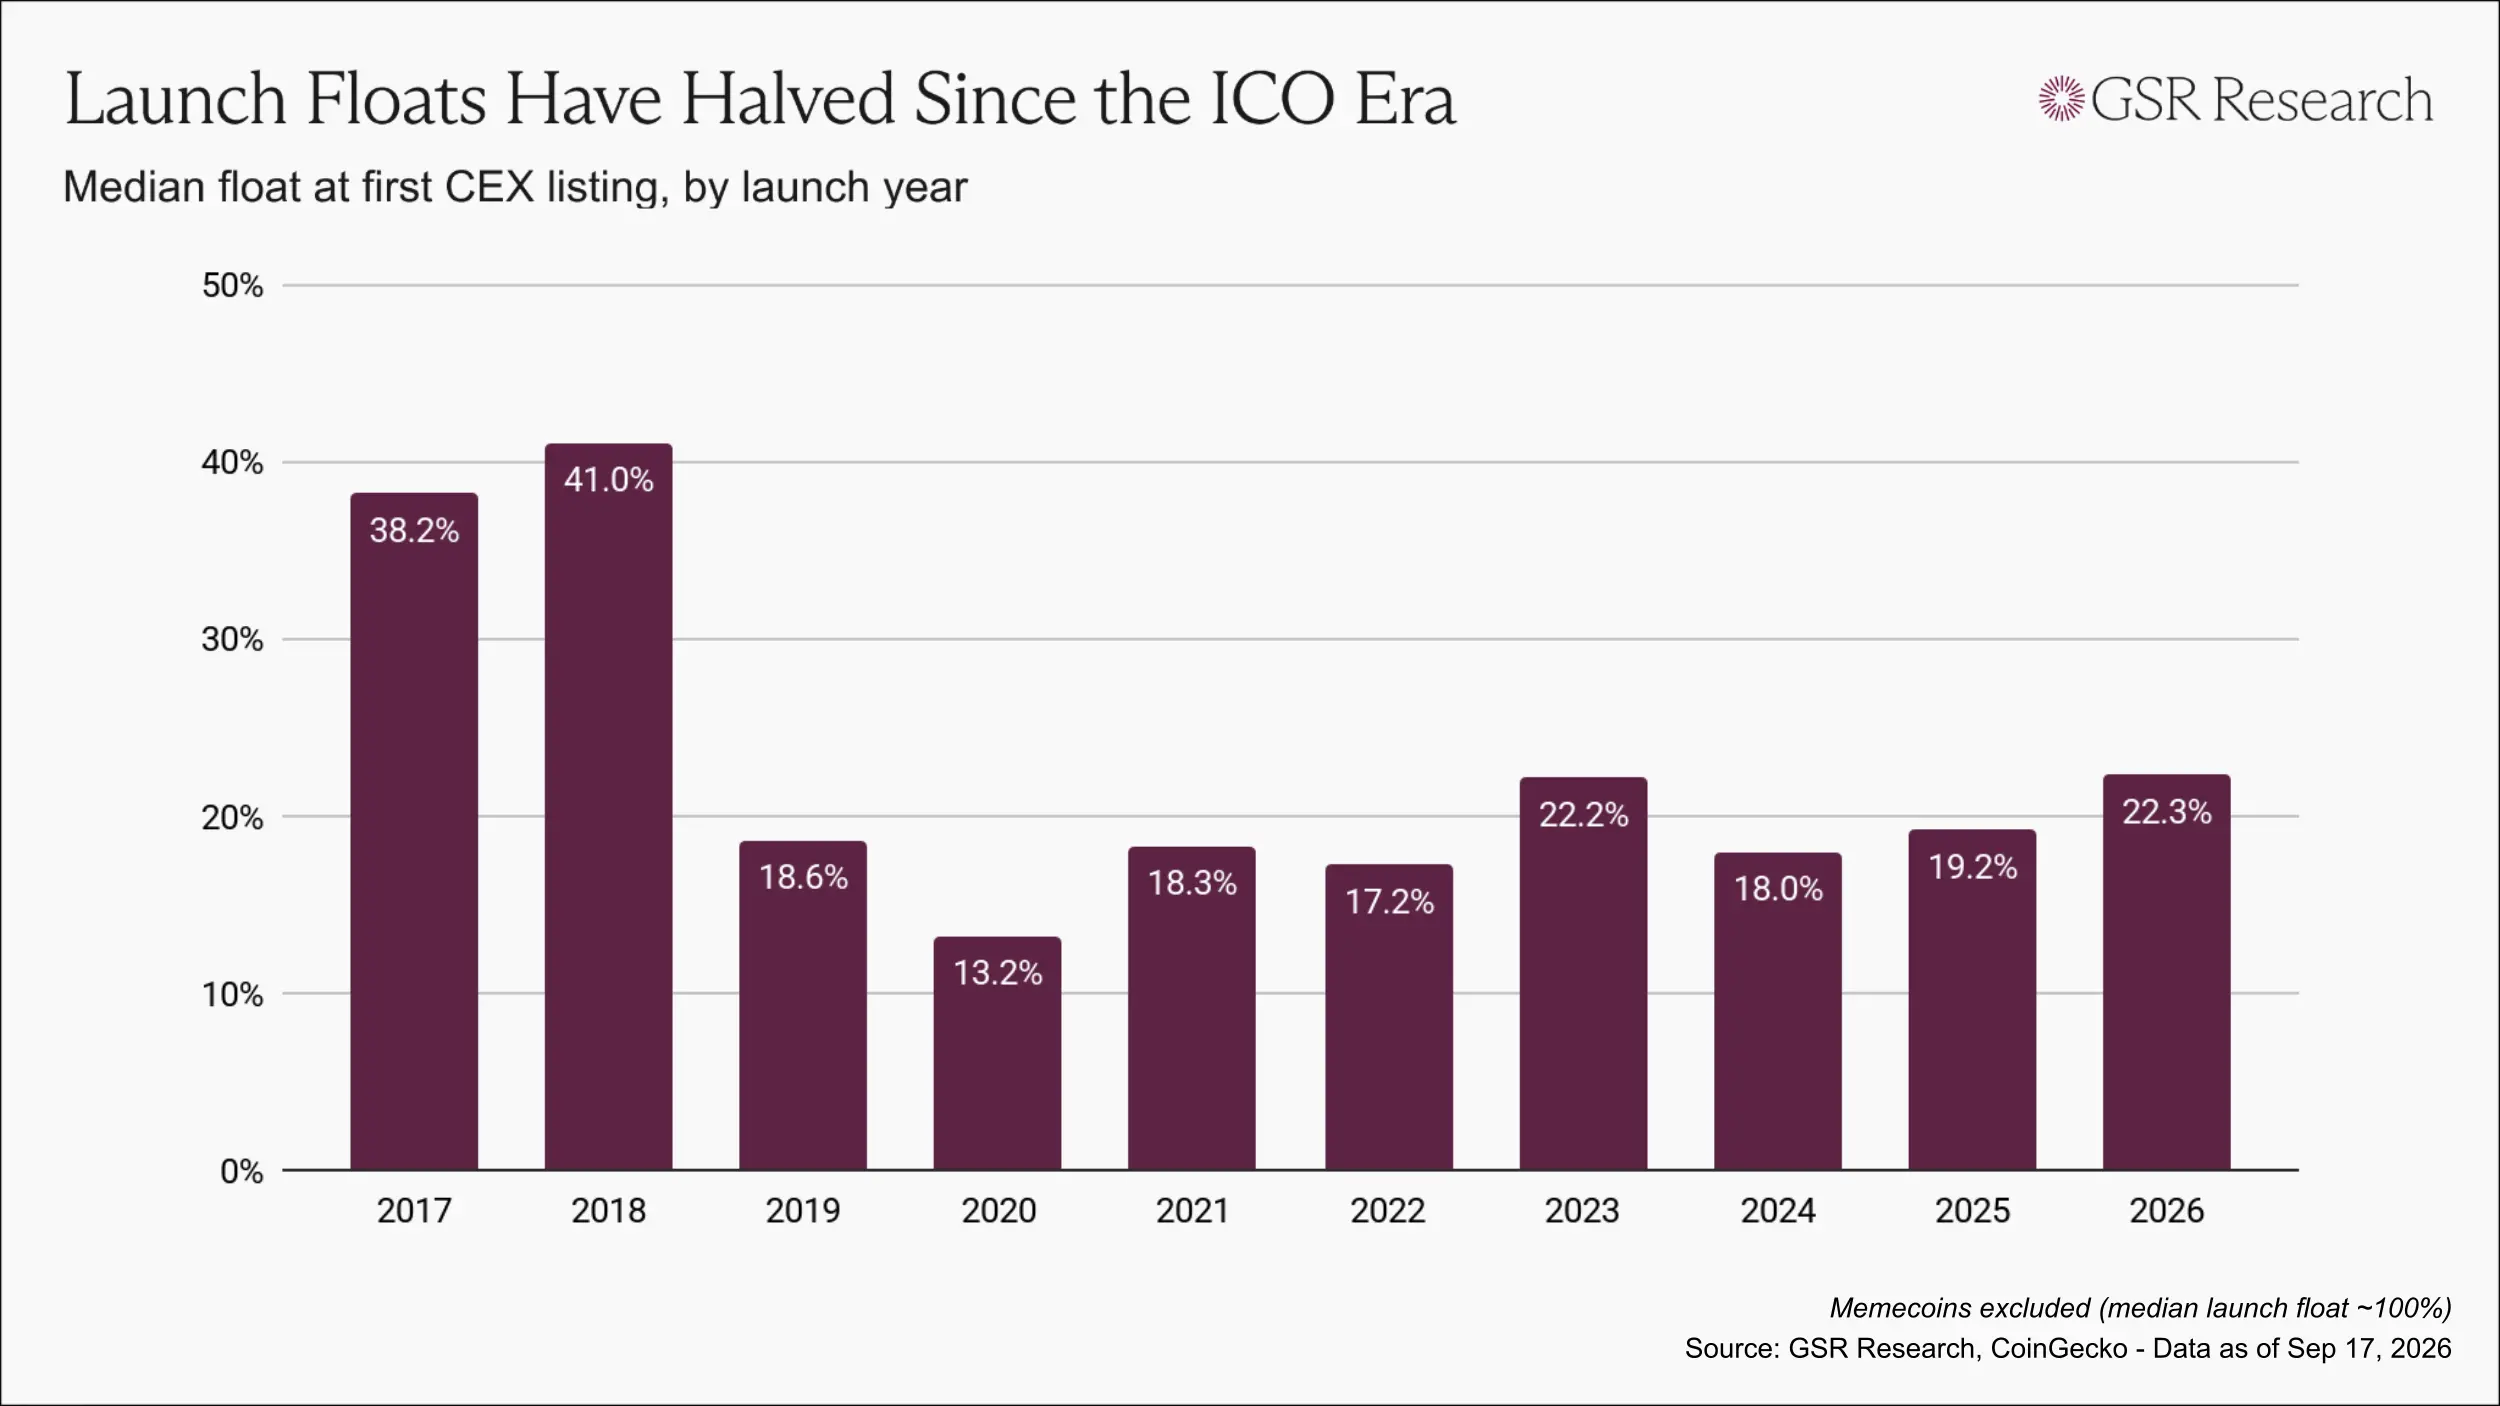
كانت حقبة إصدار الرموز المبكرة تعاني من العديد من المشكلات، لكنها على الأقل سمحت للرموز بالوصول إلى أيدي الجمهور في وقت أقرب. في عامي 2017 و2018، كان متوسط نسبة العرض المتداول الأولية عند الإدراج الأول يتراوح بين 38% و41%.
مع تشديد الرقابة التنظيمية، تحول التمويل تدريجيًا إلى الاكتتابات الخاصة، وانعكس نموذج إصدار الرموز: أصبحت التقييمات تحددها جولات رأس المال الاستثماري، وحلت خطط النقاط والإيردروب محل المبيعات العامة. بحلول عام 2020، انخفض متوسط نسبة العرض المتداول الأولية عند الإدراج إلى حوالي 13%.
منذ ذلك الحين، شهدت نسبة العرض المتداول الأولية بعض التعافي، لكن معظم السنوات ظلت بين بضع نقاط مئوية وأكثر من 20% بقليل.
ومع ذلك، فإن ملاحظة نسبة العرض المتداول الأولية وحدها تقلل من تقدير المشكلة، حيث يجب تقييم نسبة العرض المتداول بالتزامن مع التقييم. تأثير رمز بتقييم مخفف بالكامل أقل من 50 مليون دولار يطلق 5% من عرضه يختلف تمامًا عن تأثير رمز يصل تقييمه المخفف بالكامل إلى مليار دولار يطلق 5% من عرضه.
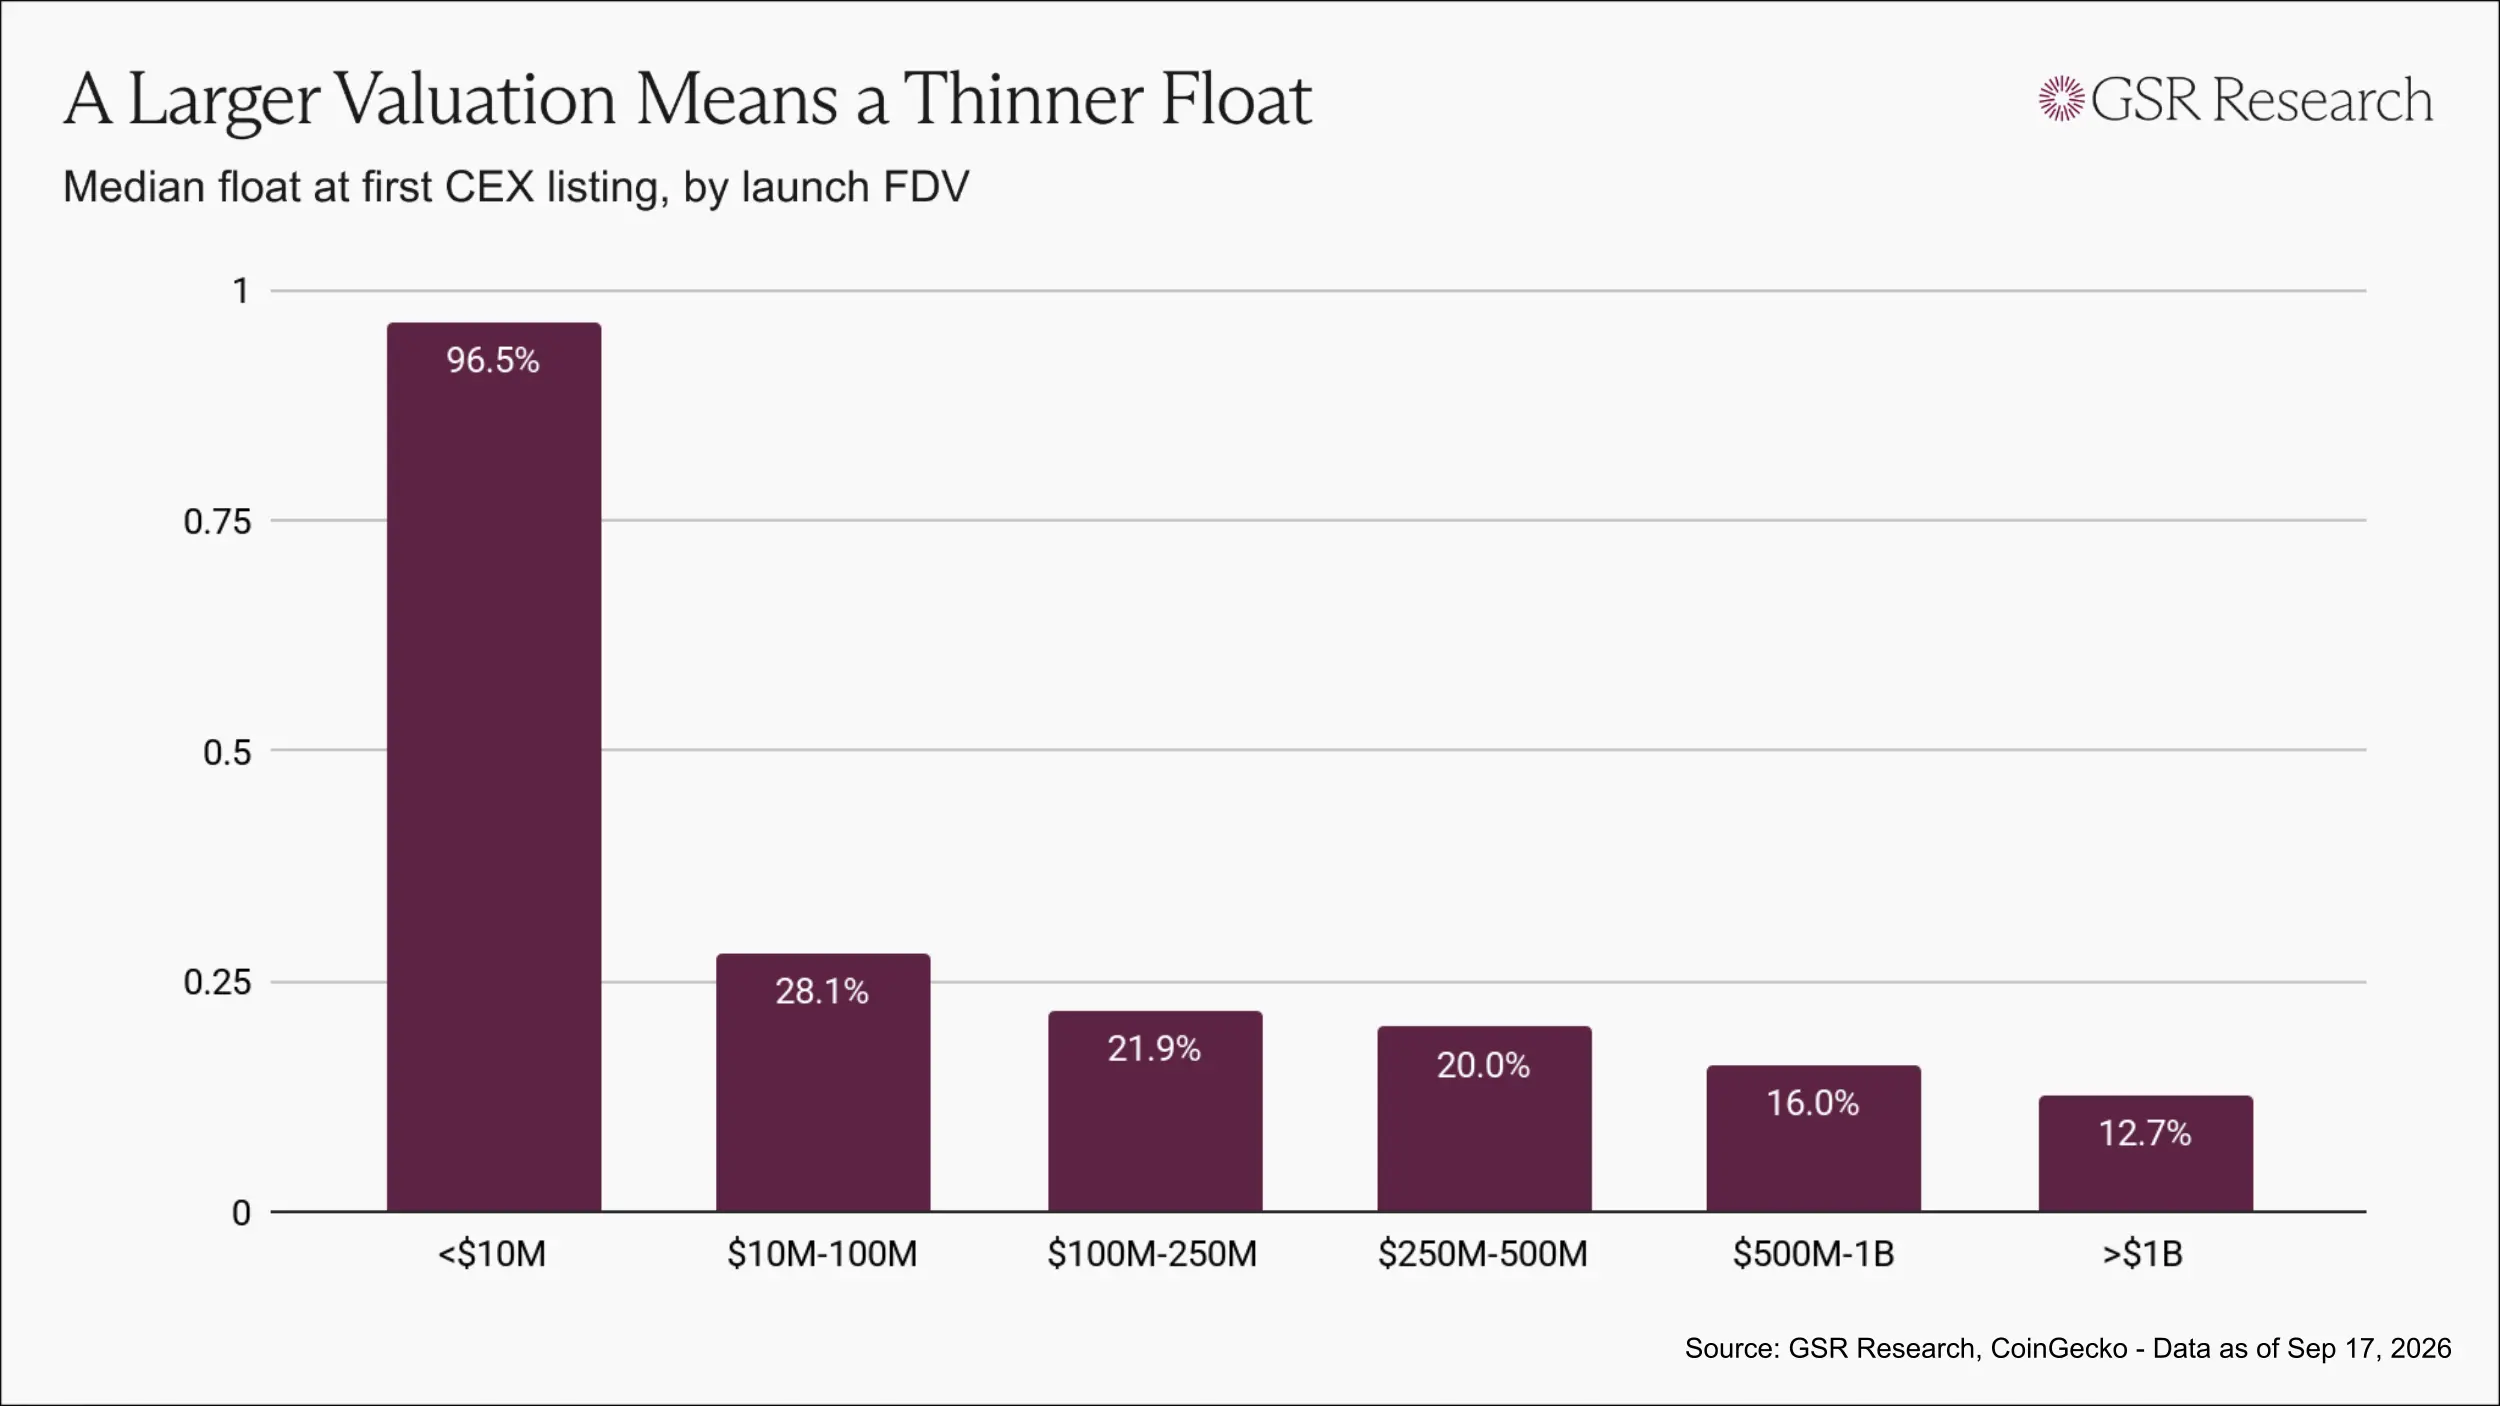
كلما ارتفع التقييم المخفف بالكامل عند الإدراج، انخفض متوسط نسبة العرض المتداول الأولية عند الإدراج: الرموز التي يقل تقييمها المخفف بالكامل عند الإدراج عن 10 ملايين دولار كان متوسط نسبة العرض المتداول الأولية لديها 97%؛ والرموز التي يتراوح تقييمها بين 10 ملايين و100 مليون دولار كانت النسبة 28%؛ والرموز التي يتراوح تقييمها بين 500 مليون ومليار دولار كانت النسبة 16%؛ والرموز التي يتجاوز تقييمها مليار دولار كانت النسبة 13%.
من الواضح أن هذا ليس مصادفة، بل هو نمط إصدار تشكل تدريجيًا في الصناعة: كلما ارتفع التقييم، قل العرض المتداول.
لماذا تستمر هذه الرموز في الانخفاض
عندما تدخل كمية صغيرة فقط من العرض في التداول، حتى مع الطلب المحدود، يمكنها دفع التقييم الإجمالي للرمز إلى الأعلى.
يمكن لجميع الأطراف المشاركة في الإصدار الاستفادة في اليوم الأول. يتم إعادة تقييم حيازات أصحاب رأس المال الاستثماري بسعر الإدراج، ويتم حساب الرموز التي يحتفظ بها الفريق بنفس السعر، بينما يمكن لمنصات التداول إدراج أصل ذي قيمة عالية بشكل بارز. الوحيدون الذين يستفيدون من انخفاض سعر الرمز هم المشترون.
بعد ذلك، يبدأ جدول الفتح في التأثير. الرموز التي لم تكن جزءًا من العرض المتداول الأولي ستدخل السوق تدريجيًا وفقًا للجدول الزمني المعلن عنه وستُباع بالأسعار التي اكتشفها العرض المتداول الأولي المحدود.
هذه النتيجة لا تتطلب أي نية خبيثة من أي شخص. هيكل الإصدار نفسه كافٍ لتحفيز جميع الأطراف على إنتاج النتيجة نفسها في النهاية.
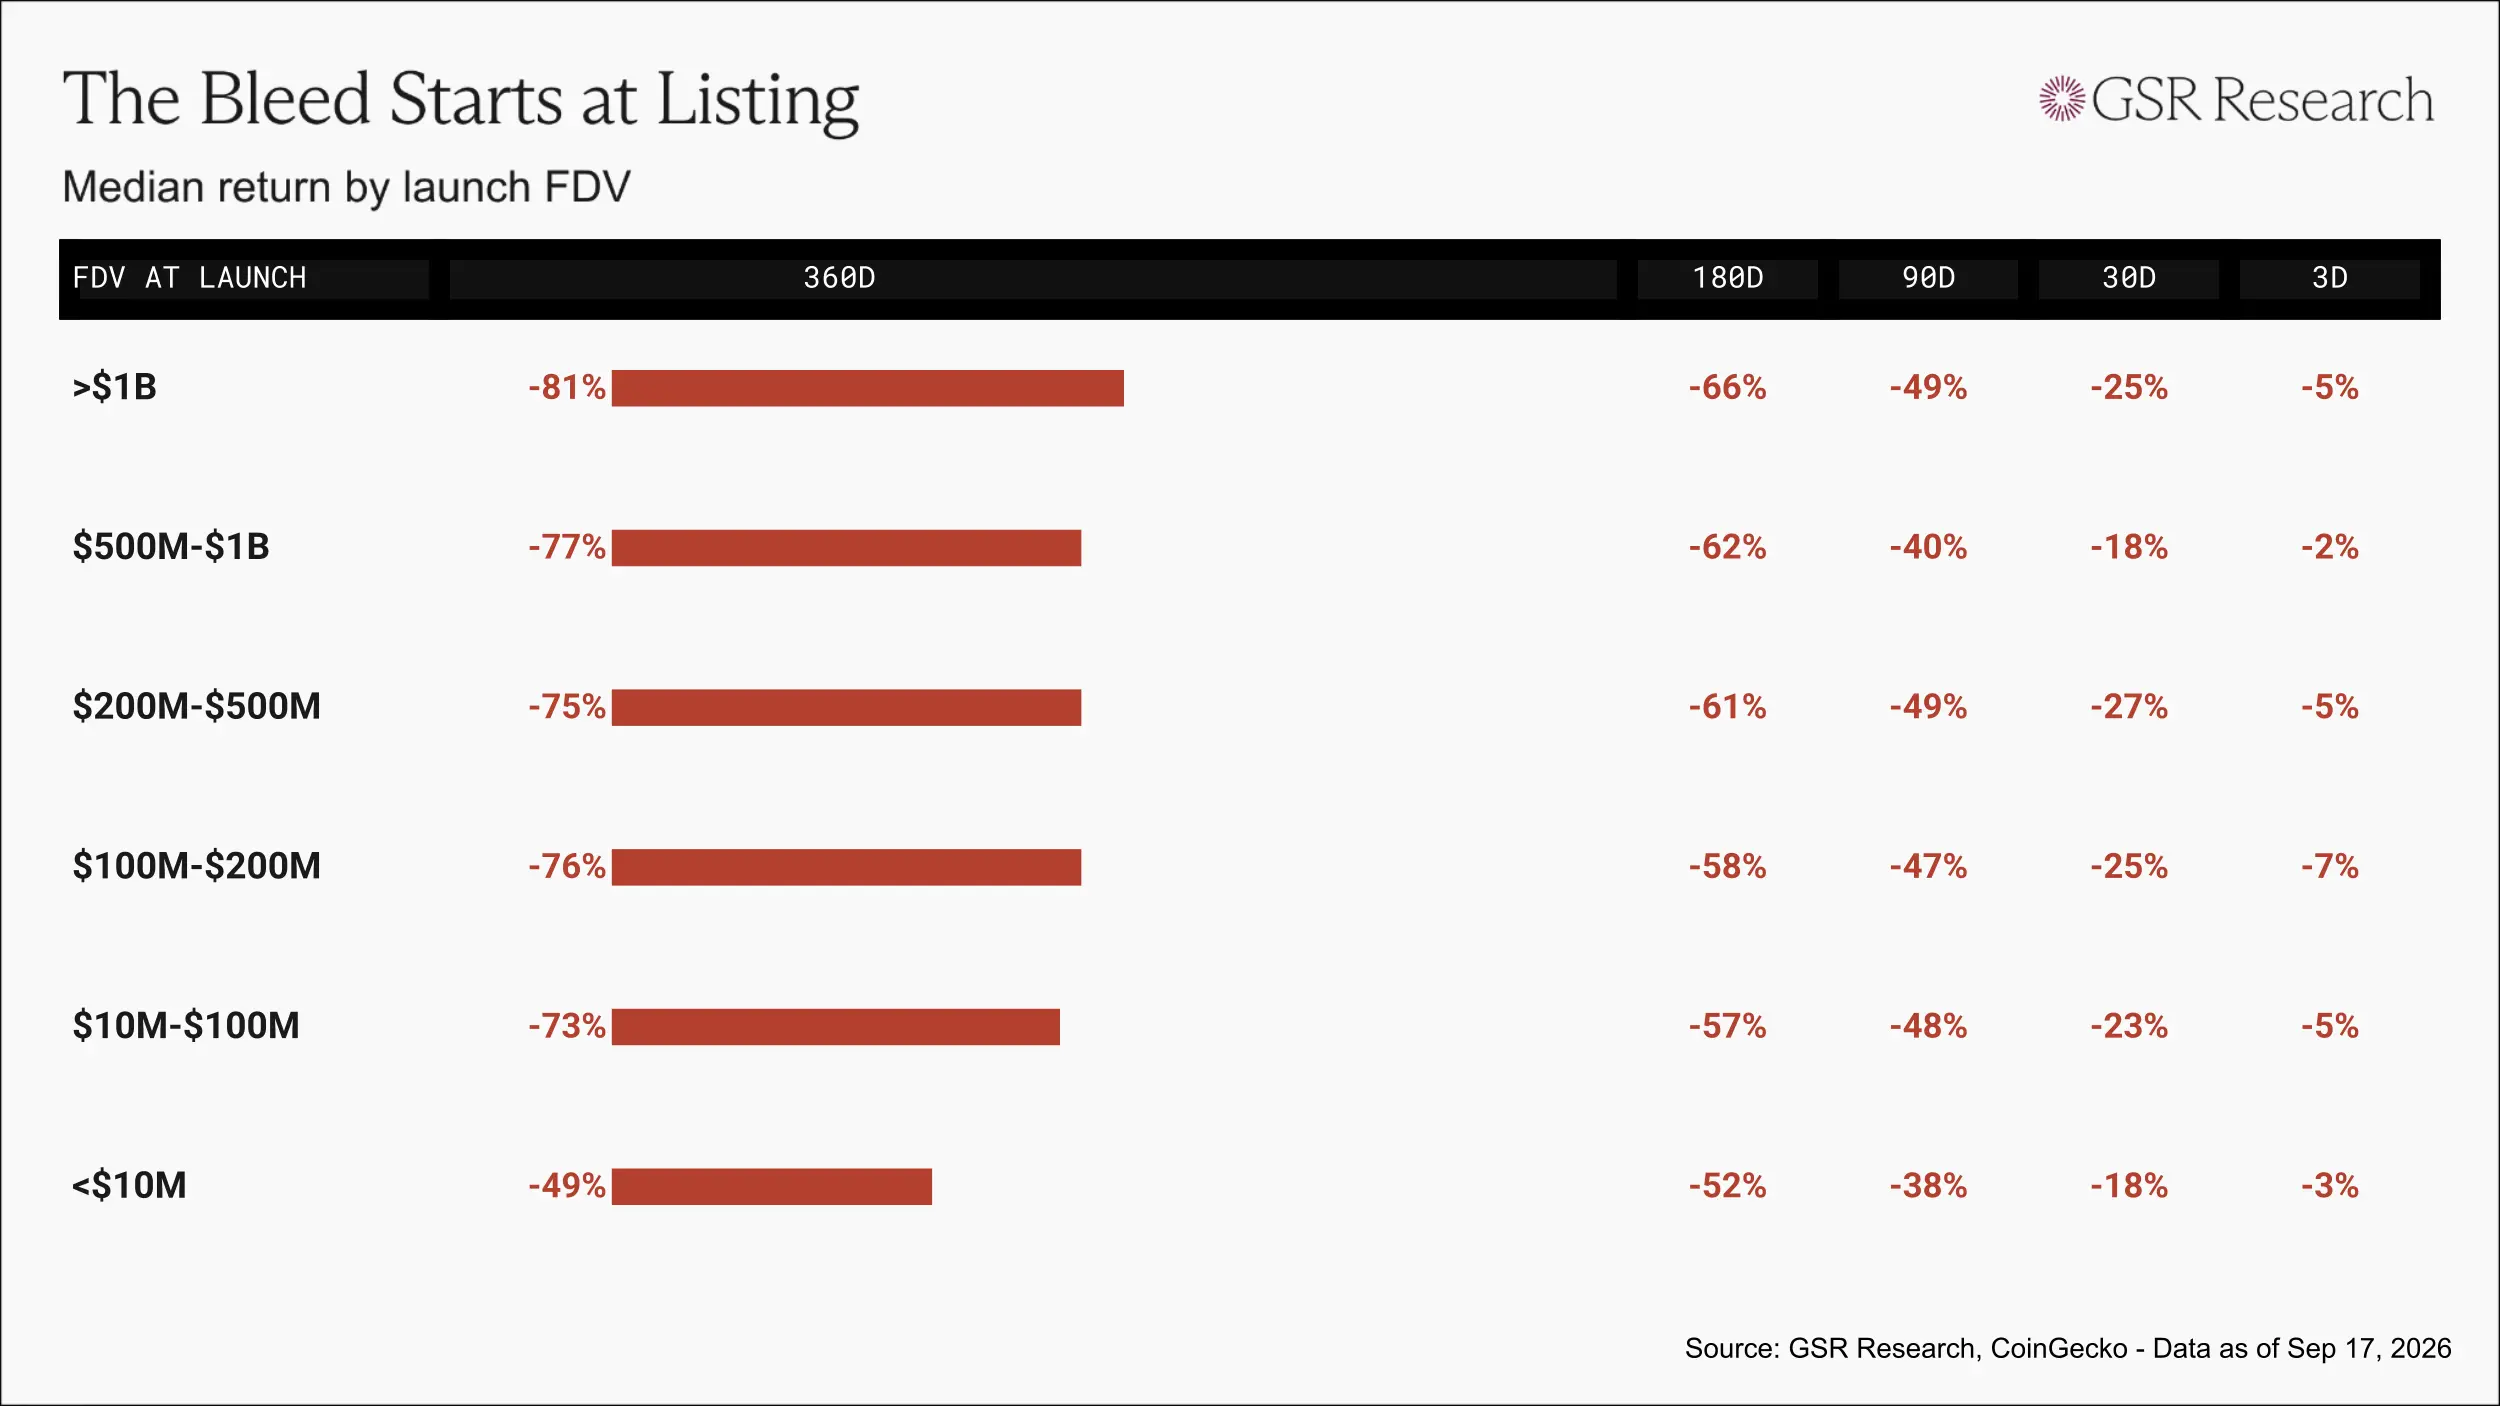
من منظور الأداء المتوسط، تنخفض الرموز إلى ما دون سعر إصدارها في غضون ثلاثة أيام من الإدراج، مع انخفاض يتراوح بين 20% و25% بعد شهر واحد، وانخفاض يقترب من 50% بعد 90 يومًا.
من بين المشاريع التي يتجاوز تقييمها المخفف بالكامل عند الإدراج مليار دولار، تبلغ القيمة المتوسطة لكل دولار مستثمر 0.19 دولار فقط بعد 360 يومًا.
سوق الأسهم يسير على المسار نفسه أيضًا
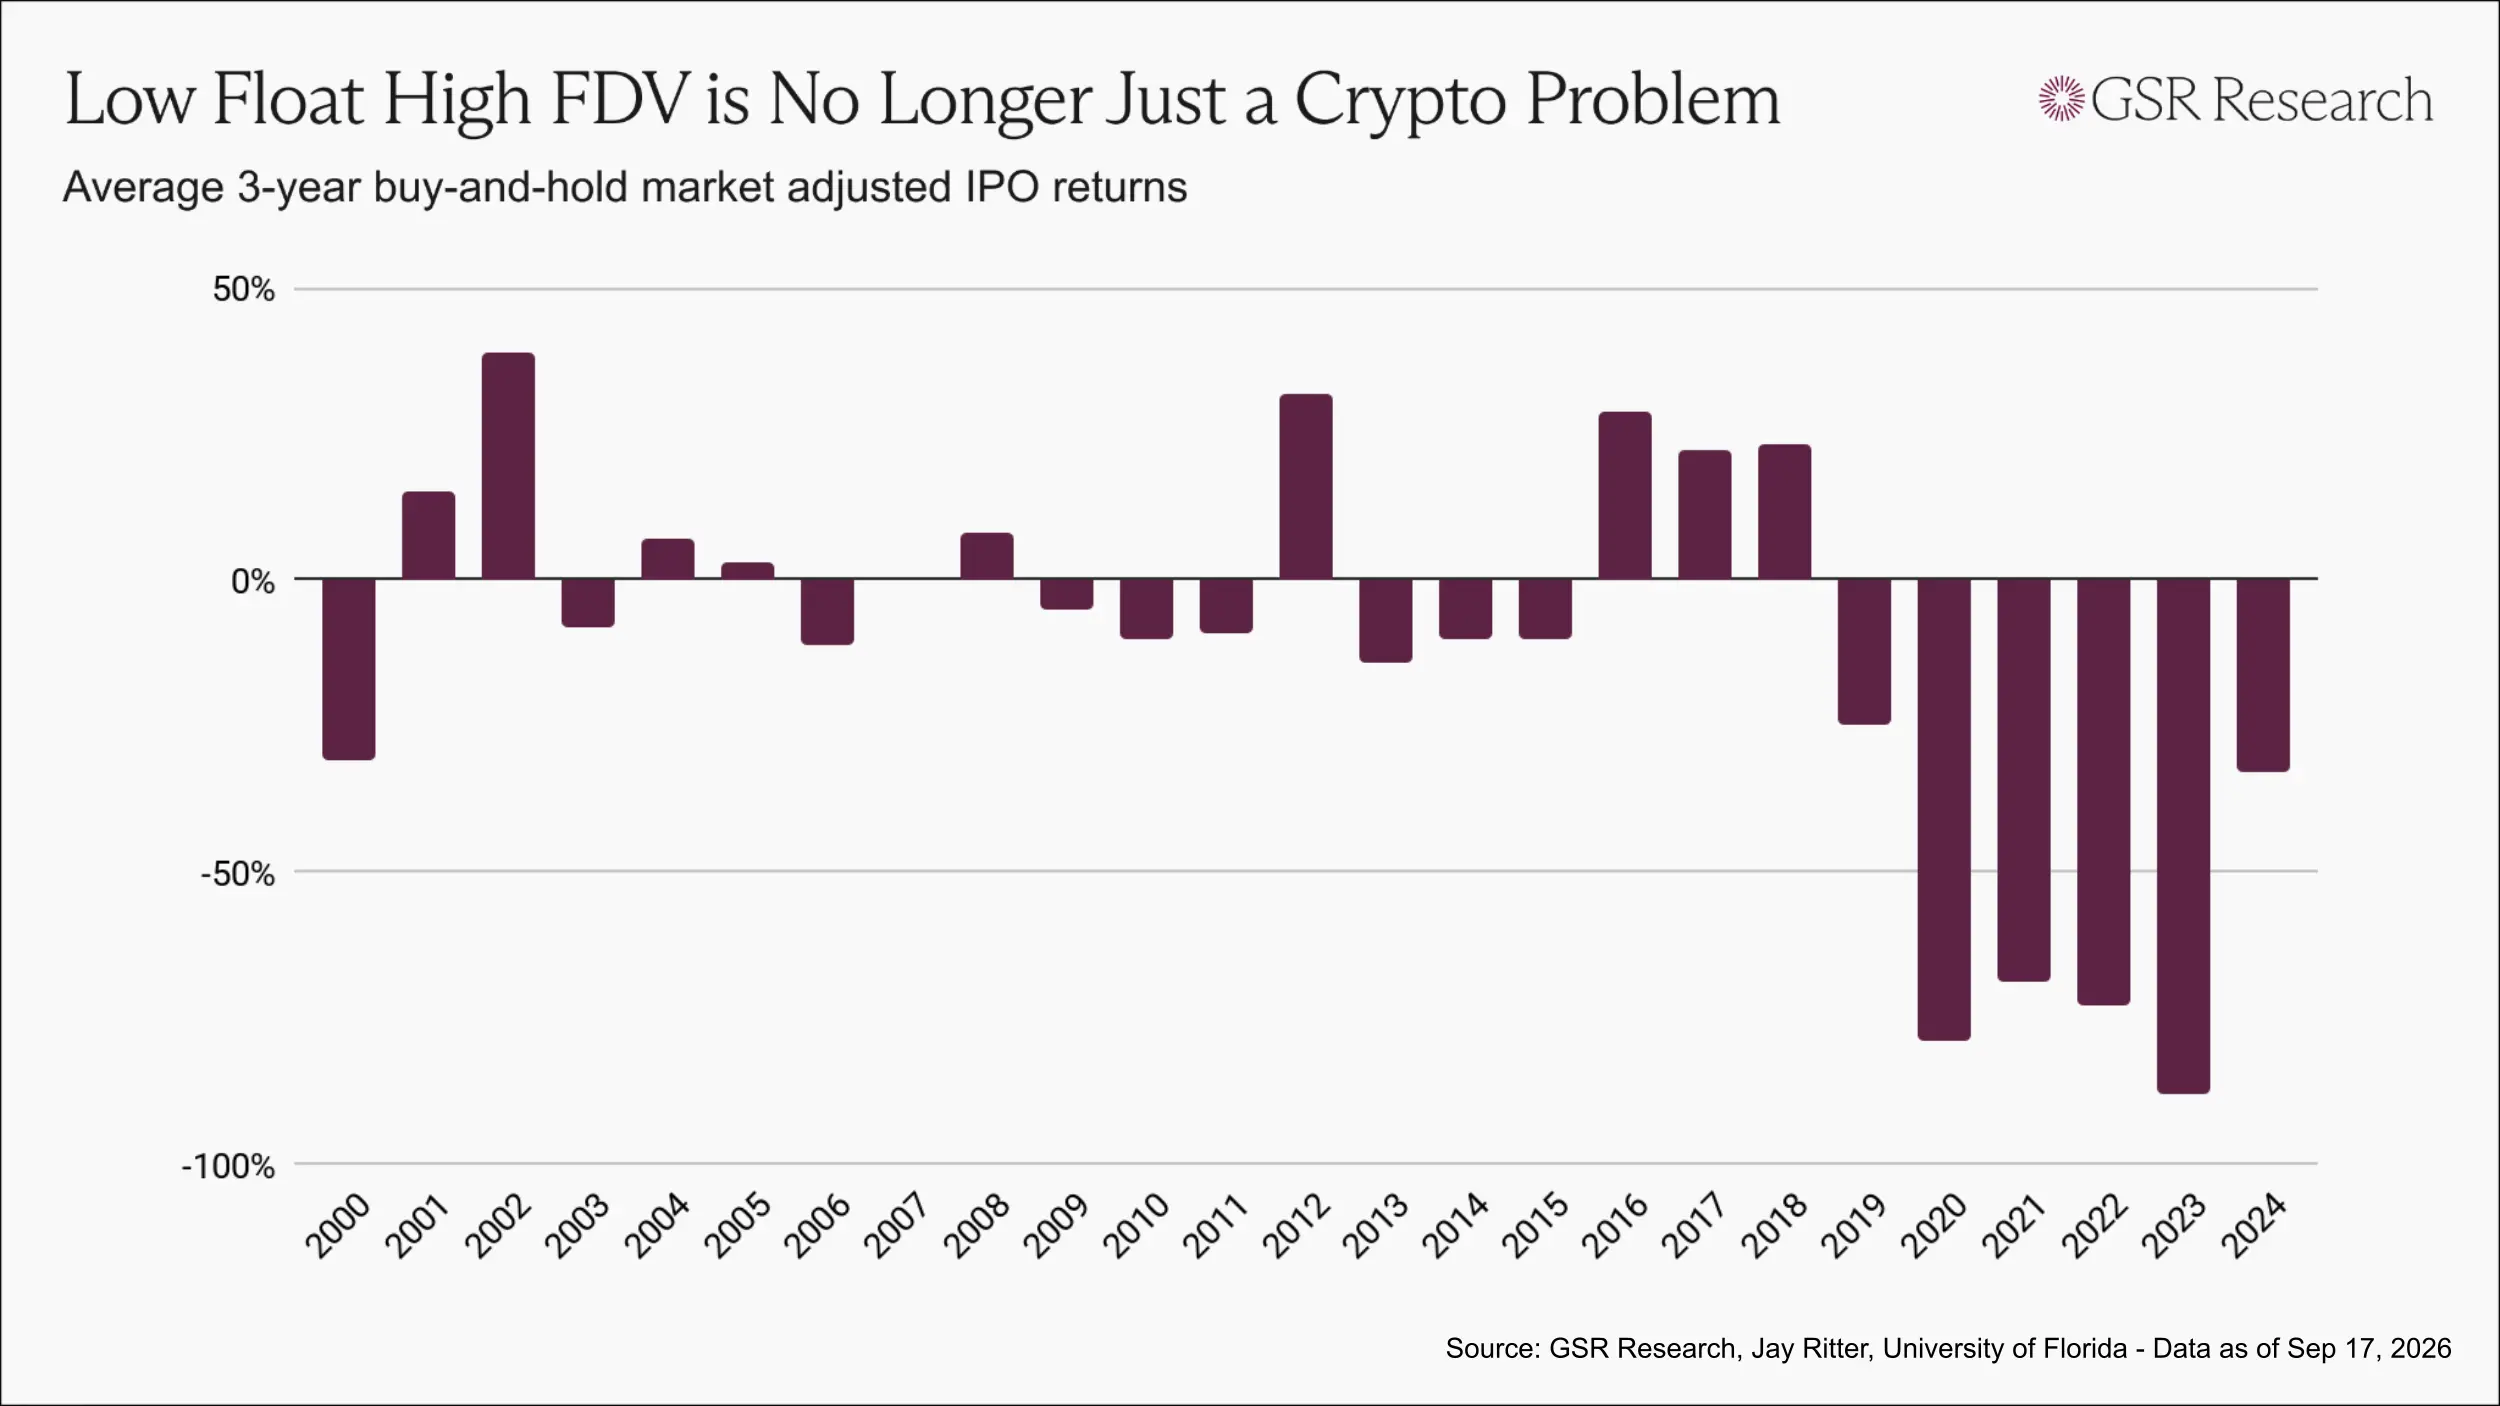
غالبًا ما يُعتبر نموذج نسبة العرض المتداول الأولية المنخفضة والتقييم المخفف بالكامل المرتفع مشكلة خاصة بصناعة العملات المشفرة. ومع ذلك، في السنوات الأخيرة، تحرك سوق الأسهم تدريجيًا نحو هيكل مماثل.
شركات مثل SpaceX ظلت خاصة لمدة تصل إلى عشر سنوات، حيث يواصل المطلعون والصناديق في المراحل المتأخرة تجميع الحصص مع ارتفاع التقييمات، ولا يطلقون في النهاية سوى جزء صغير من الأسهم للجمهور عند الإدراج.
بناءً على أداء الشراء والاحتفاظ لمدة ثلاث سنوات، كانت عينات الاكتتابات العامة الأولية من كل عام منذ عام 2019 دون مستوى السوق باستمرار، وكانت الدفعات الأحدث عند مستويات منخفضة تاريخيًا.
إن مشكلات إصدار الرموز في صناعة العملات المشفرة هي في الواقع مشكلات شائعة تواجهها أسواق الإصدارات الجديدة الحديثة، والفرق الوحيد هو أن فتح الرموز يحدث بشكل أسرع وهناك إفصاح أقل عن المعلومات.
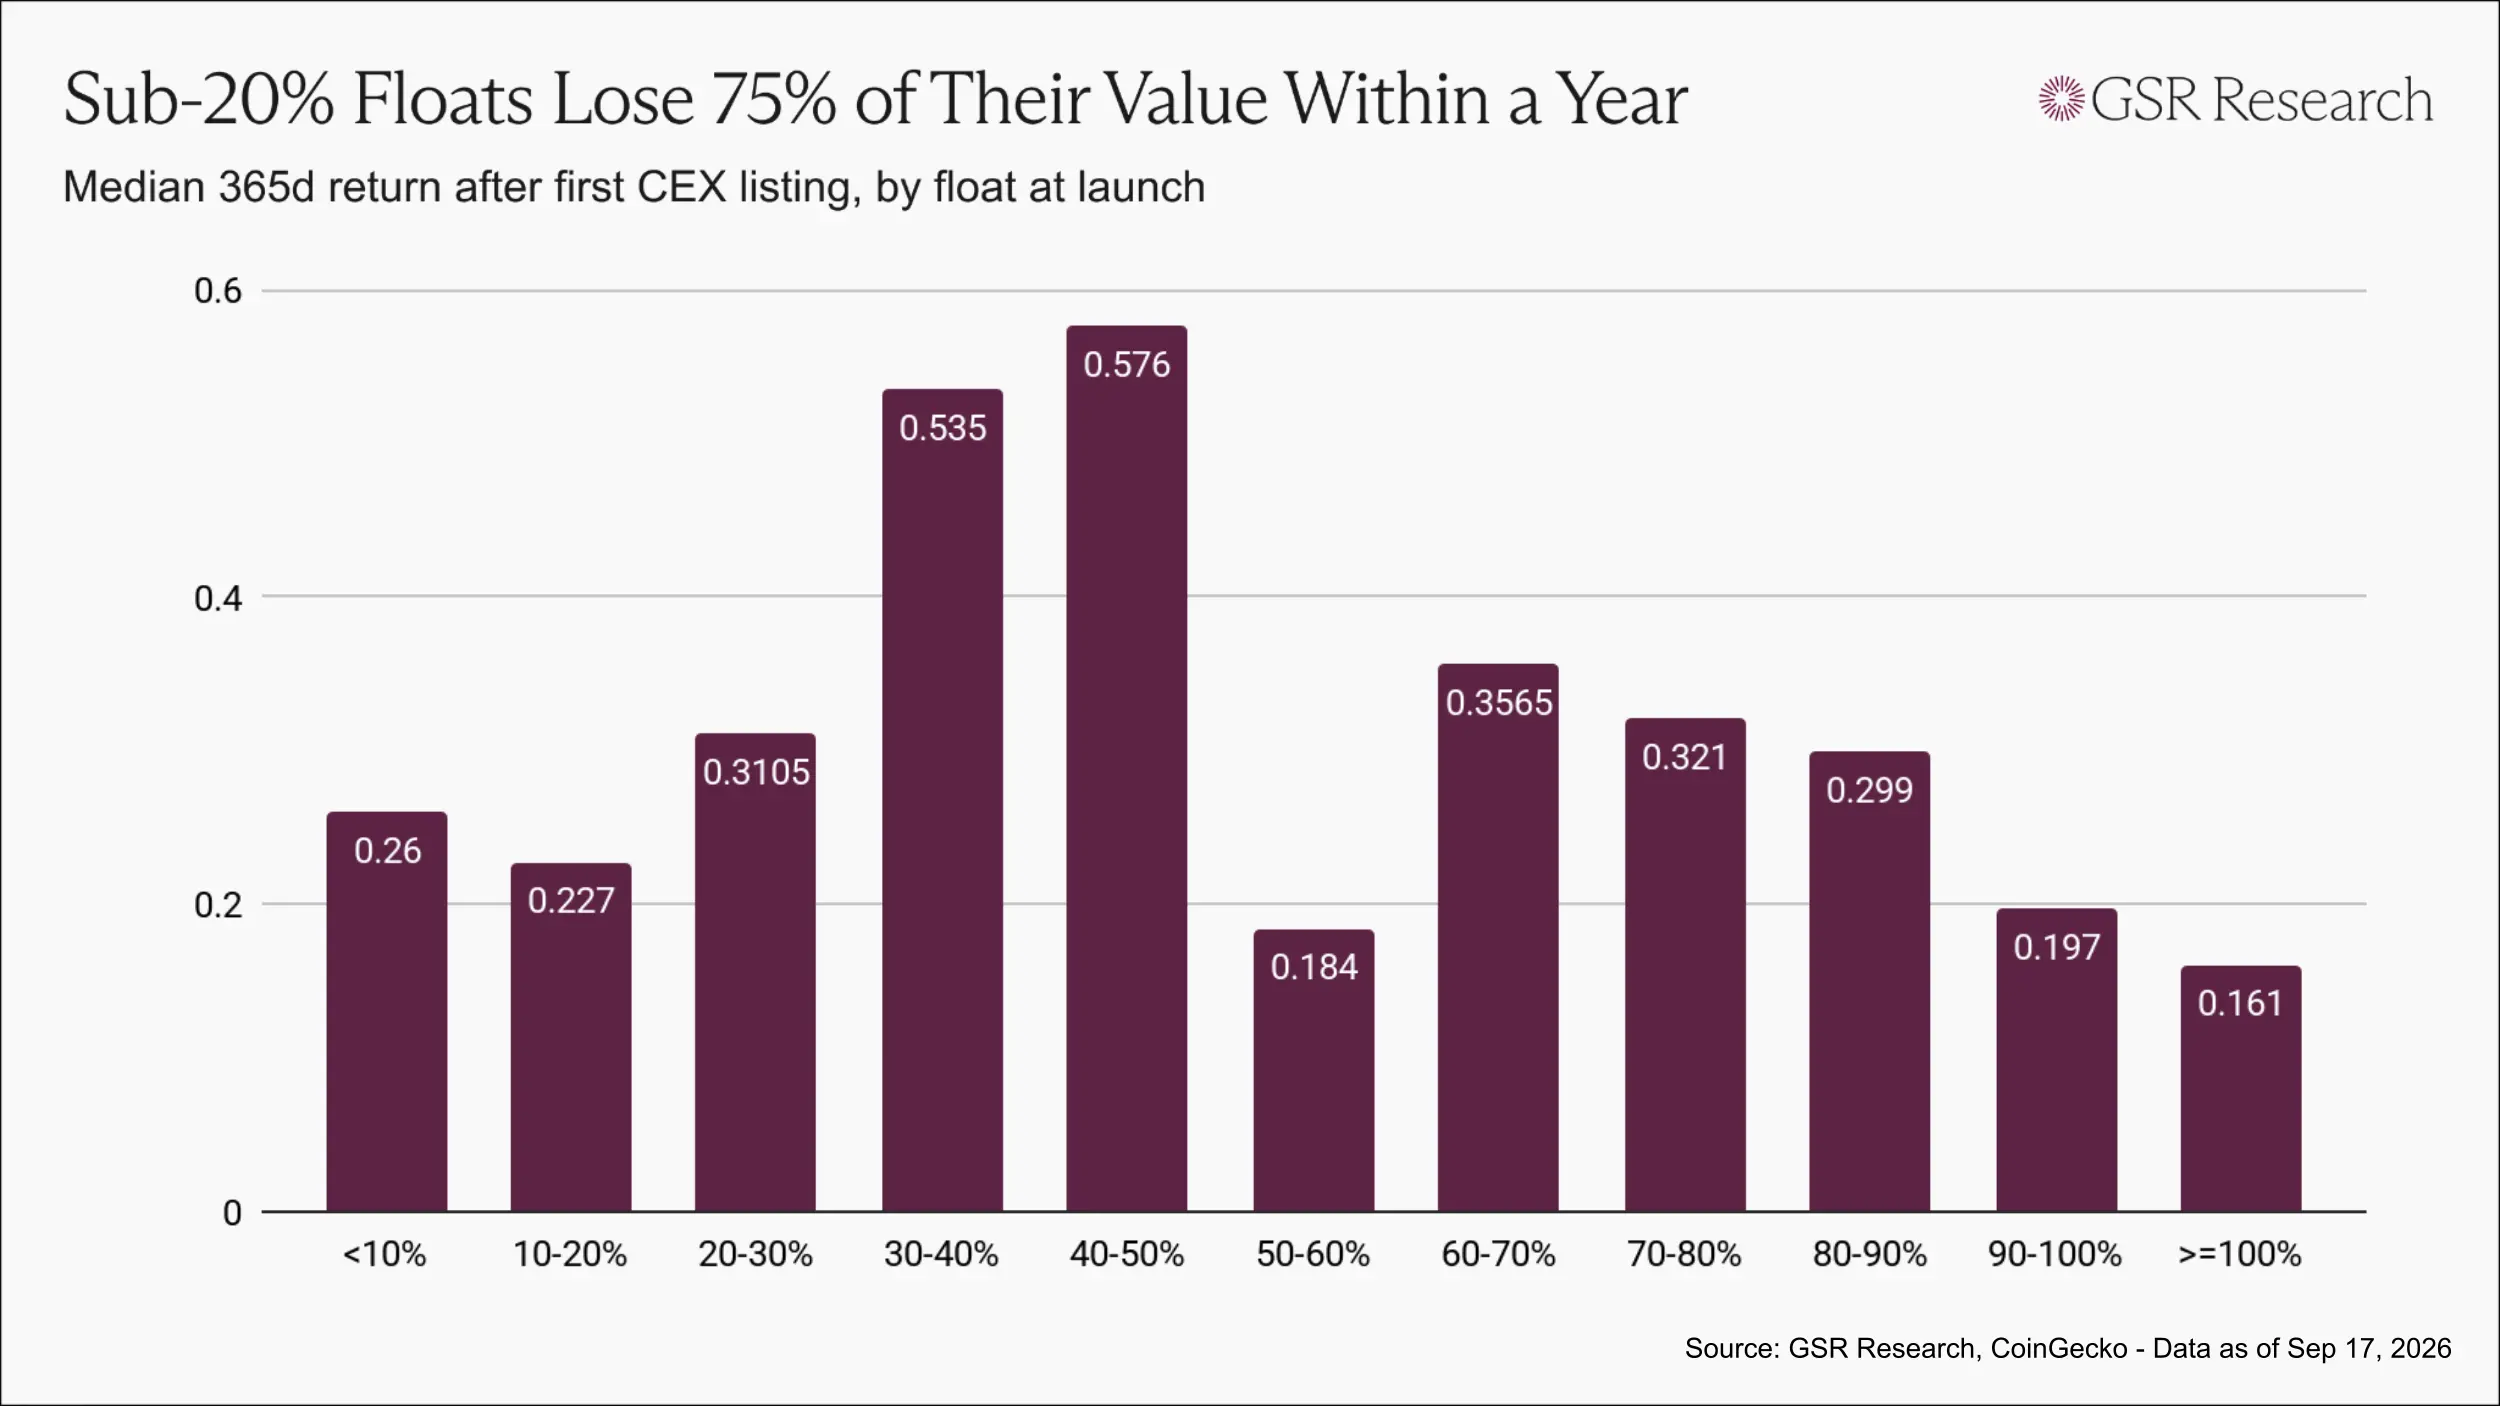
في سوق العملات المشفرة، تبلغ القيمة المتوسطة للرموز التي تقل نسبة العرض المتداول الأولية لديها عن 20% حوالي 0.23 إلى 0.26 دولار لكل دولار مستثمر بعد عام واحد.
أما الرموز التي تتراوح نسبة العرض المتداول الأولية لديها بين 30% و50% فتبلغ قيمتها المتوسطة حوالي 0.55 دولار لكل دولار مستثمر بعد عام واحد، أي أكثر من ضعف الأولى.
ومع ذلك، في النطاق الذي تقترب فيه نسبة العرض المتداول الأولية من 100%، لم تعد هذه العلاقة قائمة، حيث إن هذه الرموز هي في الأساس رموز ذات قيمة سوقية منخفضة وعملات ميم.
ومع ذلك، ضمن نطاق إصدار المشاريع التي تحظى بتفضيل أكبر من السوق، فإن المشاريع ذات نسب العرض المتداول الأولية الأعلى وتوزيع الرموز الأوسع تؤدي أداءً أفضل من تلك التي تخلق ندرة متعمدة من خلال العرض المتداول المنخفض.
ما هي طريقة الإصدار الأفضل
لا يوجد حل واحد يمكنه معالجة جميع المشكلات، ولا نعتقد أن أي شخص يمكنه حقًا تقديم إجابة واحدة تناسب الجميع. ومع ذلك، استنادًا إلى مئات إصدارات الرموز، يمكن تحديد عدة مجالات رئيسية للتعديل.
أولًا، يجب أن يسمح تسعير الإصدار لكل من الحائزين والمتداولين بالاستفادة.
المجتمعات التي يمكنها الصمود أمام اختبار الزمن في هذه الصناعة غالبًا ما تتشكل حول عدد قليل من الأصول التي يمكن للجمهور شراؤها مبكرًا بسعر أقل. ببساطة، طالما استفاد الحائزون، فمن الأسهل أن يتشكل مجتمع.
إذا حدد المشروع تخصيص الرمز العام الأولي بأعلى تقييم للاكتتاب الخاص، فستكون النتيجة عكس ذلك تمامًا: فهو يجذب حائزين من المرجح أن يشتروا بسعر مخيب للآمال منذ البداية، مما سيطرد المتداولين أيضًا.
الرمز الذي ينخفض باستمرار منذ اليوم الأول لا يمكنه تشكيل تداول ثنائي الاتجاه مستدام ويفتقر إلى أسباب كافية لجذب المتداولين على المدى القصير. عندما يرغب الحائزون في البيع، لن يكون هناك اهتمام شراء كافٍ في السوق.
هذان النوعان من المشاركين يكملان بعضهما البعض. يوفر المتداولون السيولة وتقلب الأسعار الذي يحتاجه الحائزون، بينما يوفر الحائزون قاعدة طلب مستقرة تجعل السوق يستحق التداول.
إذا كان سعر الإصدار يفيد المطلعين فقط، فسيتم فقدان كلا النوعين من المشاركين في النهاية. يجب على المشاريع بيع الرموز للمجتمع في وقت أبكر وبسعر أقل، بدلًا من الانتظار حتى يصل التقييم إلى ذروته للسماح للجمهور بالوصول إلى الأصل لأول مرة.
ثانيًا، يجب إطلاق عرض كافٍ للسماح للسوق بتحقيق اكتشاف حقيقي للأسعار.
يجب أن تكون هذه النسبة أعلى بكثير من المستويات المنخفضة التي تراوحت بين 13% و20% بين عامي 2020 و2022، ويجب تقييمها بالتزامن مع التقييم، وليس بمعزل عن نسبة العرض المتداول الأولية.
كمرجع، تقدم الاكتتابات العامة الأولية للأسهم عادة حوالي 30% من الأسهم للجمهور، ويعتبر 50% مستوى مرتفعًا بالفعل. بالنسبة للأصول الكبيرة في سوق العملات المشفرة، ليس من المناسب عادة إطلاق أكثر من نصف العرض عند الإدراج.
الهدف هو ضمان أن يكون العرض المتداول في اليوم الأول كبيرًا بما يكفي ليكون سعر اليوم الأول ذا معنى حقيقي.
أخيرًا، يجب توسيع نطاق المشاركين، مما يسمح لمزيد من الأشخاص بالمشاركة في وقت أبكر.
فرص المشاركة لا تقل أهمية عن نسبة العرض المتداول الأولية. في السنوات الأخيرة، تطورت منصات الاستثمار المشترك واكتسبت شعبية، مما مكن صغار المستثمرين من المشاركة في المشاريع بشروط رأس المال الاستثماري. بالإضافة إلى ذلك، هناك نماذج مثل حصص الرموز القائمة على فحص السمعة للمستخدمين الحقيقيين، ومنصات البيع العام، والمزادات على السلسلة، والإصدار العادل بالسيولة الكاملة.
هذه النماذج لكل منها مقايضاتها، لكنها جميعًا تعزز مشاركة أوسع.
علاوة على ذلك، تحسنت البيئة القانونية والامتثالية بشكل كبير أيضًا.
في أوروبا، سمحت لائحة أسواق الأصول المشفرة (MiCA) للمصدرين ببيع الرموز مباشرة للجمهور. في الولايات المتحدة، تنظر النسخة الحالية من مسودة قانون CLARITY في السماح بالمبيعات المباشرة لمستثمري التجزئة بحدود.
إذا تم تمرير مشروع القانون، فإن القوة الإقناعية لعبارة "قانون الأوراق المالية يجبر المشاريع على تبني نموذج تراكم الاكتتاب الخاص" ستضعف بشكل كبير. في ذلك الوقت، سيتحول هيكل إصدار الرموز أيضًا من نتيجة سلبية في ظل القيود التنظيمية إلى حل يمكن لأطراف المشروع اختياره بنشاط.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.