


SEC kündigt Innovationsbefreiung an: Welche Anlagen rücken in den Fokus?
 Blockbeats
Die „Innovationsbefreiung“ der SEC hat die Erwartungen des Marktes an eine neue Runde regulatorischer Vorteile entfacht, und DeFi-Token sind durchgestartet.
Am 17. September veröffentlichte die SEC eine Mitteilung, wonach qualifizierte Handelsplätze für tokenisierte Wertpapiere unter bestimmten Bedingungen über AMM-Liquiditätspools mit bestimmten Aktien handeln dürfen und dafür eine vorübergehende, bedingte Befreiung von der Börsendefinition erhalten; einige Institutionen, die Liquidität für Aktien-Token bereitstellen, können ebenfalls eine Befreiung von der Händlerdefinition erhalten. Die Befreiung gilt für fünf Jahre ab Veröffentlichung der Mitteilung.
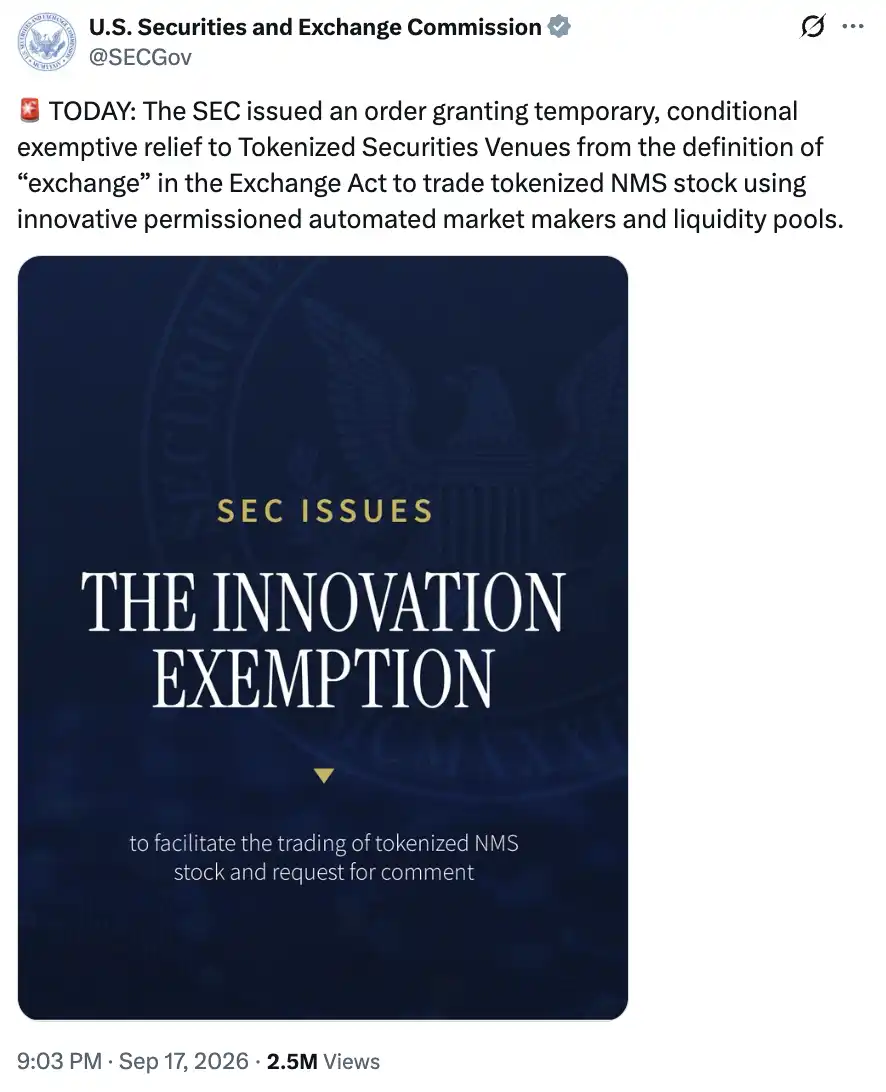
Doch der Markt neigt dazu, „die USA erlauben die Erprobung eines neuen On-Chain-Aktienmarktes“ so zu verstehen, als ob „alle Projekte, die derzeit On-Chain-Aktien anbieten, nun in die USA dürfen“.
Zwischen beidem liegt jedoch noch ein weiter Weg.
Die Aktien-Token von Robinhood, die aktiengebundenen Produkte von Ondo und xStocks sowie die Aktien-Perpetual-Futures auf Hyperliquid sind ausdrücklich von der Befreiung ausgenommen. Zwischen den Geschäften, die der Kryptomarkt bereits intensiv betreibt, und dem, was die SEC diesmal zulassen will, besteht ein grundlegender Unterschied.
Aktienkurs auf der Chain vs. Aktienrechte auf der Chain
„Aktien-Tokenisierung“ ist ein Begriff, der leicht missverstanden wird.
Wenn ein Token in der Handelsoberfläche den Namen eines börsennotierten Unternehmens trägt, sein Preis den US-Aktien folgt und sogar behauptet wird, er sei durch ausreichende Aktienreserven gedeckt, versteht der Händler ihn natürlich als „US-Aktien in der Wallet“. Doch der Besitz eines solchen Tokens bedeutet nicht zwangsläufig, dass der Inhaber dieselben rechtlichen Ansprüche wie ein Aktionär des Unternehmens hat.
Beispielsweise kann ein Vertrag vereinbaren, dass die Rendite an den Anleger auf Basis des Preises einer bestimmten Aktie abgerechnet wird. Steigt die Aktie, steigt der Wert des Vertrags; fällt die Aktie, trägt der Anleger den Verlust. Der Emittent kann zudem echte Aktien halten, um seine Zahlungsverpflichtungen abzusichern. Der gesamte Vorgang ist lediglich ein Vertragsverhältnis zwischen dem Anleger und dem Produktemittenten und hat mit dem Unternehmen selbst nichts zu tun. Dies sind „Synthetics“, also synthetische Produkte, die das wirtschaftliche Engagement der Aktie nachbilden; der Inhaber erhält die im jeweiligen Produkt vereinbarten Rechte.
Die Anordnung der SEC schließt ausdrücklich Modelle aus, bei denen Dritte eigene Wertpapiere emittieren, um ein synthetisches Engagement auf das Basiswertpapier zu bieten, einschließlich aktiengebundener Wertpapiere und wertpapierbasierter Swaps. Aktien-Token, die die Befreiungsvoraussetzungen erfüllen, müssen dagegen dieselben Rechte wie vergleichbare traditionelle Aktien bieten.
Wenn das Unternehmen eine Hauptversammlung einberuft, müssen die entsprechenden Rechte an die Token-Inhaber weitergegeben werden können; wenn das Unternehmen Dividenden ausschüttet, müssen die Inhaber entsprechende Ansprüche haben.
Im Vergleich zu den derzeit gängigen Aktien-Token-Produkten wird der Unterschied deutlich.
Die entsprechenden Aktien-Token von Robinhood sind als Schuldtitel strukturiert; die entsprechenden Produkte von Ondo und xStocks bieten lediglich ein Engagement auf den Aktienkurs, und die Anleger sind keine Aktionäre des Basisunternehmens.
Der Handel unterliegt weiterhin Hürden
Ist die Begeisterung der DeFi-Szene also völlig unbegründet? Das ist nicht der Fall.
Die Befreiung ist eine recht klare Anerkennung des technischen Ansatzes. Die SEC verlangt, dass die entsprechenden Smart Contracts öffentlich und prüfbar sind und auf einer öffentlichen, genehmigungsfreien Distributed-Ledger-Technologie bereitgestellt werden. Carlos Domingo von Securitize sieht darin einen besonderen Vorteil: Öffentliche Blockchains wie Ethereum, Solana und Avalanche haben die Chance, konforme Handelsplätze für tokenisierte Wertpapiere zu tragen.
Das bedeutet, dass der Wertpapierhandel die im Kryptosektor entwickelte Infrastruktur nutzen kann. AMMs führen Transaktionen über Algorithmen und Liquiditätspools aus; Liquiditätsanbieter legen Vermögenswerte in den Pool ein, und Händler tauschen Vermögenswerte mit dem Pool. Die Anwendung dieses Mechanismus auf Aktien ist der lobenswerte Teil dieser Innovationsbefreiung.
Doch „genehmigungsfrei“ bezieht sich nur auf die zugrunde liegende öffentliche Blockchain.
Händler und Liquiditätsanbieter, die in diese Aktienpools eintreten, benötigen weiterhin eine Genehmigung. Die Handelsplätze müssen Zugangskriterien festlegen (z. B. Zugriff erst nach KYC über Hooks von Uniswap V4) und entsprechende Compliance-Pflichten erfüllen. Die Nutzungserfahrung, dass jede Wallet jederzeit zugreifen und jeder jederzeit Liquidität bereitstellen kann, wurde nicht freigegeben.
Die Befreiung behält zudem Beschränkungen bei der Anzahl der Wertpapiere, dem Handelsvolumen und der Kopplung an Handelsaussetzungen bei. Wenn die Basisaktie an der Hauptbörse vom Handel ausgesetzt wird, muss auch der Handel mit dem entsprechenden On-Chain-Aktien-Token ausgesetzt werden. Sogenannter Rund-um-die-Uhr-Handel bedeutet nicht, dass man sich den Beschränkungen des Basiswertpapiermarktes entziehen kann.
Evgeny Gaevoy, CEO von Wintermute, kommentierte treffend: Die Befreiung zu erhalten sei gut, aber die Jubelnden seien sich möglicherweise nicht bewusst, dass sie auf die derzeit existierenden (fast alle) Produkte wahrscheinlich nicht anwendbar sei. Dies sei immer noch nur der erste Schritt.
AMC hat nun ein Vetorecht
Diese „Innovationsbefreiung“ hat einen kürzlichen Streit entschieden.
Adam Aron, CEO des börsennotierten Unternehmens AMC, hatte Robinhood aufgefordert, die Bereitstellung von an AMC-Aktien gekoppelten Token einzustellen, und mit einer Beschwerde bei der SEC gedroht. Er befürchtete, dass Anleger die erworbenen Rechte verwechseln könnten, und lehnte zugleich einen synthetischen Aktienmarkt ab, der den Namen AMC ohne Beteiligung des Unternehmens verwendet.
Robinhood-CEO Vlad Tenev vertrat die Ansicht, dass Unternehmen die mit den Aktien verbundenen Rechte kontrollieren sollten, aber kein allgemeines Vetorecht gegenüber unabhängigen, an öffentlich gehandelte Aktien gekoppelten Finanzprodukten haben sollten. Er betonte, dass die AMC-Token auf der Robinhood-Chain die Inhaber nicht in das Aktionärsregister des Unternehmens aufnehmen und die Rechte der Basisaktien nicht verändern.
Im Kern ging es in der Auseinandersetzung ebenfalls um das Verhältnis zwischen synthetischen Produkten und echten Aktienrechten. Vlad verteidigte die rechtliche Unabhängigkeit des Produkts von der Basisaktie – doch genau diese Unabhängigkeit führt dazu, dass die derzeitigen Produkte nicht direkt unter die Befreiung für Aktien-Token fallen.
Die SEC schreibt in dem Dokument ausdrücklich: „Der Handelsplatz muss den Emittenten der Basisaktie im Voraus benachrichtigen und ab Erhalt der Mitteilung durch den Emittenten mindestens 30 Tage warten; legt der Emittent innerhalb der festgelegten Frist schriftlich Widerspruch ein, darf der Handelsplatz den entsprechenden Handel nicht auf Grundlage dieser Befreiung aufnehmen.“
Im Rahmen dieser Innovationsbefreiung hat der CEO von AMC recht: Sie haben das Recht, durch „schriftlichen Widerspruch“ den Umlauf ihrer eigenen (mit Aktionärsrechten ausgestatteten) tokenisierten Aktien zu verhindern.
Begrenztes Wohlwollen, echte Chancen
Der Wert dieses Dokuments liegt darin, dass der On-Chain-Aktienhandel in den USA nun eine Marktform erhält, die konkret diskutiert und aufgebaut werden kann.
Tokenisierte Aktien, die die Aktionärsrechte vollständig bewahren, können den Einstieg in AMMs auf öffentlichen Blockchains versuchen; entsprechende Unternehmen können Produkte rund um Vermögenswerte, Verwahrung, Zugang und Handel neu gestalten. Auch zwischen Technologieunternehmen und Wertpapierdienstleistern gibt es nun eine klarere Kooperationsrichtung.
Für bestehende Kryptoprojekte ist der Weg jedoch noch lang. Der bisherige Ansatz, über synthetische Produkte schnell ein Engagement auf Aktienkurse nachzubilden, hat viele Aufgaben umgangen – etwa die individuelle Abstimmung mit Emittenten und die Abwicklung von Aktionärsrechten. Um in den von dieser Befreiung abgedeckten Markt einzutreten, müssen diese Fragen erneut angegangen werden.
Die SEC ist einen Schritt vorangekommen. Doch die Revolution ist noch lange nicht vollendet.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.