


Warsh: la subida de tipos refleja un consenso firme en el FOMC; la inflación es demasiado alta y persistente, y no hace falta sacrificar empleo para reducirla (texto completo)
 chaincatcher
Autor: Yang Chen
La Reserva Federal subió los tipos un cuarto de punto en un contexto en el que la inflación sigue por encima del objetivo, pero la economía y el mercado laboral estadounidenses muestran resiliencia. El presidente de la Reserva Federal, Warsh, dejó claro que la prioridad actual es devolver la inflación al objetivo del 2% de manera más oportuna, al tiempo que se negó a ofrecer orientación futura sobre la senda de los tipos.
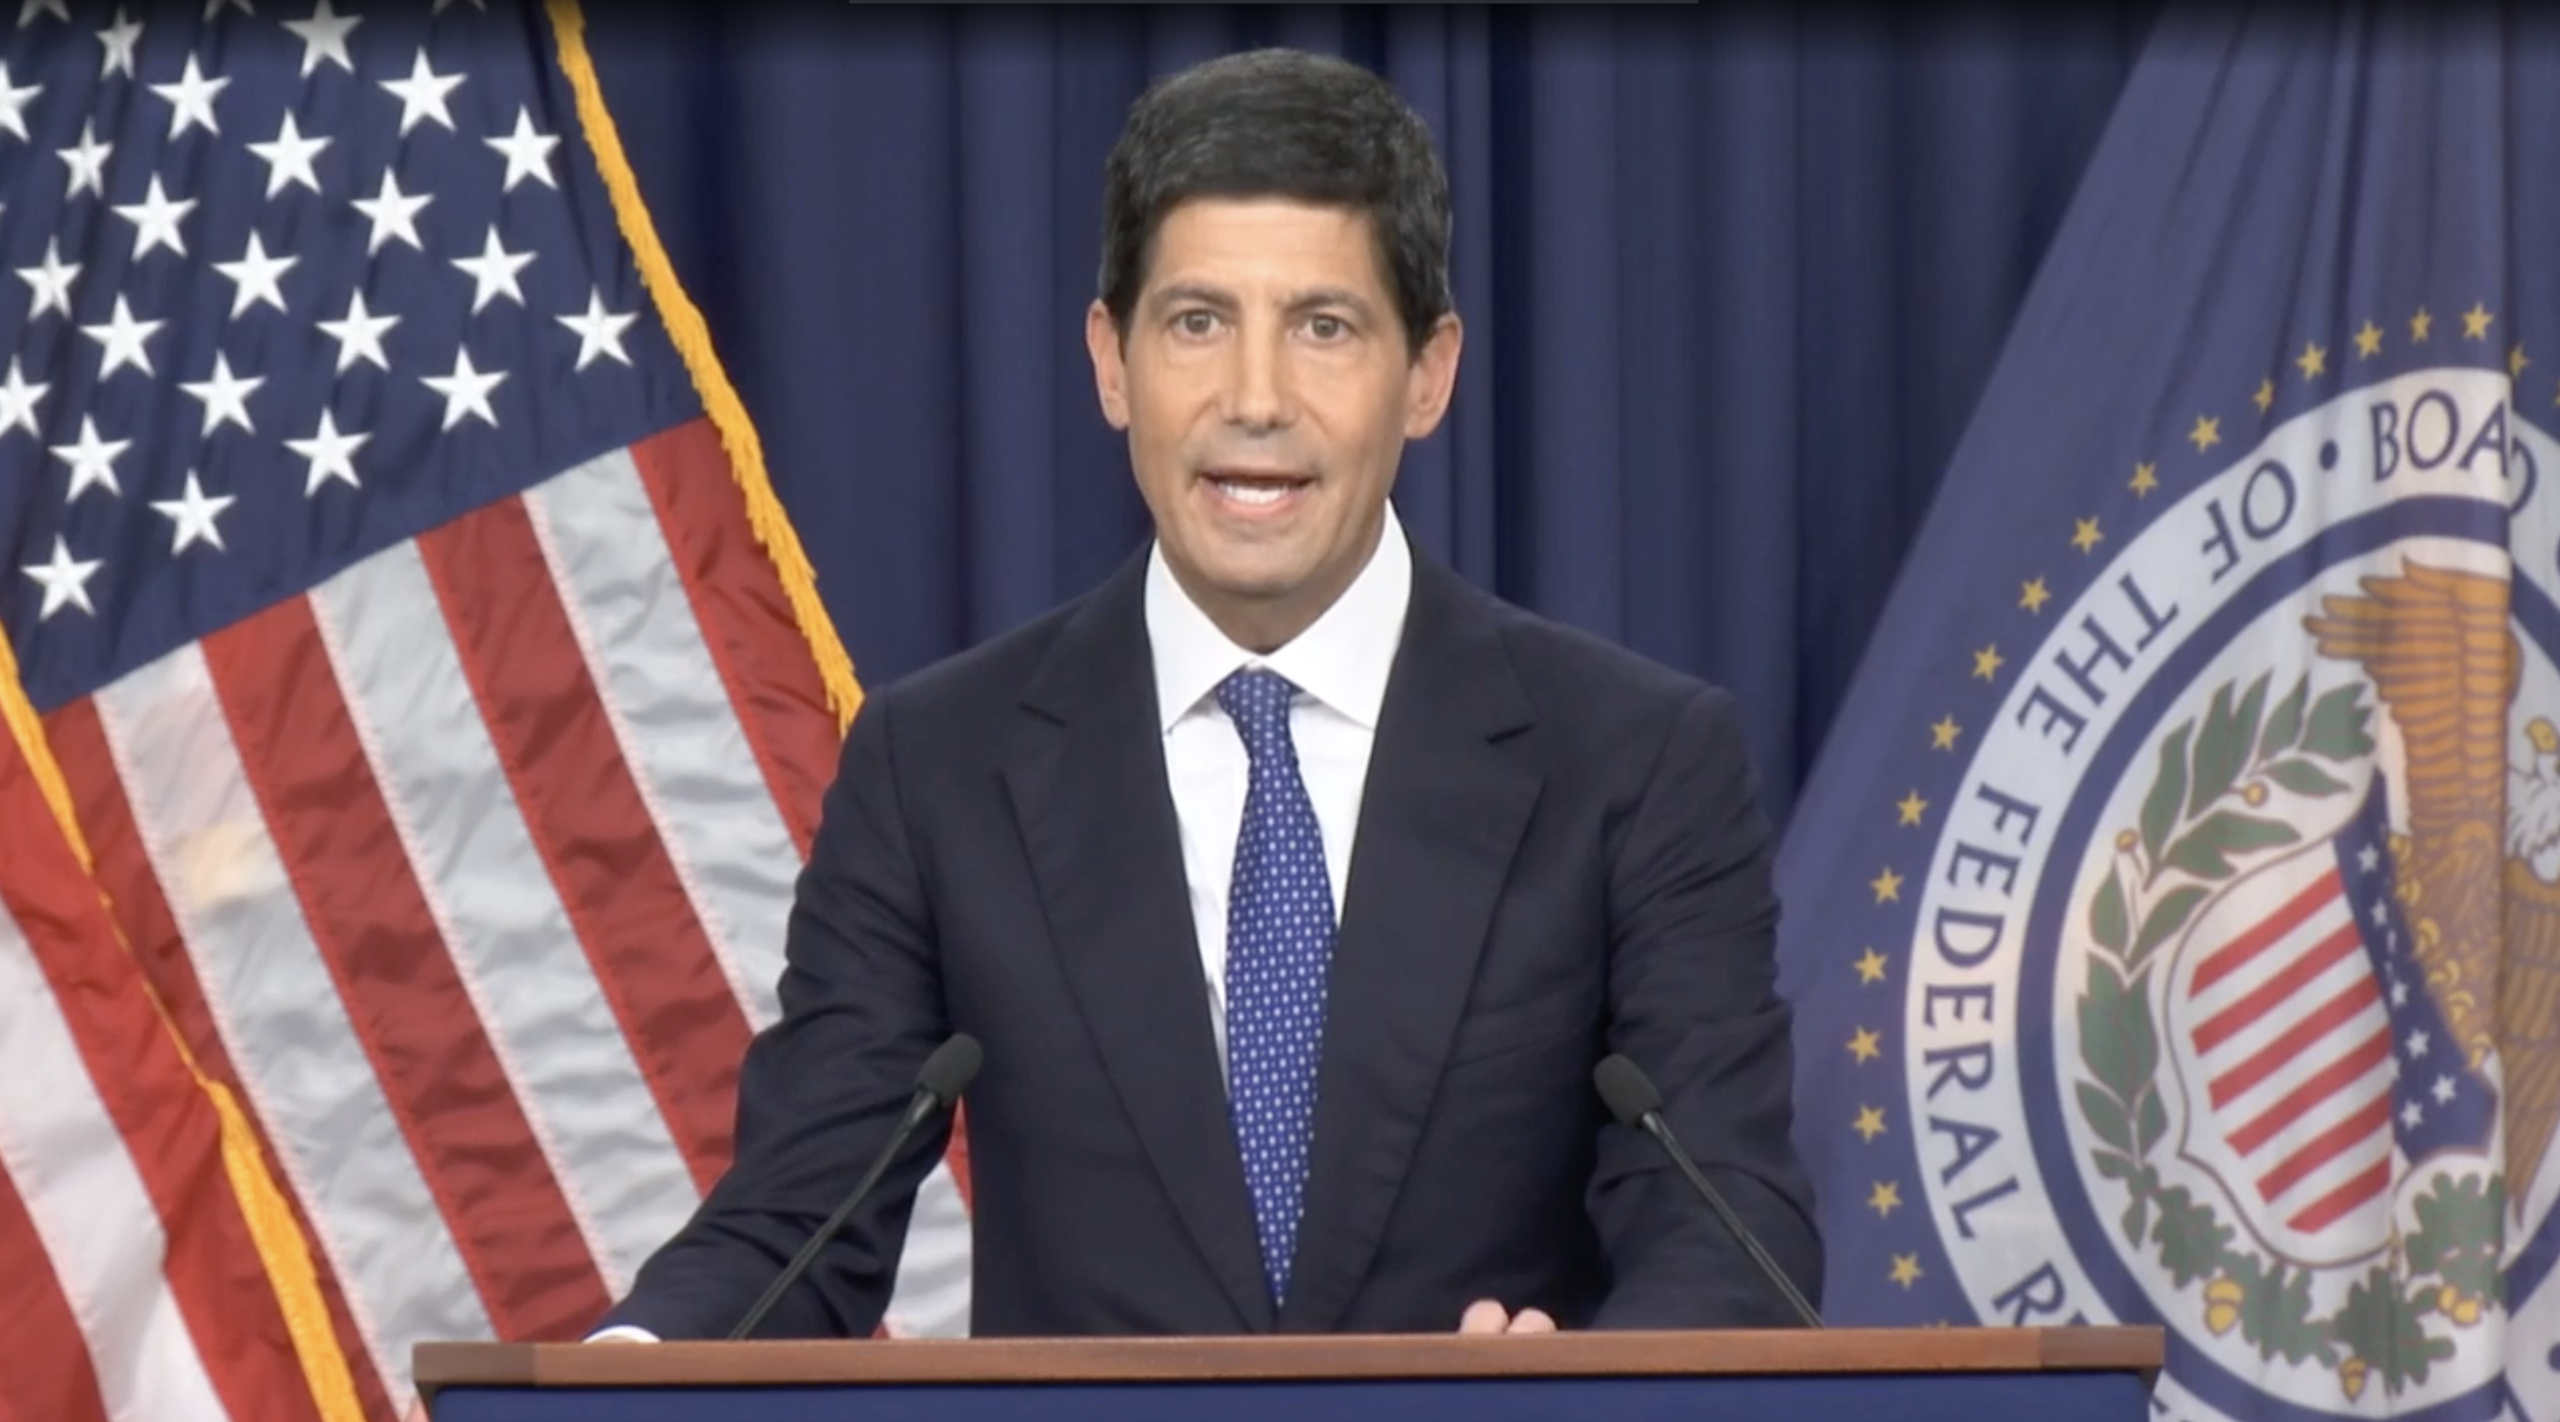
En la rueda de prensa posterior a la reunión de política monetaria, el presidente de la Reserva Federal, Warsh, afirmó que la Fed decidió elevar el rango objetivo de la tasa de fondos federales en 25 puntos básicos para apoyar su doble mandato. Subrayó que la economía estadounidense se está fortaleciendo, que el mercado laboral está prácticamente en pleno empleo, pero que la inflación es "demasiado alta y ha durado demasiado".
Warsh señaló que el gasto interno actual de Estados Unidos es resiliente, el crecimiento de la productividad es sólido, la inversión de capital sigue siendo firme y el flujo de crédito, especialmente el crédito empresarial, ha sido "muy fuerte". Al mismo tiempo, considera que las condiciones financieras generales actuales no son restrictivas.
"Me resulta difícil describir las condiciones financieras generales como restrictivas", dijo Warsh. Afirmó que los miembros del Comité comparten en general este juicio, por lo que la Fed decidió "retirar parte de la política acomodaticia" para que las condiciones financieras y crediticias se acerquen más a los objetivos de la política.
La inflación sigue siendo el problema central
Warsh subrayó en varias ocasiones durante la rueda de prensa que la inflación es la razón principal de esta medida de política.
"El hecho evidente es que la inflación es demasiado alta y ha durado demasiado".
Pero afirmó que, "según los últimos datos del IPC y del IPP, la tendencia subyacente ha mostrado una mejora significativa". Es probable que la tasa interanual del índice de precios del gasto en consumo personal (PCE) general de agosto se sitúe en torno al 3,6% (frente al 3,7% de julio), y que el PCE subyacente y el IPC se sitúen en torno al 3,2% (frente al 3,3% de julio) y al 2,4%, respectivamente.
Ya mencionó anteriormente en la reunión de Jackson Hole que la Fed necesita observar la tendencia de la inflación, en lugar de centrarse en un único dato. En esta rueda de prensa lo reiteró:
"La tendencia importa. Los datos puntuales están llenos de ruido, y depender de ellos es una forma peligrosa de prestar atención".
Warsh afirmó que, durante aproximadamente la última década, los participantes del mercado y los periodistas se han acostumbrado a "contener la respiración esperando un único dato", pero esa no es su forma de tomar decisiones. "No voy a contener la respiración por ningún dato concreto, ya sean las ventas minoristas de esta mañana o el IPC de la semana pasada".
¿Por qué suben los rendimientos de los bonos del Tesoro estadounidense a largo plazo? Warsh propone "tres razones principales"
En relación con la fuerte subida de los rendimientos de los bonos del Tesoro estadounidense a largo plazo en los últimos meses, y especialmente en las últimas semanas, Warsh afirmó que quiere dejar que el mercado de bonos "me cuente cualquier historia que quiera contar" y analizar las razones que hay detrás de los cambios en los rendimientos.
Propuso tres factores principales.
El primero es el fortalecimiento de la economía estadounidense. Warsh afirmó que parte de la subida de los rendimientos a largo plazo se debe al fortalecimiento de la economía.
El segundo es la competencia por el capital. Mencionó especialmente el fuerte aumento del gasto de capital y el fenómeno de que las grandes empresas se financian en el mercado. "La competencia por el capital es real. Creo que esto explica en parte la subida de los rendimientos".
El tercero son los factores geopolíticos. Warsh señaló que los focos geopolíticos mundiales están impulsando al alza los rendimientos a largo plazo.
Subrayó que este impacto no se limita a la subida de los precios al contado de materias primas como la energía, el maíz, la soja o el trigo, sino que también afecta a los cambios entre esos precios al contado y los denominados "diferenciales de crack", y en última instancia al impacto en los precios de los productos en las tiendas de todo el país.
"Se trata de un conjunto complejo de cuestiones que está afectando al activo más importante del mundo".
También mencionó que los bonos del Tesoro estadounidense son un activo sin riesgo, "con el que están relacionados casi todos los activos del mundo".
No hace falta sacrificar empleo para reducir la inflación
Ante la pregunta de si la subida de tipos podría acabar provocando un crecimiento económico por debajo del potencial y un deterioro del mercado laboral, la respuesta de Warsh fue relativamente clara.
"No creo que necesitemos dañar el mercado laboral para alcanzar el objetivo".
Afirmó que la tasa de desempleo actual de Estados Unidos es básicamente coherente con el pleno empleo, y que la estabilidad de precios y el pleno empleo no tienen por qué entrar en conflicto a medio plazo.
Warsh considera que, siempre que se mantenga la estabilidad de precios, se pueden crear las condiciones para un crecimiento económico más sostenible.
"El crecimiento económico significa garantizar un crecimiento económico continuo, sostenible y duradero; ese es nuestro sector y es el trabajo que estamos haciendo hoy".
Destacó especialmente la importancia de la estabilidad de precios para los grupos de bajos ingresos.
Las personas "menos favorecidas" a las que se refiere Warsh son principalmente aquellas que no tienen activos financieros, patrimonio inmobiliario ni activos en planes 401(k), "viven de su sueldo".
Afirmó que, si la inflación puede volver a situarse cerca del objetivo del 2%, estas personas podrán obtener un mejor crecimiento de los ingresos reales a partir de sus salarios.
La IA es importante, pero las decisiones políticas no corresponden a la Reserva Federal
Cuando se le preguntó por el rápido desarrollo de la IA y las advertencias de los expertos del sector sobre los riesgos de descontrol, Warsh afirmó que dedica mucho tiempo a pensar en la IA y sus efectos económicos.
"Estamos muy atentos a lo que está ocurriendo con la inteligencia artificial. Estamos muy atentos a su impacto en la demanda económica y, en última instancia, en la oferta económica".
Reveló que la Reserva Federal ha creado un grupo de trabajo especial que tiene previsto presentar un informe antes de fin de año para ayudar a la Fed a reflexionar sobre el posible impacto de la IA en el futuro entorno de políticas.
Pero Warsh subrayó que "los riesgos, los beneficios y las opciones políticas relacionados con la IA corresponden al ámbito de decisión de otros departamentos del gobierno. Para la Reserva Federal, la atención debe centrarse en cómo afectan finalmente esas decisiones políticas a su trabajo diario".
Texto completo de la rueda de prensa del presidente de la Reserva Federal, Warsh
Discurso de apertura de Warsh:
Hola a todos. El Comité Federal de Mercado Abierto (FOMC) ha decidido elevar el rango objetivo para el tipo de los fondos federales en un cuarto de punto porcentual, hasta el 3,75%-4%, para apoyar el doble mandato de la Reserva Federal. El Comité sigue manteniendo la política de reservas abundantes en el sistema bancario. Como se indica en la declaración de política publicada más recientemente, la actividad económica se está expandiendo a un ritmo sólido, mientras que la incertidumbre sigue siendo alta, en parte debido a la evolución geopolítica.
El gasto interno es resiliente, el crecimiento de la productividad es sólido, la inversión de capital es firme, el crecimiento del empleo avanza en paralelo al crecimiento de la población activa y la tasa de desempleo apenas ha variado, pero la inflación sigue siendo elevada. La medida de política de hoy apoyará el retorno oportuno al objetivo del 2% del Comité. Este Comité logrará la estabilidad de precios. Ahora, para entrar en más detalles, nuestra decisión se produce en un momento en que la economía estadounidense parece estar intensificando las nuevas contrataciones, los ingresos del sector privado y la inversión de capital de las empresas. Estos indicadores han mejorado en los últimos meses y apuntan en una dirección positiva.
El flujo de crédito ha sido muy fuerte, especialmente para las empresas. Como mencioné en el simposio de política de Jackson Hole, me resulta difícil describir las condiciones financieras generales como restrictivas. Los miembros del Comité comparten en general esta opinión, y por eso retiramos parte de la política acomodaticia. Dadas las perturbaciones y la incertidumbre derivadas de la situación geopolítica, la gente está empezando a apreciar la resiliencia de la economía estadounidense. Dada esa resiliencia y el mayor potencial de rendimiento, el optimismo es precisamente lo que he escuchado en el FOMC durante los últimos dos días.
La situación del mercado laboral estadounidense es un indicador fundamental de fortaleza. La tasa de desempleo se mantiene en un nivel bajo, en torno al 4,1%, las vacantes y las horas semanales están aumentando, y el promedio móvil de cuatro semanas de la tasa de desempleo es coherente con el pleno empleo. Por lo tanto, la Reserva Federal se encuentra en una buena posición en lo que respecta al mandato laboral del Congreso. Sin embargo, la inflación ha superado el nivel objetivo durante más de cinco años.
Por lo tanto, nuestra principal prioridad es la estabilidad de precios como parte de nuestro mandato. El hecho evidente es que la inflación es demasiado alta y ha durado demasiado. Los datos de inflación de este verano no me lo han dicho. Según los últimos datos del IPC y del IPP, la tendencia subyacente ha mostrado una mejora significativa. Es probable que la tasa interanual del PCE general de agosto se sitúe en torno al 3,6%.
El PCE subyacente y el IPC se sitúan en torno al 3,2% y al 2,4%, respectivamente. Sigue habiendo demasiadas categorías que registran aumentos superiores al 3% en periodos de 6 y 12 meses. Señalé en Jackson Hole que los precios generales de los bienes también merecen atención, porque durante los periodos intermitentes los precios de muchos insumos clave han subido.
Desde que participé por primera vez en una reunión del FOMC como presidente en junio, mis colegas y yo hemos estado claramente comprometidos con la estabilidad de precios y con el objetivo de inflación del 2% del PCE. En la reunión de julio, todos coincidimos en que la inflación seguía siendo demasiado alta y expresamos nuestra disposición a actuar colectivamente según las circunstancias. La mayoría de mis colegas consideró que lo más prudente era esperar nueva información durante el periodo de transición. El mes pasado, durante mi estancia en Wyoming, expresé respeto por la disciplina de la política monetaria, no apoyo a una decisión concreta. Definí los criterios para actuar.
Debemos estar seguros de que la inflación subyacente avanza claramente hacia nuestro objetivo a un ritmo suficiente. Hoy, el FOMC ha decidido que ese criterio aún no se ha cumplido. El voto unánime del Comité demuestra nuestra determinación de lograr la estabilidad de precios de manera más oportuna. Nuestro objetivo es garantizar que las condiciones crediticias y financieras se mantengan coherentes a lo largo del tiempo, y nuestra tarea es asegurar que los cambios de precios relativos en algunos sectores de la economía no se amplifiquen, que la compensación inflacionaria en los precios de mercado se mantenga baja y que las expectativas de inflación permanezcan bien ancladas.
Esta tarde también han recibido el Resumen de Proyecciones Económicas. Refleja las opiniones de mis colegas del Comité, pero, al igual que en junio, yo no he presentado mis propias proyecciones. Pero, al igual que en junio, dije que cumpliría fielmente con su resumen de proyecciones. Así que empecemos. En el resumen de proyecciones de la mediana, el crecimiento del PIB real de este año es del 2,3% y el del próximo año del 2,4%. La inflación general del PCE de este año es del 3,7% y el próximo año bajará al 2,3%. La tasa de desempleo se mantiene estable en torno al 4,1%. El participante mediano considera que el tipo de los fondos federales adecuado a finales de este año es del 4,1% y que se mantendrá sin cambios el próximo año.
Los riesgos para la inflación están sesgados al alza, mientras que los riesgos laborales están prácticamente equilibrados, como he observado en las últimas semanas en la reunión del G20 de Jackson Hole, Asheville, organizada por Estados Unidos, y en la reunión de banqueros centrales de Basilea, donde ha quedado claro que la mayoría de las economías desarrolladas se enfrentan a presiones sobre los precios. Sus bancos centrales están tomando sus propias decisiones dentro de sus mandatos.
La decisión de hoy refleja nuestro mejor juicio para cumplir nuestro mandato. La Reserva Federal desempeña un papel en el mantenimiento del progreso económico que se está produciendo actualmente en Estados Unidos y de las crecientes oportunidades asociadas a él. Las personas menos favorecidas son las que más pueden beneficiarse de una expansión continua, un mercado laboral sólido y unos precios estables. En la Reserva Federal perseguimos con firmeza nuestros objetivos importantes y directos: el pleno empleo y la estabilidad de precios, y una economía estadounidense próspera que marque la pauta para el mundo.
Turno de preguntas y respuestas
Pregunta 1
Una subida de un cuarto de punto no va a reabrir el estrecho de Ormuz, así que me pregunto cómo cree que serán efectivas estas subidas más pequeñas, ya que no necesariamente resuelven el componente de oferta energética de las presiones inflacionistas.
Warsh
Buena pregunta. No podemos influir en ningún precio individual, ya sea el del petróleo o el de los alimentos en el supermercado, pero lo que sí podemos hacer, y haremos, es garantizar que cualquier cambio de precios relativos no se amplifique y no tenga efectos secundarios y terciarios sobre la economía. Esa es nuestra tarea y es lo que vamos a hacer.
Pregunta 2
Colby Smith, de The New York Times. Cuando la Reserva Federal empieza a subir los tipos, normalmente se produce una serie de subidas. ¿Hay algo diferente en la evaluación actual de la situación económica que sugiera que el patrón típico podría no aplicarse? En segundo lugar, si gran parte de los factores que mantienen alta la inflación proceden de perturbaciones de oferta, ¿qué impacto espera que tenga la subida de tipos en este momento crítico?
Warsh
Estamos intentando llegar a más gente. Así que elegiré de entre tus preguntas mi favorita, Colby, lo que no debería sorprenderte. No hago orientación futura. La decisión que hemos tomado hoy es una decisión serena, seria y responsable, que he estado preparando y meditando durante los 110 o 120 días que llevo aquí. De hecho, ya has escuchado las proyecciones de otros. No voy a prejuzgar ninguna decisión que tomemos en el futuro. Puede que me oyeras decir en Jackson Hole que estoy comprometido con un conjunto de principios disciplinados. Me comprometí a mirar por la ventana y observar lo que puedo observar. Eso es lo que hice en Jackson Hole. Eso es lo que hemos hecho hoy. Pregunta 3
Edward Lawrence, de Fox Business. El mercado está valorando actualmente en un 90% la probabilidad de una subida de tipos hoy. Usted no quiere que la Reserva Federal lidere el mercado. ¿Se trata de una subida de tipos liderada por el mercado? ¿Y han subido los rendimientos de los bonos por eso? ¿Es la deuda parte de este problema?
Warsh
La Reserva Federal tiene un poder enorme. Estas son decisiones que tomamos nosotros, pero entender correctamente la relación entre los mercados financieros y la Reserva Federal es un equilibrio que, desde hace tiempo, creo que se puede lograr mejor. La decisión que hemos tomado hoy se basa en nuestra evaluación de la situación, en nuestra evaluación de la trayectoria del empleo y en nuestro juicio sobre la fortaleza de la economía. A veces el mercado intenta prejuzgar nuestros resultados. Yo observaré los precios del mercado para ver qué tienen que decir. Pero hoy la decisión es nuestra.
Pregunta 4
Elizabeth Schulze, de ABC News. Me gustaría saber si puede decirnos qué significa la medida de hoy para los consumidores estadounidenses. Y tengo que preguntarle: ¿qué tiene que decirle al presidente Trump, que ha pedido repetidamente bajadas de tipos en lugar de subidas?
Warsh
No tengo nada que ofrecerle sobre mis conversaciones con el presidente, pero no lo tomaré como una pregunta que usted le haga al pueblo estadounidense. Como dije en mi intervención preparada, las personas menos favorecidas son las que más se benefician de unos precios estables. La decisión que hemos tomado hoy es la decisión correcta para cumplir el mandato que nos ha encomendado el Congreso de garantizar la estabilidad de precios. Además, me gustaría decir que, debido a la fortaleza subyacente de la economía, y porque nuestras medidas son básicamente coherentes con el pleno empleo, podemos centrarnos en la estabilidad de precios. Hace unos meses dije que proporcionaríamos precios estables. La medida de hoy es coherente con ello.
Pregunta 5
¿Puede contarnos más sobre qué ha cambiado desde la reunión de julio? Como ha señalado, la Reserva Federal ha mantenido su postura hasta hoy. En ese contexto, ¿puede decirnos si el informe de ventas minoristas de hoy indica que la demanda se está calentando y podría amenazar con precios más altos?
Warsh
Gracias. Como probablemente sepa, no soy una persona que dependa de los datos, así que no voy a reaccionar de una manera determinada ante los datos que nos llegan.
Pero en cuanto a su primera pregunta, creo que es más importante considerar lo que ha ocurrido en las siete semanas transcurridas desde nuestra última reunión, y diría que la mayoría de la gente. Hace siete semanas, mis colegas consideraron que siete semanas eran una buena inversión, una forma de ganar tiempo para poder tomar una decisión informada. Me gustaría destacar tres cosas que han ocurrido en ese periodo.
En primer lugar, hace siete semanas probablemente ya tenía un juicio sobre la fortaleza de la economía. Hay un conjunto bastante amplio de datos, incluido un mercado laboral que se ha fortalecido.
Puede que me oyera decirlo hace unas semanas en Jackson Hole. Ese es mi juicio, y el Comité tiene una segunda tendencia de inflación. Dije en Jackson Hole que la tendencia importa. Dije en Jackson Hole que tenemos que mirar por la ventana y preguntarnos qué es real. Hace unas semanas mi juicio era sobre la inflación. La tendencia del verano no superó la prueba. He visto muy poca información que me haga cambiar esa decisión. Mantengo mi postura. La tercera cosa que ha cambiado en siete semanas es la geopolítica. No podemos evitar los focos de tensión en todo el mundo, y nuestro juicio sobre los escenarios geopolíticos más o menos probables ha cambiado.
Estas tres cosas han conducido a la decisión firme y unánime de hoy.
Pregunta 6
Financial Times. Usted ha dicho que la decisión de hoy retira un cierto grado de estímulo. Quizá pueda compartir su opinión en la mesa de negociación. ¿Están los tipos ahora en un nivel restrictivo como usted lo describe?
Warsh
¿Gracias? He descrito antes que me resulta difícil describir las condiciones financieras como restrictivas. Creo que dije que me resulta difícil. Lo que he oído en los últimos días es que a mis colegas también les resulta difícil describirlas así. Hemos retirado parte de la política acomodaticia para que las condiciones financieras y crediticias se ajusten más a nuestro objetivo final. Esa es nuestra decisión. Ese es nuestro juicio, y seguiremos evaluándolo de forma prospectiva.
Pregunta 7
CNBC. Me gustaría hacer un seguimiento de esta cuestión. Anteriormente, la mayoría de los funcionarios de la Reserva Federal describían los tipos como moderadamente restrictivos. Si ya han retirado el estímulo, ¿puede decirnos su opinión sobre el tipo de los fondos federales en relación con el tipo neutral? Y si no le importa, ¿tiene un tipo neutral a corto plazo y un tipo neutral a largo plazo? ¿Cómo lo ve? ¿En esos aspectos?
Warsh
En una palabra, no. Me gustaría decir unas palabras. Siempre me ha interesado el tipo neutral y considero que es una cuestión académica. Cuando estudiaba economía, solíamos considerarlo el tipo "wickselliano", el verdadero tipo de equilibrio. Es útil desde el punto de vista académico. ¿Tiene alguna repercusión operativa en la decisión que hemos tomado hoy? No, no lo sé.
Pregunta 8
Usted ha dicho que no le gusta la dependencia de los datos, incluido hoy. Pero antes de esta reunión, mucha gente estaba pendiente del IPC de agosto. Me pregunto si cree que eso es apropiado para el mercado, o si ha pensado en cómo comunicarlo.
Warsh
Los participantes del mercado y los periodistas, creo que en los últimos diez años aproximadamente, se han acostumbrado a contener la respiración esperando un dato. Esa no es mi opinión. No voy a contener la respiración por ningún dato concreto, ya sean las ventas minoristas de hoy o el IPC de la semana pasada. Solo quiero reiterar que la tendencia importa. Los datos puntuales están llenos de ruido, y la dependencia de los datos es una forma peligrosa de prestar atención. Eso no es lo que me preocupa. Con el tiempo, el mercado irá entendiendo cómo toma decisiones la Reserva Federal, qué es relevante y qué no. Aparte de eso, no quiero editarles eso.
Pregunta 9
Solo tengo curiosidad. Hace unas semanas, el presidente envió un mensaje que básicamente amenazaba con recortar el comercio con ciertos países a menos que se bajaran los tipos. Obviamente, la decisión unánime es hacer lo contrario. ¿Qué les diría a los inversores que ven esto como otra prueba para la independencia de la Reserva Federal? ¿Cuándo fue la última vez que habló con el presidente? ¿Espera una reunión después de la decisión? ¿O...?
Warsh
¿Me ha dado un menú muy largo para elegir? Todas son tentadoras. En cuanto a las conversaciones con el presidente, no tengo nada que ofrecerle. No soy un comunicador de Wall Street. Parte de la independencia de la Reserva Federal es que mantenemos nuestro propio rumbo. La independencia es bidireccional. Dejaremos que quienes elaboran la política comercial y fiscal mantengan también su rumbo. Así es como nos plantamos aquí, exponiendo con franqueza lo que vemos.
Pregunta 10
¿Puede explicar quiénes son las personas menos favorecidas y qué hace la subida de tipos cuando esas personas pueden verse presionadas por tipos hipotecarios más altos, precios de la gasolina más altos, precios de los alimentos más altos y ahora tipos generalmente más altos?
Es una pregunta justa. En macroeconomía tendemos a centrarnos en los agregados: el producto interior bruto (PIB) total, las tendencias generales del mercado laboral y la situación de la inflación. En Washington, mucha gente dedica mucho tiempo a los resultados distributivos; ese es su trabajo y su negocio. Las personas menos favorecidas a las que me refiero suelen ser aquellas que no tienen activos financieros, las que tienen ingresos ligeramente por debajo de la mediana nacional, cuyas viviendas no tienen patrimonio neto. No tienen patrimonio neto en sus planes 401(k). Así que viven de su sueldo.
Warsh
Podemos hacer dos cosas coherentes con nuestro mandato. Preguntarnos a nosotros mismos, como país que está más o menos en pleno empleo, que lo hemos logrado, lo que no significa que haya personas que no estén buscando trabajo. Pero, en general, estamos más o menos en pleno empleo. Si es así, podemos mirar la otra cara de nuestro mandato, convertirla en nuestra prioridad y estabilizar los precios. Un entorno con una inflación coherente con nuestro objetivo del 2% ofrece buenas noticias, porque cuando reciban su sueldo podrán llegar a fin de mes y lograr un crecimiento de los ingresos reales. No somos los únicos responsables de ello, pero sí somos responsables de la estabilidad de precios. Como he dicho antes, la inflación es una elección, y hoy hemos dado un paso para lograrla.
Pregunta 11
¿Qué opina de las medidas del Banco Central Europeo? Han subido los tipos dos veces este año, pero no de forma consecutiva.
Warsh
Gracias. Bueno, no les pediría que prejuzgaran las decisiones que vamos a tomar, así que no voy a prejuzgar las decisiones que ellos ya han tomado, pero diré lo siguiente. He pasado tiempo con colegas de bancos centrales extranjeros, no solo en los últimos 20 años, sino en las últimas semanas. Como mencioné en la reunión del G20 de Jackson Hole, organizamos una reunión de banqueros centrales en Carolina del Norte y en Basilea.
Lo que oigo de la mayoría de las economías desarrolladas es que también están lidiando con presiones sobre los precios. Están tomando sus propias decisiones dentro de sus mandatos. Esto me dice varias cosas. Una es que, cuando la Reserva Federal toma una decisión de política, no solo es importante para la economía estadounidense, sino que en cierta medida se contagia al resto del mundo. Para ellos también es así; cuando los bancos centrales extranjeros toman decisiones ante precios más altos y eligen subir los tipos de forma coherente con su mandato, están ayudando a contener la inflación en sus propios países. Y hay efectos de contagio en ambas direcciones, e incluso efectos de contagio detrás de los efectos de contagio. Aparte de eso, no comentaré lo que otros bancos centrales puedan decidir hacer esta semana o después.
Pregunta 12
The Wall Street Journal. Presidente, el otoño pasado usted expresó su preocupación por que la Reserva Federal estuviera a punto de cometer su sexto o séptimo gran error, al considerar que la economía era demasiado fuerte para justificar una bajada de tipos. Ahora, hoy, ha subido los tipos. ¿Puede explicarnos qué ha cambiado en su evaluación de la economía estadounidense desde entonces hasta ahora?
Warsh
No recuerdo el contexto completo, pero puedo decirle cuál es la situación del crecimiento, Nick. Ahora, cuando llegué hace 110 o 120 días, mi suposición era que la economía estadounidense también se había fortalecido en las últimas semanas. Creo que ahora tenemos datos definidos de forma amplia que indican que la economía se ha fortalecido realmente, que la tasa de crecimiento potencial es más alta y que la inflación es el problema. El problema de la estabilidad de precios lleva más de 5,5 años. Por lo tanto, el Comité decidió hoy actuar para garantizar que volvamos más rápidamente al objetivo de estabilidad de precios. La estabilidad de precios es la base del crecimiento económico, y creo que hoy hemos dado un paso importante. Lo hacemos en parte eliminando el estímulo que mencioné antes.
Pregunta 13
Los rendimientos de los bonos a largo plazo han subido considerablemente en los últimos meses, especialmente en las últimas semanas. ¿Qué cree que le está diciendo el mercado de bonos, en particular sobre las perspectivas de crecimiento, el tipo neutral y las implicaciones para la política monetaria?
Warsh
Permítame hablar de la historia y de cómo se mueven los precios del mercado de bonos. Quiero que lo hagan. Quiero que me cuenten cualquier historia que quieran contar. Quiero intentar indagar en ello. Pero ¿por qué han subido los rendimientos desde la última reunión del FOMC hasta ahora? Le daré tres razones, pero diré que estas cosas suelen ser el resultado de múltiples decisiones.
Se trata de un conjunto complejo de cuestiones que está afectando al activo más importante del mundo. Un billón de dólares en bonos del Estado, un activo sin riesgo, relacionado con casi todos los tipos de activos del mundo. Así que diré tres cosas. La primera es la fortaleza económica. Vemos que parte de la subida de los rendimientos a largo plazo en 2026 se debe al fortalecimiento de la economía. La segunda razón, la competencia por el capital: el fuerte aumento del gasto de capital que mencioné en mis comentarios es real, y las llamadas grandes empresas están captando fondos en el mercado. Por lo tanto, la competencia por el capital es real. Creo que esto explica en parte la subida de los rendimientos.
La tercera es la geopolítica: los focos de tensión en todo el mundo están impulsando los rendimientos a largo plazo. No se trata solo de los precios al contado de la energía, el maíz, la soja o el trigo, sino de la diferencia entre esos precios al contado y los denominados "diferenciales de crack". Eso significa lo que implica para los productos que llegan a las tiendas de todo el país. Creo que esas son las tres explicaciones principales, pero desde luego no es una lista exhaustiva.
Pregunta 14
Usted mencionó en Jackson Hole que quería ver una caída clara de la inflación a un ritmo suficiente, que es un criterio, pero no necesariamente un umbral medible. La razón por la que pregunto es que hoy ha dicho que la medida de política de hoy apoyará un retorno más oportuno al objetivo del 2% del Comité. Sin embargo, en el Resumen de Proyecciones Económicas, la mediana ha retrasado otros dos años, hasta 2029, el calendario para alcanzar el objetivo del 2%. Me pregunto cómo concilia esas dos cosas.
Warsh
Una forma sencilla de resolverlo es que esas no son mis proyecciones. Son las proyecciones de mis 18 colegas, y estoy intentando representarlas ante ustedes de forma responsable y franca.
Mi trabajo no es ofrecer orientación futura, pero mi compromiso es con el pueblo estadounidense, con cualquiera que esté escuchando, de reiterar que lograremos la estabilidad de precios. Mi compromiso en julio fue decir que queríamos ganar un poco de tiempo. Queríamos evaluar lo que está ocurriendo en una serie de dimensiones. Lo que dije en Jackson Hole es que estamos comprometidos con la disciplina, no con una decisión concreta. La medida de hoy empieza a demostrar que nos tomamos esto muy en serio y que lograremos el objetivo de estabilidad de precios. Como dice la declaración, lo haremos de manera más oportuna. Esa es nuestra decisión. A medida que sigamos debatiendo en las próximas semanas y meses, tendremos más que decir, pero no voy a prejuzgar las medidas futuras.
Pregunta 15
Usted ha hablado antes de los posibles efectos positivos de la adopción generalizada de la inteligencia artificial. Si los hay, ¿hasta qué punto le preocupan las advertencias cada vez más alarmantes de los líderes de la IA de que la pérdida de control sobre esta poderosa tecnología podría causar daños en el mundo real que afecten a la economía real?
Warsh
He dedicado mucho tiempo a pensar en la IA. Antes de aceptar este trabajo, pasé mucho tiempo hablando de ello públicamente. La independencia de la Reserva Federal consiste en mantenernos en nuestro propio carril.
Estamos muy atentos a lo que está ocurriendo con la inteligencia artificial. Estamos muy atentos a su impacto en la demanda económica y, en última instancia, en la oferta económica. Estoy muy preocupado. Creo que es muy importante que hayamos creado un grupo de trabajo especial que debería informar antes de fin de año para ayudarnos a pensar en las implicaciones para la futura situación de las políticas. Pero las decisiones políticas sobre riesgos y beneficios, retos y oportunidades son decisiones que corresponden a otros departamentos del gobierno. Dejaré que ellos tomen esas decisiones políticas, esas decisiones de política. Las implicaciones de esas decisiones obviamente tienen algunas consecuencias para nuestro trabajo diario, y ahí es donde debemos centrarnos.
Pregunta 16
La inflación se debe principalmente a la subida de los precios de la energía y a los aranceles, lo que algunos consideran una perturbación de oferta que no puede resolverse con subidas de tipos, y que debería autocorregirse siempre que las expectativas de inflación se mantengan estables. Ahora que los tipos están altos, ¿necesita empujar el crecimiento por debajo del potencial y debilitar involuntariamente el mercado laboral para reducir la inflación? Dada la economía actual impulsada por la IA, ¿cómo se desarrollan estas dinámicas?
Warsh
Hay mucho contenido aquí. Déjeme ver si puedo abordar algunos puntos. En primer lugar, consideramos que la tasa de desempleo es básicamente coherente con el pleno empleo. No creo que necesitemos dañar el mercado laboral para alcanzar el objetivo. No creo que las dos partes de nuestro mandato —la estabilidad de precios y el pleno empleo— sean mutuamente excluyentes a medio plazo. Así que el crecimiento económico, es decir, garantizar un crecimiento económico continuo, sostenible y duradero, es nuestro foco, y es el trabajo que estamos haciendo hoy. Seguiremos garantizando la estabilidad de precios, lo que significa que el crecimiento económico sostenible y duradero puede prolongarse más tiempo. La economía puede fortalecerse. Como he mencionado antes, las personas menos favorecidas pueden beneficiarse de ello.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.