


Étude Binance : le trading IA passe des semi-conducteurs aux logiciels et aux marchés de capitaux
 chaincatcher
Auteur : Lim Kim Thye
Compilation : Wu Blockchain
Résumé
· À mesure que le coût par unité de capacité continue de baisser, la croissance de l'utilisation des tokens profite aux fournisseurs de cloud hyperscale, dont les marges d'infrastructure atteignent 33 % à 38 %.
· Le ratio dépenses d'investissement/flux de trésorerie d'exploitation passe de 41 % en 2023 à environ 105 % en 2026. Le flux de trésorerie disponible consolidé des entreprises concernées est devenu négatif, et le déficit de financement commence à être comblé par l'endettement.
· La logique de valorisation du marché a changé : les dépenses d'investissement qui ne se traduisent pas en croissance réelle seront sanctionnées, tandis que les investissements qui stimulent la croissance des revenus de l'IA recevront un retour positif.
· La concentration du marché diminue. Les investisseurs de Binance réduisent également leur allocation concentrée aux semi-conducteurs et réorientent leurs capitaux vers les logiciels et les marchés de capitaux.
La tendance à la maximisation des tokens s'achève au deuxième trimestre, les deux courbes divergent
Le deuxième trimestre a mis fin à l'hypothèse selon laquelle l'augmentation de la consommation de tokens se traduirait directement en revenus pour la couche modèle. Les entreprises ont réalisé que la consommation de tokens et la productivité ne sont pas linéairement corrélées, et ne cherchent donc plus aveuglément à maximiser l'utilisation des tokens. Parallèlement, les agents IA se sont rapidement répandus, et le marché se concentre davantage sur l'efficacité des tokens nécessaires pour accomplir une tâche unique. Le développement des modèles de pointe s'oriente également des benchmarks d'inférence vers la programmation d'agents, les architectures de mémoire et l'inférence légère à moindre coût.
Début septembre 2026, l'utilisation hebdomadaire de tokens acheminés via OpenRouter a atteint 137 billions, soit environ 20 fois le niveau du début de l'année. Les modèles open-weight représentent plus de la moitié des tokens d'inférence en production sur cette plateforme, contre un tiers lors de la précédente étude, et les cinq modèles les plus utilisés en tokens sont tous open-weight. Ces modèles offrent environ 90 % des capacités des modèles fermés, mais leur coût par appel n'est qu'environ un sixième. Stripe a réduit son cluster GPU à un tiers de sa taille initiale tout en maintenant 50 millions d'appels par jour, réduisant les coûts d'inférence de 73 %.
Par conséquent, les bénéfices de la croissance de l'IA commencent à diverger. Les entreprises choisissent les modèles en fonction des tâches spécifiques ; un agent IA nécessite généralement des milliers de tokens pour accomplir une tâche, et les modèles open-weight à faible coût deviennent essentiels pour la viabilité économique des agents à long terme. À mesure que le coût par unité de capacité baisse, la croissance de l'utilisation des tokens profite aux fournisseurs d'infrastructure cloud hyperscale dont les marges atteignent 33 % à 38 %, mais les entreprises qui vendent directement les capacités des modèles ont plus de mal à les convertir en revenus. 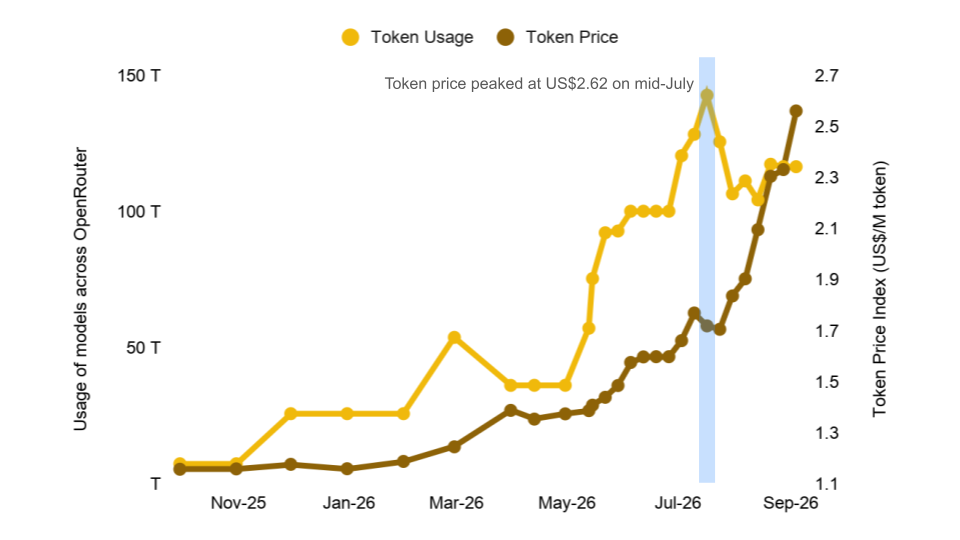
Figure 1 : L'utilisation des tokens approche les 150 billions, l'indice des prix des tokens atteint un pic de 2,62 $ en juillet
Les dépenses d'investissement dépassent les flux de trésorerie d'exploitation
Les prévisions de dépenses d'investissement pour 2026 fournies par les cinq grands fournisseurs de cloud américains totalisent entre 725 et 800 milliards de dollars, selon l'inclusion ou non des contrats de location-financement et des paiements anticipés.
Plus remarquable que le montant absolu est le ratio dépenses d'investissement/flux de trésorerie d'exploitation. Les dépenses d'investissement de ces cinq entreprises sont passées de 41 % des flux de trésorerie d'exploitation en 2023 à environ 105 % en 2026. Cela signifie que les fonds consacrés à l'expansion de la capacité d'infrastructure dépassent désormais la trésorerie générée par les activités principales.
Ce changement se reflète rapidement dans le flux de trésorerie disponible. Alphabet a enregistré un flux de trésorerie disponible négatif de 5,9 milliards de dollars ce trimestre, une première depuis son introduction en bourse. Le flux de trésorerie disponible de Meta est passé de 8,5 milliards de dollars l'année précédente à 784 millions de dollars. Au cours des douze derniers mois, le flux de trésorerie disponible d'Amazon a été négatif de 7,6 milliards de dollars, et Oracle a consommé 23,7 milliards de dollars de trésorerie au cours de l'exercice 2026. Le flux de trésorerie disponible consolidé des cinq entreprises est passé de +246 milliards de dollars en 2024 à environ -37 milliards de dollars en 2026, une première dans ce cycle d'investissement.
La trésorerie interne ne pouvant plus couvrir les besoins d'investissement, le financement externe devient la principale source de fonds. La part du financement par emprunt dans les dépenses d'investissement des fournisseurs de cloud hyperscale est passée de 9 % au cours de l'exercice 2024 à 32 % au cours des douze derniers mois jusqu'à mi-2026, avec une dette totale d'environ 700 milliards de dollars pour les cinq entreprises.
Une observation de la Banque des règlements internationaux (BRI) est particulièrement notable : l'écart de taux des prêts privés liés à l'IA est d'environ 6,2 points de pourcentage, proche de l'écart de financement des emprunteurs non liés à l'IA. Autrement dit, les risques déjà reflétés par le marché boursier ne sont pas encore pleinement intégrés dans la tarification du marché du crédit. 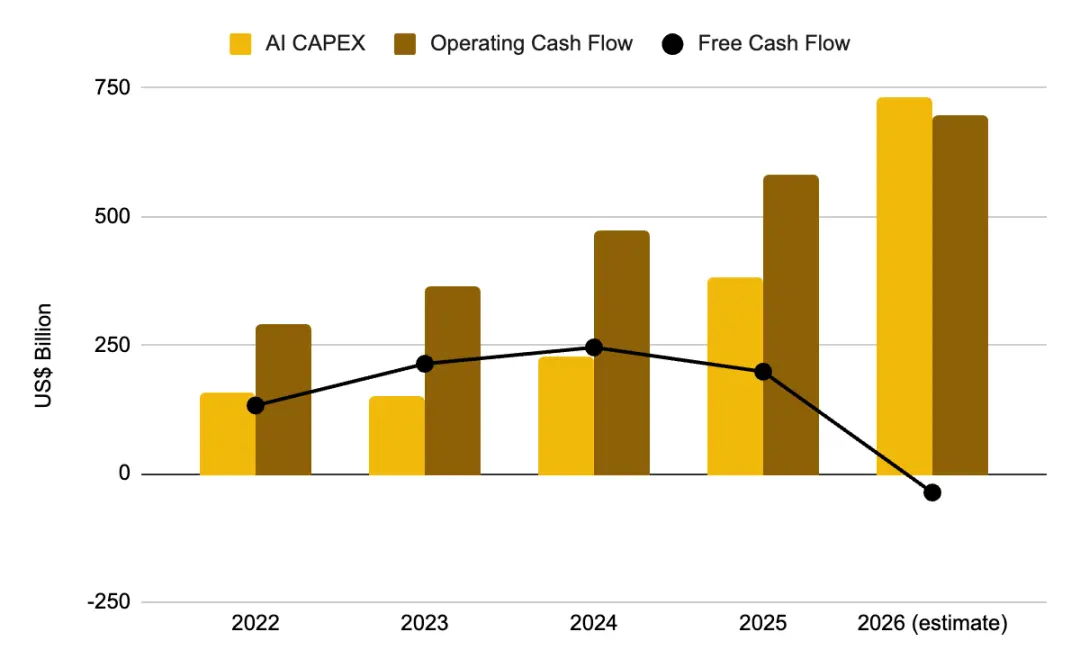
Figure 2 : En 2026, les dépenses d'investissement dépassent les flux de trésorerie d'exploitation, le flux de trésorerie disponible devient négatif
Des signaux de demande énormes, mais un cycle de monétisation long
Trois entreprises présentent la même tendance.
· Le chiffre d'affaires de Google Cloud a augmenté de 82 % pour atteindre 24,8 milliards de dollars, la marge opérationnelle est passée de 20,7 % à 35,6 %, et le carnet de commandes non exécuté s'élève à 514 milliards de dollars. Google Cloud traite actuellement 22 milliards de tokens par minute, contre 16 milliards au trimestre précédent.
· Les obligations de performance restantes (RPO) de Microsoft atteignent 678 milliards de dollars, en hausse de 84 % sur un an. Le chiffre d'affaires d'Azure a augmenté de 43 %, et Microsoft 365 Copilot compte plus de 30 millions de sièges payants.
· Les obligations de performance restantes d'Oracle atteignent 638 milliards de dollars, en hausse de 363 % sur un an. Cependant, les données divulguées par l'entreprise montrent que seulement environ 12 % seront converties en revenus au cours des 12 prochains mois, et environ 20 % ne se réaliseront qu'après cinq ans.
Du côté des entreprises de modèles, le chiffre d'affaires annualisé d'Anthropic est d'environ 47 milliards de dollars, et celui d'OpenAI d'environ 25 milliards de dollars. Les deux entreprises sont actuellement déficitaires et se préparent à une introduction en bourse. Goldman Sachs estime que la consommation de tokens sera multipliée par 24 d'ici 2030, mais qu'à ce moment-là, seulement 12 % des travailleurs du savoir utiliseront des agents IA.
Ces chiffres sont certes impressionnants, mais très peu se convertiront en revenus réels à court terme, et ce décalage temporel est un élément clé de l'analyse qui suit dans ce rapport. Les commandes non exécutées existent, les dépenses d'investissement ont déjà été engagées, mais les fournisseurs de cloud hyperscale et les entreprises de modèles de pointe doivent convertir suffisamment rapidement la demande contractuelle en revenus reconnus pour justifier ces investissements. Parallèlement, les actifs sous-jacents qui soutiennent ces activités doivent généralement être amortis sur quatre à six ans. 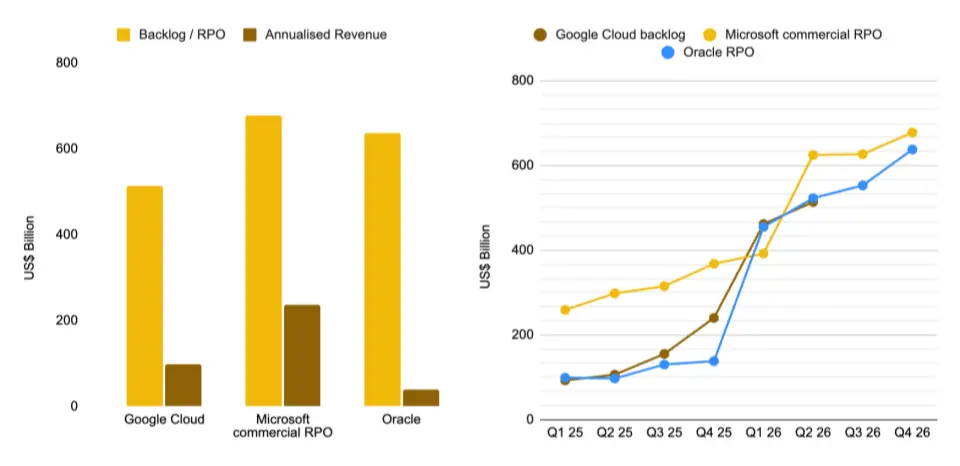
Figure 3 : Les commandes non exécutées dépassent largement les revenus actuels, 514 milliards de dollars pour Google Cloud, 638 milliards pour Oracle
La logique de valorisation du marché s'est inversée
Les investisseurs ont commencé à intégrer ces facteurs dans leurs valorisations, et la dernière saison des résultats reflète clairement ce changement.
Les données agrégées ne suffisent pas à rendre pleinement compte de cette évolution ; les performances individuelles des titres sont plus représentatives. Parmi les composantes de l'indice, les entreprises dont le bénéfice par action a dépassé les attentes ont progressé en moyenne de 0,6 %, contre une moyenne de 1,0 % sur les cinq dernières années ; celles dont les résultats ont déçu ont reculé en moyenne de 2,5 %, contre 3,0 % en moyenne sur cinq ans. La réaction globale du marché aux bonnes comme aux mauvaises nouvelles s'est atténuée, mais une divergence significative apparaît au sein du secteur de l'IA.
En calculant à partir du premier jour de cotation complet après la publication des résultats, la divergence est frappante. Alphabet a vu son chiffre d'affaires croître de 24 % et son activité cloud de 82 %, mais l'action a chuté de 7,13 %, uniquement parce que l'entreprise a relevé ses prévisions de dépenses d'investissement. Meta a chuté de 7,95 % en raison d'un bénéfice par action inférieur aux attentes, d'une nouvelle hausse des dépenses d'investissement et d'un flux de trésorerie disponible tombé à 784 millions de dollars.
De l'autre côté, les performances sont tout aussi remarquables. Microsoft a vu le chiffre d'affaires d'Azure croître de 43 %, les obligations de performance restantes de 84 %, et a légèrement réduit ses dépenses d'investissement pour l'année civile 2026, propulsant l'action en hausse de 15,51 %, sa plus forte progression quotidienne depuis 2008.
Amazon a porté ses dépenses d'investissement à 220 milliards de dollars, mais grâce à l'accélération de la croissance d'AWS à 37 %, l'action a tout de même progressé de 15,32 %, portant la capitalisation boursière au-delà de 3 000 milliards de dollars. Nvidia a gagné 8,74 %. Palantir, qui peut étendre son infrastructure sans quasiment aucun investissement en capital, a bondi de 29,45 %.
Le critère adopté par le marché est désormais très clair : à moins de prouver que l'investissement se traduit en croissance, les dépenses d'investissement sont un fardeau. C'est pourquoi, bien qu'Alphabet et Amazon aient tous deux augmenté leurs dépenses d'investissement, Alphabet a été sanctionné par le marché tandis qu'Amazon a reçu un retour positif. 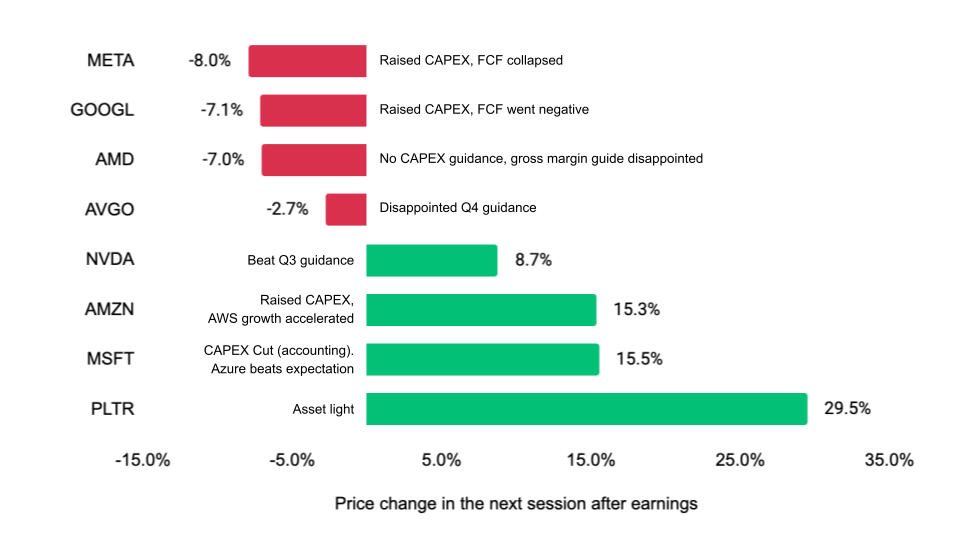
Figure 4 : Même hausse des dépenses d'investissement, résultats totalement opposés, Alphabet en baisse de 7,1 %, Amazon en hausse de 15,3 %
En 2026, le thème dominant du marché est la diffusion, pas la concentration accrue
La concentration du marché a atteint un sommet et commence à diminuer. Le poids des « sept géants de la tech » dans l'indice S&P 500 est passé d'environ 35,3 % en octobre 2025 à 33,2 % en septembre 2026. Jusqu'en août, le S&P 500 a progressé de 12,28 % depuis le début de l'année, le Nasdaq Composite de 13,46 % et l'indice des petites capitalisations Russell 2000 de 19,12 %.
La performance des petites capitalisations est particulièrement notable. Cela indique que le trading IA se diffuse vers des secteurs indirectement bénéficiaires comme l'industrie et les services publics, plutôt que de se concentrer davantage sur les très grandes entreprises de logiciels. L'indice équipondéré surperforme l'indice pondéré par la capitalisation d'environ 3,6 points de pourcentage, montrant qu'après la réalisation des gains les plus accessibles, les capitaux se dirigent vers les bénéficiaires secondaires à plus forte volatilité.
Cependant, les valorisations actuelles limitent la marge de poursuite de cette rotation. Le ratio cours/bénéfice prévisionnel du S&P 500 est d'environ 19,6 fois, légèrement inférieur à la moyenne de 19,9 fois des cinq dernières années, mais supérieur à la moyenne de 19,0 fois des dix dernières années. L'environnement des taux n'offre pas non plus de soutien, avec un taux effectif des fonds fédéraux à 3,63 % et un rendement des obligations du Trésor américain à 10 ans à 4,77 %.
La conclusion actuelle est donc inverse de celle de l'année dernière : la progression du marché en 2026 se diffuse vers davantage de secteurs et d'entreprises de différentes capitalisations, et la surpondération des portefeuilles passifs sur les valeurs leaders de l'IA se réduit au lieu de continuer à augmenter. 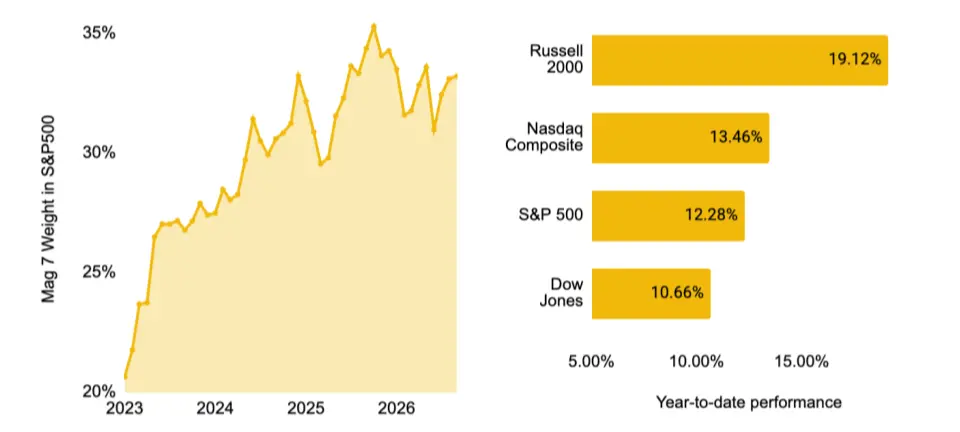
Figure 5 : Le poids des « sept géants de la tech » recule par rapport à son pic, le Russell 2000 en tête avec une hausse de 19,12 % depuis le début de l'année
Les investisseurs de Binance diversifient également leurs allocations, mais à partir d'une concentration plus élevée
En comparant les données de fin juin 2026 et du 4 septembre, on constate que la direction de l'ajustement du S&P 500 correspond globalement aux positions des utilisateurs de Binance. Le poids des semi-conducteurs dans le S&P 500 est passé de 18,8 % à 14,8 %, et celui du matériel technologique de 6,8 % à 6,2 % ; l'ajustement des investisseurs de Binance est plus marqué, avec une exposition au matériel technologique passée de 15,92 % à 7,94 %.
Sur la même période, les poids de presque tous les autres secteurs du S&P 500 ont légèrement augmenté, indiquant que les capitaux ne se sont pas tournés vers un autre thème unique, mais se sont dispersés depuis les domaines précédemment très concentrés vers plusieurs secteurs. Les investisseurs de Binance continuent de réduire leurs positions dans l'aérospatiale et la défense, les médias et services interactifs, ainsi que l'industrie, tout en augmentant leurs allocations aux marchés de capitaux, aux logiciels et à la distribution généraliste.
Trois différences principales existent entre les investisseurs de Binance et l'indice de référence : l'allocation aux semi-conducteurs atteint 42,08 %, nettement supérieure à celle du S&P 500 ; l'allocation aux marchés de capitaux reflète leurs préférences liées aux cryptomonnaies ; et la concentration des positions est plus élevée, les dix premiers secteurs représentant environ 92 % de leur allocation en actions, contre un poids cumulé d'environ 53 % pour les dix premiers secteurs du S&P 500. 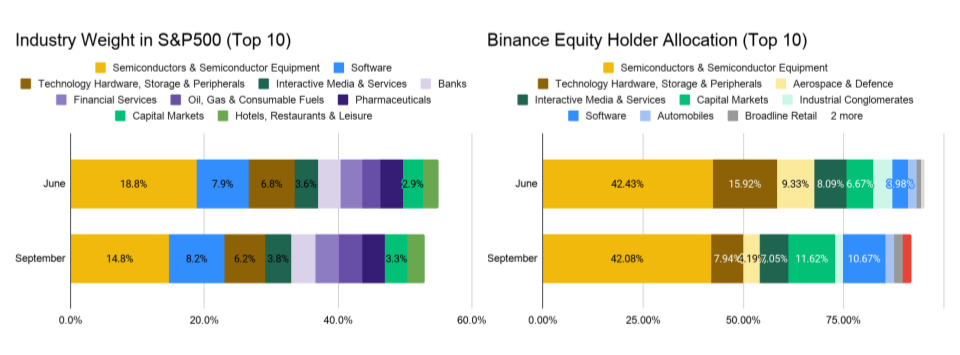
Figure 6 : De juin à septembre, le poids des semi-conducteurs diminue à la fois dans le S&P 500 et dans les portefeuilles des utilisateurs de Binance
Les flux mensuels de capitaux reflètent en temps réel la rotation sectorielle
Les flux nets mensuels de capitaux confirment davantage la tendance à la diffusion du marché et montrent clairement le processus d'ajustement mensuel des positions par les investisseurs.
En juillet, les investisseurs ont continué à se positionner autour du thème de l'IA et sont restés optimistes avant la saison des résultats. La plupart ont acheté lors du repli du marché fin juillet, le secteur des semi-conducteurs absorbant l'essentiel des entrées nettes, et les marchés de capitaux recevant également des flux importants.
En août, les investisseurs sont devenus plus prudents. Ils ont commencé à prendre des bénéfices sur les actions des marchés de capitaux tout en continuant à renforcer les semi-conducteurs, mais le rythme des entrées a nettement ralenti. Parallèlement, d'importants capitaux se sont tournés vers le secteur des logiciels, et les entrées nettes globales du mois sont tombées à environ la moitié du niveau de juillet.
Depuis septembre, le secteur des semi-conducteurs enregistre sa première sortie nette mensuelle, en raison de la hausse des taux à long terme qui pèse sur les actifs à risque. Il convient toutefois de noter que les données actuelles ne couvrent que la première semaine de septembre, et la prochaine décision de taux de la Réserve fédérale pourrait rapidement inverser cette tendance.
L'observation combinée de ces trois mois montre que les portefeuilles étaient encore fortement concentrés dans le matériel d'IA en début de trimestre, puis se sont progressivement diffusés vers les logiciels, les marchés de capitaux et d'autres secteurs bénéficiaires secondaires. Cela correspond à la rotation sectorielle observée dans l'indice de référence, mais provient d'un groupe d'investisseurs différent et s'ajuste plus rapidement. 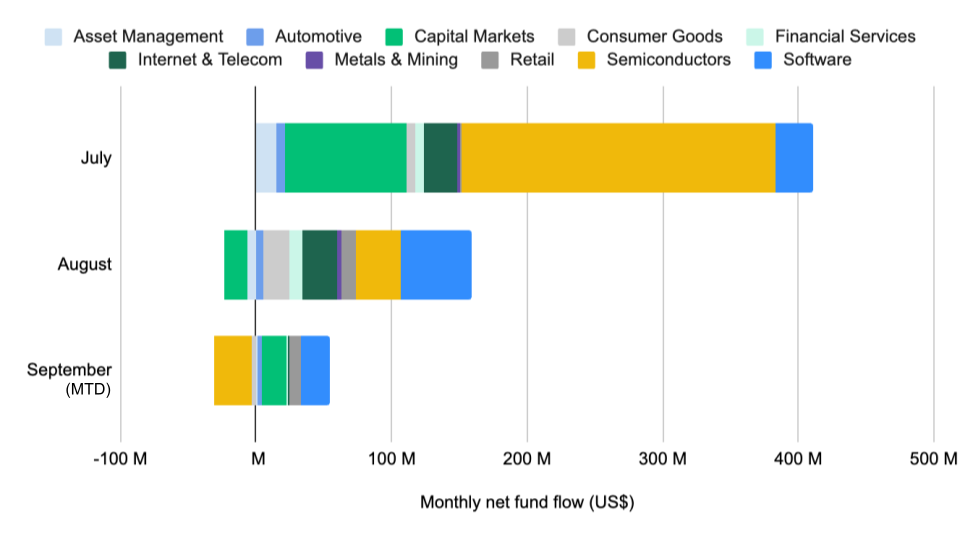
Figure 7 : De juillet à septembre, les capitaux sortent du secteur des semi-conducteurs et se tournent vers les logiciels
Les volumes de transactions sont fortement corrélés aux positions des investisseurs
L'activité de trading correspond étroitement à la structure d'allocation d'actifs des investisseurs. Les dix secteurs les plus échangés sont essentiellement les mêmes que les principaux secteurs détenus par les investisseurs de Binance. Cela suggère que les investisseurs sont plus susceptibles de constituer et d'ajuster en continu leurs positions existantes que d'effectuer des rotations à court terme entre des thèmes sans rapport.
En septembre, le secteur des semi-conducteurs domine avec 33,84 % du volume de transactions, suivi des marchés de capitaux et des logiciels avec respectivement 16,71 % et 13,67 %. Ces trois secteurs représentent ensemble environ 64 % du volume des dix premiers secteurs. Le matériel technologique suit avec 10,42 %, ce qui est cohérent avec la tendance susmentionnée de réduction de ce secteur par les investisseurs.
La concentration des positions et des transactions dans les mêmes secteurs est un signal important pour l'interprétation des flux de capitaux. Lorsque le volume de transactions se concentre dans les secteurs que les investisseurs renforcent, les mouvements de capitaux correspondants reflètent plus probablement une intention d'allocation claire qu'une simple rotation à court terme.
Les contrats perpétuels pré-IPO permettent de tarifer directement le risque de contrepartie
Les contrats perpétuels pré-IPO de Binance permettent aux investisseurs de prendre des positions sur la valorisation d'entreprises privées non disponibles sur d'autres grandes plateformes. Après qu'Anthropic a annoncé une croissance trimestrielle de son chiffre d'affaires supérieure à 100 % et un léger bénéfice d'exploitation, le prix de son contrat a augmenté d'environ 35 % en août ; après qu'OpenAI a lancé son dernier modèle de pointe Astra, le prix de son contrat a progressé d'environ 23 % début septembre, reflétant le jugement immédiat du marché sur la sortie du modèle.
Ces deux entreprises de modèles contribuent à une part substantielle des revenus IA des fournisseurs de cloud hyperscale. Wells Fargo estime que plus de 70 % des revenus IA de Microsoft proviennent de ces deux entreprises ; Barclays estime qu'elles contribuent à environ 73 % des revenus IA d'Amazon ; UBS prévoit que leur part dans le chiffre d'affaires total de Google Cloud passera de 28 % en 2026 à plus de 48 % en 2027. Le contrat de 300 milliards de dollars signé entre OpenAI et Oracle représente également environ la moitié des 638 milliards de dollars de commandes non exécutées d'Oracle.
La concentration réelle de la clientèle est donc plus élevée que ne le suggèrent les données agrégées de dépenses d'investissement, les revenus étant fortement concentrés sur ces deux contreparties non cotées. Si l'une d'elles connaissait un ralentissement significatif de sa croissance, l'impact se propagerait des revenus IA des fournisseurs de cloud hyperscale aux commandes non exécutées d'Oracle, puis aux produits titrisés soutenus par les fournisseurs et finançant l'infrastructure associée. Actuellement, les contrats perpétuels pré-IPO sont l'un des rares instruments permettant de couvrir directement ce type d'exposition au risque spécifique. 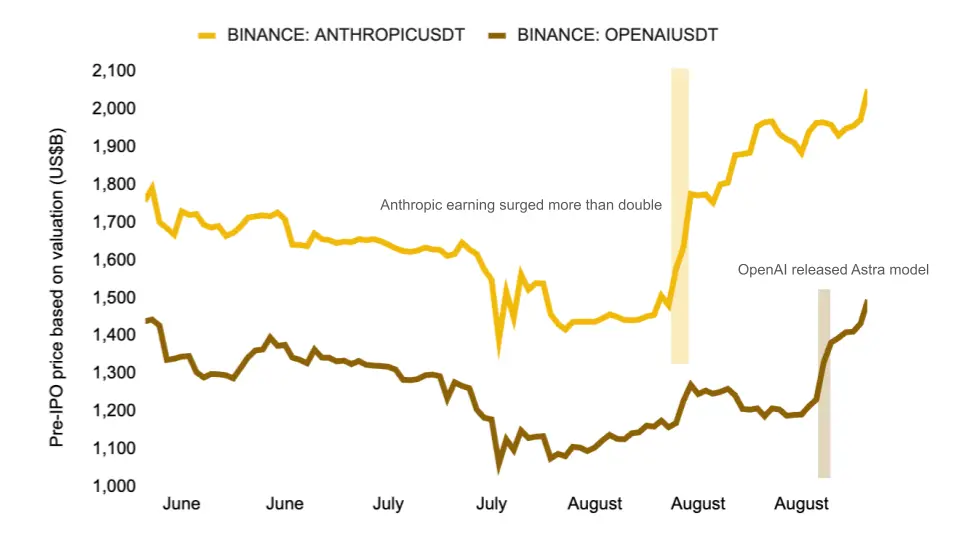
Figure 8 : Les prix des contrats pré-IPO sont réévalués après les résultats d'Anthropic et le lancement d'Astra par OpenAI
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.