


Morgan Stanley : l’investissement IA ralentit, mais la valeur des puces continue d’augmenter
 Blockbeats
TL;DR
· Morgan Stanley prévoit que les dépenses d’investissement des principaux fournisseurs de cloud mondiaux approcheront 1 600 milliards de dollars d’ici 2028, mais que la croissance annuelle pourrait ralentir à environ 12 %.
· Cependant, les semi-conducteurs IA ne ralentiront pas au même rythme que les Capex globaux : en 2028, la capacité mondiale de packaging avancé 2,5D pourrait encore croître d’environ 50 % en glissement annuel.
· D’ici 2030, Morgan Stanley estime que le marché mondial des semi-conducteurs pourrait atteindre 1 500 milliards de dollars, avec un TAM des semi-conducteurs IA d’environ 753 milliards de dollars, soit près de la moitié de l’ensemble du secteur.
· La prochaine phase de croissance ne reposera plus uniquement sur les GPU NVIDIA. Les ASIC personnalisés comme les TPU de Google et les Trainium d’AWS se développent rapidement, et la croissance commence à se diffuser vers les nœuds avancés, le packaging, les tests et le stockage.
· La demande chinoise en IA augmente, mais la capacité de production de puces reste une contrainte clé ; même en incluant les nouvelles capacités de CXMT, Morgan Stanley prévoit des déficits d’offre et de demande de DRAM d’environ 17 % et 15 % en 2026 et 2027.
Les Capex ralentissent, mais les semi-conducteurs IA n’ont pas encore atteint leur pic
Au cours des deux dernières années, la façon la plus directe pour le marché d’évaluer la vigueur de l’IA a été de regarder si Meta, Google, Microsoft et Amazon étaient encore disposés à augmenter leurs dépenses d’investissement.
En 2026, cet indicateur reste très solide. Selon les statistiques de Morgan Stanley, les dépenses d’investissement des quatre grands fournisseurs de cloud Amazon, Google, Microsoft et Meta ont augmenté de 87 % en glissement annuel au deuxième trimestre, tandis que le ratio Capex/EBITDA est passé au-dessus de 70 %.
Mais une croissance aussi élevée ne peut évidemment pas durer éternellement.
C’est pourquoi ce rapport de recherche étend l’horizon à 2028. Morgan Stanley prévoit qu’à cette date, les dépenses d’investissement des 14 premiers fournisseurs de services cloud cotés approcheront 1 600 milliards de dollars, mais que la croissance globale en glissement annuel pourrait déjà être retombée à environ 12 %.
En ne regardant que ce chiffre, il serait facile de conclure que « le cycle d’investissement dans l’IA commence à se refroidir ». Mais le rapport fournit immédiatement une autre série de données : en 2028, la capacité mondiale de packaging avancé 2,5D pourrait encore croître d’environ 50 % en glissement annuel.
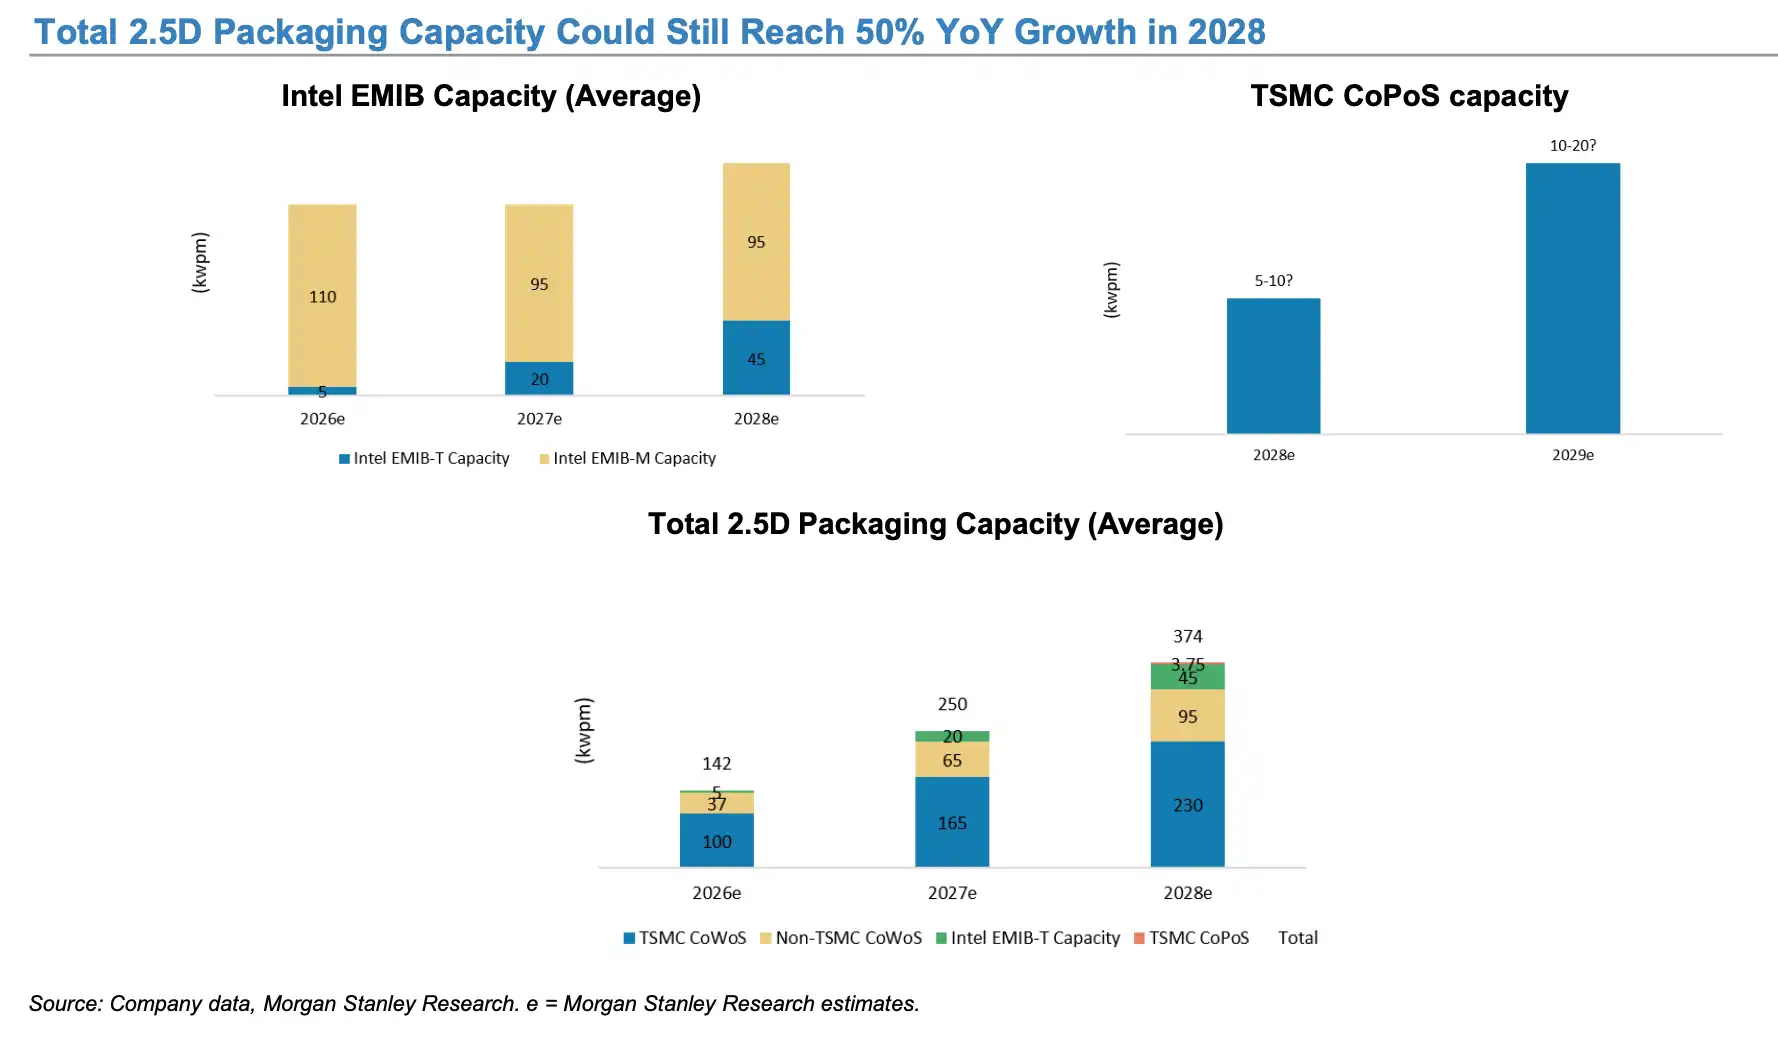
Morgan Stanley prévoit qu’en 2028, la capacité mondiale de packaging avancé 2,5D pourrait encore croître d’environ 50 % en glissement annuel
C’est précisément le point le plus remarquable de l’ensemble du rapport.
Le ralentissement des Capex globaux des fournisseurs de cloud ne signifie pas que les semi-conducteurs IA ont atteint leur pic en même temps.
Au cours des dernières années, la croissance des puces IA a principalement reposé sur l’expansion du volume total des dépenses d’investissement : plus on construisait de centres de données, plus on achetait de GPU.
Mais dans la phase suivante, même si la croissance des Capex des CSP ralentit de 50 % ou 80 % à 10 %-20 %, tant que la part de l’IA dans les dépenses d’investissement globales continue d’augmenter, les GPU, ASIC, HBM, nœuds avancés et packaging avancé peuvent encore surperformer les Capex totaux.
En d’autres termes, le marché passe d’une « histoire de volume total » à une « histoire structurelle ».
Les prévisions à long terme de Morgan Stanley sur la taille du marché reflètent également ce point. Le rapport estime que d’ici 2030, le secteur mondial des semi-conducteurs pourrait atteindre environ 1 500 milliards de dollars, dont un TAM des semi-conducteurs IA d’environ 753 milliards de dollars, soit près de la moitié du marché total. Son scénario optimiste tiré par la chaîne d’approvisionnement prévoit même que le marché des semi-conducteurs IA dans le cloud pourrait atteindre 485 milliards de dollars en 2026. Il convient de noter que 485 milliards de dollars correspondent au scénario haussier explicitement indiqué dans le rapport, et non à la prévision de référence.
Parallèlement, la divergence entre les semi-conducteurs IA et non IA s’accentue.
Le rapport prévoit que si l’on exclut les revenus du stockage et des GPU IA de NVIDIA, la croissance des semi-conducteurs non IA pourrait en fait diminuer en 2026. Cela signifie que ce cycle ne peut plus être simplement analysé avec le cadre traditionnel de « reprise globale du secteur des semi-conducteurs ».
La véritable forte croissance provient d’une chaîne industrielle indépendante formée par l’absorption continue par l’IA des ressources en wafers, stockage, packaging avancé et tests.
La logique de croissance passe de « acheter plus de GPU » à une valeur IA plus élevée
Si le cœur de la première phase d’investissement dans l’IA était « acheter plus de GPU », la question la plus importante de la deuxième phase est : combien de semi-conducteurs plus chers et plus complexes chaque serveur IA nécessite-t-il réellement ?
TSMC est l’exemple le plus direct.
Morgan Stanley prévoit que la part des semi-conducteurs IA dans les revenus de TSMC en 2026 pourrait déjà dépasser 30 %. Parallèlement, la capacité de la famille N2 de TSMC devrait afficher un taux de croissance annuel composé d’environ 70 % entre 2026 et 2028 ; la capacité N3 continue d’augmenter, tandis que la N5 pourrait commencer à décliner à partir de 2027.
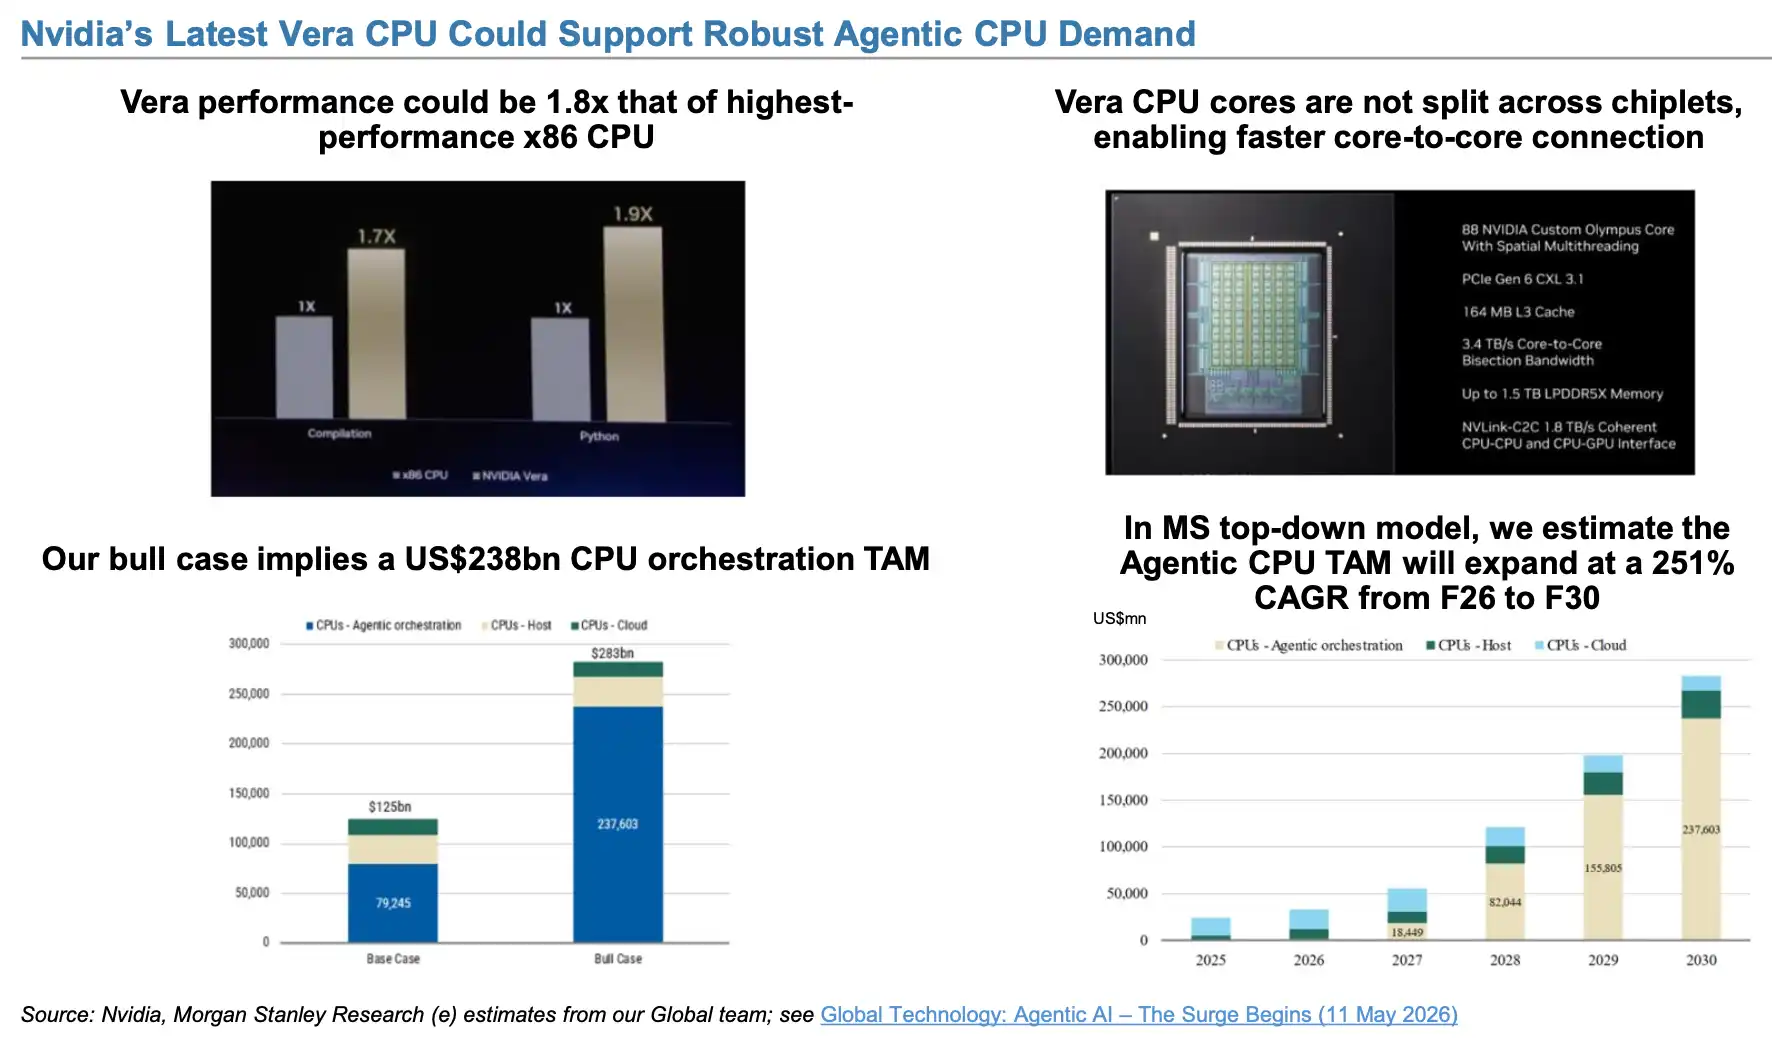
La part des semi-conducteurs IA dans les revenus de TSMC continue d’augmenter et pourrait déjà dépasser 30 % en 2026.
La logique sous-jacente n’est pas compliquée.
Non seulement le nombre de puces IA augmente, mais chaque puce devient également de plus en plus « chère ». En passant du 5 nm au 3 nm puis au 2 nm, du packaging standard au CoWoS et au SoIC, et en ajoutant davantage de HBM, chaque génération d’accélérateur IA augmente la valeur des wafers, du packaging et du stockage correspondant à une seule puce.
Par conséquent, même si la croissance du nombre de serveurs ralentit progressivement à l’avenir, la valeur des semi-conducteurs par machine pourrait continuer d’augmenter. C’est aussi pourquoi la croissance du packaging avancé peut être bien supérieure à celle des Capex globaux.
Parallèlement, les sources de croissance des puces IA commencent à se diversifier, de NVIDIA vers les ASIC personnalisés.
Morgan Stanley estime que même si NVIDIA continue de lancer des GPU plus performants, les grands CSP ont toujours besoin de leurs propres puces personnalisées. Google a ses TPU, Amazon ses Trainium, et Meta et d’autres sociétés font également avancer leurs propres projets d’ASIC.
Lorsqu’un fournisseur de cloud a des besoins de calcul suffisamment importants, développer ses propres ASIC permet d’optimiser les coûts, les performances et l’efficacité énergétique pour des charges de travail spécifiques, tout en réduisant la dépendance à un fournisseur unique de GPU.
Par conséquent, le futur marché des puces IA ne sera pas nécessairement « qui prendra le relais après la fin de la croissance de NVIDIA », mais plutôt une poursuite de la croissance des GPU, avec les ASIC comme deuxième courbe de croissance.
Morgan Stanley prévoit que les revenus d’Alchip provenant des Trainium d’AWS pourraient passer d’environ 1,8 milliard de dollars en 2026 à 2,8 milliards de dollars en 2027, puis atteindre 8 milliards de dollars en 2028, date à laquelle les revenus Trainium pourraient représenter environ 82 % des revenus totaux d’Alchip.
Les prévisions pour les TPU de Google sont encore plus agressives.
Le rapport estime que, selon son modèle, les revenus liés aux TPU de MediaTek pourraient passer de 13,5 milliards de dollars en 2027 à 43,5 milliards de dollars en 2028, puis atteindre 70 milliards de dollars en 2029 ; en 2028, les revenus TPU pourraient déjà représenter environ 65 % des revenus totaux de MediaTek.
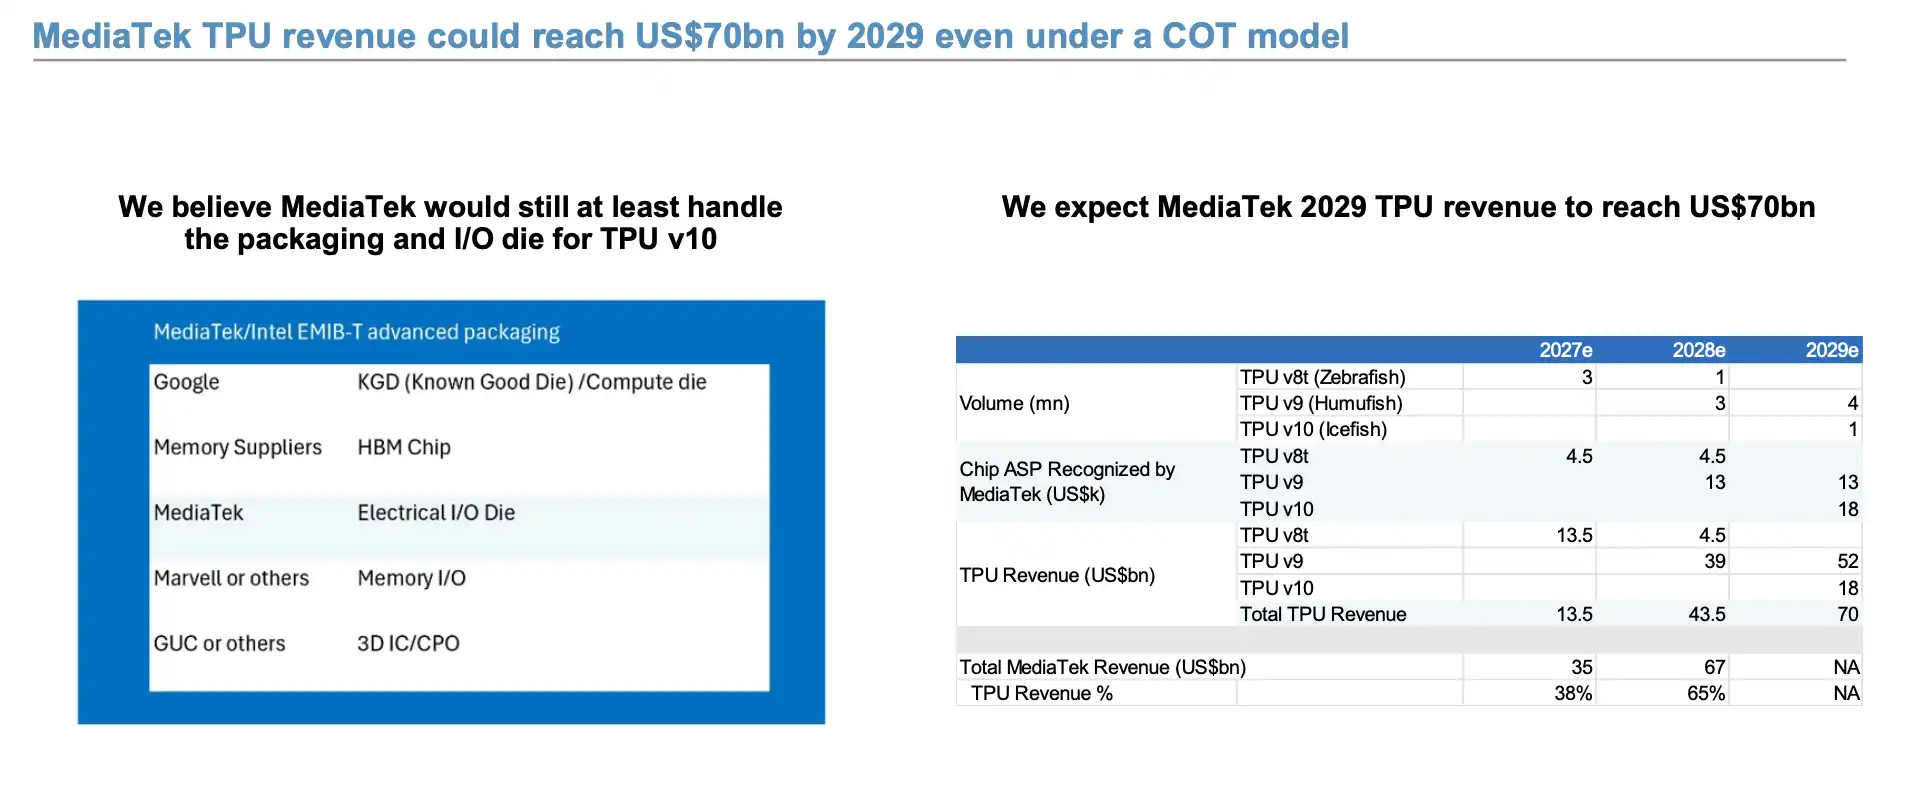
Morgan Stanley prévoit que les projets d’ASIC développés en interne par les CSP continueront d’augmenter, et que les puces personnalisées comme les TPU de Google entreront dans une phase de montée en volume rapide.
Ces chiffres sont tous des modèles à long terme, et leur réalisation finale dépendra encore de la production de masse des puces, des rendements, des achats des clients et des dépenses d’investissement des fournisseurs de cloud eux-mêmes. Mais la direction est très claire : la croissance de la chaîne industrielle de l’IA s’étend des simples livraisons de GPU aux ASIC, aux nœuds avancés, au packaging avancé, aux substrats ABF et aux tests de puces.
Le rapport souligne même que le potentiel de montée en volume future des TPU de Google pourrait être limité par l’approvisionnement en substrats ABF. Par conséquent, pour évaluer le cycle de l’IA, « combien de GPU ont été vendus » reste important, mais ce n’est plus le seul facteur.
La demande chinoise en IA augmente, mais le véritable goulot d’étranglement reste la capacité
Le marché chinois présente une autre évolution.
Par le passé, lorsqu’on parlait des puces IA nationales, le marché se concentrait principalement sur la « substitution nationale ». Mais Morgan Stanley met cette fois davantage l’accent sur la création de demande.
Le rapport estime que DeepSeek a démontré une capacité d’inférence IA à moindre coût, ce qui pourrait stimuler davantage la demande d’inférence ; parallèlement, les capacités de la chaîne d’approvisionnement locale chinoise en matière de fabrication de wafers pour la production de GPU IA s’améliorent également.
Cela signifie que la logique des puces IA chinoises évolue d’une simple « substitution aux importations » vers : baisse des coûts d’inférence → augmentation des applications → expansion de la demande de puissance de calcul → augmentation de la demande de puces locales.
Par conséquent, dans le domaine de l’IA et des équipements de semi-conducteurs en Chine, Morgan Stanley met particulièrement en avant Iluvatar, Cambricon, Hygon, Naura Technology et AMEC, et SMIC est également inclus dans le portefeuille Surpondérer du segment IA.
Mais la demande n’est pas la principale contrainte actuelle. En résumant les principaux goulots d’étranglement du développement mondial de l’IA, le rapport qualifie le problème correspondant aux États-Unis d’« Énergie », et celui de la Chine de « Capacité de puces ». Autrement dit, le volume final de puces IA que la Chine pourra produire dépendra davantage de la capacité effective que les nœuds avancés, le packaging avancé et le stockage pourront libérer.
Le stockage est l’exemple le plus typique.
Morgan Stanley prévoit que d’ici 2028, la capacité mondiale de DRAM pourrait atteindre environ 3 374 kwpm, dont environ 500 kwpm pour CXMT, soit environ 15 % du total mondial ; entre 2025 et 2028, les livraisons de bits de CXMT devraient afficher un taux de croissance annuel composé d’environ 40 %.
Parallèlement, CXMT commence également à entrer sur le marché des HBM.
Le rapport prévoit que sa capacité TSV pour HBM pourrait passer de 20 kwpm en 2026 à 40 kwpm en 2027 et 70 kwpm en 2028. En termes de livraisons de bits, CXMT pourrait représenter environ 3,8 % du marché mondial des HBM en 2026 et environ 4,4 % en 2027.
Mais cela ne change pas immédiatement la situation de tension mondiale sur le stockage.
Même en incluant les nouvelles capacités de CXMT, le modèle de Morgan Stanley montre que le déficit global entre l’offre et la demande de DRAM pourrait encore atteindre 17 % en 2026 et environ 15 % en 2027 ; le marché des HBM reste également en situation de sous-offre.
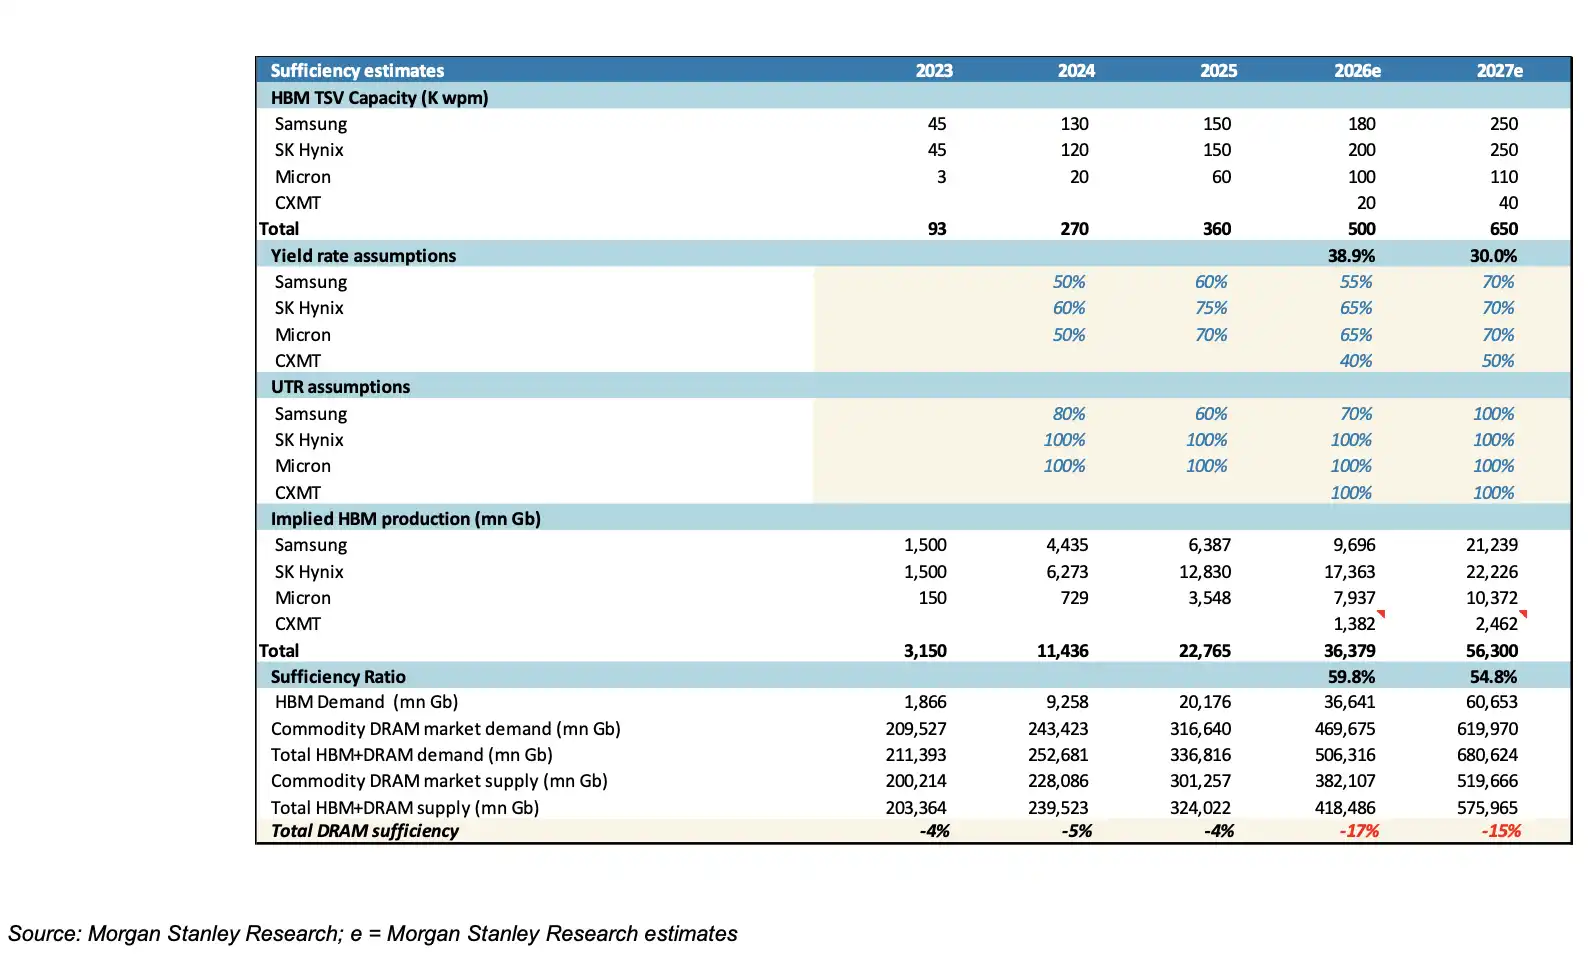
Les capacités DRAM et HBM de CXMT se développent rapidement, mais Morgan Stanley prévoit que l’offre mondiale de stockage aura encore du mal à suivre la croissance de la demande en IA.
C’est aussi l’une des plus grandes différences entre ce cycle de stockage et les précédents.
Par le passé, les DRAM et NAND ressemblaient davantage à des produits cycliques typiques des PC et des smartphones : la demande augmentait, les prix montaient, les fabricants augmentaient leurs capacités, puis l’offre devenait excédentaire. Mais dans les serveurs IA, les HBM, la DRAM serveur et le stockage haute performance deviennent de plus en plus des actifs d’infrastructure critiques. Ils ne sont plus de simples composants accompagnant les GPU, mais commencent à déterminer directement si un serveur IA peut être produit et si l’ensemble du cluster de calcul peut se développer comme prévu.
En fin de compte, ce que ce rapport de recherche de 61 pages veut vraiment exprimer n’est pas simplement que « l’IA va continuer à croître ». Plus précisément : les semi-conducteurs IA passent de la première phase, dépendante de la croissance rapide des dépenses d’investissement des CSP, à une deuxième phase reposant sur l’augmentation de la part de l’IA et de la valeur par machine.
Par conséquent, pour juger si le cycle du matériel IA approche réellement d’un point d’inflexion, il ne suffit plus de regarder la croissance des Capex de Meta, Google, Microsoft et Amazon.
Il est plus pertinent d’observer la part des Capex IA, la capacité CoWoS/EMIB, l’offre et la demande de HBM, le taux d’utilisation du 2 nm, ainsi que le rythme réel des livraisons d’ASIC comme les TPU de Google et les Trainium d’AWS.
Si la croissance globale des Capex des CSP ralentit à l’avenir mais que ces indicateurs restent en forte croissance, la vigueur des semi-conducteurs IA ne suivra pas nécessairement le pic des Capex totaux. Au contraire, ce n’est que lorsque ces indicateurs clés commenceront à s’affaiblir simultanément que l’on se rapprochera d’un véritable signal de point d’inflexion pour le cycle des semi-conducteurs IA.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.