


비트코인 최대 뇌관, 제거됐다
 Odaily
원문 | Odaily News(@OdailyChina)
작성자|Azuma(@azuma_eth)
두 달여 만에 Strategy가 마침내 비트코인 매수를 재개했다.
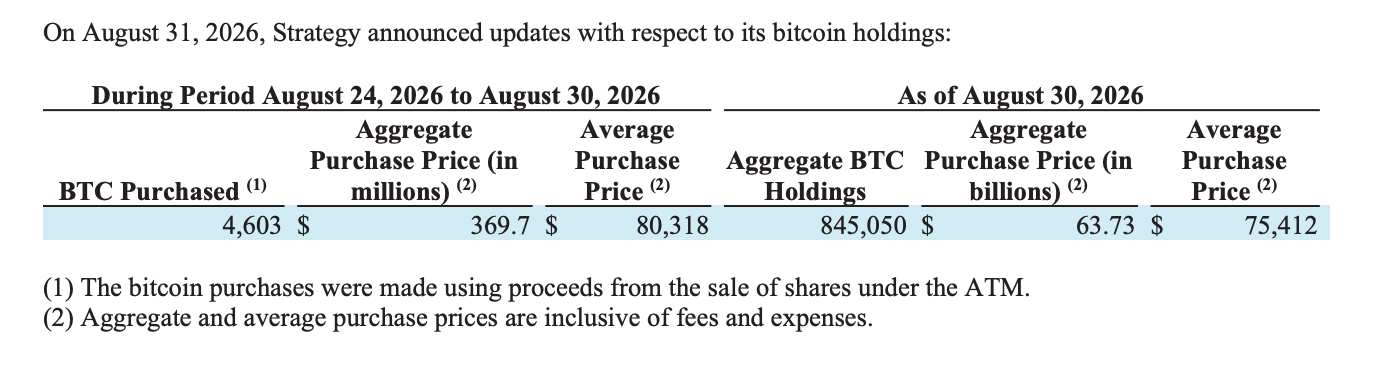
베이징 시간 8월 31일 저녁, Strategy는 8월 24일부터 8월 30일까지 총 4,603 BTC를 매수했으며, 약 3억 6,970만 달러를 투입했고 평균 매수가는 80,318달러라고 발표했다.8월 30일 기준 Strategy는 총 845,050 BTC를 보유하고 있으며, 누적 투자 비용은 약 637억 3,000만 달러, 평균 보유 단가는 75,412달러다.
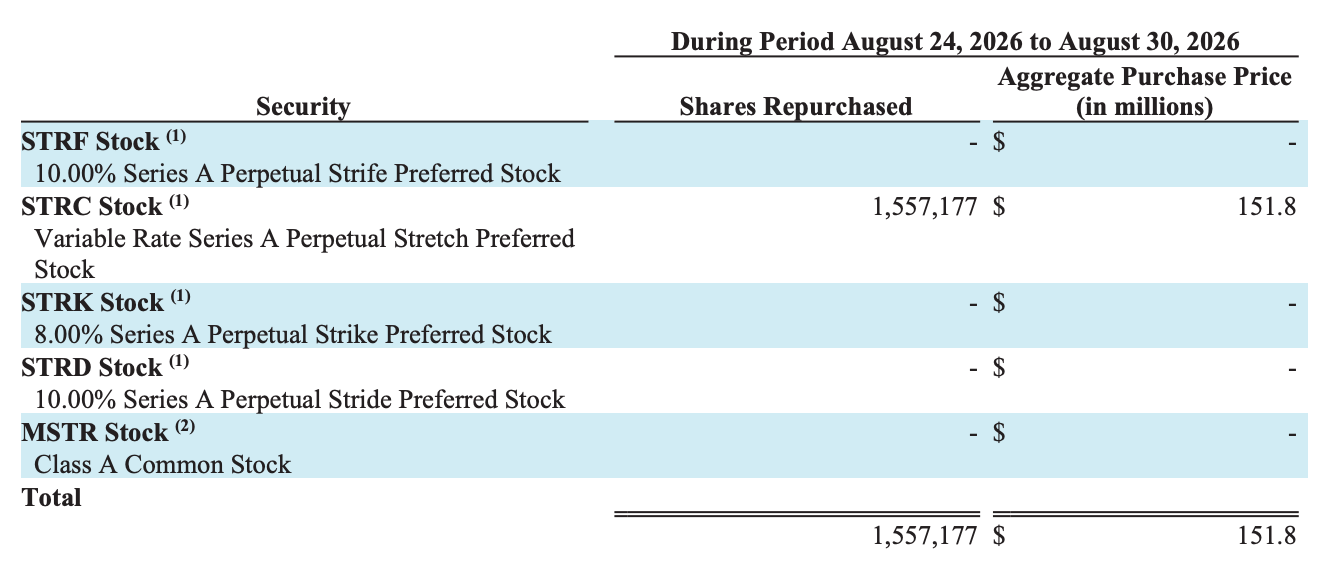
동시에 Strategy는 같은 주에 두 가지 다른 조치도 취했다. 약 3,000만 달러를 '달러 현금'(USD Cash) 유동성 계좌에 주입했고, 약 1억 5,180만 달러를 들여 STRC 155만 7,000주를 자사주 매입했다.8월 30일 기준 Strategy의 '달러 준비금'(USD Reserve)은 51억 달러, 달러 현금은 16억 1,000만 달러로, 합계 67억 1,000만 달러에 달한다.
- Odaily 주: 달러 준비금과 달러 현금의 차이는 전자는 Strategy 우선주 배당금과 미상환 부채 이자 지급에만 사용할 수 있고, 후자는 비트코인 매수, 달러 준비금 확충, 광범위한 자본 관리 등 보다 폭넓은 재무 목적에 사용할 수 있다는 점이다.
단순히 가격 측면에서 보면, Strategy가 지난 두 달여 동안 BTC를 매매한 것은 다소 난처한 결과를 낳았다. Lookonchain 통계에 따르면, Strategy는 지난 두 달 동안 총 6,916 BTC를 매도했으며 평균 매도가는 약 62,081달러였는데, 이번에 다시 매수할 때 평균가는 80,318달러로 상승했다... Strategy는 다소 현명하지 못한 '저가 매도, 고가 매수'를 한 것으로 보인다.
하지만 시야를 넓혀 보면, 이 일련의 거래는 Strategy 전체적으로 결코 실패가 아니며 오히려 상당히 성공적이었다고 할 수 있다. 결국 Strategy가 지난 두 달 동안 코인을 매도한 주된 목적은 고점 도피도, BTC 하락 예측도 아니었다. Strategy가 진정으로 해결하려 했던 것은 한때 BTC 가격보다 더 골치 아픈 위기, 즉 STRC 페그 이탈과 그로 인해 드러난 현금 준비금 문제였다.
이제 일부 BTC를 연속 매도하고, 달러 준비금을 보충하고, STRC 메커니즘을 조정하고, 대규모 자사주 매입을 시작한 후, Strategy는 마침내 BTC 매수를 재개했다. 어느 정도 이는 지난 두 달 동안 Strategy 머리 위를 맴돌던 뇌관이 적어도 단계적으로 처리되었음을 의미한다.
STRC 페그 이탈 및 현금 준비금 위기
Michael Saylor와 Strategy를 오랫동안 지켜봐 온 투자자들에게 올여름 벌어진 일은 다소 의외였다.
지난 몇 년 동안 Strategy는 거의 극도로 단순하면서도 확고한 비즈니스 내러티브를 구축해 왔다. 자금을 조달하고 BTC를 매수하는 것. 보통주, 전환사채 발행이든, 이후 STRK, STRF, STRD, STRC 등 일련의 우선주 상품 출시든, Strategy의 자본 운용은 대부분 같은 목표를 향했다. 즉, 자본 시장에서 지속적으로 자금을 조달하고 BTC 보유량을 계속 확대하는 것이다.
이 시스템에서 가장 중요한 것은 Strategy 자체 소프트웨어 사업이 얼마나 많은 현금 흐름을 창출하는가가 아니라, 자본 시장이 이 '자금 조달 기계'에 연료를 계속 공급할 의향이 있는지 여부다.
그리고 올해 6월, 문제는 STRC에서 처음 발생했다. Strategy의 가장 중요한 변동 금리 우선주 상품인 STRC의 초기 핵심 포지셔닝 중 하나는 가능한 한 100달러 근처에서 안정적으로 거래되는 것이었다. 이 목표를 위해 Strategy는 배당금 조정 등을 통해 매력을 유지하여 STRC가 비교적 안정적인 자금 조달 수단으로서 시장에서 지속적으로 자금을 흡수할 수 있도록 했다. 그러나 STRC가 페그에서 이탈하기 시작하고 점차 심화되면서 이 메커니즘도 도전에 직면하기 시작했다.
Strategy에게 STRC 페그 이탈의 가장 큰 문제는 시장 가격이 발행가보다 장기간 낮게 유지되면 회사가 STRC 발행을 통해 자금을 조달하는 능력이 크게 저하된다는 점이다. 이는 Strategy 자본 모델의 가장 핵심적인 부분을 건드린다.
Strategy가 지난 몇 년 동안 BTC 보유량을 지속적으로 확대할 수 있었던 것은 본질적으로 지속적인 자금 조달에 의존했기 때문이다. 보통주, 우선주 등 자금 조달 채널이 원활하게 작동하면 회사는 계속해서 새로운 자금을 확보하고 이를 BTC에 투입할 수 있다. 그러나 중요한 자금 조달 채널이 막히고 동시에 우선주 배당금, 부채 이자 등 지속적인 현금 지출에 직면하면 유동성 압박이 빠르게 나타난다.
이에 6월 29일, Strategy는 '디지털 신용 자본 프레임워크'(Digital Credit Capital Framework)라는 자구책을 내놓았다. 이 방안의 핵심 변화 중 하나는 Strategy가 처음으로 공식적으로 'BTC 매도'의 문을 열었다는 점이다.
관련 계획에 따르면, 회사는 경영진이 BTC 매도가 보통주 발행이나 기타 자본 시장 자금 조달보다 유리하다고 판단하는 경우, 일부 BTC를 매도하여 우선주 배당금, 부채 이자 등의 지출을 충당하거나 달러 준비금을 보충할 수 있다.
다시 말해, 과거 '들어가기만 하고 나오지 않던' BTC 재무부는 처음으로 또 다른 기능을 부여받았다. 자본 시장 자금 조달에 압박이 생길 때 BTC 자체가 Strategy의 유동성 공급원이 될 수 있다는 것이다.
이후 Strategy는 본격적으로 대규모 BTC 매도 작업을 시작했다. 사실 그 전에 이미 한 차례 매도 '탈감작' 테스트가 있었지만 규모가 작아 32개에 불과했다.
위기 복구 상황
돌이켜 보면, 6월 29일 '디지털 신용 자본 프레임워크' 발표 이후 Strategy의 지난 두 달여 간 운영 방향은 매우 명확했다. 일부 BTC를 매도하여 유동성을 확보하고, 동시에 MSTR ATM을 통해 현금 준비금을 지속적으로 보충하며, STRC를 대규모로 자사주 매입하여 페그 이탈을 복구하고, 현재 준비금 압박이 완화되기까지 이르렀다.
BTC 매도 측면에서 Strategy는 7월 6일 주에 3,588 BTC를 평균 약 58,603달러에 매도하여 총 약 2억 1,000만 달러를 확보했고, 8월 3일 주에 1,638 BTC를 평균 약 61,660달러에 매도하여 총 약 1억 100만 달러를 확보했으며, 8월 10일 주에 1,690 BTC를 평균 약 64,260달러에 매도하여 총 약 1억 860만 달러를 확보했다. 세 차례 합계 Strategy는 총 6,916 BTC를 매도하여 약 4억 3,000만 달러를 현금화했다.
하지만 코인 매도는 전체 자구 계획의 일부일 뿐이다. 지난 두 달여 동안 Strategy의 주요 자금원은 여전히 MSTR의 ATM 매도였다. 보통주를 지속적으로 매도함으로써 회사는 달러 준비금을 6월 29일의 25억 5,000만 달러에서 51억 달러까지 증가시켰고, 8월 하순에는 달러 현금 계좌를 개설하여 8월 30일 기준 16억 1,000만 달러에 도달했다. 두 부분의 달러 자산 합계는 67억 1,000만 달러로, 6월 말 대비 약 41억 6,000만 달러 증가하여 160% 이상 늘어났다.
동시에 Strategy는 STRC 자사주 매입을 지속하고 있다. 최신 주에 Strategy는 다시 1억 5,180만 달러를 들여 STRC 155만 7,000주를 매입했다. 7월 말 자사주 매입 시작 이후 현재까지 회사는 누적 약 6억 3,500만 달러를 STRC 자사주 매입에 사용했다.
세 가지 전략 아래, 이 조정은 이미 효과를 나타내기 시작한 것으로 보인다.
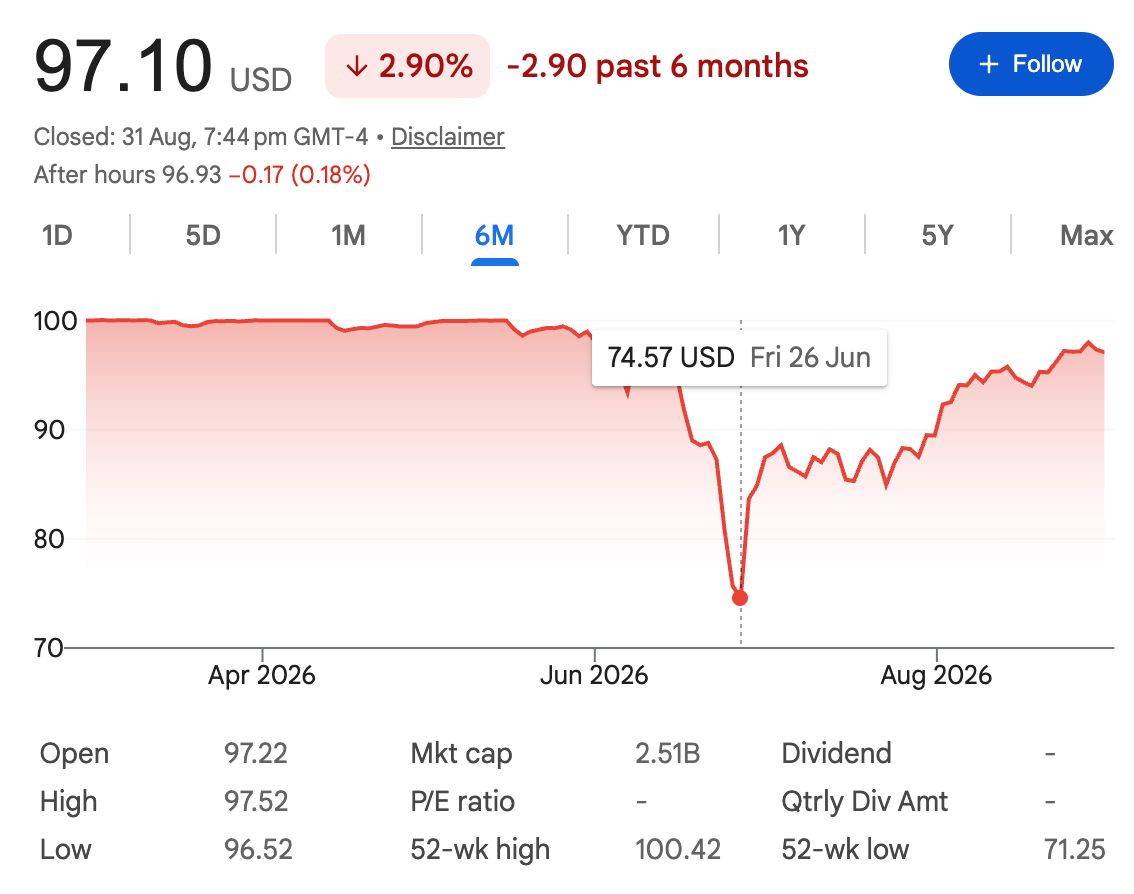
앞서 언급한 현금 준비금 상황 외에 가장 분명한 복구 신호는 STRC의 페그 이탈 상태다. 베이징 시간 9월 1일 아침 미국 증시 마감 기준, STRC는 97달러 근처까지 반등하여 100달러 목표까지 약 3%만 남았다. Strategy 경영진은 앞서 2분기 실적 컨퍼런스 콜에서 9월 8일까지 STRC를 100달러에 가깝게 되돌리는 것을 목표로 한다고 밝혔는데, 현재로서는 가능성이 상당히 높다.
시장이 가장 우려하던 숨은 뇌관, 단계적으로 완화
물론 현 단계에서 Strategy가 완전히 '위험에서 벗어났다'고 단정할 수는 없다.
STRC가 9월 8일까지 순조롭게 페그를 회복하고 이후 장기적으로 100달러 근처에서 안정될 수 있을지는 지켜봐야 한다. Strategy의 방대한 우선주 체계는 여전히 지속적인 현금 지출을 의미하며, '자금 조달-코인 매수' 자본 기계가 향후 정상적으로 작동할 수 있을지는 시장이 계속 자금을 공급할 의향이 있는지에 달려 있다.
하지만 적어도 두 달여 전과 비교하면 Strategy는 다시 일부 주도권을 되찾았다. 현금 준비금이 크게 증가했고, STRC 페그 이탈이 현저히 좁혀졌으며, 회사도 마침내 연속적인 코인 매도에서 다시 코인 매수 쪽으로 돌아섰다.
요컨대, Strategy의 지난 두 달여 간의 운영은 매우 현명한 '저가 매도, 고가 매수'였다고 할 수 있다. 표면적으로는 손해를 본 것처럼 보이지만, 그 대가로 40억 달러 이상의 신규 달러 자산, 수억 달러 규모의 STRC 자사주 매입, 그리고 STRC 페그 이탈과 현금 준비금 문제가 한때 시장의 우려를 불러일으켰을 때 전체 자본 시스템을 위한 조정 여지를 확보했다.
시장 위에 드리워진 거대한 숨은 뇌관은 아직 완전히 사라지지 않았을지 모르지만, 적어도 이전만큼 위험하지는 않게 되었다.
이 콘텐츠는 정보 및 교육 목적으로만 제공되며 BTCC와 관련된 투자 자문을 하지 않습니다. BTCC는 위 내용의 진실성, 정확성 및 독창성을 보장하기 위해 최선을 다하지만, 보장할 수는 없습니다.