


SEC anuncia isenção inovadora: que ativos estão no centro das atenções?
 Blockbeats
A “isenção inovadora” da SEC acendeu as expectativas do mercado por uma nova ronda de benefícios regulatórios, e os tokens DeFi descolaram em bloco.
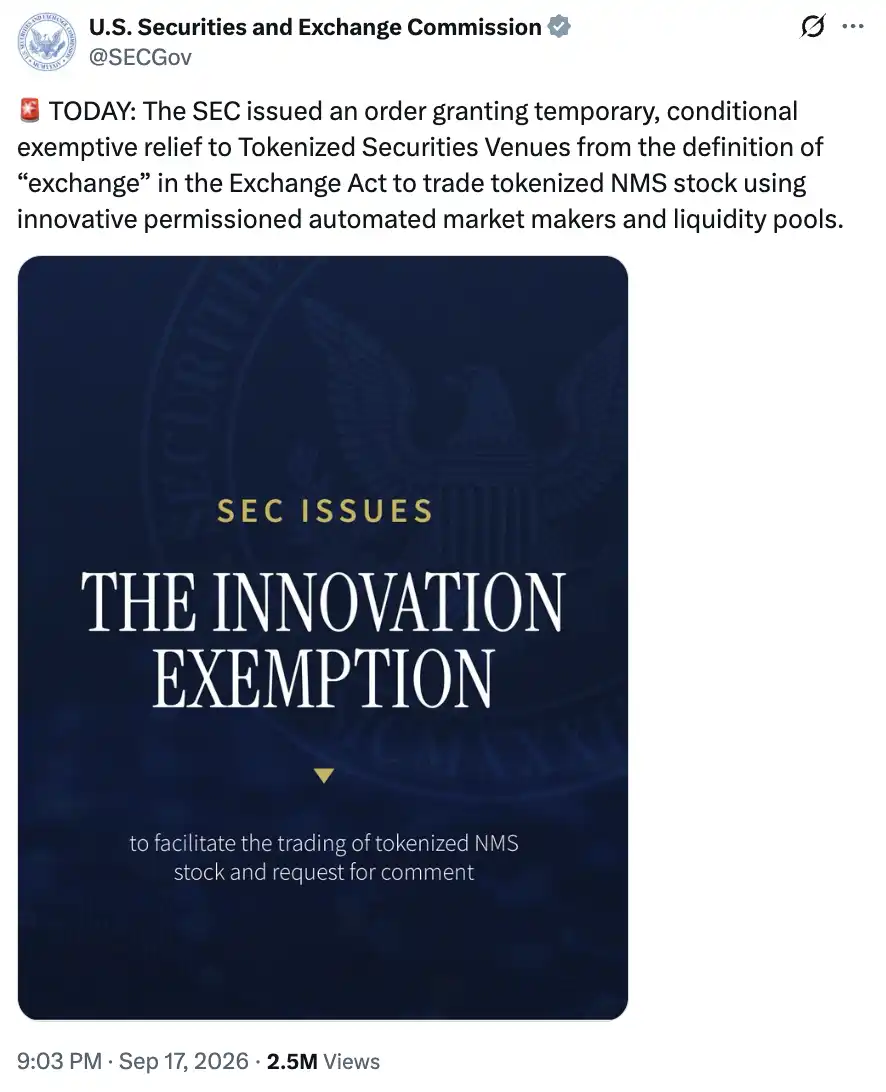
A 17 de setembro, a SEC publicou um aviso que permite que plataformas de negociação de títulos tokenizados elegíveis transacionem ações específicas através de pools de liquidez AMM, obtendo uma isenção temporária e condicional da definição de bolsa; algumas instituições que fornecem liquidez a tokens de ações também podem obter isenção da definição de corretor. O período de isenção é de cinco anos após a publicação do aviso.
Mas o mercado tende a interpretar “os EUA permitem experimentar um novo mercado de ações on-chain” como “agora todos estes projetos de ações on-chain podem entrar nos EUA”.
No entanto, entre as duas coisas ainda há uma grande distância.
Os tokens de ações da Robinhood, os produtos ligados a ações da Ondo e da xStocks, bem como os contratos perpétuos de ações na Hyperliquid, ficam precisamente excluídos da isenção. O negócio que o mercado cripto já desenvolveu com grande entusiasmo tem uma diferença fundamental em relação ao que a SEC está disposta a autorizar desta vez.
Preço da ação on-chain vs. participação acionista on-chain
“Tokenização de ações” é um nome que facilmente gera mal-entendidos.
Na interface de negociação, um token usa o nome de uma empresa cotada, o preço acompanha as ações norte-americanas e até se alega que existe uma reserva suficiente de ações subjacentes; o trader tende naturalmente a interpretá-lo como “ações dos EUA na carteira”. Mas deter esse token não significa necessariamente que o detentor tenha os mesmos direitos legais de um acionista da empresa.
Por exemplo, um contrato pode estipular que os rendimentos serão liquidados ao investidor com base no preço de uma determinada ação. Se a ação sobe, o valor do contrato sobe; se a ação desce, o investidor também assume perdas. O emitente pode ainda deter ações reais para suportar as suas obrigações de pagamento. Todo o processo é apenas uma relação contratual entre o investidor e o emitente do produto, sem qualquer relação com a própria empresa. Isto são “synthetics”, ou seja, produtos sintéticos, que replicam a exposição económica das ações; o detentor obtém os direitos definidos no produto específico.
A ordem da SEC exclui explicitamente o modelo em que terceiros emitem os seus próprios títulos para proporcionar exposição sintética aos títulos subjacentes, incluindo títulos ligados a ações e swaps de títulos. Os tokens de ações elegíveis para a isenção devem oferecer os mesmos direitos que as ações tradicionais equivalentes.
Quando a empresa convoca uma assembleia geral, os direitos correspondentes devem poder ser transmitidos aos detentores dos tokens; quando a empresa distribui dividendos, os detentores devem usufruir dos direitos correspondentes.
Comparando com os principais produtos de tokens de ações atuais, a diferença torna-se clara.
Os tokens de ações relevantes da Robinhood utilizam uma estrutura de títulos de dívida; os produtos relevantes da Ondo e da xStocks oferecem apenas exposição ao preço das ações, e os investidores não são acionistas da empresa subjacente.
A negociação ainda tem barreiras
Então, será que o entusiasmo do DeFi é totalmente infundado? Também não é bem assim.
Esta isenção reconhece de forma bastante clara a abordagem tecnológica. A SEC exige que os contratos inteligentes relevantes sejam públicos, auditáveis e implementados numa ledger distribuída pública e sem permissão. Carlos Domingo, da Securitize, destaca especialmente este ponto: Ethereum, Solana, Avalanche e outras blockchains públicas têm a oportunidade de acolher plataformas de negociação de títulos tokenizados que cumpram os requisitos.
Isto significa que a negociação de títulos pode utilizar a infraestrutura já desenvolvida pela indústria cripto. Os AMM concluem as transações através de algoritmos e pools de liquidez; os fornecedores de liquidez colocam ativos no pool e os traders trocam ativos com o pool. Aplicar este mecanismo a ações é a parte desta isenção inovadora que merece reconhecimento.
Mas “sem permissão” qualifica apenas a blockchain pública subjacente.
Os traders e fornecedores de liquidez que entram nestes pools de ações continuam a precisar de autorização. A plataforma deve definir critérios de acesso (por exemplo, acesso após KYC configurado através de Hooks do Uniswap V4) e cumprir as obrigações de conformidade correspondentes. A experiência de utilização em que qualquer carteira pode ligar-se a qualquer momento e qualquer pessoa pode adicionar liquidez a qualquer momento não foi autorizada.
A isenção mantém ainda restrições quanto ao número de títulos, volume de negociação e articulação com suspensões de negociação. Se a ação subjacente for suspensa na principal bolsa de cotação, a negociação da ação correspondente on-chain também deve ser suspensa. A chamada negociação 24/7 não significa que se possa escapar às restrições do mercado de títulos subjacente.
Evgeny Gaevoy, CEO da Wintermute, fez uma avaliação muito adequada: obter a isenção é bom, mas quem festeja talvez não se aperceba de que ela provavelmente não se aplica aos produtos atuais (quase todos). Isto ainda é apenas o primeiro passo.
A AMC ganhou o direito de dizer não
Esta “isenção inovadora” resolveu uma disputa recente.
Adam Aron, CEO da empresa cotada AMC, tinha exigido que a Robinhood deixasse de oferecer tokens ligados às ações da AMC e ameaçou recorrer à SEC. Receava que os investidores confundissem os direitos que estavam a comprar e opunha-se ao aparecimento de um mercado sintético de ações com o nome AMC sem a participação da empresa.
Vlad Tenev, CEO da Robinhood, considerava que a empresa deveria controlar os direitos associados às ações, mas não deveria ter um direito de veto generalizado sobre produtos financeiros independentes ligados a ações negociadas publicamente. Sublinhou que o token AMC on-chain da Robinhood não inscrevia os detentores no registo de acionistas da empresa nem alterava os direitos das ações subjacentes.
O que ambos discutiam era, na verdade, a relação entre produtos sintéticos e participação acionista real. Vlad defendia a independência jurídica do produto em relação às ações subjacentes, e é precisamente essa independência que impede que os produtos atuais se apliquem diretamente a esta isenção para tokens de ações.
A SEC escreve explicitamente no documento: “A plataforma de negociação deve notificar antecipadamente o emitente da ação subjacente e aguardar pelo menos 30 dias após a receção da notificação pelo emitente; se o emitente apresentar objeção por escrito dentro do prazo estipulado, a plataforma não pode realizar a negociação correspondente ao abrigo desta isenção.”
No quadro desta isenção inovadora, o CEO da AMC tem razão: tem o direito de impedir, através de “objeção por escrito”, a circulação das suas ações tokenizadas (com direitos de acionista).
Boa vontade limitada, oportunidade real
O valor deste documento está em dar à negociação on-chain de ações nos EUA uma forma de mercado que pode ser concretamente discutida e construída.
Ações tokenizadas que preservem integralmente os direitos dos acionistas podem tentar entrar em AMM em blockchains públicas; as empresas relevantes podem redesenhar produtos em torno de ativos, custódia, acesso e negociação. Entre empresas de tecnologia e prestadores de serviços de títulos há também uma direção de cooperação mais clara.
Mas para os projetos cripto existentes, o caminho a percorrer ainda é longo. A abordagem anterior de replicar rapidamente a exposição ao preço das ações através de produtos sintéticos contornou muito do trabalho de contactar emitentes um a um e tratar dos direitos dos acionistas; para entrar no mercado abrangido por esta isenção, será necessário voltar a enfrentar essas questões.
A SEC deu um passo em frente. Mas a revolução está longe de terminada.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.