


Ông vua trái phiếu Gundlach cảnh báo: Nếu Fed giữ nguyên, lãi suất trái phiếu dài hạn sẽ tăng mạnh
 chaincatcher
Tác giả: Đổng Tĩnh
"Ông vua trái phiếu" Jeffrey Gundlach đã đưa ra ba cảnh báo lớn trước thềm cuộc họp lãi suất của Cục Dự trữ Liên bang (Fed): Nếu Fed không tăng lãi suất, lãi suất trái phiếu dài hạn sẽ tăng vọt; diễn biến lạm phát tương đồng kỳ lạ với thập niên 1970; chênh lệch lợi suất trái phiếu AI gần như tăng gấp đôi, trong khi định giá cổ phiếu Mỹ cao đến mức "giống như minibar trong khách sạn - không có món nào rẻ".
Trước thềm quyết định của Fed vào thứ Tư tuần sau (ngày họp FOMC), Giám đốc điều hành kiêm Giám đốc đầu tư của DoubleLine Capital, Jeffrey Gundlach, trong tập mới nhất của chương trình phát trực tiếp "Gundlach Unlocked", đã phác họa một cách có hệ thống bức tranh kinh tế vĩ mô hiện tại, đồng thời đưa ra hàng loạt cảnh báo về lãi suất, lạm phát, thị trường tín dụng, mức độ tập trung của cổ phiếu Mỹ và xu hướng đồng đô la Mỹ.
Trong chương trình, Gundlach cho biết ông nghi ngờ về khả năng Fed tăng lãi suất vào tuần tới, ngay cả khi thị trường đã định giá xác suất tăng lãi suất khoảng 60%. Ông nói rõ: "Tôi sẽ không ngạc nhiên nếu Fed không tăng lãi suất vào tuần tới. Nếu đúng như vậy, tôi dự đoán lãi suất dài hạn sẽ tăng khá đáng kể sau đó." Ngược lại, nếu Fed thực sự tăng lãi suất, thị trường trái phiếu có thể duy trì hiện trạng.
Nhận định này dựa trên mối lo ngại sâu sắc của ông về tình hình lạm phát hiện tại, cũng như sự cảnh giác liên tục đối với quỹ đạo tài khóa của Mỹ. Ông đã chỉ ra bằng nhiều dữ liệu rằng, trong bối cảnh lạm phát vẫn ở mức cao và thâm hụt tài khóa của Mỹ mất kiểm soát nghiêm trọng, thị trường trái phiếu chính phủ Mỹ, định giá cổ phiếu Mỹ và thị trường trái phiếu doanh nghiệp AI nóng bỏng đều đang ở những ngã rẽ lịch sử cực kỳ mong manh.
Nếu Fed "giữ nguyên", lãi suất dài hạn có thể chịu cú sốc lớn
Đối với cuộc họp FOMC tuần tới, Gundlach cho rằng bước đi của Fed một lần nữa lệch pha với định giá của thị trường trái phiếu. Ông chỉ ra rằng, hiện tại nhìn từ đầu ngắn của đường cong lợi suất, thị trường cho rằng xác suất Fed tăng lãi suất khoảng 60%, nhưng ông giữ thái độ thận trọng về điều này.
"Tôi sẽ không ngạc nhiên nếu Fed không tăng lãi suất vào tuần tới. Nhưng nếu đúng như vậy, tôi dự đoán lãi suất dài hạn sẽ tăng khá đáng kể sau cuộc họp Fed. Nếu họ thực sự tăng lãi suất, thì thị trường trái phiếu có thể duy trì ở mức hiện tại," Gundlach nói.
Ông đã trình bày mô hình chuẩn lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm do ông xây dựng (dựa trên lợi suất trái phiếu chính phủ Đức kỳ hạn 10 năm và trung bình 7 năm của GDP danh nghĩa Mỹ). Dữ liệu cho thấy, mô hình hiện cho thấy lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm nên ở mức khoảng 4,71%, trong khi giá trị thực tế là 4,78%, cho thấy lợi suất đang ở vùng hợp lý. Nhưng ông nhấn mạnh, sau đợt tăng lãi suất khổng lồ 500 điểm cơ bản, thị trường đã không xuất hiện sự phục hồi thực sự, "con đường ít trở ngại nhất có khả năng là tiếp tục đi lên."
Lạm phát chưa biến mất, diễn biến CPI "giống đến kinh ngạc" với thập niên 1970
Sự lạc quan của thị trường về việc lạm phát hạ nhiệt đã bị Gundlach phê phán không thương tiếc. Ông chỉ ra rằng, tốc độ tăng trưởng hàng năm hóa 6 tháng của PCE lõi và PCE tổng thể đều cao hơn tốc độ tăng trưởng hàng năm hóa 12 tháng, "lạm phát chưa thực sự cải thiện, còn rất xa mục tiêu 2%."
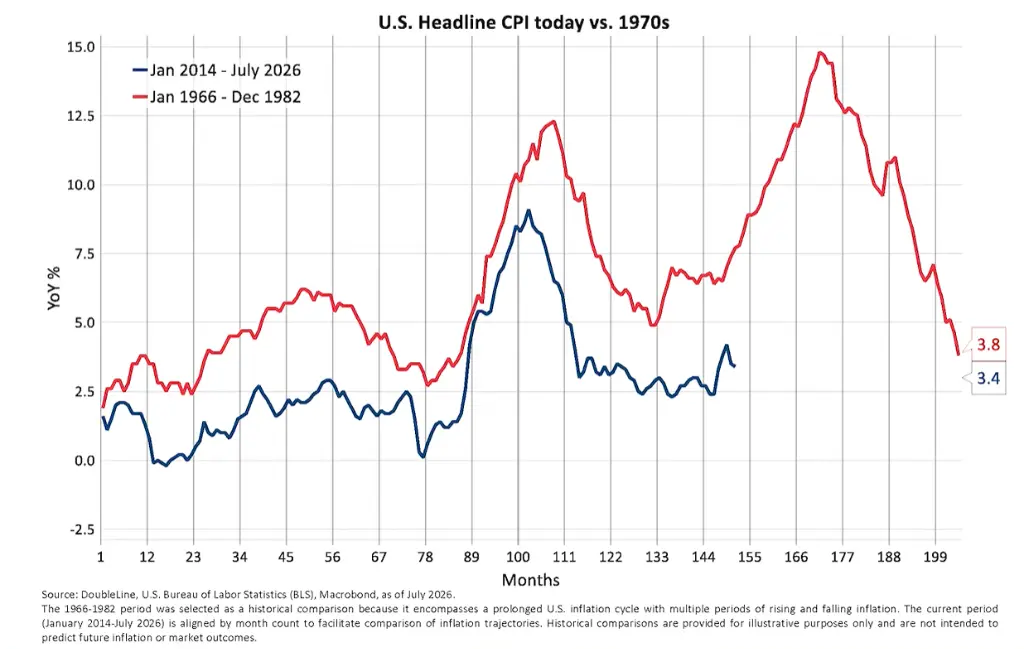
Đáng lo ngại hơn là lịch sử lặp lại. Gundlach đã so sánh bằng biểu đồ chồng lấn quỹ đạo lạm phát từ năm 2014 đến nay với cú sốc lạm phát từ thập niên 1960 đến đầu thập niên 1980, ông cảnh báo:
"Quỹ đạo hiện tại giống đến kinh ngạc với thảm họa lạm phát trước và trong nhiệm kỳ của Volcker (cựu Chủ tịch Fed). Liệu chúng ta có tiếp tục lặp lại quỹ đạo của thảm họa lạm phát đó hay không, sẽ rất đáng để theo dõi."
Về khai thác dữ liệu, Gundlach nhấn mạnh chỉ số mà ông coi trọng nhất là chỉ số giá xuất nhập khẩu chưa điều chỉnh, phi mùa vụ. Hiện tại, giá xuất khẩu của Mỹ tăng 8,25% so với cùng kỳ năm ngoái, giá nhập khẩu tăng 5,95% so với cùng kỳ năm ngoái.
"Nếu lấy trung bình hai chỉ số này, dựa trên chỉ số lạm phát thuần khiết nhất này, tỷ lệ lạm phát thực tế khoảng 7%." Cộng với việc giá dầu Brent tiến gần 100 đô la Mỹ/thùng và tồn kho dầu toàn cầu ở mức thấp lịch sử, ông cho rằng sự hỗ trợ đáy của giá dầu sẽ khiến lạm phát dai dẳng hơn Fed mong muốn.
Ngoài ra, ông liệt kê nhiều tín hiệu áp lực lạm phát:
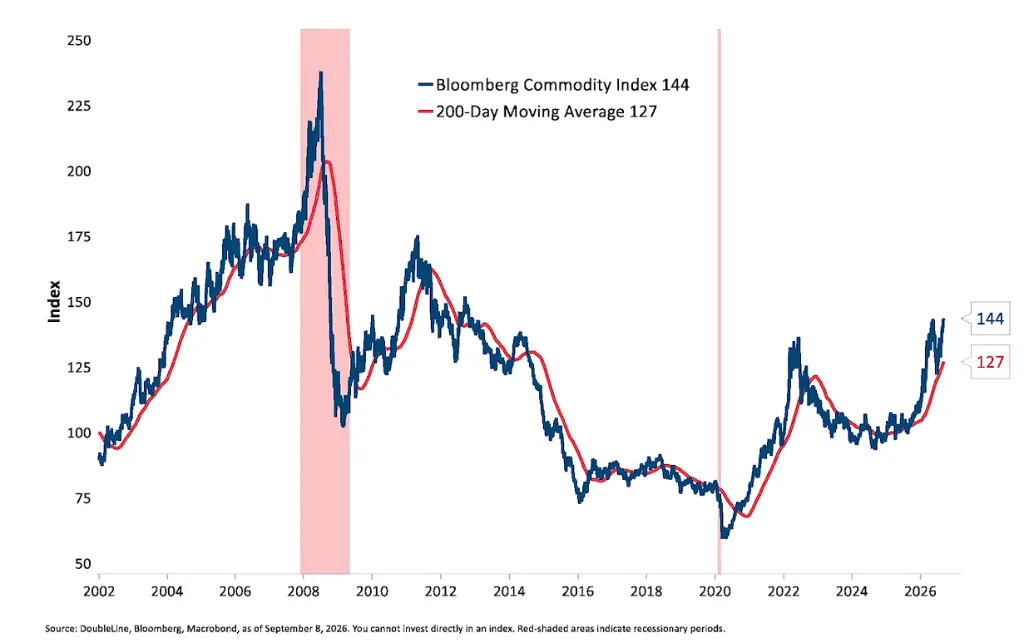
Chỉ số hàng hóa Bloomberg đã tăng 34% kể từ khi chiến tranh bùng nổ vào cuối tháng 2 năm nay, gần đây bật lên từ đường trung bình động 200 ngày, tiến gần mức cao 10 năm;
Giá điện sinh hoạt đã tăng từ khoảng 12,5 cent mỗi kilowatt giờ 8 năm trước lên 18 cent, tăng hơn 50%, và không có dấu hiệu chậm lại;
Giá dầu Brent tiến gần 100 đô la Mỹ/thùng;
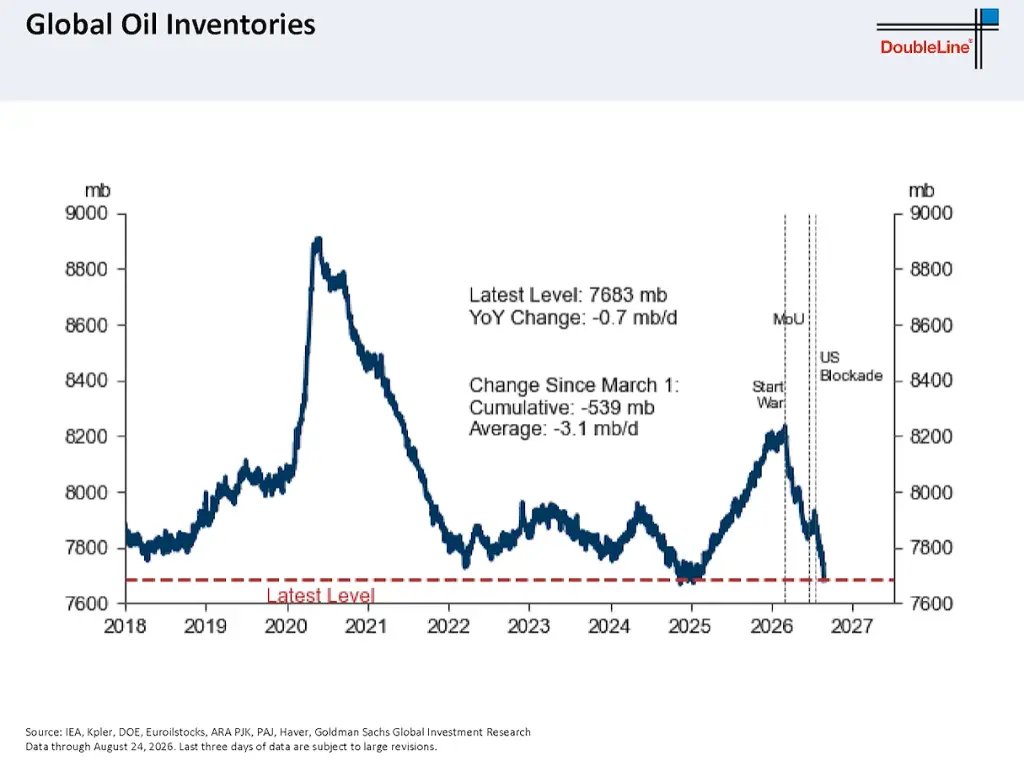
Dự trữ dầu chiến lược đã giảm từ mức đỉnh 750 triệu thùng xuống còn 287 triệu thùng, giảm hơn 50%, mức thấp nhất kể từ khi thành lập kho dự trữ; tồn kho dầu toàn cầu cũng ở mức thấp nhất kể từ năm 2018 - "Điều này sẽ tiếp tục cung cấp hỗ trợ đáy cho giá dầu, khiến lạm phát dai dẳng hơn Fed mong muốn."
Đề phòng rủi ro thứ cấp: Chênh lệch lợi suất trái phiếu doanh nghiệp AI mở rộng mạnh
Trên thị trường trái phiếu tín dụng, Gundlach đã nhanh nhạy nắm bắt một hiện tượng phân kỳ nghiêm trọng bị thị trường bỏ qua: trái phiếu doanh nghiệp liên quan đến AI đang phải đối mặt với áp lực bán tháo nặng nề.
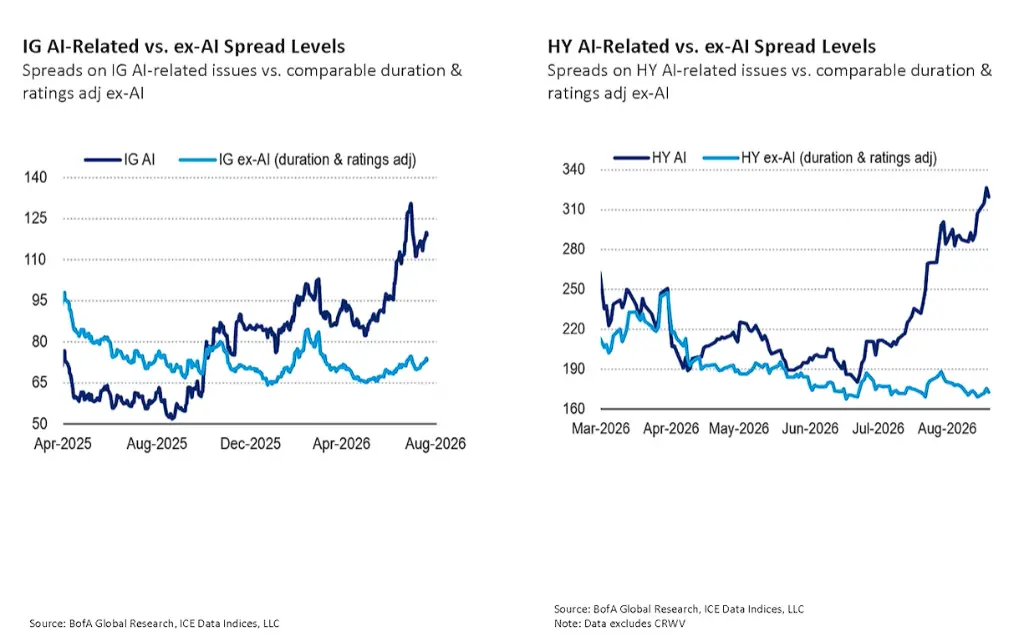
Dữ liệu cho thấy, mặc dù chênh lệch lợi suất của thị trường trái phiếu cấp đầu tư tổng thể ít thay đổi, chênh lệch lợi suất trái phiếu cấp đầu tư trong lĩnh vực AI đã tăng vọt từ 50 điểm cơ bản lên khoảng 125 điểm cơ bản, mở rộng 75 điểm cơ bản; trong lĩnh vực lợi suất cao hơn (trái phiếu rác), chênh lệch lợi suất liên quan đến AI thậm chí còn tăng mạnh từ khoảng 180 điểm cơ bản lên khoảng 325 điểm cơ bản.
"Đây là sự phân kỳ lớn mà chúng ta thực sự nên quan tâm," Gundlach nói, "Do nhu cầu đáng kinh ngạc đối với AI và các hoạt động kinh doanh liên quan, điều này chắc chắn sẽ gây thêm áp lực lên chênh lệch lợi suất trong lĩnh vực AI... Thị trường rõ ràng khó hấp thụ nguồn cung khổng lồ như vậy, và nguồn cung trái phiếu trong lĩnh vực AI sẽ tiếp tục đổ về như tuyết lở."
Định giá cổ phiếu Mỹ tiến gần cực đoan, "thị trường cực kỳ tập trung có nghĩa là cực kỳ nguy hiểm"
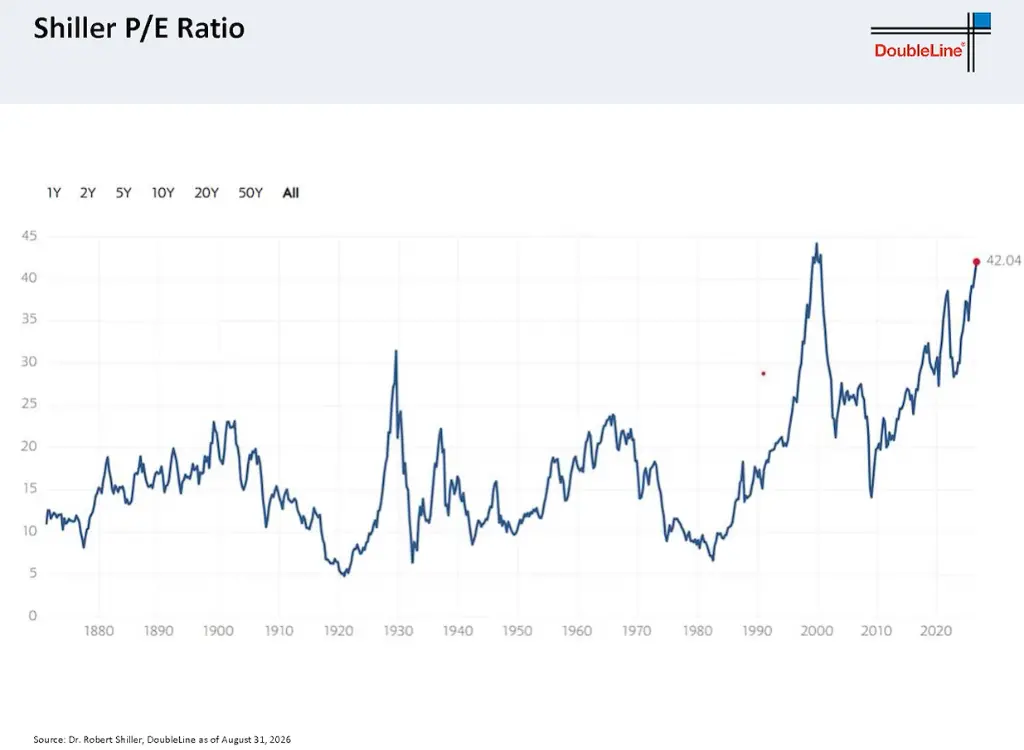
Về thị trường chứng khoán, Gundlach đưa ra cảnh báo giảm giá nghiêm khắc nhất. Ông chỉ ra rằng, hiện tại chỉ số P/E Shiller của S&P 500 đã đạt 42 lần, con số này thậm chí còn cao hơn thời kỳ bong bóng trước cuộc Đại suy thoái năm 1929.
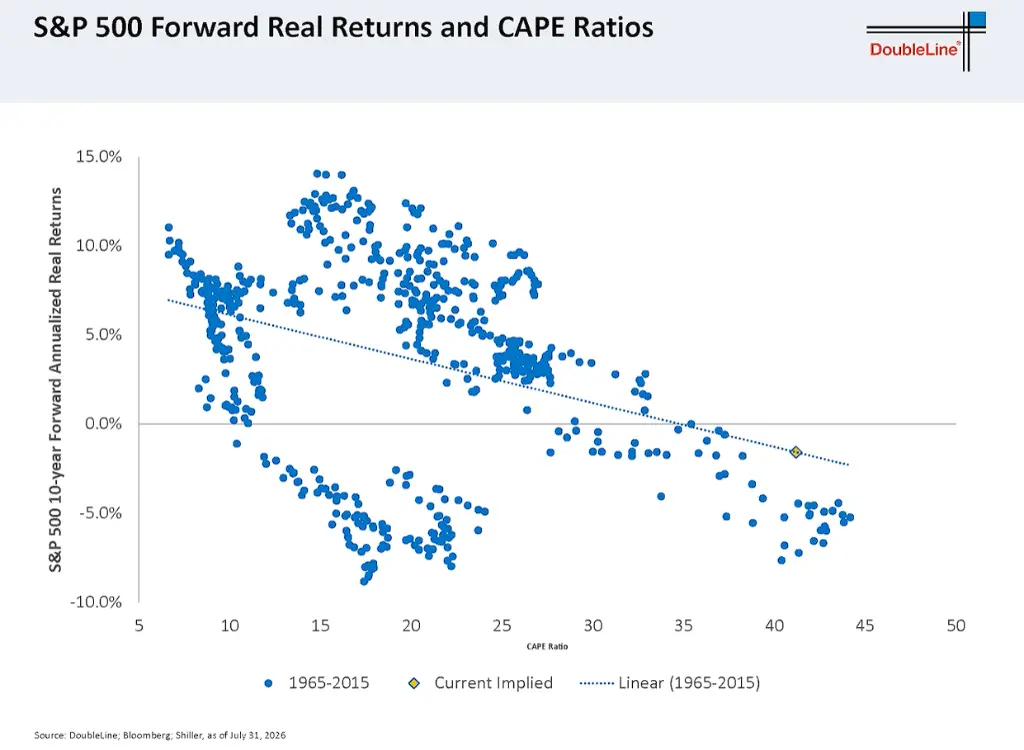
"Ở mức P/E như vậy, lợi nhuận thực tế trong 10 năm tới chưa bao giờ dương. Trên thực tế, thường xuất hiện lợi nhuận thực tế âm đáng kể, từ âm 5% đến âm 9% mỗi năm. Do đó, việc mua rộng rãi chỉ số S&P theo trọng số vốn hóa ở mức P/E Shiller như vậy có nghĩa là phải đối mặt với khoản lỗ thực tế khổng lồ."
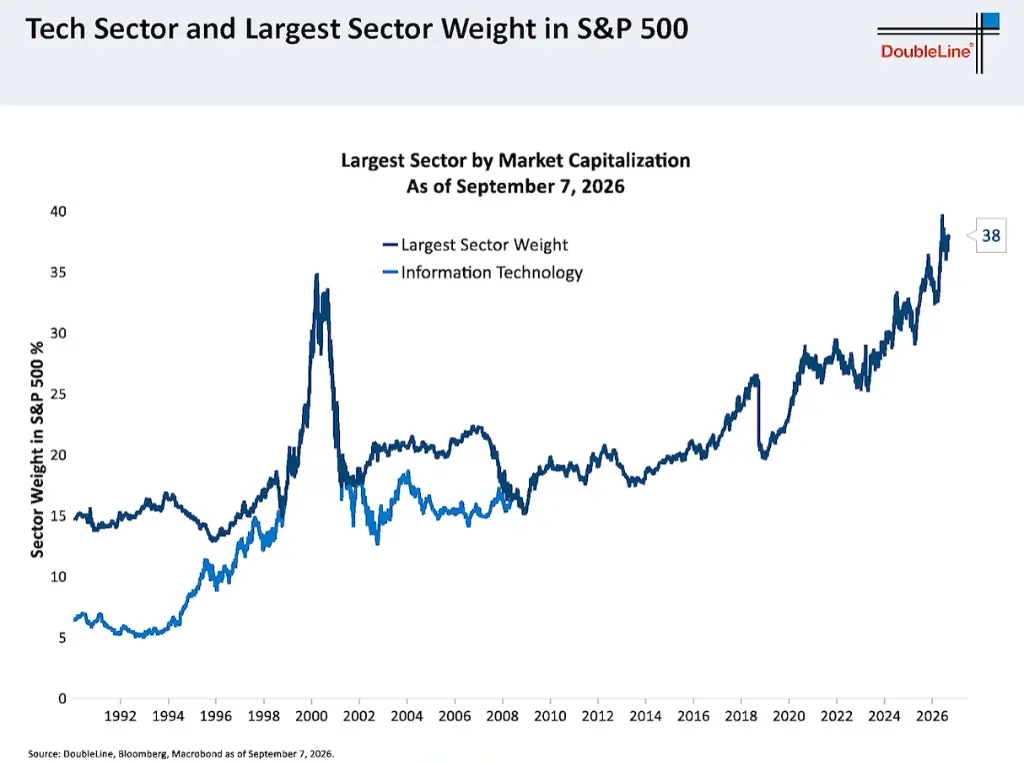
Ông đặc biệt chỉ ra sự thịnh vượng "méo mó" của cổ phiếu công nghệ. Hiện tại, tỷ trọng của ngành công nghệ thông tin trong chỉ số S&P 500 đã đạt mức kỷ lục 38%, vượt xa mức độ tập trung trước bong bóng dot-com năm 1999 và cuộc khủng hoảng tài chính năm 2008.
"Đây là một thị trường cực kỳ tập trung, điều này có nghĩa là đây là một thị trường cực kỳ nguy hiểm. Do đó, tôi sẽ không khuyến nghị bất kỳ cổ phiếu nào theo trọng số vốn hóa."
Đô la Mỹ và thị trường mới nổi: Bi quan về đô la Mỹ, lạc quan về cổ phiếu thị trường mới nổi và trái phiếu bằng đồng nội tệ
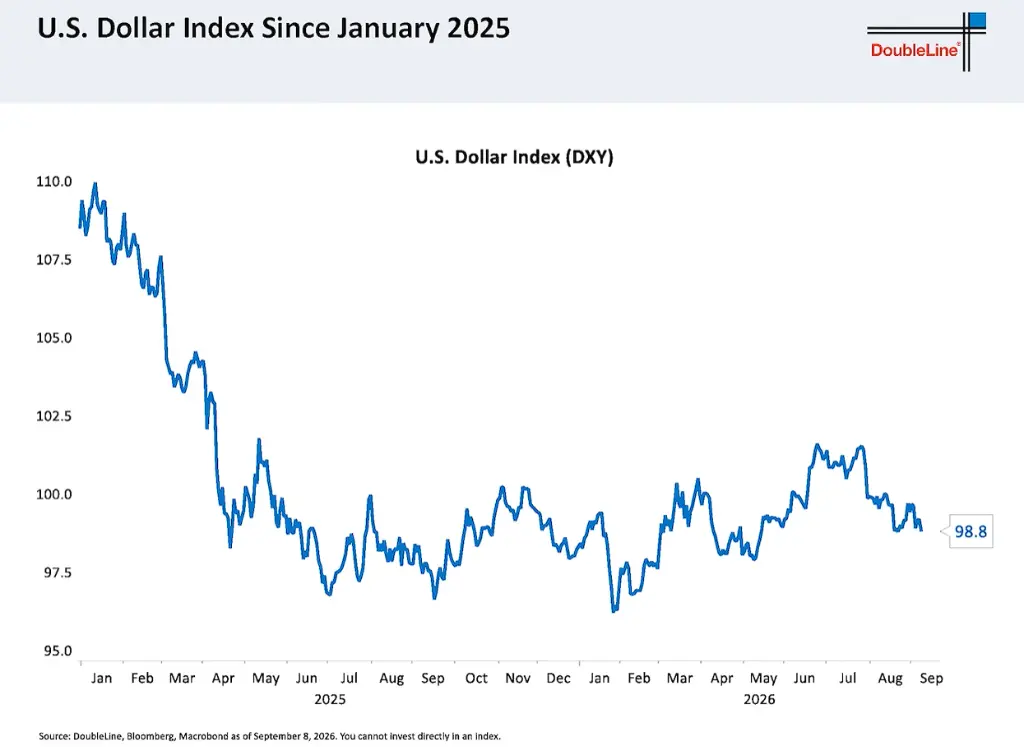
Gundlach có lập trường bi quan rõ ràng về đồng đô la Mỹ. Chỉ số đô la Mỹ (DXY) đã giảm từ mức đỉnh 110 vào cuối năm 2024 xuống dưới 100, "Trong một năm rưỡi qua, đồng đô la Mỹ hầu như không có thay đổi đáng kể nào; trông gần như bị thao túng," nhưng ông dự đoán đồng đô la Mỹ sẽ tiếp tục suy yếu.
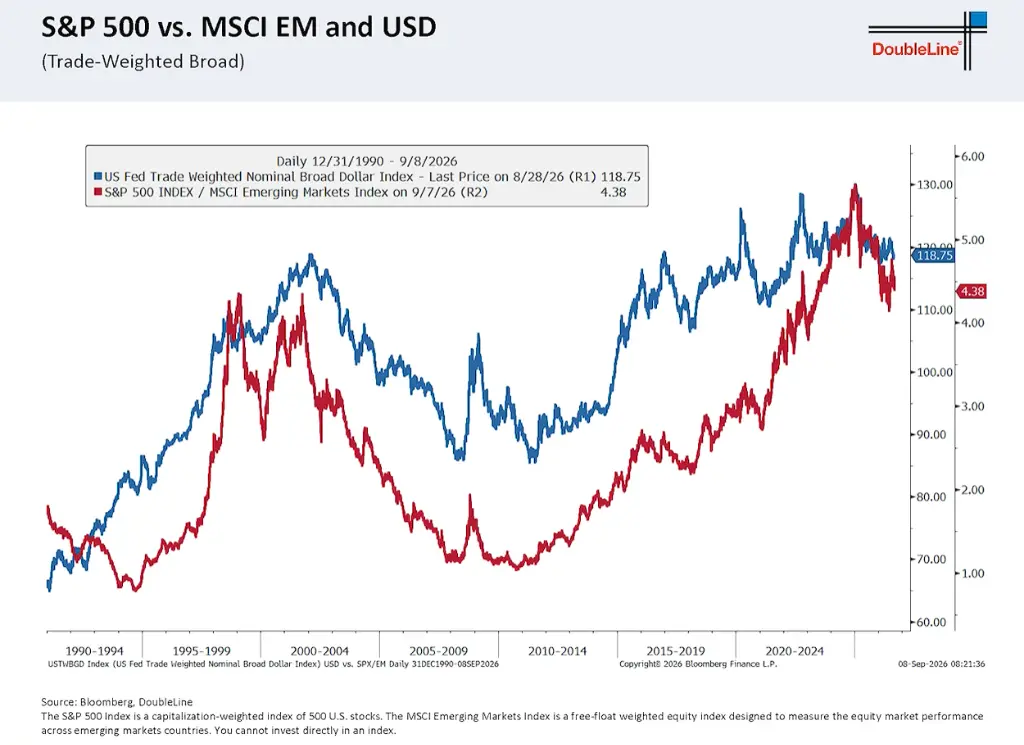
Ông trích dẫn dữ liệu lịch sử để chứng minh rằng, có mối tương quan cao giữa sự suy yếu của đồng đô la Mỹ và hiệu suất vượt trội của tài sản thị trường mới nổi (EM) so với tài sản Mỹ. Trong biểu đồ so sánh mà ông trình bày, chỉ số đô la Mỹ theo trọng số thương mại và diễn biến của S&P 500 so với chỉ số thị trường mới nổi cho thấy sự tương đồng cao - "Nếu đồng đô la Mỹ giảm, S&P 500 rất có thể sẽ kém hiệu quả hơn thị trường mới nổi."
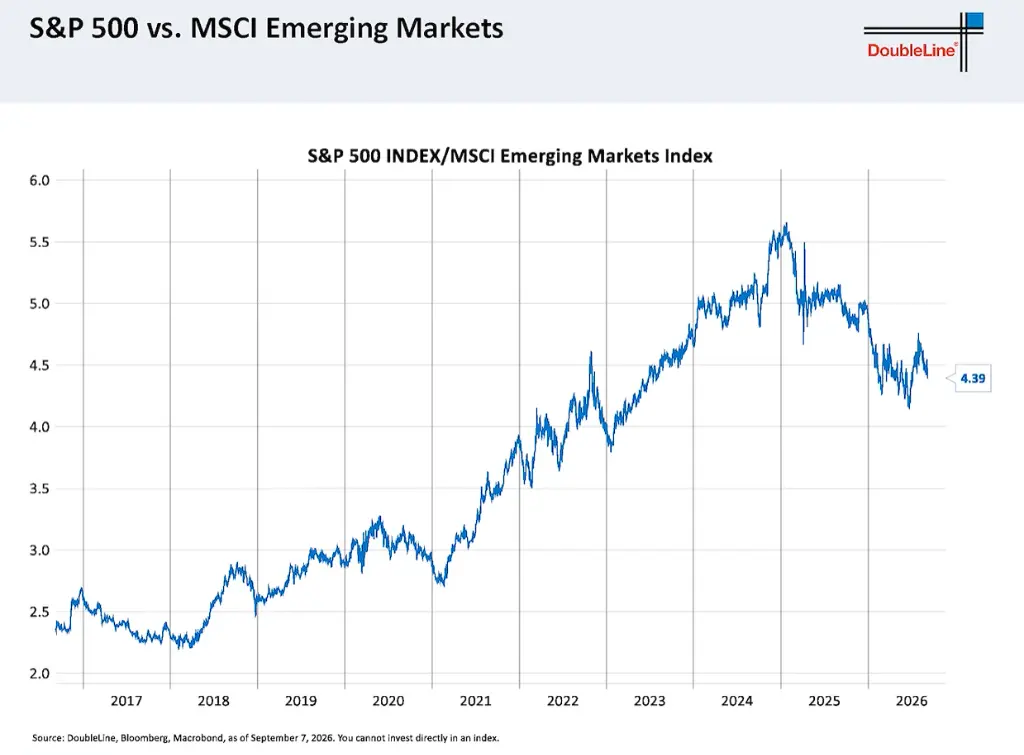
Kể từ cuối năm 2024, S&P 500 đã kém hiệu quả hơn thị trường mới nổi khoảng 20%.
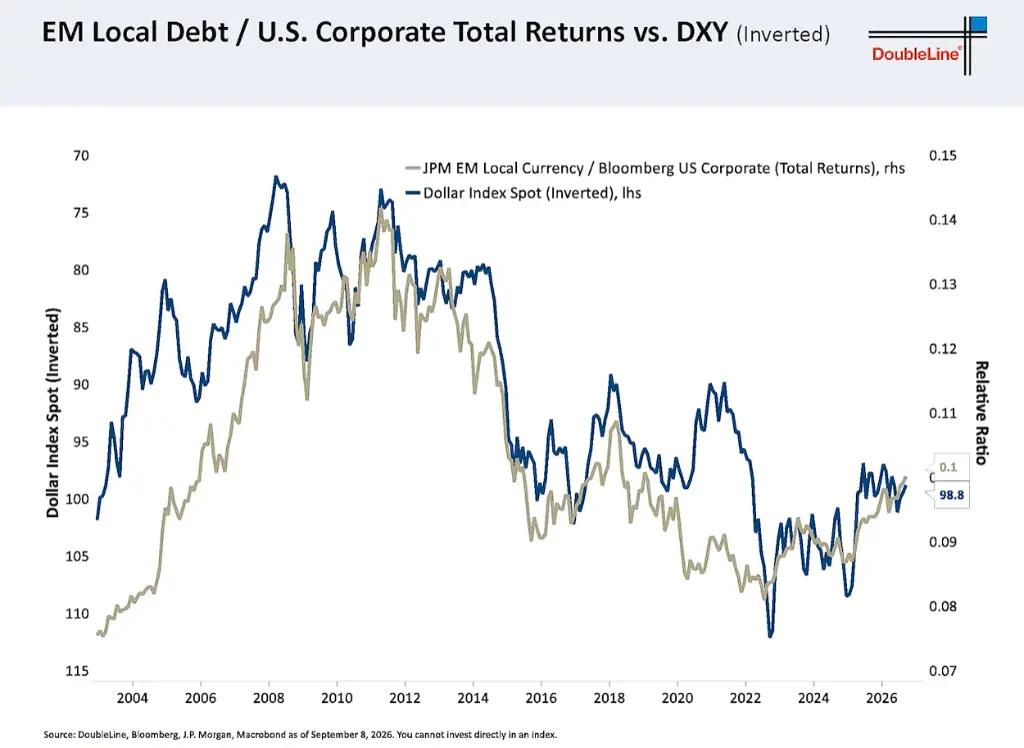
Ông cũng lạc quan về hiệu suất của trái phiếu bằng đồng nội tệ thị trường mới nổi so với trái phiếu doanh nghiệp Mỹ, logic tương tự dựa trên kỳ vọng đồng đô la Mỹ suy yếu.
Nợ và chính sách tài khóa của Mỹ: 40 nghìn tỷ đô la nợ cận kề, TIPS dài hạn "không thể bảo vệ"
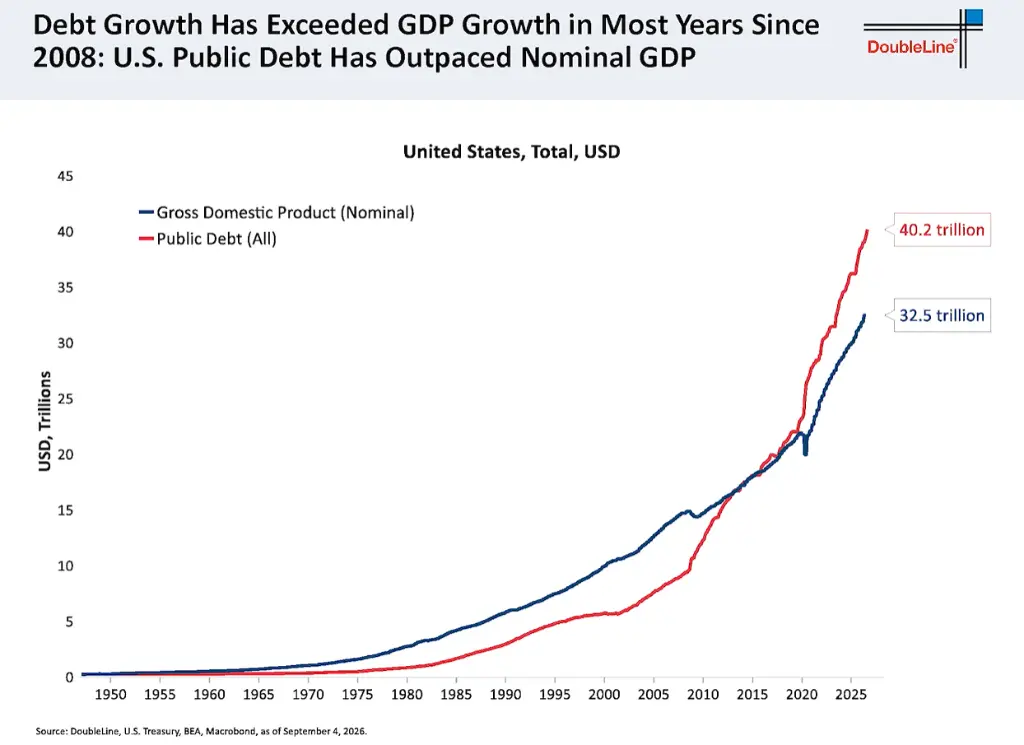
Gundlach chỉ ra rằng, tổng nợ công của Mỹ đã đạt 40 nghìn tỷ đô la (bao gồm cả phần do Fed và hệ thống an sinh xã hội nắm giữ), và theo quỹ đạo hiện tại, có thể vượt 50 nghìn tỷ đô la vào năm 2032.
Đồng thời, dự báo của CBO cho thấy, tỷ lệ thâm hụt tài khóa trên GDP sẽ tiếp tục mở rộng, và các dự báo hiện tại được xây dựng trên các giả định tương đối lạc quan như "lãi suất thấp hơn mức hiện tại, tỷ lệ thâm hụt thấp hơn mức hiện tại, GDP thực tế tiếp tục tăng trưởng dương" - "Một khi gây áp lực lên các giả định này, rõ ràng chúng ta đang đi trên con đường đạt tỷ lệ thâm hụt trên GDP từ 7% đến 8% trong vòng chưa đầy một thập kỷ."
Ông cũng đặc biệt làm rõ một quan niệm sai lầm của thị trường: có người cho rằng những ai không lạc quan về trái phiếu chính phủ danh nghĩa nên chuyển sang TIPS dài hạn để phòng ngừa rủi ro. Gundlach phản đối rõ ràng:
"TIPS dài hạn (kỳ hạn 30 năm) kể từ cuối năm 2021 đã diễn biến hoàn toàn nhất quán với trái phiếu chính phủ danh nghĩa kỳ hạn 30 năm, trong năm năm qua khoảng cách giữa hai loại hầu như không thay đổi. Nếu bạn không lạc quan về trái phiếu chính phủ danh nghĩa dài hạn, thì không có lý do gì để tin rằng TIPS kỳ hạn 30 năm có thể bảo vệ bạn. Đừng nghĩ rằng mua TIPS dài hạn là có thể phòng ngừa rủi ro trái phiếu chính phủ danh nghĩa."
Ông cũng bày tỏ nghi ngờ về kế hoạch mua lại trái phiếu mà Bộ Tài chính công bố gần đây, cho rằng kế hoạch này khó có thể tạo ra tác động thực chất lên lợi suất trái phiếu chính phủ Mỹ dài hạn.
Dưới đây là toàn văn tập mới nhất của Gundlach Unlocked của Giám đốc điều hành kiêm Giám đốc đầu tư DoubleLine Gundlach (bản dịch có hỗ trợ AI)
Cảm ơn mọi người đã tham gia. Đây là tập thứ ba của chúng tôi trong "Gundlach Unlocked", tôi sẽ chia sẻ một số chủ đề vĩ mô, thỉnh thoảng cũng sẽ đề cập đến một số nội dung vi mô. Điều thú vị là, trong ba tháng qua, hiệu suất của S&P 500 thực tế tốt hơn Nasdaq. Nếu bạn xây dựng danh mục đầu tư 60/40 bằng Nasdaq thay vì S&P 500, tỷ suất lợi nhuận chỉ khoảng 8%.
Hãy bắt đầu. Trên màn hình là lợi suất tệ nhất (Yield to Worst) của chỉ số trái phiếu tổng hợp Bloomberg, dữ liệu có thể truy ngược về cuối thập niên 1990. Chúng ta có thể thấy, khoảng bốn năm trước, lợi suất của chỉ số này luôn nằm trong vùng dao động ngang: đầu thấp hơi trên 4%, đầu cao khoảng 5%, ngoại trừ một đợt tăng vọt ngắn ngủi vào năm 2024.
Trên biểu đồ có một số đường chấm ngang đại diện cho lợi suất trung bình: - Đường màu xanh: trung bình 30 năm qua là 4,03% - Trung bình 20 năm qua là 3,25% - Điều thú vị là, trung bình 10 năm qua cao hơn một chút so với trung bình 10 năm trước đó.
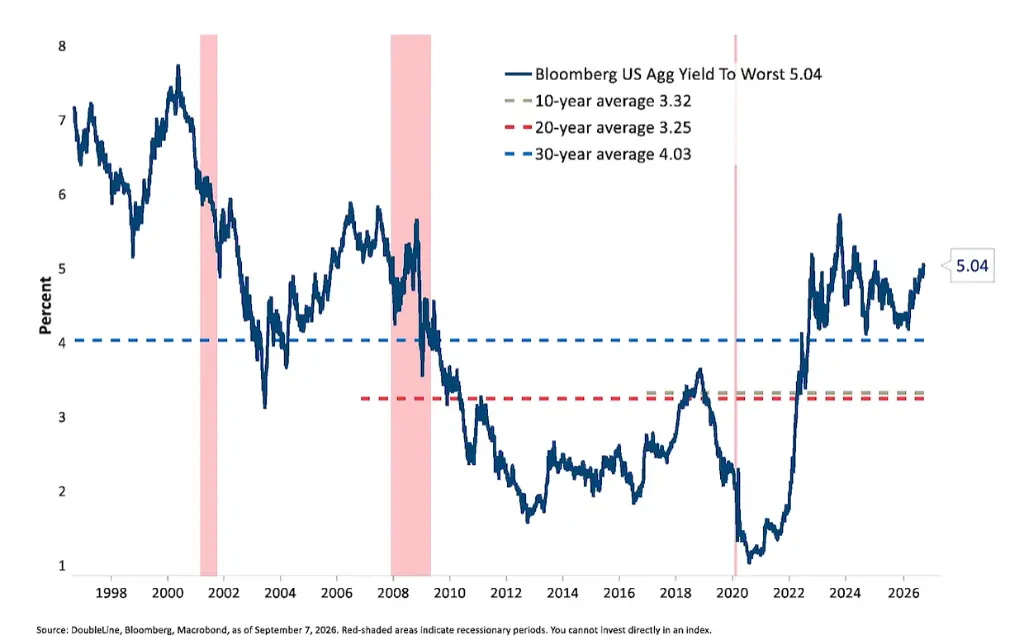
Do đó, lợi suất hiện tại không còn có thể được gọi là "bị kìm nén"; trong chỉ số tổng hợp Bloomberg tồn tại lãi suất thực tế thực sự, điều này tất nhiên là tốt. Nhiều quỹ của chúng tôi trên cơ sở này vẫn giao dịch ở mức phí bảo hiểm, nhiều quỹ hiện có lợi suất đạt 6%. Nếu bạn chọn sản phẩm thu nhập cố định rủi ro cao, chẳng hạn như trái phiếu thị trường mới nổi bằng đồng nội tệ hoặc chỉ số cho vay ngân hàng, lợi suất khoảng 7%.
Điều này khá cạnh tranh đối với thị trường chứng khoán - chúng ta sẽ thấy sau, P/E điều chỉnh theo chu kỳ Shiller (Shiller CAPE) của thị trường chứng khoán về cơ bản đang ở mức cao lịch sử.
Chúng ta hiện đang ở trong môi trường lãi suất dài hạn tăng, xu hướng này đã kéo dài sáu năm, sắp bước sang năm thứ bảy. Chúng ta có thể thấy, lãi suất của các quốc gia gần như tăng đồng bộ, ngoại trừ Thụy Sĩ. Đáng chú ý nhất là Nhật Bản, lãi suất của nước này trong nhiều năm bị kìm ở mức gần bằng 0, hiện đã tăng lên 3,97%, chênh lệch với lợi suất trái phiếu chính phủ Mỹ kỳ hạn 30 năm là 5,24% chưa đến 150 điểm cơ bản.
Lãi suất của tất cả các nước phát triển đều đang tăng đồng bộ, trong đó mức tăng lợi suất của Anh là đáng kể nhất.
Chúng ta có thể thấy, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 30 năm đã chạm đáy vào năm 2020, đây cũng chính là đáy của kênh tăng này. Đường màu đỏ trong biểu đồ đại diện cho vị trí cách đường trung tâm hai độ lệch chuẩn. Từ mức thấp lịch sử đáng kinh ngạc 27 điểm cơ bản vào năm 2020, tăng lên 5,24% ngày nay, giá trái phiếu chính phủ kỳ hạn 30 năm đến nay đã giảm tổng cộng hơn 50%, và chúng ta vẫn ở gần mức đỉnh, khoảng 5,25%.
Khi thị trường đi ngang trong thời gian dài và không thể phục hồi, thường có nghĩa là một điều - chúng ta đã trải qua đợt tăng vọt lợi suất trái phiếu khổng lồ, nhưng giá hầu như không điều chỉnh. Nói chung, nếu thị trường không thể phục hồi để điều chỉnh đợt tăng lợi suất gần 500 điểm cơ bản, rất có thể có nghĩa là hướng tiếp theo sẽ tiếp tục đi theo xu hướng tăng.
Tôi đã xây dựng mô hình này từ rất lâu trước đây, để cung cấp một điểm khởi đầu chuẩn cho lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm. Đường màu vàng nâu trong biểu đồ đại diện cho lợi suất thực tế của trái phiếu chính phủ kỳ hạn 10 năm, đường màu tối là giá trị khớp của mô hình, đường màu vàng là giá trị dự báo tương lai của mô hình.
Cách xây dựng mô hình này là lấy lợi suất trái phiếu chính phủ Đức kỳ hạn 10 năm, kết hợp với trung bình 7 năm của GDP danh nghĩa Mỹ, điều này đáng kinh ngạc đã cung cấp một điểm tham chiếu đáng tin cậy cho lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm. Hãy chú ý đến ô vuông ở dưới cùng biểu đồ - R² (mức độ phù hợp) của hai đường này cao đến kinh ngạc, đạt 0,93. Nếu tính từ năm 1990 thay vì truy ngược về năm 1986, R² chỉ còn cao hơn.
Hiện tại, mô hình cho thấy mức hợp lý kỳ vọng của lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm là 4,71%, trong khi lợi suất thực tế đúng ở mức 4,78%, rất phù hợp với vùng dự báo của mô hình. Mặc dù vậy, con đường ít trở ngại nhất dường như vẫn là đi lên, chúng ta sẽ giải thích thêm lý do sau.
Tôi thường nói về mối quan hệ giữa lợi suất trái phiếu chính phủ kỳ hạn 2 năm và Fed, chúng lại một lần nữa thể hiện một mức độ "lệch pha" nào đó. Năm 2022, chúng ta đã trải qua sự lệch pha rất nghiêm trọng - khi đó lợi suất trái phiếu chính phủ kỳ hạn 2 năm cao hơn nhiều so với lãi suất gần bằng 0 của Fed, lợi suất trái phiếu chính phủ kỳ hạn 2 năm cao hơn lãi suất quỹ liên bang 200 điểm cơ bản. Đây là khoảng cách lớn nhất tôi từng thấy trong 42 năm sự nghiệp của mình.
Sau đó, chúng ta thấy Fed vào năm 2025 rõ ràng đi sang một thái cực khác (phân kỳ hướng). Bây giờ, xét từ vị trí của lợi suất trái phiếu chính phủ kỳ hạn 2 năm, lãi suất quỹ liên bang nên cao hơn mức hiện tại khoảng 50 điểm cơ bản. Cuộc họp chính sách tiền tệ của Fed sẽ diễn ra vào thứ Tư tuần sau, chúng ta hãy chờ xem.
"Hàm Warp" dùng để đo lường xác suất Fed điều chỉnh lãi suất - nó phán đoán dựa trên hình dạng của đường cong lợi suất - cho thấy, dựa trên định giá của đầu ngắn trái phiếu chính phủ, xác suất Fed tăng lãi suất khoảng 60%.
Tuy nhiên, về Kevin Warsh, có một số điểm tôi không hoàn toàn tin tưởng, vì vậy tôi có xu hướng không đồng ý với xác suất 60% này, mặc dù tôi không có niềm tin mạnh mẽ về điều này.
Tôi sẽ không ngạc nhiên nếu Fed không tăng lãi suất vào tuần tới.
Nếu đúng như vậy, tôi dự đoán lãi suất dài hạn sẽ tăng khá đáng kể sau cuộc họp Fed; nếu Fed thực sự tăng lãi suất, thì thị trường trái phiếu có thể duy trì gần mức hiện tại.
Tiếp theo là một biểu đồ mà tôi cũng đã sử dụng trong buổi phát trực tiếp lần trước, từ J.P. Morgan Asset Management:
Trục tung (trục Y) là chỉ số giá thanh toán sản xuất ISM. Khi "giá thanh toán" tăng, người ta tự nhiên sẽ kỳ vọng Fed có xu hướng tăng lãi suất hơn là giảm lãi suất.
Trục hoành (trục X) là chỉ số việc làm sản xuất ISM. Khi chỉ số này cao hơn 50, người ta kỳ vọng Fed có nhiều khả năng tăng lãi suất hơn; khi thấp hơn 50, thì có nhiều khả năng giảm lãi suất hơn.
Trong biểu đồ rải rác nhiều chấm nhỏ: chấm màu xanh đại diện cho việc Fed giảm lãi suất (nới lỏng), chấm màu đỏ cam đại diện cho việc Fed tăng lãi suất (thắt chặt).
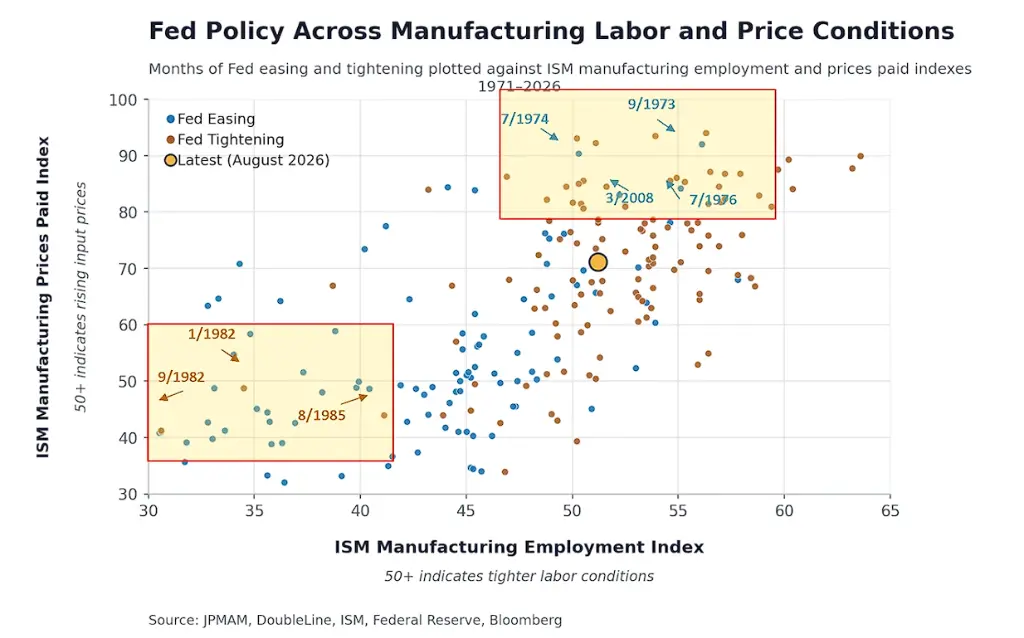
Dựa trên biểu đồ gốc của J.P. Morgan Asset Management, tôi đã vẽ một số hình chữ nhật và thêm một số thông tin:
Trong hình chữ nhật ở góc dưới bên trái, hầu như tất cả các chấm đều là màu xanh, chỉ có ba bốn ngoại lệ. Tôi chỉ vào ba bốn chấm đó - đó là những hành động mà Paul Volcker thực hiện vào đầu năm 1982, khi đó ông hoàn toàn phớt lờ thị trường trái phiếu, mà thực hiện các biện pháp chủ động, đôi khi thậm chí hành động bốc đồng, không chờ cuộc họp mà đột ngột tuyên bố điều chỉnh lãi suất. Ví dụ nổi tiếng nhất là vào một tối thứ Bảy, ông đã tăng lãi suất hàng trăm điểm cơ bản trong một lần, được gọi là "Cuộc thảm sát đêm thứ Bảy".
Hình chữ nhật ở góc trên bên phải đại diện cho một tình huống khác - trong phạm vi này, người ta nên kỳ vọng thấy nhiều hành động thắt chặt hơn, vì chỉ số giá thanh toán cao (cho thấy lạm phát), chỉ số việc làm cũng cao. Cả hai khía cạnh của nhiệm vụ kép của Fed đều chỉ ra chính sách tiền tệ thắt chặt, và biểu đồ thực sự cho thấy gần như toàn bộ là các chấm đỏ cam thắt chặt, chỉ có khoảng bốn ngoại lệ màu xanh. Những ngoại lệ đó xảy ra trong nhiệm kỳ của Arthur Burns, khi đó ông chịu áp lực từ tổng thống đương thời, buộc phải giữ lãi suất ở mức thấp một cách nhân tạo. Tất nhiên, điều này phần lớn đã dẫn đến việc Mỹ bước vào thời kỳ lạm phát cao. Chúng ta sẽ thấy biểu đồ liên quan sau.
Trong biểu đồ có một chấm màu cam lớn hơn, nằm trên đường 70 của trục tung và bên phải đường 50 của trục hoành. Điều này ở một mức độ nào đó cho thấy, nếu phải hành động, Fed nên thắt chặt chứ không phải nới lỏng lãi suất.
Tuy nhiên, nếu bạn quan sát tất cả các chấm nhỏ xung quanh chấm màu cam lớn đó, bạn sẽ thấy một số chấm màu đỏ, một số chấm màu xanh, không có kết luận rõ ràng. Đối với giai đoạn cụ thể hiện tại, mặc dù không có kết luận rõ ràng, nhưng tôi cho rằng số chấm thắt chặt hơi nhiều hơn số chấm xanh nới lỏng.
Bây giờ chúng ta bắt đầu thấy một số thay đổi trong chênh lệch lợi suất của thị trường trái phiếu. Ở bên trái biểu đồ, đường màu xanh nhạt đại diện cho chênh lệch lợi suất trái phiếu cấp đầu tư của các công ty Mỹ loại trừ lĩnh vực AI, trong khi đường màu tối đại diện cho chênh lệch lợi suất trong lĩnh vực AI. Có một điểm khá rõ ràng: thị trường trái phiếu cấp đầu tư rộng lớn hơn không xuất hiện bất kỳ sự mở rộng chênh lệch lợi suất đáng kể nào, nhưng thị trường AI đã trải qua sự mở rộng chênh lệch lợi suất khổng lồ so với lĩnh vực cấp đầu tư. Chúng ta thấy chênh lệch lợi suất trong lĩnh vực AI đã mở rộng từ 50 điểm cơ bản lên khoảng 125 điểm cơ bản, mở rộng 75 điểm cơ bản trong giai đoạn này, trong khi chênh lệch lợi suất cấp đầu tư không có bất kỳ thay đổi nào.
Ở bên phải biểu đồ, chúng ta thực hiện phân tích tương tự đối với trái phiếu lợi suất cao hơn, tình hình còn kịch tính hơn - chênh lệch lợi suất trong lĩnh vực AI đã mở rộng từ khoảng 180 điểm cơ bản lên khoảng 325 điểm cơ bản, mở rộng đáng kể. Đồng thời, trái phiếu lợi suất cao ngoài lĩnh vực AI được đại diện bởi đường màu xanh nhạt thực tế đang ở gần mức thấp lịch sử của năm nay. Do đó, chúng ta đã thấy một sự phân kỳ lớn, đây chính là điều chúng ta thực sự cần quan tâm.
Như mọi người đều biết, Bộ Tài chính Mỹ đang vay nợ ồ ạt với mức thâm hụt tài khóa chiếm 6% đến 7% GDP. Bây giờ, khi AI và các hoạt động kinh doanh liên quan đến AI tạo ra nhu cầu tài trợ lớn, điều này chắc chắn sẽ gây thêm áp lực lên chênh lệch lợi suất trong lĩnh vực AI. Tôi thực sự không chắc ai đang mua những trái phiếu liên quan đến AI này. Có lẽ là những công ty bảo hiểm do các công ty tín dụng tư nhân nắm giữ, và những công ty bảo hiểm này lại do các công ty cổ phần tư nhân nắm giữ, những công ty sau này chi phối hành vi đầu tư của các công ty bảo hiểm của họ. Nhưng thị trường rõ ràng khó hấp thụ nguồn cung khổng lồ như vậy, và nguồn cung trong lĩnh vực AI sẽ tiếp tục đổ về như tuyết lở.
Do đó, tình huống chúng ta phải đối mặt là Bộ Tài chính vay nợ quá nhiều, cộng với nhu cầu phát hành trái phiếu dường như vô tận của các doanh nghiệp, và thị trường - như có thể thấy rõ từ đường màu tối trong biểu đồ - bắt đầu yêu cầu mức bù đắp lợi nhuận cao hơn.
Tôi thường nghe mọi người nói về việc so sánh trái phiếu chống lạm phát (TIPS) với trái phiếu danh nghĩa, chúng tôi cũng thích TIPS, và nắm giữ trong một số quỹ rủi ro thấp hơn. Chúng tôi ưa thích TIPS ngắn hạn, vì chúng tôi cho rằng kỳ vọng lạm phát ngụ ý trong so sánh giữa trái phiếu danh nghĩa và TIPS là quá thấp. Chúng về cơ bản ngụ ý rằng Fed sẽ ngay lập tức đạt được mục tiêu 2% và duy trì ở mức đó, tôi cho rằng điều này cực kỳ khó xảy ra, vì vậy tôi cho rằng TIPS đầu ngắn đang bị định giá thấp.
Nhưng những gì tôi đang trình bày trên màn hình bây giờ là so sánh TIPS dài hạn, cụ thể là TIPS kỳ hạn 30 năm với trái phiếu chính phủ danh nghĩa kỳ hạn 30 năm. Nhiều người nói họ thích TIPS; tôi thậm chí đã thấy một số khách mời thường xuyên xuất hiện trên các phương tiện truyền thông tài chính nói về việc họ hiện thích TIPS dài hạn như thế nào, vì họ không lạc quan về lãi suất danh nghĩa dài hạn, với lý do Bộ Tài chính vay nợ quy mô lớn. Nhưng rõ ràng, hai đường này rất giống nhau. Chỉ cần nhìn vào phần dưới cùng của biểu đồ, cho thấy sự khác biệt giữa hai loại; bạn có thể thấy sự khác biệt này đã hoàn toàn ổn định trong năm năm qua.
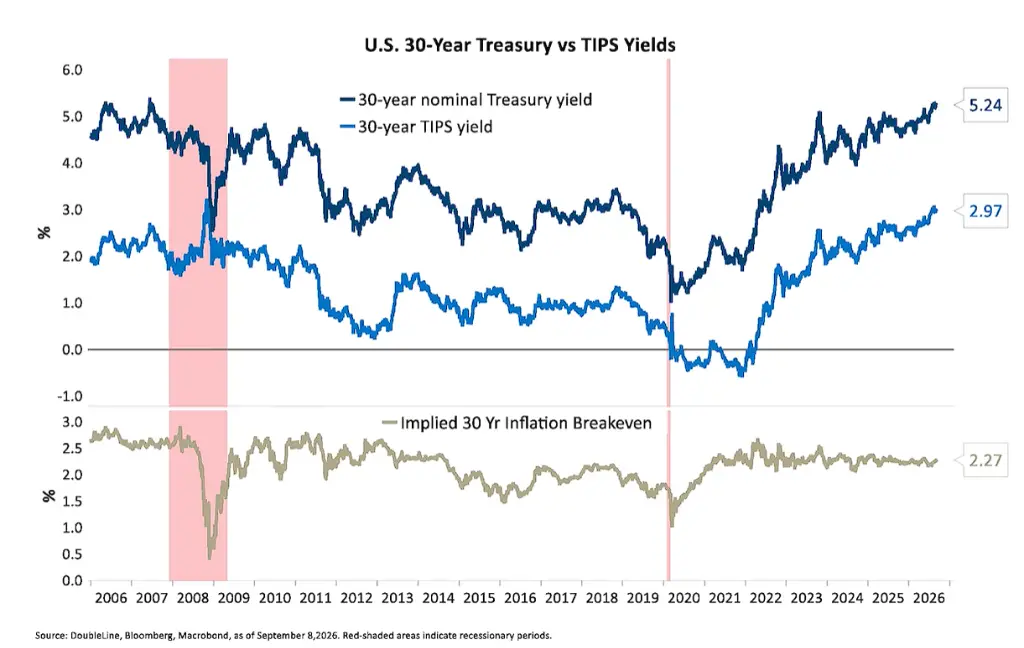
Vì vậy, TIPS không thể phòng ngừa rủi ro cho bạn. Nếu bạn không lạc quan về trái phiếu chính phủ danh nghĩa, thì không có lý do gì để tin rằng TIPS kỳ hạn 30 năm có thể bảo vệ bạn, vì kể từ cuối năm 2021, mức tăng lãi suất của nó hoàn toàn giống với trái phiếu chính phủ danh nghĩa. Xin đừng nghĩ rằng mua TIPS dài hạn là có thể phòng ngừa rủi ro theo một cách nào đó - nếu bạn không lạc quan về trái phiếu chính phủ danh nghĩa kỳ hạn 30 năm.
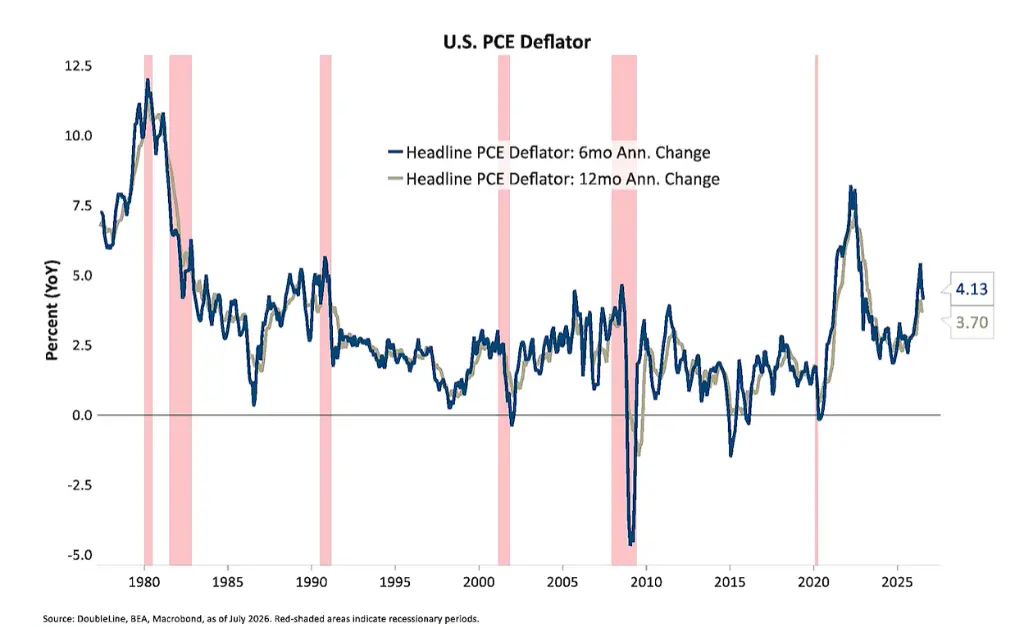
Bây giờ hãy xem xét tình hình lạm phát. Kevin Warsh trong cuộc họp báo lần trước đã nói rõ rằng, 2% là mục tiêu của họ, và họ sẽ đạt được mục tiêu này. Ông cam kết sử dụng chỉ số giảm phát PCE để đo lường lạm phát. Ông trích dẫn chỉ số giảm phát PCE 12 tháng, và đã chỉ ra chính xác rằng giá trị này là 3,7%. Ông chỉ ra thêm rằng, thay đổi hàng năm hóa 6 tháng của chỉ số giảm phát PCE thực tế còn cao hơn, có nghĩa là mức tăng trong sáu tháng qua nhanh hơn sáu tháng trước đó. Do đó, chỉ số giảm phát PCE thực tế không cải thiện nhiều. Tốc độ hàng năm hóa 6 tháng của PCE lõi cao hơn tốc độ hàng năm hóa 12 tháng, và cả hai đều cách xa mức 2%.
Hãy xem dữ liệu so với cùng kỳ năm ngoái, bao gồm cả chỉ số lõi và tổng thể. Tỷ lệ lạm phát lõi là 3,3%, tỷ lệ lạm phát tổng thể là 3,7%, cả hai dường như đều có xu hướng tăng kể từ giữa năm 2024, mặc dù trong báo cáo gần đây mức tăng đã dừng lại. Dữ liệu lạm phát lần tới sẽ rất đáng chú ý, vì tôi cho rằng nó sẽ ảnh hưởng lớn đến hướng đi tương lai của chính sách Fed.
Biểu đồ tiếp theo phần lớn chỉ để cho vui. Chúng ta chồng lấn kinh nghiệm lạm phát từ thập niên 1960 đến đầu thập niên 1980 (đo bằng CPI tổng thể). Trong thập niên 70 và 80, CPI từng tăng lên 12,5%, sau đó vào đầu thập niên 80 còn vượt xa hơn, tiến gần 15%. Sau đó, chúng ta có kinh nghiệm tăng lãi suất gần đây từ tháng 1 năm 2014 đến năm 2026. Điều đáng ngạc nhiên là, hình dạng của đường màu xanh (kinh nghiệm gần đây) giống đến kinh ngạc với đường màu đỏ (kinh nghiệm trước và sau thời Volcker). Ít nhất đường màu xanh đã chuyển hướng, nhưng liệu chúng ta có tiếp tục lặp lại thảm họa lạm phát đó hay không, sẽ rất đáng để theo dõi.
Như mọi người đều biết, chỉ số lạm phát yêu thích nhất của tôi là chỉ số giá xuất nhập khẩu, vì nó không điều chỉnh, chưa điều chỉnh theo mùa vụ, thuần túy là dữ liệu giá cả. Hiện tại, giá xuất khẩu tăng 8,25% so với cùng kỳ năm ngoái, giá nhập khẩu tăng 5,95% so với cùng kỳ năm ngoái, đều ở mức khá cao. Lấy trung bình hai chỉ số này khoảng 7%. Do đó, dựa trên thước đo lạm phát thuần khiết nhất này, lạm phát thực tế khoảng 7%. Chẳng trách niềm tin của người tiêu dùng ở mức thấp như vậy.
Đây là chỉ số hàng hóa Bloomberg, sau đợt điều chỉnh giữa năm đã bật lên, đúng từ đường trung bình động 200 ngày (đường màu đỏ). Hiện tại có vẻ đang vượt qua mức cao của 10 năm qua thậm chí lâu hơn. Về lạm phát, hãy xem giá điện bán lẻ của người dùng sinh hoạt. Tôi không đặc biệt quan tâm đến dữ liệu so với cùng kỳ năm ngoái; tôi chỉ đang nhìn vào đường màu tối này, tức là giá tính bằng cent mỗi kilowatt giờ, tám năm trước khoảng 12,5 cent, hiện đã tăng lên 18 cent, mức tăng đạt 50%. Ngoài ra, đường này không có bất kỳ dấu hiệu chậm lại nào, đây là một lý do khác khiến niềm tin của người tiêu dùng bị ảnh hưởng, và cũng là lý do tại sao dữ liệu thăm dò ý kiến của các quan chức đương nhiệm không được như ý.
Một vấn đề lạm phát khác tất nhiên là dầu mỏ. Giá dầu Brent với tư cách là giá chuẩn toàn cầu thực sự, hiện đang tiến gần 100 đô la Mỹ mỗi thùng. Chúng ta có thể thấy, kể từ khi chiến tranh bùng nổ, dự trữ dầu chiến lược đã giảm đáng kể, hiện đang ở mức thấp nhất kể từ khi kho dự trữ được thành lập vào thập niên 1980. Hiện tại, dự trữ đã giảm xuống còn 287 triệu thùng, thấp hơn mức đỉnh trước đó là 750 triệu thùng, giảm hơn 50%.
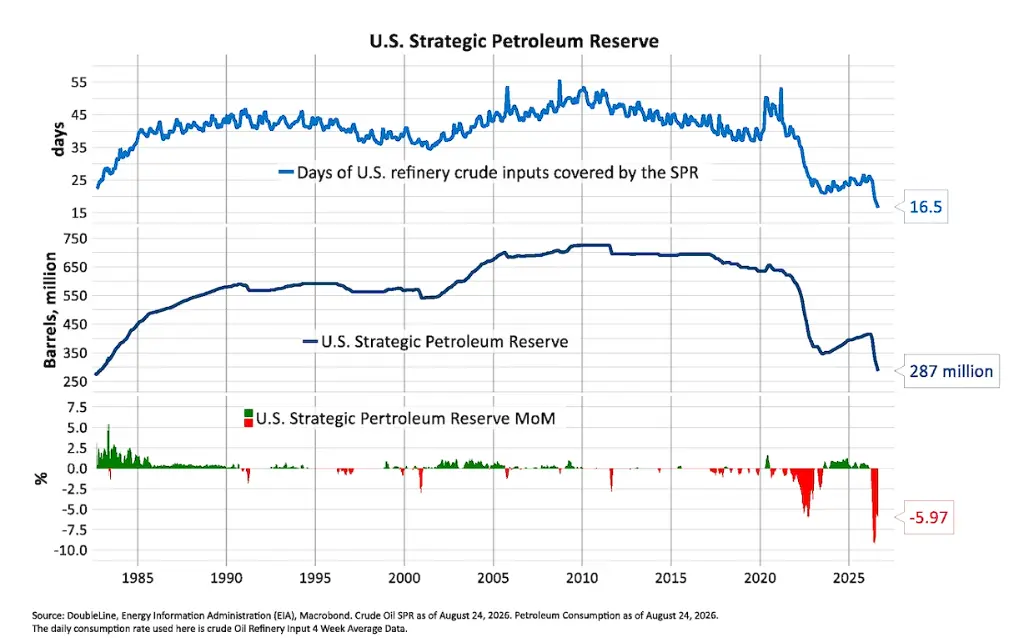
Khi dự trữ dầu chiến lược bắt đầu được bổ sung - điều này chắc chắn sẽ xảy ra vào một thời điểm nào đó - sẽ cung cấp hỗ trợ đáy cho giá dầu, và khiến lạm phát dai dẳng hơn Fed mong muốn. Nhưng vấn đề không chỉ là dự trữ dầu của Mỹ. Hãy nhìn vào tồn kho dầu toàn cầu, truy ngược về năm 2018, dữ liệu khoảng 10 năm cho thấy, mức được đại diện bởi đường chấm về cơ bản đang ở mức thấp lịch sử, tương đương với mức của năm 2025. Điều này càng làm tăng thêm áp lực hỗ trợ đáy cho giá dầu.
Đây là một biểu đồ rất thú vị. Nó cho thấy hiệu suất của các loại tài sản kể từ khi chiến tranh bùng nổ vào cuối tháng 2 năm nay. Kết quả chúng ta thấy khá đáng kinh ngạc. Hàng hóa, đặc biệt là lĩnh vực năng lượng, đã mang lại lợi nhuận vượt trội. Chỉ số hàng hóa Bloomberg đã tăng 34% kể từ khi chiến tranh bùng nổ. Thị trường chứng khoán cũng hoạt động khá tốt, đặc biệt là cổ phiếu thị trường mới nổi, thị trường Nhật Bản cũng hoạt động tốt. Hầu như tất cả các tài sản đều hoạt động tốt, đạt mức tăng hai chữ số. Kém nhất dường như là MSCI Châu Âu và Anh, nhưng về cơ bản tất cả các tài sản đều đạt mức tăng hai chữ số thậm chí vượt quá 20%. Tất cả hàng hóa đều đang tăng, và như đã đề cập trước đó, chỉ số hàng hóa Bloomberg đã tăng 34%.

Tuy nhiên, thị trường trái phiếu gặp khó khăn. Loại trái phiếu hoạt động tốt nhất là cho vay đòn bẩy, chỉ tăng 3,1%. Trái phiếu chính phủ thị trường mới nổi cũng tăng nhẹ, trong khi các loại cấp đầu tư - trái phiếu chính phủ, chứng khoán thế chấp và trái phiếu doanh nghiệp - đều ghi nhận lợi nhuận âm, trong đó chứng khoán thế chấp có mức giảm nhỏ nhất. Điều này rất kỳ lạ. Chúng ta thấy một "lỗ hổng hình bánh rán" khổng lồ - tài sản vòng ngoài có lợi nhuận dồi dào, trong khi lĩnh vực thu nhập cố định có lợi nhuận rất ít ỏi.
Tăng trưởng nợ rõ ràng là một vấn đề. GDP danh nghĩa của Mỹ được biểu thị bằng đường màu xanh, tổng nợ công của Bộ Tài chính Mỹ được biểu thị bằng đường màu đỏ. Chúng ta có thể thấy, tốc độ tăng trưởng của đường màu đỏ nhanh hơn nhiều so với đường màu xanh, đặc biệt là kể từ cuộc khủng hoảng tài chính toàn cầu, bắt đầu tăng tốc đáng kể, và dường như không có hồi kết; quỹ đạo này chỉ ngày càng dốc hơn. Hiện tại, tổng nợ bao gồm cả phần do Fed và hệ thống an sinh xã hội nắm giữ đã đạt 40 nghìn tỷ đô la, theo xu hướng hiện tại, có thể đạt 50 nghìn tỷ đô la vào năm 2032, điều này gần như chắc chắn.
Đáng chú ý hơn, thậm chí chính Cơ quan An sinh Xã hội cũng nói rằng, theo chế độ tài trợ và phúc lợi hiện tại, An sinh Xã hội sẽ cạn kiệt quỹ vào năm 2032. Tất nhiên, các giả định của họ luôn quá lạc quan, điều này có nghĩa là chúng ta thực tế có thể phải đối mặt với vấn đề này vào năm 2029 hoặc 2030 - khi đó An sinh Xã hội phải cải cách, nếu không sẽ phải cắt giảm khoảng 22% chi trả. Điều này đối với thế hệ bùng nổ trẻ sơ sinh đã đóng góp nhiều năm và vẫn còn sống đến nay, rất có thể là không thể chấp nhận được.
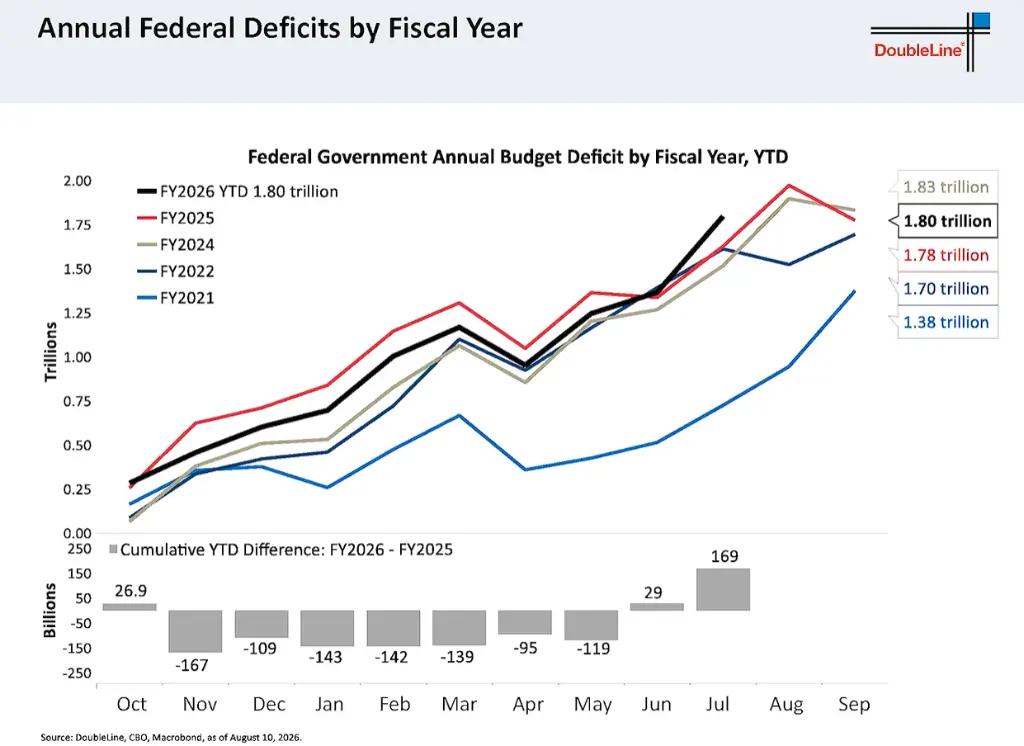
Nhưng hãy chờ xem. Chúng ta phải đối mặt với một vấn đề rất nghiêm trọng. Và tình hình rõ ràng không được cải thiện. Đây là thâm hụt liên bang hàng năm tính theo năm tài khóa, dữ liệu truy ngược về năm 2021. Chúng ta đã lập kỷ lục mới ở đây - trong một khoảng thời gian của năm nay, thâm hụt của năm tài khóa 2025 trên cơ sở từ đầu năm đến nay hơi thấp hơn. Nhưng cuối cùng vẫn lập mức cao mới. "Người dẫn đầu" hiện tại là năm tài khóa 2026, và năm tài khóa này sắp kết thúc. Chúng ta sẽ sớm bước vào năm tài khóa 2027, có vẻ như năm tài khóa này sẽ lại lập kỷ lục mới.
Đây là tỷ lệ thâm hụt ngân sách liên bang trên GDP, dữ liệu từ dự báo của Văn phòng Ngân sách Quốc hội, kéo dài đến năm 2035. Đường màu vàng đại diện cho chi tiêu lãi suất, đường thẳng đứng màu xám ở bên phải cho thấy dữ liệu dự báo trong tương lai, không mấy lạc quan. Những dự báo này được xây dựng trên các giả định khá lạc quan - giả định lãi suất thấp hơn mức hiện tại, tỷ lệ thâm hụt trên GDP thấp hơn mức hiện tại, và GDP thực tế tiếp tục tăng trưởng dương trong suốt giai đoạn dự báo. Một khi bạn hơi nghi ngờ và gây áp lực lên các giả định này, thì trở nên rất rõ ràng: theo quỹ đạo hiện tại, trong 10 năm nữa tỷ lệ thâm hụt trên GDP rất có thể đạt 7% thậm chí 8%, nhưng vẫn dưới 10%. Điều này tất nhiên không phải là tốt.
Xu hướng của vàng khá tương đồng với hàng hóa. Vàng đã trải qua đợt tăng mạnh trong quý đầu năm 2026, sau đó xuất hiện đợt điều chỉnh đáng kể, giảm xuống dưới 4000 đô la. Bây giờ lại bắt đầu tăng. Tôi cho rằng vàng nên là một phần của mọi danh mục đầu tư. Và rõ ràng, khi đồng đô la Mỹ suy yếu, các ngân hàng trung ương và nhà đầu tư tổ chức nói chung bắt đầu ưa thích nắm giữ vàng hơn là tiền pháp định.
Bây giờ hãy xem biểu đồ này - P/E Shiller hiện tại là 42 lần. Năm 1999 cao hơn, nhưng không cao hơn nhiều. Chúng ta có thể thấy, chúng ta truy ngược dữ liệu này về thập niên 1870, mức hiện tại cao hơn nhiều so với mức của thời kỳ bong bóng năm 1929. Do đó, cổ phiếu tuyệt đối không rẻ. Đây là một nghiên cứu rất thú vị.
Đây là biểu đồ phân tán bao phủ dữ liệu từ năm 1965 đến 2015, cho thấy lợi nhuận thực tế trong 10 năm tới dựa trên tỷ lệ CAPE (P/E điều chỉnh theo chu kỳ). Trong biểu đồ có một đường xu hướng hồi quy dốc xuống. Rất rõ ràng, khi tỷ lệ CAPE ở mức hiện tại (hiện là 42 lần), lợi nhuận thực tế trong 10 năm tới chưa bao giờ dương. Trên thực tế, lợi nhuận thực tế âm đáng kể, trung bình mỗi năm khoảng âm 5% đến âm 9%. Điều này có nghĩa là mua cổ phiếu chỉ số S&P theo trọng số vốn hóa ở mức tỷ lệ CAPE như vậy sẽ phải đối mặt với khoản lỗ thực tế khổng lồ. Điều thú vị là, ở các mức P/E thấp hơn trong lịch sử, cũng đã xuất hiện nhiều ví dụ về lợi nhuận thực tế âm lớn, điều này có vẻ hơi phản trực giác. Tuy nhiên, trong 15 đến 20 năm qua, chúng ta đã quen với mức P/E cao hơn so với quá khứ. Mặc dù vậy, điều này tuyệt đối không phải là sự ủng hộ cho việc nắm giữ nhiều cổ phiếu theo trọng số vốn hóa; hoàn toàn ngược lại.
Trên thực tế, tôi không khuyến nghị bất kỳ điều nào ở trên. Điều thú vị là, mức độ tập trung của thị trường chứng khoán rất cao, cùng với sự tăng trưởng của lĩnh vực công nghệ và AI, điều này đã được mọi người hiểu rõ. Ở đây, chúng ta có thể thấy một đường màu xanh nhạt đại diện cho tỷ trọng của ngành công nghệ thông tin trong chỉ số S&P 500, sau đó đường màu xanh nhạt này đột nhiên biến mất. Đường màu xanh đậm đại diện cho ngành có tỷ trọng lớn nhất. Điều này có nghĩa là kể từ năm 2008, ngành công nghệ luôn là ngành có tỷ trọng lớn nhất trong S&P 500, hiện đạt mức tập trung 38%, mức này không chỉ vượt quá mức tập trung đỉnh của ngành hàng đầu năm 1999, mà còn cao hơn nhiều so với mức trước cuộc khủng hoảng tài chính toàn cầu. Do đó, trong chỉ số S&P 500 theo trọng số vốn hóa, không có nhiều món hời thực sự, giống như trong minibar của khách sạn không có gì rẻ cả.
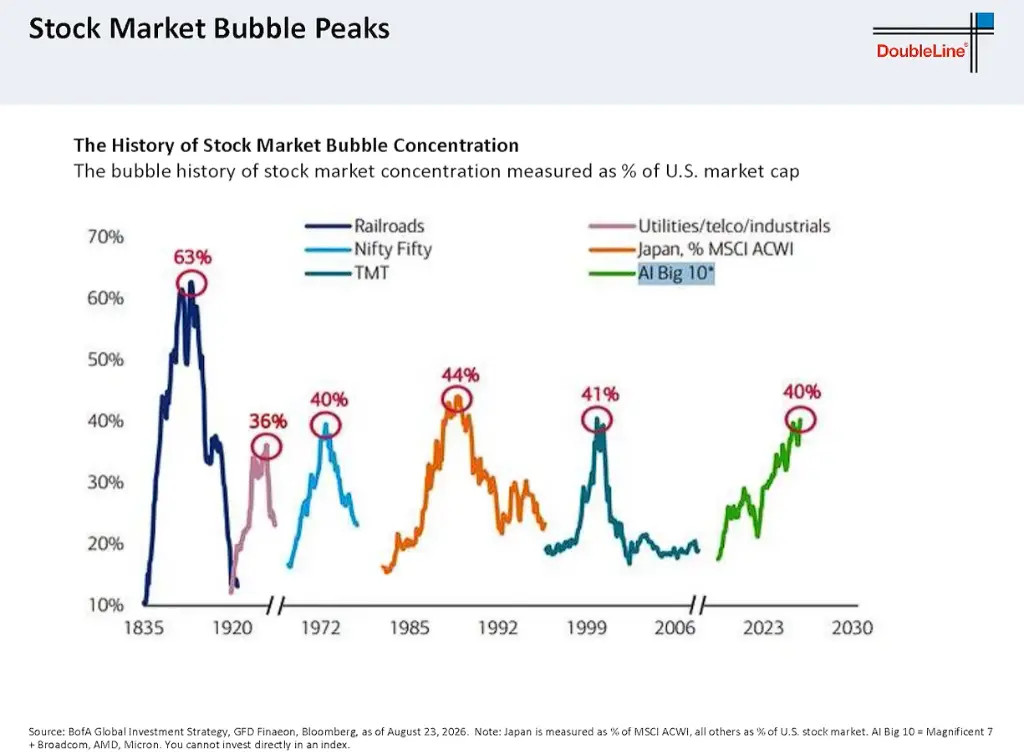
Ở đây, chúng ta thấy xu hướng lịch sử của mức độ tập trung thị trường, truy ngược về thời đại đường sắt. Tôi không thể đảm bảo tính chính xác của dữ liệu khoảng năm 1840, nhưng nếu chúng ta nhìn vào thập niên 1920, "Nifty Fifty" đầu thập niên 1970, bong bóng thị trường chứng khoán năm 1987, tình hình trước khi bong bóng dot-com vỡ năm 1999, và tình hình thị trường hiện tại do mười ông lớn AI mang lại. Đây là một thị trường cực kỳ tập trung, điều này cũng có nghĩa là đây là một thị trường cực kỳ nguy hiểm. Do đó, tôi sẽ không khuyến nghị bất kỳ cổ phiếu nào theo trọng số vốn hóa.
Cơ chế nội bộ của thị trường chứng khoán cũng đã có một số thay đổi. Ở đây, chúng ta thấy mối tương quan lợi nhuận 120 ngày cuộn giữa lĩnh vực AI và S&P 500 loại trừ lĩnh vực AI. Từ năm 2021 đến 2025, thậm chí đến nửa đầu năm 2026, mối tương quan giữa hai bên khá cao. Tuy nhiên, trong vài tháng qua, tình hình này đã thay đổi đáng kể. Nếu tính theo 20 ngày giao dịch mỗi tháng, điều này gần tương đương với trung bình sáu tháng. Bây giờ hai bên đã thể hiện mối tương quan âm.
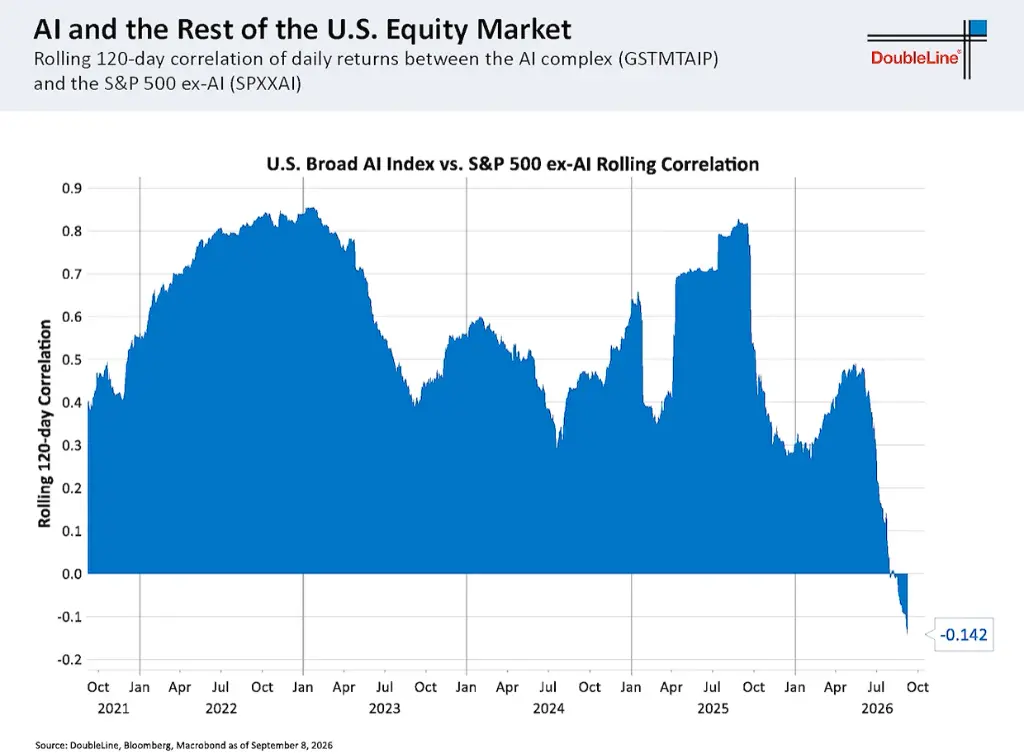
Điều này rất thú vị - khi thị trường AI hoạt động tốt, phần còn lại của thị trường di chuyển theo hướng ngược lại. Hiện tại, hai bên thể hiện mối tương quan âm nhẹ, từ khoảng 0,5 vào đầu năm nay giảm xuống còn âm 0,14 hiện tại, và xu hướng này rất mạnh. Do đó, tôi cho rằng tình hình này sẽ không sớm đảo ngược.
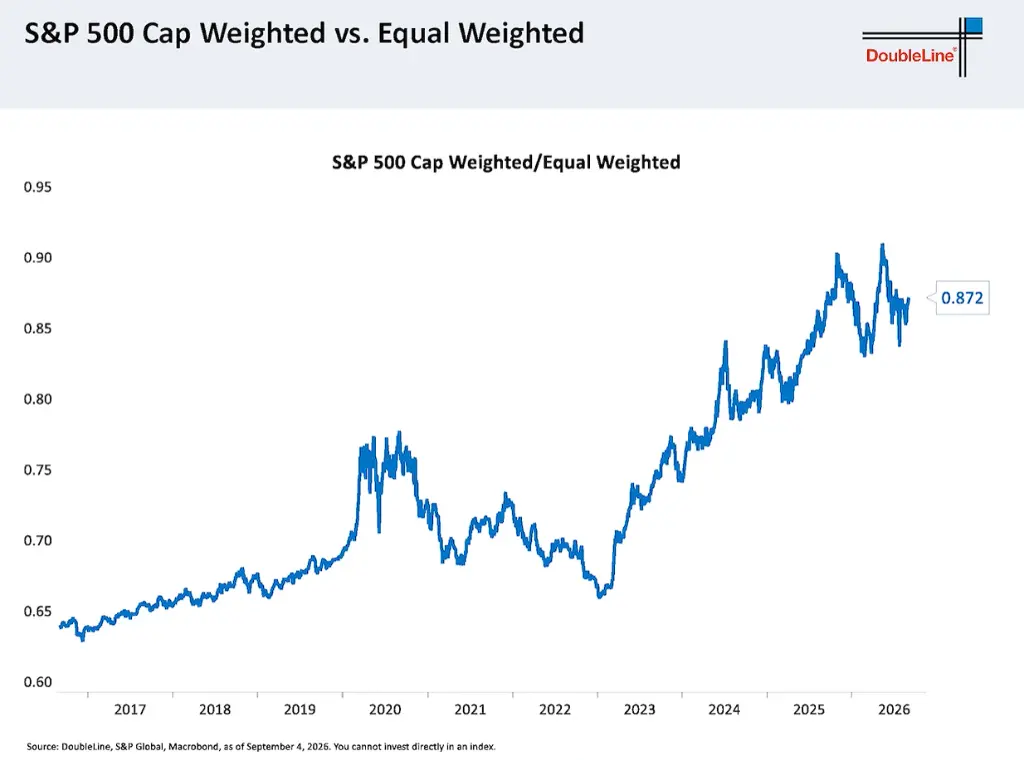
Đáng chú ý là, chỉ số S&P 500 trọng số bằng nhau đã bắt đầu vượt trội hơn chỉ số trọng số vốn hóa. Biểu đồ này bắt đầu từ năm 2017, nhưng chỉ số trọng số bằng nhau bắt đầu vượt trội hơn khoảng một năm đến một năm rưỡi trước. Một khi một xu hướng bắt đầu cho thấy dấu hiệu có thể đảo ngược, chúng ta có thể nhìn lại tình hình năm 2020 - ở đó chúng ta có thể thấy, hiệu suất tương đối giữa trọng số vốn hóa và trọng số bằng nhau bắt đầu đi ngang, sau đó xuất hiện sự điều chỉnh đáng kể, trọng số bằng nhau vượt trội hơn rõ rệt. Bây giờ chỉ số trọng số bằng nhau đã bắt đầu vượt trội hơn, mặc dù chưa đủ để hoàn toàn tin chắc rằng đây là sự khởi đầu của một xu hướng lớn, nhưng ít nhất đã không còn tụt hậu.
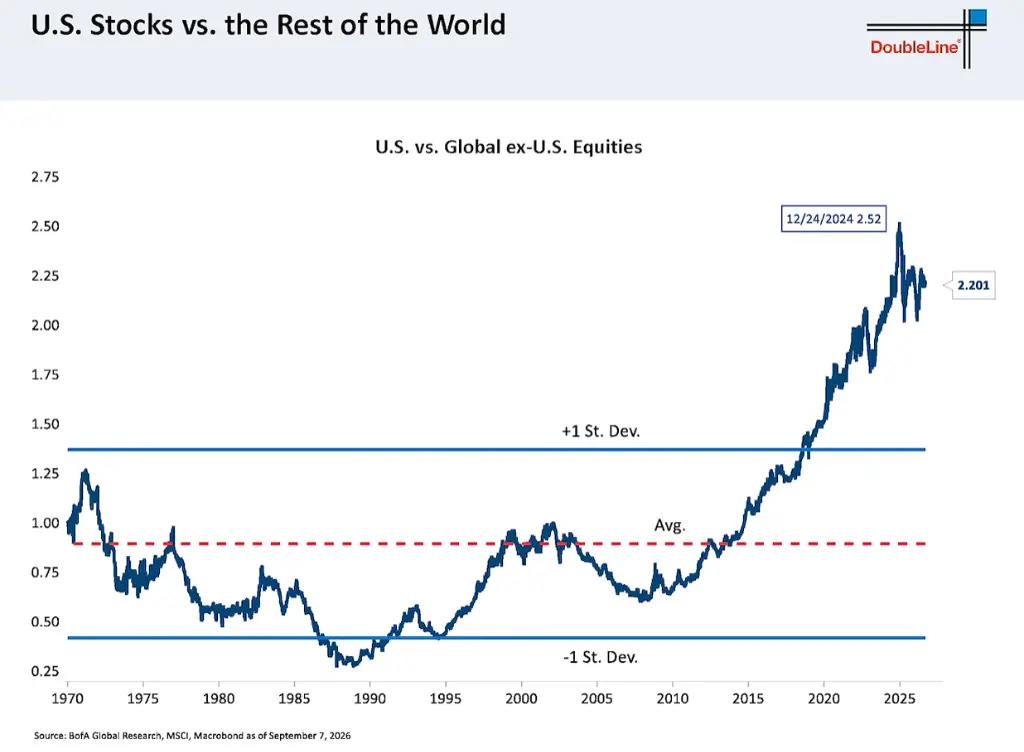
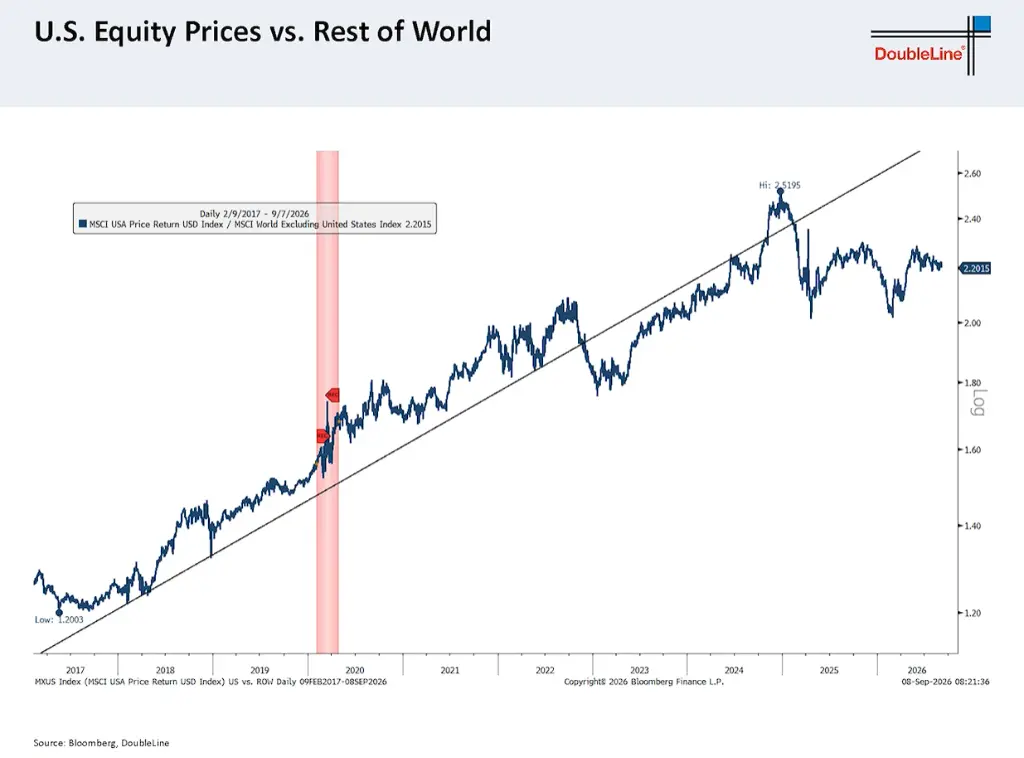
Ngoài ra, cổ phiếu Mỹ đã không còn vượt trội hơn các thị trường toàn cầu khác. Khi đường này tăng, biểu thị cổ phiếu Mỹ mạnh hơn so với cổ phiếu ngoài Mỹ; khi đường này giảm, biểu thị cổ phiếu ngoài Mỹ vượt trội hơn. Trong một năm rưỡi qua, đường này về cơ bản đi ngang, nhưng cổ phiếu Mỹ đã rõ ràng ngừng vượt trội hơn. Từ khung thời gian ngắn hơn, cùng một biểu đồ cho thấy điều này thực tế bắt đầu từ gần hai năm trước - sức mạnh tương đối của cổ phiếu Mỹ đạt đỉnh gần hai năm trước, từ giữa năm 2025 đến quý đầu năm 2026 đã xuất hiện sự tụt hậu tương đối khá lớn. Tôi cho rằng từ góc độ xu hướng, đường này trong tương lai sẽ tiếp tục giảm. Do đó, tôi cho rằng suy nghĩ từ góc độ dài hạn thay vì chỉ ngắn hạn là có ý nghĩa. Về cổ phiếu nước ngoài, trước đây tôi đã từng đầu tư vào cổ phiếu nước ngoài. Nhưng bây giờ, tôi muốn chuyển trọng tâm trở lại các lựa chọn gần hơn, vì tôi không thích bức tranh rủi ro của thị trường hiện tại.
Đồng đô la Mỹ đã liên tục giảm kể từ cuối năm 2024, khi đó chỉ số đô la Mỹ (Dixie Index) ở mức 110, sau đó giảm xuống dưới 100, hiện đang dao động ở mức hơi dưới 100. Diễn biến của nó phẳng lặng bất thường, gần như trông giống như bị thao túng. Ý tôi là, trong hơn một năm qua, nó hầu như không trải qua bất kỳ thay đổi đáng kể nào.
Nhưng điều thú vị là, khi đồng đô la Mỹ giảm, chúng ta thấy cổ phiếu ngoài Mỹ bắt đầu vượt trội hơn thị trường, tỷ lệ giá trên giá trị sổ sách toàn cầu mất cân bằng nghiêm trọng. Đây là lập luận phản đối định giá cổ phiếu Mỹ. Tỷ lệ giá trên giá trị sổ sách của chỉ số MSCI Mỹ là 5,72, trong khi tỷ lệ này của các khu vực khác (không bao gồm Mỹ) chỉ là 2,49.
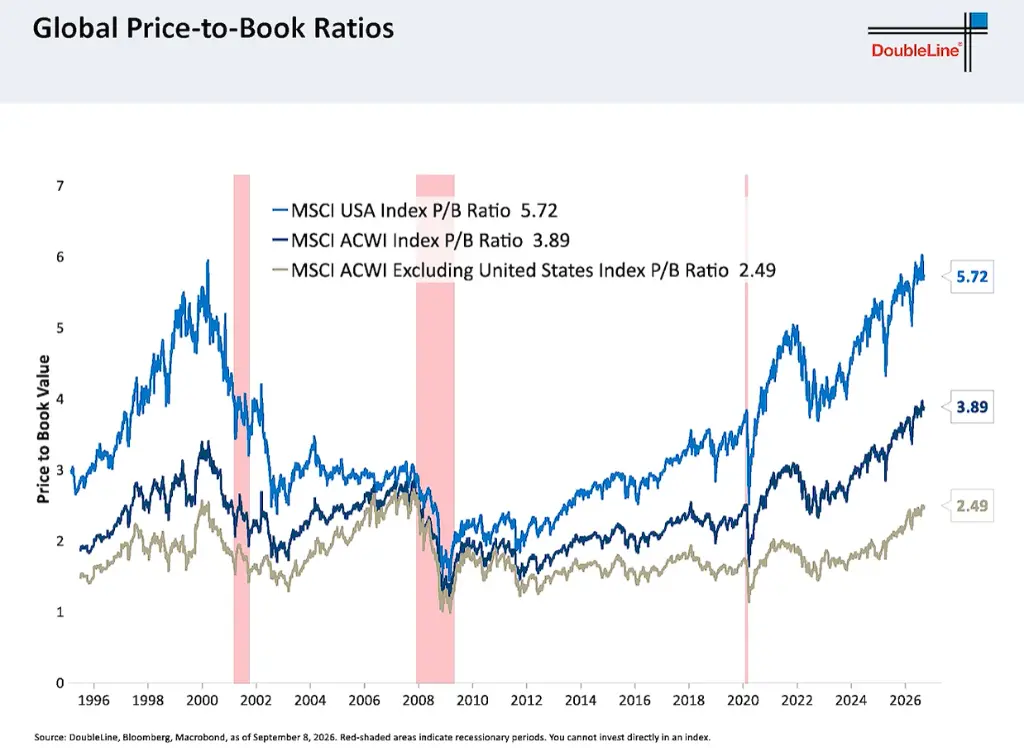
Bạn có thể nghĩ rằng Mỹ là mục tiêu đầu tư tốt nhất trong lịch sử thế giới, nhưng bạn sẽ nhận thấy rằng trong một số giai đoạn, đặc biệt là trong các đợt điều chỉnh thị trường, đường màu nâu và đường màu xanh nhạt trong biểu đồ thường có xu hướng hội tụ, dẫn đến việc chỉ số Morgan Stanley Mỹ tụt hậu đáng kể so với chỉ số Morgan Stanley toàn cầu.
Nhìn lại so sánh giữa S&P 500 và chỉ số thị trường mới nổi Morgan Stanley, sự tụt hậu khá rõ ràng. Hiệu suất vượt trội của cổ phiếu Mỹ dừng lại vào cuối năm 2024, hiện đã tụt hậu khoảng 20%, điều này không thể xem nhẹ.
Tôi cho rằng thêm nữa, khoảng cách này trong tương lai sẽ tiếp tục mở rộng. Đây là hiệu suất tương đối của S&P 500 so với chỉ số MSCI thị trường mới nổi, được biểu thị bằng đường màu đỏ. Khi đường màu đỏ tăng, biểu thị S&P 500 vượt trội hơn chỉ số thị trường mới nổi; khi đường màu đỏ giảm, biểu thị thị trường mới nổi vượt trội hơn S&P 500. Đường màu xanh là chỉ số đô la Mỹ danh nghĩa rộng theo trọng số thương mại của Fed. Bạn có thể thấy hình dạng của đường màu đỏ và đường màu xanh rất giống nhau. Do đó, nếu đường màu xanh (tức là chỉ số đô la Mỹ danh nghĩa rộng theo trọng số thương mại) giảm, S&P 500 rất có thể sẽ kém hiệu quả hơn thị trường mới nổi.
Bây giờ tôi cũng rất nhạy cảm với các yếu tố mùa vụ. Bây giờ là đầu tháng Chín, tháng Chín và tháng Mười thường là những tháng khó khăn đối với tài sản rủi ro, đây là một trong những lý do ảnh hưởng đến các khuyến nghị tiếp theo của tôi.
Nhìn lại thị trường trái phiếu địa phương của Mỹ, đây là tình hình thị trường trái phiếu, so sánh tổng lợi nhuận giữa trái phiếu doanh nghiệp Mỹ và chỉ số tiền tệ địa phương thị trường mới nổi J.P. Morgan, trong đó đường màu nâu đại diện cho hiệu suất của chỉ số tiền tệ địa phương so với tổng lợi nhuận Bloomberg.
Ở đây tôi có một đường màu tối đại diện cho chỉ số đô la Mỹ (đảo ngược), do đó khi đường màu xanh tăng, biểu thị đồng đô la Mỹ giảm. Tương tự, hình dạng của đường màu nâu và đường màu xanh rất giống nhau. Do đó, nếu đồng đô la Mỹ giảm (điều tôi dự đoán sẽ xảy ra), chúng ta kỳ vọng trái phiếu bằng đồng nội tệ thị trường mới nổi sẽ vượt trội hơn trái phiếu doanh nghiệp Mỹ.
Được rồi, đã nói nhiều như vậy, hãy bước vào mùa nghỉ lễ. Cảm ơn mọi người đã tham gia cuộc gọi này, cảm ơn sự ủng hộ của các bạn đối với Double Line, tạm biệt!
Nội dung này chỉ mang tính chất tham khảo và cung cấp thông tin, không phải lời khuyên đầu tư liên quan đến BTCC. BTCC luôn cố gắng cung cấp thông tin chính xác, nhưng không đảm bảo tuyệt đối về tính xác thực, độ chính xác hoặc bản quyền nội dung trên.