


Nghiên cứu Binance: Giao dịch AI chuyển từ bán dẫn sang phần mềm và thị trường vốn
 chaincatcher
Tác giả: Lim Kim Thye
Biên dịch: Wu Blockchain
Tóm tắt chính
· Khi chi phí trên mỗi đơn vị dung lượng tiếp tục giảm, tăng trưởng sử dụng Token có lợi cho các nhà cung cấp dịch vụ đám mây siêu quy mô, với biên lợi nhuận mảng cơ sở hạ tầng đạt 33% đến 38%.
· Tỷ lệ chi tiêu vốn trên dòng tiền hoạt động tăng từ 41% năm 2023 lên khoảng 105% năm 2026. Dòng tiền tự do hợp nhất của các công ty liên quan đã chuyển sang âm, khoảng thiếu hụt vốn bắt đầu được bù đắp bằng tài trợ nợ.
· Logic định giá của thị trường đã thay đổi: chi tiêu vốn không chuyển hóa thành tăng trưởng thực tế sẽ bị trừng phạt, trong khi đầu tư thúc đẩy tăng trưởng doanh thu AI sẽ nhận phản hồi tích cực.
· Mức độ tập trung thị trường đang giảm. Các nhà đầu tư Binance cũng giảm phân bổ tập trung vào ngành bán dẫn, chuyển vốn sang phần mềm và thị trường vốn.
Xu hướng tối đa hóa Token kết thúc trong quý 2, hai đường cong bắt đầu phân kỳ
Quý 2 đã chấm dứt giả định rằng "tăng tiêu thụ Token sẽ trực tiếp chuyển thành doanh thu tầng mô hình". Doanh nghiệp nhận ra tiêu thụ Token và năng suất không có quan hệ tuyến tính, nên không còn mù quáng theo đuổi tối đa hóa sử dụng Token. Đồng thời, AI Agent phổ biến nhanh chóng, thị trường chú trọng hơn đến hiệu quả Token cần thiết để hoàn thành một nhiệm vụ. Trọng tâm phát triển của các mô hình tiên tiến cũng chuyển từ điểm chuẩn suy luận sang lập trình Agent, kiến trúc bộ nhớ và suy luận nhẹ chi phí thấp hơn.
Tính đến đầu tháng 9 năm 2026, lượng Token sử dụng hàng tuần qua OpenRouter đạt 137 nghìn tỷ, gấp khoảng 20 lần đầu năm. Các mô hình trọng số mở chiếm hơn một nửa Token suy luận trong môi trường sản xuất trên nền tảng này, tăng từ một phần ba trong nghiên cứu trước, và năm mô hình có lượng Token sử dụng cao nhất đều dùng trọng số mở. Năng lực của các mô hình này đạt khoảng 90% so với mô hình nguồn đóng, nhưng chi phí mỗi lần gọi chỉ bằng khoảng một phần sáu. Stripe đã thu hẹp cụm GPU xuống còn một phần ba so với ban đầu, đồng thời duy trì 50 triệu lượt gọi mỗi ngày, chi phí suy luận giảm 73%.
Do đó, lợi ích từ tăng trưởng AI bắt đầu phân hóa. Doanh nghiệp chọn mô hình theo nhiệm vụ cụ thể, một AI Agent thường cần hàng nghìn Token để hoàn thành một nhiệm vụ, mô hình trọng số mở chi phí thấp trở thành chìa khóa cho tính khả thi kinh tế của Agent chạy dài hạn. Khi chi phí trên mỗi đơn vị dung lượng giảm, tăng trưởng sử dụng Token có lợi cho các nhà cung cấp hạ tầng đám mây siêu quy mô với biên lợi nhuận 33% đến 38%, nhưng các công ty bán trực tiếp năng lực mô hình khó chuyển hóa thành doanh thu hơn. 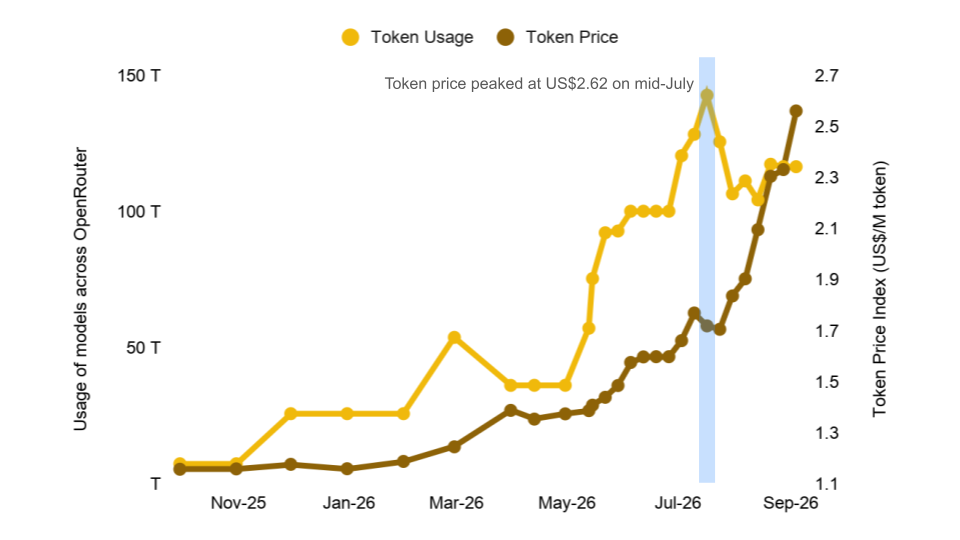
Hình 1: Lượng Token sử dụng tiến gần 150 nghìn tỷ, chỉ số giá Token đạt đỉnh 2,62 USD vào tháng 7
Chi tiêu vốn vượt dòng tiền hoạt động
Hướng dẫn chi tiêu vốn năm 2026 do năm nhà cung cấp điện toán đám mây lớn của Mỹ đưa ra tổng cộng từ 725 tỷ đến 800 tỷ USD, tùy thuộc vào việc có bao gồm thuê tài chính và các khoản trả trước hay không.
Đáng chú ý hơn con số tuyệt đối là tỷ lệ chi tiêu vốn trên dòng tiền hoạt động. Chi tiêu vốn của năm công ty này đã tăng từ 41% dòng tiền hoạt động năm 2023 lên khoảng 105% năm 2026. Điều này có nghĩa là số tiền họ dùng để mở rộng dung lượng hạ tầng đã vượt quá tiền mặt tạo ra từ hoạt động kinh doanh cốt lõi.
Thay đổi này nhanh chóng phản ánh vào dòng tiền tự do. Alphabet có dòng tiền tự do âm 5,9 tỷ USD trong quý này, lần đầu tiên âm kể từ khi niêm yết. Dòng tiền tự do của Meta giảm từ 8,5 tỷ USD cùng kỳ năm ngoái xuống 784 triệu USD. Trong 12 tháng qua, dòng tiền tự do của Amazon âm 7,6 tỷ USD, Oracle tiêu tốn 23,7 tỷ USD tiền mặt trong năm tài chính 2026. Dòng tiền tự do hợp nhất của năm công ty chuyển từ dương 246 tỷ USD năm 2024 sang âm khoảng 37 tỷ USD năm 2026, lần đầu tiên âm trong chu kỳ đầu tư này.
Do tiền mặt nội bộ không còn đủ đáp ứng nhu cầu đầu tư, tài trợ bên ngoài bắt đầu trở thành nguồn vốn chính. Tỷ trọng tài trợ nợ trong chi tiêu vốn của các nhà cung cấp dịch vụ đám mây siêu quy mô tăng từ 9% trong năm tài chính 2024 lên 32% trong 12 tháng qua tính đến giữa năm 2026, tổng nợ của năm công ty khoảng 700 tỷ USD.
Một quan sát của Ngân hàng Thanh toán Quốc tế (BIS) đặc biệt đáng chú ý: chênh lệch lãi suất cho vay tín dụng tư nhân AI khoảng 6,2 điểm phần trăm, gần với chênh lệch tài trợ của người vay phi AI. Nói cách khác, rủi ro đã được phản ánh trên thị trường chứng khoán vẫn chưa được phản ánh đầy đủ vào định giá thị trường tín dụng. 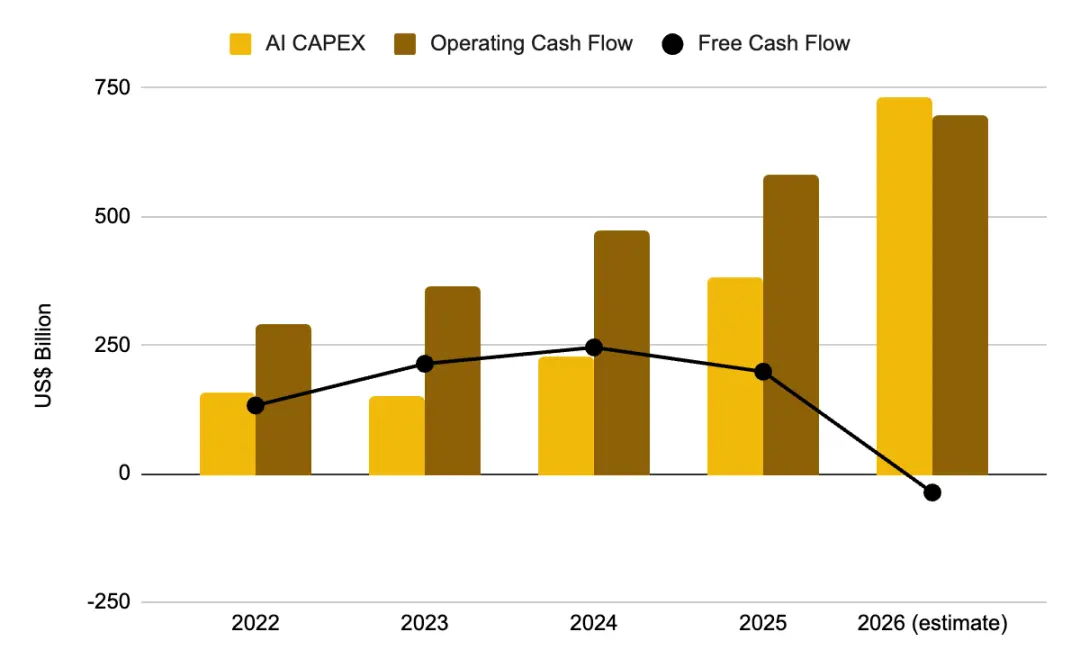
Hình 2: Năm 2026 chi tiêu vốn vượt dòng tiền hoạt động, dòng tiền tự do chuyển sang âm
Tín hiệu nhu cầu rất lớn, nhưng chu kỳ kiếm tiền dài
Ba công ty cho thấy cùng xu hướng.
· Doanh thu Google Cloud tăng 82% lên 24,8 tỷ USD, biên lợi nhuận hoạt động tăng từ 20,7% lên 35,6%, giá trị hợp đồng chưa thực hiện đạt 514 tỷ USD. Hiện Google Cloud xử lý 22 tỷ Token mỗi phút, tăng từ 16 tỷ Token quý trước.
· Nghĩa vụ thực hiện còn lại (RPO) của Microsoft đạt 678 tỷ USD, tăng 84% so với cùng kỳ năm trước. Doanh thu Azure tăng 43%, số ghế trả phí Microsoft 365 Copilot vượt 30 triệu.
· Nghĩa vụ thực hiện còn lại của Oracle đạt 638 tỷ USD, tăng 363% so với cùng kỳ năm trước. Tuy nhiên, dữ liệu công ty công bố cho thấy chỉ khoảng 12% sẽ chuyển thành doanh thu trong 12 tháng tới, khoảng 20% phải sau 5 năm mới thực hiện.
Về các công ty mô hình, doanh thu hàng năm của Anthropic khoảng 47 tỷ USD, OpenAI khoảng 25 tỷ USD. Cả hai hiện đều thua lỗ và đang chuẩn bị IPO. Goldman Sachs ước tính đến năm 2030 lượng Token tiêu thụ sẽ tăng gấp 24 lần hiện tại, nhưng khi đó chỉ 12% lao động tri thức sử dụng Agent AI.
Quy mô các con số này thực sự lớn, nhưng rất ít có thể chuyển thành doanh thu thực tế trong ngắn hạn, và khoảng cách thời gian này là chìa khóa cho phân tích tiếp theo của báo cáo. Đơn hàng chưa thực hiện thực sự tồn tại, chi tiêu vốn cũng đã diễn ra, nhưng các nhà cung cấp dịch vụ đám mây siêu quy mô và công ty mô hình tiên tiến phải chuyển đổi nhu cầu hợp đồng thành doanh thu đã ghi nhận đủ nhanh để chứng minh tính hợp lý của các khoản đầu tư này. Đồng thời, tài sản cơ sở hỗ trợ các hoạt động kinh doanh này thường cần khấu hao trong vòng 4 đến 6 năm. 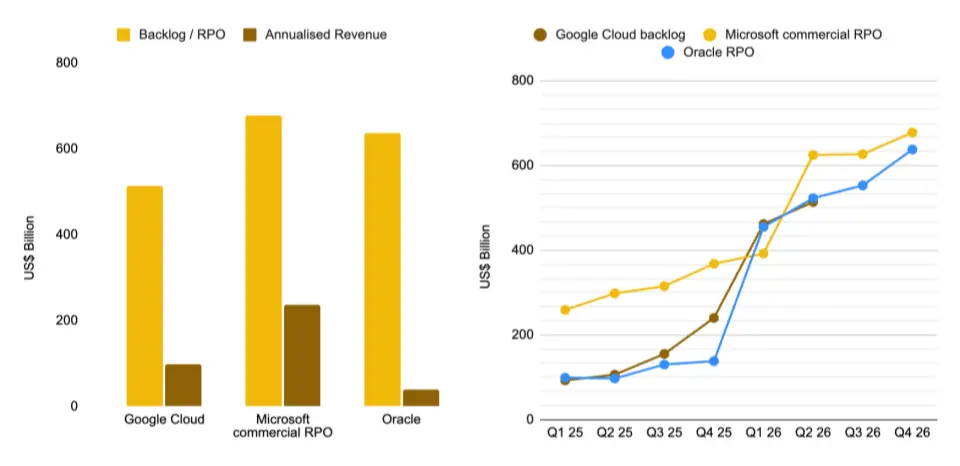
Hình 3: Đơn hàng chưa thực hiện vượt xa doanh thu hiện tại, Google Cloud là 514 tỷ USD, Oracle là 638 tỷ USD
Logic định giá của thị trường đã đảo ngược
Nhà đầu tư đã bắt đầu đưa các yếu tố này vào định giá, mùa báo cáo tài chính mới nhất phản ánh rõ sự thay đổi này.
Dữ liệu tổng thể không đủ để thể hiện đầy đủ sự chuyển biến này, hiệu suất từng cổ phiếu mang tính đại diện hơn. Trong các cổ phiếu thành phần chỉ số, các công ty có EPS vượt kỳ vọng tăng trung bình 0,6%, thấp hơn mức trung bình 1,0% của 5 năm qua; các công ty gây thất vọng giảm trung bình 2,5%, cũng nhỏ hơn mức trung bình 3,0% của 5 năm qua. Phản ứng tổng thể của thị trường với cả tin tốt và tin xấu đều yếu đi, nhưng nội bộ lĩnh vực AI xuất hiện phân hóa đáng kể.
Tính từ ngày giao dịch đầy đủ đầu tiên sau khi công bố báo cáo tài chính, sự phân hóa rất rõ ràng. Doanh thu Alphabet tăng 24%, mảng đám mây tăng 82%, nhưng giá cổ phiếu giảm 7,13%, chỉ vì công ty nâng hướng dẫn chi tiêu vốn. Meta giảm 7,95% do EPS thấp hơn kỳ vọng, lại tăng chi tiêu vốn và dòng tiền tự do giảm xuống 784 triệu USD.
Phía bên kia cũng đáng chú ý không kém. Doanh thu Azure của Microsoft tăng 43%, nghĩa vụ thực hiện còn lại tăng 84%, và giảm nhẹ chi tiêu vốn năm dương lịch 2026, đẩy giá cổ phiếu tăng 15,51%, mức tăng trong một ngày lớn nhất kể từ năm 2008.
Amazon nâng chi tiêu vốn lên 220 tỷ USD, nhưng do tăng trưởng AWS tăng tốc trở lại 37%, giá cổ phiếu vẫn tăng 15,32%, vốn hóa thị trường vượt 3 nghìn tỷ USD. Nvidia tăng 8,74%. Palantir, công ty gần như không cần đầu tư vốn để mở rộng hạ tầng, tăng 29,45%.
Tiêu chuẩn thị trường áp dụng đã rất rõ ràng: trừ khi chứng minh được đầu tư đang chuyển hóa thành tăng trưởng, nếu không chi tiêu vốn là gánh nặng. Chính vì vậy, dù Alphabet và Amazon đều tăng chi tiêu vốn, Alphabet bị thị trường trừng phạt, còn Amazon nhận phản hồi tích cực. 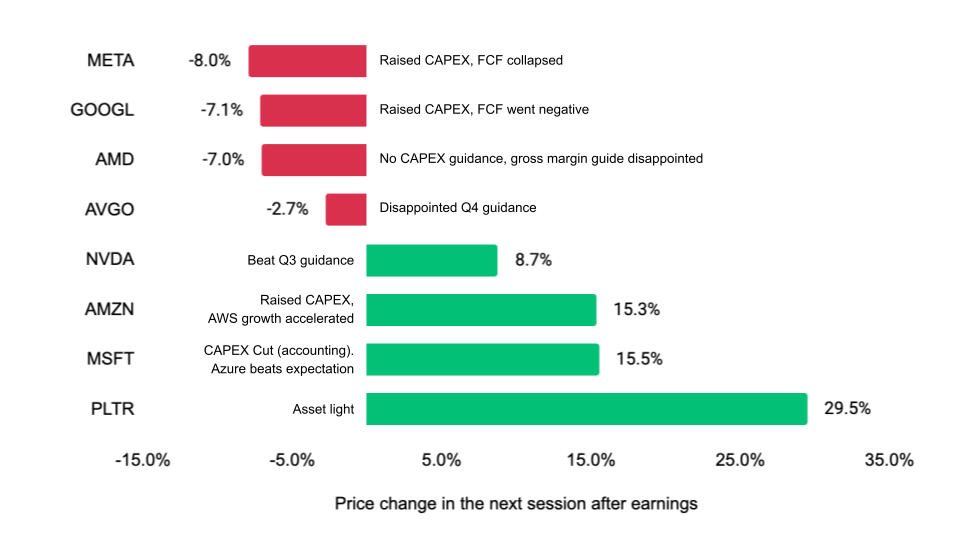
Hình 4: Cùng tăng chi tiêu vốn, kết quả hoàn toàn trái ngược, Alphabet giảm 7,1%, Amazon tăng 15,3%
Chủ đề chính của thị trường năm 2026 là lan tỏa, không phải tập trung thêm
Mức độ tập trung thị trường đã đạt đỉnh và bắt đầu giảm. Tỷ trọng của "Bảy gã khổng lồ công nghệ" trong chỉ số S&P 500 giảm từ khoảng 35,3% vào tháng 10 năm 2025 xuống 33,2% vào tháng 9 năm 2026. Tính đến tháng 8, chỉ số S&P 500 tăng 12,28% từ đầu năm, Nasdaq Composite tăng 13,46%, Russell 2000 tăng 19,12%.
Trong đó, hiệu suất của cổ phiếu vốn hóa nhỏ đặc biệt đáng chú ý. Điều này cho thấy giao dịch AI đang lan tỏa sang các ngành hưởng lợi gián tiếp như công nghiệp, tiện ích, thay vì tập trung thêm vào các công ty phần mềm siêu lớn. Chỉ số trọng số bằng nhau vượt trội hơn chỉ số trọng số vốn hóa khoảng 3,6 điểm phần trăm, cho thấy sau khi mức tăng dễ tiếp cận nhất đã được hiện thực hóa, dòng tiền đang chảy sang các đối tượng hưởng lợi thứ cấp có biến động cao hơn.
Tuy nhiên, định giá hiện tại hạn chế không gian cho sự luân chuyển này tiếp tục. Tỷ lệ P/E dự phóng của S&P 500 khoảng 19,6 lần, thấp hơn một chút so với mức trung bình 19,9 lần của 5 năm qua, nhưng cao hơn mức trung bình 19,0 lần của 10 năm qua. Môi trường lãi suất cũng không hỗ trợ, lãi suất quỹ liên bang hiệu dụng hiện là 3,63%, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm là 4,77%.
Do đó, kết luận hiện tại trái ngược với năm ngoái: đà tăng của thị trường năm 2026 đang lan tỏa sang nhiều ngành hơn và các công ty có vốn hóa khác nhau, còn việc phân bổ vượt mức vào cổ phiếu dẫn đầu AI của danh mục đầu tư thụ động đang thu hẹp, thay vì tiếp tục tăng. 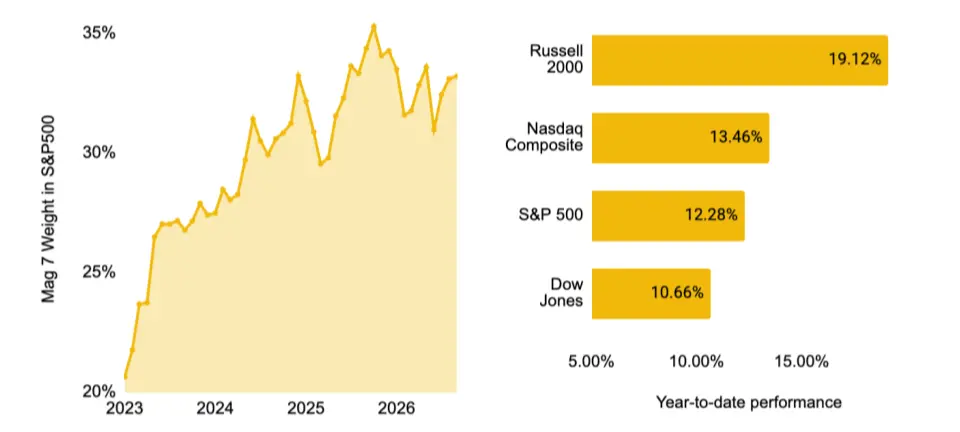
Hình 5: Tỷ trọng "Bảy gã khổng lồ công nghệ" giảm từ đỉnh, Russell 2000 dẫn đầu với mức tăng 19,12% từ đầu năm
Nhà đầu tư Binance cũng đang phân tán phân bổ, nhưng điểm xuất phát tập trung hơn
So sánh dữ liệu cuối tháng 6 và ngày 4 tháng 9 năm 2026 cho thấy hướng điều chỉnh của chỉ số S&P 500 và danh mục của người dùng Binance về cơ bản nhất quán. Tỷ trọng ngành bán dẫn trong S&P 500 giảm từ 18,8% xuống 14,8%, ngành phần cứng công nghệ giảm từ 6,8% xuống 6,2%; mức điều chỉnh của nhà đầu tư Binance lớn hơn, tỷ trọng phần cứng công nghệ giảm từ 15,92% xuống 7,94%.
Cùng kỳ, tỷ trọng của hầu hết các ngành khác trong S&P 500 đều tăng nhẹ, cho thấy dòng tiền không chuyển sang một chủ đề đơn lẻ khác, mà phân tán từ lĩnh vực tập trung cao trước đó sang nhiều ngành. Nhà đầu tư Binance tiếp tục giảm tỷ trọng hàng không vũ trụ và quốc phòng, truyền thông tương tác và dịch vụ, cũng như cổ phiếu công nghiệp, đồng thời tăng tỷ trọng thị trường vốn, phần mềm và bán lẻ tổng hợp.
Có ba khác biệt chính giữa nhà đầu tư Binance và chỉ số chuẩn: tỷ lệ phân bổ bán dẫn lên tới 42,08%, cao hơn đáng kể so với S&P 500; phân bổ ngành thị trường vốn phản ánh sở thích liên quan đến tiền mã hóa của họ; mức độ tập trung danh mục cũng cao hơn, mười ngành hàng đầu chiếm khoảng 92% phân bổ cổ phiếu của họ, trong khi tổng tỷ trọng mười ngành hàng đầu của S&P 500 khoảng 53%. 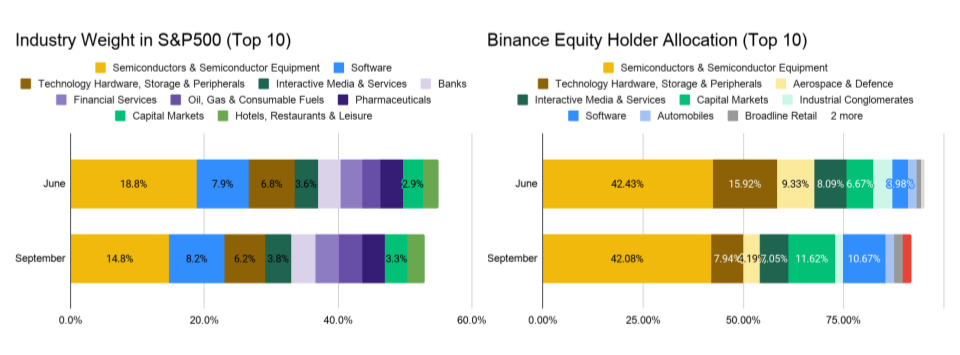
Hình 6: Từ tháng 6 đến tháng 9, tỷ trọng bán dẫn trong S&P 500 và danh mục người dùng Binance đều giảm
Dòng tiền hàng tháng phản ánh ngay sự luân chuyển ngành
Dòng tiền ròng hàng tháng xác nhận thêm xu hướng lan tỏa của thị trường và cho thấy rõ quá trình nhà đầu tư điều chỉnh vị thế từng tháng.
Tháng 7, nhà đầu tư tiếp tục phân bổ quanh chủ đề AI và giữ lạc quan trước mùa báo cáo tài chính. Đa số nhà đầu tư mua vào khi thị trường điều chỉnh cuối tháng 7, ngành bán dẫn hấp thụ phần lớn dòng tiền ròng, ngành thị trường vốn cũng nhận được lượng vốn lớn.
Tháng 8, nhà đầu tư chuyển sang thận trọng. Họ bắt đầu chốt lời cổ phiếu thị trường vốn, đồng thời tiếp tục tăng tỷ trọng bán dẫn, nhưng tốc độ dòng tiền vào chậm lại rõ rệt. Cùng lúc, lượng vốn lớn chuyển sang ngành phần mềm, tổng dòng tiền ròng trong tháng giảm xuống còn khoảng một nửa so với tháng 7.
Từ tháng 9, ngành bán dẫn xuất hiện dòng tiền ròng hàng tháng âm lần đầu tiên, do lãi suất dài hạn tăng gây áp lực lên tài sản rủi ro. Nhưng cần lưu ý, dữ liệu hiện tại chỉ bao gồm tuần đầu tháng 9, quyết định lãi suất sắp tới của Cục Dự trữ Liên bang có thể nhanh chóng đảo ngược xu hướng này.
Quan sát tổng hợp dữ liệu ba tháng này có thể thấy, danh mục đầu tư đầu quý vẫn tập trung cao vào lĩnh vực phần cứng AI, sau đó dần lan tỏa sang phần mềm, thị trường vốn và các ngành hưởng lợi thứ cấp khác. Điều này nhất quán với hướng luân chuyển ngành quan sát được ở chỉ số chuẩn, nhưng đến từ nhóm nhà đầu tư khác và điều chỉnh nhanh hơn. 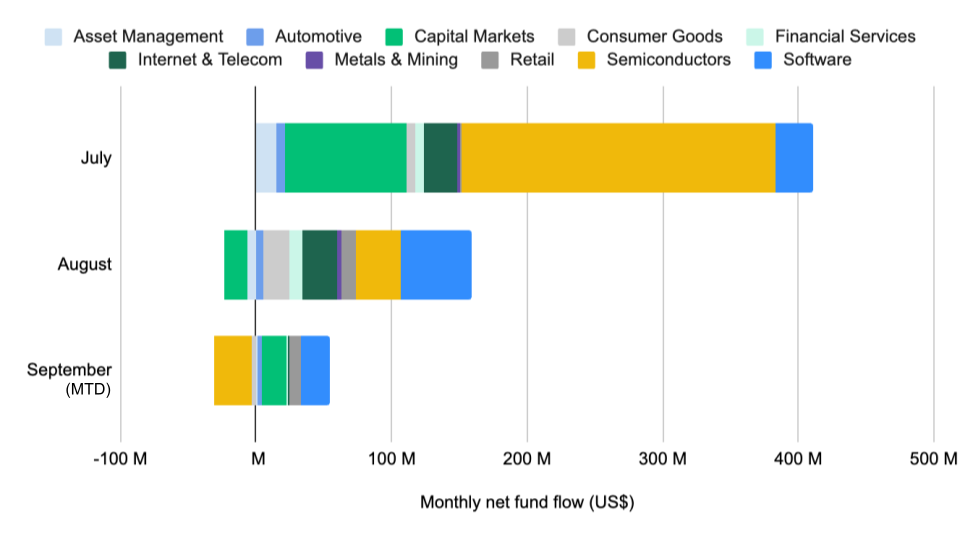
Hình 7: Từ tháng 7 đến tháng 9, dòng tiền rời ngành bán dẫn, chuyển sang ngành phần mềm
Khối lượng giao dịch và danh mục nhà đầu tư nhất quán cao
Hoạt động giao dịch khớp chặt chẽ với cơ cấu phân bổ tài sản của nhà đầu tư. Mười ngành có khối lượng giao dịch lớn nhất về cơ bản giống với các ngành nhà đầu tư Binance nắm giữ chính. Điều này cho thấy nhà đầu tư có nhiều khả năng đang liên tục xây dựng và điều chỉnh vị thế hiện có, thay vì luân chuyển ngắn hạn giữa các chủ đề không liên quan.
Tháng 9, ngành bán dẫn dẫn đầu với 33,84% tỷ trọng khối lượng giao dịch, thị trường vốn và phần mềm lần lượt chiếm 16,71% và 13,67%. Ba ngành này cộng lại chiếm khoảng 64% khối lượng giao dịch của mười ngành hàng đầu. Ngành phần cứng công nghệ theo sát với 10,42%, nhất quán với xu hướng nhà đầu tư giảm tỷ trọng ngành này nêu trên.
Việc nắm giữ và giao dịch tập trung vào cùng các ngành là tín hiệu quan trọng khi giải mã dòng tiền. Khi khối lượng giao dịch tập trung vào các ngành nhà đầu tư đang tăng tỷ trọng, biến động dòng tiền liên quan có nhiều khả năng đại diện cho ý định phân bổ rõ ràng, thay vì chỉ do giao dịch ngắn hạn thúc đẩy.
Hợp đồng vĩnh cửu Pre-IPO có thể định giá trực tiếp rủi ro đối tác
Hợp đồng vĩnh cửu Pre-IPO của Binance cho phép nhà đầu tư thiết lập vị thế đối với định giá công ty tư nhân mà các nền tảng lớn khác chưa cung cấp. Sau khi Anthropic công bố tăng trưởng doanh thu quý hơn 100% và đạt lợi nhuận hoạt động nhỏ, giá hợp đồng của họ tăng khoảng 35% trong tháng 8; sau khi OpenAI ra mắt mô hình tiên tiến mới nhất Astra, giá hợp đồng tăng khoảng 23% vào đầu tháng 9, phản ánh đánh giá tức thời của thị trường về việc ra mắt mô hình.
Hai công ty mô hình này đóng góp phần lớn doanh thu AI cho các nhà cung cấp dịch vụ đám mây siêu quy mô. Wells Fargo ước tính hơn 70% doanh thu AI của Microsoft đến từ hai công ty này; Barclays ước tính hai công ty này đóng góp khoảng 73% doanh thu AI của Amazon; UBS kỳ vọng tỷ trọng của hai công ty này trong tổng doanh thu Google Cloud sẽ tăng từ 28% năm 2026 lên hơn 48% năm 2027. Hợp đồng 300 tỷ USD OpenAI ký với Oracle cũng chiếm khoảng một nửa trong 638 tỷ USD đơn hàng chưa thực hiện của Oracle.
Do đó, mức độ tập trung khách hàng thực tế cao hơn mức dữ liệu chi tiêu vốn tổng thể cho thấy, doanh thu liên quan tập trung cao vào hai đối tác chưa niêm yết này. Nếu bất kỳ bên nào tăng trưởng chậm lại đáng kể, tác động sẽ lan từ doanh thu AI của các nhà cung cấp dịch vụ đám mây siêu quy mô sang đơn hàng chưa thực hiện của Oracle, rồi ảnh hưởng đến các sản phẩm chứng khoán hóa do nhà cung cấp hỗ trợ, tài trợ cho hạ tầng liên quan. Hiện tại, hợp đồng vĩnh cửu Pre-IPO là một trong số ít công cụ có thể phòng ngừa trực tiếp loại rủi ro cụ thể này. 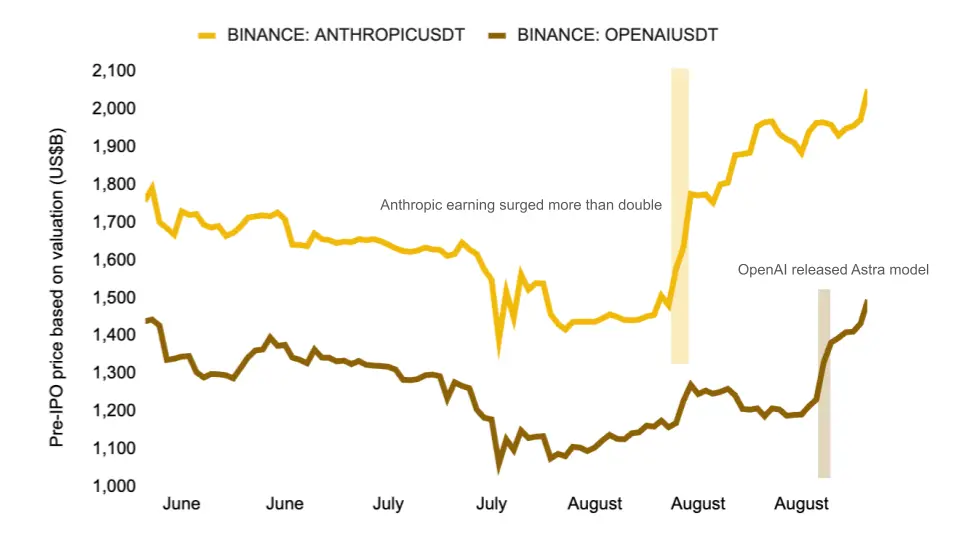
Hình 8: Sau khi Anthropic công bố kết quả và OpenAI ra mắt Astra, giá hợp đồng Pre-IPO được định giá lại
Nội dung này chỉ mang tính chất tham khảo và cung cấp thông tin, không phải lời khuyên đầu tư liên quan đến BTCC. BTCC luôn cố gắng cung cấp thông tin chính xác, nhưng không đảm bảo tuyệt đối về tính xác thực, độ chính xác hoặc bản quyền nội dung trên.