


全市場比特幣累積:BTC 能否挑戰 86,000 美元阻力區?
 Odaily
原文作者:Glassnode
原文翻譯:AididiaoJP,Foresight News
重點摘要
- 破紀錄的空頭清算觸發反彈,比特幣面臨 81,000 至 86,000 美元密集供應區的考驗
- ETF 單週淨流入 22.3 億美元,全市場各群體同步累積,提供明確資金支撐
- 去槓桿後市場輪動,81,000 至 86,000 美元區間成為上方關鍵阻力帶
引言
一場史無前例的空頭清算事件,點燃了自 8 月中旬低點約 26% 的反彈。與以往純粹由槓桿驅動的短暫軋空不同,這次漲勢有實質買盤支撐:美國現貨 ETF 創下今年最強單週淨流入,比特幣持續從交易所流出,且所有鏈上錢包規模群體都呈現同步累積。現在關鍵問題是,反彈能否延續至 1 月高點,取決於 81,000 至 86,000 美元之間的密集供應區能否被有效突破。
清算風暴:史上最大空頭軋空點燃反彈
破紀錄的單日空頭清算
以美元計算,2026 年 8 月 19 日創下自 2019 年有數據以來最大單日空頭清算。在整個空頭軋空窗口期間,空頭清算佔總清算的 85%。需注意,我們的數據涵蓋主要中心化交易所,但不包括 Hyperliquid,因此實際總清算金額高於我們的統計。
清算熱力圖清楚顯示價格如何消耗這批「燃料」。反彈過程中,沿價格路徑的模擬清算集群被逐一觸發,約 86% 的清算單在途中被消化。其餘分佈在兩端:上方 82,000 至 86,000 美元區間有密集的空頭清算單,下方 60,500 至 62,400 美元區域則保留多頭清算部位。

顯著去槓桿
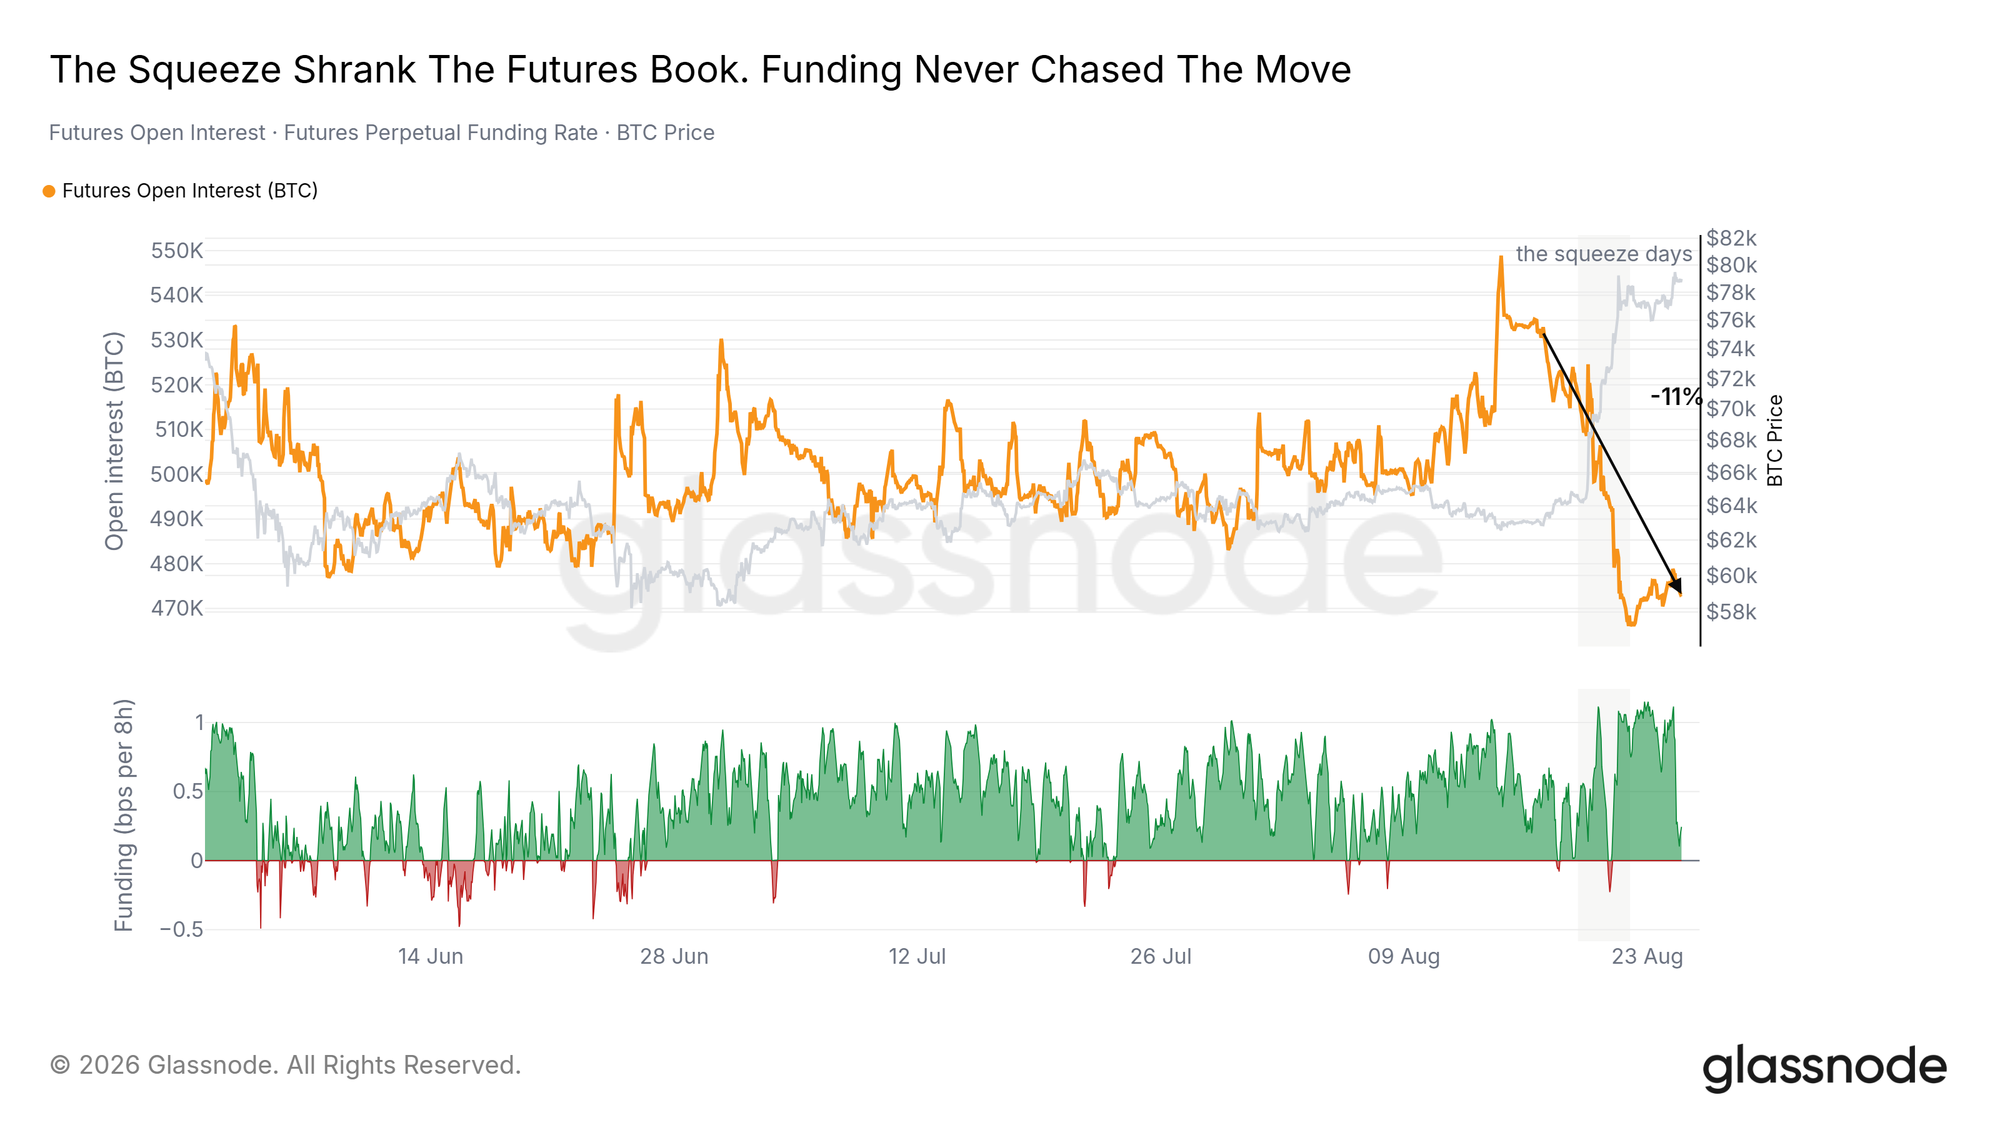
這次軋空有效清理了市場槓桿。以比特幣計價,期貨未平倉量在窗口期間收縮 11%,美元名目價值的擴張完全由價格上漲驅動——意味著被清算的空頭部位並未被新合約迅速回補。
永續合約資金費率也證實這點。整個反彈期間,資金費率在中性基準附近波動,偶爾甚至轉為負值。這表明反彈並非由新多頭追漲驅動,而是集中停損觸發的被動平倉。若比特幣計價的未平倉量再次擴張,且資金費率同步上升,將是槓桿重新進入市場的第一個警訊。
資金驗證:真金白銀支撐反彈
ETF 管道重新啟動
美國現貨比特幣 ETF 在空頭軋空窗口期間錄得 22.3 億美元淨流入,且無流出日,創下今年最強單週流入紀錄。最大單日申購量為 2026 年 1 月 14 日以來最高。價格也在反彈中重新站上短期持有者成本基礎。
交易活動有所回升,但遠未達歷史高峰:軋空當週,ETF 日均交易量約 24 億美元,約為 1 至 2 月高峰的一半,較去年 8 月低約三分之一。

鏈上供應沿規模階梯上移
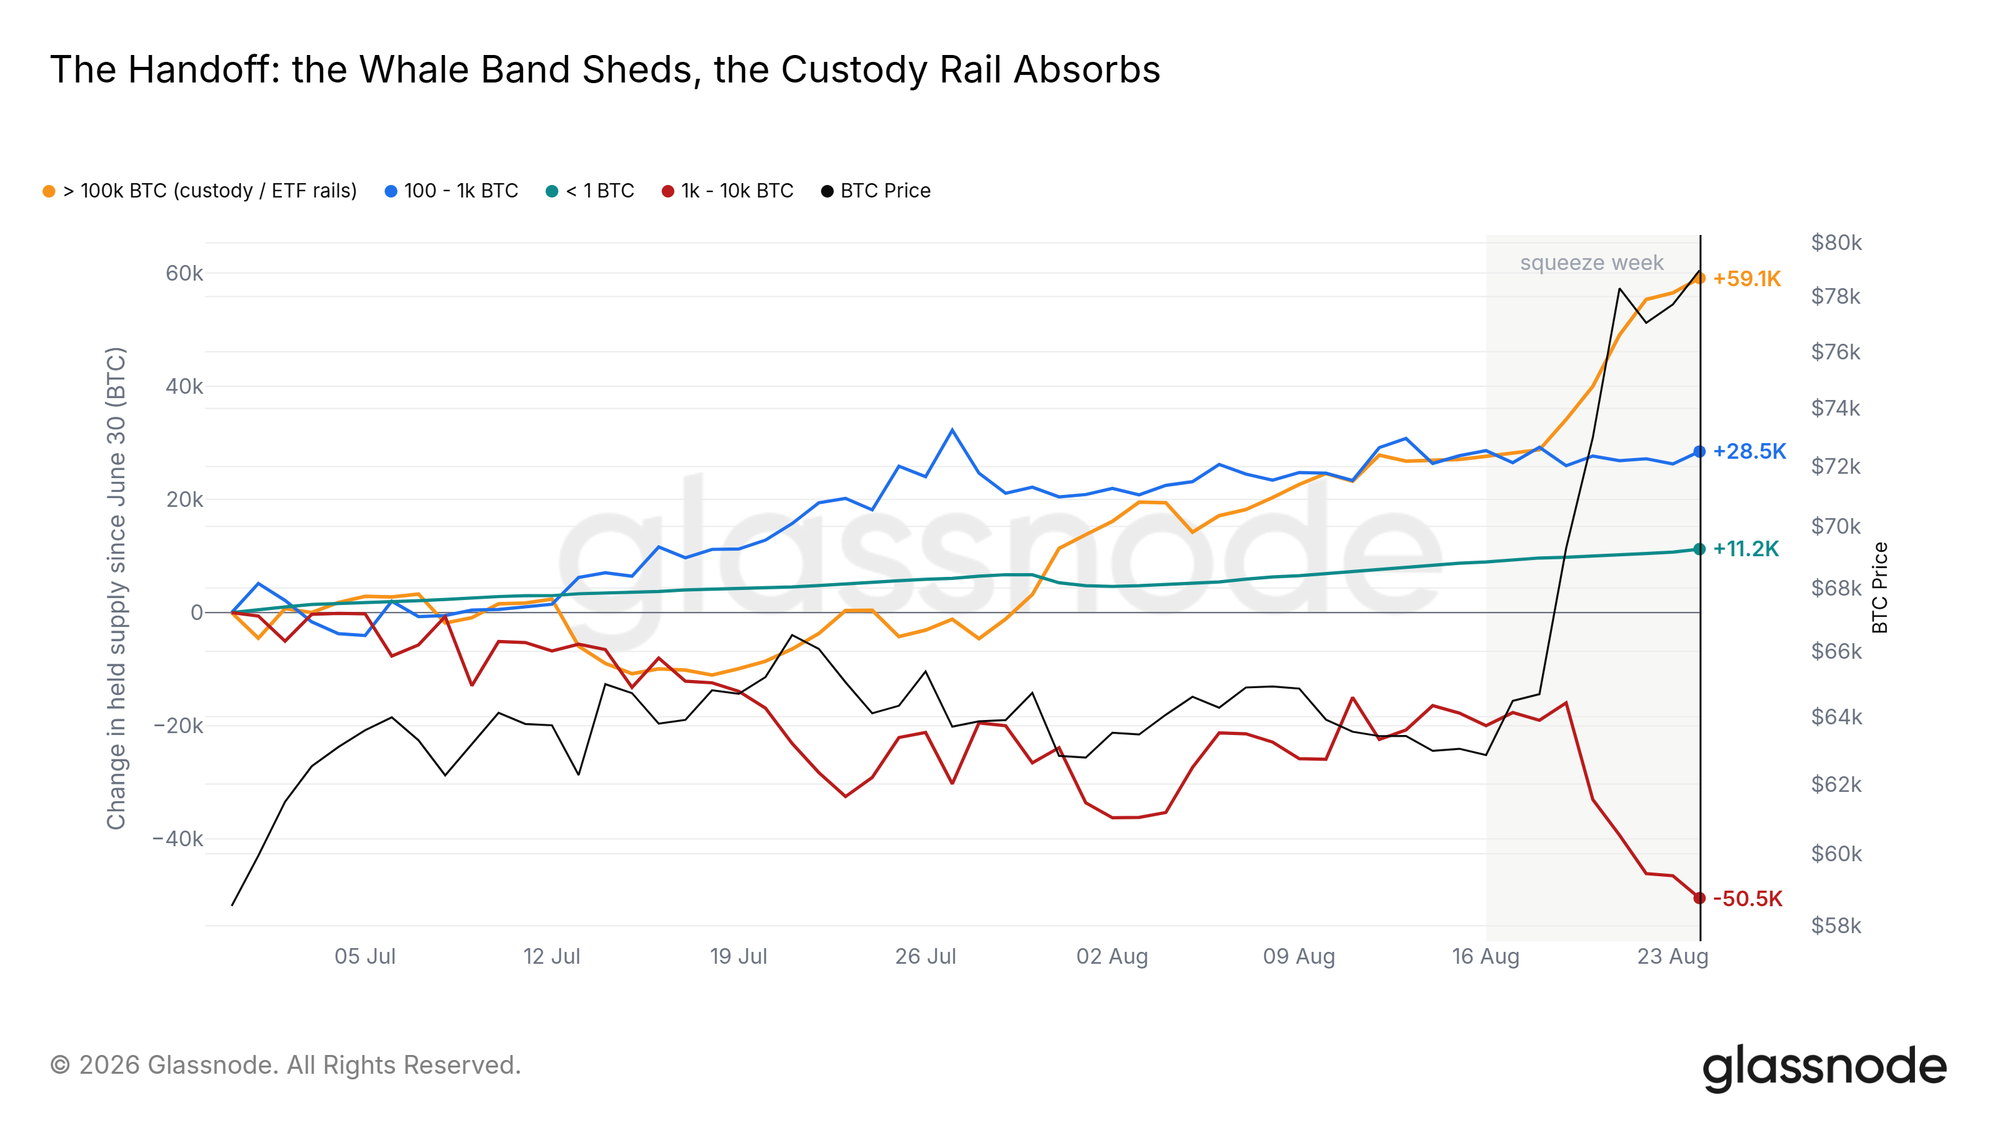
自 2026 年 6 月 30 日低點以來,持有 1,000 至 10,000 BTC 的實體累計減持約 50,500 BTC,而最大群體(超過 100,000 BTC,主要包括交易所、託管機構及 ETF 包裝產品)同期吸收約 59,100 BTC。資金正沿規模階梯從中小型鯨魚集中至大型託管機構。
此趨勢在軋空當週進一步強化:託管機構群體在窗口期間增持約 31,500 BTC,規模與當週 ETF 淨申購量相當(但非逐幣對應)。受壓鯨魚錢包流出的幣,以相近規模出現在機構託管管道中。
全市場各群體同步累積
買盤廣度證實資金流入的真實性。30 日累積趨勢分數顯示,六個錢包規模群體均處於或高於中性門檻 0.5,此狀態自 8 月 5 日起已持續 20 天,為 2024 年底 22 天紀錄以來最長的全市場同步累積週期。
軋空當日,大型錢包主導累積,而較小群體在 8 月期間已逐步完成佈局。若任一群體分數回落至 0.5 以下,將是市場廣度出現裂縫的第一個訊號,並顯示支撐此反彈的買盤正在收窄。

反彈結構:週期定位與跨資產表現
週期指標脫離冷卻區
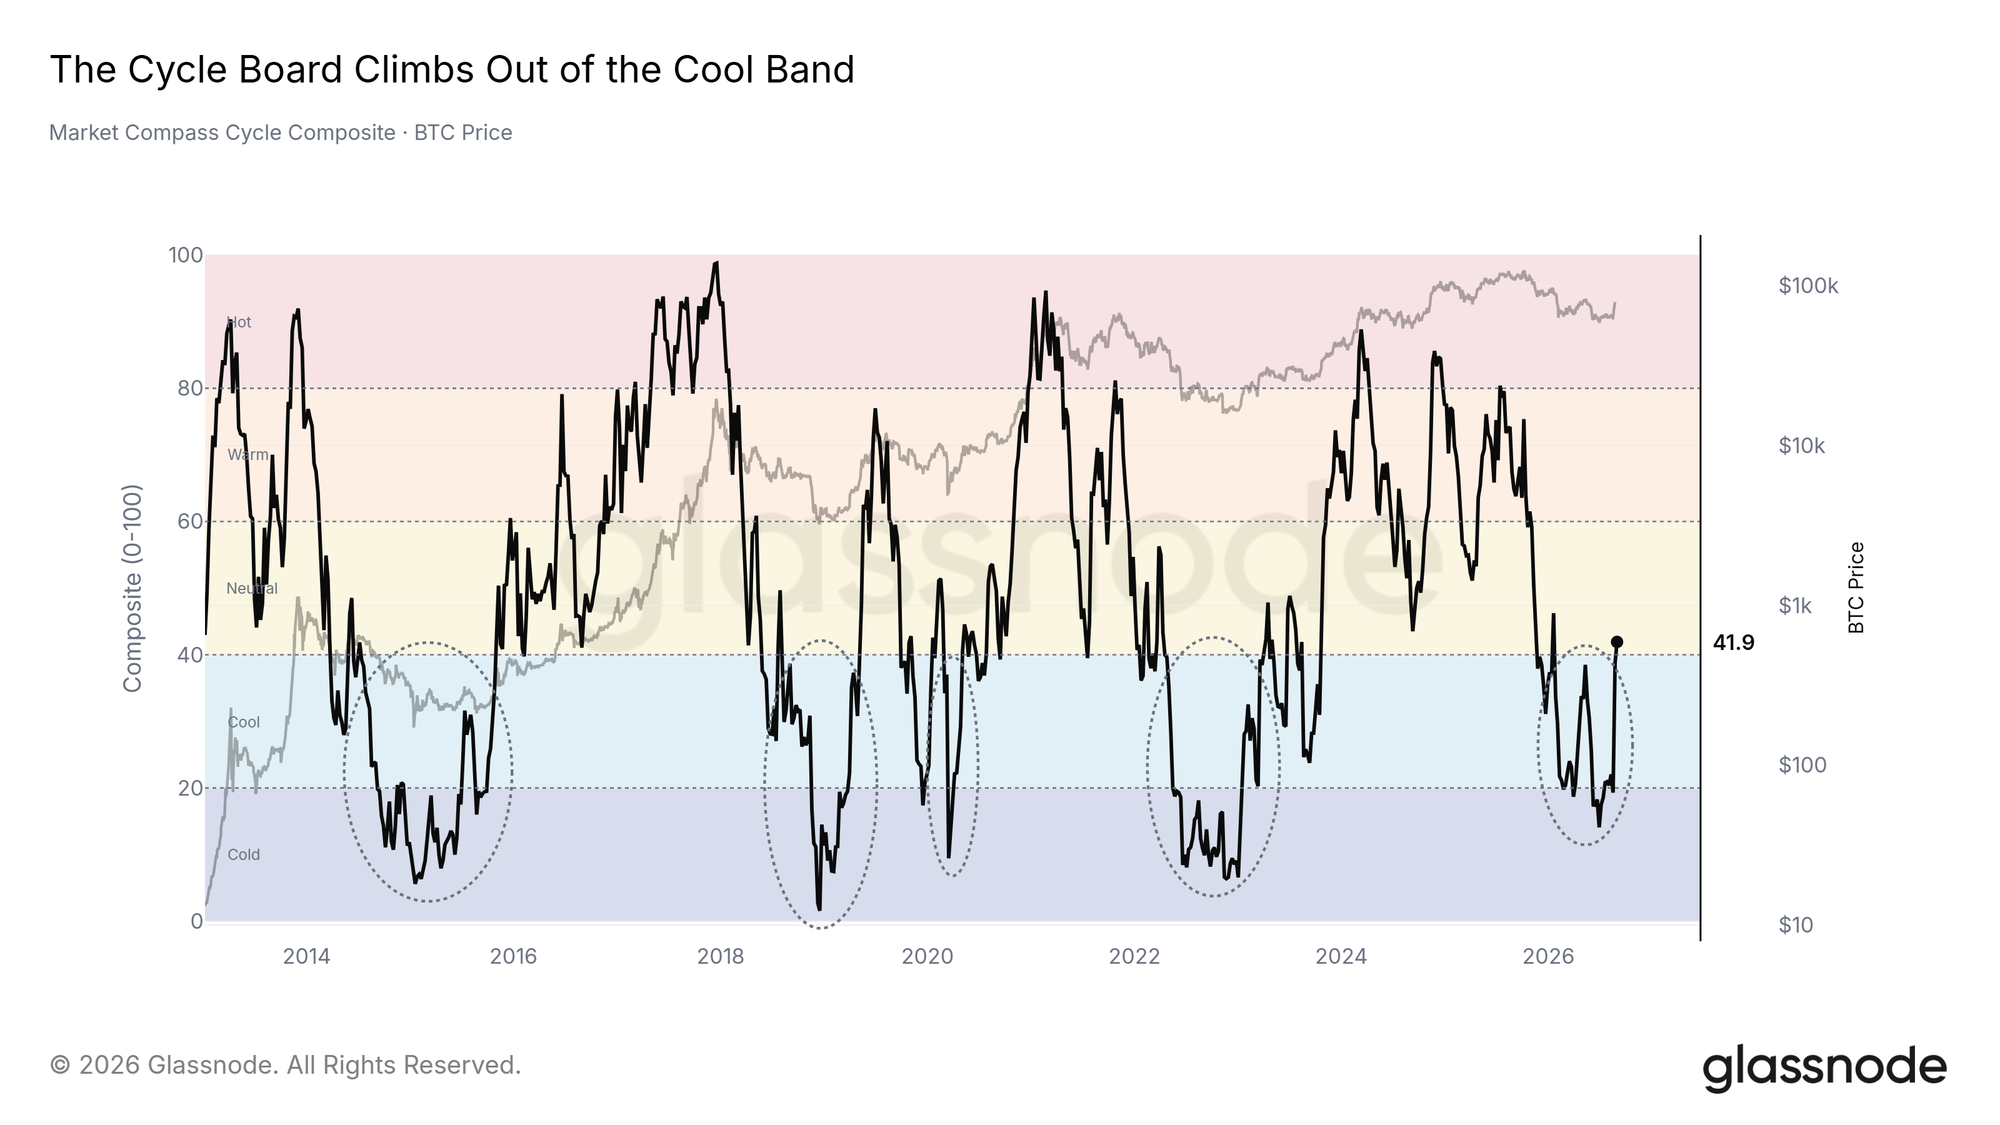
週期綜合指標(基於 45 個鏈上週期指標的中位數)已反彈至中性邊界 40,此前在「寒冷」至「冷卻」區間停留七個月。
圖中五個圓圈標示歷史上類似的長時間停留:2014–2015、2018–2019、2020、2022–2023 及當前週期。每次均對應各自週期的低點區域。此指標不預測反彈速度,但將當前市場定位於週期早期,遠離先前頂部讀數。
反彈結構呈「頭重腳輕」特徵
從跨資產角度看,漲勢廣度狹窄。過去一個月,大市值幣種平均回報約 20.6%,與比特幣大致相當;而小市值幣種僅上漲約 6.0%。市值越小,獲得的資金流入越少。
這是早期反彈的典型結構——最具流動性的資產最先被配置。若中小市值群體後續能迎頭趕上,漲勢將擴大;在此之前,這仍是比特幣領軍的大市值主導市場。

與美股顯著脫鉤
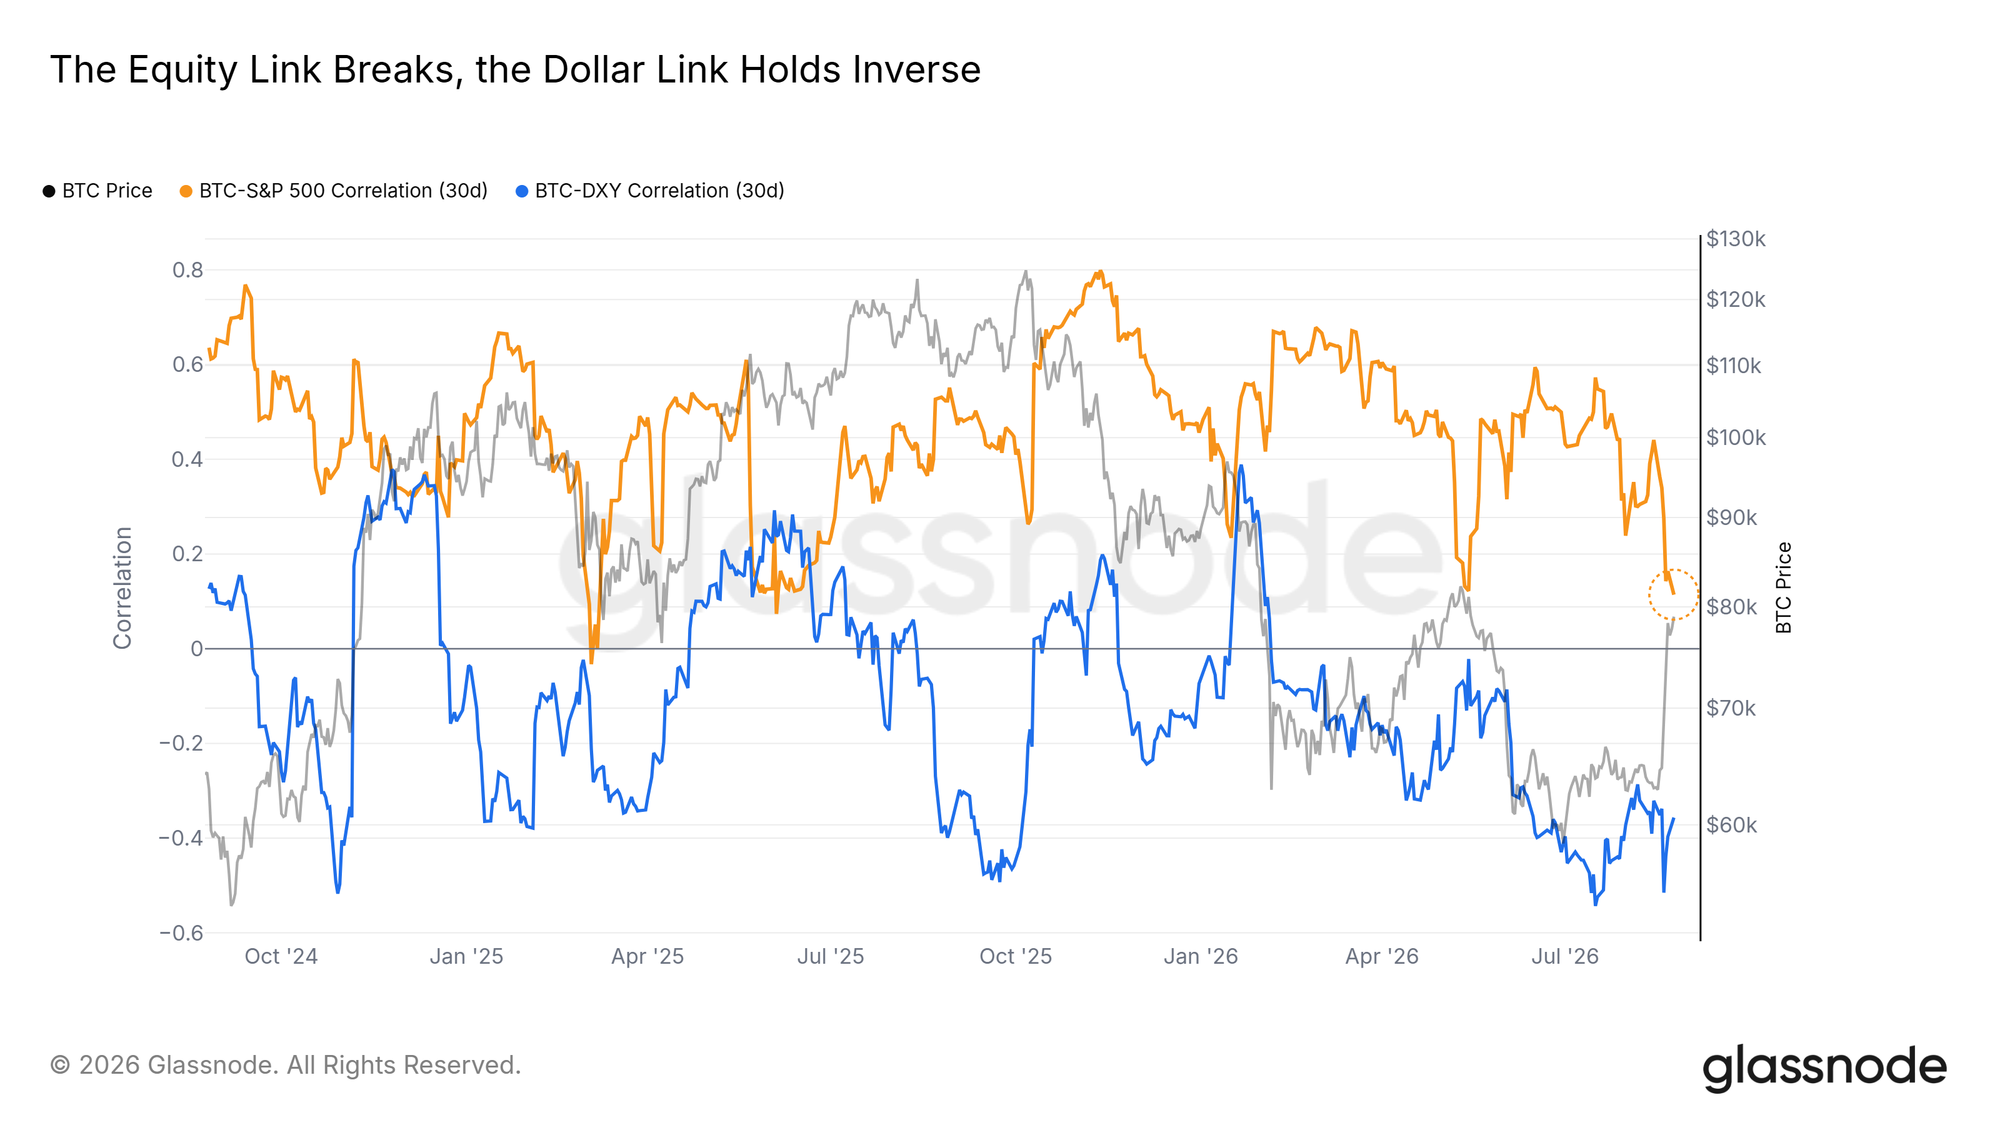
此次反彈與宏觀趨勢背離。空頭軋空窗口期間,比特幣上漲約 25%,而標普 500 同期下跌 1.7%,兩者一個月滾動回報相關性暴跌至接近零。與美元的負相關性依然穩固。
類似的快速脫鉤在 2025 年發生過兩次,並在數週內均值回歸,因此現在斷言結構性轉變為時過早——季度窗口相關性才剛開始轉向下行。但在股市疲弱背景下完成的反彈,顯然不屬於「股票貝塔」交易;其真正驅動力來自加密市場內部的資金流入。
上方阻力:81,000 至 86,000 美元密集供應區
成本基礎:地板與天花板並存
鏈上成本分佈將價格夾在中間。下方,6 至 8 月低點進場的買家持有 62,000 至 65,000 美元區間,其中近三分之二為短期持有者——傾向捍衛成本線的近期買家。上方,第一個顯著供應結構位於 83,000 至 86,000 美元,幾乎全由經歷完整下跌的長期持有者組成。
當前現貨價格處於缺口之中,短期持有者成本基礎已升至約 70,000 美元(低於價格)。攻擊 83,000 至 86,000 美元將考驗長期持有者是否選擇在接近損益平衡處賣出。

賣方訂單在上方重新累積
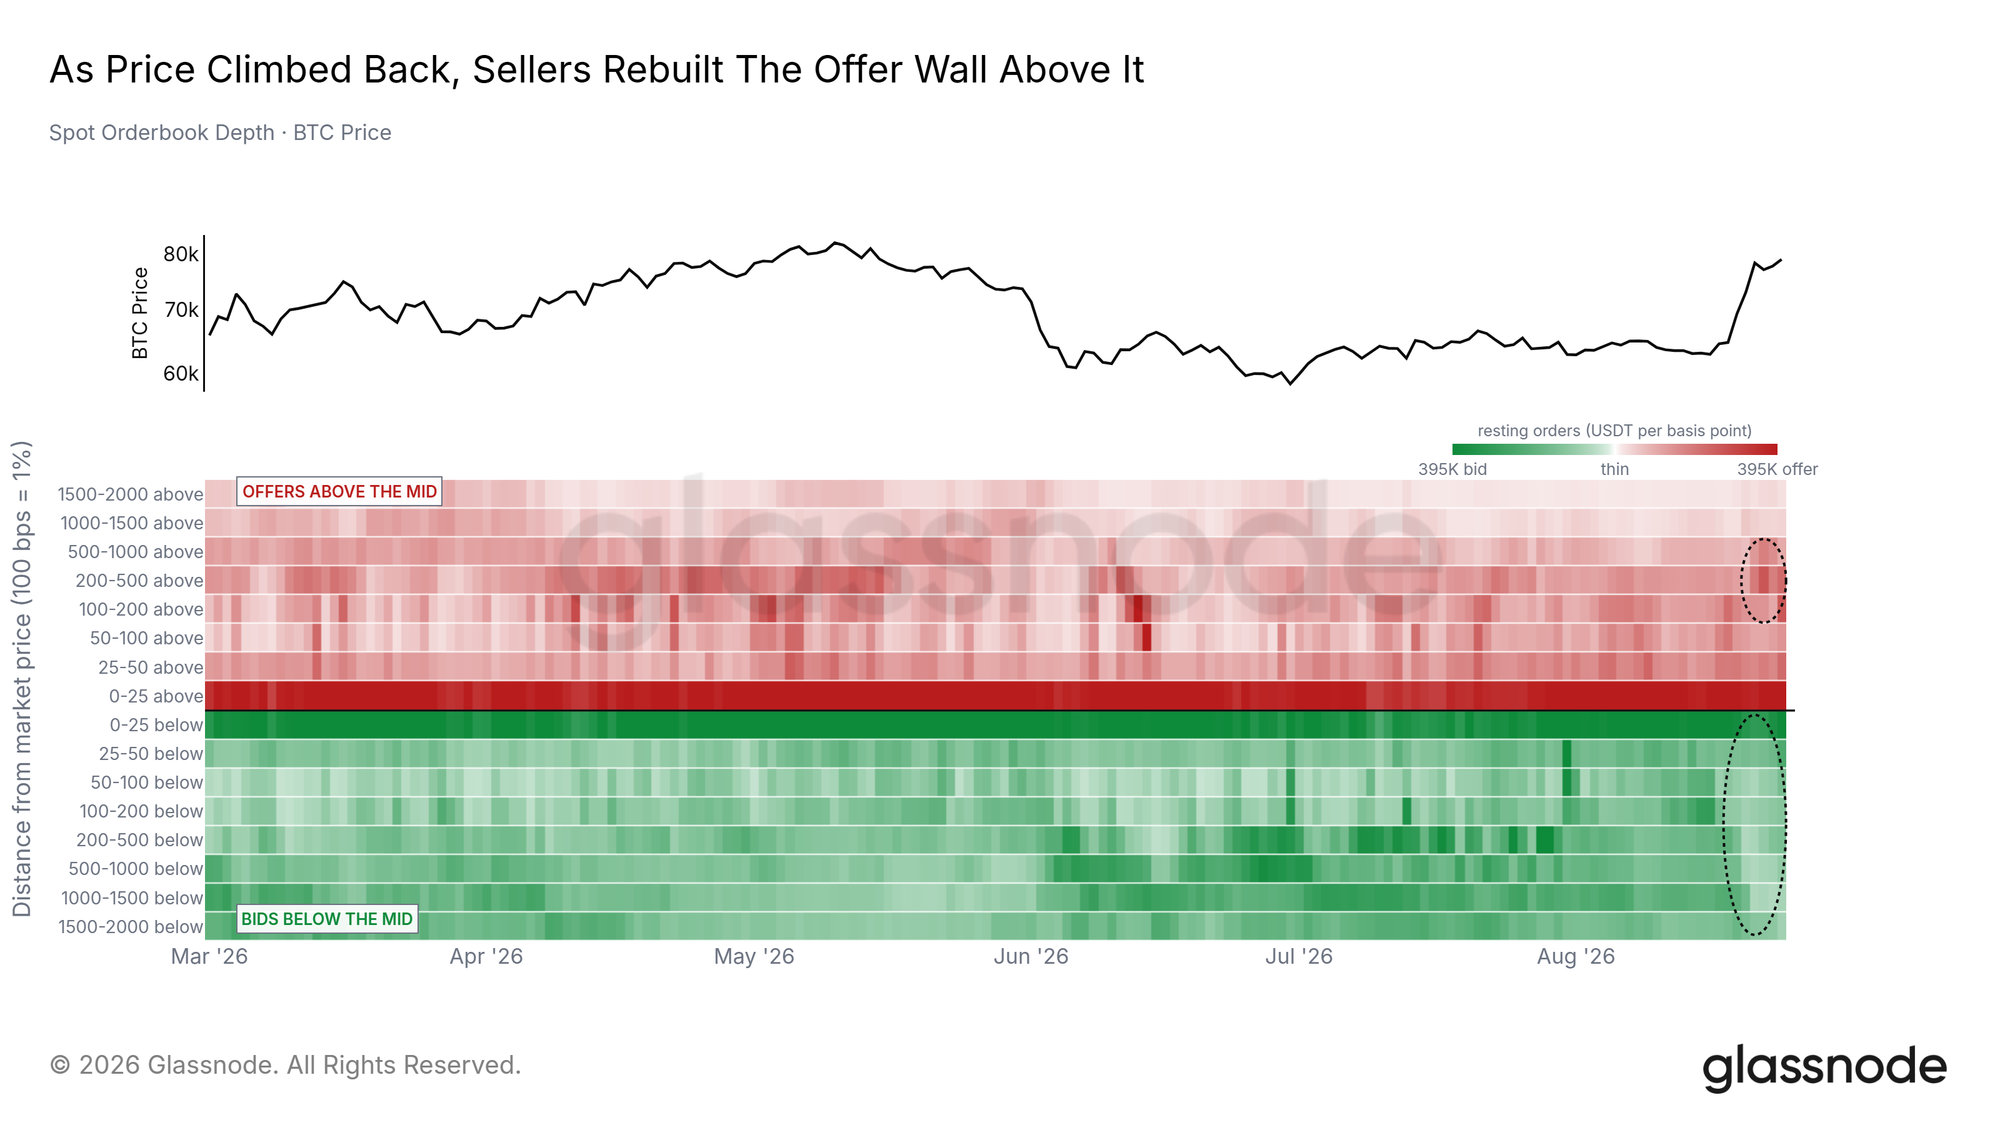
隨著價格上漲,訂單簿在上方重新掛出賣單。窗口最後五天,中價上方 100 至 1000 基點範圍內的靜態賣單增加約 41%;而整個可見訂單簿的買單在過去七天減少約 32%。靜態訂單可被瞬間取消,因此訂單簿反映賣方意圖的集中度——目前賣方偏好在上方掛單。
重新累積的賣單與多個獨立指標指向同一區間:第一個自託管成本基礎平台始於 80,800 美元,做市商伽馬值在 82,300 美元轉負,倖存的清算單延伸至 86,000 美元,而耐心供應牆填滿 83,000 至 86,000 美元區間。我們追蹤的所有上方結構目前均集中於 81,000 至 86,000 美元之間——這是反彈可持續性的真正考驗。
選擇權市場定價:預期穩定
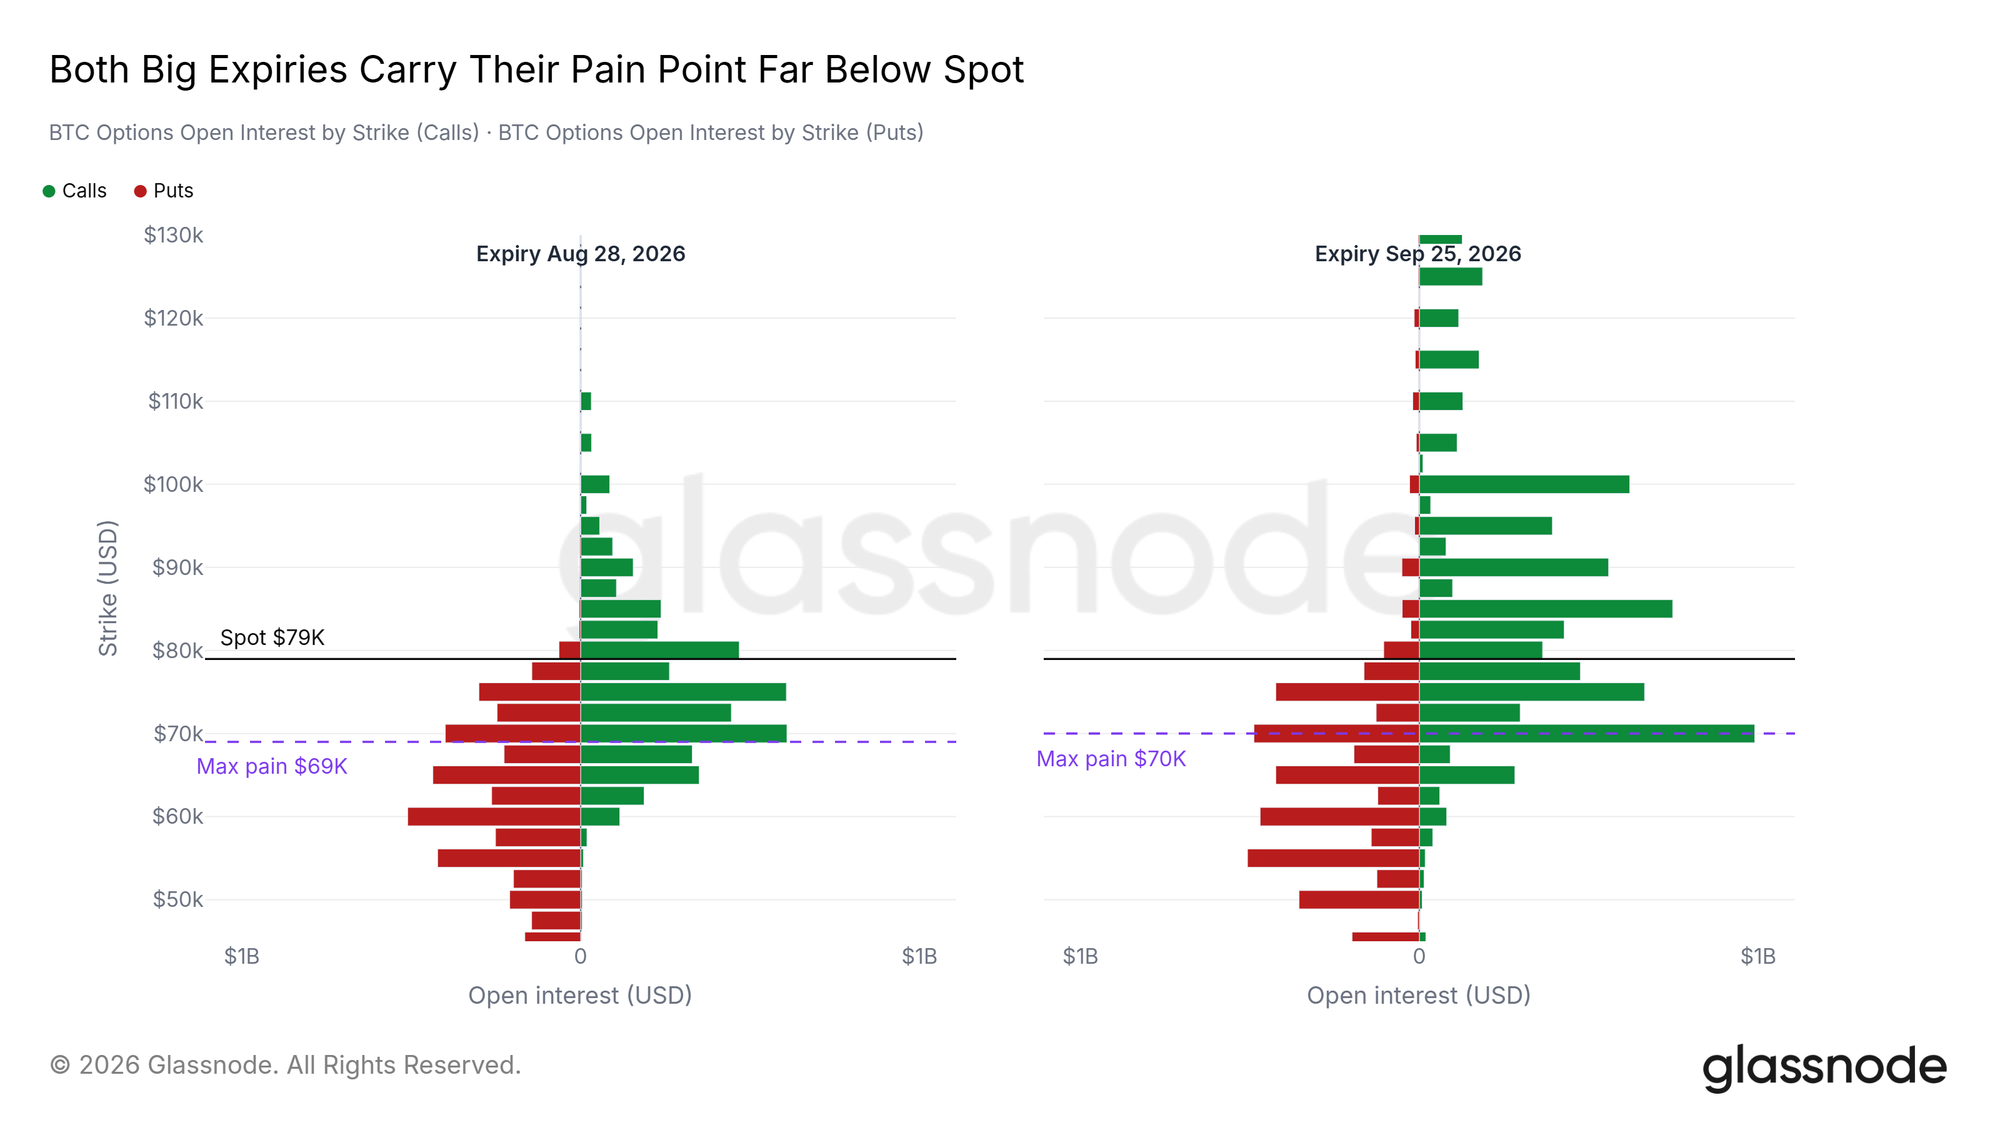
選擇權市場顯示耐心預期。未來一個月最集中的兩個到期日——本週五到期約 104 億美元名目價值,以及 9 月季度到期約 137 億美元——最大痛點均遠低於現貨價格。最大痛點(最大比例選擇權到期歸零的履約價)分別位於 69,000 美元和 70,000 美元,而現貨約 79,000 美元。下方是密集的賣權區域,上方是買權訂單區域。
遠期分佈趨於平坦。截至 2026 年 9 月 25 日到期,約 70% 的履約價隱含結果落在 69,000 至 89,700 美元區間,中位數僅比現貨高數百美元。選擇權市場定價的基準情境是在當前供應牆內震盪穩定:既不預期突破 86,000 美元區域,也不預期回落至下方地板。
結論
自有數據來源以來最大的空頭清算啟動了此次反彈;持續的 ETF 申購、活躍的鏈上買盤及交易所淨流出,為延續提供所需資金;週期指標仍顯示市場處於早期階段。這是典型的階段性反彈圖景。
確認訊號來自上方:有效收於 83,300 美元以上,且 ETF 持續流入,將表明供應牆正被吸收而非被尊重。疲弱訊號將首先出現在失去 70,000 美元短期持有者成本基礎,其次是近期買家捍衛的 62,000 至 65,000 美元地板。若價格回到軋空起點 62,900 美元,整段漲勢將完全回吐。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。