


比特幣八月漲勢的推手是美國公債回購,不只是加密貨幣新聞
 cryptonews
比特幣迎來2017年以來最強八月,靠的不只是市場炒作。
真正的觸發點來自美國公債市場。
8月19日,美國財政部長史考特·貝森特(Scott Bessent)宣布,10至20年期及20至30年期的長天期公債回購操作,單次最大規模將從20億美元倍增至40億美元。新參數預定自2026年9月9日執行至11月4日。
消息公布後72小時內,加密貨幣空頭部位遭遇清算浪潮。比特幣在不到12小時內從64,100美元漲至69,500美元,並於8月24日續漲至81,240美元,創下2026年5月以來新高。8月19日至22日期間,主要交易所的空頭清算總額約達35億美元,其中單一小時內就平倉了12.9億美元。
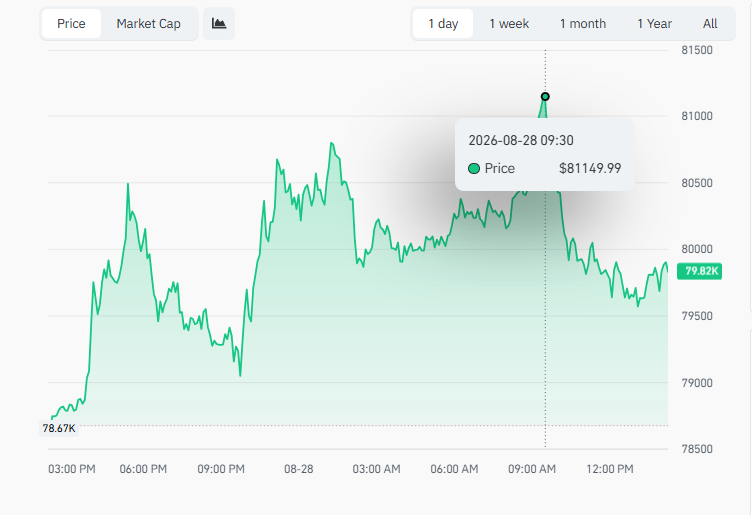
媒體焦點集中在加密貨幣政策會議、美國證管會(SEC)提案以及回溫的風險偏好。這些因素確實有幫助,但真正的傳導機制來自總體市場的資金流動:公債回購壓縮了長天期殖利率、放寬金融條件、削弱美元,並迫使高度放空的加密貨幣衍生品市場進行回補。
美國財政部改變了什麼
公債回購並非新措施。該計畫在暫停二十年後於2024年重新推出,主要目的是改善較舊、非指標公債的流動性。
運作機制很直接:財政部向交易商買回較舊、流動性較低的債券,並以新發行的債券取代。未償債務總額不會有明顯變化,但由於交易商持有的低流動性證券減少,市場運作效率得以提升。
8月19日的宣布之所以重要,是因為它鎖定殖利率曲線的長端。30年期公債殖利率在8月18日觸及5.34%,為19年來最高。財政部將較長天期回購的最大規模加倍,等於釋出願意吸收更多長天期供給的訊號。
這個訊號足以在更大規模的操作實際開始前就推動市場。
殖利率為何對比特幣重要
當財政部買進長天期債券,等於從市場移除供給。供給減少支撐債券價格,債券價格上漲則壓低殖利率。
消息公布後,30年期殖利率從5.34%跌至5.19%,自當週高點下滑15個基點。對長天期債券而言,這是相當大的波動。在規模以兆美元計的市場中,這代表金融條件出現顯著轉變。
長天期殖利率下降對風險資產很重要,因為它降低了未來現金流的折現率、減輕借貸成本,並削弱持有類現金美元資產的吸引力。消息公布後,美元指數也因美國債券的殖利率優勢收窄而走軟。
比特幣通常對這種組合反應強烈。比特幣本身不產生收益,因此當實質殖利率與美元走低時,其相對吸引力就會提升。這波走勢又發生在市場情緒低迷數月之後,使得部位結構格外脆弱。
衍生品市場滿是空頭部位
總體經濟催化劑衝擊了一個數週以來持續偏空的加密貨幣衍生品市場。
自7月1日以來,比特幣永續合約未平倉量增加34%,交易員押注區間震盪格局將延續。主要交易所的資金費率為負,代表空頭持有部位還能收到費用。
這種結構可以維持一段時間,直到外部催化劑迫使價格突破槓桿變得不穩定的關鍵價位。
財政部的宣布成了那個催化劑。比特幣8月19日盤中暴漲8.2%,擊垮了空頭的保證金緩衝。交易所清算空頭部位時,強制買盤推高價格,又觸發下一層清算。
回饋循環是機械式的:價格上漲、空頭平倉、強制買盤進一步推高價格、更多空頭被平倉。
到了8月20日,比特幣已突破71,000美元。8月24日,ETF資金流入與現貨買盤助其站上80,000美元。
ETF資金流入提供續航力
軋空行情創造了第一波動能,比特幣現貨ETF則提供了第二波。
美國比特幣現貨ETF在8月17日至21日當週淨流入19.2億美元,創近10個月來最強單週表現。單日流入在8月20日達到6.063億美元的高峰,也就是財政部宣布的隔天。
這很重要,因為ETF資金流與清算資金流性質不同。空頭清算只是平掉既有部位,ETF流入則創造直接的現貨需求,因為授權參與者必須取得比特幣來支撐新發行的份額。
截至8月24日,八月ETF流入已達27.2億美元,成為2026年流入最強勁的月份,且還剩整整一週交易日。ETF管理資產規模首度逼近1,000億美元。
這就是為什麼清算潮消退後漲勢並未停止。強制買盤將比特幣推出震盪區間,ETF需求則協助守住新的價格水準。
情緒反轉比部位調整更快
加密貨幣恐懼與貪婪指數顯示市場心理轉變有多快。
8月12日,指數落在27,深陷恐懼區。這與2026年前七個月的情況一致,當時指數平均僅24.2,市場處於區間震盪與監管不確定性之中。

到了8月22日,指數跳升至74,為2025年10月初以來最高。10天內47點的波動即使在加密貨幣市場也很罕見。
這種反轉反映的不只是樂觀情緒,更是被迫的重新布局。當高度放空的市場被軋空上漲,原本看空的交易員被迫投降,這會讓情緒指標在短時間內看起來健康許多。
風險在於,快速的情緒反轉也可能標誌著短線動能耗竭。2025年10月,恐懼與貪婪指數出現類似走勢後,比特幣在接下來六週回檔22%。
這次的差異取決於9月9日更大規模公債回購啟動後,總體經濟順風能否延續。
為何軋空行情無法立即重演
35億美元的清算浪潮威力強大,但也是一次性事件。
8月19日至22日被清算的空頭部位不可能再被清算一次。未平倉量已經收縮,資金費率轉正,代表現在是多頭付錢給空頭來維持部位。驅動第一波走勢的槓桿已被清除。
這改變了市場的下一階段。
從64,000美元漲到80,000美元,可以由強制空頭回補推動;但從80,000美元再往上,需要新的現貨需求、持續的ETF流入,或另一個總體經濟催化劑。
ETF需求確實存在,但近期的速度異常強勁。2026年以來,單週19.2億美元的流入從未持續太久。若資金流回歸至5億至8億美元的常態區間,80,000美元上方的買盤壓力就會減弱。
正資金費率也構成逆風。當多頭必須付費持有部位,擁擠的看多布局會隨時間變得更加昂貴。
山寨幣跟漲比特幣,但並非憑自身動能
漲勢擴散至整個加密貨幣市場。以太幣從1,900美元漲至2,450美元,Solana從145美元漲至192美元,PEPE上漲21%,FLOKI上漲30%。山寨幣總市值在三天內跳升24%。
這讓部分交易員宣告山寨幣季節啟動,但數據說服力不足。
大部分走勢看起來像是比特幣的高貝塔曝險。以太幣在五天漲勢期間與比特幣的相關係數達到0.96,高到足以說明市場是在不同資產上交易同一個總體經濟訊號。
這個區別很重要。當山寨幣因自身催化劑上漲,市場有多個支撐來源;當它們因比特幣上漲而上漲,整個市場就依賴同一個驅動因素。
若公債回購的論述轉弱,拉抬山寨幣的同一股相關性也會把它們一起拖下水。
這個八月為何與眾不同
比特幣2026年8月漲幅正朝25%以上邁進,有望成為史上第二佳的八月,僅次於2017年8月的65%漲幅。
這個比較很誘人,但不盡完美。
2017年的漲勢由散戶投機、首次代幣發行(ICO)狂熱以及仍屬早期的加密貨幣市場所驅動。當時沒有美國比特幣現貨ETF、沒有成熟的機構衍生品市場,也沒有與公債殖利率的深度總體經濟連動。
2026年的漲勢不同。它由機構主導、對總體經濟敏感,且由衍生品驅動。ETF資金流、殖利率壓縮與清算機制的作用,遠大於散戶熱情。
這讓漲勢更容易追溯,但不必然更安全。
九月向來是比特幣的弱勢月份,自2013年以來平均報酬率接近負4.5%。若公債回購如期啟動,且聯準會釋出更傾向寬鬆的訊號,季節性規律可能被打破;若其中一項不如預期,季節性與軋空後的部位結構就會成為實質風險。
下一個催化劑比上一個更重要
這波漲勢的成因很清楚:公債回購預期壓低長天期殖利率、觸發軋空,並吸引ETF資金回流比特幣。
問題在於接下來會發生什麼。
多頭論點是,9月9日啟動的更大規模回購操作將強化殖利率走勢,而聯準會的政策路徑在第四季轉向更支持寬鬆。若如此,比特幣可望守住80,000美元上方,並為下一波上漲築底。
空頭論點是,市場已經反映流動性訊號,清算燃料已耗盡,ETF流入在初期暴增後降溫。在這種情境下,比特幣可能隨槓桿重建而緩步走低,交易員等待新的催化劑。
八月的漲勢並非隨機,而是機械式、可追溯,且根源在債券市場。
但同樣的機制不會以相同方式重演。下一波走勢,無論向上或向下,都需要新的燃料。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。