


Strategy 在比特幣上「低賣高買」,這筆虧損交易為什麼可能是正確的?
 BTCC作者: jett
從價格來看,Strategy 過去兩個月做了一筆糟糕的交易。
6 月底至 8 月上旬,公司出售 6,916 枚比特幣,獲得約 4.29 億美元,平均售價約為 6.2 萬美元。8 月 24 日至 30 日,Strategy 又以 80,318 美元的均價買入 4,603 枚比特幣,投入 3.697 億美元。
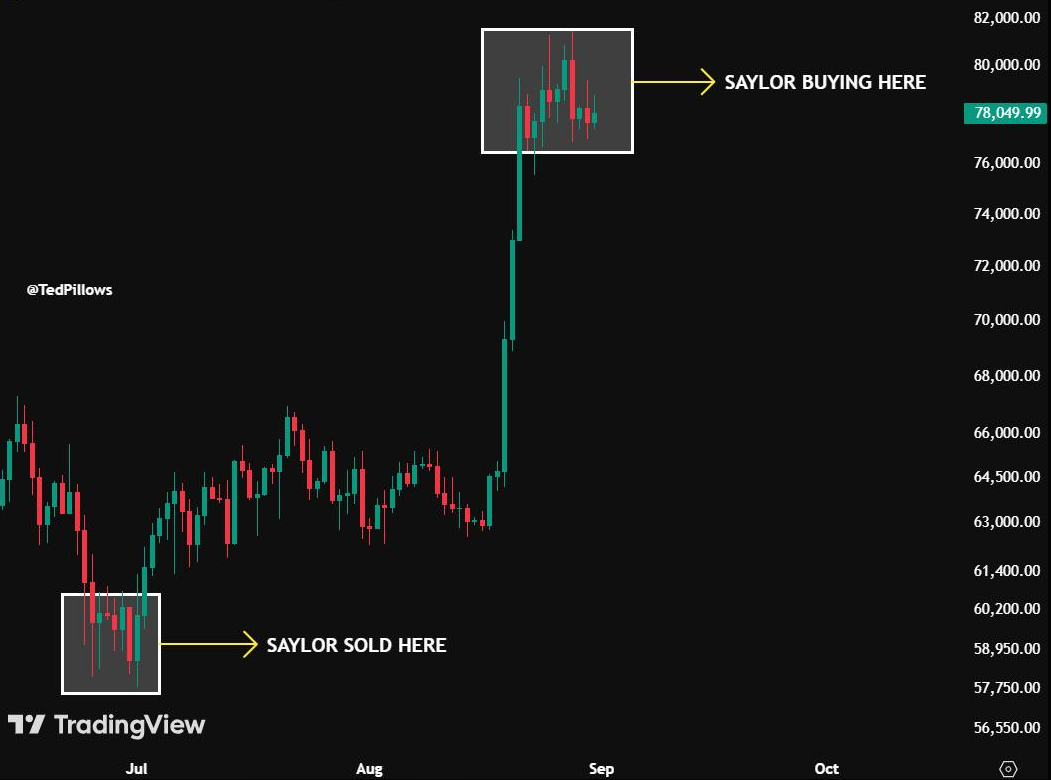
單純比較價格,相當於重新買回 BTC 時貴了接近 30%。粗略計算,如果公司保留其中 4,603 枚比特幣,而不是賣出後重新買回,可以少支付約 8,400 萬美元。
但 Strategy 出售比特幣時,面臨的主要問題並非幣價走勢,而是融資管道受阻。公司動用部分比特幣儲備,是為了補充美元流動性、回購折價優先股,並維持資本市場信用。這更接近一次資產負債表調整,而不是普通的市場擇時。
Strategy 依賴的不只是比特幣價格
市場通常把 Strategy 視為上市版比特幣基金,但公司的資本結構遠比 ETF 複雜。
比特幣是底層資產,MSTR 普通股、可轉債和多類優先股則構成融資工具。過去幾年,Strategy 透過發行證券取得美元,再用資金買入比特幣。隨著比特幣資產規模擴大,公司估值和融資能力也隨之上升,為下一輪融資創造條件。
這套模式能否持續,不僅取決於比特幣表現,也取決於 Strategy 能否以可接受的成本取得美元。
今年夏天,壓力主要集中在 STRC。STRC 是 Strategy 發行的浮動利率永久優先股,管理層希望其價格穩定在每股 100 美元附近。按照公司政策,STRC 低於 100 美元時不會增發。一旦股價持續折價,這條面向收益型投資人的融資管道便會暫時關閉。
7 月底,STRC 一度跌至 80 多美元。Strategy 隨後承諾持續回購,並維持 12% 的年化股息率,直到價格恢復穩定。對於需要持續支付股息和債務利息的公司而言,優先股折價會提高融資成本,也可能削弱投資人對整體資本結構的信心。
比特幣開始承擔流動性工具的角色
6 月 29 日,Strategy 推出「Digital Credit Capital Framework」,提高美元儲備要求,並授權 10 億美元數位信貸證券回購和 10 億美元 MSTR 普通股回購。新框架還加入 BTC Monetization Program,允許公司在特定情況下出售比特幣,用於補充現金、支付股息及利息,或回購證券。
這項安排打破了 Strategy 長期以來只買不賣的慣例。比特幣仍是公司的核心儲備資產,但在外部融資成本過高時,也可以被用來提供流動性。
這項變化符合上市公司的財務邏輯。Strategy 需要管理股息、利息和證券價格,不能把「永不出售比特幣」置於償付能力和融資穩定性之上。
7 月底,公司首輪回購 STRC 的平均價格約為 86.52 美元。以明顯低於 100 美元面值的價格回購優先股,可以減少流通規模和未來股息支出。在這一背景下,管理層需要比較的是,繼續持有比特幣的潛在收益,與修復融資管道的即時價值。
保留所有比特幣或許可以帶來更高的帳面收益,但如果 STRC 長期折價,Strategy 將同時面臨高股息成本和融資能力下降。風險還可能進一步傳導至 MSTR 估值,削弱公司透過普通股市場籌資的能力。
融資恢復後,Strategy 重新買入比特幣
截至 8 月 30 日,Strategy 的 USD Reserve 已從 6 月底的 25.5 億美元增至 51 億美元,另有 16.1 億美元 USD Cash,兩項合計 67.1 億美元。
這些新增美元資產並非主要來自出售比特幣。此前賣幣所得約為 4.29 億美元,大部分資金來自 MSTR 普通股的 ATM 發行。比特幣主要是在融資壓力較高時提供補充流動性。
Strategy 已累計使用約 6.35 億美元額度回購優先股。僅 8 月 24 日至 30 日,公司便投入 1.518 億美元,回購 155.7 萬股 STRC。此前獲批的 10 億美元數位信貸證券回購額度,目前剩餘約 3.648 億美元。
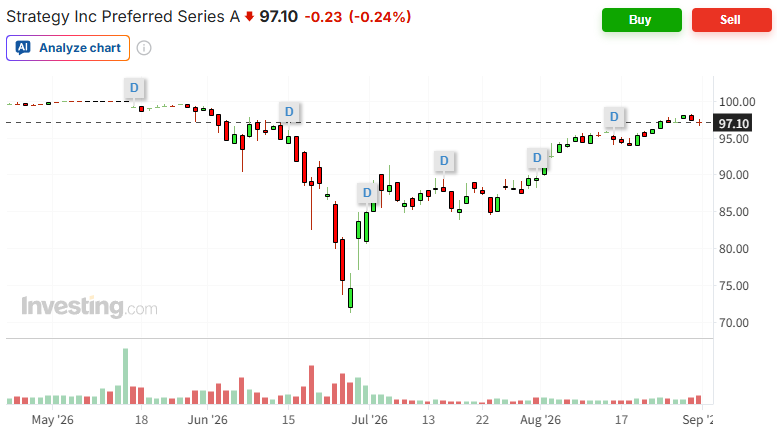
STRC 價格也有所恢復。8 月 31 日,該優先股收於 97.10 美元,較 7 月底 86.52 美元的首輪平均回購價上漲約 12%,與 100 美元目標價的差距縮小至 3% 以內。價格回升不能完全歸因於公司回購,但至少表明市場對這項證券的定價壓力有所緩解。
同一週,Strategy 出售約 453.1 萬股 MSTR,獲得 6.028 億美元淨資金。其中 3.697 億美元用於買入 4,603 枚比特幣,1.518 億美元用於回購 STRC,5,070 萬美元用於支付 STRC 股息,另有 3,000 萬美元補充 USD Cash。
這筆資金分配顯示,公司已經能夠依靠普通股市場,同時購買比特幣、回購優先股、支付股息並增加現金。兩個月前,Strategy 需要出售比特幣緩解融資壓力;到了 8 月底,外部融資重新成為主要資金來源。
未必是一筆錯誤的交易
比特幣從約 6.2 萬美元升至 8 萬美元,Strategy 因此損失了約 8,400 萬美元的潛在收益。持續發行 MSTR 普通股也會稀釋現有股東權益。與此同時,STRC 仍未完全回到 100 美元,12% 的年化股息率也顯示這條融資管道的成本並不低。
這套模式還依賴資本市場持續開放。如果 MSTR 估值大幅下降、優先股重新出現明顯折價,同時比特幣進入深度熊市,Strategy 的融資成本可能迅速上升。屆時,公司未必還能像現在這樣,透過發行普通股同時滿足買幣、回購和現金儲備需求。
截至 8 月 30 日,Strategy 持有 845,050 枚比特幣,累計投入約 637.3 億美元,平均成本為 75,412 美元。公司未來需要證明,持有比特幣帶來的長期增值,足以覆蓋普通股稀釋、優先股股息和債務利息。
因此,把這輪操作簡單歸類為「高買低賣」,會忽略公司當時面臨的融資約束。Strategy 確實犧牲了一段 BTC 上漲帶來的收益,但換來的是重新取得資本配置的主動權。
這也是為什麼,這場看起來並不漂亮的「低賣高買」,從交易角度可能是虧的,但從 Strategy 整體資本管理的角度來看,卻未必是一筆錯誤的交易。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。