


從長週期視角看迷因:與前幾輪的異同
 chaincatcher
原文 Alex Xu 的投資研究備忘錄
在我個人經歷的加密貨幣週期(2016-2026)中,每一輪週期都有迷因的一席之地。
然而,在過去幾輪強勁的牛市中,迷因的存在感差異很大。我個人的感受是:
2016-2018 牛市:存在感相對薄弱;除了 Doge 之外,我幾乎想不起那一輪有什麼迷因資產(也可能是時間太久遠了)。
2020-2022 牛市:存在感有所增加,但仍未佔據中心舞台(原始的 Doge 和新一代 Shib 表現出色;在 2021 年 5 月 19 日崩盤前的 4-5 個月裡,迷因動能十分猖獗)。
2023-2025 牛市:真正的中心舞台,熱度和存在時間顯著延長,且變異形式豐富多樣(從最早的比特幣銘文迷因,到政治迷因、邪教迷因、社交媒體迷因、總統級迷因,再到 AI 代理迷因)。
一個值得深思並回答的問題是:是什麼決定了每一輪加密貨幣牛市週期中迷因的存在感和心智份額?
這個問題將影響我們在整個加密貨幣牛市中如何選擇投資主題,即:在這一輪牛市中,我們是否應該在精力和資金上繼續超配迷因?
從上述每一輪迷因類型的例子可以看出,我對迷因的定義相當廣義。例如,銘文資產和以代理為主題的 AI 發射台項目都被歸類為迷因。
因為在我的定義中,加密資產大致可以分為商業/生產型資產和迷因型資產:
當關注和交易的主要焦點在於其商業方面,例如協議的產品市場契合度、資產管理規模、創收能力以及代幣回購和銷毀時,該資產就接近商業/生產型資產類別。這些資產短期內可能受到各種敘事驅動,但它們最終必須回答的問題是:我的盈利能力/代幣回報能力如何?這類似於大多數上市公司。
當交易的主要焦點在於資產的共識方面,即:該資產的傳播和理解範圍,以及投資者和潛在投資者的認可強度時,這類資產就接近迷因資產。從這個角度來看,共識是迷因資產的「基本面」。
在這種看似二元的分類中,也存在一些灰色地帶,例如 2025 年湧現的大量基於 Virtual 和 ai16z 的 AI 代理項目(還記得那個現場唱歌跳舞的 web3 虛擬網紅 Luna 嗎?還有 web3 研究 AI 聊天機器人 aixbt?)。
這些項目大多以商業型定位出現,但最初更多是由敘事共識驅動。到它們結束時,仍遠未實現真正的產品市場契合度和有意義的收入規模,因此在我的定義中,它們更接近迷因,而非商業型項目。
另一類標誌是迷因發射台,例如 pumps 和 pons。雖然它們屬於迷因基礎設施,但本質上屬於商業型項目。然而,迷因的參與熱度是其核心業務指標,決定了它們的估值水平。
回到關鍵問題,是什麼決定了每個市場週期中迷因的定位和權重?在什麼情況下迷因會成為市場的主旋律?
我認為核心因素主要是:該週期中商業/生產型資產的供應和質量。
當該週期商業型資產的敘事爆發 + 業務發展順利時,它將成為加密領域投機資金的主要方向。當商業型項目衰退、優質產品創新稀缺、業務數據普遍疲軟時,加密資金將選擇流入與傳統基本面無關的迷因資產類別。
因為 FOMO 情緒和暴富慾望總會隨著週期復甦,牛市帶來的資金和情緒湧入必須有一個去處。
這也是為什麼過去幾個週期中迷因的存在感如此不同:
2016-2018 牛市:智能合約/公鏈爆發之年,敘事和想像力最具爆炸性的週期,公鏈的敘事和未來商業想像空間大到足以讓傳統風投瘋狂,幾乎消耗了所有投機資金;
2020-2022 牛市:區塊鏈應用之年,敘事仍然高質量,DeFi、NFT 和 GameFi 輪番登場,web3 概念風靡全球,可觀察的業務數據飆升(TVL、交易量、交易費用、活躍地址數和瘋狂的 APR),行業吸引的資金量進一步增加。然而,在馬斯克和 Vitalik(其地址被空投代幣)等名人的影響下,迷因開始吸收溢出的資金;
2023-2025 牛市:區塊鏈商業型敘事和業務最為低迷的一輪,上一輪的大多數產品創新被證偽,且沒有嚴格意義上的新產品。行業吸收的資金增速雖然遠不及前兩輪,但規模仍然龐大,大部分流入了迷因。
那麼,在當前看似正在展開的牛市週期中,決定迷因定位的背景條件是什麼?
目前,許多條件與上一輪相似,即:
優質的商業型敘事(有意義的商業模式)仍然稀缺;少數可用的(RWA、預測市場)大多由不發行代幣的公司或上市公司控制,二級市場上好的代幣載體不多(主要是 Ondo,但代幣價值尚未被捕捉);
FOMO 和暴富慾望依然不減;任何時代的賭場都有其賭徒。
因此,除非某個階段重新出現一批優質的商業型項目,否則迷因很可能仍是本輪牛市的主旋律(如果不是唯一的話)。
這是否意味著投資者應該在本輪超配迷因?不一定。
本輪有兩個新點將增加迷因投機和生存的難度:
迷因的供應端非常充裕:經歷了上一個週期後,迷因的發行管道和收割流程已經高度工業化,供應端更加充足,甚至接近無限。
需求端心態短視且脆弱:在上一個週期經歷了各種敘事的多次收割後,對迷因有足夠信仰的投資基礎已顯著減少(還記得 Murad 在上一輪倡導迷因超級週期嗎?),迷因共識的本質是一種資本集體,心態的變化可能導致集體的不穩定,從而導致迷因的市值上限和中位壽命下降。
更重要的是,需求端的短視心態和對集體行動的謹慎,反過來會導致供應端(開發者)更快地收緊網羅。這是一個自我強化的過程,也是迷因發射台項目最令人擔憂的情況。
事實上,即使在上一輪迷因超級週期開始時(2024 年 1 月)超配迷因,截至今天,迷因板塊的回報在加密板塊中仍處於中游,依然為負,且顯著跑輸 BTC:
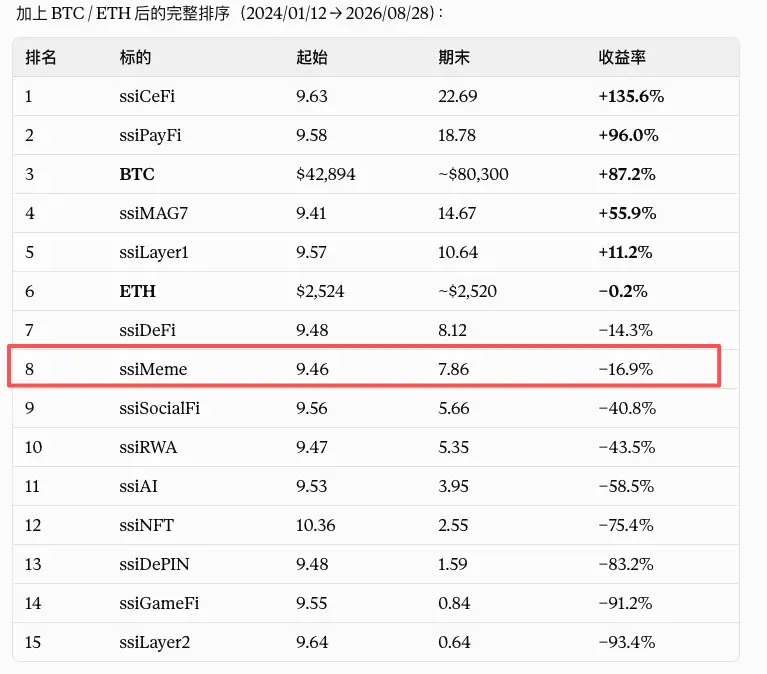
註:基於 sosovalue 加密賽道指數,指數統計邏輯基於賽道內前十名標的(每月更新)和市值權重(每五分鐘刷新一次)。
值得注意的是,上述指數因為統計的是市值最高的迷因,與早期迷因用戶在鏈上的實際操作存在顯著差距。早期鏈上迷因的死亡率和波動性(包括上行波動)遠高於頭部迷因。雖然沒有可靠的統計數據,但我懷疑這很可能是一條週期性回報率更差的曲線。
談完了本輪迷因投機的困難,再來談談與上一輪相比的邊際利好點:
主要是新玩家 Robinhood 的用戶和資金在鏈上的淨流入。
當然,目前 Robinhood 上傳統券商應用投資者的用戶數量可能仍然很低,但如果 Robinhood 的迷因持續火熱,那些在半導體股票中持續受挫的用戶可能會考慮來這裡碰碰運氣。
此外,Robinhood 還有一些牌可打,例如在主站推出自己的強勢迷因和迷因發射台,有能力為鏈上熱度添柴加火。
然而,如果這些牌打得太早,可能導致後續想像力不足,因此短期內按兵不動對空頭構成更大的威懾。
讓我們看看目前迷因市場正在湧現哪些新敘事。
如前所述,迷因是一個廣義的資產類別。在上一輪短短兩年多的時間裡,它經歷了銘文、政治、邪教/復古網絡文化、社交媒體、頂級網紅(特朗普),再到 AI 代理的多次迭代。
在當前的迷因類別中,「牛市來了」作為一個中文迷因並不難理解。一個相對較新的是 Robinhood 上的股票主題迷因,也稱為股票迷因。這些迷因的要點包括:
與上市公司股票配對:哪裡有英偉達(NVDA),哪裡就有 AI(Artificial Inu),自由創造。
與基於 Uniswap 的 AMM 流動性池的鏈上 RWA 股票群配對。
基於上述機制,股票迷因的創建者有多種自定義方式來處理交易產生的費用,例如用於回購和銷毀股票迷因,或分配給股票迷因持有者。
基於上述機制,市場上最近出現的敘事是:「幣股迷因擠壓華爾街」。
具體流程:熱情的迷因交易者在鏈上購買股票迷因,因為股票迷因的鏈上流動性主要來自與幣股的配對。因此,當用戶用穩定幣或 ETH 購買股票迷因時,他們首先需要路由購買配對的幣股,對幣股產生單邊買壓。如果鏈上幣股因週末或其他原因無法順利鑄造 + 鏈上總量較小,無法通過鑄造和出售快速平衡幣股的鏈上價格與股市正常價格,就會導致幣股鏈上價格在短期內飆升數倍。
最近 Robinhood 上 Boner(股票迷因)- Hims(幣股)的情況正是如此。
考慮到 Hims 本身在股市中有大量空頭頭寸,「鏈上金融反擊華爾街」甚至「擠壓華爾街」的敘事已經成形。
那麼這類迷因敘事的質量如何?
一般般。
一個好的迷因敘事需要有良好的敘事邏輯和吸引力、強大的傳播性以及良好的抗證偽性。
首先,HIMS 幣股的短期飆升來自於 Robinhood 上幣股鑄造機制的不順暢,因此這個敘事在邏輯上較弱,容易被證偽(Ondo 的幣股鑄造/銷毀深度更好,當天提供的 HIMS 沒有太大波動)。
其次,「擠壓華爾街」是老調重彈,新穎性不足,充滿人為策劃的痕跡,缺乏原始運動目標——2021 年的 GameStop——通過社區發酵自然登場,並為公眾帶來吸引力和自我傳播。
此外,股票迷因的敘事模板也正在被迅速複製,像 SAYLORMOON 這樣的項目迅速湧現。
在文章結尾,我想討論什麼樣的投資者適合迷因。
無論是投資還是投機,前者的核心是評估資產的長期內在價值,而後者的核心是預測短期資本投票,儘管方法和重點不同。
然而,在一個方面存在共性:在該領域擅長且專注的人從不專注或不擅長的人那裡贏錢。
基於我對身邊優秀迷因玩家的觀察,他們通常具備以下幾項或全部優勢:
精力充沛,思維活躍,對交易本身充滿熱情。
富有想像力,對敘事高度敏感。
穩定、持續的實地/鏈上警覺性和對市場溫度和方向變化的響應能力。
相對封閉的高認知實戰小圈子,分享標的和認知,溝通頻繁且密集。
形成了相對系統的投機框架,具備快速修補甚至整體迭代的能力。
*另一個重要的加分項:
如果你是一個擁有足夠下游訂閱者的 KOL,你有能力擴散敘事、加速共識構建,並為一些較小、較早期的迷因吸引集體行動,幫助小項目跨越從死亡到生存的關鍵階段。如果你還擁有連接其他 KOL 的網絡,你可以聯手放大這種能力。
在價值投資領域,上述一些優勢將失效,甚至產生負面影響。他們的行為模式是:
交易頻率低,動作較少。
不願為資產的想像力和故事溢價付費。
遠離市場先生,不密切關注波動和市場報價,主動隔離公眾情緒。
這就是為什麼價值投資和市場投機難以在同一個人身上調和,因為所需的核心禀賦明顯相互排斥。
很難想像有人積極為標的 A 的宏大願景和故事付費,而在面對標的 B 時變得謹慎保守,只相信有充分證據的邏輯。
但無論如何,無論是做投機還是投資,都需要徹底的自我認知,不選擇與自身禀賦和天性不相容的投資路線,充分揚長避短,這也是一種投資中的「不做難題」。
這只是一種觀點,僅供參考。
祝大家在這個牛市週期中狩獵成功。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。