


美債價格反彈,市場選擇「暫時相信」沃勒
 chaincatcher
作者:李佳,華爾街日報
沃勒頂住川普施壓降息的壓力,以升息展現聯準會控制通膨的決心——這次,市場選擇相信。
時隔三年,聯準會重啟升息,暫時緩解了美國公債市場的緊張情緒。週四,美國10年期公債殖利率跌至4.97%,終結連續八天的漲勢;2年期殖利率也下滑3個基點至4.70%,從週三觸及的2024年高點回落。
這次升息早已被市場充分定價,真正讓投資人如坐針氈的,是聯準會是否會按兵不動。若升息未能成真,市場對聯準會控制通膨決心的質疑可能捲土重來,進一步衝擊債市。如今升息落地,這項尾部風險暫時消退,帶動美債殖利率走低。
與此同時,全球債市仍面臨壓力。本週,全球政府公債平均殖利率升至2007年以來最高,中東局勢推升油價,進一步強化通膨預期。債市壓力已從美國貨幣政策,擴散至通膨與財政供給等更廣泛的因素。
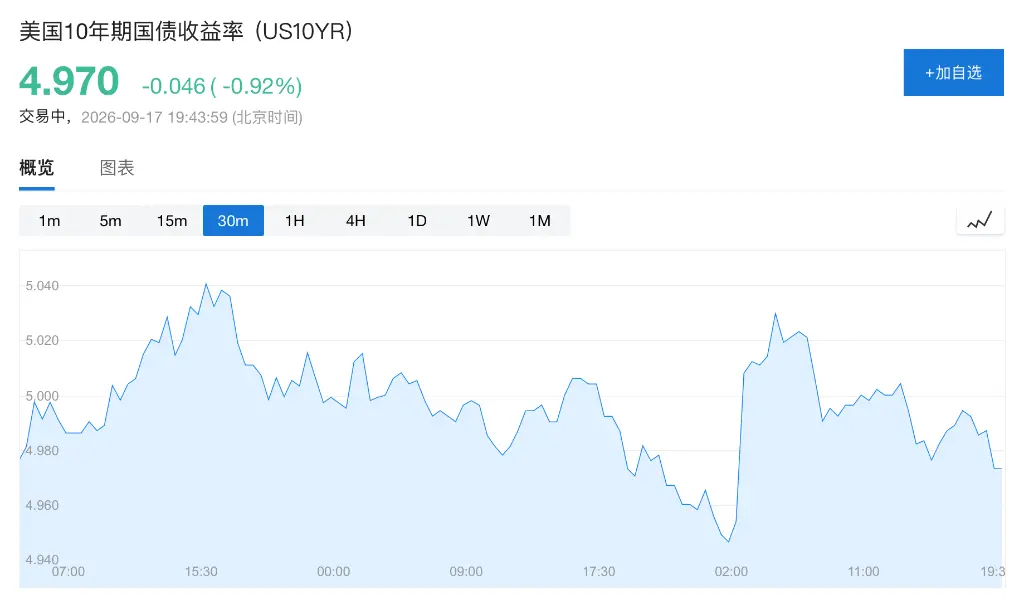
升息落地,市場開始相信沃勒的鷹派路徑
「聯準會別無選擇,必須給市場一次升息,否則將面臨更大的債券拋售。」Laffer Tengler Investments固定收益主管拜倫·安德森表示。
Neuberger Berman資深基金經理歐盧米德·奧沃拉比認為,目前市場對升息的定價已超過聯準會自身的預測,利率預計將穩定在高檔。「我們預期利率將穩定在當前高檔,並將選擇性增加存續期間配置。」
沃勒的言論強化了市場對政策進一步收緊的預期。聯準會偏好的通膨指標PCE在7月錄得3.7%,接近2023年以來最高,遠高於2%的長期目標。沃勒表示,夏季通膨數據並未顯示核心通膨趨勢出現實質改善。
聯準會點陣圖顯示,官員預測中位數仍預期今年再升息一次;利率交換市場則隱含至2027年中累計再升息三次的預期。儘管升息落地緩解了短期拋壓,但市場對利率維持高檔的判斷並未改變。
長端壓力未解,30年期美債仍面臨上行風險
短端利率重新定價之際,長端美債還須應對通膨、財政赤字與政府公債供給的綜合影響。法國巴黎銀行美國利率策略主管古尼特·丁格拉建議放空30年期公債,目標殖利率5.6%,理由是聯準會將把利率帶回限制性區間。
Vantage Global Prime分析師陳海貝表示,這次升息對債市的影響可能不是短暫衝擊。短端需要重新計入進一步緊縮的可能性,長端則同時受到通膨、大規模發債與財政風險的制約。
因此,週四美債殖利率下滑,更像是升息落地後的短線修正,而非長端壓力的全面緩解。只要通膨居高不下、財政融資需求持續,長端殖利率仍可能面臨上行壓力。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。