


高盛看多 Robinhood:Rothera 最高估值可達 195 億美元
 Blockbeats
上線數月躋身全球前五名
Robinhood 正在將預測市場從一項快速成長的經紀業務,逐步升級為一套由自身參與控制的交易基礎設施。
高盛在最新報告中重點分析了 Rothera。這是一家由 Robinhood、Susquehanna International Group(SIG)和 MIAX 分別持有 45%、45% 和 10% 股權的預測市場交易所。 Robinhood 是其控制方,因此會將 Rothera 的全部收入和費用併入財務報表,再透過非控制性權益將 55% 的淨利潤分配給其他股東。
這意味著,Rothera 創造的收入會全部體現在 Robinhood 營收中,但最終只有 45% 的淨利潤歸屬於 Robinhood 股東。理解這段會計關係,是評估 Rothera 實際貢獻的關鍵。
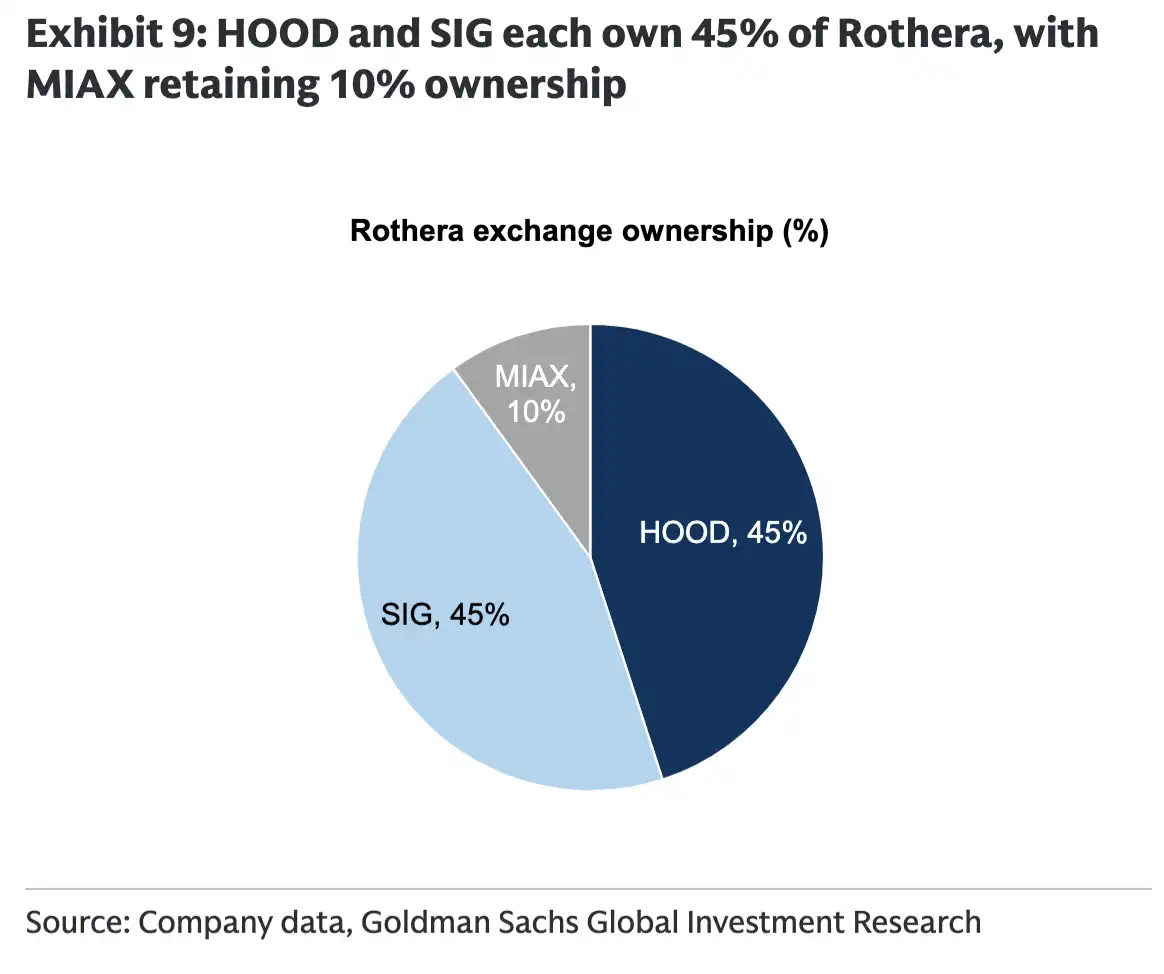
圖註:Robinhood 合併 Rothera 的全部收入和費用,但只有 45% 的淨利潤歸屬於 Robinhood。
Rothera 自 2026 年 5 月下旬上線以來迅速放量。在營運的前 41 天裡,Rothera 實現約 1,700 萬美元收入,折合年化收入約 1.5 億美元,高盛估算其稅前利潤率已達 45%。
交易量的成長更加直觀。 Rothera 在 5 月僅完成約 200 萬份合約交易,6 月迅速增至 20.9 億份,7 月約為 16.88 億份,8 月則回落至 5.93 億份。
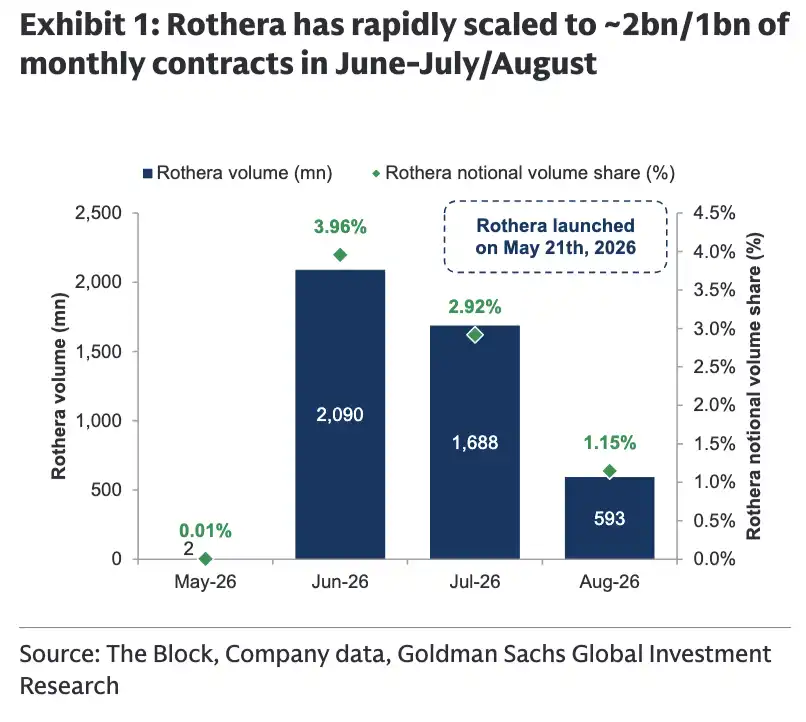
Rothera 於 2026 年 5 月上線,6 月合約交易量突破 20 億份,此後有所回落。
以名目交易量計算,Rothera 在 2026 年 7 月成為全球第三大預測市場指定合約市場,8 月排名第五,與 Kalshi、Polymarket、Crypto.com 和 Opinion 等平台共同構成頭部陣營。
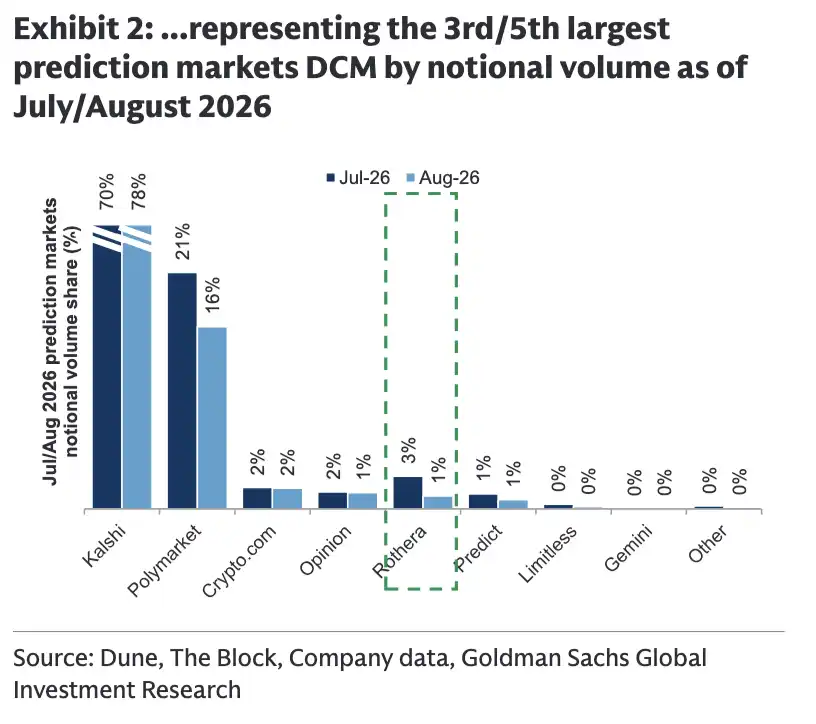
以名目交易量計算,Rothera 在 2026 年 7 月和 8 月分別位列全球第三和第五大預測市場 DCM。
不過,Rothera 目前仍處於早期擴張階段。其名目交易量份額由 7 月的約 3% 降至 8 月的約 1%,交易量和排名也容易受到體育賽事安排、熱門事件及市場週期影響。短期進入全球前五名證明了 Robinhood 的導流能力,但不足以確認其已經形成穩定的市場地位。
Rothera 最初幾乎完全提供體育事件合約,2026 年 8 月才開始增加政治和經濟類產品,當月兩類合約分別佔交易量的約 1%。這意味著,Rothera 目前的活躍程度仍然高度依賴運動市場,產品多元化才剛開始。
對 Robinhood 而言,Rothera 的重要性還在於商業模式的改變。在此之前,Robinhood 主要以期貨佣金商,即 FCM 的身份向客戶提供預測市場交易,然後將訂單路由至 Kalshi 和 ForecastEx 等指定合約市場。 Robinhood 收取經紀端費用,外部交易所則收取撮合和結算費用。
Rothera 上線後,Robinhood 可以同時參與經紀與交易所兩個環節,將部分原本流向外部平台的收入留在自身體系內。預測市場由此不再只是一項面向零售客戶的交易產品,也開始成為 Robinhood 向交易基礎設施延伸的入口。
低費率如何撬動流動性?
預測市場能否形成規模,關鍵在於流動性。與股票市場相比,預測市場擁有大量不同主題、結果和期限的合約,交易量更容易被分散。如果買賣雙方不足,價差就會擴大,使用者體驗下降,進而進一步削弱市場活躍度。
高盛認為,Rothera 具備兩個較難複製的流動性來源。
第一個來源是 Robinhood 的零售客戶。截至報告發佈時,Robinhood 擁有約 1,400 萬月活躍用戶。隨著更多預測市場訂單被導向 Rothera,這些客戶可以持續為交易所提供零售流量。
第二個來源是 SIG 的做市能力。 SIG 不僅是全球大型做市商,也持有 Rothera 45% 的股權,因而有動力持續為平台提供報價和流動性。 Robinhood 提供零售訂單,SIG 負責承接和撮合流動性,兩者的結合構成了 Rothera 早期擴張的基礎。
低費率則是 Rothera 吸引更多訂單的另一項優勢。
高盛估計,Rothera 多數事件合約的成交價格集中在 0.25-0.30 美元,或對稱的 0.70-0.75 美元區間。依其動態收費模型計算,零售吃單方在交易所層級的平均費率約為每 1 美元名目合約 0.38%-0.42%,顯著低於其他主要預測市場交易所約 1.17%-1.31% 的水平。
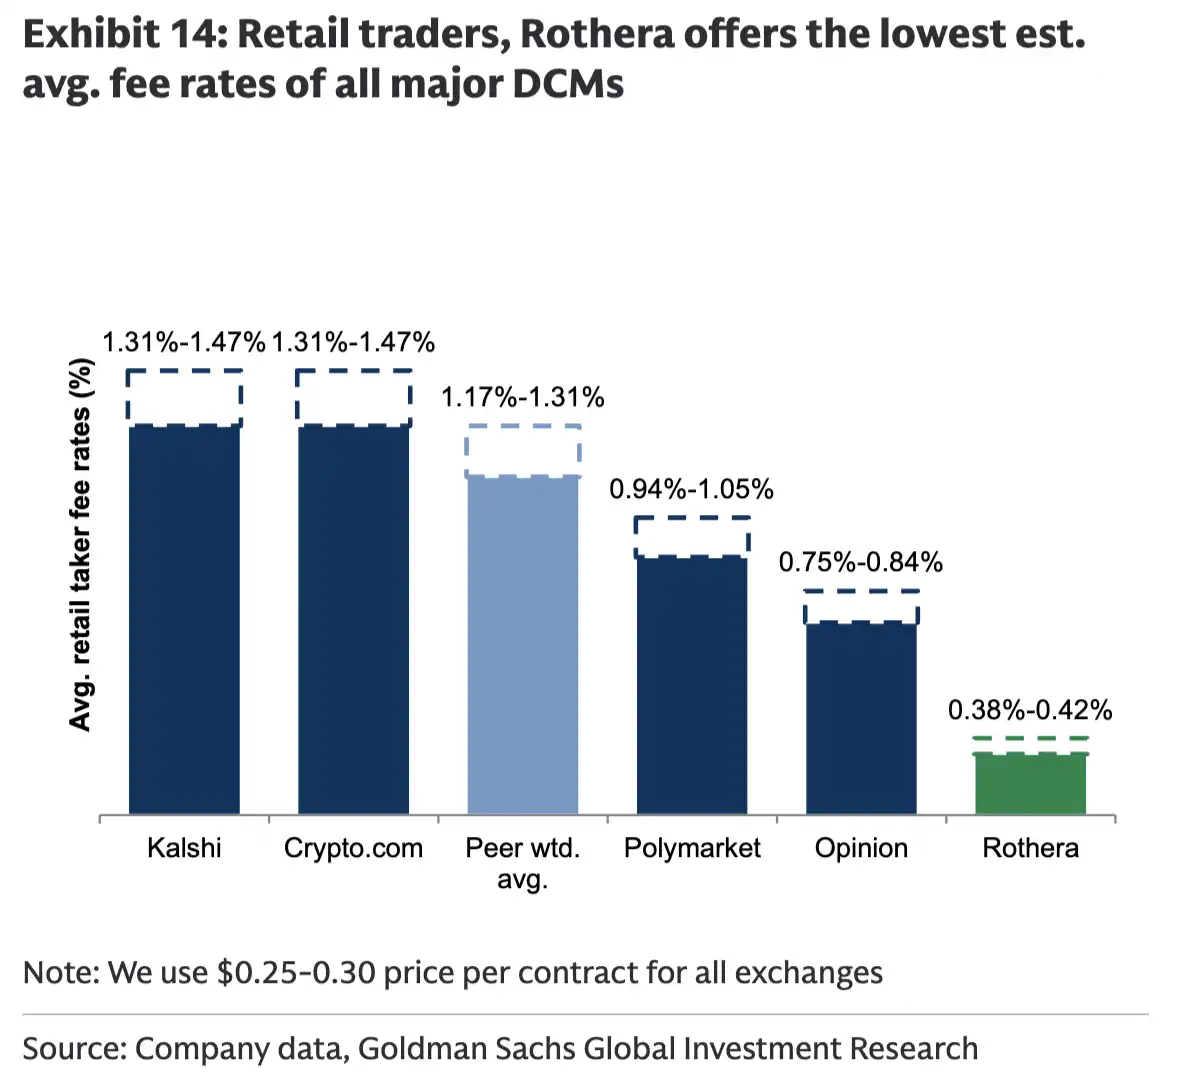
高盛估算,在主要預測市場 DCM 中,Rothera 為零售交易者提供的平均費率最低。
Rothera 採用的並非統一費率,而是一套與合約價格和交易者類型掛鉤的動態模型。合約價格越接近 0 美元或 1 美元,交易費用越低;越接近 0.50 美元,費率相對越高。專業交易公司和做市商支付的費用也高於一般零售客戶。
這套定價方式的目的,是降低零售客戶參與成本,同時向專業機構收取更高費用,以支援平台流動性。
Robinhood 也在 Rothera 上線後調整了預測市場收費模式。此前,客戶需要支付約 2% 的固定總費率;採用浮動定價並將部分訂單路由至 Rothera 後,高盛估算客戶平均支付的總費率降至 1.31%-1.42%,相當於節省約 29%-34%。
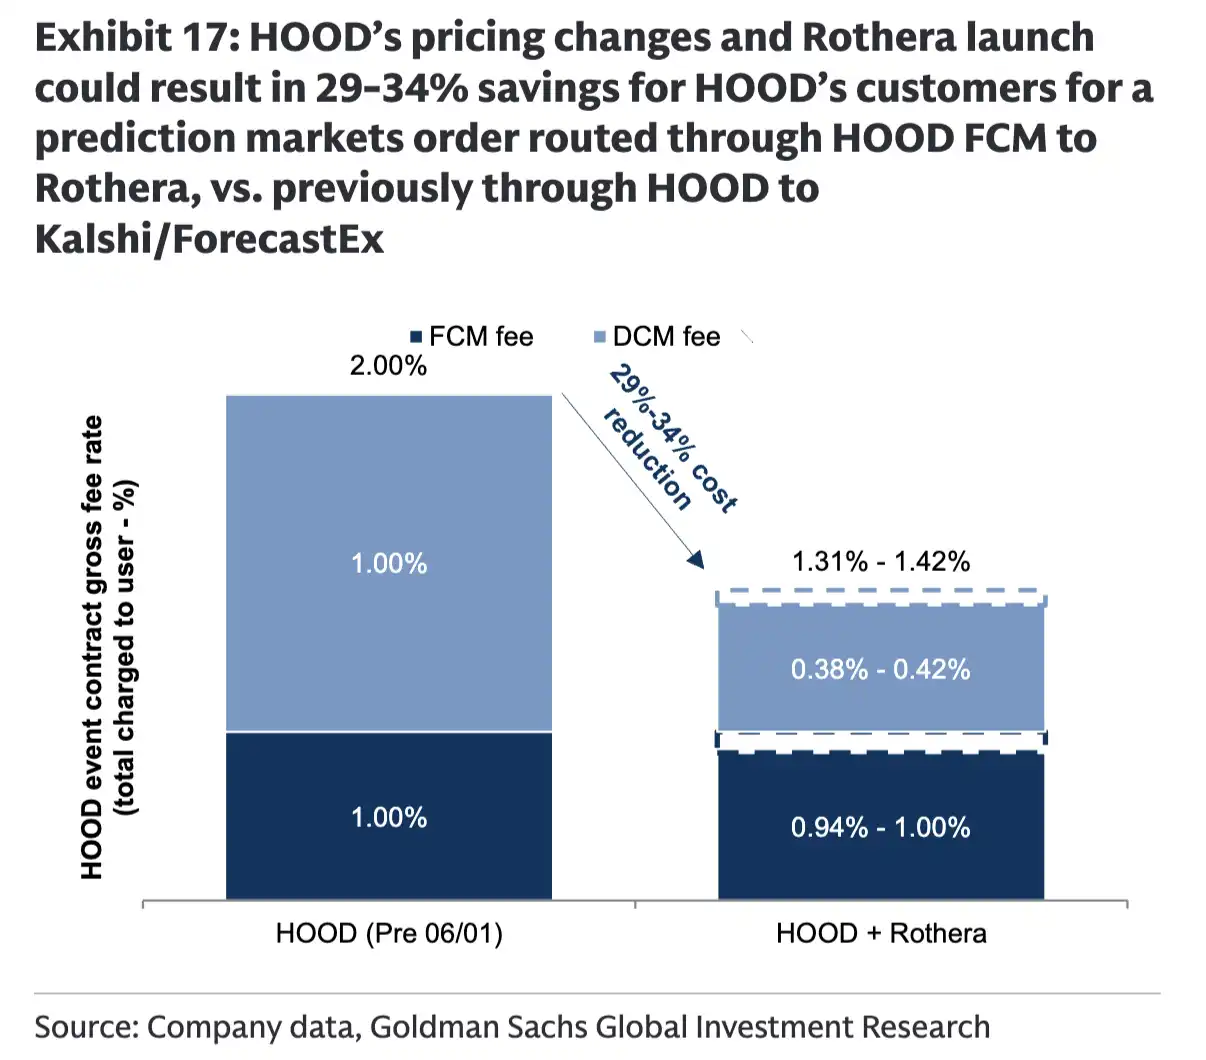
採用浮動定價並將訂單路由至 Rothera 後,Robinhood 客戶支付的總費率預計由 2% 降至 1.31%-1.42%。
對 Robinhood 而言,客戶費率下降並不代表平台收入一定同步下降。由於公司同時獲得經紀端費用和 Rothera 的交易所費用,高盛估算,在扣除非控制性權益前,Robinhood 的名義總收費率可能由此前約 1.25% 提高至 1.31%-1.42%。
不過,Rothera 只有 45% 的淨利歸屬於 Robinhood。在計入向其他股東分配的非控制性權益後,高盛估計 Robinhood 的有效預測市場收費率約為 1.11%-1.19%,略低於此前約 1.25% 的水平。
因此,此模式的價值主要來自長期規模,而非立即提高有效費率。 Robinhood 實際上是在用部分短期收益換取更低的客戶成本、更大的交易量,以及對交易基礎設施更強的控制力。
Rothera 目前只有 Robinhood 一家 FCM 接入。如果低費率能夠吸引其他券商加入,交易所便可以獲得 Robinhood 生態以外的訂單,並形成「低費率-更多流量-更深流動性」的循環。但在外部券商尚未大規模存取之前,Rothera 仍高度依賴 Robinhood 內部導流。
預測市場能為 Robinhood 貢獻多少收入?
高盛預計,Rothera 的營收將由 2026 年的 8,700 萬美元成長至 2027 年的 3.07 億美元,2028 年進一步升至 4.44 億美元,分別佔 Robinhood 同期總營收的 2%、5% 與 6%。
同期,Rothera 歸屬於 Robinhood 的淨利潤預計分別為 1,400 萬、5,800 萬和 9,400 萬美元。隨著早期投入下降、收入規模擴大,交易所業務的固定成本槓桿可望釋放。高盛認為,其利潤率長期可能向成熟衍生性商品交易所約 55%-70% 的水平靠攏。
Rothera 只是 Robinhood 預測市場業務的一部分。除交易所收入外,公司還會從經紀端獲得預測市場收入。高盛預計,Robinhood 總預測市場淨收入將在 2026 年達到 6.57 億美元,2027 年增至 9.43 億美元,2028 年達到 11.5 億美元,分別占公司總收入的 12%、14% 和 15%。
其中,Rothera 佔 Robinhood 預測市場收入的比例預計將由 2026 年的約 13% 升至 2027 年的 33%,2028 年進一步達到 39%。這意味著,Rothera 將逐漸從預測市場業務的補充收入來源,成長為其中的重要部分。
預測市場也是高盛對 Robinhood 營收預期高於市場共識的主要原因。高盛對 2026 年至 2028 年預測市場收入的預測分別較市場共識高出 4%、10% 和 14%,同期總收入預測則分別高出 2%、3% 和 3%。
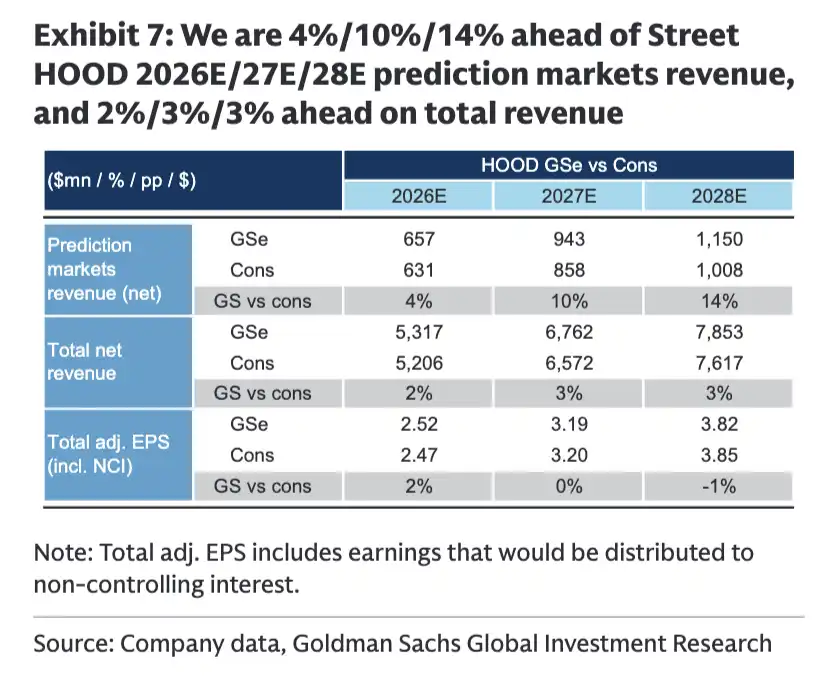
高盛預計,Robinhood 2027 年和 2028 年的預測市場淨收入將分別較市場共識高出 10% 和 14%,但收入優勢未完全轉化為 EPS 優勢。
不過,預測市場收入的上調並未完全傳導至每股收益。高盛對 Robinhood 2027 年調整後每股盈餘的預測與市場共識基本一致,2028 年甚至低於共識約 1%。這說明除收入成長外,非控制性權益分配、產品投入和成本結構仍會影響最終股東回報。
Rothera 未來也可能進入其他交易所交易產品。高盛特別提到永續期貨,認為其交易所授權可能為產品多元化提供空間。但這部分目前更接近潛在選擇權,尚不適合直接計入確定性收入。相關產品能否推出,仍取決於監管許可、市場需求和具體執行進度。
最高估值195 億美元,樂觀情境需要什麼?
高盛採用基準、樂觀和悲觀三種情景,對 Rothera 的 2027 年收入、利潤及潛在價值進行了敏感度分析。
在基準情境中,高盛預計 Rothera 2027 年營收達到 3.07 億美元,淨利約 1.29 億美元,其中歸屬於 Robinhood 的淨利約 5,800 萬美元。對應 Rothera 整體股權價值約 51 億至 54 億美元,歸屬於 Robinhood 的價值約 23 億至 25 億美元,相當於每股 2.50 至 2.69 美元。
樂觀情境下,Rothera 2027 年營收可能達到 3.59 億至 9.06 億美元,歸屬於 Robinhood 的淨利潤約 7,100 萬至 1.95 億美元,對應整體股權價值 67 億至 195 億美元,歸屬於 Robinhood 的價值約 30 億至 88 億美元,相當於每股 3.30 美元。
悲觀情景下,Rothera 2027 年收入可能只有 9100 萬至 2.42 億美元,歸屬於 Robinhood 的淨利潤約 1500 萬至 4400 萬美元,對應整體股權價值 10 億至 36 億美元,歸屬於 Robinhood 的價值約 5 億至 16 億美元,相當於每股 0.52 至 1.76 美元。
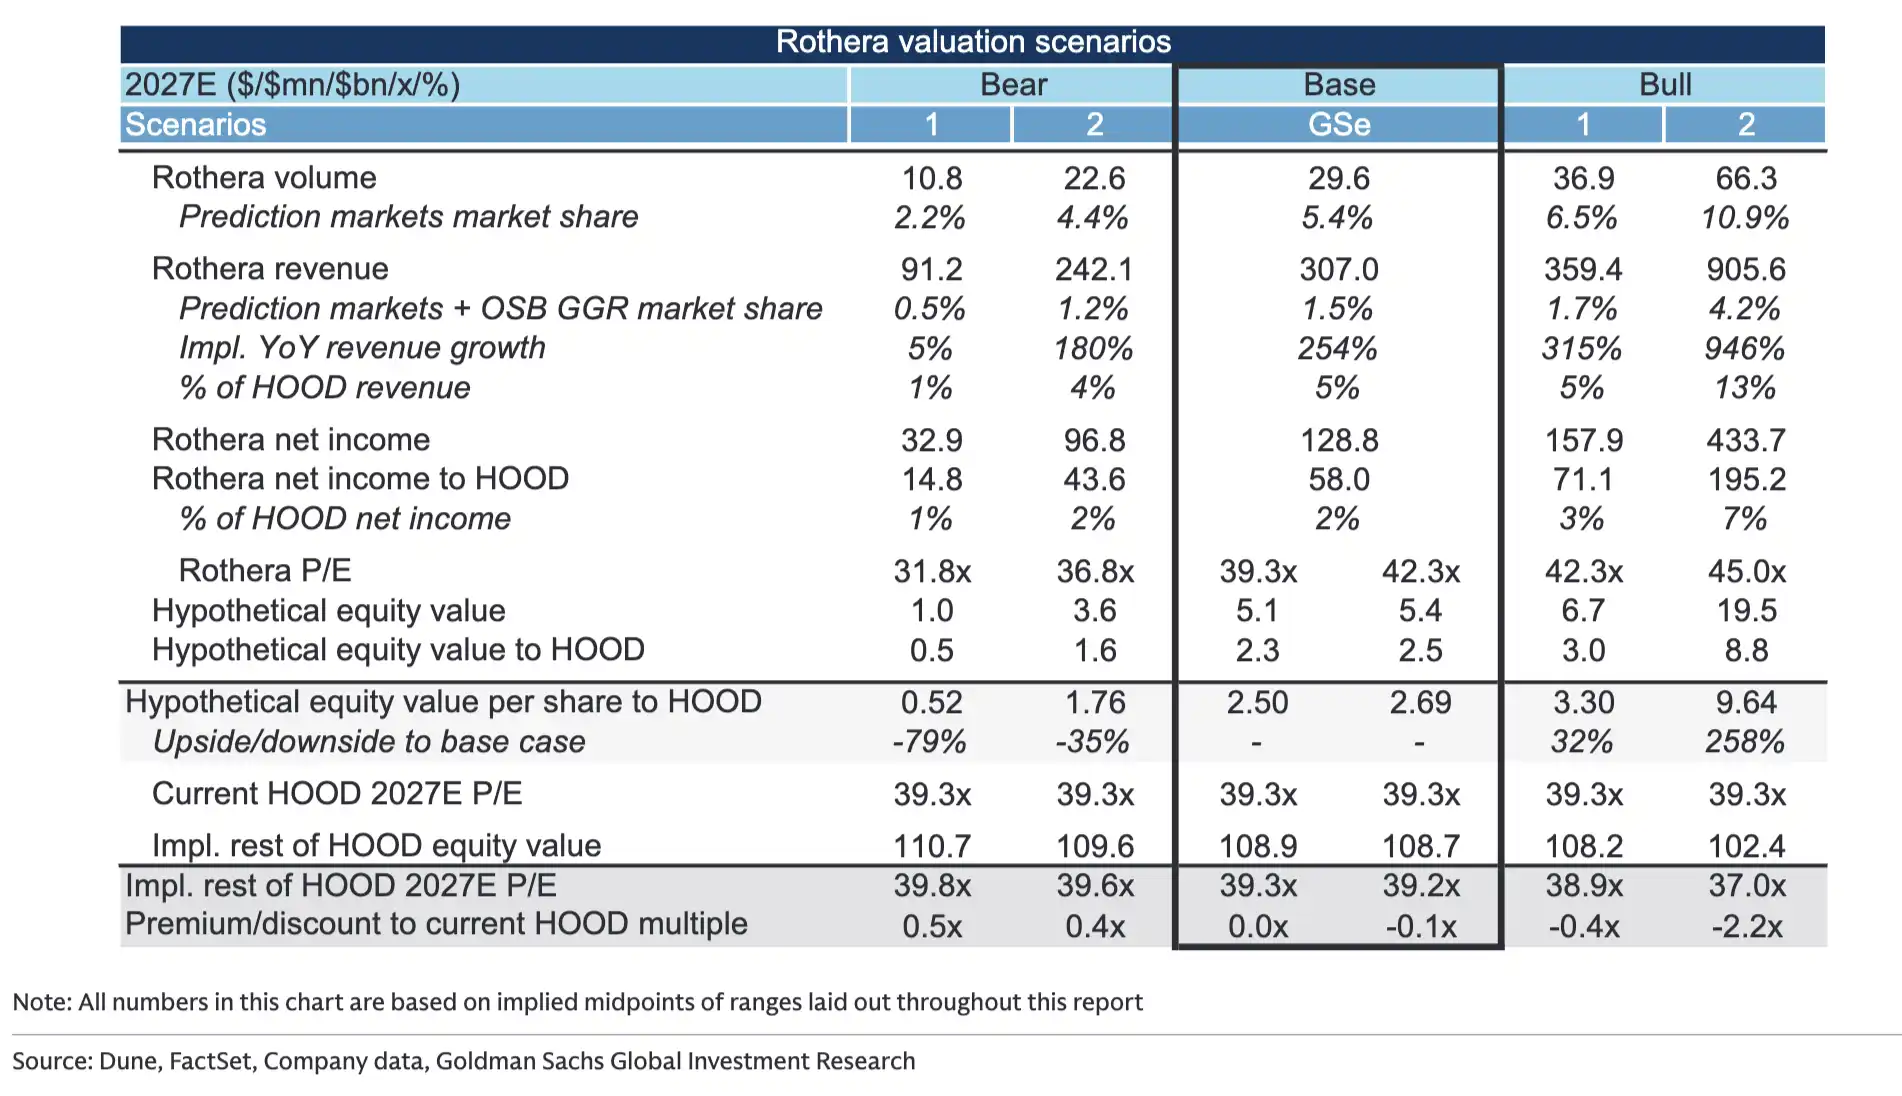
不同成長情境下,高盛估計 Rothera 整體股權價值約為 10 億至 195 億美元;歸屬於 Robinhood 的價值約為 5 億至 88 億美元。
高盛將預測市場和線上運動博彩的總博彩收入合併為潛在市場,理由是兩類產品有較高重疊。其估算顯示,2026 年兩者合計收入池年化規模約180 億美元,2027 年可能成長至200 億-210 億美元。
在這一市場範圍下,Rothera 基準情境對應約 1.5% 的收入份額;樂觀情境約為 1.7%-4.2%;悲觀情境則為 0.5%-1.2%。
最高 195 億美元的估值隱含了相當激進的成長假設:Rothera 2027 年營收需要達到 9.06 億美元,比去年成長 946%;Robinhood 需要繼續向平台導入大量訂單,SIG 需要維持做市支持,更多外部 FCM 也需要加入,同時產品範圍還要從體育合約擴展至政治、經濟至其他衍生品。
這也解釋了高盛估值區間為何如此寬廣。 Rothera 的價值不僅取決於預測市場整體成長,還取決於它是否能從 Robinhood 內部交易場所,轉變為可以吸引其他券商和交易者的獨立基礎設施。
Rothera 也能在某種程度上解釋 Robinhood 目前的高估值。 Robinhood 目前對應 FY+2 高盛預測本益比約 39.3 倍,處於公司過去五年估值區間的第 87 百分位,顯示市場已計入較高的成長預期。
在剔除 Rothera 歸屬於 Robinhood 的價值後,基準情境下其餘業務對應 FY+2 本益比約 39.2-39.3 倍;樂觀情境下降至 37.0-38.9 倍;悲觀情境則約為 39.6-39.8 倍。
這並不意味著 Robinhood 其餘業務已經便宜。即使以基準情境計算,剩餘業務的估值仍處於歷史第 87 百分位,並明顯高於經紀商和加密資產相關公司的平均水準。高盛願意接受這部分溢價,主要基於 Robinhood 在 2026 年至 2028 年間預計 22% 的營收成長速度,以及公司較快的產品推出速度。
Rothera 為 Robinhood 的估值提供了一項新的支撐,但其投資邏輯仍然建立在高成長持續兌現的基礎上。交易量能否維持、外部券商是否願意加入、非體育合約能否形成規模,以及監管是否允許產品繼續擴張,都將決定 Rothera 最終落在 10 億至 195 億美元估值區間的哪一端。
目前可以確認的是,預測市場已經從 Robinhood 的一項新產品,逐漸成為影響其收入預期和估值框架的重要變數。 Rothera 能否將短期交易熱度轉化為穩定的流動性網絡,將是 Robinhood 下一階段成長敘事能否成立的關鍵。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。