


GPT-6 之後,算力飆升的故事又說得通了嗎?
 chaincatcher
GPT-6 Astra 於 9 月 3 日發布後,半導體與記憶體股率先反彈。9 月 4 日,SOXX 單日上漲 3.5%,美光(Micron)上漲 6.1%,SanDisk 飆漲 11.9%;9 月 7 日,韓國 KOSPI 指數上漲 4.61%,三星電子(Samsung Electronics)上漲 5.7%,SK 海力士(SK hynix)上漲約 8%。
在此之前,對於 AI 資本支出過熱與算力需求見頂的擔憂,已讓相關板塊震盪了好一段時間。MarketWatch 甚至形容這波漲勢是 Astra「重新點燃了記憶體晶片交易」。
《輝達之道》(The Nvidia Way)作者、曾任《巴倫周刊》(Barron's)科技記者的 Tae Kim 提出了更激進的解釋:AI 可能正進入過去四年來第四輪算力需求的指數級增長。
前三輪分別來自 Chatbot、Reasoning 與 Coding Agent,而第四輪可能將是 Computer Use,也就是 Astra 這次重點展示的能力。Kim 的邏輯是,Chatbot 讓數億人開始消耗推理算力,Reasoning 讓每個答案需要更多運算,Coding Agent 則讓模型從「回答一次」變成持續運作數十分鐘甚至數小時。如今,Computer Use 將持續運作的代理從程式設計師,擴大到使用 Excel、Blender、CAD、Power BI 與瀏覽器的普通知識工作者。
Kim 長期關注輝達(Nvidia)與半導體投資,其電子報 Key Context 以科技投資判斷為核心,近期文章對 AI 基礎設施的態度偏向樂觀。
因此,「第四輪指數級增長」主要是一個由 AI 算力多頭提出的投資假設,而非已經被驗證的產業規律。不過,它出現的時機相當微妙。
在 Astra 發布之前,代理範式才剛經歷一輪「能力撞牆」的質疑:短任務越來越強,但一旦進入長時間、多步驟、真實軟體環境,可靠性就明顯下降,這也引發了前述對算力需求見頂的疑慮。如果代理的能力天花板無法突破,算力持續增長的故事就站不住腳。
Astra 真的能突破這個天花板嗎?
每 1 個人類工作日對應 3.1 個 Agent 工作日AI 算力的前三輪「指數級增長」,指的是過去幾年每次使用範式轉變時,單一用戶可消耗的運算量都出現顯著提升。
ChatGPT 首次將推理帶入主流市場;Reasoning 模型開始願意為單一問題進行更長的內部運算;到了 Coding Agent,一句簡單指令就能觸發「讀代碼、修改、測試、檢查錯誤、再修改」的持續循環。
與此同時,代理也開始突破「一個人一天只能工作 8 小時」的物理限制。
9 月 6 日,OpenAI 才剛披露一組內部數據。截至今年 8 月中旬,該公司研究人員中,第 50 百分位的人每天使用 Coding Agents 消耗的推理量,若按公開 API 定價計算,已超過 600 美元;第 90 百分位的研究人員每天更超過 7000 美元。根據《商業內幕》(Business Insider)整理的 OpenAI 數據,7 月時的中位數僅約 162 美元,等於一個多月內增長了近 3.7 倍。 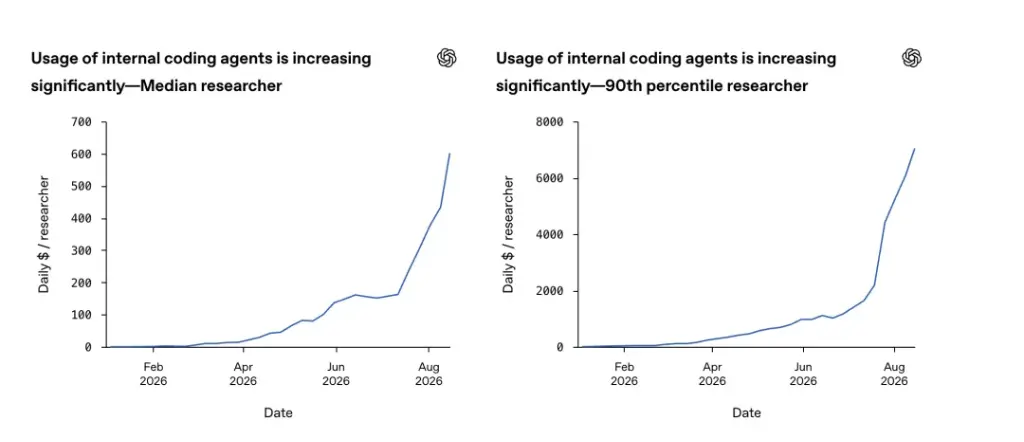 圖:截至 8 月中旬,OpenAI 研究部門每 1 個人類工作日對應 3.1 個 Agent 工作日;研究人員每天消耗的推理量中位數,按 API 定價計算超過 600 美元。
這將內部使用量換算成 API 定價,更接近「單一用戶的推理強度」。
6 月之前,OpenAI 研究部門所有代理的總運行時間尚未超過研究人員自身的工作時長;到了 8 月中旬,每 1 個人類工作日已對應 3.1 個 Agent 工作日。越來越多的研究人員也開始同時運行多個代理。
這意味著,在代理範式之後,單一用戶背後開始出現多個可並行工作的「數位進程」,不再受限於「人類輸入速度」的物理限制。如今一個人可以讓三、四個代理持續工作,甚至讓代理再創建子代理。
算力需求的衡量單位,可能因此變成:一個用戶背後同時運行著多少個代理,以及這些代理每天工作多少小時。
Computer Use 擴大了工作空間儘管 Coding Agent 增長迅速,但它仍有明確的邊界;多數能同時運行多個代理任務的仍是程式設計師,而程式設計師只是全球知識工作者中的一小部分。
Computer Use 則進一步擴大了空間。Astra 發布後,Kim 親自做了一次測試。他原本不會使用 Blender,於是讓 Astra 研究太空梭、打開 Blender,並在 Mac 上完成 3D 建模。大約 10 分鐘後,一個可旋轉的模型就完成了。
普通對話大致遵循「輸入──推理──輸出」;Coding Agent 變成「讀代碼──推理──修改──測試──再推理」;Computer Use 則進一步演化為「看螢幕──理解介面──決定動作──執行──等待結果──再觀察──驗證──修正錯誤」。
一個人類需要十分鐘完成的任務,背後可能涉及 AI 數十輪的視覺理解、推理與工具調用。
一旦這項能力進入 Excel、Salesforce、SAP、Power BI、Photoshop、CAD 以及各種企業內部系統,潛在用戶群將擴大到幾乎所有坐在電腦前的知識工作者。
這就是 Kim 所說的「第四輪需求」的核心:
Coding Agent 想消耗程式設計師的電腦時間,而 Computer Use 的目標是消耗所有白領工作者的電腦時間。
但到目前為止,這仍只是一種可能性。
OpenAI 並未披露 Astra 發布後 Computer Use 任務的量級,也沒有公布單一用戶 token 使用量、GPU 利用率或推理吞吐量的每日曲線。因此,尚無法確切證明「Astra 帶來了第四輪算力增長」。
算力真的開始吃緊了嗎?Astra 發布後,騰訊科技注意到,一些開發者社群出現了一種難以量化但值得關注的回饋:用戶體驗似乎開始因地區和帳號而出現差異。
部分亞太地區的開發者反映,近期 ChatGPT 與 Codex 的回應速度變慢,複雜任務的穩定性也不如美國帳號。社群將這種體驗戲稱為「降智」。
至少有一部分並非完全主觀。
9 月 4 日,OpenAI 官方狀態頁通報亞太地區服務出現效能下降,影響包括 ChatGPT、Work 與 Codex Cloud 在內的多項產品。四天後,OpenAI 宣布與輝達支援的資料中心營運商 Firmus 達成多年協議,將從馬來西亞的兩座資料中心取得專用算力。 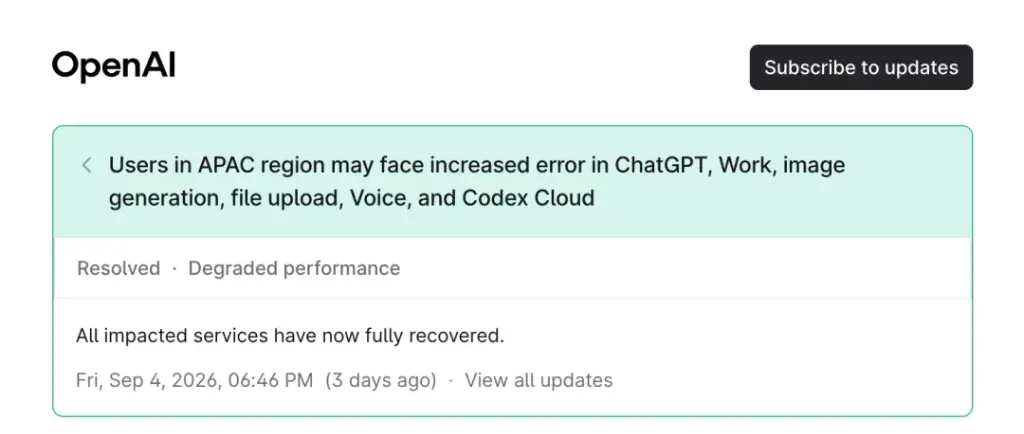
同樣地,目前也沒有證據顯示 OpenAI 因 Astra 帶來的負載增加,而調降亞太用戶的模型推理預算,或改用較弱的模型。
所謂亞太地區的「降智」,至少可能混雜了三種不同因素:區域基礎設施與路由問題、帳號層級的風控與速率限制,以及尖峰時段的動態資源調度。這些在使用者端可能表現為速度變慢、失敗率升高、工具調用中斷,甚至複雜任務的最終答案變差。
不過,這項回饋仍提供了觀察 AI 算力壓力的另一種方式。
當模型越來越有能力持續消耗運算時,供給緊張可能首先表現為不同地區、不同帳號之間在延遲、失敗率與服務品質上的波動。
問題在於,這項判斷目前缺少一組最關鍵的數據:
同一模型、同一方案、同一任務,在不同地區之間,首 token 延遲、總推理時間、工具成功率與最終任務完成率,是否存在穩定差異。
在取得這項數據之前,「降智」只能是一條線索,而非算力吃緊的證據。
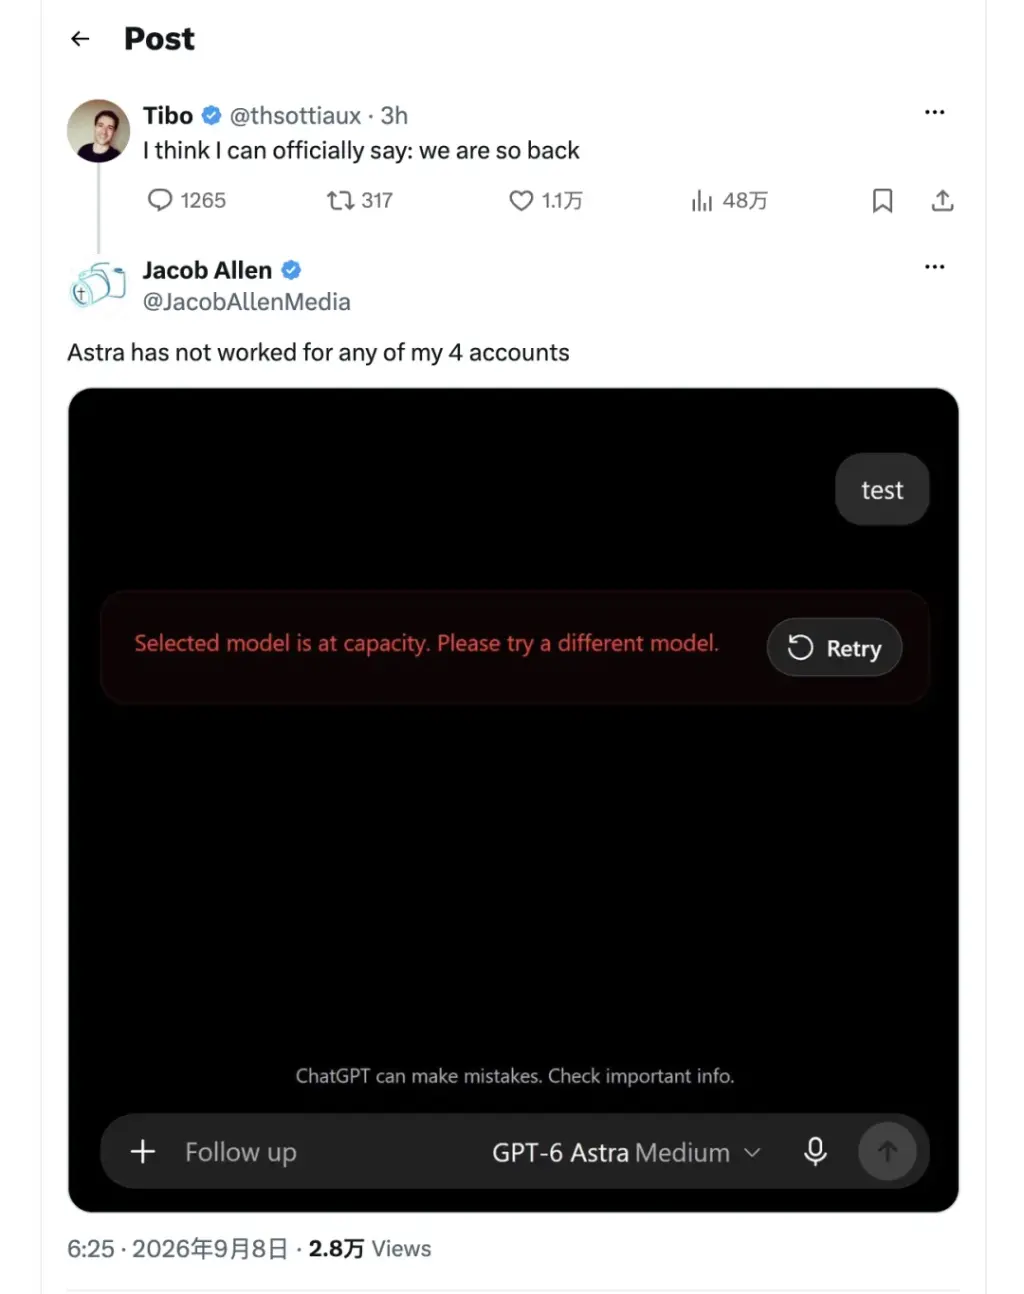
圖:9 月 8 日,有用戶分享 GPT-6 Astra 出現「容量已滿」的提示,稱自己四個帳號都無法正常使用,系統建議切換至其他模型。Tibo 在轉發時開玩笑說「我們又回來了」,將「模型滿載」視為 AI 需求重燃的訊號。
資本市場又開始下注了儘管 Astra 發布後的實際算力使用曲線尚未公開,資本市場已經開始交易「AI 需求尚未見頂」的故事。
MarketWatch 報導,Astra 發布後,iShares 半導體 ETF 上漲約 3.5%,三星、SK 海力士、鎧俠(Kioxia)等記憶體相關公司表現更強。外媒甚至直接將這波行情形容為 Astra 「重新點燃了記憶體晶片交易」。
值得注意的是,這波漲勢最搶眼的並非輝達,而是記憶體。
如果 Computer Use 真的成為運行代理的持續性工作負載,需要增加的不只是 GPU 運算。更長的上下文、KV Cache、並行代理、虛擬機、瀏覽器與軟體環境,都可能持續推高對 HBM、DRAM、CPU、網路與儲存的需求。
因此,資本市場近期的交易,並不全然是「GPT-6 更強了」;主要邏輯仍是:更聰明的模型,是否會讓用戶願意購買更多算力?
這也是這輪 AI 基礎設施故事與傳統軟體最大的不同。
傳統軟體越優化,單一用戶需要的伺服器資源可能越少。
生成式 AI 反而可能呈現相反的「傑文斯悖論」(Jevons Paradox):模型效率越高、任務成功率越高,人們就越願意把更多、更長、更複雜的工作交給 AI,最終導致總算力消耗上升。
不過,仍須謹慎,因為資本市場也有自己的「屁股」。
AI 基礎設施在此之前已經歷過一輪大漲與調整,半導體股今年也因資本支出過熱、雲端廠商自由現金流下滑而出現明顯回檔。因此,Astra 帶來的這幾天反彈,只能說明投資人開始重新下注,但還不足以證明第四輪算力需求真的出現了。
一筆經濟帳Kim 的判斷,最終取決於三個更實際的問題。
第一個仍是可靠性。
真實的商業運作不是一次性的展示。一個 Agent 能否在 ERP、財務模型或工程軟體中連續運作數小時,並在彈出視窗、權限變更、資料更新發生時仍保持正確,是完全不同的問題。
第二個是成本。
未來,完成相當於人類使用電腦一小時的工作量,在Computer Use出現之前,實際要花多少錢?
如果 AI 能用 10 美元完成員工 50 美元的工作,需求很容易爆發;如果成本是 100 美元,市場潛力就完全不同。
OpenAI 每天 600 美元的數字表明,Agent 雖然能創造巨大需求,但也暗示這種工作模式在今天可能仍然非常昂貴。
第三個問題:Computer Use 最終會不會消滅掉一部分自己的需求?
目前模型需要看螢幕、找按鈕,是因為現有軟體是為人類設計的。一旦 Salesforce、微軟(Microsoft)、Adobe 或企業內部系統開始直接開放 API、MCP 與 Agent 介面,許多任務就不再需要模擬滑鼠和鍵盤操作。
更可能的結果是 Computer Use 與 Tool Use 的融合:有結構化介面的地方直接調用;沒有介面或難以改造的舊系統,則繼續用視覺操作。
因此,Computer Use 真正打開的市場,可能不是「讓 AI 永遠像人類一樣點電腦」,而是透過這種「我的人類主子授權我點你的軟體,所以你管不著我」的方式,讓 Agent 突破既有的應用生態。Agent 終於能進入自動化過去無法覆蓋的最後一批大型工作環境。
這也正是 Kim 所說的「第四輪指數級增長」真正值得驗證的部分:「Computer Use 是墊腳石,還是真的又一次範式轉移?」
GPT-6 之後,那個因 Agent 撞牆而越來越難講的算力故事,是否又說得通了?
資本市場已經開始重新下注。
生成式 AI 爆發之後,市場持續打臉「算力增長」的空頭。這一次,會不一樣嗎?
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。