


布蘭特原油突破100美元!本週PPI、CPI接連來襲,聯準會升息懸念難消
 Odaily
今明兩天,美國就將連續公布 8 月 PPI 和 CPI 數據。而昨晚布蘭特原油盤中一度突破 100 美元/桶,WTI 同步走高至 95 美元附近,已經敲響了警鐘。原油價格向工業生產鏈條的傳導,向來是預判 PPI 走勢最直接、也最可靠的先行訊號之一。與此同時,美國銀行研究院與 NRF/CNBC 零售監測的最新數據顯示,居民刷卡消費與零售增速正在明顯降溫——這意味著,即便本週 PPI、CPI 因原油成本被動走高,通膨的根源更像是供給衝擊而非需求過熱,聯準會的升息路徑也未必如市場想像中那般順理成章。
一、美伊衝突升級,原油是否會成為本週市場的「定時炸彈」
據 CNBC 與 Rigzone 報導,昨晚布蘭特原油盤中一度觸及 100.45 美元/桶的高點,較週二 97.92 美元的收盤價上漲約 2.9%;WTI 原油同步上探至 95 美元附近上方,漲幅約 2.4%。市場認為從技術面看,WTI 正在突破自 3 月高點以來形成的對稱三角形態,100 日均線已上穿 200 日均線,若延續當前走勢,不排除進一步挑戰 100 美元心理關口。
綜合供應鏈角度看,8 月油價大部分時間還處於 80 美元區間,9 月以來持續站上 90 美元,如今已突破 100 美元——這與 3 月那輪伊以美衝突驟然升級、布蘭特單日急速拉升至 109 美元附近又在此後數月逐步回落的恐慌式脈衝不同,這一次更像是從 7 月低點 76 美元一路穩步爬升的持續性上漲。持續走高的原油成本,足以透過運輸、化工原料、能源投入等管道,在未來 1-2 個月的 PPI 數據中留下明顯痕跡。
二、本週重磅來襲:PPI、CPI 能否為 9 月升息懸念定調?
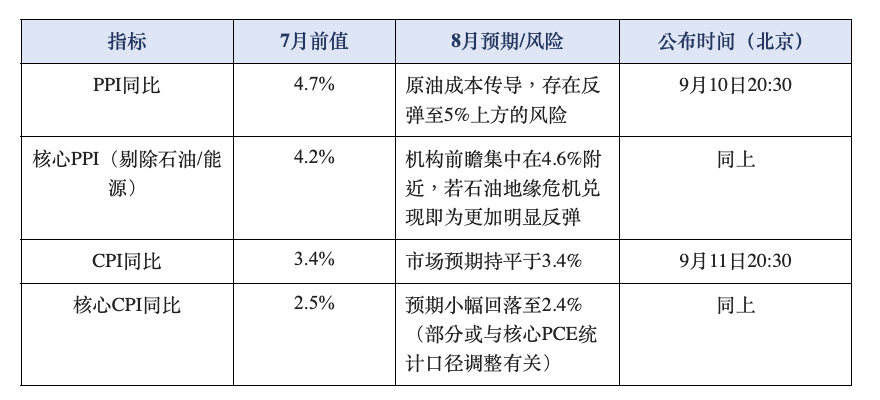
美國勞工統計局數據顯示,7 月 PPI 同比上漲 4.7%,核心 PPI(剔除食品、能源與貿易服務)同比同樣為 4.7%,其中核心環比大漲 0.4%,呈現「總體持平、核心走強」的結構性特徵。8 月 PPI 將於台北時間 9 月 10 日 20:30 公布,考慮到原油成本的滯後傳導效應,市場對本次數據普遍偏謹慎,機構前瞻顯示核心 PPI(剔除食品與能源口徑,7 月前值 4.2%)存在反彈至 4.6%附近的風險,若兌現,則意味著 PPI 在經歷短暫回落後重新掉頭向上,並可能帶動總體 PPI 同比升破 5%。
緊隨其後,8 月 CPI 將於台北時間 9 月 11 日 20:30 公布。7 月 CPI 同比為 3.4%,核心 CPI 同比為 2.5%;街頭預期顯示,8 月總體 CPI 大概率持平於 3.4%,但核心 CPI 卻預期小幅回落至 2.4%。這看似與原油大漲的邏輯相悖——核心 CPI 本就剔除能源分項,原油上漲對其傳導有天然的時滯;但更值得注意的是,美國經濟分析局(BEA)近期宣布將調整投資顧問服務、法律服務及軟體類分項的統計方法,高盛與摩根大通均測算,該調整可能令核心 PCE 讀數機械性下修 0.1-0.2 個百分點。換句話說,核心通膨「看起來更溫和」,一部分原因可能來自統計口徑的變化,而非真實價格壓力的緩解,這一點在解讀週五數據時需要格外小心。
三、消費者開始「摀緊錢包」?刷卡與零售數據給出的答案
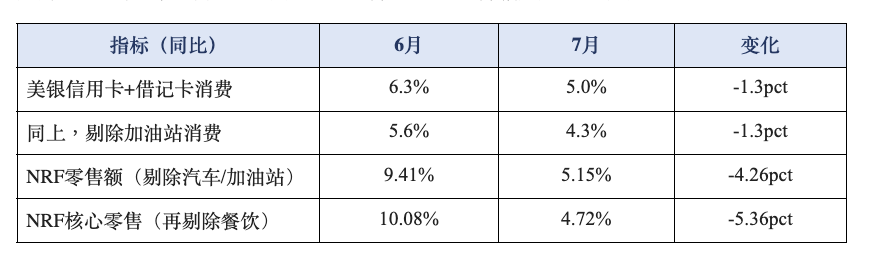
如果說 PPI、CPI 是價格端的「體溫計」,那麼居民消費數據就是判斷這輪通膨是「需求過熱」還是「成本推動」的關鍵旁證。美國銀行研究院最新一期《消費者檢查》報告顯示,居民信用卡+簽帳卡消費總額同比增速從 6 月的 6.3%回落至 7 月的 5.0%,剔除加油站消費後同樣從 5.6%降至 4.3%。不過報告也強調,這一降溫更多源於世界盃相關消費與線上促銷時點錯位等「臨時性因素消退」,而非需求的全面走弱——7 月 5.0%的同比增速仍是過去三年中排名前三的讀數,超過 2025 年全年均值的四倍以上。
與此同時,CNBC/NRF 零售監測數據顯示,7 月是零售額連續正成長的第 10 個月,但增速放緩更為顯著:剔除汽車與加油站的零售額同比增速從 6 月的 9.41%驟降至 7 月的 5.15%;若進一步剔除餐飲支出的核心零售額,同比增速則從 10.08%降至 4.72%,降幅超過 5 個百分點。
四、聯準會沃什 vs 沃勒:9 月 17 日議息會議還有多少懸念?
聯準會主席沃什(Kevin Warsh)在 8 月 28 日傑克森霍爾全球央行年會上的講話措辭明顯轉鷹,暗示居高不下的通膨可能需要以升息應對,市場一度普遍解讀為 9 月議息會議升息機率大增。但聯準會理事沃勒(Christopher Waller)9 月 3 日表態稱,若近期的「反通膨」趨勢能夠延續,他傾向於支持 9 月維持利率不變——這使得議息會議前的市場預期出現分化。
無論 9 月 17 日凌晨(台北時間)的最終決議是升息還是「按兵不動+鷹派表態」,方向性的轉變已經比較清晰:聯準會的政策敘事正從「年內不再升息」轉向「不排除進一步收緊」。這與前文提到的核心 PCE 統計口徑調整放在一起看,也說明聯準會在「數據依賴」決策框架下,不同分項數據、不同統計口徑之間的博弈,本身就會成為影響市場預期的變數。
五、瑞銀大反轉:從「全年不升息」到看多兩次升息,巨頭看好哪些資產?
值得關注的是,瑞銀(UBS)分析師放棄了之前一直堅持的 2026 年全年不升息的判斷,轉而預測聯準會將在 9 月與 12 月各升息 25 個基點,聯邦基金利率區間將升至 4.00%-4.25%。瑞銀報告中一個關鍵判斷是:「在 GDP 成長具備韌性、AI 資本開支旺盛、就業市場穩固的背景下進行的緊縮,歷史上往往對風險資產構成支撐」,這與「經濟成長疲軟背景下被迫升息抗通膨」的情形有本質區別——瑞銀認為當前更接近前者,即「成長驅動型升息」,而非「通膨驅動型升息」。基於這一判斷,瑞銀的資產配置建議如下:
股票:維持對整個升息週期內權益資產的建設性看法,持續看好人工智慧、電力/資源、長壽(longevity)三大主題,並將短期波動視為逢低布局的機會。
債券:上調美債殖利率預測,2 年期殖利率目標上調至 4.25%(2027 年 6 月),10 年期上調至 4.5%;短久期債券的相對吸引力有所下降,但中長久期的優質債券仍具配置價值,既能提供票息收益,也能在經濟增速放緩時起到避險作用。
美元:緊縮預期升溫短期內利好美元,但瑞銀也提示,如果後續升息被證實是「通膨驅動」而非「成長驅動」,這種支撐可能難以持續。
免責聲明:本文為市場公開資訊的整理與分析,僅供一般資訊參考,不構成任何投資建議、證券推薦、財務或稅務建議,亦不構成在任何司法管轄區內的要約、招攬或推薦。
本文引用的數據來源包括美國勞工統計局(BLS)、美國經濟分析局(BEA)、美國銀行研究院《消費者檢查》報告、CNBC/NRF 零售監測、CNBC、Rigzone、聯準會官網及第三方機構研究報告等公開資訊。文中涉及的第三方機構觀點、預測與測算均屬相關機構自身立場,不代表 BIT 的觀點或判斷;BIT 未對其準確性、完整性或時效性作獨立核實。
本文包含前瞻性陳述與機構預測,此類內容基於當時可得資訊與假設,存在不確定性,實際結果可能與預測存在重大差異。宏觀數據、政策決議及市場價格均可能快速變化,具體數據請以官方發布為準。原油、外匯、債券及股票市場波動性較高,歷史走勢與市場行為特徵不代表未來表現。
本文所述產品與服務並非向所有國家或地區的用戶提供,亦不向當地法律法規禁止或限制的國家或地區居民提供。
投資者應結合自身財務狀況、投資目標與風險承受能力獨立審慎決策,必要時尋求專業意見。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。