


走訪阿拉木圖,我重新評估了哈薩克的支付體系
 chaincatcher
作者:徐晨 Steven,Payment 201
上週,我在阿拉木圖出差。
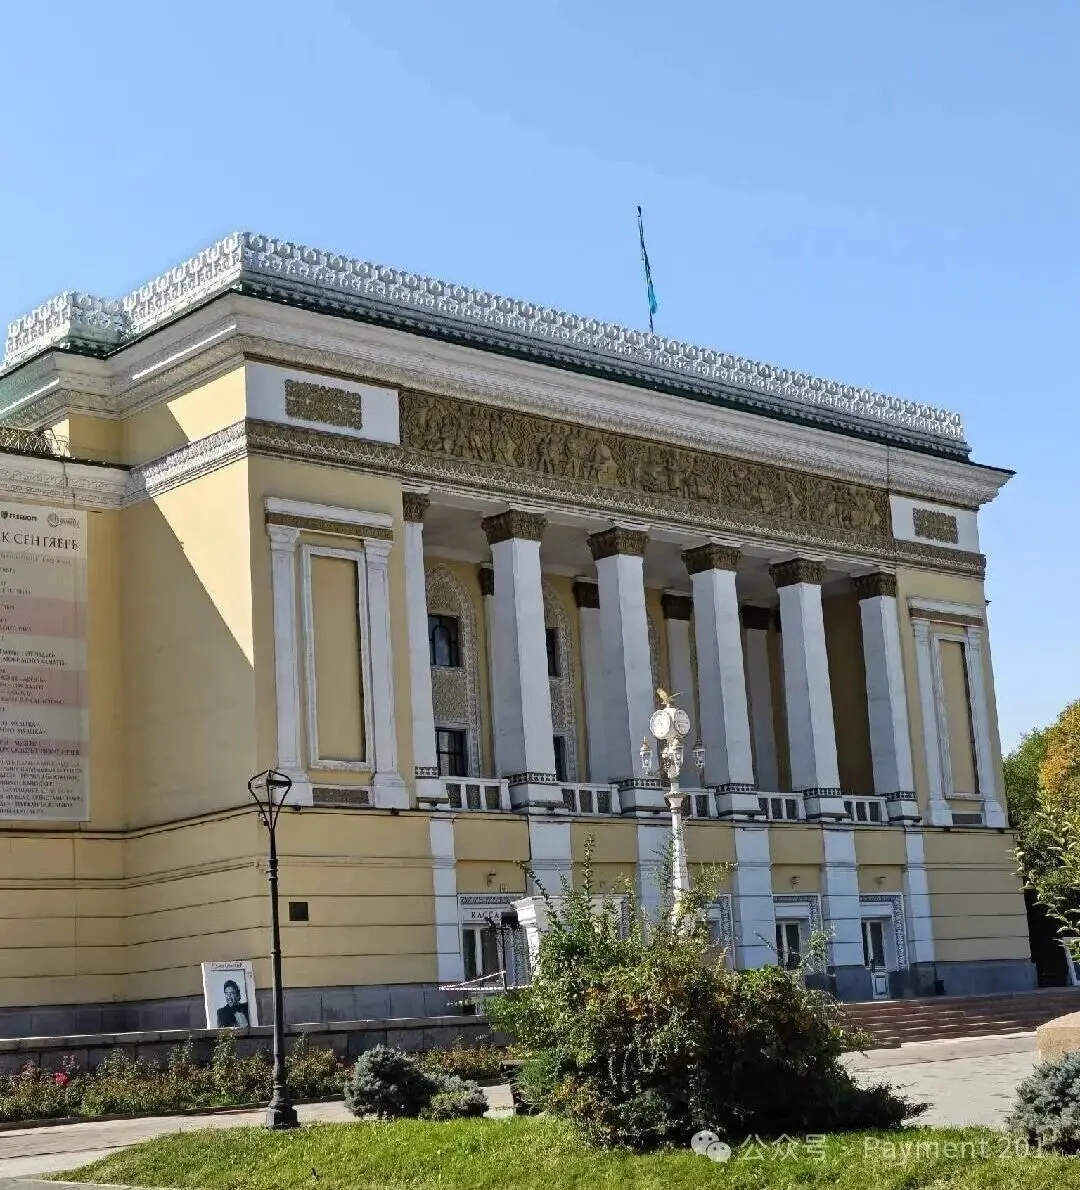
這也是我第一次到哈薩克。出發前,我想像它可能類似金邊或越南的一些城市。然而抵達後,我發現阿拉木圖相當乾淨,街道、建築,甚至整座城市的氛圍都帶有一絲東南歐風情。
不過,空氣中常常瀰漫著一股塵土味。
道路寬闊,到處都在興建新建築、新道路和各種基礎設施,但實際走在街上,卻感覺人不多。
畢竟,這是一個國土面積接近 270 萬平方公里、人口僅 2000 多萬的國家。
土地太廣,人口太少。
截至今年 8 月,哈薩克人口約為 2060 萬。
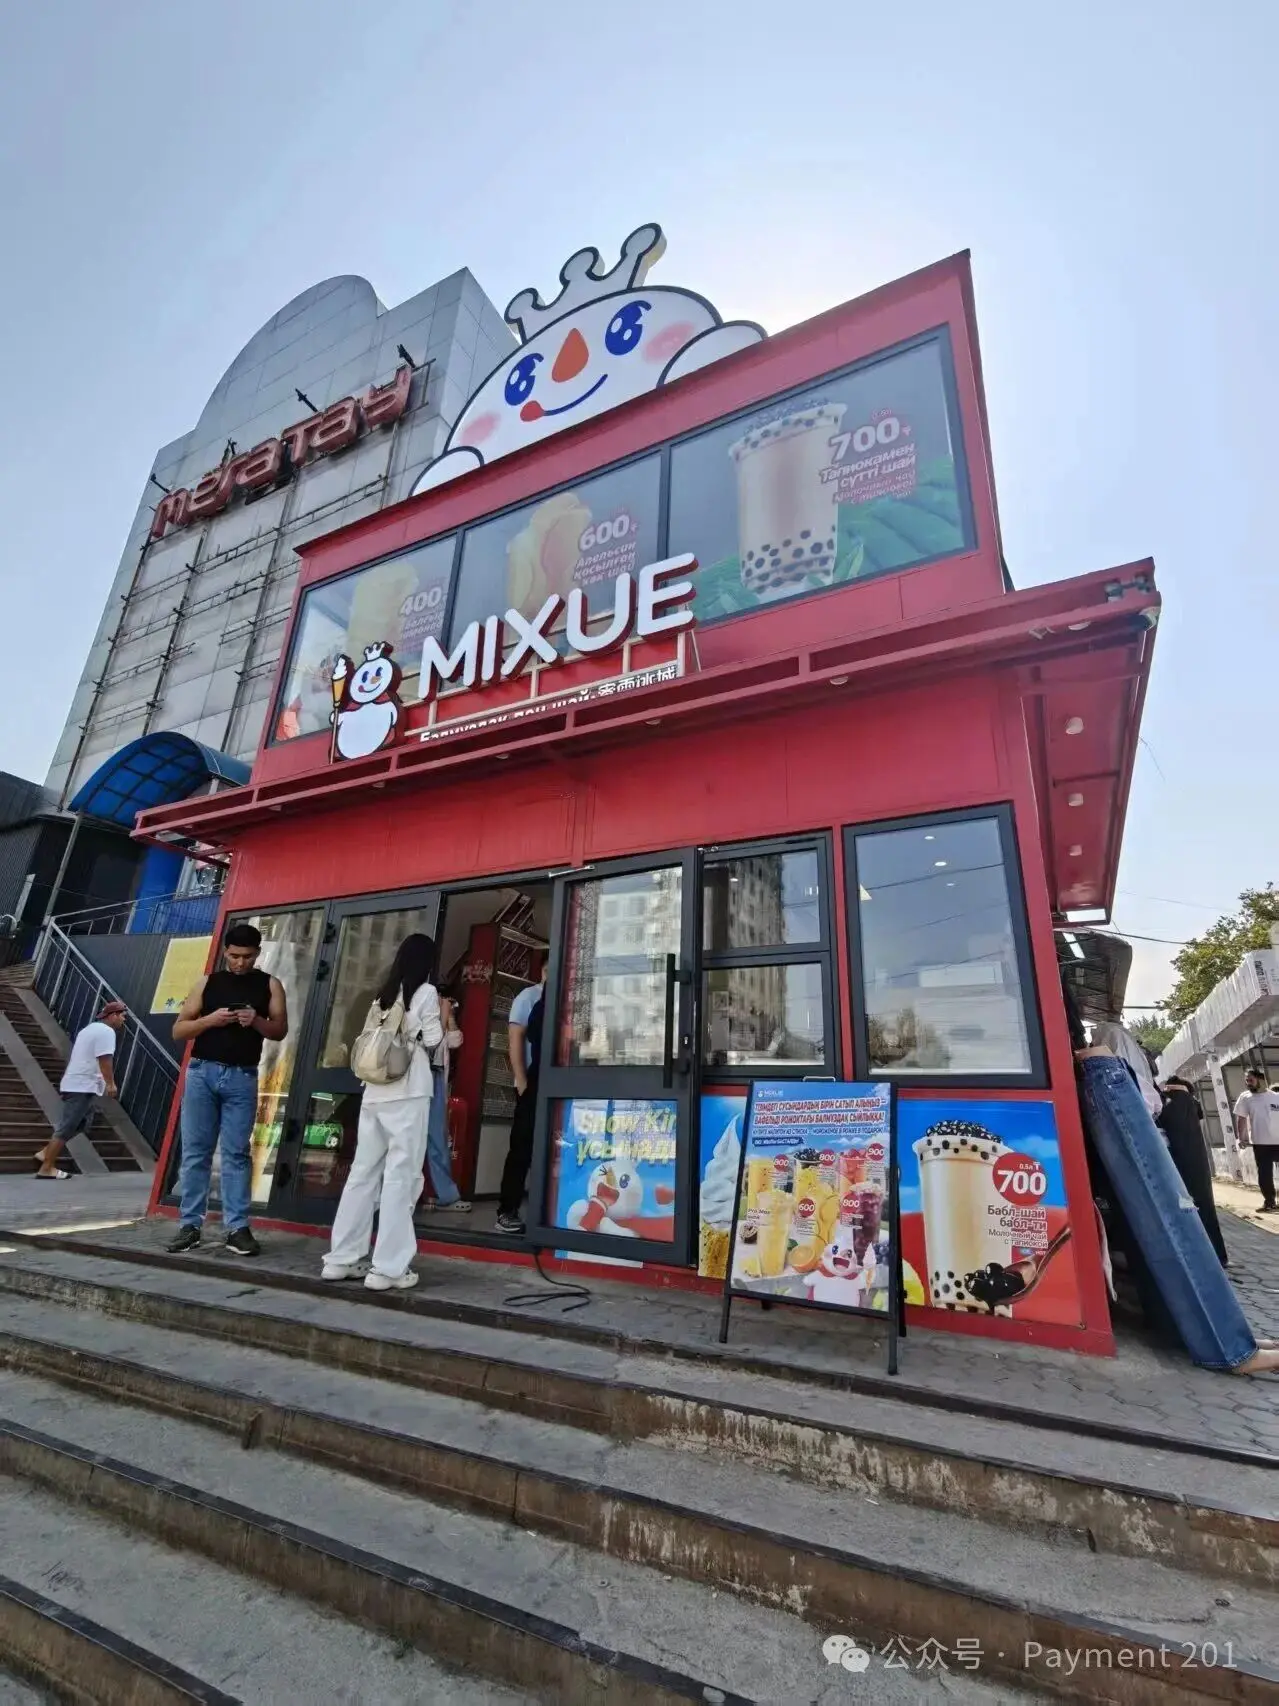
另一個非常直觀的感受是,中國元素比我想像的要多。當然,這可能有點倖存者偏差。從烏魯木齊機場出發,到降落阿拉木圖,再到隔天的會議,一路上我遇到不少中國人。有些人從事基礎建設,有些人從事礦產、能源和資源貿易,還有些人從事跨境物流和商業。
中國與中亞之間的貨物流、資金流和人員流動,其實比許多國內支付從業者想像的要深得多。
1. 從 Freedom Bank 到中亞金融科技峰會
隔天一早,我去了 Freedom Bank。
辦公室是非常典型的網路銀行風格,讓我想起微眾銀行。Freedom Pay 團隊在 Kaisar Plaza 工作,由於大老闆喜歡哈利波特,辦公室也按照哈利波特主題佈置。
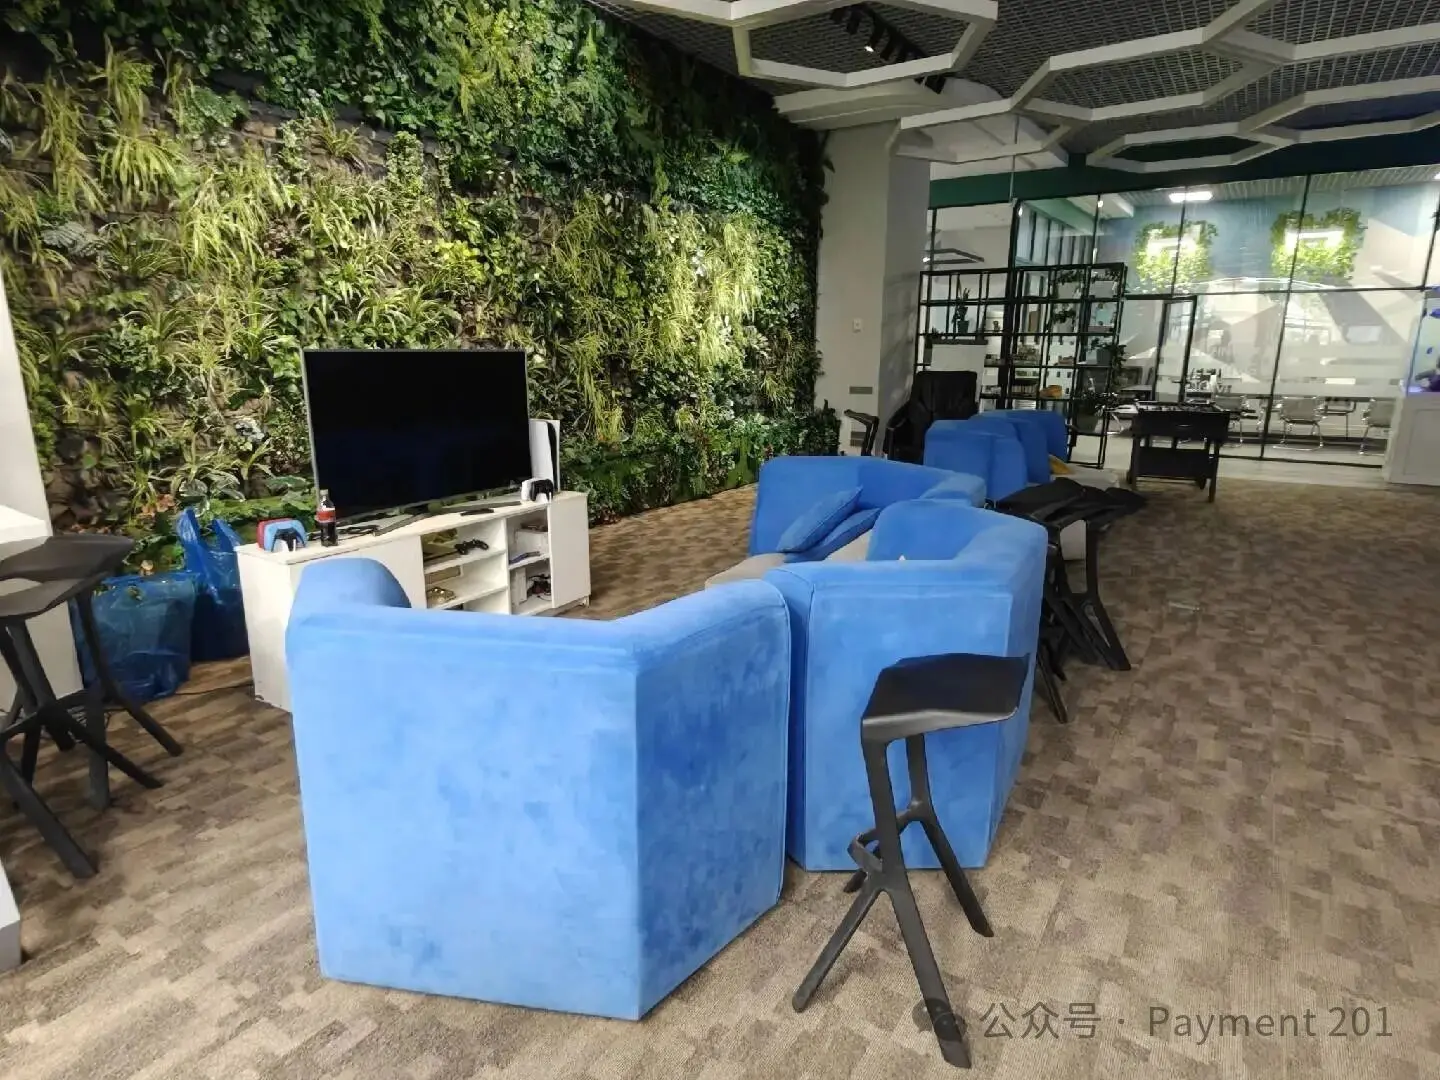
大家很快回顧了之前的業務合作,討論了近期的產業變化,以及哈薩克銀行業和支付業未來可能的發展方向。
這次拜訪 Freedom 的另一個直觀感受是,當地銀行不再將行動 App 僅僅視為「電子銀行通路」,只用來查餘額、轉帳和繳信用卡費。相反地,它們正在爭奪真正的 消費者前端。
Kaspi 是這個模式中最成功的玩家,但 Freedom 以及其他當地銀行也正朝著 Banking + Payments + Lifestyle/Commerce 的方向發展。換句話說,當地銀行爭奪的不只是存款、貸款和卡片。
大家爭奪的是:誰能主導用戶每天打開的 App。這個細節其實非常重要,我稍後會詳細說明。
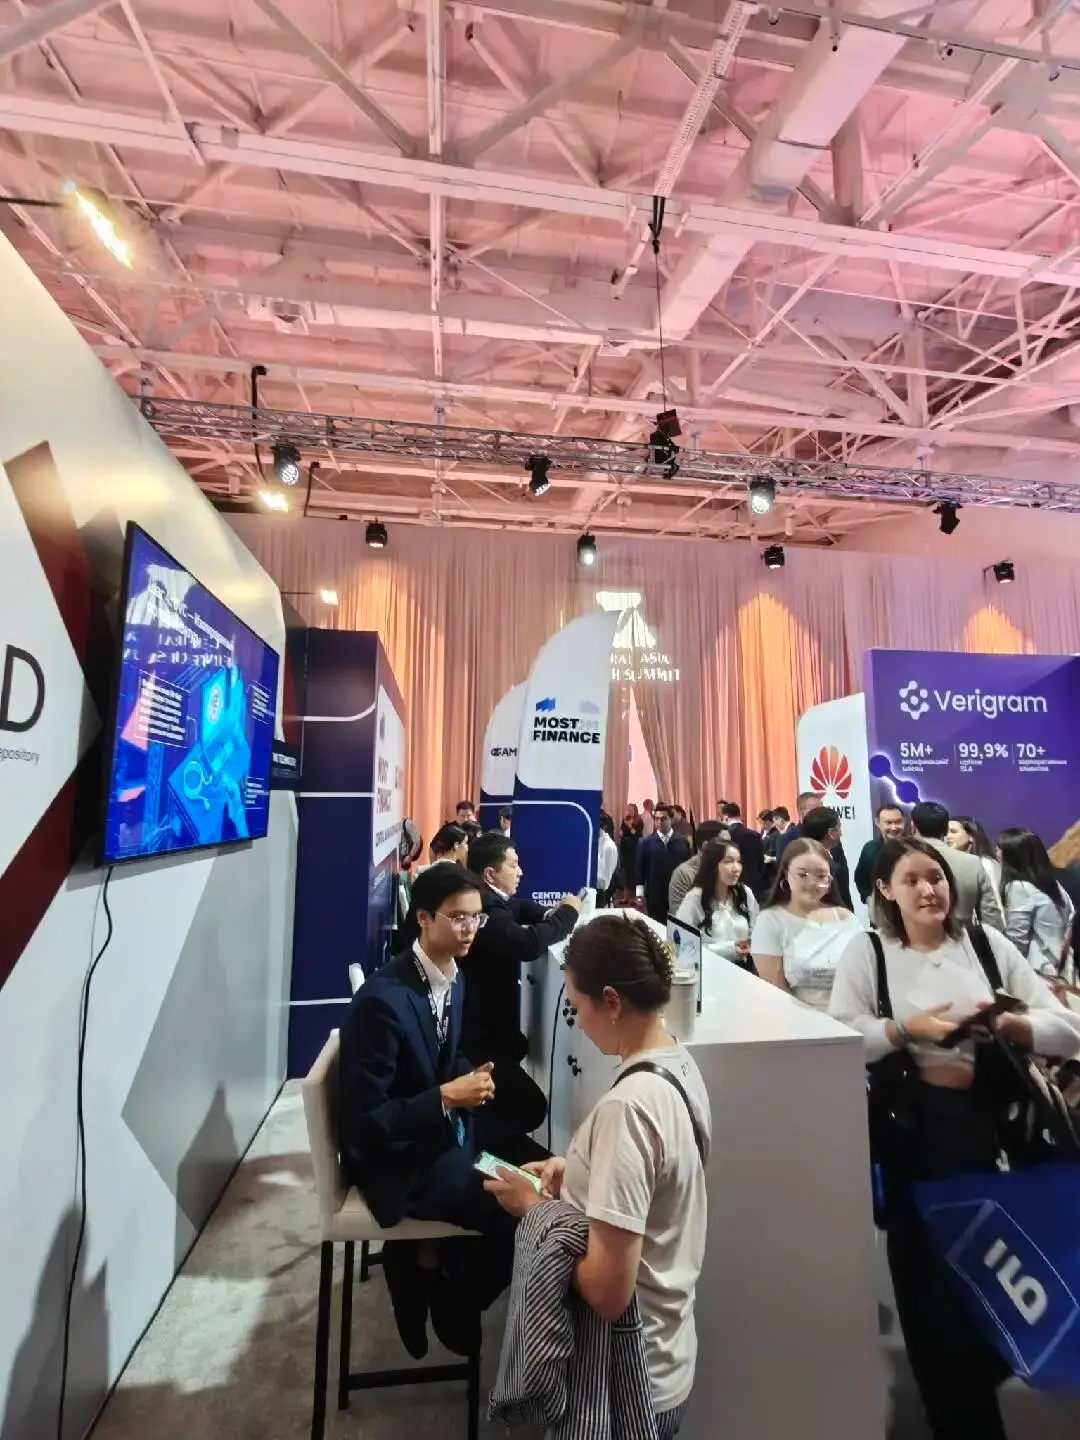
中午,我快速參觀了中亞金融科技峰會。場地有點像藝廊,攤位不多,主要是當地的交易所、支付公司和金融機構。Visa 有一個相當大的攤位,但我經過時,似乎沒什麼生意,幾個人坐在那裡玩遊戲。
我隨意和現場的幾家機構聊了聊,交換了一些名片,確實有些意外收穫。我也遇到了銀聯國際的朋友,討論了發卡和匯款服務。
支付產業有時挺有趣的。線上需要十封電子郵件才能釐清的問題,面對面聊十分鐘往往就能理解,剩下的之後再跟進。
中午,我和朋友在附近吃了飯,開始推測未來幾年支付產業可以做些什麼。
2. 晚上的討論已經是「2026 年的話題」
晚上,我參加了當天阿拉木圖唯一的 Fintech Network 活動。
Fireblocks 是主辦方之一,我被介紹給 Pave Bank、Tether,以及幾家來自中亞的當地 PSP 和金融科技公司。
討論的話題非常「2026」。各種具體業務和合作都圍繞著:穩定幣、跨境結算、銀行基礎設施、出入金,以及中亞市場接下來會出現什麼。
聊完後,我看了看時間,發現已經是晚上十點。打開 Telegram,發現許多之前聯繫過的中亞社群朋友都在安排線下見面。確實有點應接不暇。
雖然活動名為中亞金融科技峰會,但實際上不只有中亞 C5 國家的人。我也遇到了來自高加索地區的朋友,例如喬治亞。從支付和金融產業的角度來看,中亞和高加索常被視為一個更大的區域。
過去幾天,我也趁機品嚐了當地美食。馬肉、自製麵包、生啤酒和喬治亞烤肉。
阿拉木圖真的餘韻無窮。
幾天過去,我一次現金都沒用過。
談到支付。
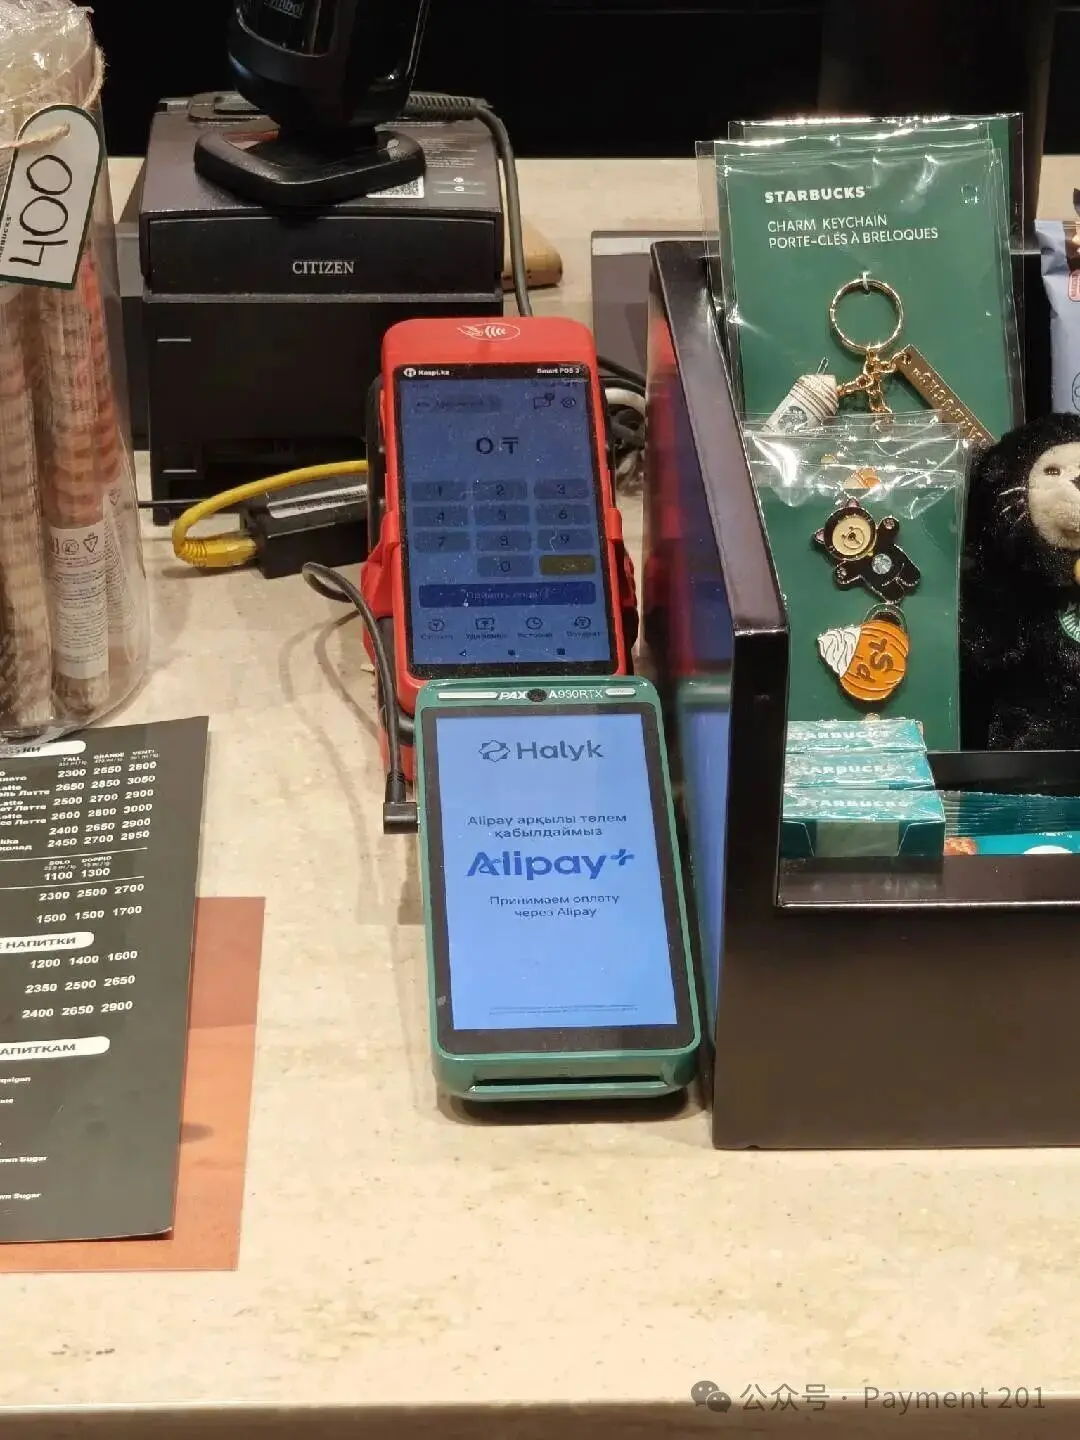
這次阿拉木圖之行,我有一個非常直觀的體驗:
我完全沒有使用現金。
用餐、喝咖啡、逛商場和各種日常開銷,只要能刷卡,我就直接用 Visa 卡,在某些場景也使用 Alipay+。整個支付體驗比出發前想像的順暢得多。
來之前,我還有一些刻板印象:阿拉木圖的現金比例會不會比較高?刷卡接受度會不會不足?當地錢包會不會很多且零散?
抵達後,至少在阿拉木圖這樣的核心城市,這些擔憂基本上沒有發生。外國遊客只靠 Visa + Alipay+ 就能過上無現金生活。
2026 年上半年,哈薩克居民完成了約 71 億筆、總額 92.1 兆堅戈 的非現金交易,平均每天超過 3900 萬筆。
然而,我作為遊客觀察到的支付世界,與當地人日常使用的支付世界並不相同。
遊客看到的是:Visa / Mastercard / 國際錢包。
當地消費者更熟悉的是:Kaspi / 銀行 App / QR / P2P。
再深入一層,我們開始看到:
銀行間即時支付 + 統一 QR。
從這裡開始,哈薩克的支付格局變得非常有趣。
這不是典型的錢包主導市場
大家都熟悉中國過去十年行動支付的發展路徑。支付寶、微信支付等第三方錢包逐漸將自己定位在消費者和銀行帳戶之間。銀行帳戶
↓
錢包
↓
消費者 / 商家
銀行帳戶仍在底層,但消費者前端已被錢包接管。
然而,哈薩克並未完全沿著這條路徑發展。
推動支付數位化的一股重要力量來自銀行和銀行相關平台。
銀行 App 不再只是帳戶管理工具。它們直接轉變為:超級 App。所以如果要給哈薩克的支付格局貼標籤,我更傾向稱之為:
銀行主導的超級 App 市場。
Kaspi 是這裡最典型的例子。
Kaspi 真正改變的不只是支付方式。
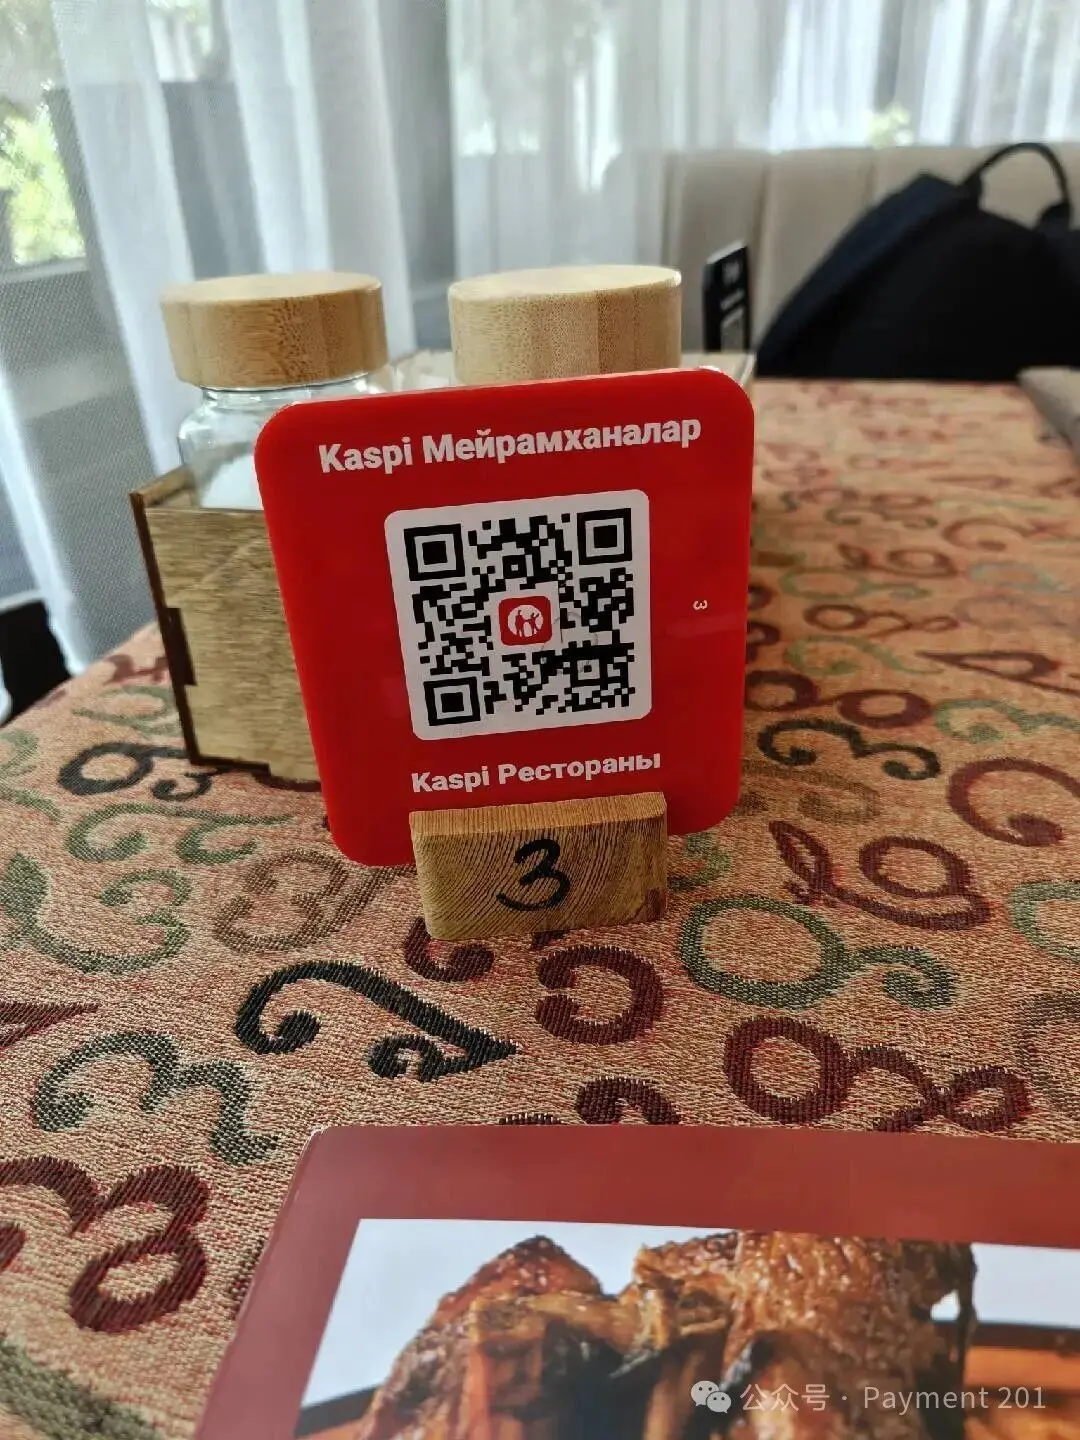
許多人第一次了解 Kaspi 時,會直接把它理解為:
「哈薩克的支付寶。」
這樣理解很方便,但有點低估了 Kaspi。
Kaspi 不只是一個錢包。
在消費者端,它提供支付、P2P、QR、帳單繳費、市集、旅遊、分期付款;
在商家端,它提供 Kaspi Pay、收單、QR、B2B 支付、商家服務。
支付、銀行、商業和信貸全部整合在一個生態系中。
但如果只列出這些產品,仍無法解釋 Kaspi 為什麼強大。
真正重要的是它背後的飛輪:
消費者
↓
支付
↓
商家
↓
市集
↓
信貸 / 分期
↓
更多 GMV
↓
支付
消費者因支付便利而進來。商家也因消費者都在這裡而需要進來。商家越多,受理網路就越強。市集為商家帶來更多交易。分期和消費金融進一步推動消費。
最終,這些交易又流回支付。
所以 Kaspi 真正的護城河從來不是 QR。
而是由:消費者 + 商家 + 支付 + 商業 + 信貸 形成的網路效應。
到 2025 年,Kaspi Payments 活躍消費者將達到 1460 萬,年度 Payments TPV 達到 44.2 兆堅戈,支付交易約 67.2 億筆;QR 和卡片支付合計佔 Payments TPV 的 69%。
在一個只有 2060 萬人口的國家,這樣的密度相當驚人。
但我認為 Kaspi 真正重要的意義甚至不在這些數字。
- 傳統銀行與用戶的關係可能是:薪水入帳、存錢、貸款、偶爾打開 App。
- Kaspi 將這種關係轉變為:購物、用餐、轉帳、繳費、分期、購物……
每天都在發生。
支付成為這段關係中最重要的高頻入口。
所以某種意義上,Kaspi 不再只是一個支付 App。
它非常接近:
私有支付基礎設施。
有趣的卡片市場:Visa、Mastercard、MIR 都在
另一個有趣點是,哈薩克不只是 Visa / Mastercard 市場。
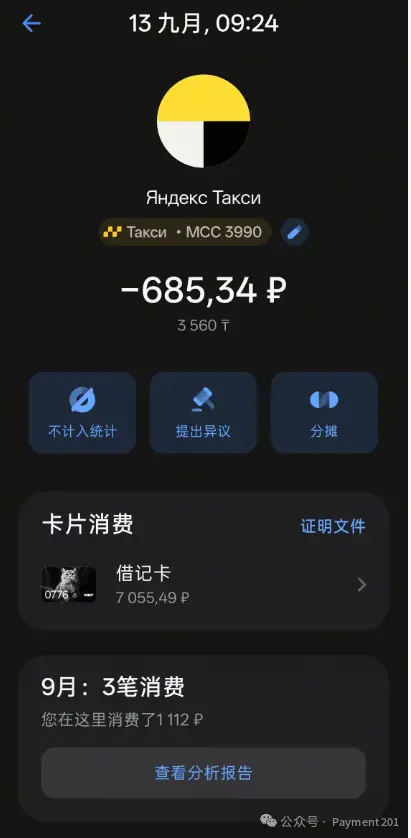
在某些場景,MIR 卡也可以被受理。
當然,這不代表 MIR 已完全覆蓋哈薩克;MIR 受理明顯仍取決於特定的收單機構和 POS 網路。有些銀行和終端網路仍支援 MIR,有些則已暫停。
但正是這個細節,讓哈薩克支付更有趣。
在同一個市場,你可能同時看到:Visa、Mastercard、銀聯、MIR。在此之上還有:Kaspi QR / 銀行 QR / 統一 QR。
從支付軌道的角度來看,哈薩克其實像一個支付網路的十字路口。
向西,有 Visa / Mastercard 的全球卡片網路。
向北,它保留了與俄羅斯和獨立國協支付生態系的一些連結。
向東,中國遊客和商家可以看到銀聯、Alipay+ 等支付方式。
而最強的本地消費者支付介面是 Kaspi 和各種銀行 App。
所以哈薩克支付很難簡單歸類為:「卡片市場」或「QR 市場」。它更像是:多軌道支付市場。
來自不同國家、不同時代、不同技術路徑的支付軌道在這裡共存。
QR 很強,但這不代表「QR 已消滅銀行卡」
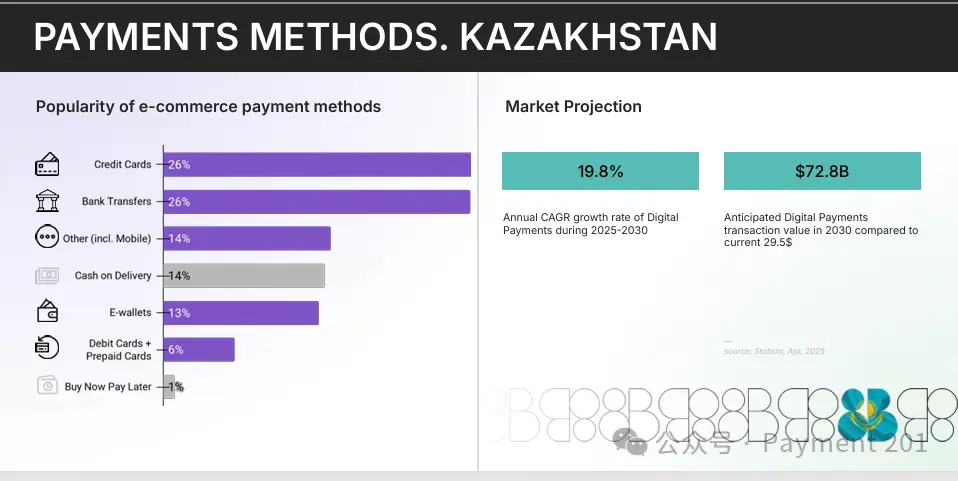
正因如此,我認為我們不能用「QR 取代卡片」來描述哈薩克。
在那裡期間,我大多使用 Visa,當地消費者大量使用 QR,而來自俄羅斯的使用者可能在某些受理網路中仍使用 MIR。
這些完全可以共存。
因為談到支付,我們需要區分兩件事:支付介面和支付軌道。
消費者打開銀行 App 掃 QR 碼,那是一種介面。我感應 Visa 卡,也是一種介面。
MIR 卡在支援它的 POS 上完成交易,背後是另一套清算和處理機制。
所以真正發生的不是:一條軌道完全消滅另一條軌道。
而是,前端支付體驗越來越以行動裝置為先,而底層支付軌道越來越分層。
Visa / Mastercard 在跨境、遊客支付、電子商務和國際商家受理方面將長期存在。
MIR 反映了哈薩克與俄羅斯支付生態系之間現有的連結。Kaspi 和本地 QR 解決本地高頻消費支付。統一 QR 則持續朝互通性邁進。
不同的軌道解決不同的問題。
Kaspi 越成功,下一個問題就越明顯
從消費者角度來看,Kaspi 的封閉循環幾乎沒有問題。打開 App、掃碼、付款、完成。
問題出在整體 市場結構。
Kaspi 有自己的消費者、自己的商家、自己的 QR、自己的帳戶和自己的收單網路。
其他銀行也在開發自己的 App、自己的 QR 和自己的商家網路。這對任何銀行來說都是合理的。
因為:
封閉循環 = 護城河。
機構可以掌控用戶體驗、風險、定價、商家體驗,並透過現金回饋、信貸、分期和商業持續增強其網路密度。
然而,一旦同時存在幾個足夠大的封閉循環,從整個支付市場的角度來看,就變成了另一個詞:
碎片化。
消費者為什麼要在乎商家屬於哪家銀行?商家為什麼要為不同銀行的消費者使用不同的 QR?每家銀行為什麼要重複建立自己的受理網路?
因此,我認為哈薩克上一個階段解決的是:如何走向無現金?現在它開始回答下一個問題:如何實現互通?
Kaspi 解決採用問題,統一 QR 開始解決市場結構問題
所以到 2026 年,哈薩克支付最值得關注的變化其實不是 Kaspi。
而是:
統一 QR。
2026 年 7 月,哈薩克將在全國正式推出銀行間行動支付系統。核心包含兩件事:按手機號碼的銀行間轉帳,以及:銀行間 QR 支付。
上線時,所有透過行動 App 向個人客戶提供零售銀行服務的銀行都將接入。
消費者可以從自己銀行的 App 即時轉帳給另一家銀行的用戶;也可以掃描商家的統一 QR 完成跨行支付,不再要求買賣雙方在同一家銀行。
該系統支援:
24/7 即時。
以前可能是:
A 銀行消費者
↓
A 銀行 App
↓
A 銀行 QR
↓
A 銀行商家
現在逐漸變成:
A 銀行消費者
↓
A 銀行行動 App
↓
銀行間支付軌道
↓
B 銀行商家
對一般消費者來說,表面上只發生了一件事:
QR 碼互通了。
但支付從業者看到的不只是 QR。
真正的變化是:定址、路由、清算、受理。從私有網路走向互通軌道。
該系統由哈薩克中央銀行旗下的國家支付公司營運。上線一個月後,這個銀行間行動支付系統已處理超過 800 萬筆、總額 2100 億堅戈 的交易。
所以我認為可以用一句話總結:
Kaspi 解決採用問題,統一 QR 開始解決市場結構問題。
Kaspi 證明了封閉循環能多快將消費者和商家拉進行動支付。
統一 QR 正在解決另一個問題:
市場不能總是被個別私有網路分割。
為什麼 Kaspi 已經這麼強,國家仍要推行統一 QR?
這個問題其實是我整篇文章想傳達的重點。從用戶體驗角度來看,Kaspi 已經非常好用。消費者不會每天抱怨「我需要一個全國統一 QR 碼」。商家也有成熟的受理方案。
那為什麼還要繼續建設銀行間軌道?
因為支付基礎設施從來不只是解決用戶體驗。
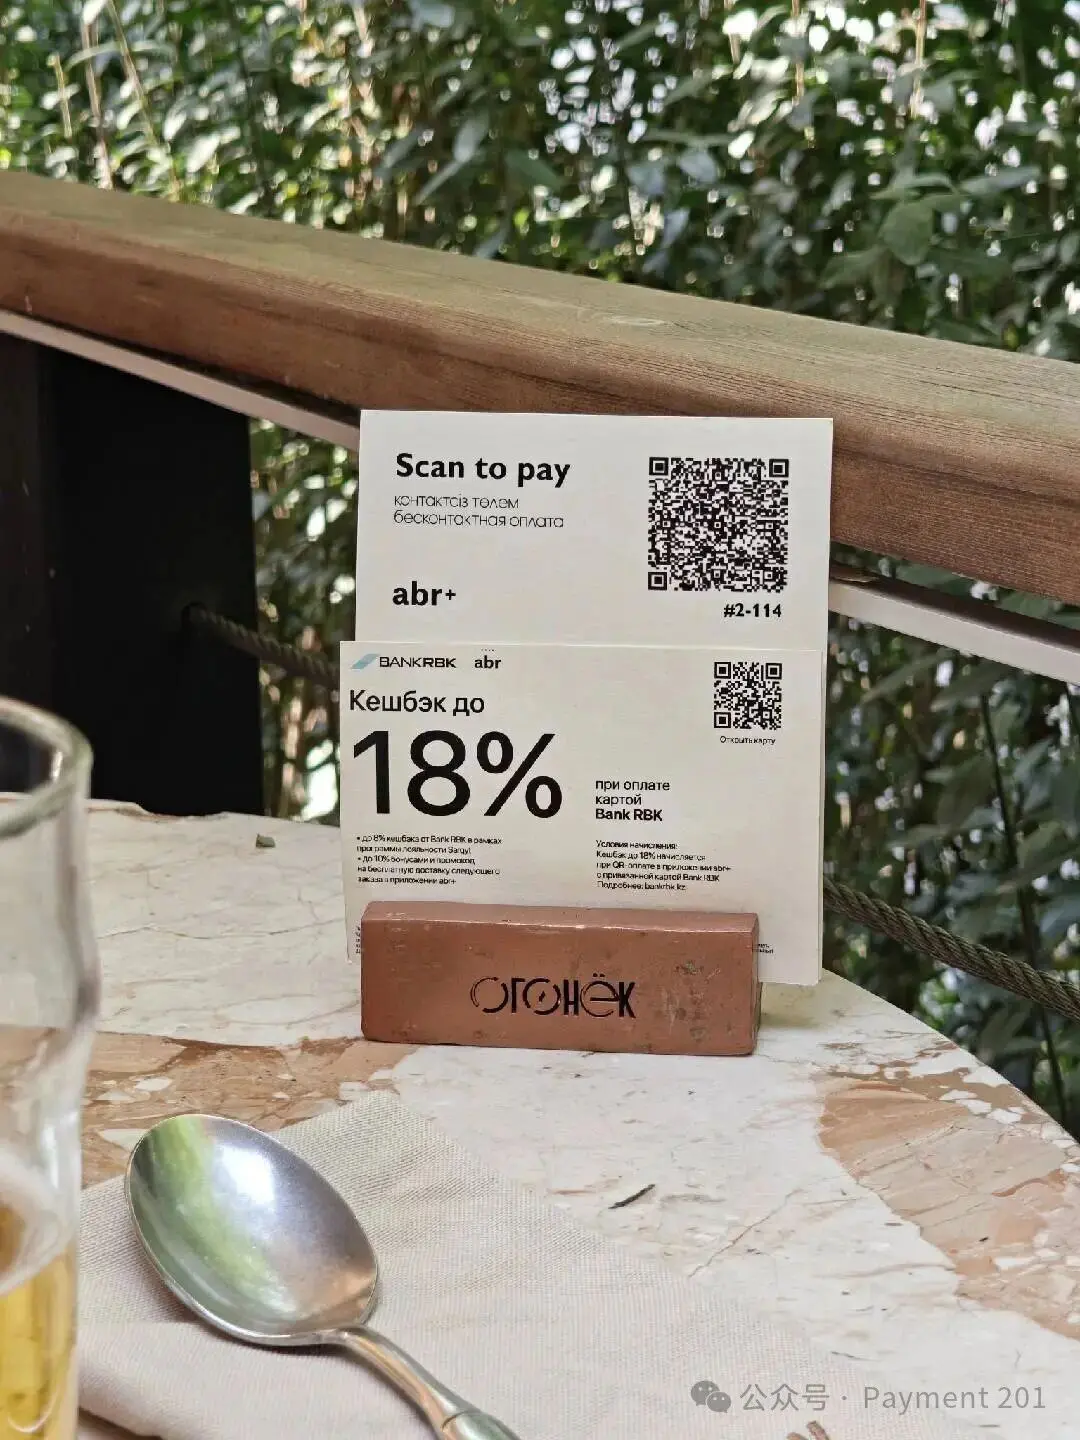
第一個問題是:競爭。
當一個平台同時擁有消費者、商家、支付、商業和信貸時,新進者面對的不只是一個支付產品。
而是整個網路。做出更好的 QR 碼沒有意義。因為人不在你這邊。商家也不在你這邊。
支付產業常常如此:技術容易複製,通路難以複製。統一 QR 有效地將受理網路與特定銀行的消費者基礎解耦。銀行可以少一點在「誰有更多 QR 商家」上競爭,多一點在:產品、用戶體驗、定價、信貸、風險、數據、服務上競爭。
第二個問題是:
受理密度。
一個真正成熟的支付網路最終希望實現:
消費者銀行 ≠ 商家銀行,且不影響支付。
Visa、Mastercard 和銀聯幾十年來基本上都在解決這類問題。
如今,越來越多的國家正在推行即時支付 + QR,只是在 A2A 世界裡重做一遍。
這也正是從:私有網路走向:公共軌道的過程。
再往下,是一整套國家級金融堆疊
統一 QR 不是一個孤立的專案。
哈薩克中央銀行目前正在更大的國家數位金融基礎設施框架下,推進銀行間行動支付、統一 QR、開放銀行、數位堅戈等。
如果拆開來看:QR、即時支付、開放銀行、數位身分、反詐欺、CBDC,每一項都是近年金融科技圈的熱門話題。
但真正有趣的是,它們最終可能被拼湊成同一個堆疊:
身分
↓
銀行帳戶
↓
開放 API
↓
支付軌道
↓
清算 / 結算
↓
數位貨幣
↓
風險基礎設施
所以今天看哈薩克支付,如果只研究:Kaspi 為什麼成功?
其實有點不足;Kaspi 是上一個階段非常重要的答案,但這個市場已經開始提出下一個問題。
我自己用 Visa,但 PSP 要進入當地市場遠非簡單。
這次在阿拉木圖,我作為遊客的支付體驗非常簡單。Visa、Alipay+ 基本上就夠了。
然而:遊客能支付,和商家 / PSP 真正進入這個市場,完全是兩回事。
這次我也在當地遇到許多中國人。基礎建設、礦產、能源、資源貿易、物流、跨境商業。
這些商業流必然伴隨著越來越複雜的資金流:收款、換匯、結算、跨境出款。以及大家目前非常關心的:穩定幣出入金。
如果一家全球 PSP 進入哈薩克,第一反應往往是:
「當地 Visa / Mastercard 很普及,接卡片收單不就夠了嗎?」
但一旦進入本地支付堆疊,需要處理的是:
本地實體
↓
本地收單
↓
Kaspi / 本地 QR
↓
統一 QR
↓
堅戈收款
↓
結算
↓
換匯
↓
對帳
↓
跨境出款
而且你的許多商家沒有本地實體問題。
因此,常常出現的情況是,本地支付堆疊越成熟,全球 PSP 就越需要理解本地。全球受理從來不等於只是完成 Visa / Mastercard 對接。所謂的全球,本質上仍是由一條又一條本地軌道拼湊而成。
穩定幣的機會不在於當地人用 USDT 買咖啡。
晚上的交流中,大家談了很多穩定幣。
但如果放在哈薩克支付的整個堆疊中,我的理解其實很簡單:穩定幣的第一個應用場景絕對不是零售。本地消費者打開 Kaspi 或銀行 App 掃碼就能完成一杯咖啡的購買。為什麼一定要先用 USDT 支付?前端消費支付已經夠好了。穩定幣不需要解決一個已經被解決的問題。
它真正的價值可能在後端:跨境 B2B、資金管理、美元流動性、出入金、商家結算。以及在一些傳統代理行覆蓋效率不佳的走廊。
換句話說:
穩定幣在這裡更像是流動性層和結算層,而不是本地消費支付的替代品。
前端收款可以繼續是:Kaspi / 銀行 QR / 卡片 / 堅戈。商家看到的仍然可以是法幣結算。
但在後續的資金管理、跨境資金轉移和出款中,完全有可能逐漸出現法幣 + 穩定幣混合結算。
這兩件事完全不衝突。我甚至認為,這才是未來幾年穩定幣基礎設施真正價值所在。不在於消費者今天用什麼支付。
而在於:支付完成後,錢如何流動。
Kaspi 的上半場,支付軌道的下半場
如果簡化哈薩克支付過去十年的演進,我認為大致可以分為三個階段:
無現金
↓
行動優先
↓
互通
Kaspi 對前兩個階段產生了重大影響。
它透過銀行主導的超級 App,將消費者、商家、支付、商業和信貸聚集在一起。依靠封閉循環,它最大化了用戶體驗和網路密度。
但一旦市場高度數位化,下一個問題必然出現:
不同的銀行、不同的 QR 碼、不同的商家網路如何真正互聯?
所以我認為 2026 年哈薩克支付最重要的變數,不是出現另一個錢包或另一個 PSP。
而是:
封閉循環 → 互通性。
上半場是 超級 App 的故事。
下半場開始轉變為 支付軌道 的故事。
最後
回到這次阿拉木圖之行。
幾天過去,我完全沒有使用現金。對遊客來說,支付體驗已經變得非常簡單。
但真正有趣的是,遊客看到的只是整個支付堆疊的最上層。
往下一層,我們有:Kaspi / 銀行 App / QR / P2P。
看卡片軌道,我們看到:Visa / Mastercard / 銀聯 / 部分 MIR 受理。
再往下一層,我們發現:銀行間即時支付 / 統一 QR。
看跨境資本流動,我們開始看到:穩定幣流動性 / 結算。
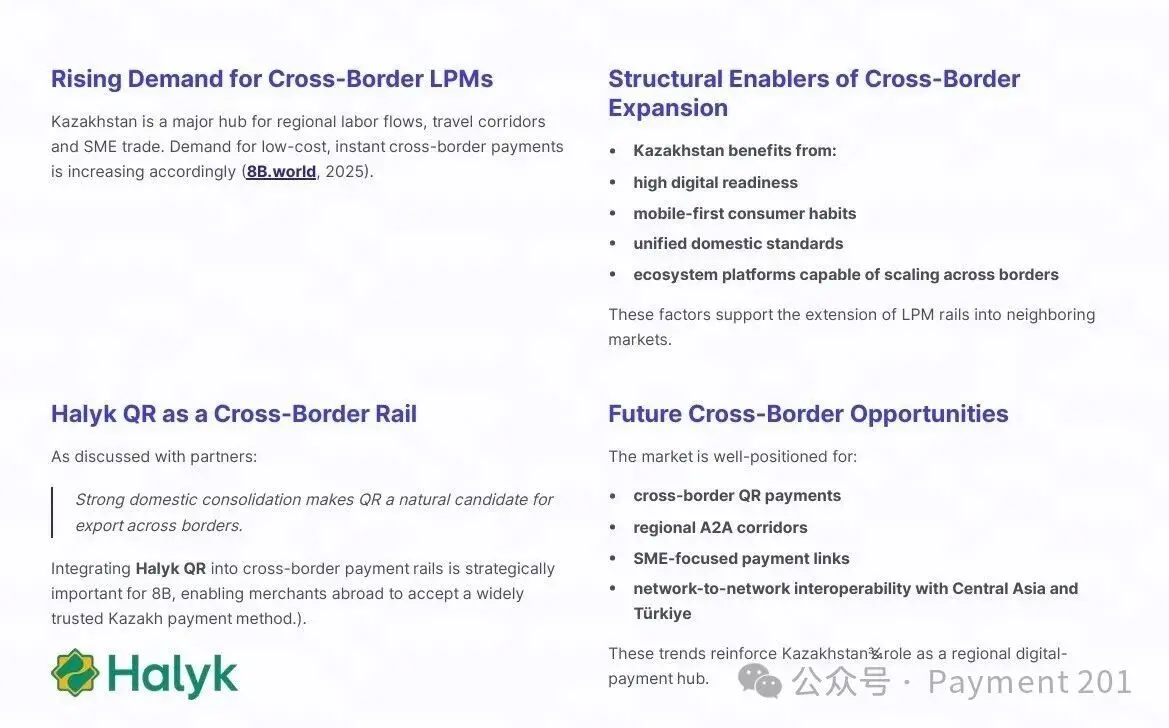
圖片來自 8b.world
卡片、超級 App、A2A、國家軌道、穩定幣。幾套來自完全不同地區和階段的支付基礎設施,正在一個只有 2000 多萬人口的市場中堆疊在一起。
所以這次回來後,我對哈薩克理解的最大改變不是:
「這裡的支付比我想像的更發達。」
而是:
它已經開始轉換話題。
過去的問題是:
如何讓一個市場從現金走向數位?
今天的問題越來越變成:
當支付足夠數位化之後,如何真正實現互通?
Kaspi 解決了前一個問題的很大一部分。
而 2026 年的哈薩克,已經開始回答下一個問題。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。