


HIP-3: Teure Tickets, aber der Burggraben ist nicht käuflich
 chaincatcher
Autor: Mario Chow, IOSG
Zehn Teams haben auf Hyperliquid Perpetual-Kontrakte registriert und insgesamt rund 40 Millionen US-Dollar an HYPE gesperrt. Eines dieser Teams vereint 97,8 % des Handelsvolumens auf sich und verzeichnete innerhalb eines Monats einen Rückgang von 44 %. Dieser Artikel soll beantworten, was die anderen neun Teams tatsächlich erhalten haben. Alle Daten stammen aus On-Chain-Daten, nicht aus Ankündigungen.
Alle Zahlen in diesem Artikel stammen direkt aus der öffentlichen API von Hyperliquid: perpDexs, metaAndAssetCtxs, tägliche candleSnapshot für alle 519 registrierten Assets, delegatorSummary, userNonFundingLedgerUpdates sowie clearinghouseState{dex}. „30 Tage“ bezieht sich auf den vollständigen UTC-Kalendertag vom 15. August bis 13. September 2026, „vorherige 30 Tage“ auf den 16. Juli bis 14. August, „7 Tage“ auf den 7. bis 13. September. HYPE wird mit 79,73 US-Dollar berechnet. Die Routing-Daten in Abschnitt 7 stammen von Flowscan, da das Handelsvolumen der Builder-Codes nicht über die öffentliche API aggregiert werden kann.
Zusammenfassung
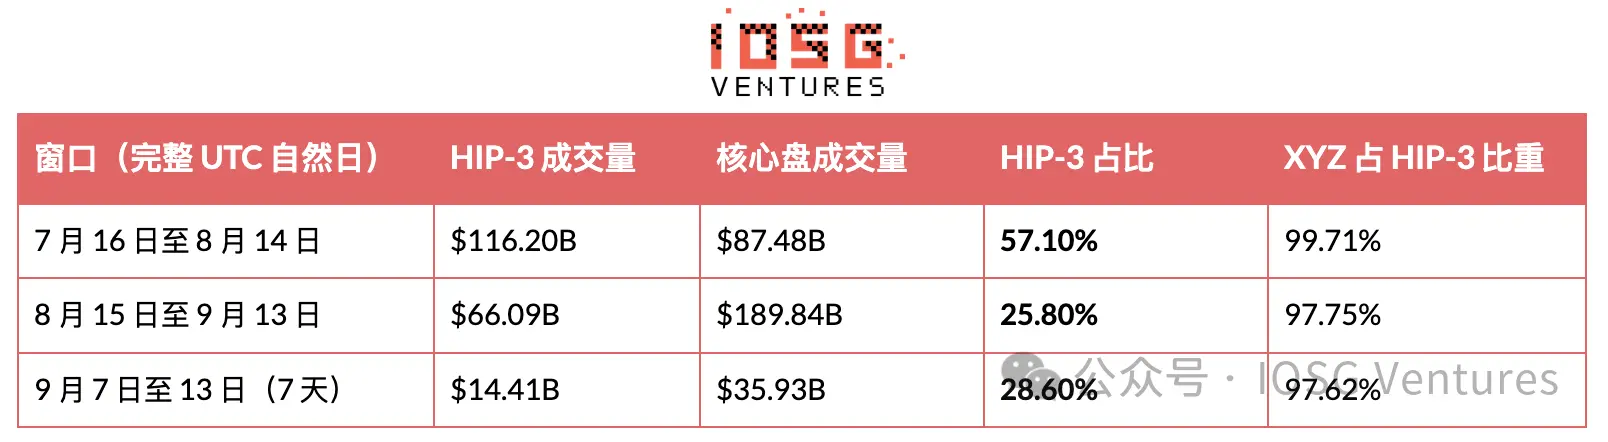
HIP-3 ist auf Hyperliquid erneut in der Minderheit. In den letzten 30 Tagen machten die von Buildern bereitgestellten Märkte 25,8 % des Perpetual-Handelsvolumens aus, gegenüber 57,1 % im Vormonat. Diese Veränderung ist hauptsächlich auf den Nenner zurückzuführen: Das Kernhandelsvolumen hat sich mehr als verdoppelt, während HIP-3 selbst rückläufig ist.
Der Marktführer schrumpft. Trade[XYZ] verzeichnete in den letzten 30 Tagen ein Handelsvolumen von 64,60 Milliarden US-Dollar, ein Rückgang von 44,2 % gegenüber dem Vormonat. Der 7-Tage-Durchschnitt fiel von einem Höchststand von 5,36 Milliarden US-Dollar pro Tag Anfang August auf 2,01 Milliarden US-Dollar pro Tag. Etwa die Hälfte dieses Rückgangs ist auf das sinkende Handelsvolumen im Speicher- und KI-Sektor an den realen Märkten zurückzuführen, die andere Hälfte auf die Plattform selbst. Seit dem 18. August hat sie an keinem einzigen Tag das Kern-Orderbuch übertroffen.
Entropy (io) führte eine ganze Woche lang in einem umkämpften Markt und gab den Vorsprung dann wieder ab. Der Marktanteil bei Nebius zeigte über drei Wochen einen Verlauf von 8,7 %, 53,1 % und 20,4 %, während das eigene Handelsvolumen drei Wochen in Folge zurückging. Das Gegensignal liegt in den Positionen: Das Open Interest stieg entgegen dem Trend um 37 % auf 51,4 Millionen US-Dollar.
Die Abwicklungs-Assets bleiben die Lebensader, und die Bilanz steht weiterhin bei 6 zu 6. Alle Plattformen, die in Nicht-USDC-Stablecoins abrechnen, haben den Handel eingestellt; die noch aktiven nutzen ausschließlich USDC.
Asset-Listings sind nicht nachhaltig. Beim aktuellen Auktionsmindestpreis kostet ein Asset etwa 39.900 US-Dollar. Der Kauf aller gelisteten Märkte von Paragon würde rund 1,04 Millionen US-Dollar kosten, was etwa zwei Wochen Gebühreneinnahmen von Trade[XYZ] entspricht.
Niemand konkurriert über den Preis. Alle Aktienplattformen arbeiten im Growth Mode mit deployerFeeScale = 1,0. Die tatsächliche Gebühr von Trade[XYZ] beträgt 0,427 Basispunkte, die von Entropy 0,400 Basispunkte. Alle Plattformen außer dem Marktführer – ob noch aktiv oder nicht – haben über ihre gesamte Laufzeit zusammen nur 747.000 US-Dollar an Deployment-Gebühren verdient.
I. Zehn Deployer treten auf
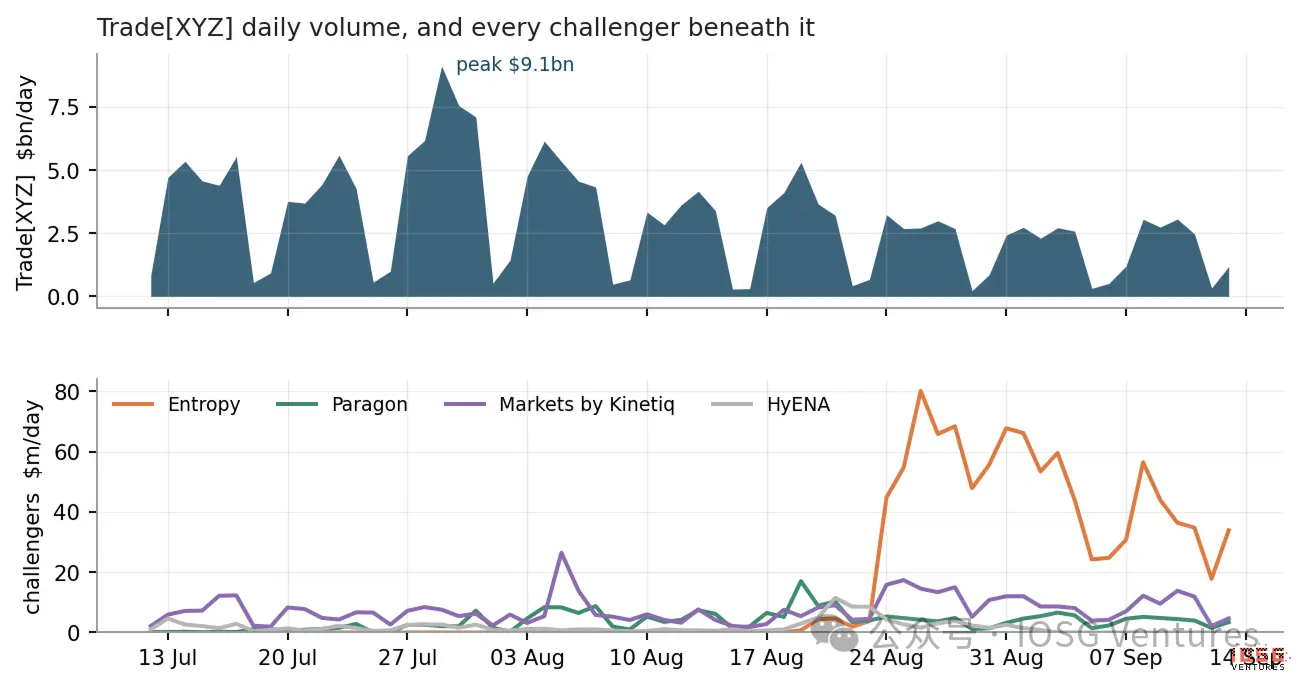
▲ Tägliches Handelsvolumen von Trade[XYZ] und allen Herausforderern darunter. Die Skalen der beiden Diagramme unterscheiden sich um etwa das Hundertfache.
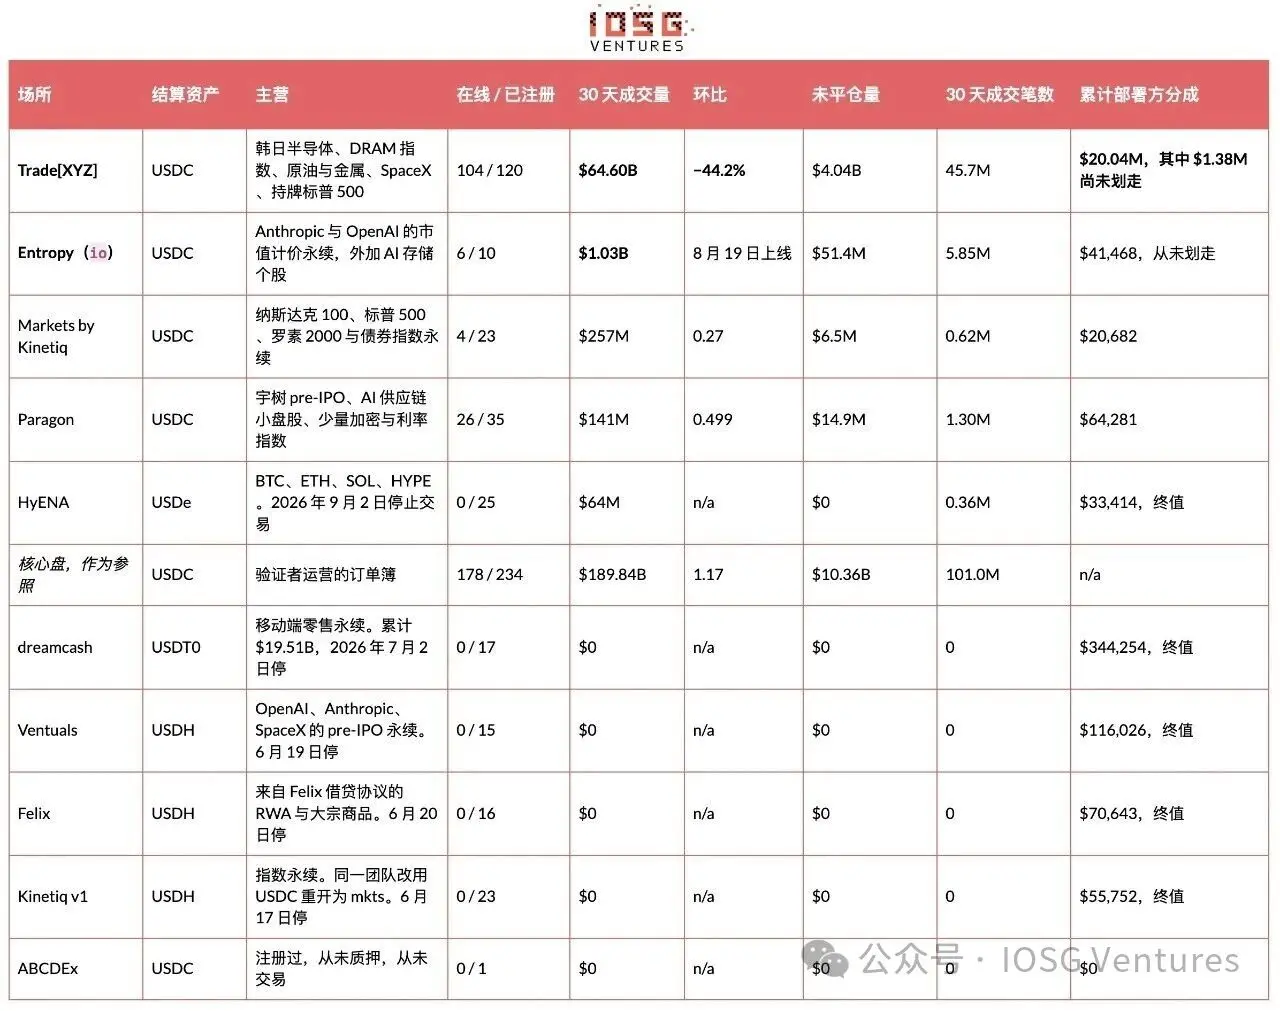 „Anzahl der Trades“ ist die Summe des Feldes n in den täglichen Kerzen innerhalb des Fensters. Die öffentliche API liefert keine Anzahl unabhängiger Trader.
Historisch haben nur zehn Teams eine Perpetual-DEX registriert, und ein elftes ist bisher nicht aufgetreten. Vier handeln, fünf haben aufgehört, eines hat nie eröffnet. Trade[XYZ] vereinte in den letzten 30 Tagen 97,8 % des HIP-3-Handelsvolumens auf sich, in den letzten 7 Tagen 97,6 %.
Die Lage der Herausforderer lässt sich in wenigen Sätzen zusammenfassen. Entropy erzielte in 26 Tagen ein Handelsvolumen von 1,03 Milliarden US-Dollar, verfügt über sechs gelistete Märkte und stützt sich auf eigene Orakel statt auf eine Asset-Liste. Es ist die einzige Plattform, die in einem Markt, in dem der Marktführer gleichzeitig quotiert, tatsächlich die Führung übernommen hat. Paragon ist der einzige Herausforderer, dessen Orderbuch wie ein Orderbuch aussieht, mit 26 gelisteten Märkten und offener Long-Tail-Verteilung; trotz des einmaligen Eintritts von Trade[XYZ] in fünf seiner Zielmärkte wuchs es im Monatsvergleich um 49,9 %. Kinetiqs Markets kaufte 23 Zielmärkte, wobei 95 % des Handelsvolumens auf zwei Index-Perpetuals entfielen. HyENA ist beendet: Die Märkte wurden delistet, das Open Interest liegt bei null, und über die gesamte Laufzeit wurden 33.414 US-Dollar verdient.
II. Der Marktanteil von HIP-3 und warum er leicht falsch gelesen wird
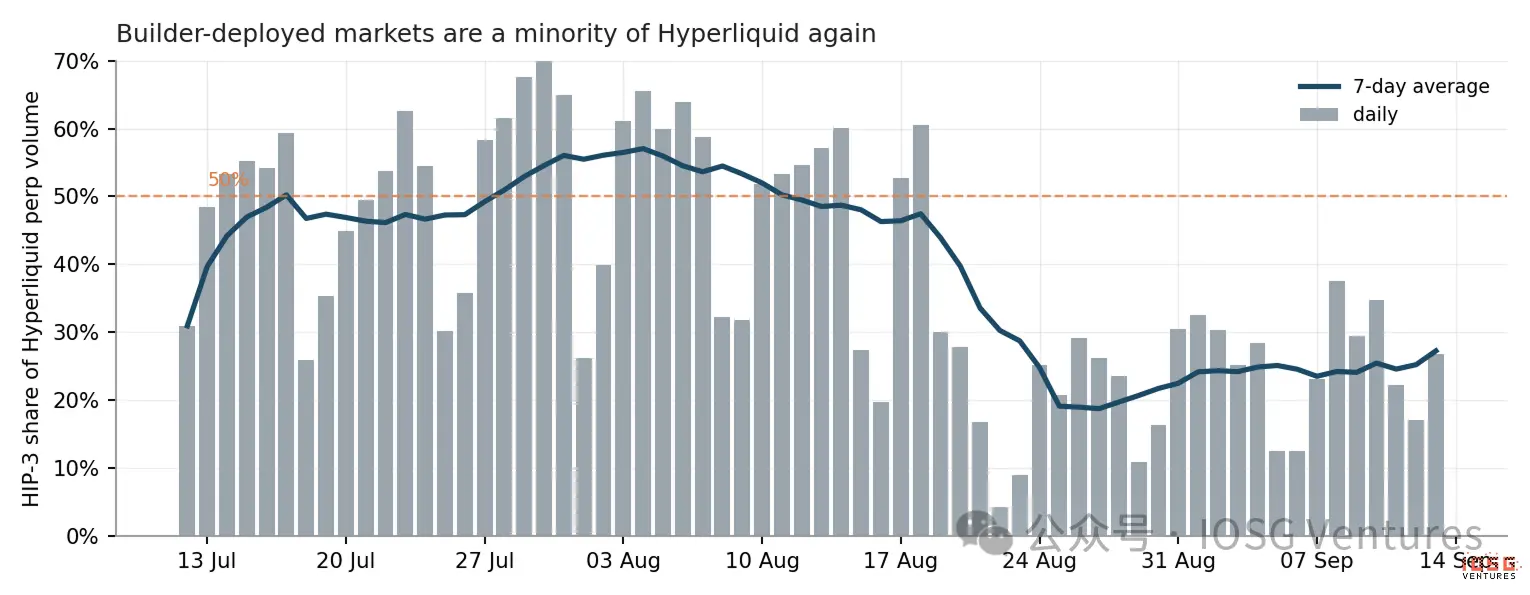
▲ Marktanteil von HIP-3 am Perpetual-Handelsvolumen von Hyperliquid, täglich.
Der 7-Tage-Durchschnitt durchbrach Mitte Juli die 50 %-Marke, näherte sich Anfang August einem Höchststand von fast 57 %, fiel danach unter 30 % und hat sich seit dem 20. August nicht mehr erholt. Am 18. August übertraf das Handelsvolumen eines einzelnen Builders das gesamte Validator-Set von Hyperliquid. Danach wurde dies nie wieder erreicht.
Diese Quote spiegelt tatsächlich ihren Nenner wider. Der Zähler ist das Aktien-Orderbuch, der Nenner das Krypto-Orderbuch, und die volatile Seite liegt auf der Krypto-Seite. Die 57 % wurden in einer ruhigen Krypto-Phase gemessen, während die 26 % in einer Phase gemessen wurden, in der dasselbe Aktien-Orderbuch auf Marktbewegungen traf und das Kern-Perpetual-Volumen um 117 % wuchs. In den letzten sieben Tagen erholte sich der Marktanteil sogar auf 28,6 %, während Trade[XYZ] weiter schrumpfte. Bevor irgendein HIP-3-Marktanteil zitiert wird, muss zuerst die damalige Krypto-Lage geklärt werden. Was wirklich zählt, ist das absolute Handelsvolumen, und das verschlechtert sich. Trade[XYZ] verzeichnete in den letzten 30 Tagen ein Handelsvolumen von 64,60 Milliarden US-Dollar, ein Rückgang von 44,2 % gegenüber dem Vormonat. Der 7-Tage-Durchschnitt fiel von 5,36 Milliarden US-Dollar pro Tag Anfang August auf 2,01 Milliarden US-Dollar pro Tag, und das eigene Orderbuch zog sich um 62 % zurück. Der größte Markt, SK Hynix, fiel auf 8,50 Milliarden US-Dollar. Beide Beine des Marktanteilsrückgangs sind real. Der nächste Abschnitt zeigt, dass das HIP-3-Bein größtenteils kein Wettbewerbsproblem ist. Der Hauptgrund für den Volumenrückgang ist die Beruhigung des Speichersektors, nicht der Verlust von Marktanteilen. Den Rückgang von 44 % direkt als „der Marktführer verliert“ zu interpretieren, ist die einfachste Erklärung, aber die Daten stützen sie nicht. Die Überprüfung ist direkt: Wenn der Rückgang auf Wettbewerb zurückzuführen wäre, müssten die Ziel-Assets selbst normal handeln und nur der von Trade[XYZ] erfasste Anteil sinken. Tatsächlich haben sich die Ziel-Assets selbst beruhigt.
Es gab keinen Ausverkauf. Gemessen am Höchststand des Handelsvolumens Anfang August sind die Preise in jedem wichtigen Markt des heutigen Orderbuchs höher.
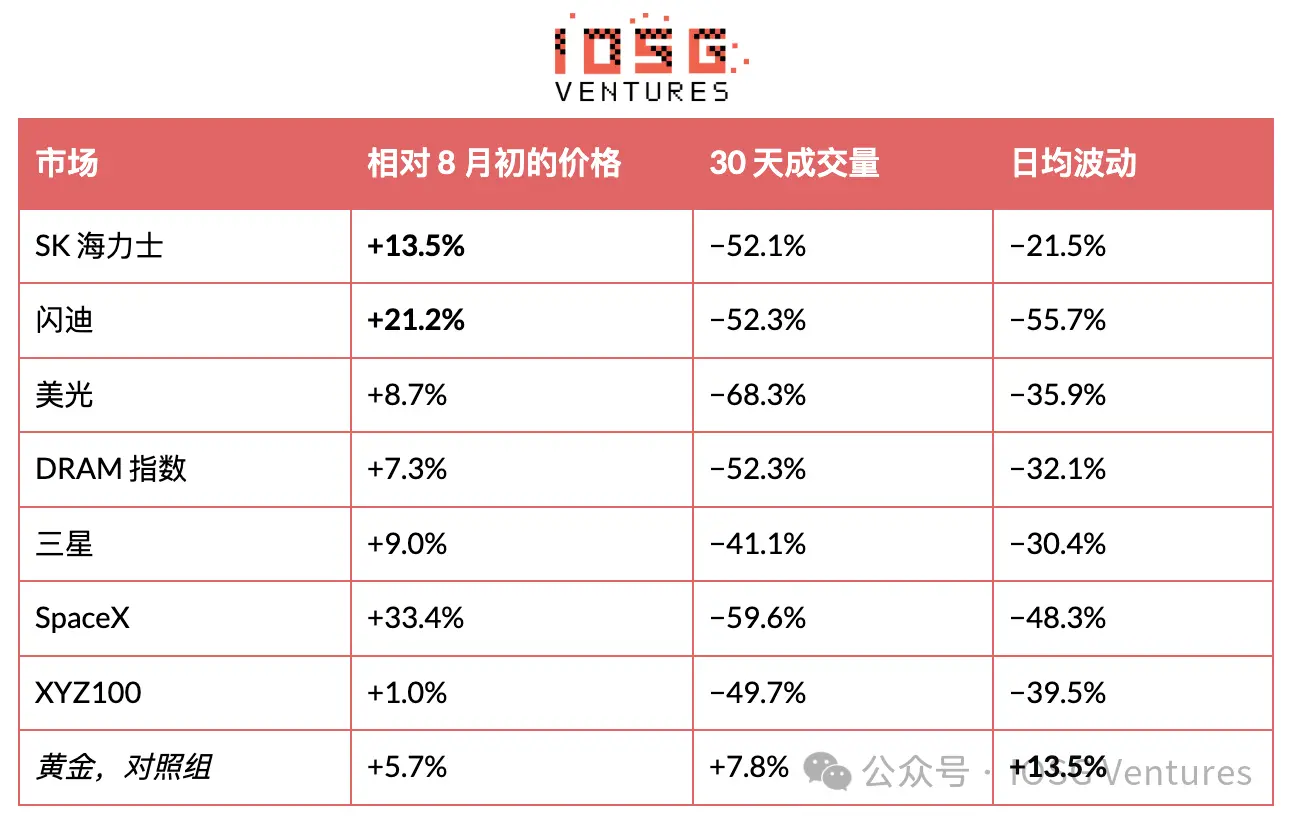
Was wirklich eingebrochen ist, ist die tägliche Schwankungsbreite dieser Ziel-Assets, und das Handelsvolumen der Plattform folgt fast im Gleichschritt. 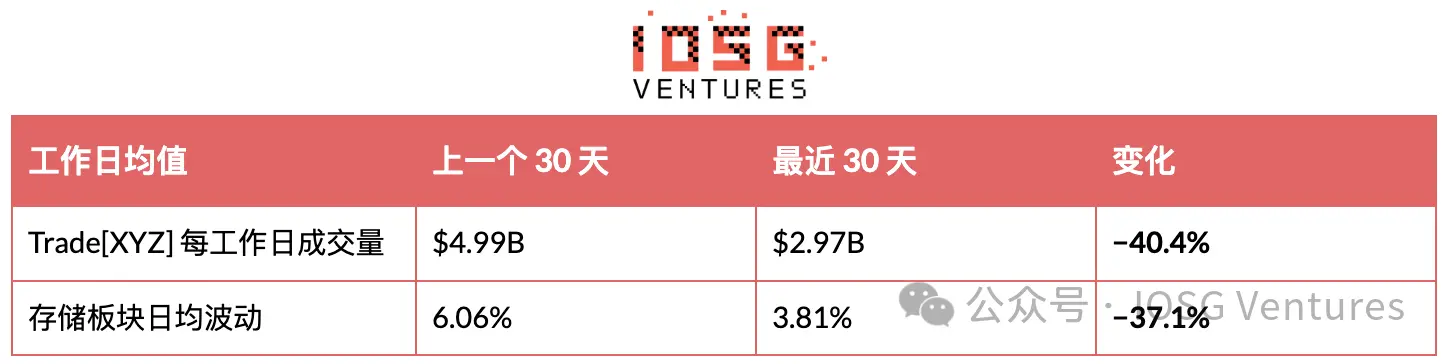
Alle obigen Angaben basieren auf Werktags-Kennzahlen, da die Aktienmärkte am Wochenende geschlossen sind, während Trade[XYZ] durchgehend handelt; die Einbeziehung von Wochenenden würde diesen Zusammenhang erheblich übertreiben. Betrachtet man nur Werktage, beträgt der Korrelationskoeffizient zwischen der durchschnittlichen täglichen Volatilität des Speichersektors und dem täglichen Handelsvolumen der Plattform +0,47 bei einer Stichprobe von 45 Tagen. Gold ist die natürliche Kontrollgruppe: Es ist der einzige große Markt, dessen Intraday-Volatilität in diesem Monat gestiegen ist, und sein Handelsvolumen stieg entsprechend. Silber ist die Ausnahme, die diesem Muster nicht folgt.
Volatilität ist jedoch nur eine Näherungsgröße. Ein direkterer Test besteht darin, das tatsächliche Aktienhandelsvolumen derselben neun Ziel-Assets zu vergleichen. Das Ergebnis: Die traditionellen Märkte können nur etwa die Hälfte erklären.
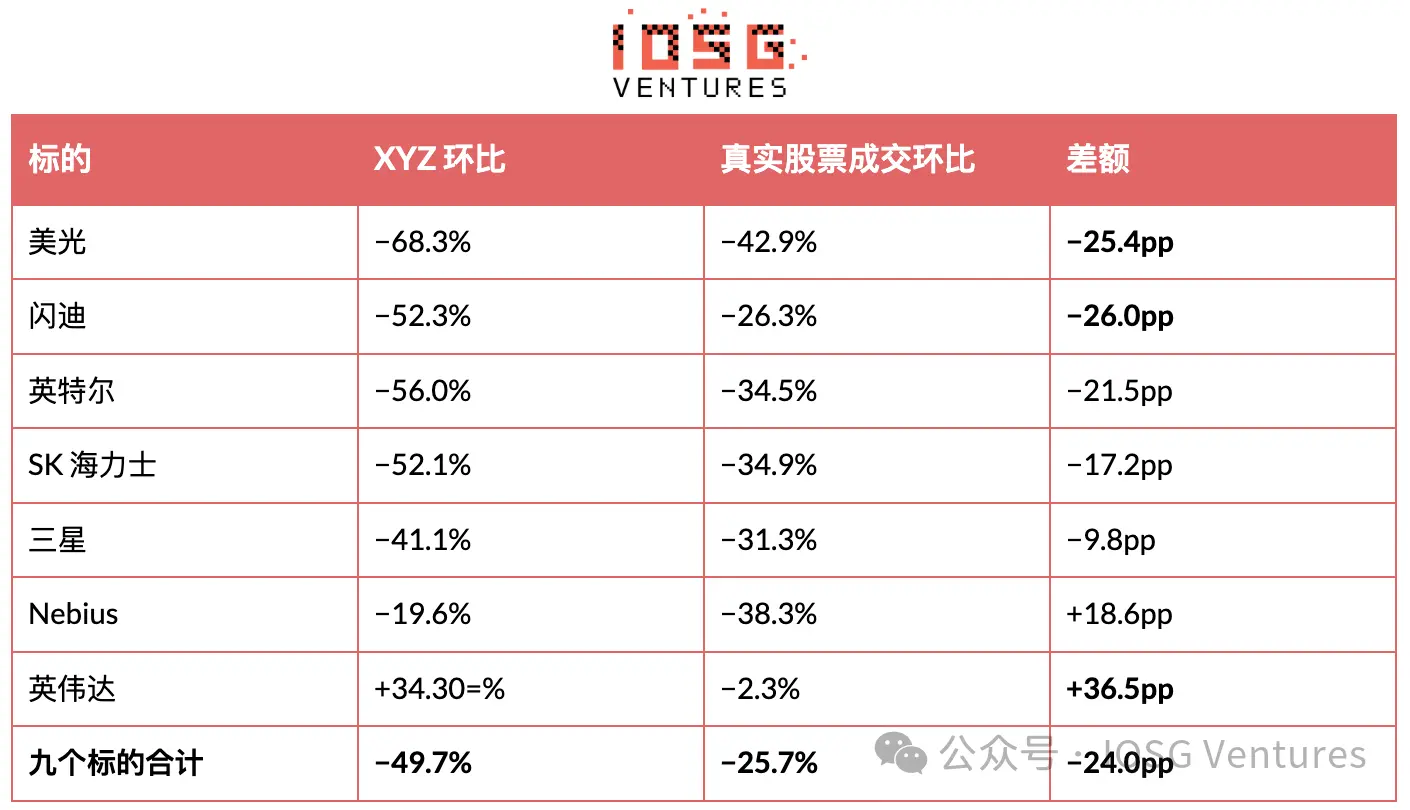
Das tatsächliche Handelsvolumen im Speicher- und KI-Sektor brach tatsächlich um 25,7 % ein – diese Hälfte ist real. Aber XYZ fiel um 49,7 %, also fast doppelt so stark. Die zusätzlichen 24 Prozentpunkte liefert die Branche nicht.
Darüber hinaus liegt die größte Lücke genau in seinem Kernbereich: SanDisk −26,0 Prozentpunkte, Micron −25,4 Prozentpunkte, Intel −21,5 Prozentpunkte, SK Hynix −17,2 Prozentpunkte. Bei Nvidia (+36,5 Prozentpunkte) und Nebius (+18,6 Prozentpunkte) übertraf es den realen Markt tatsächlich, aber diese beiden Orderbücher sind vergleichsweise klein.
Auch Wettbewerb kann diese Lücke nicht erklären. Das 30-Tage-Gesamtvolumen von Entropy bei SanDisk beträgt 523 Millionen US-Dollar, während das SanDisk-Orderbuch von XYZ selbst um 6,14 Milliarden US-Dollar fiel; der Herausforderer konnte davon nur etwa 8 % auffangen.
Der Rest ähnelt einer Kapitalrotation. Im gleichen Zeitraum wuchs das Kern-Perpetual-Volumen auf Hyperliquid um 117 %, während HIP-3 zurückging; das Gesamtvolumen beider Seiten stieg dennoch um 26 %. Das Kapital hat Hyperliquid nicht verlassen; es rotierte lediglich vom Aktien-Orderbuch zurück ins Krypto-Orderbuch.
Größenanker. In denselben 30 Tagen erzielten diese neun Ziel-Assets an ihren jeweiligen Börsen zusammen ein Handelsvolumen von 2.004,7 Milliarden US-Dollar, während XYZ darauf 23,5 Milliarden US-Dollar umsetzte, also 1,2 %. Das Gesamtvolumen von XYZ über alle 104 Märkte von 64,60 Milliarden US-Dollar entspricht nur 3,2 % des tatsächlichen Handelsvolumens dieser neun Aktien. Die höchste Durchdringung erreicht SK Hynix mit 9,1 %, die niedrigste Broadcom mit 0,1 %. Diese Kurve selbst verdeutlicht das Wesen dieses Geschäfts: Bei Assets, die für krypto-native Trader unzugänglich sind, ist die Durchdringung hoch, bei breit verfügbaren US-Large-Caps niedrig.
Der Rückgang wird also durch zwei Faktoren gemeinsam verursacht: etwa die Hälfte ist das Beta des Sektors, die andere Hälfte ist plattformspezifisch. Die Berechnung in Abschnitt 6 berücksichtigt nur das tatsächliche Handelsvolumen, unabhängig von dessen Herkunft, sodass die Gebühreneinnahmen nicht beeinträchtigt werden. Dennoch müssen diese beiden Hälften getrennt betrachtet werden: Die sektorale Hälfte wird zurückkehren, die plattformspezifische Hälfte nicht unbedingt.
III. Neuordnung und die einzige prognostische Variable
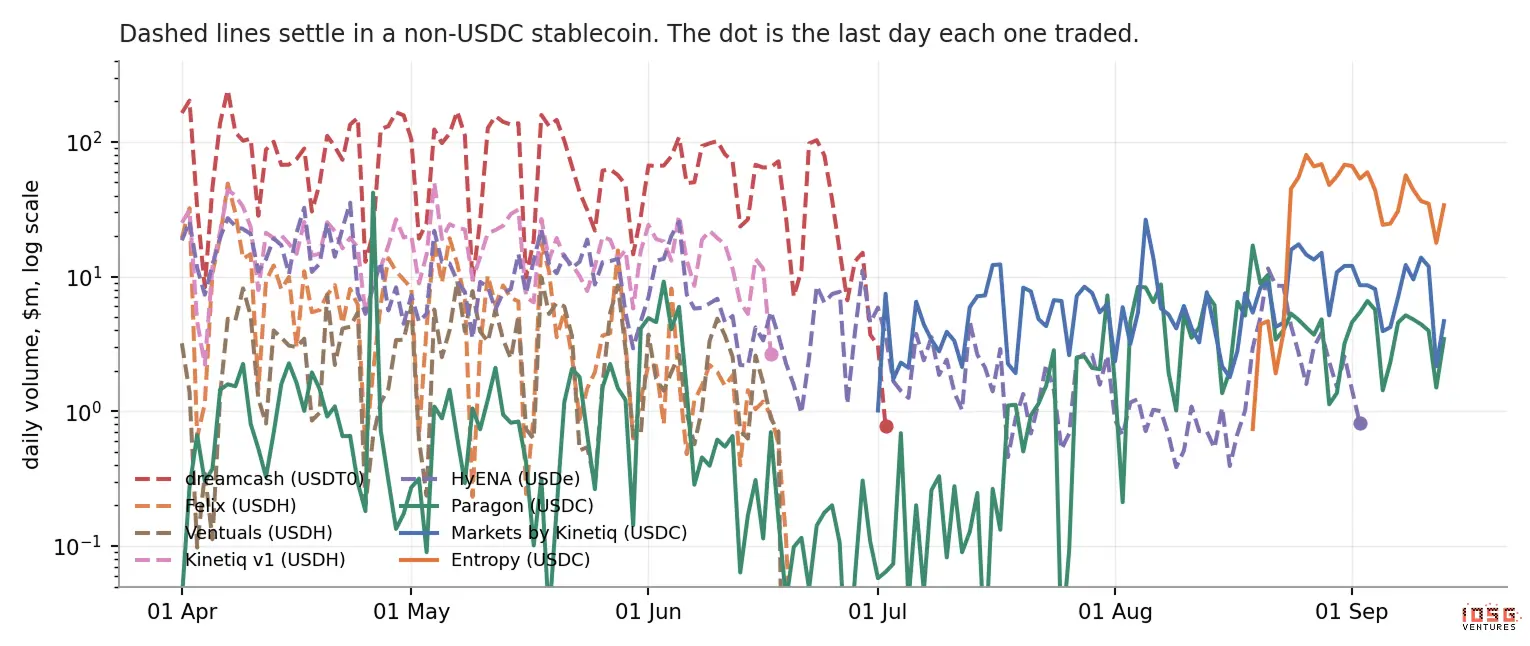 ▲ Tägliches Handelsvolumen der einzelnen HIP-3-Plattformen, logarithmische Skala. Gestrichelte Linien stehen für Plattformen, die in Nicht-USDC-Stablecoins abrechnen; Punkte markieren den letzten Handelstag. Bis heute haben sechs Plattformen den Handel eingestellt. Die Variable, die sie unterscheidet, ist nicht die Asset-Auswahl, das Team-Niveau oder das historische Handelsvolumen, sondern der für die Abwicklung verwendete Stablecoin.
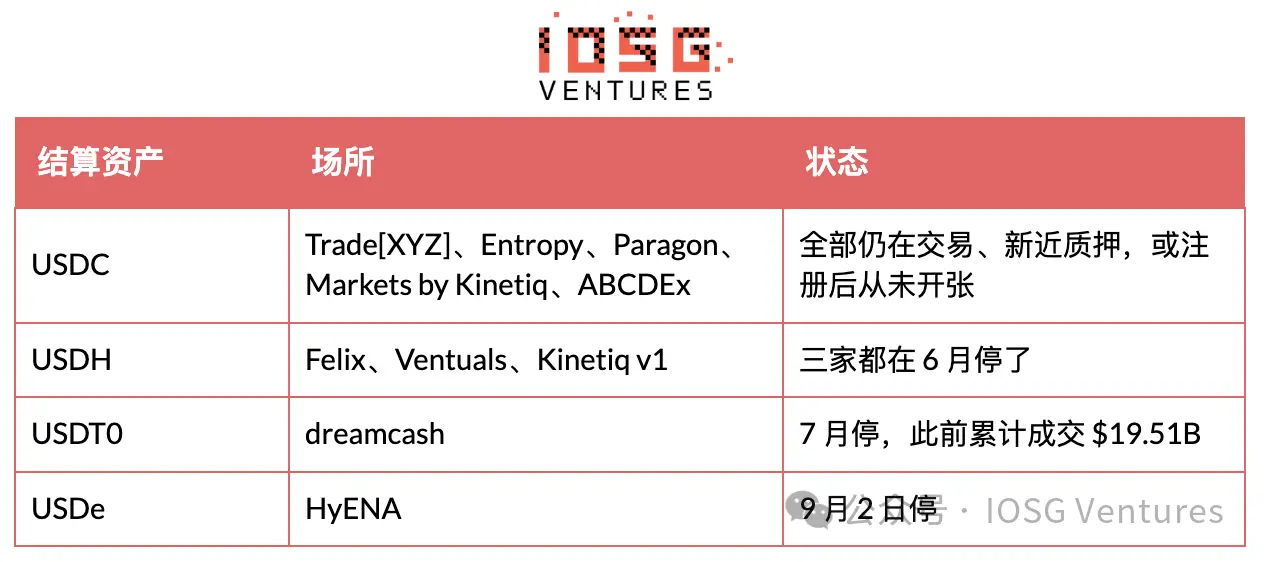 Der Mechanismus selbst ist recht einfach: Trader müssen zuerst einen bestimmten Stablecoin umtauschen, bevor sie ihre erste Order aufgeben können, und genau das wollen sie nicht. Felix ist das klarste Beispiel. Der kleine Gebührenrabatt, der USDH stützte, wurde mit der Einführung des Growth Mode sofort zunichte gemacht, sodass dieses Abwicklungs-Asset nur noch Reibung verursachte.
Kinetiq kann als Kontrollexperiment dienen. Der einzige Betreiber, der nach einer Schließung überlebte, tat dies, indem er die USDH-Plattform einstellte und dieselben Indexprodukte auf USDC neu auflegte. Das historische Handelsvolumen sagt nichts voraus: dreamcash hatte 19,51 Milliarden US-Dollar – mehr als die gesamte Juni-Kohorte zusammen – und stellte dennoch den Betrieb ein. Entropy trat im August mit mehr Kapital an als jeder frühere Marktteilnehmer und entschied sich ohne Zögern für USDC. Was das Abwicklungs-Asset wirklich bestimmt, ist nicht dessen eigene Beschaffenheit. Es ist naheliegend, die Dominanz von USDC als eine Vereinbarung des Protokolls zu interpretieren, aber die Dokumentation von Hyperliquid sagt das Gegenteil. Unter Aligned Quote Assets v2 (Ende August auf USDC gestartet, mit Coinbase als Reserve-Deployer und Circle als technischem Deployer) fließen etwa 90 % der bereinigten Reserveerträge von USDC auf Hyperliquid an das Protokoll und in den Assistance Fund. Die Zinsen werden über 30-Tage-Perioden berechnet und am 8. Tag nach Periodenende ausgezahlt; die erste Zahlung kommt daher erst Anfang Oktober, und bisher wurde noch kein Cent vereinnahmt.
AQAv2 bevorzugt HIP-3 ausdrücklich nicht. Die Dokumentation stellt klar: Es gibt keine bevorzugte Behandlung bei Handelsgebühren oder Handelsvolumen, und andere werthaltige Assets werden auf HIP-3-Perpetuals weiterhin unterstützt. Die Gebührenvorteile gehören zu AQAv1, das für besicherte Assets auf der Plattform niedrigere Taker-Gebühren, höhere Maker-Rabatte und eine höhere Volumenzählung bietet. USDC ist nicht in AQAv1 enthalten und kann strukturell nicht aufgenommen werden, da diese Stufe verlangt, dass der Stablecoin exklusiv für Hyperliquid ist. Die tatsächlichen Privilegien von AQAv2 betreffen Event-Kontrakte und von Validatoren betriebene Perpetuals und müssen auf spätere Upgrades warten; dieser Artikel misst sie nicht.
Die Frage des Abwicklungs-Assets wird daher durch Liquidität und einmalige Maßnahmen auf Unternehmensebene entschieden, nicht durch das Gebührendesign. USDH stellte am 17. Juli 2026 den Betrieb ein; die Inhaber tauschten im Verhältnis 1:1 in USDC, und Coinbase erwarb die Marken-Assets und wurde zugleich Reserve-Deployer für USDC. Heute entfallen auf USDC 98,3 % des Stablecoin-Angebots auf Hyperliquid, auf USDT 1,2 %, und die Restbestände von feUSD, USDe und USDH liegen jeweils bei etwa einem Tausendstel. Plattformen, die in anderen Assets abrechnen, wurden bei den Gebühren nicht benachteiligt. Sie verlangten lediglich von ihren Tradern, den einzigen Pool mit Tiefe zu verlassen.
Schätzung der Größe von AQAv2 unter der Annahme, dass offiziell nie Zahlen veröffentlicht wurden. USDC auf Hyperliquid beträgt 6,77 Milliarden US-Dollar, SOFR liegt bei etwa 3,6 %, und bei einer Erlösbeteiligung von 90 % deutet dieser Posten grob auf etwa 200 Millionen US-Dollar pro Jahr hin. Schätzungen Dritter auf Basis von 5 Milliarden US-Dollar liegen zwischen 135 und 160 Millionen US-Dollar. Von außen nicht bestimmbar ist die Kostenanpassung im AQA-Satz, die von Validator-Orakeln gemeldet wird und deren Höhe nicht öffentlich ist; daher ist jede Zahl hier eine Schätzung und keine Messung.
HyENA füllt den zweiten Mechanismus. Da es Krypto-Assets gelistet hatte, wurde es vom Growth Mode ausgeschlossen und quotierte daher auf denselben Basiswerten etwa 5 Basispunkte, während seine Kernmärkte etwa 3 Basispunkte quotierten, was zu schlechterer Handelsqualität führte. Es gab etwa 880.000 US-Dollar für Asset-Slots aus und verdiente über die gesamte Laufzeit insgesamt 33.414 US-Dollar.
Betriebseinstellung ist nicht gleich Ausstieg. HyENA hat alle 25 Märkte delistet und die offenen Positionen auf null reduziert, aber sein Staking beträgt weiterhin 508.915 HYPE, etwa 40,6 Millionen US-Dollar, und seit zwölf Tagen wurden keine Abhebungen veranlasst. Felix und dreamcash haben ihr Staking vollständig zurückgezogen und zeigen nun null, während Ventuals nur noch 7.967 übrig hat. Eine Plattform, die alle Märkte delistet, aber 40 Millionen US-Dollar an Staking on-chain behält, liquidiert entweder langsam oder hält diese Deployment-Position für andere Zwecke besetzt.
Die Todesursache von Ventuals verdient eine gesonderte Betrachtung, denn die nächste Produktgeneration ist genau um dieses Problem herum konzipiert. Unzureichende Liquidität ist nur ein Symptom; der Mechanismus liegt in der Funding-Rate: Die Pre-IPO-Perpetuals konvergierten nicht zum Ankerpreis, und die Funding-Rate schoss zeitweise auf annualisiert etwa 8.700 %. Unabhängig davon, ob der Markierungspreis korrekt war, wurden Long-Positionen liquidiert. Entropy begrenzt die annualisierte Funding-Rate auf etwa 10 % und rechnet mit dem TWAP seines Markierungspreises ab, statt externen Preisen zu folgen. Das Kontraktdesign lässt sich als eine Checkliste lesen, die gezielt auf die Todesursachen von Ventuals antwortet. Bei der Prüfung eines Pre-IPO-Marktes sollte man zuerst Funding-Rate und Abwicklungsdesign prüfen und erst danach die Asset-Liste.
IV. Die Marktzusammensetzung von Trade[XYZ] und warum es OpenAI nicht listet
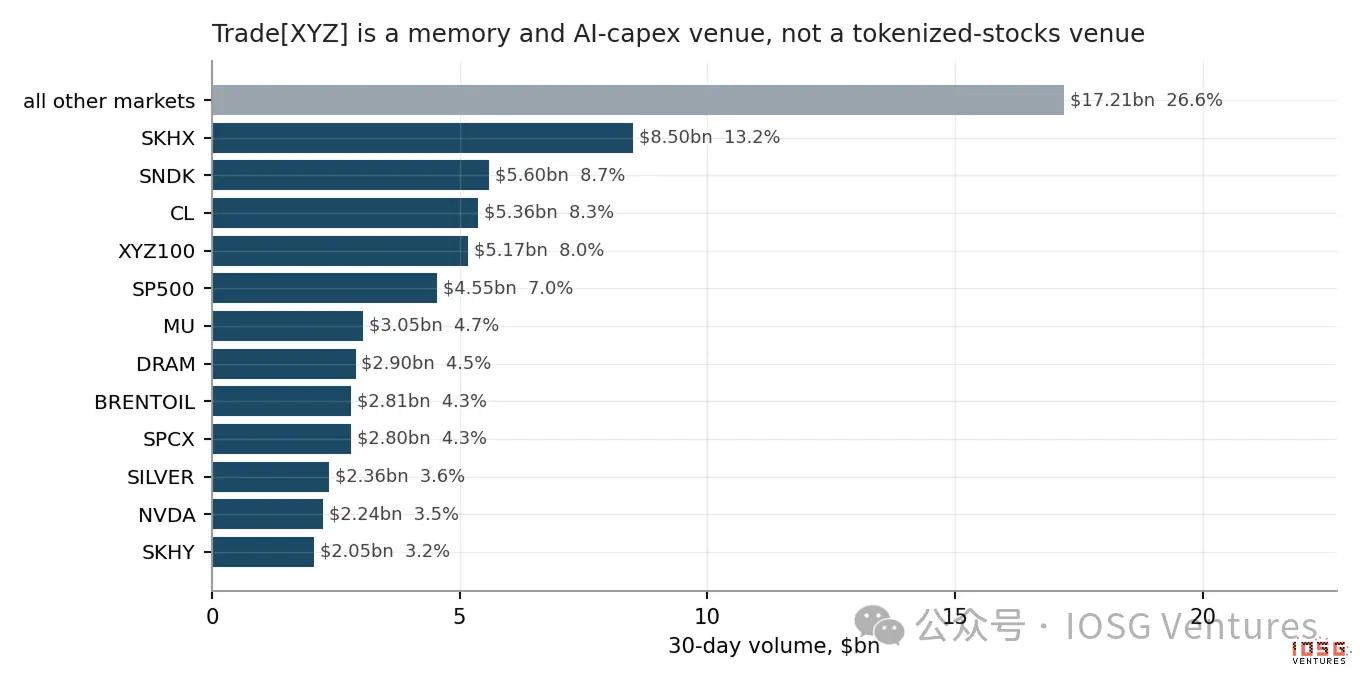 ▲ Die umsatzstärksten Märkte von Trade[XYZ] in den letzten 30 Tagen.
Die zehn größten Märkte vereinen 66,7 % des Marktanteils auf sich; allein der Tail jenseits der Top sechs umfasst 32,4 Milliarden US-Dollar. NVIDIA macht 3,5 % aus. Apple, Tesla, Alphabet und Microsoft kommen zusammen auf 3,3 % – nur ein Viertel von SK Hynix. Die gängige Erzählung über tokenisierte US-Aktien spricht gern über diese US-Giganten, aber sie sind hier nicht das Geschäft. Trade[XYZ] betreibt tatsächlich eine 24/7-Plattform mit Fokus auf Speicher- und KI-Investitionsausgaben sowie Rohstoffe, Metalle und Indexprodukte: koreanische und japanische Halbleiter, einen synthetischen DRAM-Index, SpaceX, den eigenen XYZ100-Korb und den lizenzierten S&P 500. Sein Revier sind Assets, die krypto-native Trader um drei Uhr morgens nirgendwo sonst finden. Und genau dieses Revier hat Entropy für seinen Angriff gewählt – mit SanDisk und Nebius statt Apple. Die naheliegendste Antwort auf die Frage, warum OpenAI nicht gelistet wird – es meide nicht börsennotierte Unternehmen – ist falsch. Die Pre-IPO-Märkte gehören tatsächlich zu den besser laufenden Geschäften. Allein SpaceX erzielte in 30 Tagen ein Handelsvolumen von 2,80 Milliarden US-Dollar, 4,3 % des Marktes und Rang neun. Dahinter folgen Unitree mit 511 Millionen US-Dollar, ChangXin Memory mit 317 Millionen US-Dollar, Zhipu mit 156 Millionen US-Dollar, MiniMax mit 92 Millionen US-Dollar und SHEIN mit 27 Millionen US-Dollar; Yangtze Memory ist registriert und wartet auf das Listing.
Diese Namen haben eines gemeinsam: Sie verfügen über beobachtbare Sekundärmarktpreise und bekannte Aktienanzahlen. SpaceX führt regelmäßig Tender Offers durch, die einen klaren Preis pro Aktie liefern; die chinesischen Unternehmen haben auf dem chinesischen Festland aktive Pre-IPO-Graumärkte, und die Aktienanzahlen lassen sich aus Handelsregistereinträgen und Finanzierungsrunden ableiten. Daher kann die Plattform sie wie andere Assets pro Aktie quotieren.
OpenAI und Anthropic haben beides nicht. Ihr Sekundärmarkthandel ist in SPVs verpackt, gehandelt werden Ansprüche auf Fondsanteile, und diskutiert werden Gesamtbewertungen statt konkreter Preise pro Aktie. Eine erzwungene Quotierung pro Aktie käme der Erfindung eines Nenners gleich. Genau hier liegt der Engpass; es ist eine Frage der Quotierungskonvention, nicht des Willens. Die Lösung von Entropy besteht darin, nicht pro Aktie zu quotieren, sondern direkt das Unternehmen selbst zu berichten: 1 Kontrakt = 1 Milliarde US-Dollar Marktkapitalisierung. Beim aktuellen Mittelkurs liegt Anthropic bei etwa 2,17 Billionen US-Dollar und OpenAI bei etwa 1,53 Billionen US-Dollar.
Doch das begründet keinen Burggraben. Der Marktführer kann jederzeit für etwa 39.900 US-Dollar ein nach Marktkapitalisierung bepreistes Asset hinzufügen. Außerdem weist seine eigene Roadmap in eine andere Richtung: Er verfügt über 16 registrierte, aber ungenutzte Assets, darunter Uran, Aluminium, den US-Dollar-Index, den VIX, Mais, Weizen, TTF, den koreanischen Won, den indischen Nifty, den brasilianischen Ibovespa, Ibiden und KSTR sowie Yangtze Memory und H100. Das ist Makro und Rohstoffe, nicht ein hochmodernes KI-Labor.
Ein strukturelles Detail verdient Beachtung. Trade[XYZ] hat keinen oracleUpdater eingerichtet, nutzt also seinen Deployment-Schlüssel nicht, um Markierungspreise zu setzen; stattdessen verweisen sowohl Entropy als auch Felix auf denselben Drittanbieter-Updater 0x94757f8d…. Entropy hat öffentlich erklärt, dass RedStone die Preisquelle für seinen Anthropic-Markt ist, was erklärt, warum zwei unabhängige Plattformen dieselbe Updater-Adresse teilen, obwohl diese Adresse on-chain nicht gekennzeichnet ist. Ein selbst gebautes Orakel ist für Assets mit Referenzpreisen unproblematisch, aber wenn der Markierungspreis „konstruiert“ werden muss, ändert sich die Natur der Sache – und genau das Konstruieren von Markierungspreisen ist das Geschäft, das Entropy gewählt hat.
V. Direkte Konfrontation und die Woche, in der Entropy führte
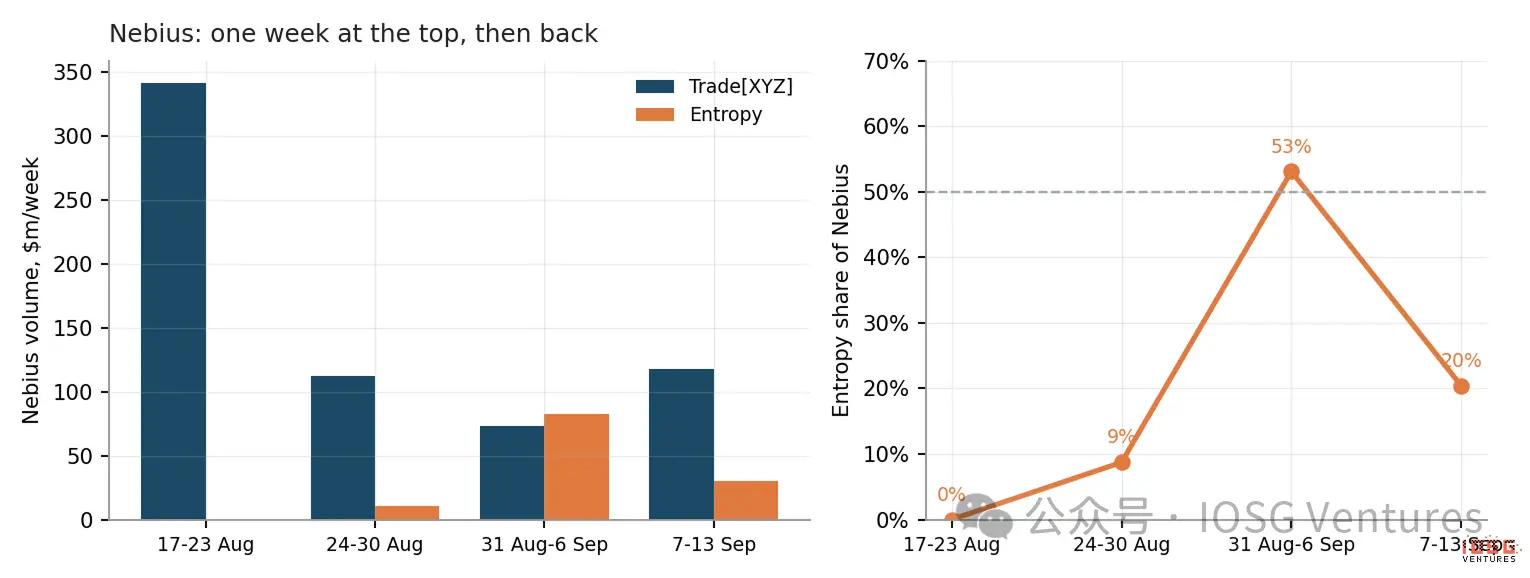 ▲ Wöchentliches Handelsvolumen von Nebius und der Anteil von Entropy daran. Derzeit sind neun Assets gleichzeitig auf zwei HIP-3-Plattformen aktiv. Die Plattformen besetzen keine überschneidungsfreien, getrennten Märkte mehr; jeder Name, der es wert ist, zweimal gelistet zu werden, ist zur Normalität geworden.
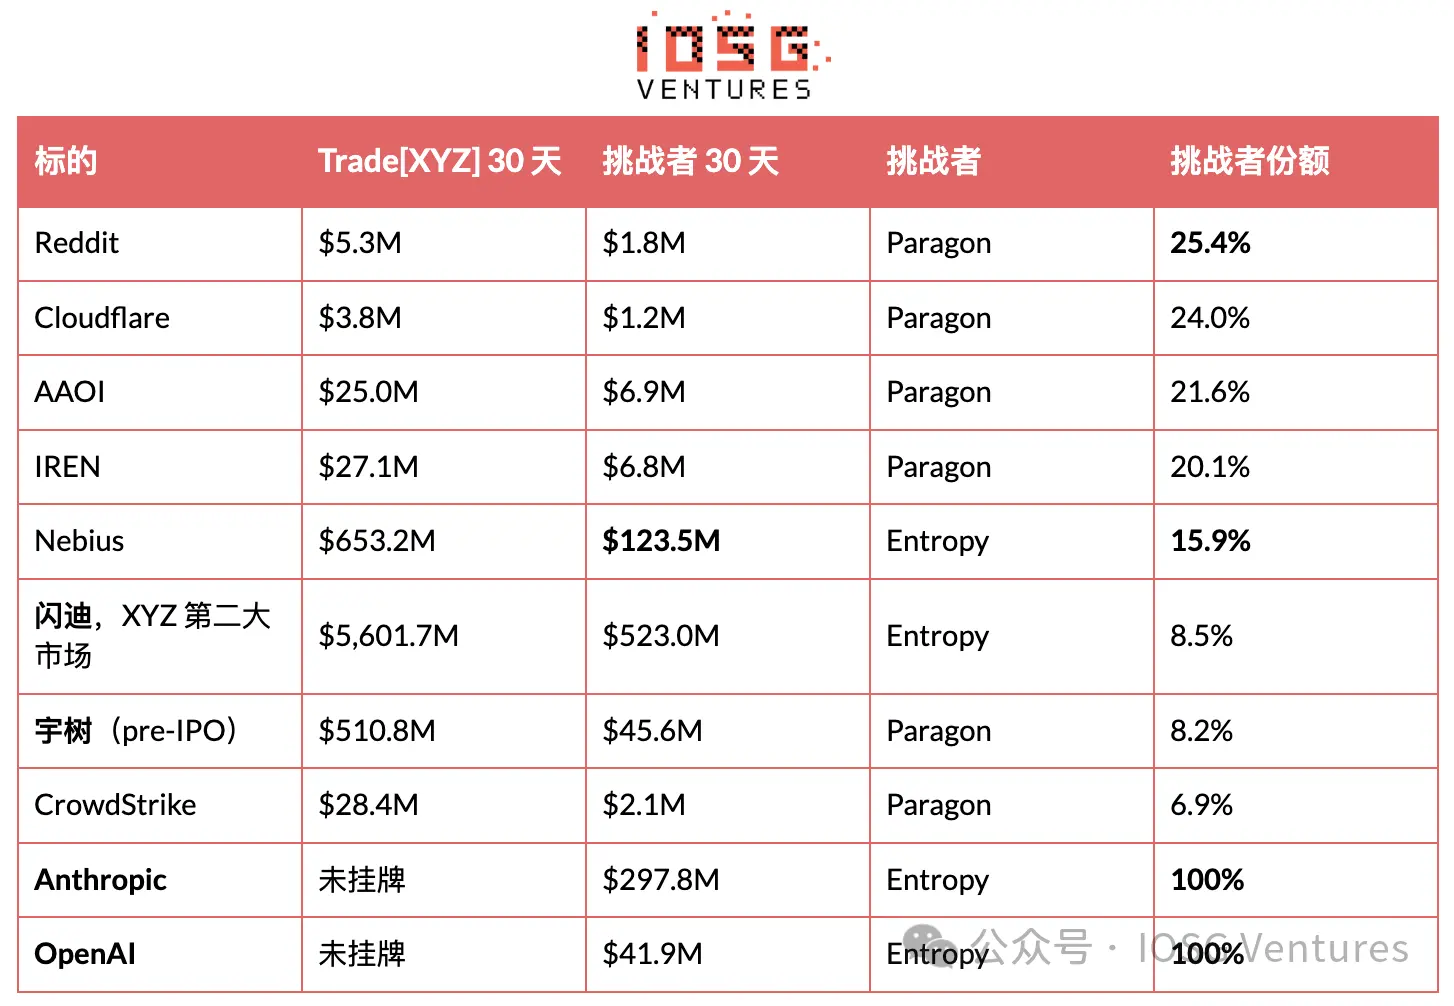
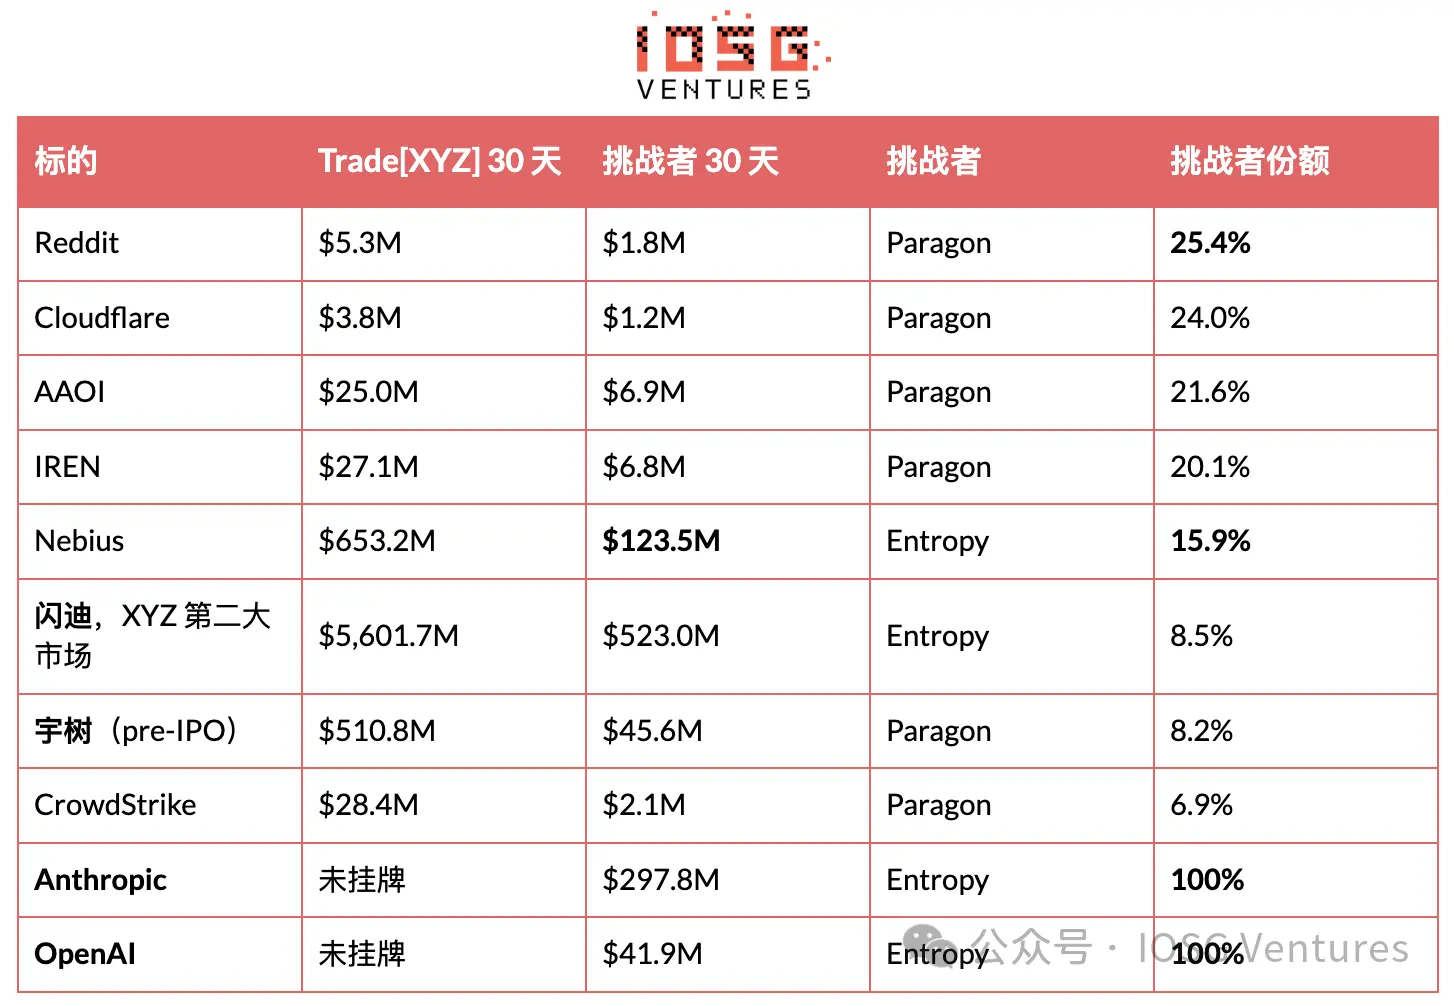 Entrissen wurden Positionen, nicht Markttiefe. Trade[XYZ] hatte alle fünf Kernziele von Paragon registriert, aber nicht aktiviert. Am 18. August wurden alle Ziele an einem einzigen Tag eröffnet, und heute führt es in allen fünf. Das Schließen dieser Lücke kostete etwa drei Tage Gebühreneinnahmen und wurde an einem Nachmittag erledigt. Ob diese Zielgruppe Abschreckung war oder ohnehin zur Veröffentlichung anstand, lässt sich aus On-Chain-Daten nicht bestimmen.
Bestimmbar ist das Ergebnis. Vier Wochen später hält Paragon in vier der fünf Ziele weiterhin 20 % bis 25 % Anteil, und das Gesamtvolumen des Monats wuchs um 49,9 %. Der Mechanismus zeigt sich am besten an Unitree: Die Markttiefe von Trade[XYZ] bei Unitree ist etwa elfmal so groß wie die von Paragon, das nur 8,2 % dieses Handelspaars hält, doch das eigene Unitree-Volumen von Paragon hat sich im gleichen Zeitraum fast verdoppelt. Der Marktführer hat dem Herausforderer kein Volumen entrissen; er hat den Markt um den Herausforderer herum vergrößert. In einen Markt einzutreten und einen Markt zu besitzen sind zwei verschiedene Dinge. Entropy führte eine Woche lang bei Nebius und gab dann zurück.
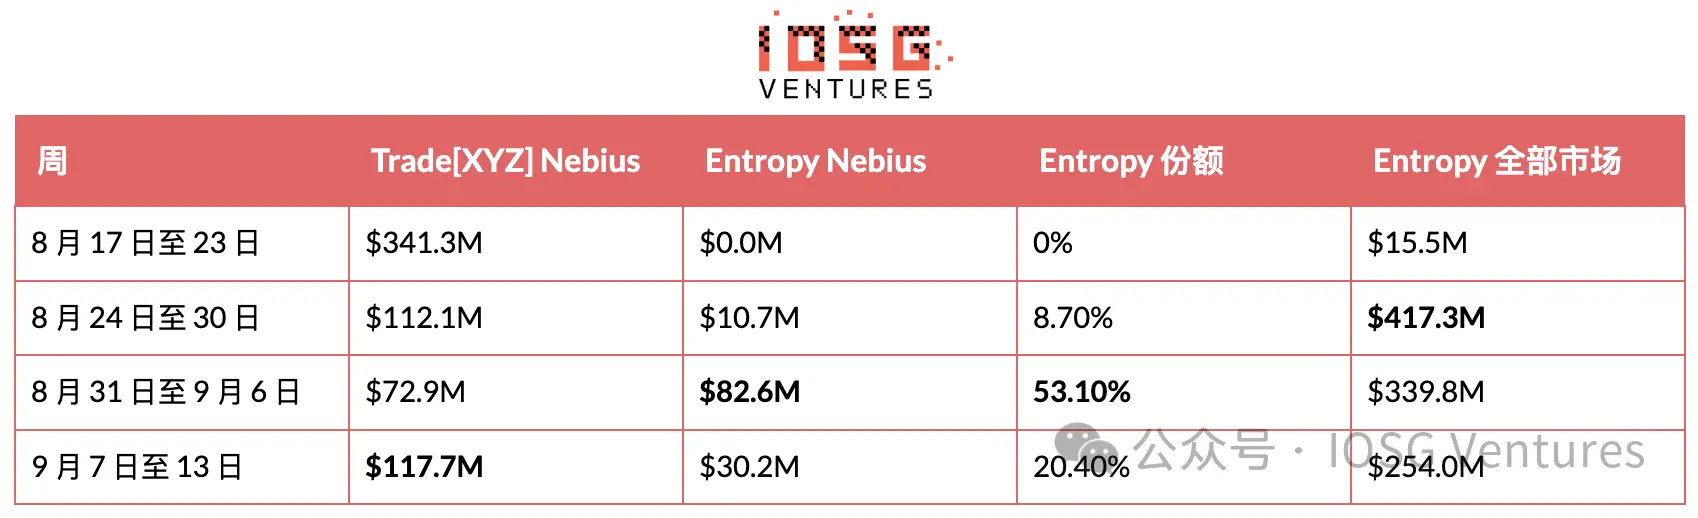
Eine Woche lang übertraf das Nebius-Volumen von Entropy tatsächlich das von Trade[XYZ] – etwas, das noch keinem HIP-3-Herausforderer gelungen war. In der folgenden Woche stieg die Markttiefe des Marktführers bei Nebius um 61 %, während die von Entropy um 63 % fiel; der Herausforderer fiel auf ein Fünftel dieses Handelspaars zurück. SanDisk erzählt dieselbe Geschichte, nur leiser: Der Marktanteil von Entropy pendelte in den letzten Wochen um etwa 13 % und lag im 30-Tage-Durchschnitt bei 8,5 %.
Diese Führung war also real, dauerte aber nur eine Woche. Die ehrliche Lesart lautet: Entropy hat bewiesen, dass es in einen Markt eindringen kann, in dem der Marktführer aktiv quotiert, aber noch nicht, dass es die Stellung halten kann. Das Gesamtvolumen ist drei Wochen in Folge gesunken, von 417 Millionen auf 254 Millionen US-Dollar.
Das Gegensignal kommt aus dem Bestand. Während das wöchentliche Handelsvolumen um 39 % vom Höchststand fiel, stieg das Open Interest von Entropy tatsächlich um 37 % auf 51,4 Millionen US-Dollar, wovon allein das Ziel Anthropic 29,9 Millionen US-Dollar ausmacht. Durch Wash Trading erzeugtes Volumen hebt sich gegenseitig auf und hinterlässt keinen Bestand; dass das Open Interest bei sinkendem Handelsanteil weiter akkumuliert, deutet daher auf echte Positionen statt auf aufgebauschtes Volumen hin. Diese beiden Fakten zeigen in entgegengesetzte Richtungen; der eigentliche Fokus sollte auf dieser Spannung liegen, nicht auf einer einzelnen Zahl.
Das Handelsvolumen ist hier mit einem Abschlag zu versehen. Entropy hat keinen Token und hat keinen Airdrop bestätigt, aber im Backend ist bereits der Parameter pointsMultiplier sichtbar, und die Bestenliste zeigt „Coming soon“. Ein Teil des Traffics ist daher erwartungsgetrieben und nicht produktgetrieben; beides lässt sich von außen nicht unterscheiden. Auch die Größenordnung muss betont werden: Das Monatsvolumen von Entropy liegt bei etwa 1 Milliarde US-Dollar, das von Trade[XYZ] bei 64,6 Milliarden US-Dollar – nur 1,6 % des Marktführers. Es gewinnt einzelne Gefechte, nicht die Kategorie.
Die registrierten, noch nicht gelisteten Ziele verraten den nächsten Schritt. Entropy hält EWY, SBE, TCNT und einen DRAM-Index. Der DRAM-Index ist das viertgrößte Produkt von Trade[XYZ], und EWY stammt aus Korea. Die nächste Konfrontation scheint direkt auf das Kernrevier des Marktführers zu zielen, statt auf einen weiteren wettbewerbsfreien Pre-IPO-Namen.
Zwei Zählregeln
Zähle nur die Tiefe gelisteter Märkte. HIP-3-Deployer registrieren Ziele oft lange vor dem Start; diese Ziele liefern einen Orakel-markPx, aber midPx ist null, isDelisted ist true, das Open Interest ist null, und es gibt keine Kerzenhistorie. Trade[XYZ] hat 16, mkts 19, Paragon 9 und Entropy 4. Die 25 von HyENA sind ein anderer Fall, da sie nach dem Start wieder geschlossen wurden.
Code-Strings sind nicht gleich Ziele. para:STX ist Seagate mit einem Mittelkurs von 799; STX im Kernmarkt ist Stacks mit einem Mittelkurs von 0,27. Sich allein auf Codes zu verlassen, würde einen zehnten, nicht existierenden Konfrontationsmarkt erfinden. Prüfe den Mittelkurs, bevor du pairst.
VI. Die wirtschaftliche Rechnung: Kosten einer Plattform gegen Einnahmen der gesamten Ebene
Niemand konkurriert über den Preis, weil die Gebühren bereits am Boden liegen. Alles hängt von zwei Parametern pro Asset ab, beide öffentlich in metaAndAssetCtxs: growthMode und deployerFeeScale. Die Gesamtgebühr beträgt base × (1 + s), wobei base die Standardgebührentabelle für Perpetuals ist und s der Deployer-Koeffizient, der von 0 bis 3,00 reichen kann und im Growth Mode auf 1,00 begrenzt ist. Der Deployer erhält s / (1 + s); bei s = 1,00 teilen sich beide Seiten also hälftig. Der Growth Mode reduziert die Gesamtsumme zusätzlich um mindestens 90 %, sofern der Markt nicht mit dem Perpetual-Betrieb der Validatoren überlappt, was Krypto-Assets und Krypto-Indizes ausschließt.
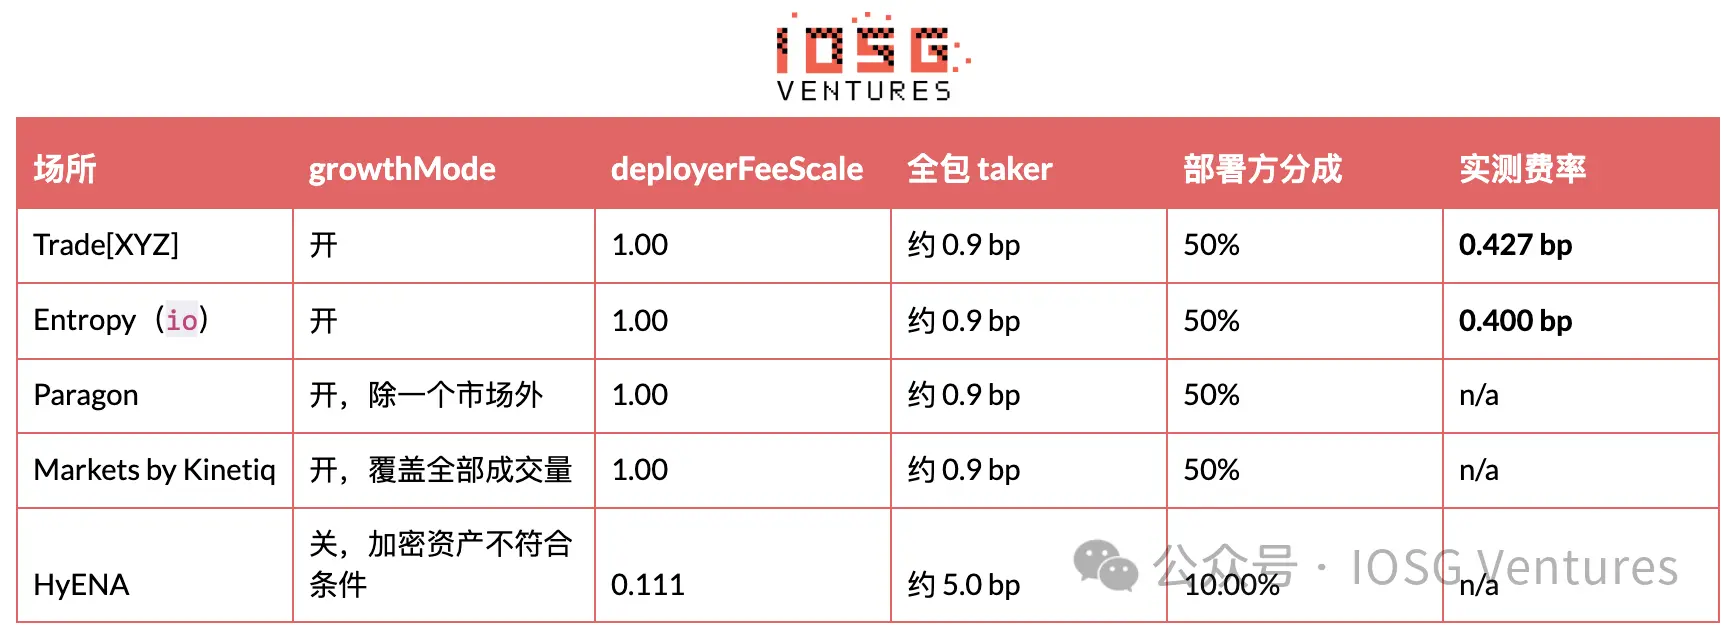
Alle Aktienplattformen sind unabhängig voneinander auf dieselbe Konfiguration konvergiert: Deployer-Ertrag maximiert, Growth Mode aktiviert. Entropy trat mit differenziertem Produkt und Venture-Finanzierung an und drückte die Preise nicht. Die einzige Plattform, die nicht in dieser Konfiguration liegt, ist genau die, die gerade den Handel eingestellt hat.
Ohne auf irgendeinen Aggregator angewiesen zu sein, lässt sich der Deployer-Ertrag dennoch präzise berechnen. Die Gebühreneinnahmen sammeln sich in Unterkonten der Gebührenadresse: Das Feld dex im clearinghouseState zeigt den nicht zugewiesenen Saldo, und Überweisungen erscheinen in userNonFundingLedgerUpdates als send mit sourceDex gleich dem Plattformnamen. Überweisungen erfolgen sehr unregelmäßig, daher muss zwischen zwei Überweisungen gemessen werden. Seit der Überweisung vom 27. August hat Trade[XYZ] 1.380.592 US-Dollar angesammelt, entsprechend 32,30 Milliarden US-Dollar Handelsvolumen, also 0,427 Basispunkte oder etwa 79.000 US-Dollar pro Tag. Entropy hat nie eine Überweisung vorgenommen, daher lässt sich sein kumulierter Gebührenertrag direkt ablesen: 1,036 Milliarden US-Dollar Handelsvolumen entsprechen 41.468 US-Dollar, also 0,400 Basispunkte.
Zwei Ausgaben, grundverschieden in ihrer Natur
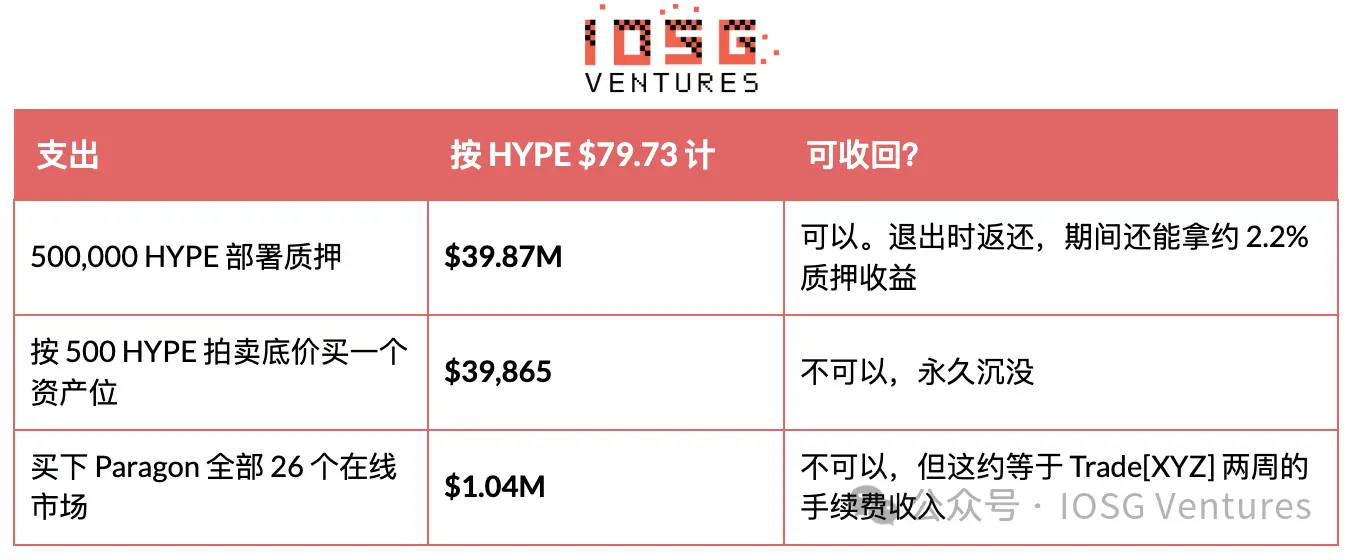
Das Staking ist die abschreckendste Zahl, aber es kommt zurück. Niemand nimmt dieses Geld. Es wird an Validatoren delegiert, erwirtschaftet laufend Staking-Belohnungen und wird beim Ausstieg in gleicher Form zurückgegeben. Es ist ab Deployment mindestens 183 Tage gesperrt und kann bei böswilliger Marktmanipulation (etwa dem Setzen schlechter Orakelpreise) von gewichteten Validatoren eingezogen werden; auch während der 7-tägigen Unstaking-Warteschlange kann es noch eingezogen werden, sodass ein sauberer Ausstieg mindestens etwa 190 Tage dauert. Felix und dreamcash haben beide vollständig abgehoben und zeigen nun null.
Aktuelle Staking-Beträge: Entropy 500.973, Paragon 500.712, HyENA 508.915 (Handel eingestellt, aber nicht entstaked), Kinetiq 588.489 (ein Staking deckt sowohl km als auch mkts ab), Trade[XYZ] 500.488 plus 500.269 von einer weiteren Adresse. ABCDEx hat nur 1.004 HYPE und hat nie gestaked.
Das Geld für Asset-Slots ist der Posten, den niemand erwähnt und der wirklich nicht zurückkommt. Die ersten drei Assets eines Perpetual-DEX sind kostenlos; danach muss jeder weitere Markt in einer 31 Stunden dauernden niederländischen Auktion mit HYPE gekauft werden. Der Startpreis liegt beim Doppelten des letzten Zuschlags und fällt linear auf einen Mindestpreis von 500 HYPE. Die Auktion vom 14. September begann beim Mindestpreis von 500 und endete bei 500; ein Asset-Slot kostet daher etwa 39.900 US-Dollar, und die Nachfrage nach Asset-Slots ist gegenüber dem Zuschlag von 582 HYPE vor einer Woche gesunken.
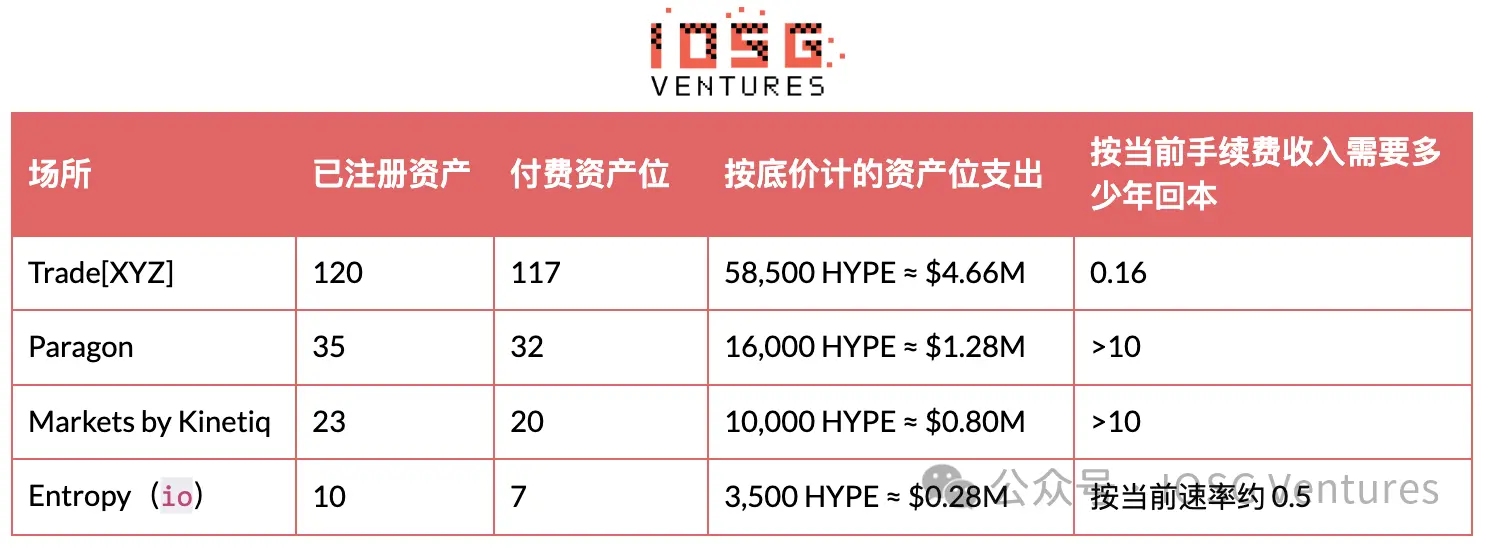 Die letzte Spalte ist entscheidend. Trade[XYZ] kann mit etwa acht Wochen Gebühreneinnahmen alle Zielrechnungen bezahlen. Mit Ausnahme von Entropy benötigt jeder Herausforderer mehr Zeit, als HIP-3 existiert; Entropy besteht nur deshalb, weil es sieben Asset-Slots gekauft hat statt dreißig.
Die Zeit wird diese Asymmetrie weiter verstärken. Das Pausieren von Märkten ist kostenlos und reversibel; bezahlte Asset-Slots können eingelagert und wieder geöffnet werden – genau daraus entstehen die „noch nicht gelisteten Ziele“. Die Reserve-Slots akkumulieren sich nach der historischen Anzahl an Deployments mit der Formel 7 + 0,2 × Anzahl vergangener Auktions-Deployments; Trade[XYZ] verfügt daher über etwa 30 sofort nutzbare Slots, ein Neueinsteiger nur über 7. Eine Plattform, die heute eröffnet und 20 Märkte schaffen will, kann 10 auf einmal listen; der Rest muss sich in Auktionen anstellen, frühestens einer alle 31 Stunden. Die Antwort von Entropy besteht darin, sich diesem Rhythmus nicht zu fügen: Es hat nur fünf Märkte gelistet und jeden davon wirksam gemacht. Die Staking-Ertragsfalle. Mit Ausnahme von Entropy verdient jeder Herausforderer, der mit dem passiven Staking-Eintrittsticket Geld verdient, mehr als mit dem Betrieb der Börse. Der lebenslange Deployer-Ertrag von Paragon beträgt 64.281 US-Dollar, während ein Staking von 39,87 Millionen US-Dollar bei etwa 2,2 % jährlich rund 877.000 US-Dollar erwirtschaftet – ein Verhältnis von etwa 14:1.
Das ist kein Trost. Dieser Ertrag besteht aus neu geprägtem HYPE aus der künftigen Emissionsreserve des Protokolls, ist also im Wesentlichen Inflation und kein Einkommen – eine verwässernde Rendite auf unfreiwillig gehaltene Positionen, bewertet in einem Asset, in dem der Betreiber bereits unfreiwillig long ist. Ein Rückgang von HYPE um 30 % würde dieses Staking um 12 Millionen US-Dollar entwerten – mehr als zehn Jahre Ertrag. In den letzten acht Tagen fiel HYPE von 88,37 auf 79,73 US-Dollar und reduzierte jeden Staking-Betrag um 4,3 Millionen US-Dollar. Wie groß kann ein Geschäft sein, das dieser Gebührenpool trägt? Der Growth Mode fixiert die tatsächliche Gebühr bei etwa 0,4 Basispunkten, wovon der Deployer die Hälfte erhält. Trade[XYZ] hält 97,8 % Marktanteil, annualisiertes Handelsvolumen von etwa 786 Milliarden US-Dollar und einen jährlichen Deployer-Ertrag von etwa 29 Millionen US-Dollar. Das ist weniger die Obergrenze des Marktführers als vielmehr der gesamte Preispool der Plattform-Ebene beim aktuellen Handelsvolumen und der aktuellen Gebührenuntergrenze.
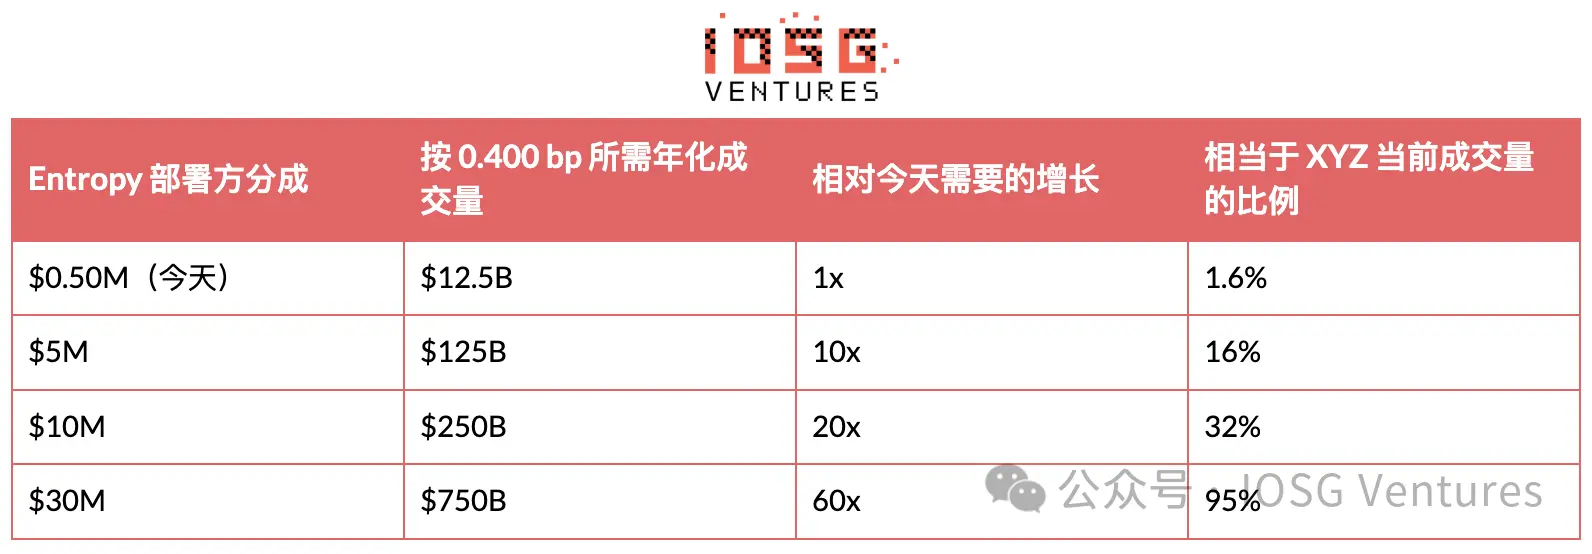
Außerhalb der führenden Plattform sind derzeit etwa 167 Millionen US-Dollar an HYPE gestaked, während diese Plattformen – unabhängig von ihrem Schicksal – über ihre gesamte Laufzeit zusammen nur 747.000 US-Dollar an Deployment-Gebühren verdient haben. Verglichen mit einer Seed-Runde von 14 Millionen US-Dollar zeigt diese Rechnung, dass HIP-3-Betreiber beim aktuellen Handelsvolumen und der aktuellen Gebührenuntergrenze nicht auf Handelsgebühren als Bewertungsgrundlage setzen können. Der Wert eines Herausforderers muss von anderswo kommen: einem Token, einem Frontend, Kundenbeziehungen oder einem Produkt, das das Protokoll noch nicht bepreist.
VII. Was wirklich gehalten werden kann
HIP-3 hat bewusst einen Großteil dessen kommodifiziert, was eine Plattform ursprünglich hätte halten können. Staking kann man kaufen, Basiswerte kann man kaufen, die Gebührenuntergrenze ist geteilt, und sogar die Distribution ist geteilt, denn jeder HIP-3-Markt ist über dasselbe Frontend zugänglich.
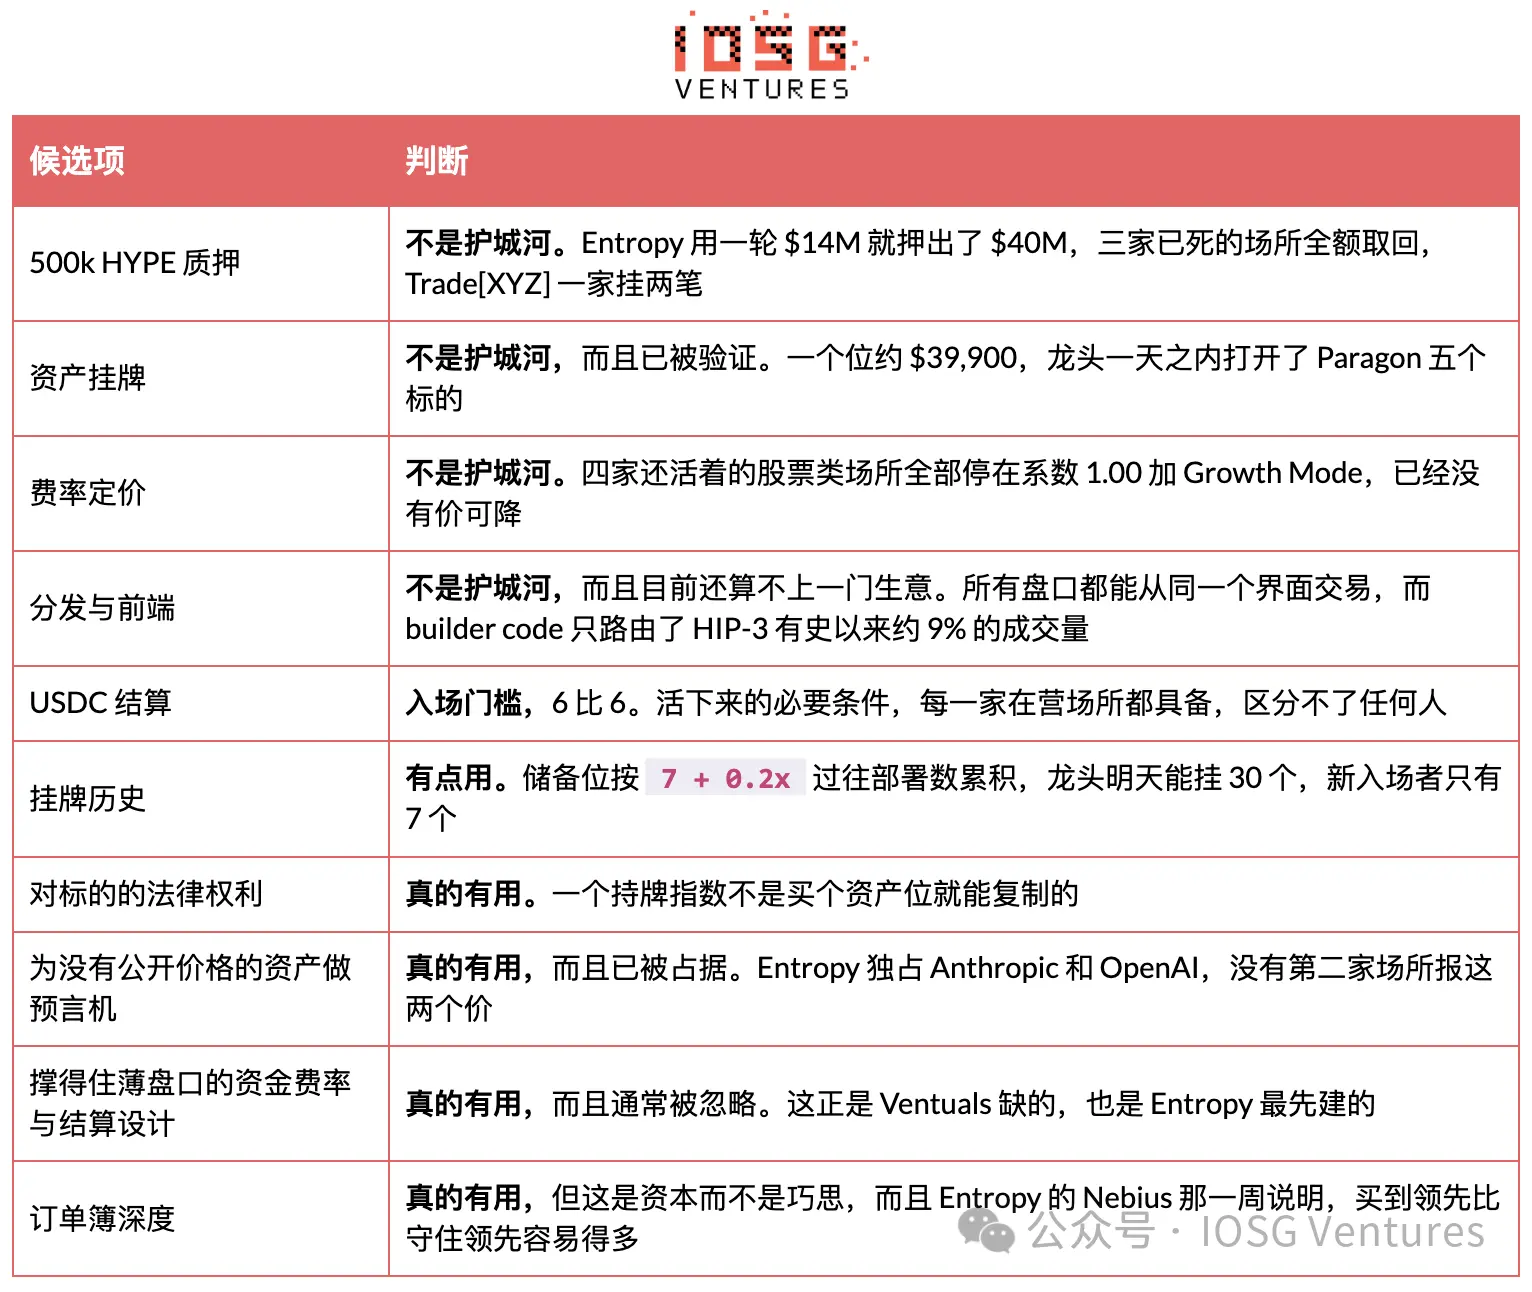 Die nützliche Filterfrage lautet nicht „Welche Assets willst du listen?“, denn Assets kann man kaufen. Sie lautet: „Was hast du, das der Marktführer nicht mit einem einzigen Asset-Slot kaufen kann?“ Von allen Plattformen, die jemals auf HIP-3 betrieben wurden, hat nur eine eine klare Antwort auf diese Frage – und ihre Antwort ist ein Satz Orakel plus Abwicklungsdesign, nicht eine Asset-Liste.
Entropy ist die Ausnahme, die präzise erwähnt werden muss, denn die Antwort liegt nicht im Basiswert. Gegründet wurde es von Forschern und Tradern von Citadel Securities, Optiver, Millennium und Polymarket, und dieses Fundament zeigt sich auf zwei Arten. Erstens in der Ordertiefe vom ersten Tag an, die bei Nebius tatsächlich beeindruckte. Zweitens im Funding-Rate- und Abwicklungsdesign, das sich wie eine direkte Antwort auf den Tod von Ventuals liest. Die Seed-Runde von 14 Millionen US-Dollar wurde von Ribbit Capital angeführt, einem Investor, der sich vor allem auf Retail-Brokerage und Fintech-Distribution konzentriert und nicht auf DeFi – ein Hinweis darauf, dass die Ambition in der Kundenbindung liegt und nicht nur in der Nutzung eines Protokolls. Zu beachten ist, dass Entropy Advisors, das enge Verbindungen zur Arbitrum DAO hat, und das von a16z unterstützte Custody-Startup Entropy völlig verschiedene Unternehmen sind; aus dem Namen sollte keine Verbindung zur Hyper Foundation abgeleitet werden.
Fasst man all dies zusammen, bleibt der Sektor dünn. Ein schrumpfendes Unternehmen vereint 97,8 % des Handelsvolumens auf sich. Ein Kreis von Herausforderern hält 167 Millionen US-Dollar an HYPE und hat sich gegenseitig über die gesamte Historie insgesamt 747.000 US-Dollar an Gebühren zurückgegeben. Das einzige Team, das wirklich quotieren kann, hat gerade bewiesen, dass es einen Markt eine Woche lang erobern, aber nicht halten kann.
Eine direktere Alternative besteht darin, die Protokollhälfte der Handelsgebühren zu nehmen statt der Betreiberhälfte; sie hat keine Sperrfrist, kein Einzugsrisiko und keine operative Last. Allerdings ist sie auch nicht die treibende Kraft der Gebührenbasis der Hyperliquid-Perpetuals, und es hat sich gezeigt, dass ein HIP-3-Marktanteil von über 50 % eine Illusion aus Phasen geringer Krypto-Aktivität ist und kein Trend. Die Routing-Ebene und ihr tatsächlicher Einfluss auf den Flow. Builder-Codes sind auf HIP-3 das, was einer „geteilten Geschäftstätigkeit“ am nächsten kommt. Orders, die über ein Frontend gesendet werden, werden markiert und verdienen Builder-Gebühren, ohne dass Sicherheiten hinterlegt werden müssen. Flowscan zählt 819 solcher Markierungen.
Der Flow, auf den sie treffen, ist tatsächlich nicht groß. Das geroutete Handelsvolumen beträgt etwa 52,6 Milliarden US-Dollar, rund 9 % des historischen HIP-3-Gesamtvolumens von 587 Milliarden US-Dollar; in den letzten 30 Tagen waren es etwa 5,3 Milliarden US-Dollar gegenüber 66,09 Milliarden US-Dollar, also rund 8 %. Mehr als 90 % des Flows tragen keine Frontend-Markierung – genau das, was man von einem Markt erwarten würde, der von Market Makern und API-Tradern dominiert wird.
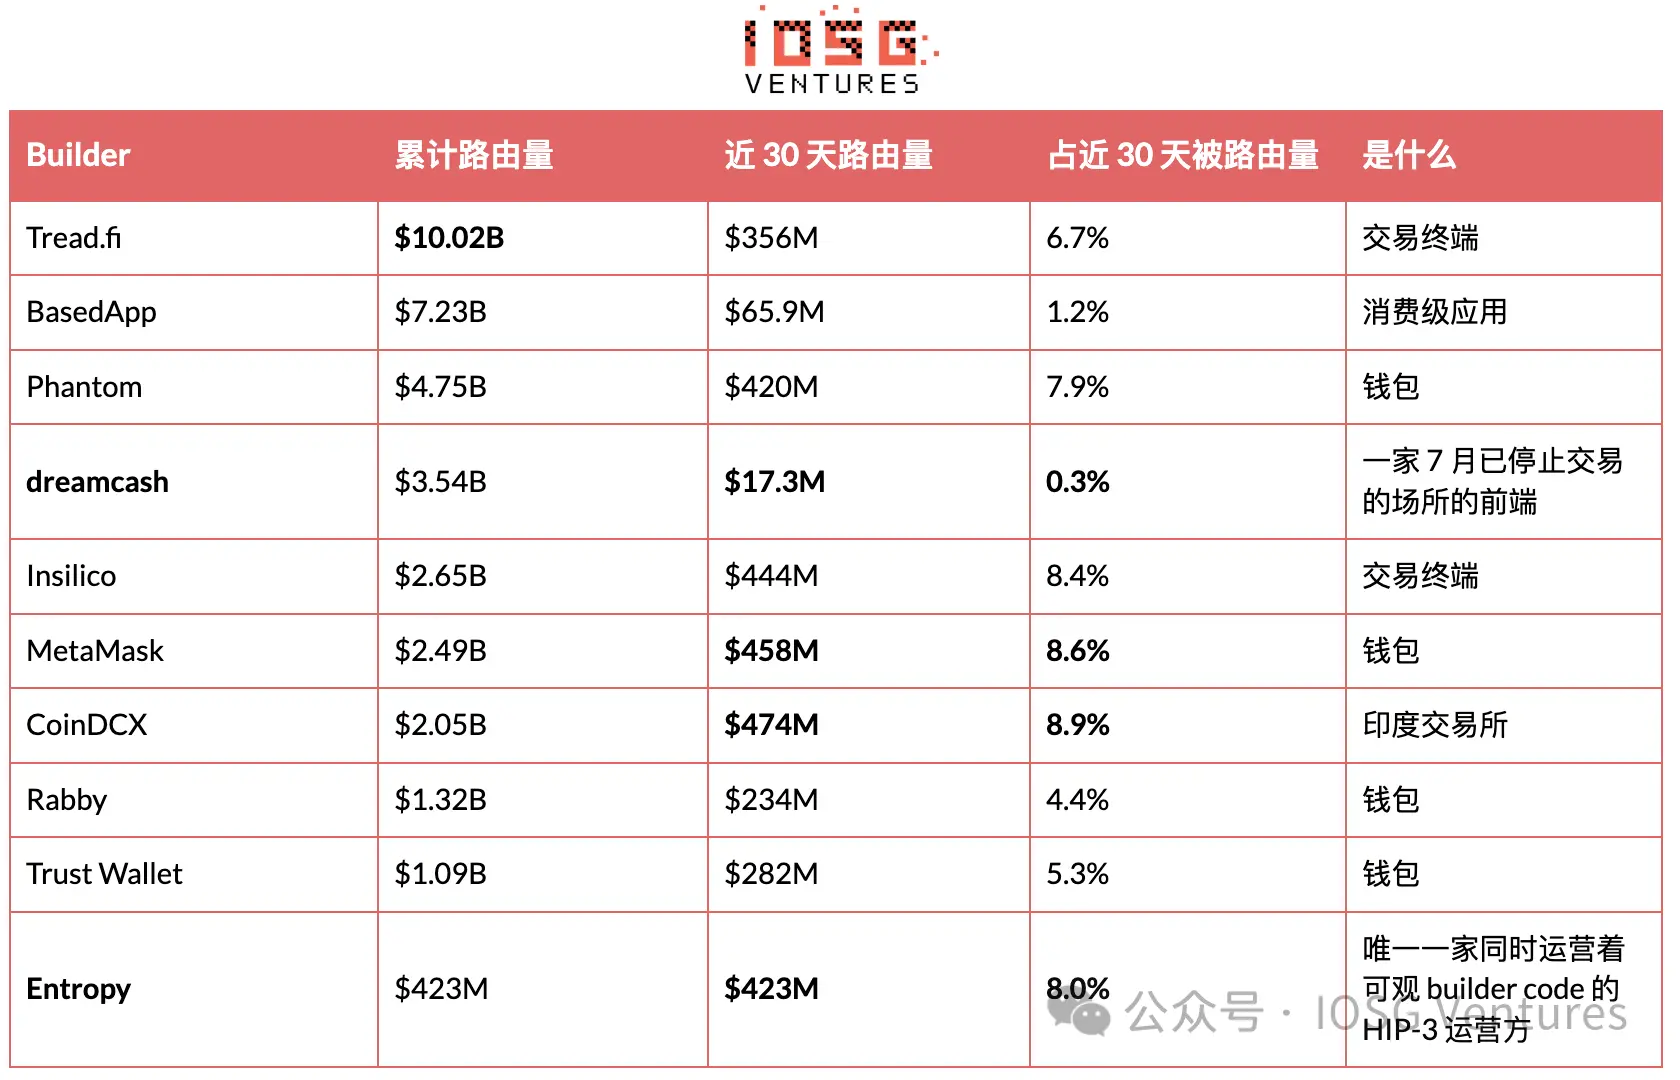 Der Nenner der vierten Spalte ist das gesamte in den letzten 30 Tagen über Builder-Codes geroutete Volumen von 5,30 Milliarden US-Dollar, nicht das HIP-3-Handelsvolumen von 66,09 Milliarden US-Dollar. Bei Letzterem läge der größte, CoinDCX, bei nur 0,7 %. Die zehn Unternehmen der Tabelle vereinen 59,7 % des gerouteten Volumens auf sich, während Flowscan insgesamt 819 Builder-Codes zählt; die übrigen 809 teilen sich also die anderen 40 %.
An dieser Tabelle sind zwei Punkte bemerkenswert. Das geroutete Volumen von Entropy in Höhe von 423 Millionen US-Dollar entstand vollständig in den letzten 30 Tagen, während die eigene Plattform im selben Zeitraum 1,03 Milliarden US-Dollar handelte; rund 40 % des Marktes stammen also aus dem selbst kontrollierten Frontend. Die Ambition von Ribbit hinter dieser Finanzierungsrunde zeigt sich in den Daten und nicht nur in Pressemitteilungen – und es ist ein anderes Geschäft als das des Deployers.
Der andere Punkt ist dreamcash, das eine sauberere Lehre liefert. Seine Plattform ist seit dem 2. Juli tot, die eigenen Märkte zeigen null, aber sein Builder-Code hat in den letzten 30 Tagen immer noch 17,3 Millionen US-Dollar geroutet, insgesamt 3,54 Milliarden US-Dollar. Das Deployment-Geschäft und das Frontend-Geschäft lassen sich sauber trennen, und nur eines von beiden erfordert 40 Millionen US-Dollar für den Eintritt.
Auf Drittanbieter-Dashboards gibt es eine leicht zu übersehende Zählfalle. Plattform-Rankings sind standardmäßig oft auf kumuliertes Handelsvolumen eingestellt, sodass eine Plattform, die vor Monaten den Betrieb eingestellt hat, immer noch einen beachtlichen Anteil anzeigen kann. Dreamcash erscheint in der Gesamthistorie mit 3,3 % des HIP-3-Handelsvolumens, liegt in jedem jüngeren Fenster aber bei 0 US-Dollar. Bevor irgendein Anteil zitiert wird, sollte das Berechnungsfenster geprüft werden. Die Frontends, die es zu beobachten lohnt, sind daher meist keine Deployer. Coinbase kündigte am 12. September eine vereinfachte Perpetual-Oberfläche innerhalb der Wallet an, unterstützt von Hyperliquid, mit Krypto, tokenisierten Aktien und Prognosemärkten für Märkte außerhalb der USA. Auch die Muttergesellschaft von Kraken diskutiert die Integration von Hyperliquid-bezogenen Perpetuals in eine regulierte US-Plattform. Keiner von beiden wird die 500.000 HYPE staken. Fazit: Es ist schwer, optimistisch auf einen weiteren HIP-3-Deployer zu blicken. Fasst man alle vorangegangenen Informationen zusammen, sieht sich eine neue HIP-3-Plattform mit folgendem Zahlenwerk konfrontiert.
Das gesamte HIP-3-Handelsvolumen außerhalb des Marktführers belief sich in 30 Tagen auf 1,49 Milliarden US-Dollar, annualisiert etwa 18,1 Milliarden US-Dollar. Bei den gemessenen 0,400 Basispunkten ergibt das 725.000 US-Dollar Deployment-Gebühren pro Jahr, geteilt durch vier Plattformen. Diese vier Plattformen halten derzeit etwa 167 Millionen US-Dollar an HYPE. Derselbe Betrag passiv gestaked bringt bei 2,2 % jährlich 3,67 Millionen US-Dollar.
Mit anderen Worten: Das Geld, das mit dem Betrieb dieser Börsen verdient wird, beträgt etwa ein Fünftel dessen, was dasselbe Kapital durch bloßes Staking erwirtschaften würde.
Das ist kein unerschlossener Markt, sondern ein Markt, der bereits nahe null bepreist ist – aus Gründen, die, wie in den vorangegangenen Abschnitten gezeigt, alle messbar sind. Asset-Slots kosten 39.900 US-Dollar und können nichts halten; die Gebührenuntergrenze ist geteilt, es gibt keinen Preis, den man senken könnte; die Distribution ist ebenfalls geteilt, Builder-Codes treffen nur auf 9 % des Flows; das Abwicklungs-Asset ist auf USDC im Verhältnis 6:6 konvergiert, und AQAv2 gewährt HIP-3 ausdrücklich keine Gebührenvorteile – das Protokoll hat also nicht vor, diese Ebene zu subventionieren.
Noch herausfordernder ist die Obergrenze. XYZ hält 97,8 % Marktanteil und alle strukturellen Vorteile, erreicht aber bei den neun von ihm quotierten Aktien nur 1,2 % des tatsächlichen Handelsvolumens, und sein relativer Anteil an den Kern-Speicher-Assets sinkt weiter. Ein Neueinsteiger sieht sich nicht mit einem „zu großen Marktführer“ konfrontiert, sondern mit einem „bereits kleinen und weiter schrumpfenden Marktführer“.
Es bleibt nur eine Ausnahme, die zuvor klar benannt wurde: ein Recht, das andere nicht kaufen können, ein Satz Orakel, den andere nicht hervorbringen können, oder ein Funding-Rate- und Abwicklungsdesign, das in dünnen Märkten überleben kann. Entropy ist der einzige, der dies erfüllt – und wurde nach einer Woche Führung zurückgedrängt. Die Asset-Liste ist nicht die Antwort; diese Einschätzung wird inzwischen durch zwei unabhängige Datensätze gestützt, die dasselbe sagen. Was könnte dieses Urteil ändern?
Entropy kann in einem umkämpften Markt einen Monat statt einer Woche standhalten und seinen Anteil gegen Shandi behaupten, statt um die 13 % zu pendeln. Die Akkumulation von Open Interest bei sinkendem Handelsvolumen ist das bemerkenswerteste Signal, denn es ist zuverlässiger als das Volumen.
Der DRAM-Index und die koreanischen Assets von Entropy gehen live. Beide zielen direkt auf das Kernrevier des Marktführers und nicht auf einen weiteren wettbewerbsfreien Pre-IPO-Namen; das Ergebnis wäre ein deutlich saubererer Test als Nebius.
Die Bedingungen eines Tokens könnten die Eigenkapitalrechnung tragfähig machen. Die Gebührenrechnung geht nicht auf, und einen Token gibt es heute noch nicht.
Der Pre-IPO-Sektor kann sich halten. Der Anthropic-Markt ist nach der ersten Woche zurückgegangen; OpenAI eröffnete mit 5,3 Millionen US-Dollar pro Tag und liegt jetzt bei etwa 4 Millionen US-Dollar. Sobald sich einer davon stabilisiert, wird daraus eine Kategorie statt eines einmaligen Listing-Trends.
Die erste Zahlung von AQAv2 trifft Anfang Oktober ein. Das wird die erste Gelegenheit sein, die tatsächliche Größe der USDC-Ertragslinie des Protokolls zu beobachten und mit den aktuellen Drittschätzungen von 135 bis 200 Millionen US-Dollar zu vergleichen.
Die Gebührenuntergrenze lockert sich. Hyperliquid deutete Anfang August an, dass spätere Upgrades es HIP-3-Deployern erlauben werden, die Gebühren für einzelne Assets um bis zu das Dreifache zu erhöhen – faktisch eine Umkehrung des Growth-Mode-Rabatts. Ein Zeitplan wurde nicht genannt; jede Zahl in Abschnitt 6 beruht auf der aktuellen Untergrenze.
Die Umsetzung von Permissioned Markets. HIP-3* wurde am 3. September angekündigt, eine optionale On-Chain-Whitelist, die es Deployern erlaubt, zu beschränken, welche Wallets einen Markt handeln dürfen – gedacht für Compliance und institutionellen Zugang, derzeit nur im Testnetz. Das ist der erste Mechanismus, der „Zugangsrechte“ statt „Assets“ zu einem knappen Gut machen könnte.
Es tritt ein Team auf, das exklusive Daten- oder Indexlizenzen hält und dessen Assets tatsächlich eine 24/7-Nachfrage von Krypto-Natives aufweisen. Das bleibt die einzige Konstellation, die die Logik des Slot-Hortens vollständig aushebelt.
Die Evidenz zeigt, dass das Handelsvolumen des Marktführers nach dem Ende des Growth Mode nicht haltbar ist. Seine gemessenen 0,427 Basispunkte sind nur etwa ein Zehntel dessen, was derselbe Markt bei Standardgebühren verdienen würde; wenn diese Befreiung zur Belastung wird, ist die Stabilität des Marktführers nicht so groß, wie sein Anteil vermuten lässt.
HyENA entstaked seine 508.915 HYPE und bestätigt damit, dass diese Plattform beendet und nicht nur ruhend ist.
Einige Einschränkungen
Das Argument des Slot-Hortens beruht auf gemessenen Anteilen, aber die Motivation ist eine Schlussfolgerung. Dass fünf Assets am selben Tag gelistet wurden, ließe sich auch als eine Veröffentlichungs-Pipeline lesen, die zufällig an diesem Tag abgeschlossen wurde.
Das Urteil über Entropy beruht auf nur 26 Tagen Daten. Die Führung bei Nebius und die anschließende Umkehr sind Messwerte aus einer einzigen Woche und einem einzigen mittelgroßen Asset; beides sollte nicht als endgültig betrachtet werden.
Team-Hintergründe und Finanzierungsrunden stammen aus Unternehmensankündigungen und Medienberichten, nicht aus verifizierbaren On-Chain-Informationen.
Die Volatilitätsschlussfolgerung in Abschnitt 2 beruht auf einer Korrelation über eine Stichprobe von 45 Werktagen, nicht auf einer kausalen Zerlegung. Handelsvolumen und tatsächliche Volatilität könnten auch von demselben Faktor getrieben sein; der naheliegendste Kandidat ist die allgemeine Abkühlung des KI-Investitionshandels.
Die Anzahl der Trades ist nicht gleich der Anzahl der Trader; die öffentliche API kann keine unabhängigen Trader ausweisen.
Die Zahlen zur Kapitalrendite basieren auf einem HYPE-Preis von 79,73 US-Dollar und einer annualisierten Staking-Rate von 2,2 %; Letztere ist ein Protokollparameter und keine vertragliche Zusage und wird mit steigender Gesamtmenge an gestaktem HYPE im Netzwerk sinken.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.