


BTCC Daily (15.9.) | Rendite 10-jähriger US-Staatsanleihen über 5 %, Strive kaufte letzte Woche 469 BTC
 BTCCAutor: jett
Top-Meldungen
• Die Fed beginnt heute ihre zweitägige Sitzung. Die Märkte preisen eine Wahrscheinlichkeit von etwa 90 % für eine Zinserhöhung um 25 Basispunkte in dieser Woche ein, während 85 % der von Reuters befragten Ökonomen erwarten, dass die Zielspanne auf 3,75 %–4,00 % steigt.
• Die Rendite 10-jähriger US-Staatsanleihen stieg über 5,02 % und erreichte den höchsten Stand seit 2007. Die Versorgungsrisiken im Nahen Osten verschärften sich und trieben Brent-Rohöl wieder in Richtung 107 US-Dollar pro Barrel.
• BTC notierte nahe 77.000 US-Dollar. Am 14. September (ET) verzeichneten US-Spot-Bitcoin-ETFs Nettozuflüsse von rund 159,9 Millionen US-Dollar, während Spot-Ethereum-ETFs Nettozuflüsse von rund 121,1 Millionen US-Dollar verzeichneten.
Makro- und Politikausblick
Wichtige Termine heute
• Die Fed beginnt ihre zweitägige FOMC-Sitzung
• US-ADP-Beschäftigungsbericht (wöchentlich)
• Empire-State-Index der US-Notenbank New York für September
• Abstimmung im US-Senat über den Cloture-Antrag zum CLARITY Act
Makro-Schlagzeilen
1. Fed-Sitzung beginnt, Märkte preisen rund 90 % Wahrscheinlichkeit für Zinsschritt um 25 Basispunkte ein
Die Fed hält vom 15. bis 16. September ihre zweitägige Sitzung ab. Die Märkte preisen eine Wahrscheinlichkeit von rund 90 % für eine Zinserhöhung um 25 Basispunkte auf 3,75 %–4,00 % in dieser Woche ein. Eine Reuters-Umfrage ergab, dass 85 % der befragten Ökonomen einen solchen Schritt der Fed erwarten. Sollte er erfolgen, wäre es die erste Zinserhöhung der Fed seit Mitte 2023. Die Märkte werden außerdem auf den Dot Plot und die Äußerungen von Kevin Warsh zum künftigen Kurs achten.
2. Rendite 10-jähriger US-Staatsanleihen steigt über 5,02 % – höchster Stand seit 2007
Der weltweite Ausverkauf am Anleihemarkt verschärfte sich weiter. Die Rendite 10-jähriger US-Staatsanleihen stieg über 5,021 % und erreichte den höchsten Stand seit 2007. Auch die Rendite 10-jähriger japanischer Staatsanleihen kletterte auf 3,025 % – ein 30-Jahres-Hoch. Erhöhte Ölpreise, Inflationsdruck und die Erwartung, dass die großen Zentralbanken ihre Straffungspolitik fortsetzen, trieben die Renditen am langen Ende gemeinsam nach oben.
3. Saudi-arabische Ost-West-Ölpipeline weiter gestört, Brent-Rohöl wieder über 107 US-Dollar
Die Huthi-Bewegung im Jemen verübte einen weiteren Angriff auf saudische Ziele, nachdem die saudische Ost-West-Ölpipeline zuvor getroffen worden war. Die Pipeline transportiert rund 4 Millionen Barrel pro Tag, was etwa 4 % des weltweiten Ölangebots entspricht. Brent-Rohöl stieg um rund 1,6 % auf 107,37 US-Dollar pro Barrel, während WTI auf rund 103,24 US-Dollar kletterte. Geplante Gespräche zwischen den Golfstaaten und dem Iran wurden ebenfalls verschoben.
4. Chinas Industrieproduktion steigt im August um 5,2 %, Einzelhandelsumsätze legen nur um 0,4 % zu
Chinas Industrieproduktion von Unternehmen über einer bestimmten Größe stieg im August im Jahresvergleich um 5,2 % und lag damit über den Markterwartungen von 4,8 % und dem Juli-Wachstum von 4,5 %. Die Einzelhandelsumsätze stiegen im Jahresvergleich nur um 0,4 % und blieben damit unter den Markterwartungen von 0,8 %. Die Investitionen in das Anlagevermögen fielen von Januar bis August um 7,2 %, was zeigt, dass Konsum und Investitionen weiterhin hinter der Industrieproduktion zurückblieben.
5. Rendite 10-jähriger japanischer Staatsanleihen erreicht 30-Jahres-Hoch, Märkte warten auf Zinserhöhung der BOJ
Die Rendite 10-jähriger japanischer Staatsanleihen stieg kurzzeitig auf 3,025 % und erreichte damit den höchsten Stand seit 30 Jahren. Die Bank of Japan wird am Freitag ihre geldpolitische Entscheidung bekannt geben. Die Märkte erwarten weithin eine Zinserhöhung um 25 Basispunkte auf 1,25 % und möglicherweise weitere Signale für eine Straffung. Die jüngste rasche Aufwertung des Yen hat die Aufmerksamkeit für die Sitzung in dieser Woche ebenfalls erhöht.
Globale Anlageperformance
• Aktien: Der japanische Nikkei 225 schloss 0,01 % tiefer bei 63.484,05 Punkten. Der koreanische KOSPI-Index schloss 0,85 % tiefer bei 6.627,26 Punkten. Unter den koreanischen Schwergewichts-Techwerten fiel Samsung Electronics um 0,60 % und SK Hynix gab um 0,53 % nach. US-Aktien-Futures standen vor Handelsbeginn weiter unter Druck: S&P-500-Futures lagen rund 0,45 % im Minus, Nasdaq-100-Futures rund 0,44 %.
• Krypto: Daten von CoinMarketCap zeigten den Crypto Fear & Greed Index bei 66 – in der Gier-Zone. Die gesamte Krypto-Marktkapitalisierung betrug rund 2,63 Billionen US-Dollar und lag in den vergangenen 24 Stunden rund 0,9 % im Minus. BTC notierte nahe 77.000 US-Dollar und verlor innerhalb von 24 Stunden rund 1,24 %.
• Energie & Metalle: Brent-Rohöl stieg auf rund 107,55 US-Dollar pro Barrel, während WTI-Rohöl auf rund 103,27 US-Dollar pro Barrel kletterte. Spot-Gold fiel um rund 0,2 % auf 4.287,69 US-Dollar pro Unze, während Spot-Silber um rund 0,4 % auf 62,98 US-Dollar pro Unze nachgab.
(Datenstand: 15. September, 15:00 HKT)
Krypto-Marktüberblick
1. Analyse der Kapitalflüsse im Futures-Handel
Laut Coinglass-Daten führten am 15. September ETH, BTC, SOL, SOXL, XAU und andere Kontrakte die Nettoabflüsse im Futures-Handel der vergangenen 24 Stunden an, was möglicherweise auf Handelsmöglichkeiten hindeutet.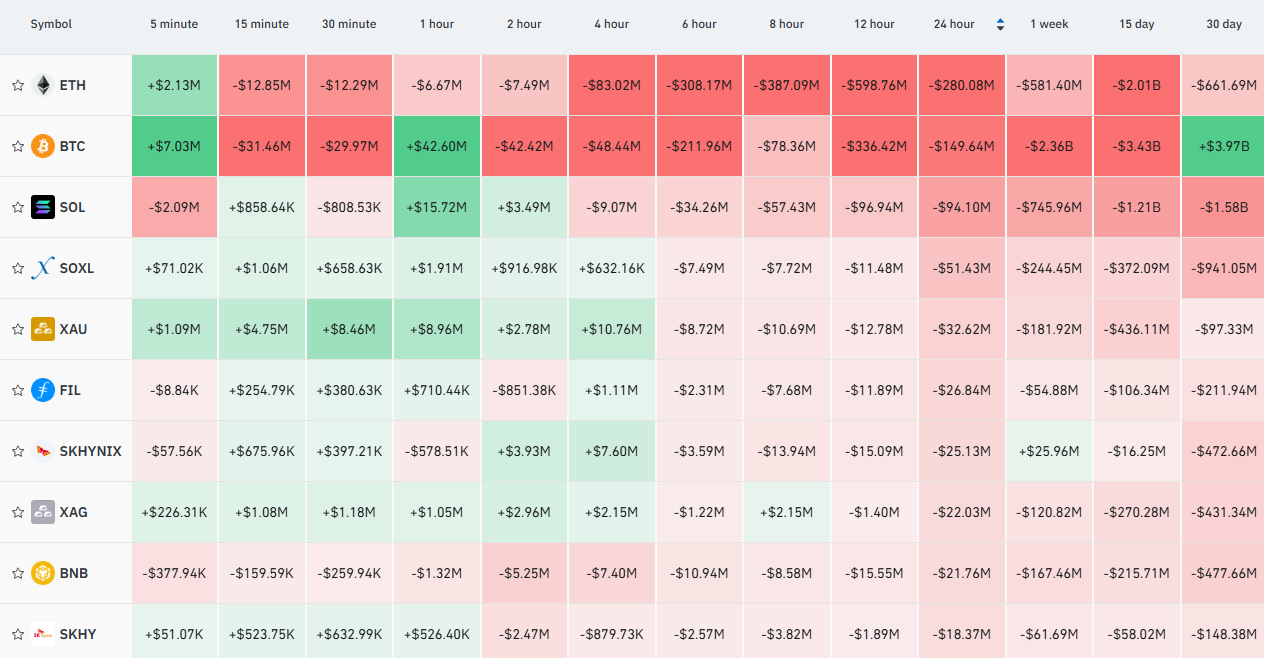
2. Bitcoin-Liquidationskarte
Laut Coinglass-Daten und basierend auf dem aktuellen Referenzpreis von 76.907 US-Dollar auf der Bitcoin-Liquidationskarte könnte das kumulierte Long-Liquidationsvolumen an den großen zentralisierten Börsen (CEXs) 830 Millionen US-Dollar erreichen, falls Bitcoin unter 75.000 US-Dollar fällt. Umgekehrt könnte das kumulierte Short-Liquidationsvolumen an den großen CEXs 1,01 Milliarden US-Dollar erreichen, falls Bitcoin über 79.000 US-Dollar ausbricht. Händlern wird empfohlen, die Hebelwirkung vorsichtig zu steuern, um großflächige Liquidationen bei Marktschwankungen zu vermeiden.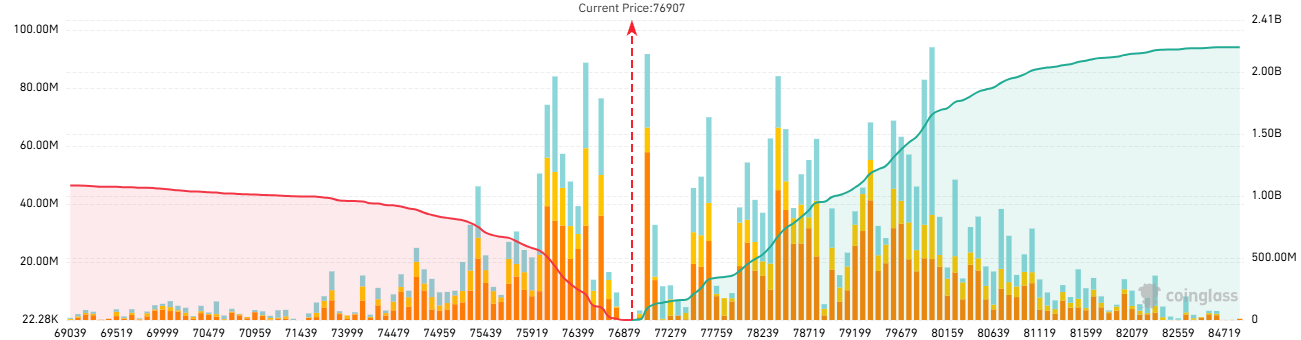
3. Long/Short-Verhältnis bei Bitcoin-Futures
Laut Coinglass-Daten lag das Long/Short-Verhältnis bei Bitcoin-Futures am 15. September um 17:00 HKT bei 0,8616, was darauf hindeutet, dass die Bären derzeit einen relativen Vorteil haben.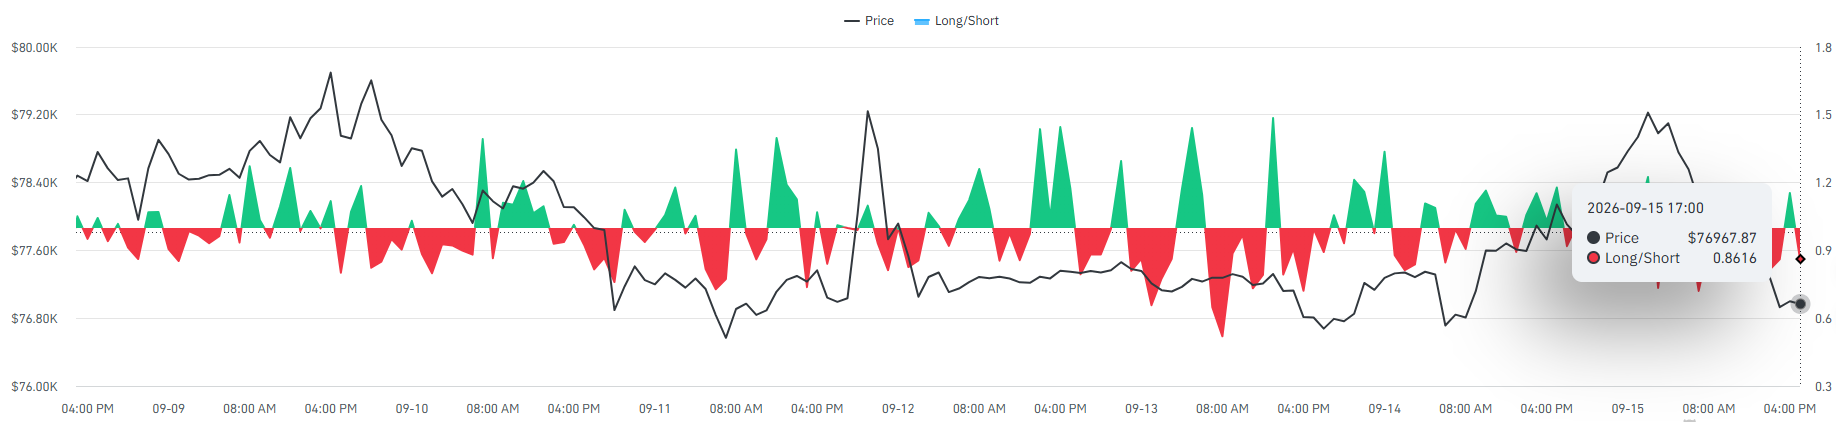
4. Performance traditioneller Futures
Am 15. September stieg CL um 0,65 %, XAG legte um 0,78 % zu und XAU fiel um 0,32 %. Gehebelte Tech-Produkte gerieten unter Druck: KORU stürzte um 6,08 % ab und SOXL fiel um 3,51 %, obwohl das offene Interesse um 6,90 % bzw. 15,34 % zunahm. SPCX stieg um 0,64 %, wobei das Handelsvolumen um 435,40 % in die Höhe schoss – ein deutlicher Anstieg der Marktaktivität.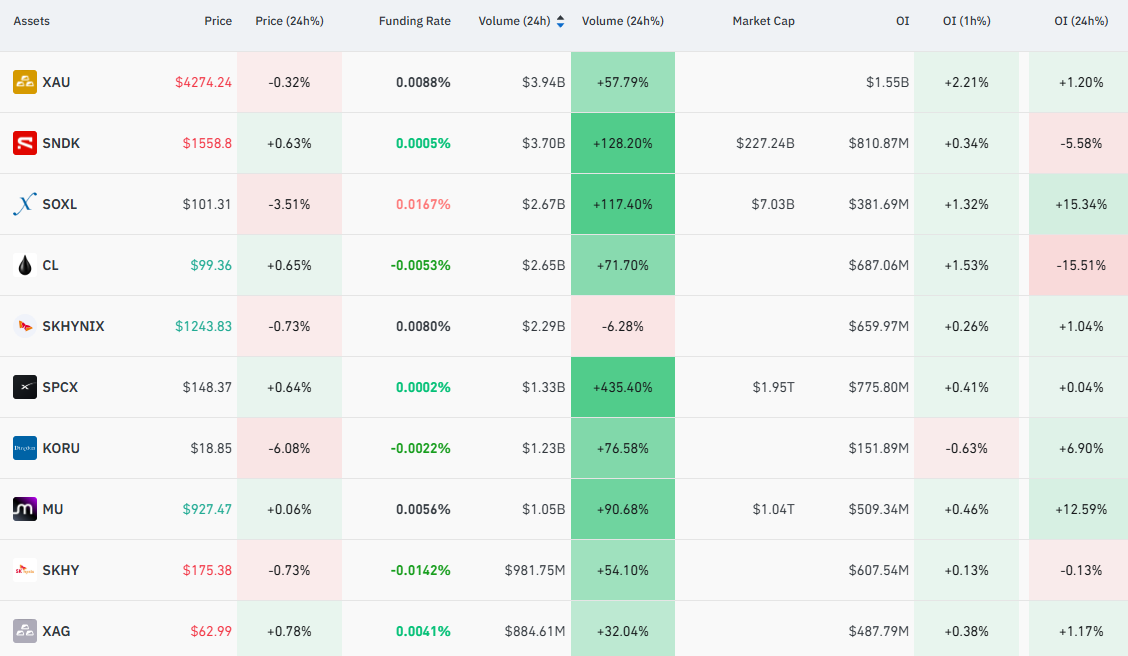
5. On-Chain-Monitoring
• Eine mit Bitwise BHYP verbundene Wallet transferierte 84.320 HYPE im Wert von rund 6,71 Millionen US-Dollar an Coinbase.
• Alameda Research transferierte SOL im Wert von rund 9,47 Millionen US-Dollar an Coinbase Prime. On-Chain hält das Unternehmen weiterhin SOL im Wert von rund 270 Millionen US-Dollar.
• Zwei Wallets, die mehr als ein Jahr inaktiv waren, transferierten in den vergangenen neun Stunden 14.700 ETH im Wert von rund 36,94 Millionen US-Dollar an OKX. Die beiden Adressen gehören vermutlich derselben Einheit.
Blockchain-Schlagzeilen
• Am 14. September (ET) verzeichneten US-Spot-Bitcoin-ETFs Nettozuflüsse von rund 159,9 Millionen US-Dollar, darunter 134,3 Millionen US-Dollar in IBIT und 53,3 Millionen US-Dollar in FBTC, während ARKB Nettoabflüsse von 42 Millionen US-Dollar verzeichnete.
• Am 14. September (ET) verzeichneten US-Spot-Ethereum-ETFs Nettozuflüsse von rund 121,1 Millionen US-Dollar, darunter 80,5 Millionen US-Dollar in ETHA und 14,4 Millionen US-Dollar in ETHB.
• Der US-Senat wird am 15. September um 14:15 Uhr ET über den Cloture-Antrag zum CLARITY Act abstimmen. Mindestens 60 Stimmen sind erforderlich, um den Gesetzentwurf zur vollständigen Debatte im Senat zuzulassen.
• Senatsdemokraten, die an den Verhandlungen zum CLARITY Act beteiligt sind, bereiten einen Gegenvorschlag vor, während einige Abgeordnete weiterhin Einwände gegen die Krypto-Ethikbestimmungen in der jüngsten republikanischen Fassung erheben.
• SEC-Chef Paul Atkins erklärte, er unterstütze den Kongress bei der Voranbringung des CLARITY Act, und fügte hinzu, dass die SEC unabhängig vom Ausgang des Gesetzentwurfs ihre Regulierungsagenda für digitale Vermögenswerte weiter vorantreiben werde.
• S&P Global führte eine neue Finanzierungsrunde für das Krypto-Datenunternehmen Kaiko an und sammelte 110 Millionen US-Dollar ein, mit Beteiligung von Nasdaq, BNP Paribas, RBC und anderen.
• Strive gab letzte Woche 36,6 Millionen US-Dollar aus, um 469 BTC zu einem Durchschnittspreis von rund 77.954 US-Dollar zu kaufen, wodurch sich der Gesamtbestand auf 25.000 BTC erhöhte.
• Bitmine fügte letzte Woche 27.180 ETH hinzu. Bis zum 13. September belief sich der Gesamtbestand auf rund 5,9564 Millionen ETH, von denen rund 5,0673 Millionen ETH gestakt waren.
• Strategy kaufte letzte Woche keine weiteren BTC und kaufte STRC im Wert von rund 139 Millionen US-Dollar zurück. Bis zum 13. September hielt das Unternehmen weiterhin 845.050 BTC und rund 6,4 Milliarden US-Dollar an liquiden Mitteln.
• Ethereum und Base beendeten ihre Zusammenarbeit rund um die Kontoabstraktionsstandards EIP-8130 und EIP-8141. Beide Seiten werden ihre eigenen Kontoabstraktionsstandards getrennt weiterentwickeln.
Institutionelle Einsichten · Tägliche Empfehlungen
• Morgan Stanley: Die Bank wechselte zu einer restriktiveren geldpolitischen Prognose und erwartet, dass die Fed die Zinsen in dieser Woche um 25 Basispunkte und im Dezember erneut um 25 Basispunkte anhebt. Außerdem erwartet sie, dass die EZB die Zinsen im Dezember um weitere 25 Basispunkte auf 2,75 % anhebt. Die Bank erklärte, dass Zweitrundeneffekte der Energiepreise, die starke Nachfrage durch KI-Investitionen und ein höherer neutraler Zins die Geldpolitik restriktiv halten könnten.
• Bernstein: Das Team um Gautam Chhugani erklärte, der CLARITY Act könne weiter vorankommen als von den Märkten bisher erwartet, nachdem die Republikaner bei Ethikbestimmungen und Fragen der Gemeinschaftsbanken Zugeständnisse gemacht hätten. Die aktuelle Positionierung am Kryptomarkt bleibe vorsichtig, was darauf hindeute, dass ein positives Ergebnis noch nicht vollständig eingepreist sei.
• JPMorgan: Mislav Matejka, Leiter der globalen und europäischen Aktienstrategie, behielt eine positive Einschätzung für US-Aktien bei. Er sagte, solange das Gewinnwachstum der Unternehmen intakt bleibe, könne es riskant sein, allein auf hohe Ölpreise und Zinserhöhungen zu setzen, um einen anhaltenden Aktienrückgang zu erwarten. JPMorgan hatte zuvor sein Jahresendziel für den S&P 500 auf 8.000 angehoben.
• MUFG: Analyst Yokoo Akihiko sagte, die Märkte würden kurzfristig auf die Inflationsauswirkungen höherer Ölpreise und das Risiko achten, dass dies die Zinsen noch weiter nach oben treibt. Da die Renditen langlaufender US- und japanischer Staatsanleihen beide auf Mehrjahreshochs gestiegen seien, bleibe die Volatilität der Zinssätze eine wichtige Variable für Risikoanlagen.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.