


El fracaso de la Ley de Claridad: ¿un mal resultado?
 chaincatcher
Autor: Zhou, ChainCatcher
En la madrugada del 16 de septiembre, hora de Pekín, el Senado de Estados Unidos votó para poner fin al debate sobre la Ley de Claridad del Mercado de Activos Digitales, con 49 votos a favor y 50 en contra, sin alcanzar el umbral de 60 votos necesario para su aprobación. Los republicanos cuentan actualmente con 53 escaños, y al menos tres miembros no votaron a favor.
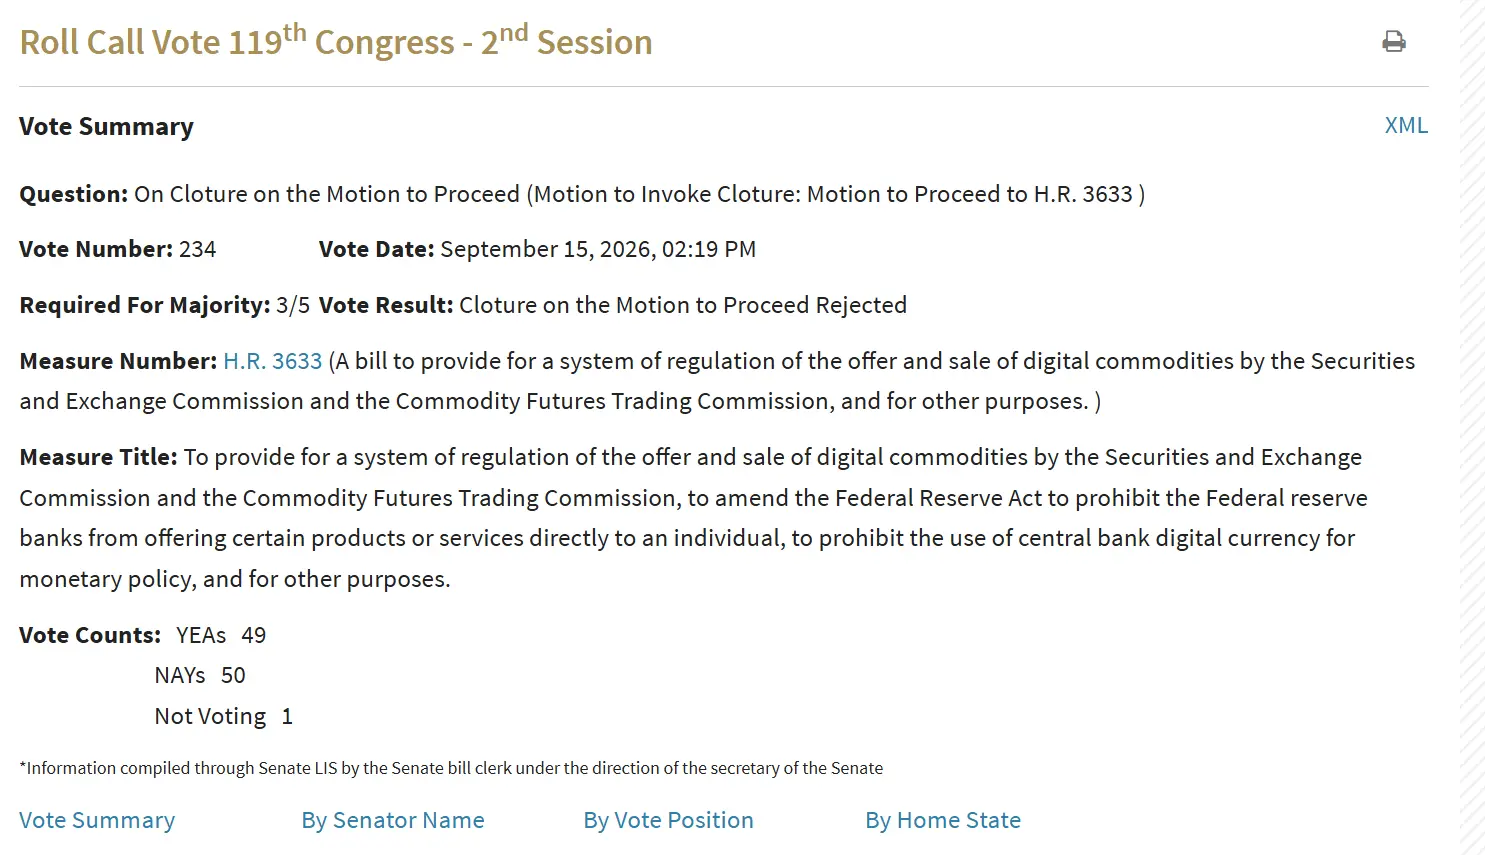
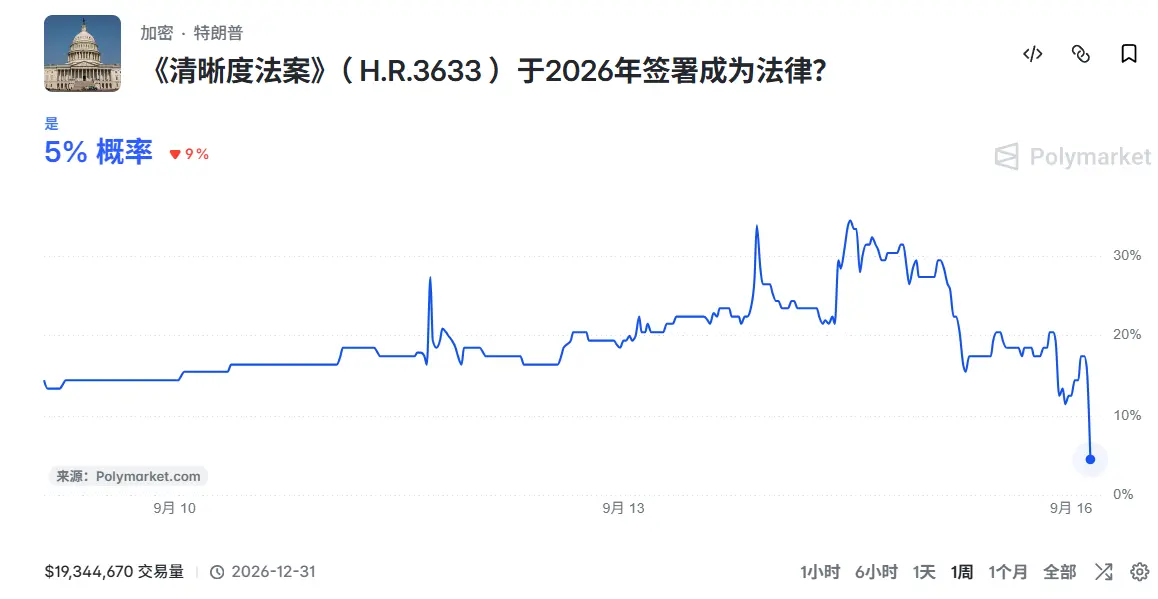
Tras más de un año de idas y venidas y dos aplazamientos de la votación, el proyecto de ley no logró superar este umbral. Tras conocerse la noticia, el bitcoin cayó hasta unos 75.000 dólares, y las acciones relacionadas con las criptomonedas, como Coinbase, Circle, Robinhood y Strategy, cayeron en bloque. En Polymarket, la probabilidad de que el proyecto se convierta en ley antes de finales de 2026 cayó de más del 30% a principios de semana a alrededor del 5%.
La causa directa del fracaso fue que los demócratas no aceptaron el texto publicado por los republicanos el 14 de septiembre. Los republicanos calificaron esa versión como la propuesta final antes de la votación, pero los negociadores demócratas no la aceptaron y presentaron una contrapropuesta horas antes de la votación. Mark Warner declaró posteriormente que, aunque las disputas sobre la aplicación de la ley y la seguridad nacional estaban cerca de resolverse, la cuestión del conflicto de intereses de los funcionarios públicos que se benefician de la industria de las criptomonedas seguía sin resolverse, lo que le llevó a votar en contra. Los demócratas que participaron en las negociaciones, como Ruben Gallego, Angela Alsobrooks, Kirsten Gillibrand, Catherine Cortez Masto y Cory Booker, acabaron todos en el bando de la oposición.
La contrapropuesta sigue atascada en las cláusulas éticas. Las disputas centrales incluyen la ampliación del alcance de las restricciones, la exigencia de venta forzosa de participaciones en empresas de criptomonedas específicas, el endurecimiento de la aplicación de la ley y la divulgación por parte de los patrocinadores, y el aumento de las protecciones relacionadas con DeFi. El texto revisado aún no restablece el puerto seguro penal para desarrolladores, mineros y validadores de la BRCA. Katie Warbinton, portavoz de la oficina de Cynthia Lummis, respondió que si los demócratas realmente quieren llegar a un acuerdo, deberían entablar negociaciones reales en lugar de volver a presentar sus demandas originales y calificarlas de progreso. Ninguna de las partes cedió antes de la votación.
Sin embargo, este revés solo significa que el proyecto de ley no puede entrar temporalmente en el procedimiento formal de examen y enmienda, y no equivale a un rechazo definitivo. Por el momento no hay un calendario que indique si se podrá volver a intentar reunir los 60 votos este año.
¿Qué concesiones hicieron los republicanos?
En vísperas de la votación, el texto del 14 de septiembre fue redactado por los republicanos como propuesta final antes de la votación. En comparación con el borrador consolidado de julio, los cambios se centran en las cláusulas éticas, los rendimientos de las stablecoins, la protección de DeFi y los desarrolladores, y las disposiciones del Comité de Agricultura.
En concreto, en cuanto a las cláusulas éticas, Trump aceptó aproximadamente el 80% del contenido de las propuestas de Thom Tillis y Ruben Gallego, exigiendo que los funcionarios federales electos, jueces y sus cónyuges que tengan intereses económicos significativos en emisores de tokens deban desprenderse de sus posiciones o colocarlas en fideicomisos ciegos. Los fiscales generales estatales obtuvieron por primera vez cierta autoridad de aplicación, pero limitada a demandar a las plataformas de negociación que coticen activos no conformes, sin afectar al propio presidente. Anteriormente, esta facultad solo se concedía al fiscal general federal. La cláusula está prevista que expire en 2029, y las posiciones antiguas no necesitan liquidarse.
En cuanto a las cláusulas de rendimiento de las stablecoins, las stablecoins de pago, en principio, siguen sin poder pagar intereses pasivos solo por la tenencia del usuario. El nuevo texto incorpora un mecanismo de disyuntor de hasta 18 meses: si hay indicios de una migración masiva de depósitos de bancos comunitarios hacia stablecoins, los reguladores federales pueden intervenir, y corresponde al secretario del Tesoro, Scott Bessent, decidir si se activa. Esto es el resultado directo de meses de cabildeo del sector bancario, pero ocho grupos, incluida la Asociación de Banqueros de Estados Unidos, no lo aceptan, argumentando que el disyuntor solo se activa después de que los depósitos ya hayan huido.
En cuanto a las cláusulas de protección de DeFi y desarrolladores, la descentralización se divide en dos escenarios. Quienes realmente no procesan los activos de los usuarios, como validadores, operadores de nodos y quienes publican software de monederos, obtienen una exención de puerto seguro más clara. Los protocolos de negociación que son nominalmente descentralizados pero que aún conservan el control deben registrarse en la CFTC y cumplir con la Ley de Secreto Bancario. La BRCA, es decir, la Ley de Claridad Regulatoria de Blockchain, también se ha limitado, eliminando las referencias que se extendían a casos penales y conservando solo la protección en virtud de la Ley de Secreto Bancario y en el ámbito civil.
¿Qué significa para los exchanges, las stablecoins y los protocolos?
La Ley de Claridad agita el mercado de las criptomonedas porque toca tres cuestiones pendientes: si los activos digitales son valores o materias primas, si deben ser regulados por la SEC o por la CFTC, y si las stablecoins se sitúan entre los instrumentos de pago y los productos similares a depósitos, así como los límites de las recompensas. Los protocolos deben alcanzar un mayor grado de descentralización para evitar ser considerados intermediarios regulados.
Para los exchanges, el cambio real reside en el coste de cumplimiento de la cotización de activos. Las cláusulas éticas delegan la facultad de demandar a los fiscales generales estatales, lo que significa que los exchanges, al examinar los tokens, no solo deben tener en cuenta la línea de cumplimiento federal, sino también enfrentarse al riesgo de responsabilidad en cada estado. Letitia James encabezó antes de la votación una carta conjunta de 18 fiscales generales estatales en la que afirmaban que el texto debilitaría la primera línea de defensa estatal contra el fraude.
Miles Jennings, director de políticas de a16z crypto, considera que la segregación de activos de clientes, los custodios cualificados y las restricciones a los conflictos de intereses son precisamente los mecanismos que faltaban cuando quebró FTX. El proyecto de ley, en esencia, trasplanta a la industria de las criptomonedas reglas que ya existen desde hace tiempo en los mercados financieros tradicionales. Nate Geraci, presidente de ETF Store, recuerda que estos cambios buscan más aumentar la certidumbre y acelerar la innovación, y que el proyecto de ley en sí no es la variable clave que determine el rumbo de las criptomonedas.
Para los emisores de stablecoins y los bancos relacionados, el mecanismo de disyuntor de 18 meses no resuelve realmente las dudas de los bancos, y esta es una de las razones concretas de la pérdida de votos republicanos. Ocho grupos, incluida la Asociación de Banqueros de Estados Unidos, enviaron una carta a los líderes de ambos partidos en el Senado argumentando que el disyuntor solo se activaría después de que ya se hubiera producido una salida masiva de depósitos, sin ofrecer una protección real.
El senador republicano John Cornyn declaró públicamente antes de la votación que el nuevo texto podría no resolver las preocupaciones centrales de los bancos comunitarios, lo que se considera una de las razones por las que se le veía como un posible voto en contra. El Consejo de Asesores Económicos de la Casa Blanca intentó refutar con una herramienta interactiva la afirmación de que el crecimiento de las stablecoins desplazaría los depósitos de los bancos comunitarios, pero no logró cambiar la postura de los grupos bancarios ni de senadores como Cornyn.
Para los protocolos, la verdadera línea divisoria está en si el equipo está dispuesto a renunciar al control, y la forma en que se traza esta línea no satisface a ninguna de las partes. Coin Center, organización de defensa de los derechos de los desarrolladores, expresó su decepción por la limitación del alcance de la protección de la BRCA, considerando que la eliminación de las referencias a casos penales debilita la protección de los desarrolladores lograda anteriormente.
Mike Novogratz, fundador de Galaxy Digital, afirmó que la insuficiencia de las cláusulas de protección a los desarrolladores es una de las razones por las que al menos cuatro senadores republicanos se opusieron, lo que demuestra que este descontento no solo existe en la comunidad de desarrolladores, sino que también ha penetrado en la base republicana.
El fracaso no significa que la regulación se reduzca a cero
Entonces, ¿es esto un mal resultado para el mercado?
Anteriormente, Mike Novogratz había declarado que, si el proyecto de ley no avanzaba, Estados Unidos podría quedarse sin legislación sobre criptomonedas durante mucho tiempo, o incluso para siempre, lo que llevaría a que más segmentos de la industria se trasladaran al extranjero. Patrick Witt, asesor de criptomonedas de la Casa Blanca, también mencionó que, una vez que fracase la votación de procedimiento, nadie puede predecir cuándo se abrirá la próxima ventana.
Sin embargo, también hay voces que consideran que el proceso regulatorio no se interrumpirá por una sola votación. El presidente de la SEC, Paul Atkins, declaró que, independientemente de si se aprueba el proyecto de ley, la SEC seguirá impulsando la agenda del Proyecto Crypto, incluida la elaboración de normas para la emisión de criptoactivos, la inclusión de los registros de propiedad de blockchain en las normas de agentes de transferencia y la aclaración de los requisitos de custodia para asesores de inversión y fondos regulados.
Zach Pandl, director de investigación de Grayscale, señaló que los marcos regulatorios en áreas como las stablecoins, la emisión de tokens, los valores tokenizados y los futuros perpetuos se están aclarando gradualmente, y que la Ley GENIUS ya ha establecido un marco federal para las stablecoins de pago. Bernstein advierte de que, si la legislación se bloquea y se suman señales de endurecimiento de la política monetaria, los criptoactivos y las acciones de criptomonedas podrían sufrir un retroceso significativo.
Esta propuesta, calificada por los republicanos como "la última, la mejor y la definitiva", no obtuvo los 60 votos, pero dejó constancia de la línea roja de concesiones que los republicanos están dispuestos a hacer, y podría convertirse en el punto de partida de la próxima ronda de negociaciones.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.