


El veterano DeFi que llegó a valer 7.000 millones de dólares decide cerrar
 Blockbeats
Título original: «El veterano DeFi que llegó a valer 7.000 millones de dólares decide cerrar»
Autor original: Azuma, Odaily News
Balancer, que en su día fue líder del sector DeFi, se prepara para cesar sus operaciones.
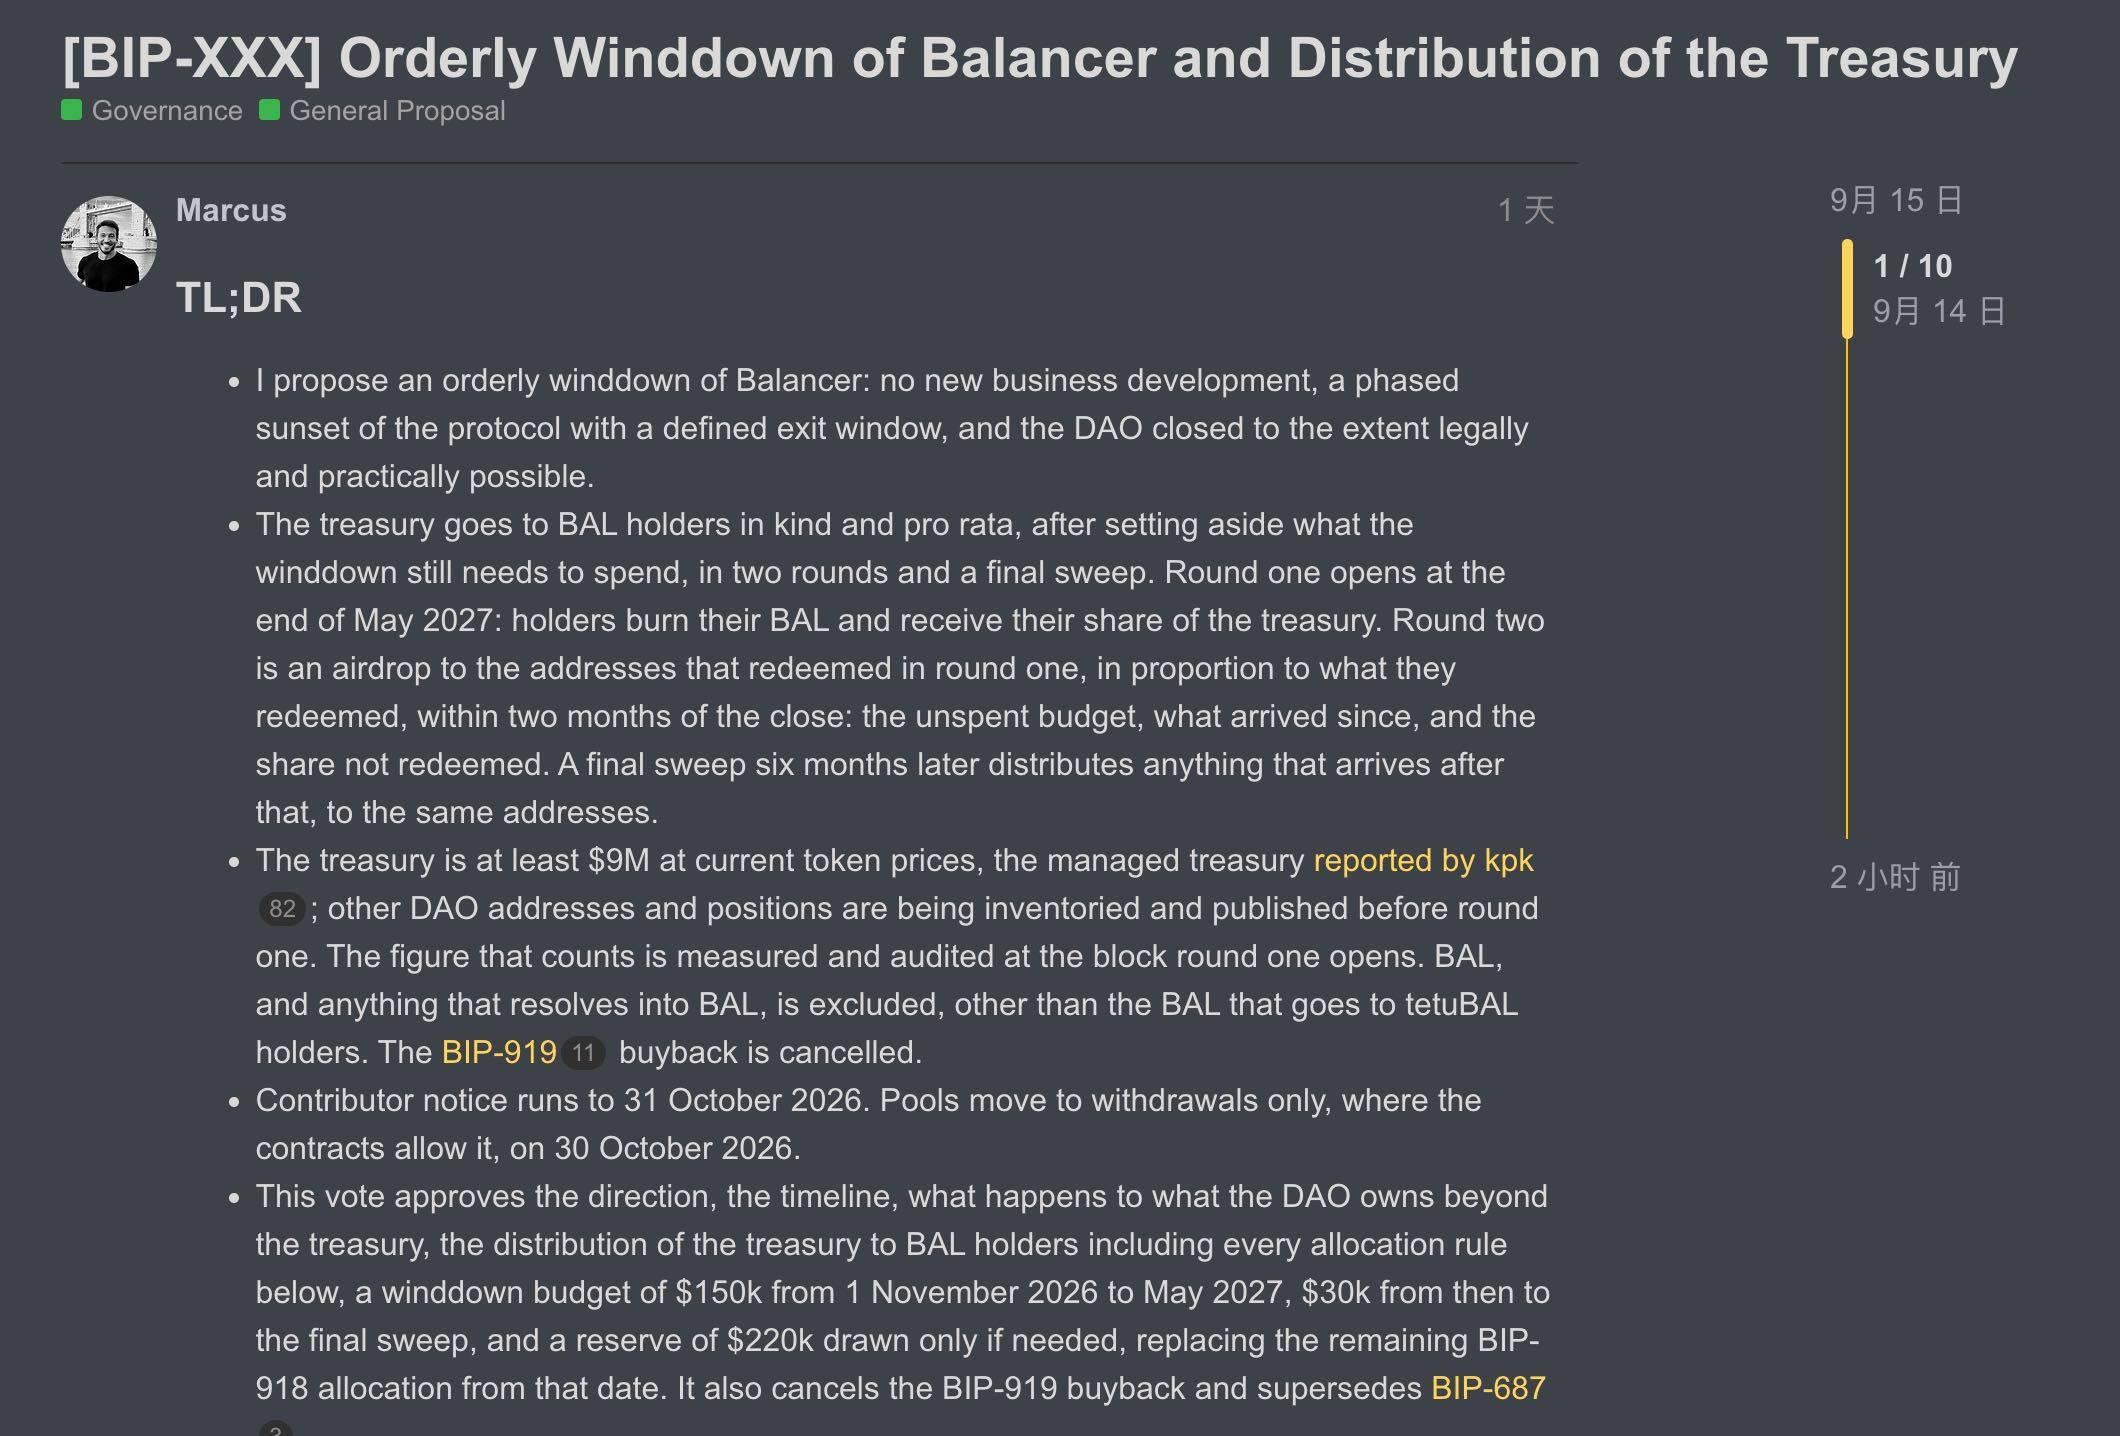
El 15 de septiembre, Marcus Hardt, cofundador de Balancer Labs, presentó una propuesta en el foro de gobernanza del protocolo en la que recomendaba un «cierre ordenado» (Orderly Winddown), detener la expansión de nuevas actividades, convertir gradualmente los pools de liquidez para que solo admitan retiros y, finalmente, cerrar el protocolo.
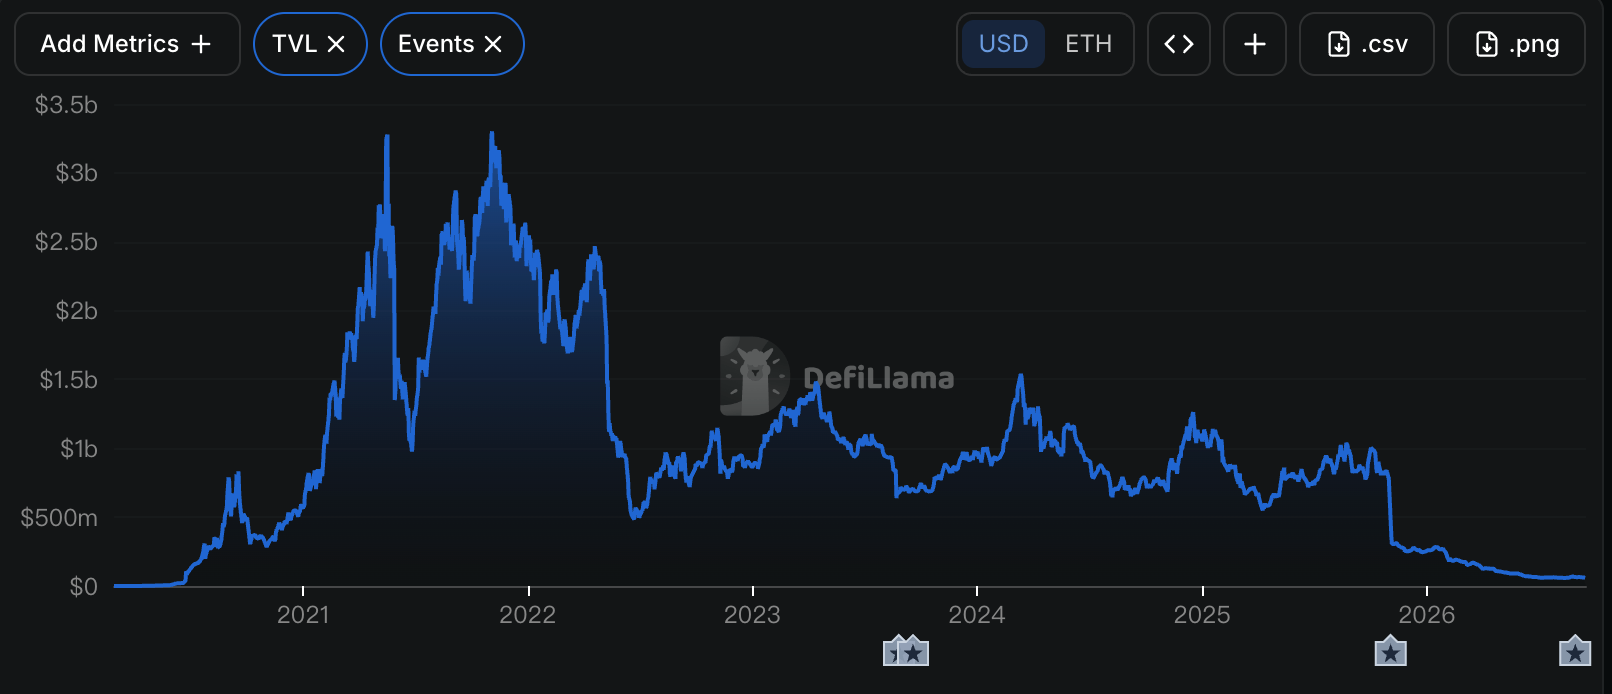
No se trata de una decisión repentina. Ya en abril de este año, Balancer, que no lograba superar la sombra del ataque informático del año pasado, aprobó un plan de reestructuración: detener la emisión de BAL, destinar todos los ingresos del protocolo a la tesorería de la DAO, reducir los costes operativos y recortar el tamaño del equipo. El objetivo central de la reestructuración era claro: reducir Balancer a una escala que pudiera sobrevivir con sus propios ingresos y apostar por la versión 3 para dar un giro.
Unos meses después, Marcus, en representación de Balancer, anunció que este intento de autosalvamento había fracasado. Este veterano protocolo DeFi, cuyo TVL máximo superó los 2.400 millones de dólares y cuyo token llegó a cotizar a 74,45 dólares (lo que equivale a una valoración totalmente diluida de más de 7.000 millones de dólares), solo pudo retirarse discretamente.
La v3 no pudo salvar el destino de Balancer
En la carta abierta en la que explica la decisión de cierre, Marcus afirma que el equipo prácticamente completó el trabajo de reestructuración prometido anteriormente.
La emisión de tokens se ha detenido, se ha eliminado la función económica de veBAL, todas las comisiones del protocolo van a la DAO, el presupuesto operativo se ha reducido aproximadamente un tercio y el equipo se ha comprimido a 12,5 puestos equivalentes a tiempo completo. El desarrollo de productos tampoco se detuvo: los Boosted Pools de Balancer siguen funcionando, reCLAMM se lanzó tras completar la auditoría de seguridad y pasó a llamarse AutoRange Pools, y el equipo siguió impulsando integraciones y colaboraciones externas. Marcus reveló que algunas negociaciones de colaboración incluso habían llegado a una fase avanzada y que los socios estaban realmente interesados en algunas capacidades de la v3.
Pero el problema es que ese interés no se tradujo finalmente en ingresos suficientes.
Actualmente, la mayor parte de los ingresos de Balancer sigue procediendo de la v2, y el crecimiento de los ingresos de la v3 no ha alcanzado el nivel necesario para sustituir a la v2. Marcus lo dice sin rodeos: «El producto funciona, pero no se vende lo bastante bien».
Si hay que buscar la causa principal de la situación actual de Balancer, el ataque a la vulnerabilidad ocurrido en noviembre del año pasado es sin duda un problema ineludible.
En noviembre del año pasado, Balancer sufrió el ataque más grave de su historia. El hacker apuntó a los Composable Stable Pools de Balancer v2 y, combinando préstamos flash con complejos errores de redondeo de precisión y fallos de contabilidad de la bóveda (Vault), vació grandes cantidades de tokens en staking y stablecoins en la red principal y en varias cadenas L2, causando finalmente pérdidas por valor de 128 millones de dólares.
Marcus afirma en esta carta abierta que, aunque ya ha pasado tiempo, subestimó el impacto persistente de este incidente en la adopción posterior. A partir de entonces, cada conversación de colaboración solía empezar explicando qué ocurrió con la vulnerabilidad, qué cambios se hicieron y por qué la v3 es diferente del pasado. Aunque muchos socios aceptaron esas explicaciones, al final se tradujo inevitablemente en ciclos de decisión más largos y en colaboraciones de menor alcance.
Hasta agosto de este año, Marcus ya no veía una vía de financiación e ingresos que permitiera a la v3 seguir desarrollándose según el plan original. Así que Balancer optó por dejar de apostar.
Esta vez, incluso la tesorería se va a repartir
Según los detalles de la propuesta publicada por Marcus en el foro de gobernanza, si se aprueba, Balancer no cerrará de inmediato, sino que se retirará gradualmente según un calendario prolongado.
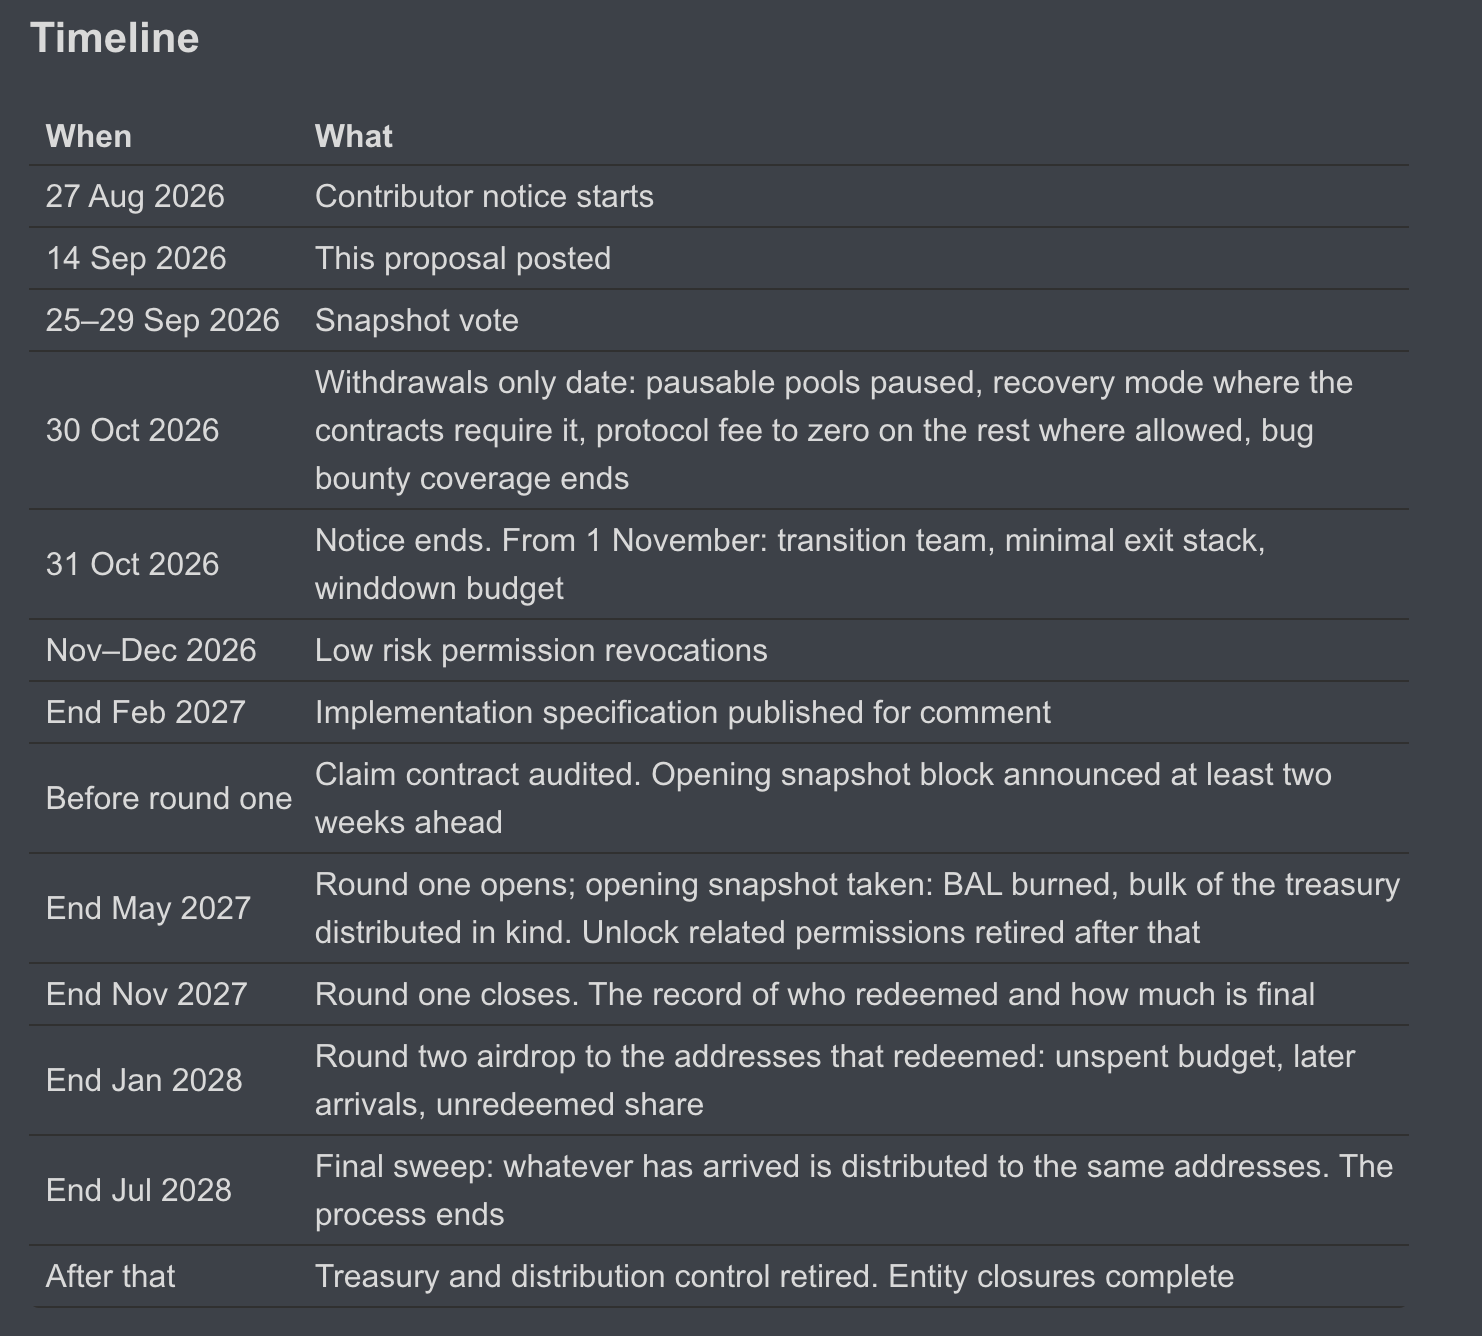
En primer lugar, el 30 de octubre. Ese día, los pools de liquidez que se puedan pausar se pausarán y pasarán a un modo de solo retiro; los pools cuyo mecanismo de contrato exija entrar en Recovery Mode también se tratarán en consecuencia; y en los demás pools que permitan ajustes, las comisiones del protocolo se reducirán a cero. Asimismo, el programa de recompensas por vulnerabilidades de Balancer finalizará ese mismo día.
El 31 de octubre termina el periodo de notificación de los colaboradores actuales. A partir de entonces, Balancer no emprenderá nuevas actividades de desarrollo de negocio, el equipo se reducirá aún más y solo se mantendrá un pequeño equipo de transición encargado de gestionar la salida del protocolo, la reorganización de activos y la posterior distribución de la tesorería. El presupuesto operativo restante aprobado anteriormente por la BIP-918 y con cobertura hasta finales de octubre tampoco se utilizará como nuevo capital operativo, sino que se empleará según el presupuesto de cierre, y la parte no utilizada volverá finalmente a la tesorería.
A partir de noviembre, Balancer entrará en la verdadera «fase de liquidación». El equipo mantendrá la infraestructura mínima necesaria para el proceso de salida y, entre noviembre y diciembre de 2026, irá revocando los permisos de bajo riesgo que ya no sean necesarios. Al mismo tiempo, la DAO empezará a reunir los activos y cuentas por cobrar dispersos en distintas carteras, direcciones de comisiones y otros lugares, y completará su consolidación antes de la primera ronda de distribución. Si se van a transferir activos de la DAO como código, licencias o despliegues, también será necesaria una votación Snapshot independiente, y no se entregarán automáticamente a ninguna parte con este cierre.
Y los activos restantes de la tesorería de Balancer DAO se devolverán a los titulares de BAL. Según la propuesta actual, el tamaño de la tesorería de la DAO es de al menos unos 9 millones de dólares. El plan de recompra de BAL ya aprobado se cancelará y se sustituirá por un mecanismo de distribución consistente en «quemar BAL y recibir proporcionalmente los activos de la tesorería».
La propuesta indica que la primera ventana de canje se abrirá previsiblemente a finales de mayo de 2027 y durará 6 meses. Los titulares de BAL que cumplan los requisitos podrán quemar sus BAL y recibir proporcionalmente los activos de la tesorería. Después se realizarán dos rondas de distribución adicionales para gestionar el presupuesto restante durante el cierre, los activos recibidos posteriormente y las cuotas no reclamadas de la primera ronda.
Por último, no será hasta finales de julio de 2028 cuando se complete la liquidación final del protocolo. En ese momento se revocarán el control de la tesorería y de la distribución, y las entidades relacionadas irán completando su cierre.
Hay que tener en cuenta que, por ahora, este «aviso de cierre» sigue estando solo en la fase de inicio de gobernanza. Balancer tiene previsto realizar una votación Snapshot entre el 25 y el 29 de septiembre. Hasta que se conozca el resultado de la votación, los pools actuales del protocolo y la función de retiro no cambiarán. Si la propuesta no se aprueba, el marco operativo actual seguirá en vigor.
Otro final posible para DeFi cuando el modelo de negocio deja de funcionar
Desde la perspectiva del sector, la historia de Balancer es algo especial. No anunció su retirada después de que el producto dejara de mantenerse y la comunidad desapareciera por completo. Al contrario, este año el equipo acababa de completar una reducción de costes bastante profunda, lanzó nuevos productos e intentó reconstruir las fuentes de ingresos con la v3.
Pero cuando esas medidas siguen sin generar ingresos suficientes, mantener un protocolo se convierte en sí mismo en un coste. La lógica que expone Marcus en la carta abierta también es directa: si no hay una vía de financiación o crecimiento que pueda cambiar la situación, seguir consumiendo la tesorería solo conduce al mismo resultado más tarde. En lugar de seguir invirtiendo los activos restantes en una vía que ya se ha demostrado ineficaz, es mejor parar ahora y devolver el valor restante a los titulares de tokens.
Quizá sea esto lo más destacable del cierre de Balancer.
Los primeros proyectos DeFi solían crecer apoyándose en incentivos de tokens, minería de liquidez y un TVL en constante expansión, pero cuando el sector entra en una fase de madurez, el protocolo acaba teniendo que responder a una pregunta propia del modelo de negocio tradicional: si el producto puede generar de forma sostenida ingresos reales suficientes.
Balancer también intentó en su día autosalvarse activamente, pero ahora ha optado por dar activamente otra respuesta: si la respuesta a largo plazo es negativa, una salida digna también puede ser una opción de gobernanza para la DAO.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.