


Goldman Sachs mantiene su objetivo de 5.400 dólares para el oro en 2027 pese a las subidas de tipos
 Panewslab
Autor: Dong Jing
Goldman Sachs mantiene firmemente su objetivo de 5.400 dólares para el oro a finales de 2027, considerando que las compras de los bancos centrales y las preocupaciones fiscales construyen una base sólida. Las subidas de tipos solo frenan el impulso alcista a corto plazo, con un valor razonable de 4.650 dólares a finales de año, al tiempo que advierte de riesgos de contracción de posiciones cortas y volatilidad.
Impacto limitado de las subidas de tipos: Aunque el endurecimiento de la Reserva Federal ralentiza el ritmo de subida a corto plazo, el objetivo final no cambia. La previsión de valor razonable para finales de 2026 se reduce a 4.650 dólares, aún por encima del precio actual, y las subidas ya están en gran medida descontadas por el mercado.
El impulso principal proviene de los bancos centrales: Las compras de oro de los bancos centrales son la principal causa del mercado alcista a largo plazo. El modelo muestra que las compras mensuales alcanzan las 91 toneladas, más de cinco veces más que antes de 2022. Goldman Sachs eleva su previsión de demanda para 2026-2027 a una media de 60 toneladas mensuales.
Las opciones de compra brindan soporte: Las posiciones en opciones de compra de oro triplican la media histórica, reflejando la preocupación del mercado por las finanzas de los países del G10. La cobertura de los creadores de mercado podría amplificar mecánicamente el alza, empujando el precio del oro por encima de las previsiones.
Advertencia de riesgos: Una política extremadamente agresiva podría hacer caer el precio del oro a corto plazo hasta los 4.070 dólares; antes de las elecciones de mitad de mandato en EE. UU., los fondos de refugio podrían impulsar el precio un 5%, pero después de las elecciones podría producirse una fuerte liquidación.
A pesar de que la Reserva Federal acaba de anunciar una subida de tipos y de que los economistas de Goldman Sachs esperan otra subida en octubre, el equipo global de investigación de materias primas de Goldman Sachs mantiene firmemente sin cambios su objetivo de 5.400 dólares para el oro a finales de 2027.
Según Zhui Feng, Goldman Sachs transmitió una señal clara al mercado en su último informe de metales preciosos del 18 de septiembre: la política de endurecimiento solo ralentizará el ritmo de subida a corto plazo del oro, pero nunca pondrá fin a su tendencia alcista a largo plazo. La presión de las subidas de tipos a corto plazo ya ha sido en gran medida descontada por el mercado, y el oro aún tiene margen al alza.
El informe señala que, en la actualidad, la ola estructural de compras de oro por parte de los bancos centrales mundiales y la demanda de opciones de compra provocada por las preocupaciones sobre la sostenibilidad fiscal de los países del G10 están construyendo una base extremadamente sólida para el precio del oro.
Goldman Sachs prevé que el valor razonable del oro alcance los 4.650 dólares por onza a finales de este año (significativamente por encima del precio al contado actual de unos 4.350 dólares). Además, los inversores deben estar muy atentos al riesgo de subida mecánica (contracción de posiciones cortas) que podría derivarse del comportamiento de cobertura de los operadores del mercado de opciones, así como a la volatilidad especulativa intensa en torno a las elecciones de mitad de mandato en Estados Unidos.
Impacto limitado de las subidas de tipos: ralentización de la senda reciente, objetivo final sin cambios
Goldman Sachs señala claramente en el informe que, a pesar de que la Reserva Federal anunció su primera subida de tipos en tres años y de que sus economistas esperan una subida adicional en octubre, el objetivo final de 5.400 dólares por onza para finales de 2027 se mantiene sin cambios.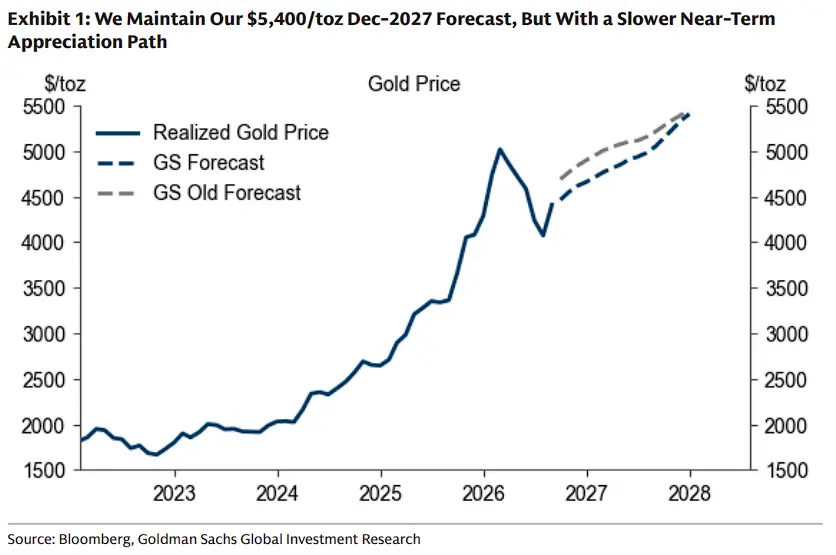
La lógica de Goldman Sachs es la siguiente: el impacto del endurecimiento de la política monetaria se reflejará principalmente en una ralentización de la senda de apreciación reciente del oro, y no en un descenso del precio final. Los economistas de Goldman Sachs esperan que la Reserva Federal implemente tres recortes de tipos entre septiembre de 2027 y marzo de 2028, manteniendo la previsión de tipo terminal en el 3,25%-3,5%.
Por ello, Goldman Sachs reduce su previsión de valor razonable del oro para finales de 2026 desde 4.900 dólares por onza a 4.650 dólares por onza, cifra que sigue siendo significativamente superior al precio al contado actual de unos 4.350 dólares por onza. El informe también señala que el endurecimiento monetario previsto ya ha sido en gran medida descontado por la demanda de ETF, lo que significa que el efecto marginal de contención del alza de los tipos sobre el precio del oro se está debilitando.
Compras de oro de los bancos centrales: el motor estructural más importante del mercado alcista del oro
El informe de Goldman Sachs califica las compras continuas de oro por parte de los bancos centrales como el principal factor estructural que impulsa la lógica alcista del oro, contribuyendo a la mayor parte del aumento de aproximadamente el 23% previsto hasta finales de 2027.
El modelo de seguimiento en tiempo real de las compras de oro de los bancos centrales de Goldman Sachs (Nowcast) muestra que el ritmo actual de compras es de aproximadamente 91 toneladas al mes (media de tres meses ajustada estacionalmente), muy por encima de la media histórica de 17 toneladas al mes anterior a 2022, lo que supone un aumento de más de cinco veces.
Sobre la base de esta tendencia acelerada, Goldman Sachs eleva sus supuestos de demanda de los bancos centrales:
Previsión anterior: 50 toneladas al mes en 2026, 40 toneladas al mes en 2027
Nueva previsión: una media de 60 toneladas al mes en 2026-2027
Goldman Sachs considera que la necesidad de diversificación de las reservas de los bancos centrales mundiales, desencadenada por la congelación de los activos del banco central ruso en 2022, es un cambio estructural y no cíclico, y las recientes comunicaciones con varios bancos centrales confirman su fuerte y continua demanda de oro.
La demanda de opciones de compra muestra una gran resiliencia y proporciona un soporte adicional al precio del oro
El informe presta especial atención a la dinámica del mercado de opciones de compra de oro. Actualmente, las posiciones abiertas en opciones de compra de oro son aproximadamente el triple de la media histórica, y tras la subida de tipos de la Reserva Federal y la rueda de prensa relativamente agresiva, este nivel de posiciones muestra una resiliencia inusual.
Goldman Sachs interpreta este fenómeno de la siguiente manera: las preocupaciones del mercado sobre la sostenibilidad fiscal de los países del G10 siguen respaldando la demanda de oro como instrumento de cobertura frente a las políticas macroeconómicas.
Cabe destacar que el objetivo de 5.400 dólares de Goldman Sachs asume que el nivel actual de posiciones en opciones de compra se mantiene aproximadamente estable (alrededor de 2,3 millones de contratos de opciones de compra netas abiertas sobre GLD), y no incorpora en su previsión base el efecto amplificador adicional sobre el precio derivado de un mayor aumento de las posiciones en opciones de compra.
Goldman Sachs calcula que, con el nivel actual de posiciones de unos 2,3 millones de contratos, cada aumento de 100 toneladas en la demanda de convicción produce una subida del precio del oro de aproximadamente el 6,8%, mientras que en condiciones normales de posiciones esta cifra sería solo de alrededor del 2%, lo que significa que el comportamiento de cobertura de los creadores de mercado podría amplificar mecánicamente la subida del precio del oro, empujándolo significativamente por encima de la previsión base de Goldman Sachs.
Advertencia de riesgos de cola: senda extremadamente agresiva y el efecto "sala de espera" antes de las elecciones
Goldman Sachs advierte claramente en su informe de dos escenarios que podrían provocar una corrección:
Riesgo a la baja (escenario extremadamente agresivo): Si la Reserva Federal realiza tres subidas de tipos adicionales inesperadas antes de finales de año e insinúa un tipo terminal más alto, las dudas del mercado sobre la independencia de los bancos centrales de los países desarrollados podrían disiparse, provocando un cierre parcial de las posiciones de cobertura macroeconómica.
Sumado a las ventas netas de los tenedores de ETF sensibles a los tipos de interés, el precio del oro podría caer a corto plazo hasta un suelo de unos 4.070 dólares por onza. No obstante, gracias a las continuas compras de los bancos centrales, que elevan constantemente el suelo del precio, el oro se recuperará gradualmente hasta unos 4.200 dólares por onza a finales de 2026.
Volatilidad por eventos (el efecto "sala de espera" de las elecciones de mitad de mandato en EE. UU.): Los fondos especulativos suelen utilizar el oro como activo refugio de "sala de espera" antes de eventos importantes con resultados inciertos.
Goldman Sachs señala que antes de las elecciones de mitad de mandato en EE. UU., la acumulación especulativa de posiciones podría hacer subir temporalmente el precio del oro en aproximadamente un 5% (asumiendo que las posiciones netas de los fondos gestionados sean unas 250 toneladas superiores a las actuales, alcanzando el percentil 90 desde 2014, es decir, 685 toneladas). Sin embargo, una vez que se conozcan los resultados electorales y los fondos se reasignen, el precio del oro podría sufrir una fuerte liquidación, fenómeno que ya se observó tras el Brexit de 2016 y las elecciones presidenciales de EE. UU. de 2024.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.