


GSR: ¿Por qué es difícil que los tokens con baja circulación y alta FDV escapen de la caída?
 chaincatcher
Autor: Josh Riezman, director jurídico y de estrategia de GSR; Slater Santer, analista de investigación de GSR
Recopilado por: Jiahua, ChainCatcher
Puntos clave
El equipo de investigación de GSR colaboró con el equipo de consultoría para revisar sistemáticamente los registros de cotización de tokens de los principales exchanges desde 2013, cubriendo más de 2.300 emisiones de tokens y documentando el rendimiento de cada emisión, el ratio de circulación inicial, la valoración totalmente diluida (FDV) y el sector al que pertenecen.
Desde la era de las ofertas públicas de tokens, el ratio de circulación inicial en el momento de la cotización se ha reducido a la mitad. El ratio de circulación inicial mediano en la cotización cayó del 38% en 2017 al 13% en 2020, con solo una recuperación parcial desde entonces.
Cuanto mayor es la valoración de emisión, menor es el ratio de circulación inicial mediano en la cotización: los tokens con una FDV de cotización inferior a 10 millones de dólares tenían un ratio de circulación inicial mediano del 97%; para los tokens con una FDV de cotización superior a 1.000 millones de dólares, este ratio era del 14%.
Los tokens con una FDV de cotización superior a 1.000 millones de dólares tuvieron el peor rendimiento, con un retorno mediano del -81% un año después. Los tokens con un ratio de circulación inicial inferior al 20% cayeron alrededor del 75% después de un año; aquellos con un ratio de circulación inicial entre el 30% y el 50% experimentaron una caída de alrededor del 45%.
Esto ya no es un problema exclusivo de la industria de las criptomonedas. El mercado de valores también se está moviendo gradualmente hacia un patrón similar: las empresas permanecen privadas durante más tiempo, los insiders acumulan participaciones continuamente antes de que el público pueda comprar, y desde 2019, las OPI han tenido un rendimiento consistentemente inferior al del mercado en un período de tenencia de tres años.
GSR participa activamente en la emisión de tokens y en las operaciones del mercado secundario, incluida la provisión de servicios de creación de mercado y liquidez para fundaciones, equipos de proyecto e inversores iniciales, así como consultoría de emisión y cotización, ejecución de operaciones extrabursátiles y servicios de operaciones en bloque.
El rendimiento de los tokens con bajos ratios de circulación inicial y altas FDV se ha observado repetidamente en cientos de casos. Un token puede cotizar a una valoración totalmente diluida (FDV) alta, pero con solo una pequeña oferta entrando en circulación. Los precios pueden subir brevemente, pero en toda la muestra, eventualmente caen gradualmente.
Sin embargo, esperamos comprender mejor los mecanismos detrás de este proceso, tanto para servir a nuestros clientes como para comprender mejor el mercado en el que estamos: ¿El ratio de circulación inicial determina el retorno promedio después de que un token cotiza? ¿Existe una correlación con la FDV? ¿Cómo debería mejorarse este modelo de emisión?
En colaboración con el equipo de investigación y el equipo de consultoría de GSR, recopilamos todos los registros de cotización de tokens de los principales exchanges desde 2013, creando el primer conjunto de datos de este tipo en la industria, que cubre más de 2.300 emisiones de tokens.
Los resultados de la investigación no son optimistas. Dado que rastreamos todas las emisiones de tokens, los datos también incluyen tokens que han perdido negociación activa o han sido excluidos de la cotización, por lo que estas cifras no están sobreestimadas debido al sesgo de supervivencia. En términos medianos, los tokens caen por debajo de su precio de emisión dentro de los tres días posteriores a la cotización, con una caída del 50% en 90 días.
Claramente, las emisiones de tokens recientes han decepcionado a los compradores. ¿Por qué esta estructura de emisión está casi destinada a producir tales resultados? ¿Cómo deberían ser las mejores emisiones de tokens?
El ratio de circulación inicial se redujo a la mitad en la cotización, la valoración no disminuyó simultáneamente
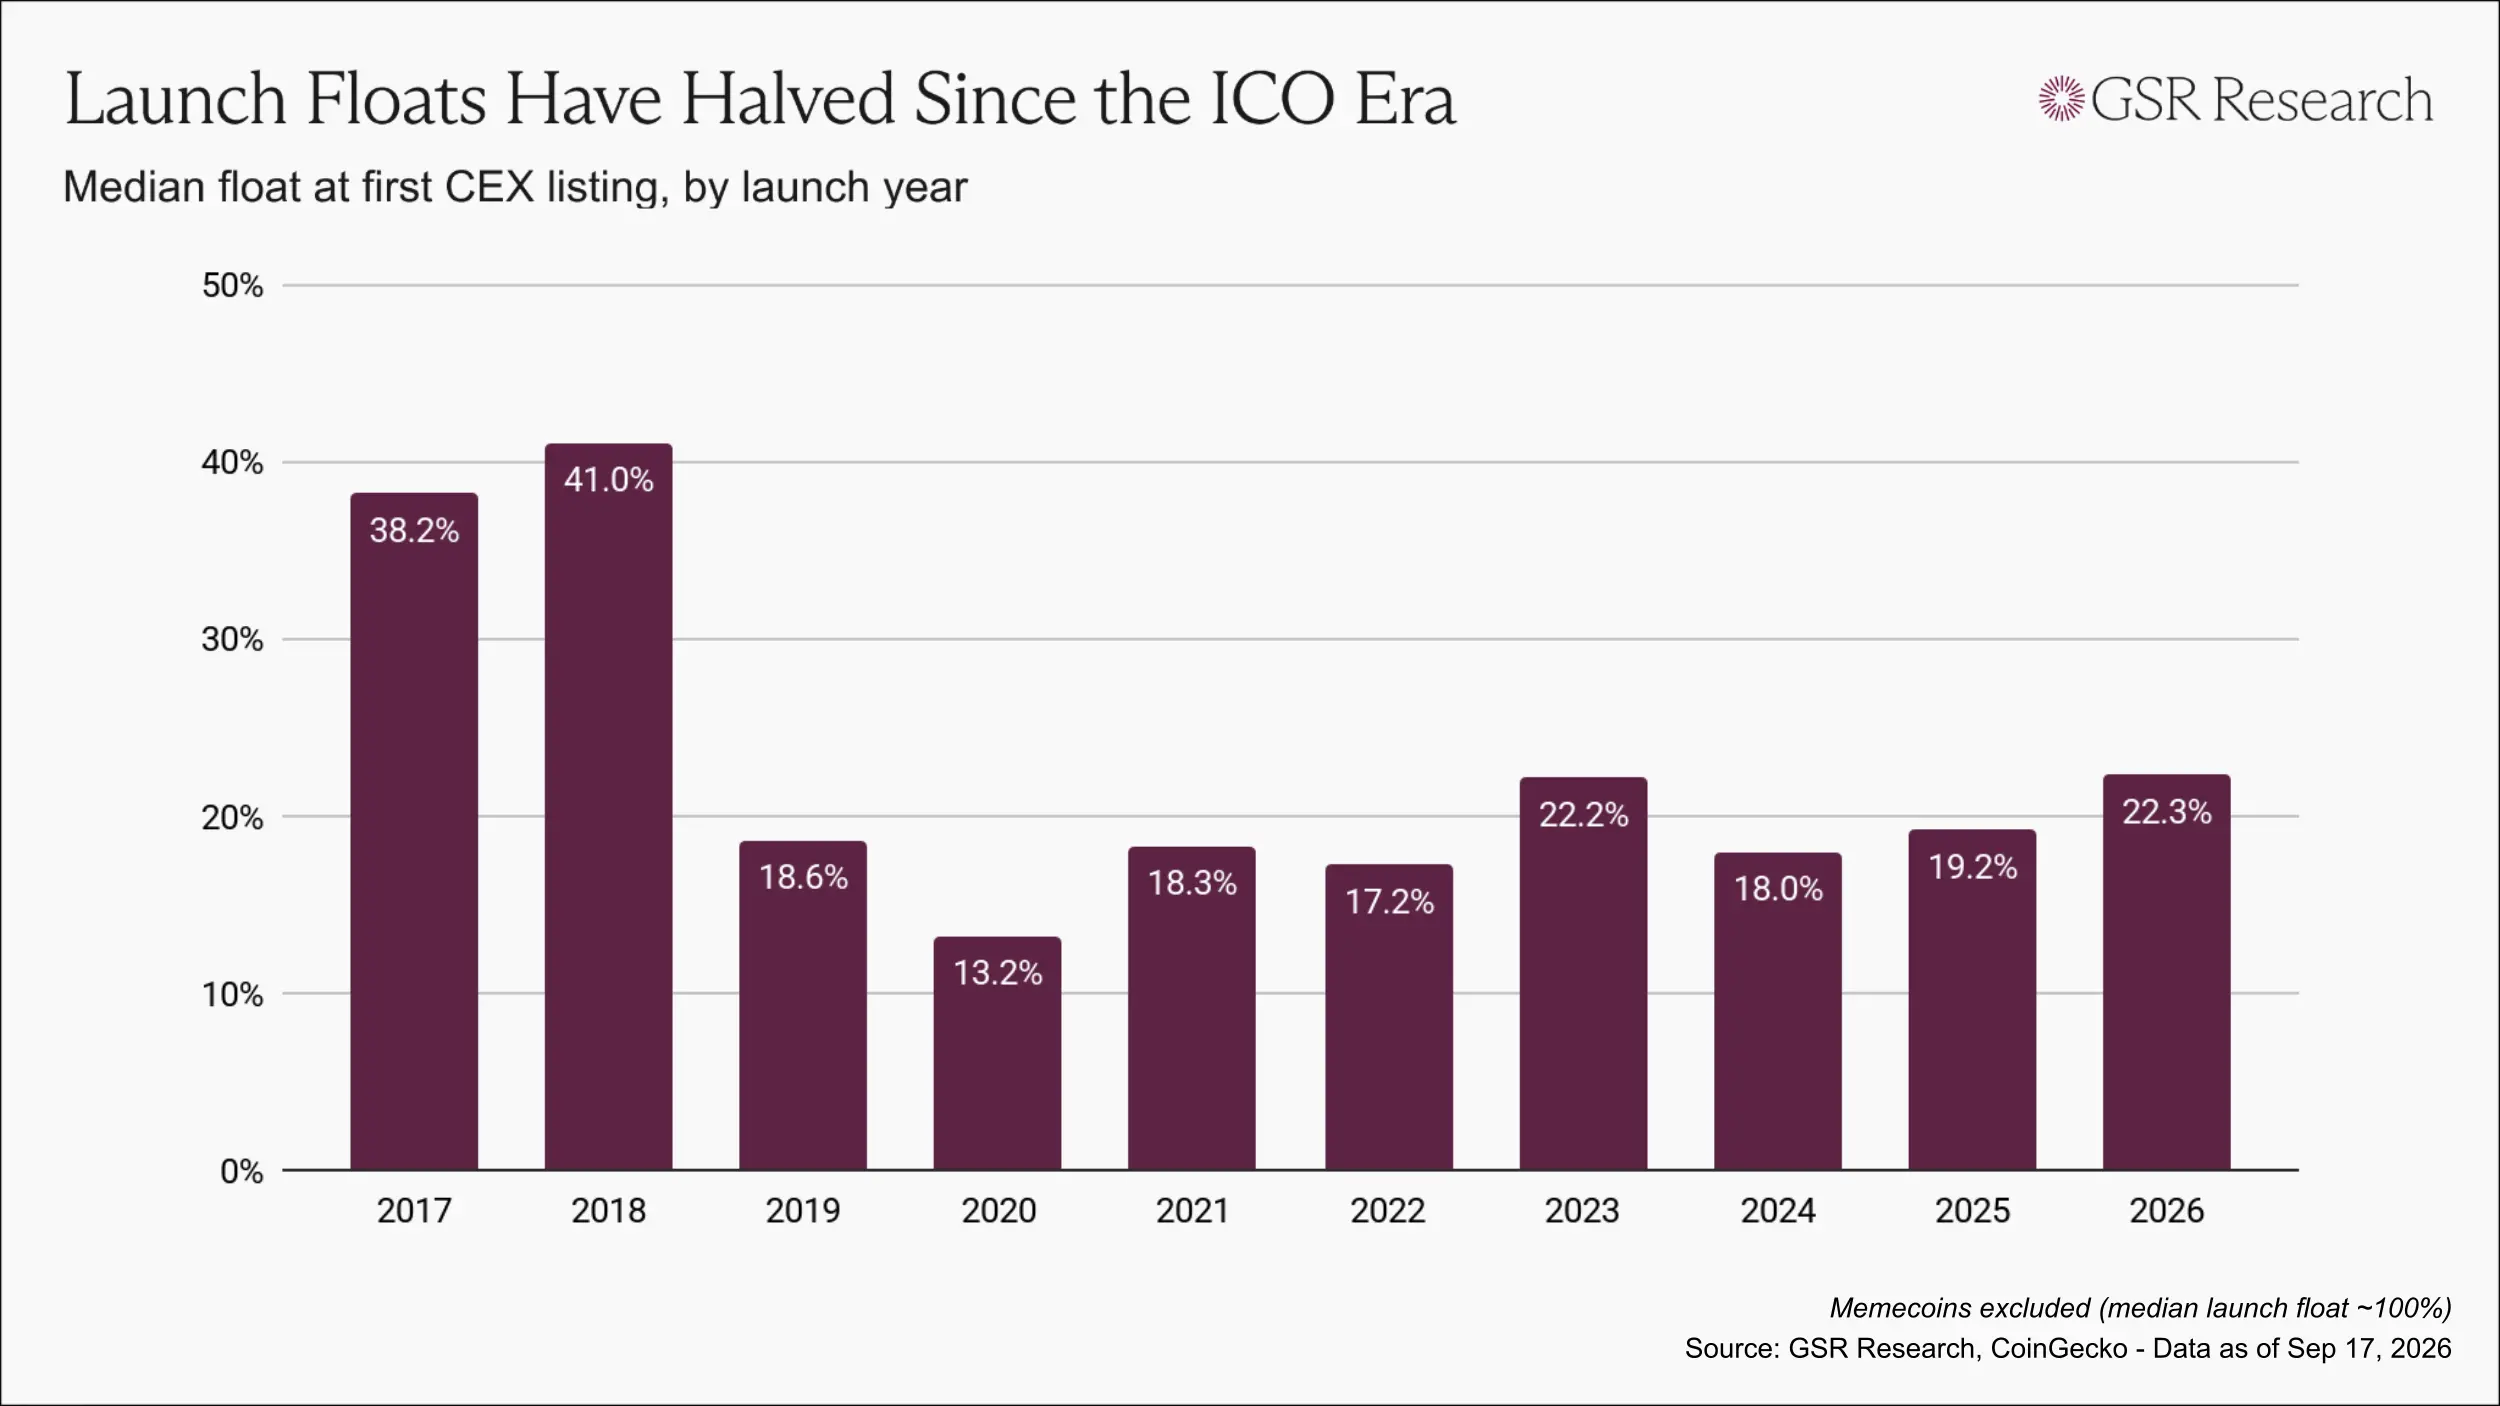
La era temprana de emisión de tokens tenía muchos problemas, pero al menos permitía que los tokens llegaran antes a manos del público. En 2017 y 2018, el ratio de circulación inicial mediano en la primera cotización estaba entre el 38% y el 41%.
A medida que se intensificó la aplicación regulatoria, la financiación se desplazó gradualmente hacia colocaciones privadas, y el modelo de emisión de tokens se invirtió: las valoraciones se fijaban mediante rondas de capital riesgo, y los puntos y planes de airdrop reemplazaron a las ventas públicas. Para 2020, el ratio de circulación inicial mediano en la cotización había caído a aproximadamente el 13%.
Desde entonces, el ratio de circulación inicial ha mostrado cierta recuperación, pero la mayoría de los años se mantiene en niveles que van desde unos pocos puntos porcentuales hasta poco más del 20%.
Sin embargo, observar solo el ratio de circulación inicial subestima el problema, ya que el ratio de circulación debe evaluarse junto con la valoración. El impacto de un token con una FDV inferior a 50 millones de dólares que libera el 5% de su oferta es completamente diferente al de un token con una FDV que alcanza los 1.000 millones de dólares que libera el 5% de su oferta.
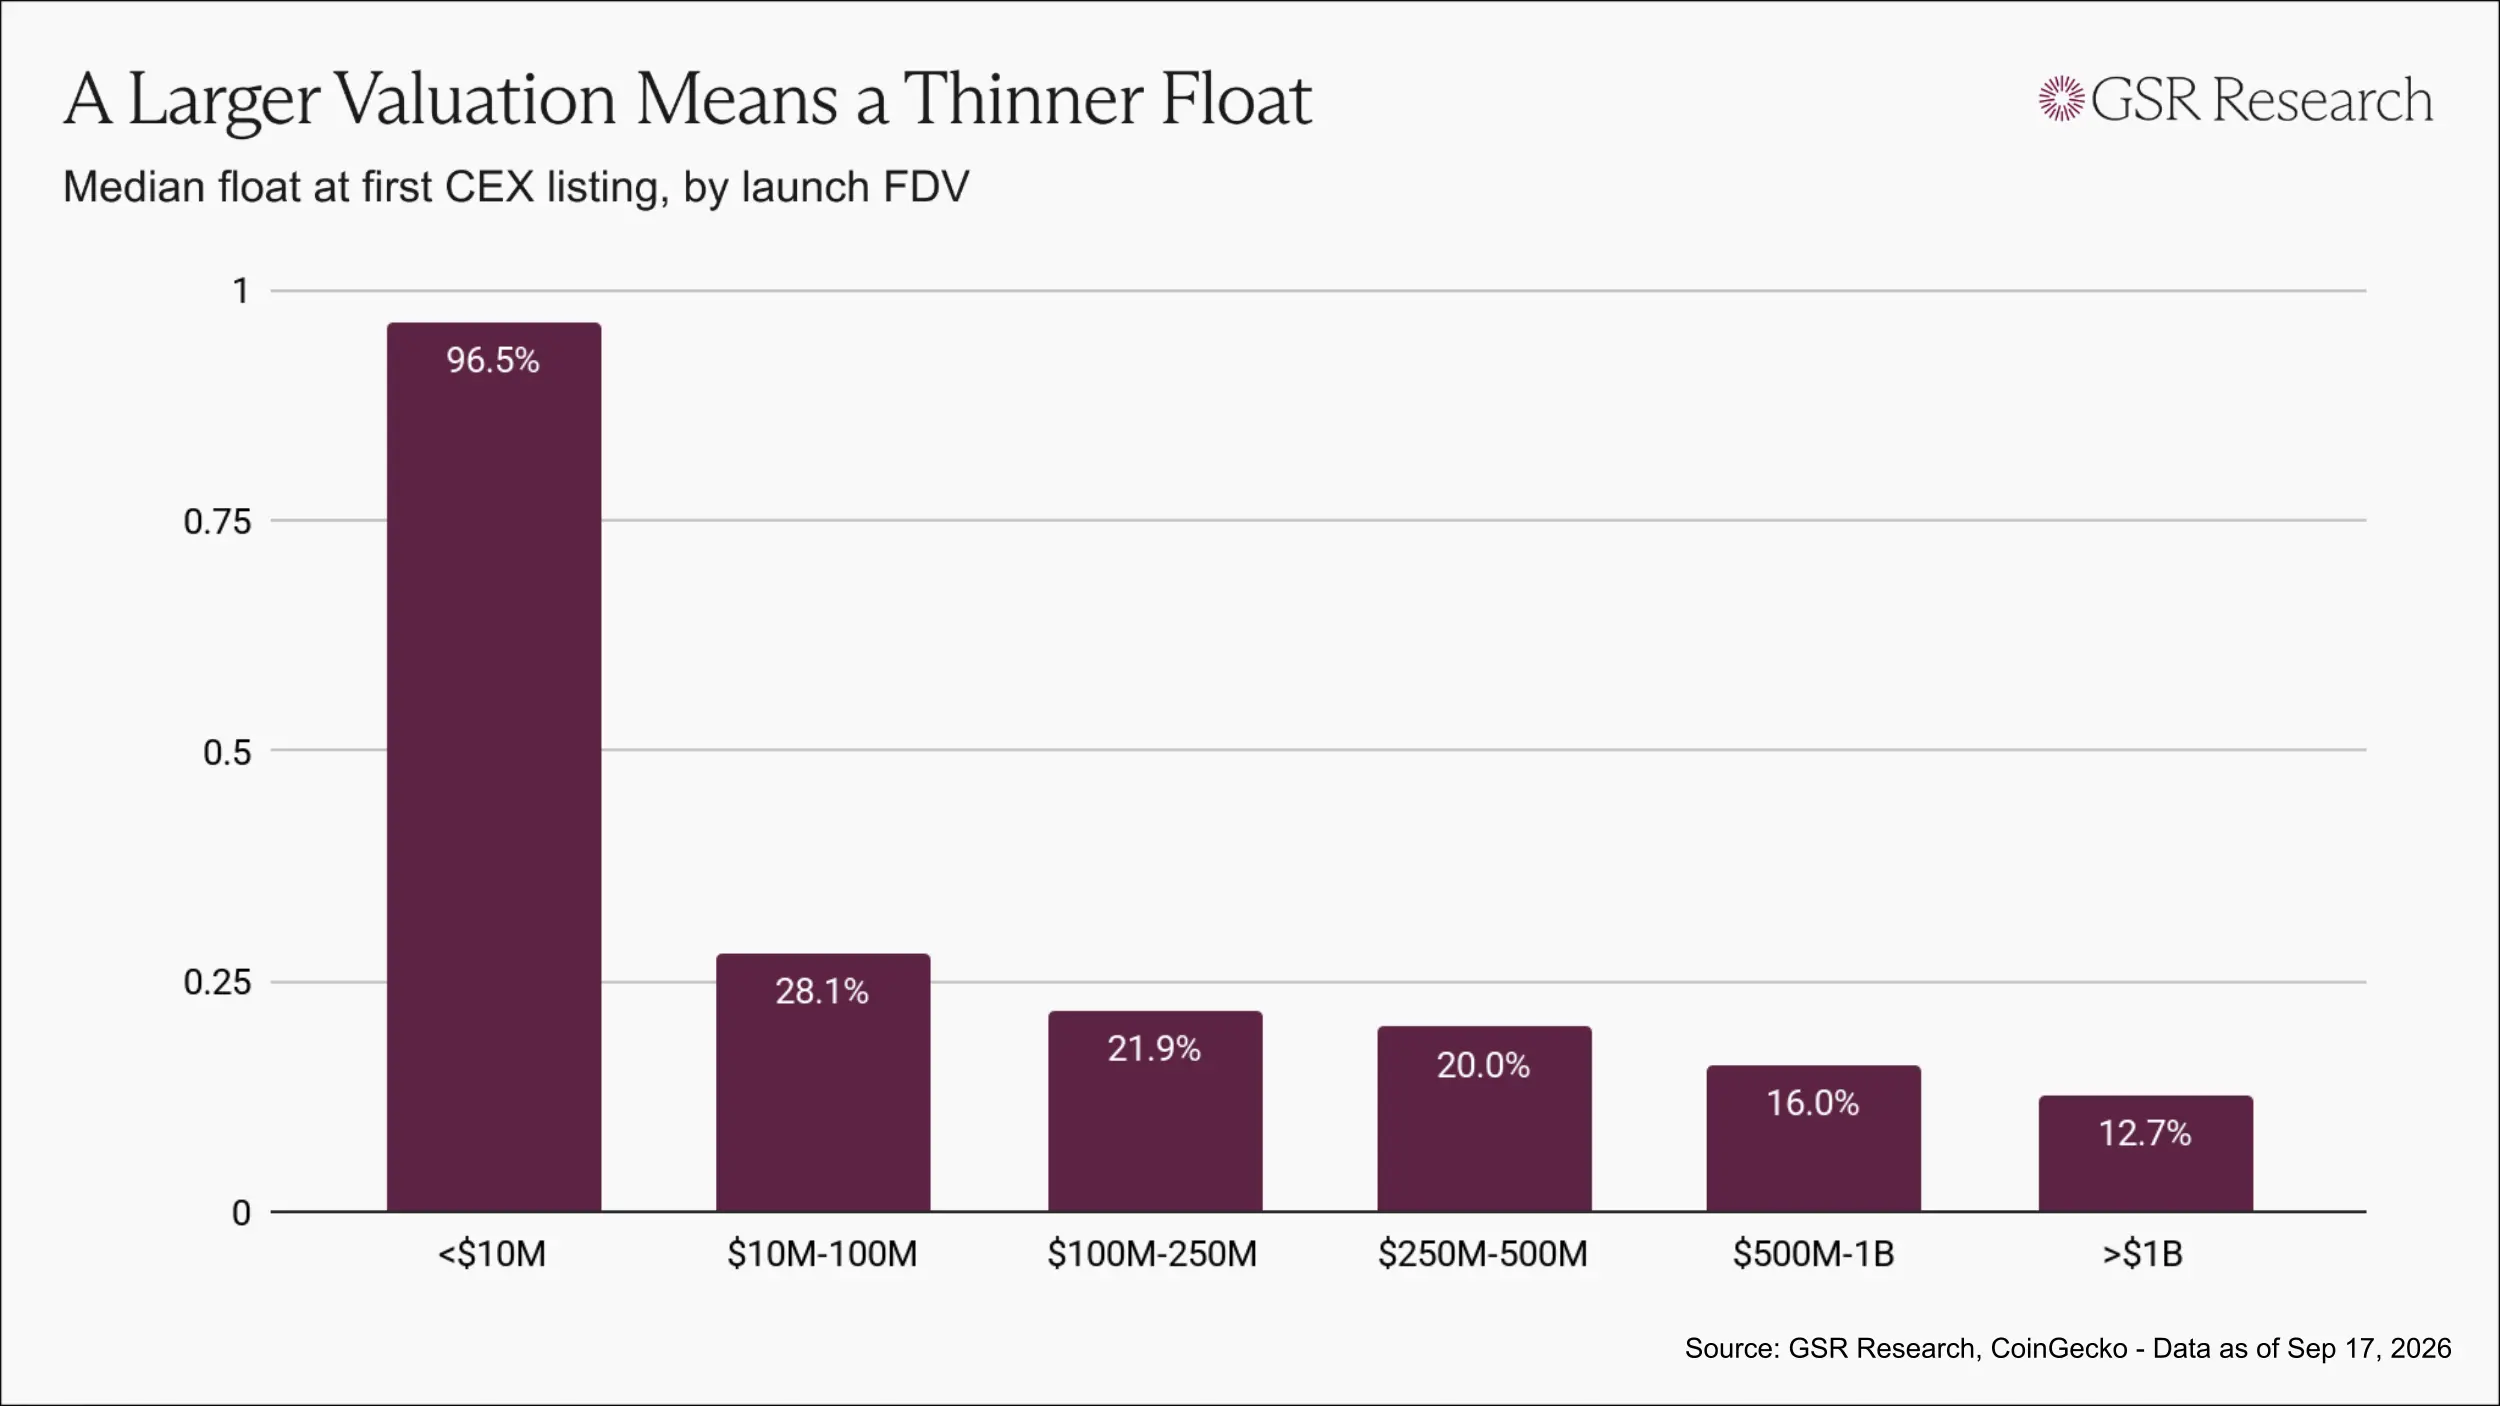
Cuanto mayor es la FDV de cotización, menor es el ratio de circulación inicial mediano en la cotización: los tokens con una FDV de cotización inferior a 10 millones de dólares tenían un ratio de circulación inicial mediano del 97%; los que estaban entre 10 y 100 millones de dólares tenían un ratio del 28%; los que estaban entre 500 y 1.000 millones de dólares tenían un ratio del 16%; y los tokens de más de 1.000 millones de dólares tenían un ratio del 13%.
Claramente, esto no es una coincidencia, sino un patrón de emisión que se ha ido formando gradualmente en la industria: cuanto mayor es la valoración, más escasa es la circulación.
Por qué estos tokens continúan cayendo
Cuando solo una pequeña cantidad de oferta entra en negociación, incluso con una demanda limitada, aún puede impulsar la valoración general del token.
Todas las partes involucradas en la emisión pueden beneficiarse el primer día. Las participaciones de los capitalistas de riesgo se revalorizan al precio de cotización, y los tokens en manos del equipo también se calculan al mismo precio, mientras que las plataformas de negociación pueden listar un activo prominentemente valorado. Los únicos que se benefician de un precio de token más bajo son los compradores.
Posteriormente, el calendario de desbloqueo comienza a surtir efecto. Los tokens que no formaban parte de la circulación inicial entrarán gradualmente en el mercado según el calendario divulgado públicamente y se venderán a los precios descubiertos por la circulación inicial limitada.
Este resultado no requiere malicia por parte de nadie. La propia estructura de emisión es suficiente para incentivar a todas las partes a producir finalmente el mismo resultado.
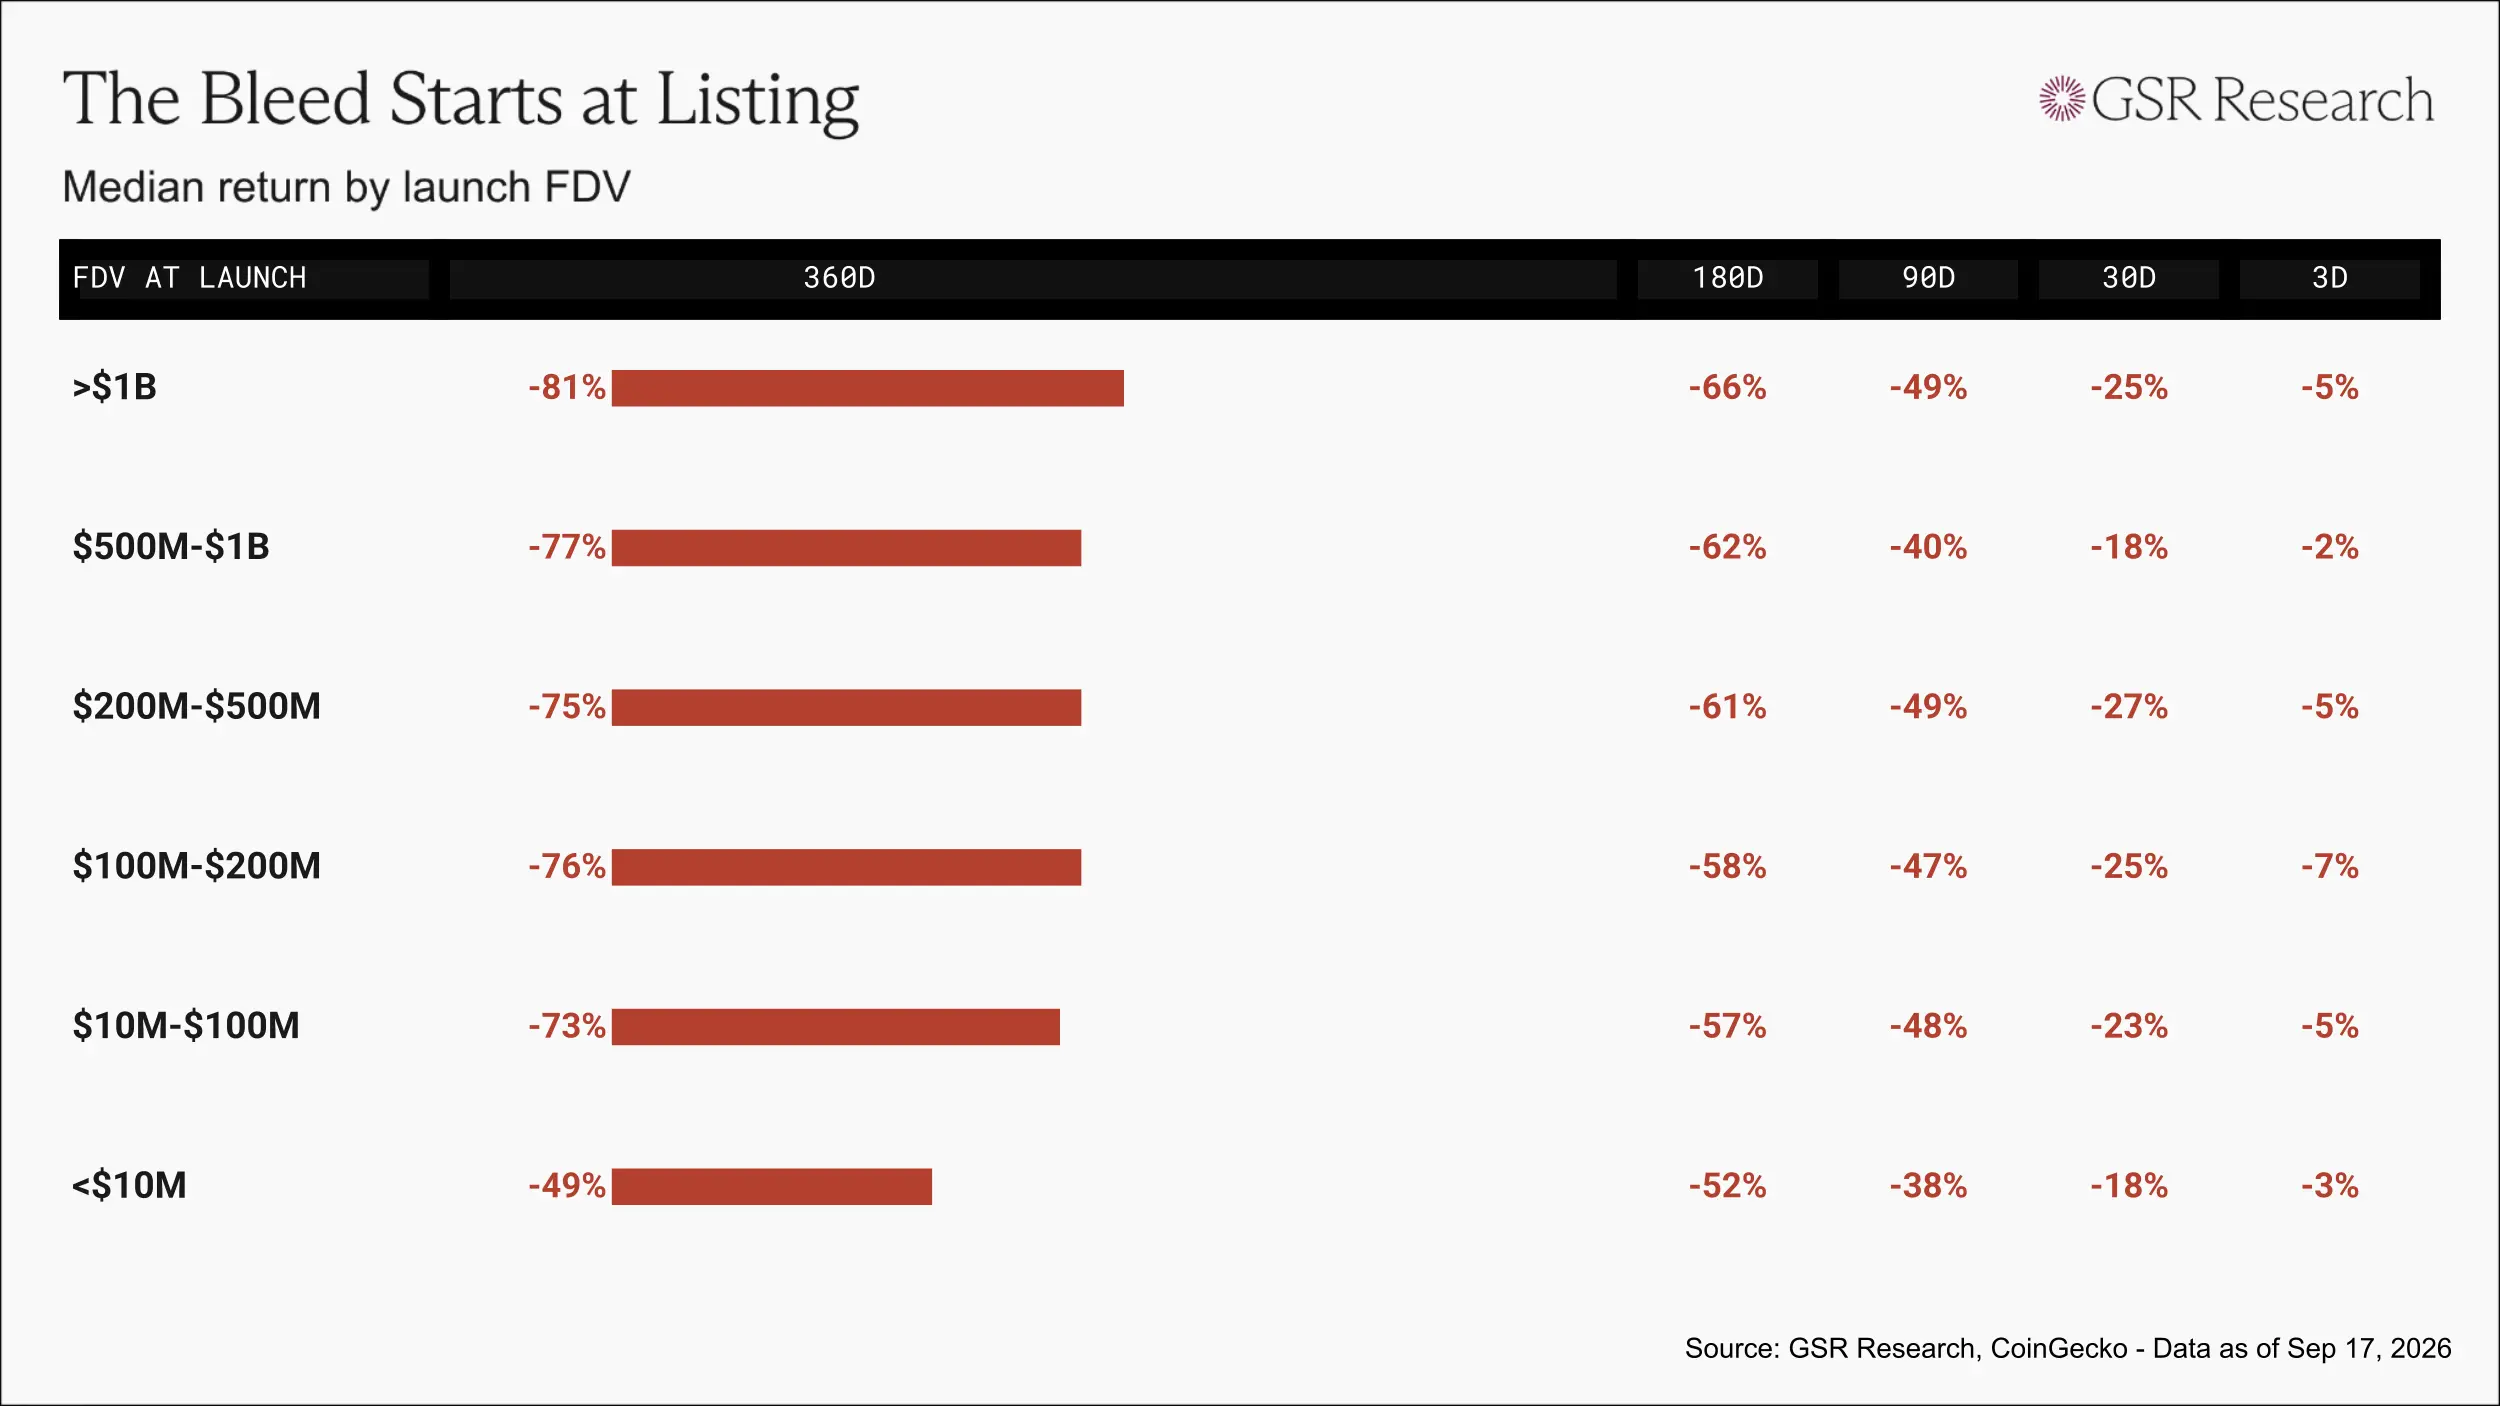
Desde una perspectiva de rendimiento mediano, los tokens caen por debajo de su precio de emisión dentro de los tres días posteriores a la cotización, con una caída de aproximadamente el 20% al 25% después de un mes, y una caída cercana al 50% después de 90 días.
Entre los proyectos con una FDV de cotización superior a 1.000 millones de dólares, cada dólar invertido tiene un valor mediano de solo 0,19 dólares después de 360 días.
El mercado de valores también sigue el mismo camino
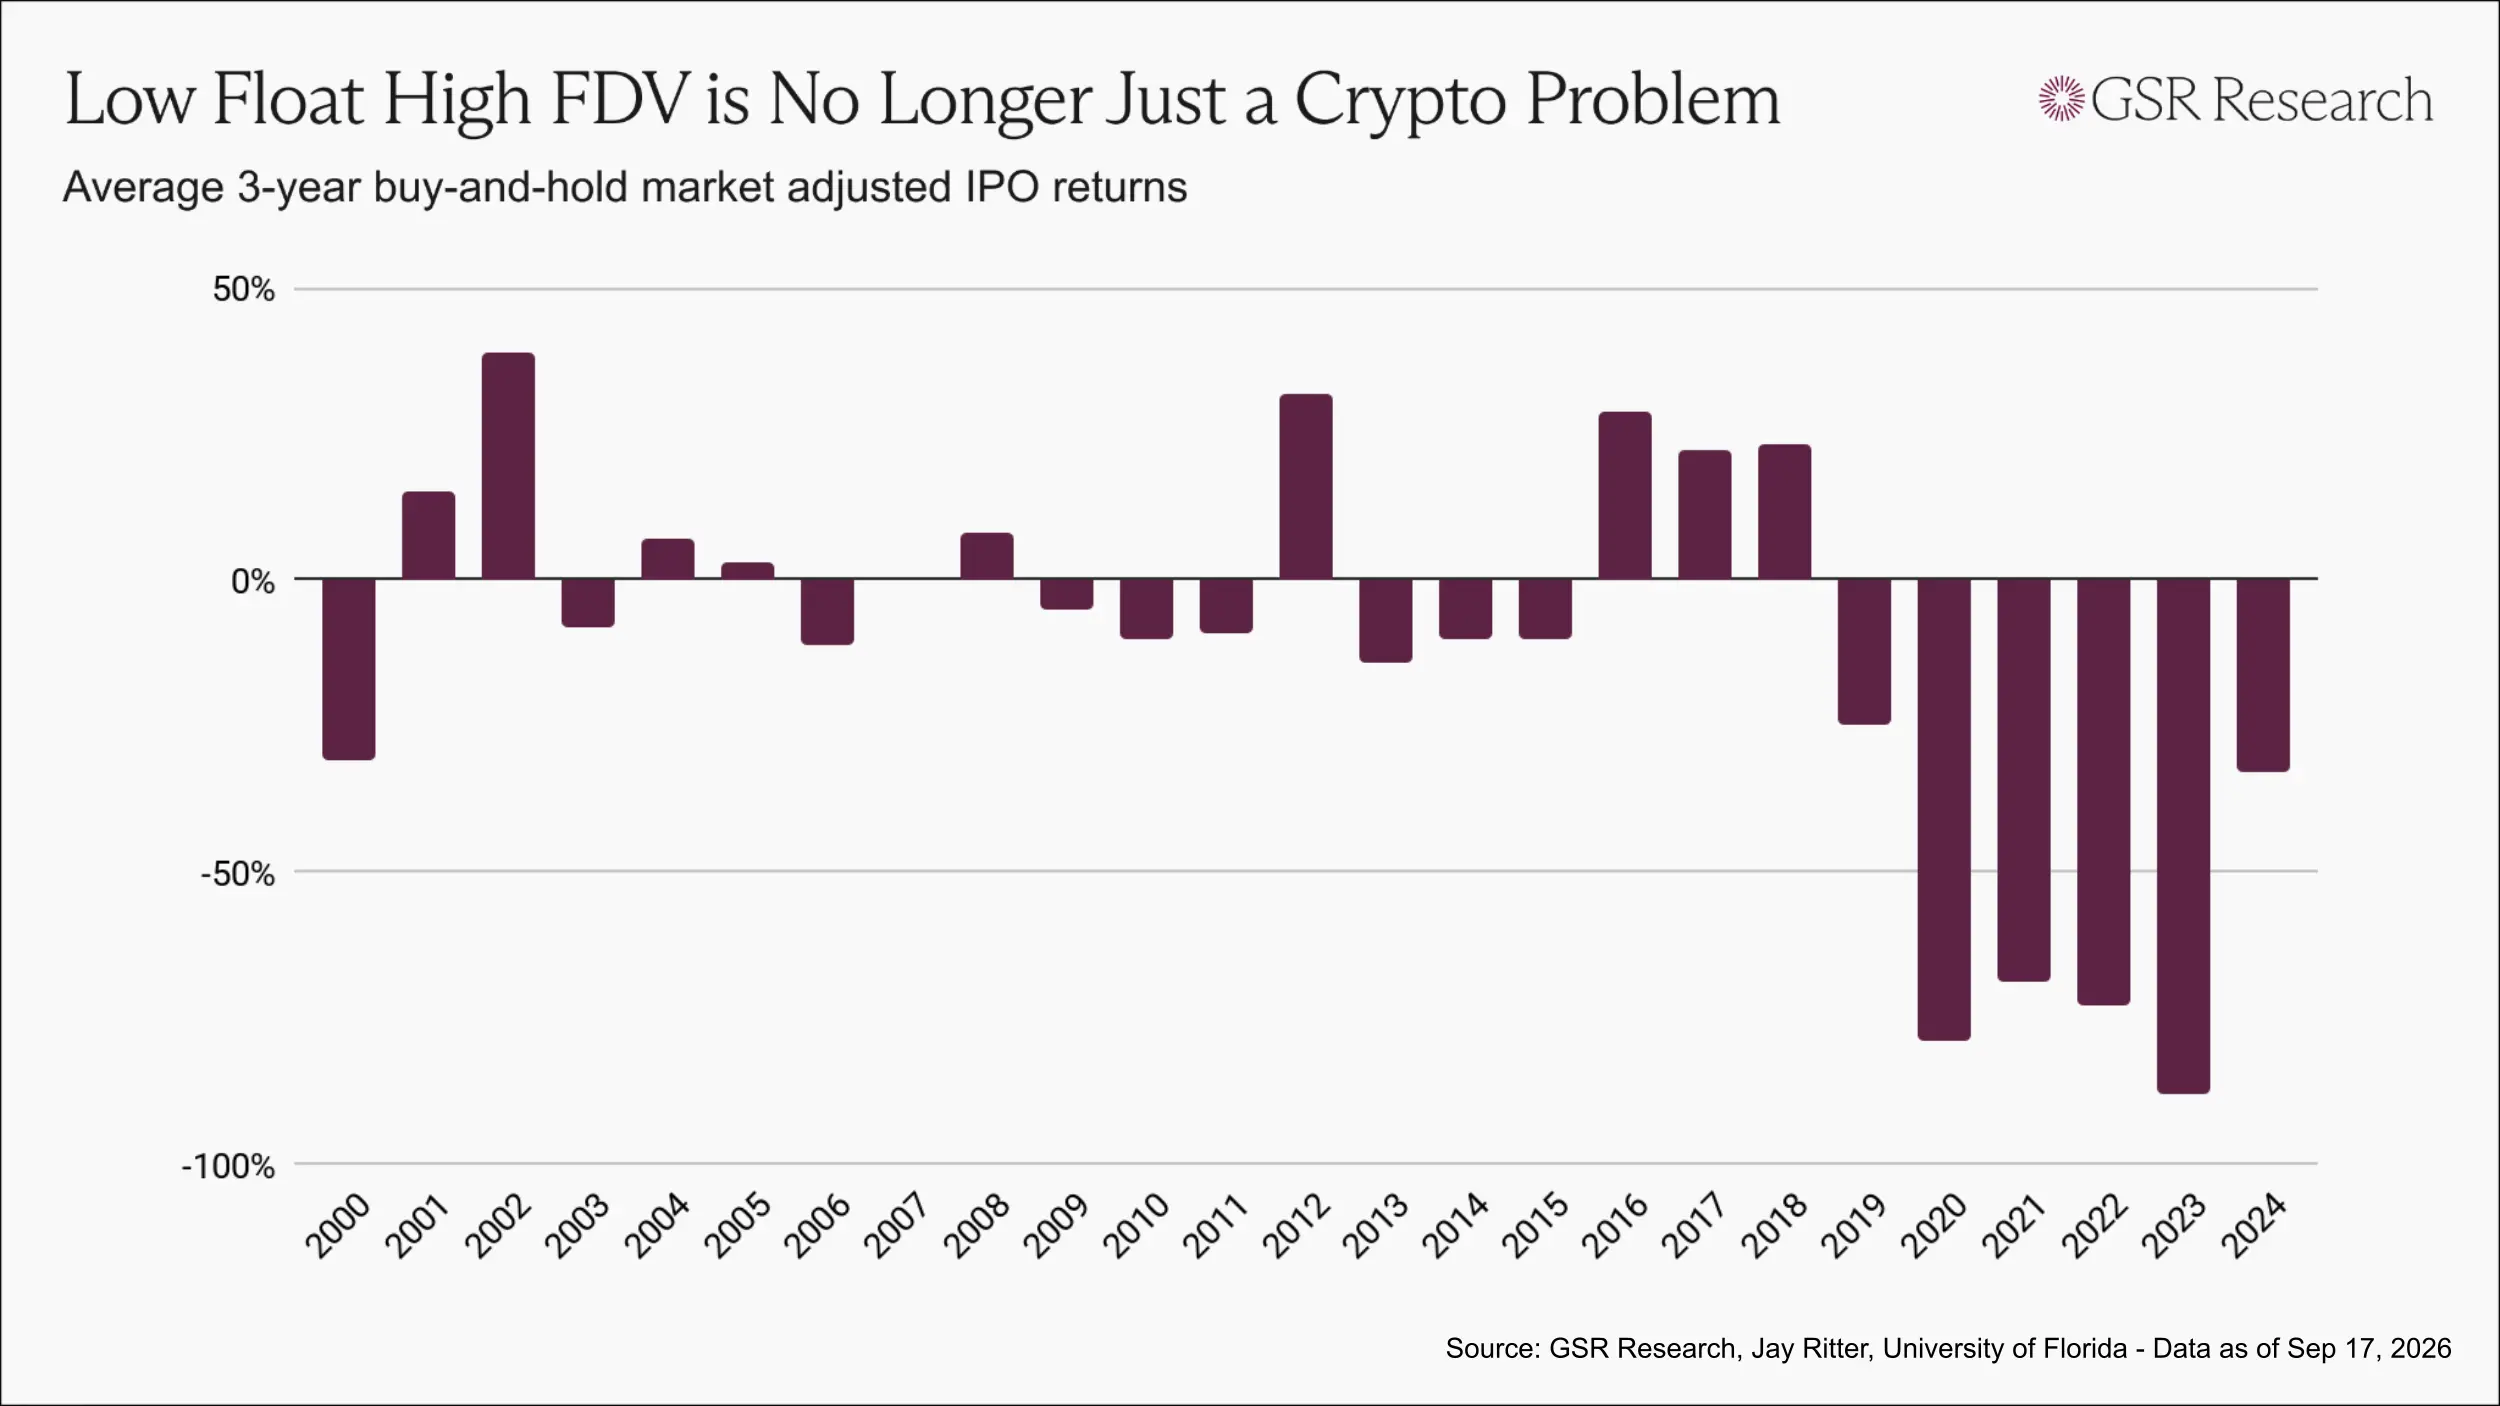
El modelo de bajo ratio de circulación inicial y alta FDV a menudo se considera un problema exclusivo de la industria de las criptomonedas. Sin embargo, en los últimos años, el mercado de valores también se ha movido gradualmente hacia una estructura similar.
Empresas como SpaceX han permanecido privadas hasta diez años, con insiders y fondos de etapas posteriores acumulando participaciones continuamente a medida que aumentan las valoraciones, liberando finalmente solo una pequeña porción de acciones al público en el momento de la cotización.
Según el rendimiento de comprar y mantener durante tres años, las muestras de OPI de cada año desde 2019 han tenido un rendimiento consistentemente inferior al del mercado, con los lotes más recientes en niveles históricamente bajos.
Los problemas de emisión de tokens en la industria de las criptomonedas son en realidad problemas comunes que enfrentan los mercados modernos de nuevas emisiones, con la única diferencia de que los desbloqueos de tokens ocurren más rápido y hay menos divulgación de información.
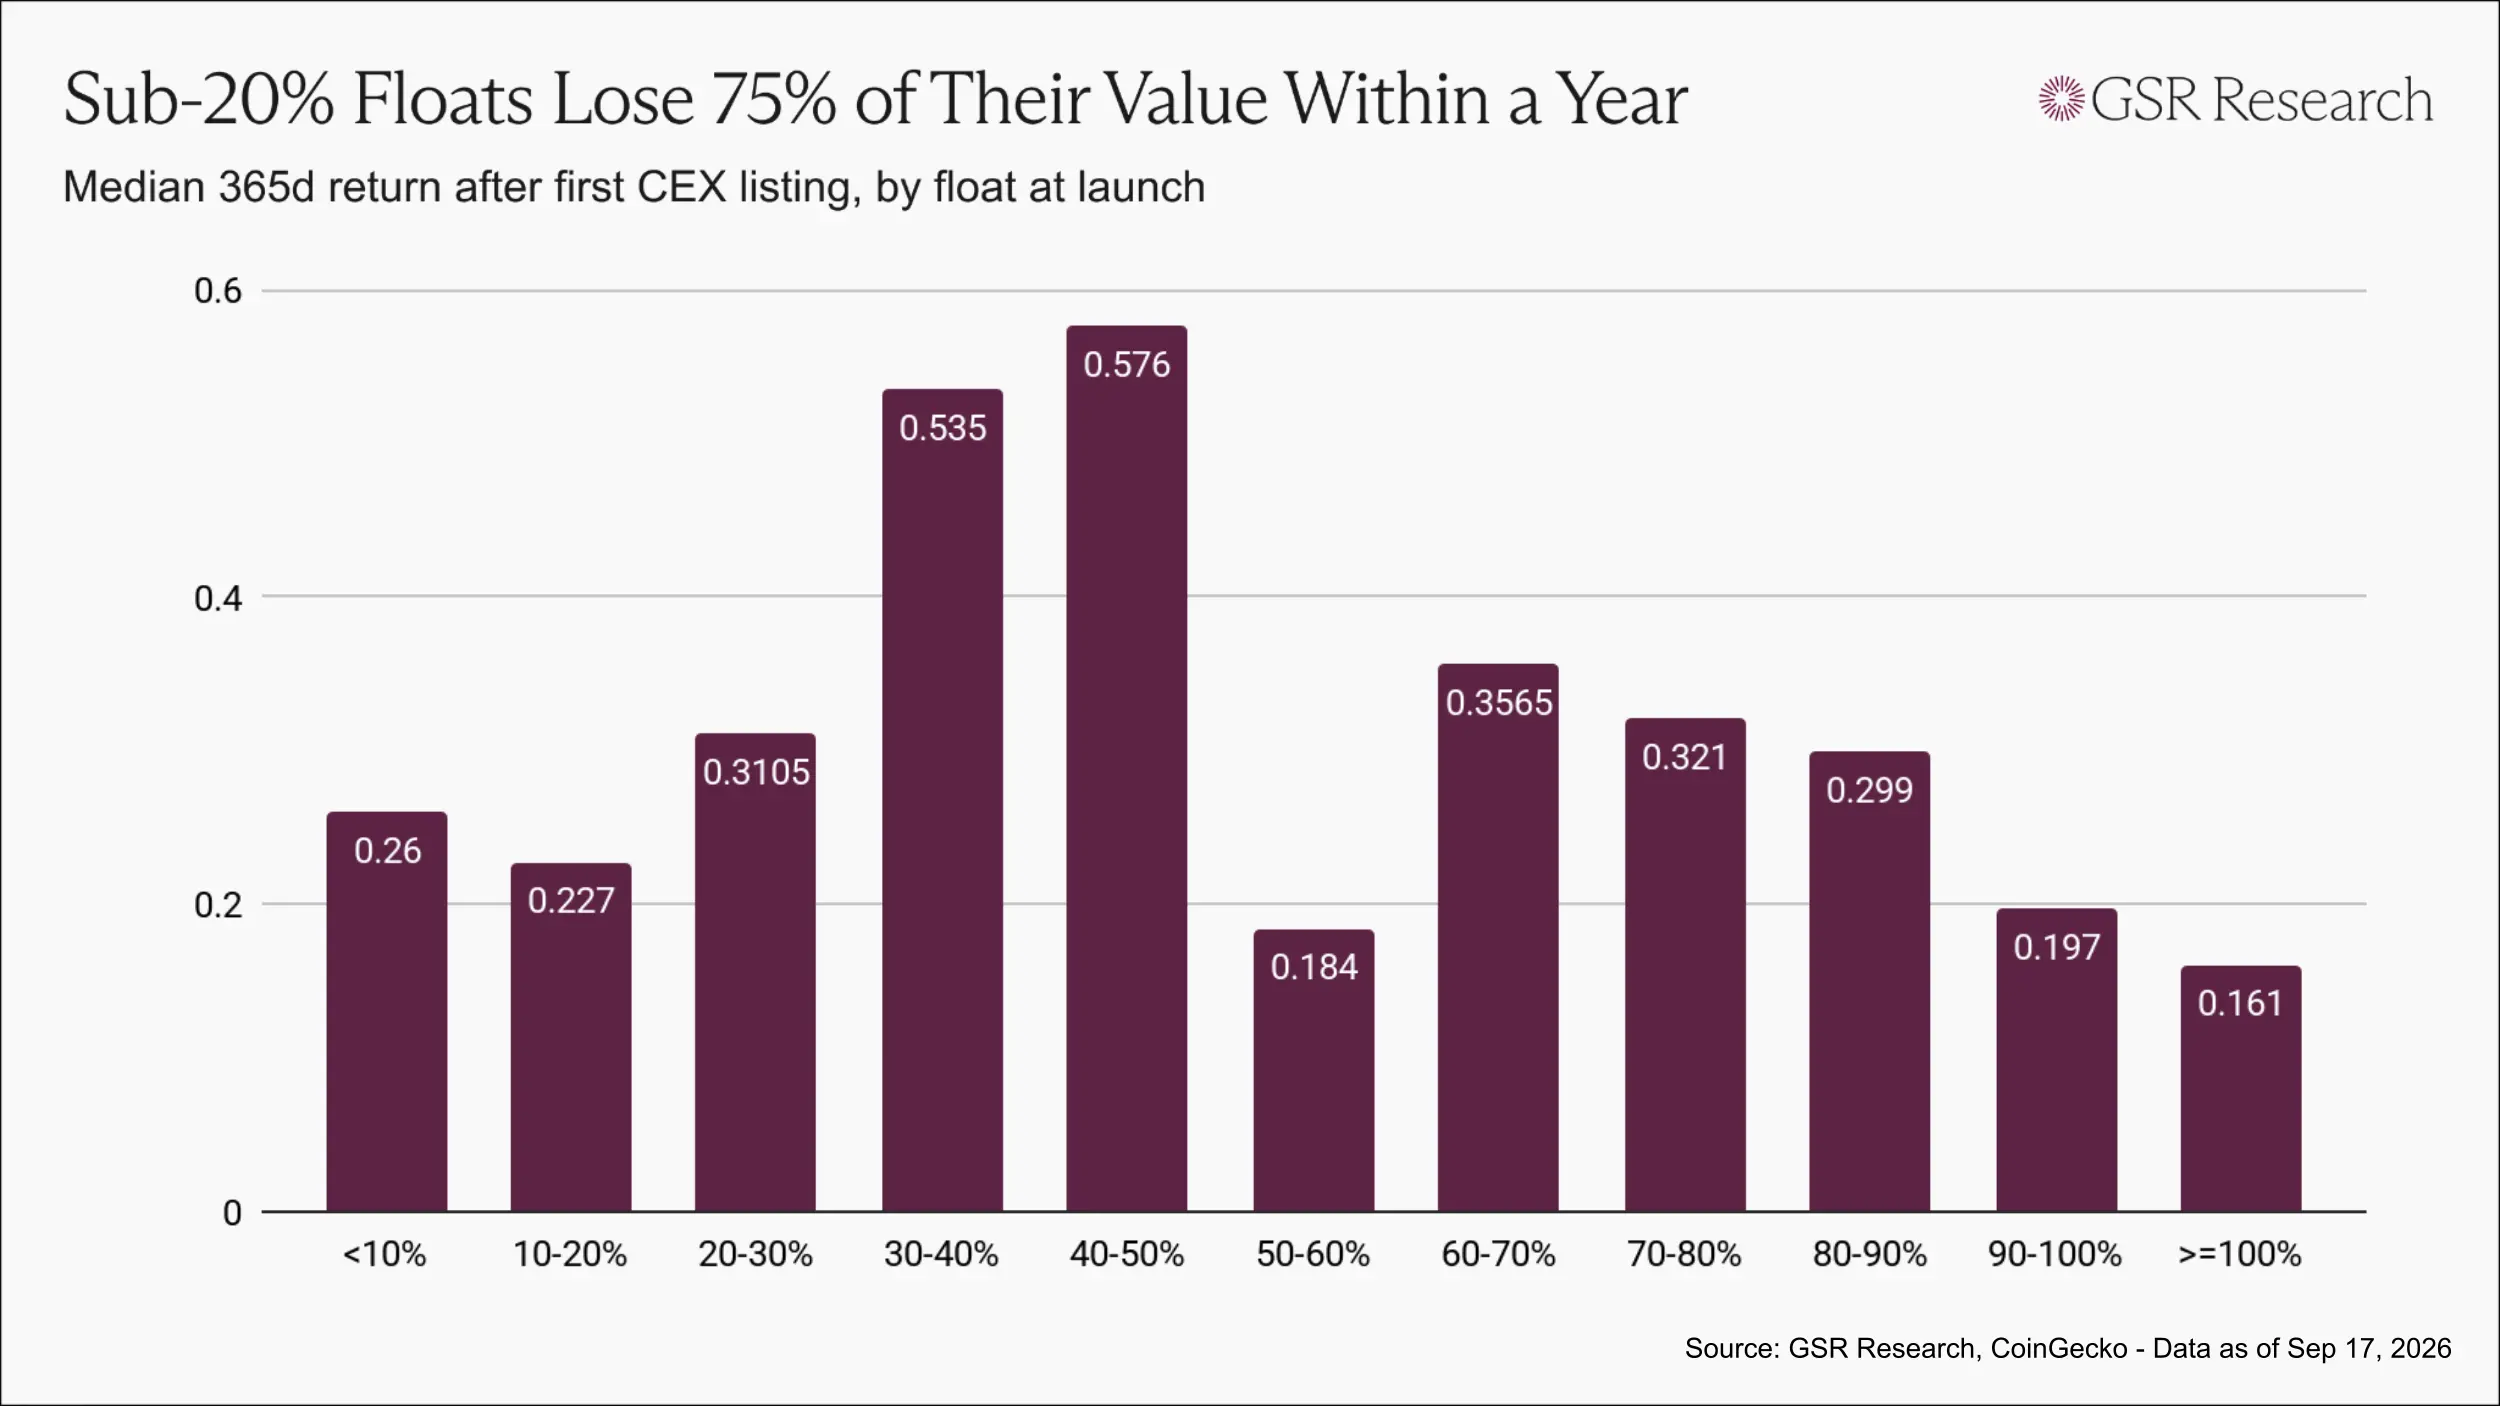
En el mercado de criptomonedas, los tokens con un ratio de circulación inicial inferior al 20% tienen un valor mediano de aproximadamente 0,23 a 0,26 dólares por cada dólar invertido después de un año.
Los tokens con un ratio de circulación inicial entre el 30% y el 50% tienen un valor mediano de aproximadamente 0,55 dólares por cada dólar invertido después de un año, más del doble que los primeros.
Sin embargo, en el rango donde el ratio de circulación inicial se acerca al 100%, esta relación ya no se mantiene, ya que estos tokens son principalmente tokens de baja capitalización de mercado y monedas meme.
No obstante, dentro del rango de emisión de proyectos más favorecidos por el mercado, los proyectos con mayores ratios de circulación inicial y una distribución de tokens más amplia funcionan mejor que aquellos que crean escasez deliberadamente mediante una baja circulación.
Cuál es un mejor método de emisión
No existe una solución única que pueda abordar todos los problemas, y no creemos que nadie pueda ofrecer realmente una respuesta universal. Sin embargo, basándonos en cientos de emisiones de tokens, se pueden identificar varias áreas clave de ajuste.
En primer lugar, el precio de emisión debería permitir que tanto los titulares como los operadores se beneficien.
Las comunidades que pueden resistir la prueba del tiempo en esta industria a menudo se forman en torno a unos pocos activos que el público puede comprar temprano a un precio más bajo. En pocas palabras, mientras los titulares se beneficien, es más fácil que se forme una comunidad.
Si un proyecto fija la asignación pública inicial de tokens a la valoración más alta de la colocación privada, el resultado será completamente opuesto: atrae a titulares que probablemente compren a un precio decepcionante desde el principio, lo que también alejará a los operadores.
Un token que cae continuamente desde el primer día no puede formar una negociación bidireccional sostenida y carece de razones suficientes para atraer a operadores a corto plazo. Cuando los titulares quieran vender, no habrá suficiente interés de compra en el mercado.
Estos dos tipos de participantes se complementan entre sí. Los operadores proporcionan la liquidez y la volatilidad de precios que los titulares necesitan, mientras que los titulares proporcionan una base de demanda estable que hace que el mercado valga la pena negociar.
Si el precio de emisión solo beneficia a los insiders, ambos tipos de participantes se perderán en última instancia. Los proyectos deberían vender tokens a la comunidad antes y a un precio más bajo, en lugar de esperar hasta que la valoración alcance su punto máximo para permitir que el público acceda por primera vez al activo.
En segundo lugar, se debería liberar una oferta suficiente para permitir que el mercado logre un descubrimiento de precios genuino.
Este ratio debería ser significativamente más alto que los bajos niveles del 13% al 20% observados entre 2020 y 2022, y debe evaluarse junto con la valoración, no de forma aislada del ratio de circulación inicial.
Como referencia, las OPI de acciones suelen ofrecer alrededor del 30% de las acciones al público, y el 50% ya se considera un nivel alto. Para los grandes activos en el mercado de criptomonedas, normalmente no es apropiado liberar más de la mitad de la oferta en la cotización.
El objetivo es garantizar que la circulación del primer día sea lo suficientemente grande como para que el precio del primer día sea genuinamente significativo.
Por último, se debería ampliar la gama de participantes, permitiendo que más personas participen antes.
Las oportunidades de participación son tan importantes como el ratio de circulación inicial. En los últimos años, las plataformas de coinversión se han desarrollado y ganado popularidad, permitiendo a los pequeños inversores participar en proyectos en condiciones de capital riesgo. Además, existen modelos como cuotas de tokens basadas en la selección de reputación para usuarios reales, plataformas de venta pública, subastas en cadena y emisiones justas totalmente líquidas.
Cada uno de estos modelos tiene sus ventajas y desventajas, pero todos promueven una participación más amplia.
Además, el entorno legal y de cumplimiento también ha mejorado significativamente.
En Europa, el Reglamento sobre Mercados de Criptoactivos (MiCA) ha permitido a los emisores vender tokens directamente al público. En Estados Unidos, la versión actual del borrador de la Ley CLARITY considera permitir ventas directas a inversores minoristas con límites.
Si se aprueba el proyecto de ley, el poder de persuasión de la afirmación "la Ley de Valores obliga a los proyectos a adoptar un modelo de acumulación mediante colocación privada" se debilitará significativamente. En ese momento, la estructura de emisión de tokens también pasará de ser un resultado pasivo bajo restricciones regulatorias a una solución que los responsables del proyecto pueden elegir activamente.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.