


La SEC annonce une exemption d'innovation : quels actifs suscitent l'intérêt ?
 Blockbeats
Une « exemption d'innovation » de la SEC a enflammé les attentes du marché quant à une nouvelle vague d'avantages réglementaires, et les jetons DeFi se sont envolés.
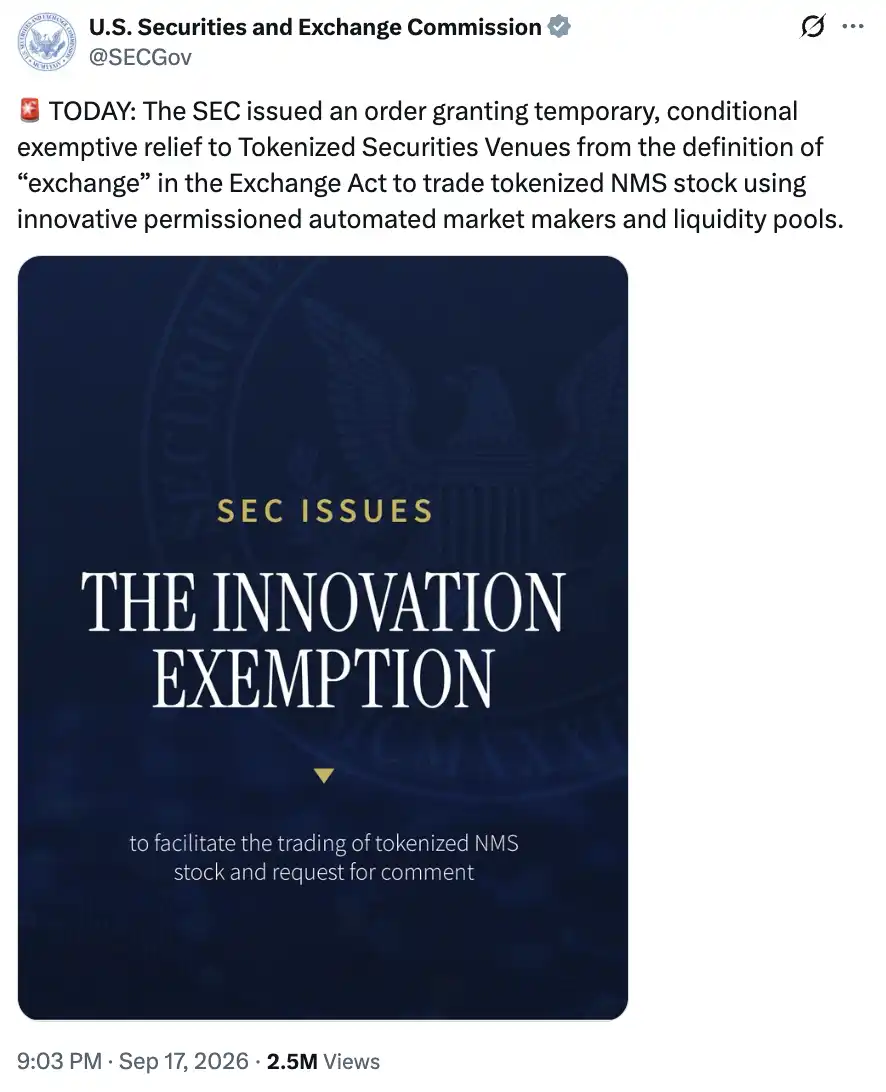
Le 17 septembre, la SEC a publié un avis autorisant les plateformes de négociation de titres tokenisés éligibles à négocier des actions spécifiques via des pools de liquidité AMM, bénéficiant d'une exemption temporaire et conditionnelle de la définition d'une bourse ; certaines institutions fournissant de la liquidité pour des jetons d'actions peuvent également bénéficier d'une exemption de la définition de négociant. La période d'exemption est de cinq ans à compter de la publication de l'avis.
Mais le marché a tendance à interpréter « les États-Unis autorisent l'expérimentation d'un nouveau marché boursier on-chain » comme « désormais, tous ces projets d'actions on-chain peuvent entrer aux États-Unis ».
Or, il y a encore un fossé considérable entre les deux.
Les jetons d'actions de Robinhood, les produits liés aux actions d'Ondo et de xStocks, ainsi que les contrats perpétuels sur actions sur Hyperliquid, sont précisément exclus de l'exemption. Les activités que le marché crypto a déjà développées avec enthousiasme diffèrent fondamentalement de ce que la SEC est prête à autoriser cette fois-ci.
Prix des actions on-chain vs actions on-chain
« Tokenisation d'actions » est un terme qui prête facilement à confusion.
Dans une interface de trading, un jeton reprenant le nom d'une société cotée, dont le prix suit les variations des actions américaines, et qui prétend même être adossé à une réserve suffisante d'actions, est naturellement perçu par les traders comme des « actions américaines dans leur portefeuille ». Mais détenir un tel jeton n'implique pas nécessairement que le détenteur possède les mêmes droits légaux qu'un actionnaire de la société.
Par exemple, un contrat peut stipuler que les rendements seront réglés à l'investisseur en fonction du prix d'une action donnée. Si l'action monte, la valeur du contrat augmente ; si l'action baisse, l'investisseur subit des pertes. L'émetteur peut également détenir des actions réelles pour garantir ses obligations de paiement. L'ensemble du processus n'est qu'une relation contractuelle entre l'investisseur et l'émetteur du produit, sans aucun lien avec la société elle-même. C'est ce qu'on appelle des « synthétiques », qui reproduisent l'exposition économique des actions, et le détenteur obtient des droits définis par le produit spécifique.
L'ordonnance de la SEC exclut explicitement les modèles où des tiers émettent leurs propres titres pour fournir une exposition synthétique aux titres sous-jacents, y compris les titres liés à des actions et les swaps sur titres. Les jetons d'actions éligibles à l'exemption doivent offrir les mêmes droits que les actions traditionnelles comparables.
Lorsqu'une société tient une assemblée générale des actionnaires, les droits correspondants doivent pouvoir être transmis aux détenteurs de jetons ; lorsque la société verse des dividendes, les détenteurs doivent bénéficier des droits correspondants.
En comparant avec les principaux produits de jetons d'actions actuels, la différence est claire.
Les jetons d'actions concernés de Robinhood utilisent une structure de titres de créance ; les produits concernés d'Ondo et de xStocks n'offrent qu'une exposition au prix des actions, et les investisseurs ne sont pas actionnaires de la société sous-jacente.
Le trading reste soumis à des conditions
Alors, l'enthousiasme de la DeFi est-il totalement infondé ? Pas tout à fait.
Cette exemption reconnaît clairement la voie technologique. La SEC exige que les contrats intelligents concernés soient publics, auditables et déployés sur des registres distribués publics et sans permission. Carlos Domingo de Securitize se réjouit particulièrement de ce point : Ethereum, Solana, Avalanche et d'autres blockchains publiques ont la possibilité d'héberger des plateformes de négociation de titres tokenisés conformes.
Cela signifie que le trading de titres peut utiliser l'infrastructure déjà développée par l'industrie crypto. Les AMM effectuent des transactions via des algorithmes et des pools de liquidité, les fournisseurs de liquidité apportent des actifs au pool, et les traders échangent des actifs avec le pool. L'application de ce mécanisme aux actions est un aspect louable de cette exemption d'innovation.
Mais « sans permission » ne qualifie que la blockchain publique sous-jacente.
Les traders et les fournisseurs de liquidité qui entrent dans ces pools d'actions doivent encore obtenir une autorisation. La plateforme doit définir des critères d'accès (par exemple, via les Hooks d'Uniswap V4 pour mettre en place un KYC avant l'accès) et remplir les obligations de conformité correspondantes. L'expérience d'utilisation où n'importe quel portefeuille peut se connecter à tout moment et où n'importe qui peut ajouter de la liquidité à tout moment n'a pas été autorisée.
L'exemption conserve également des restrictions sur le nombre de titres, le volume de trading et la coordination des suspensions de cotation. Si l'action sous-jacente est suspendue sur la bourse principale, le trading de l'action correspondante on-chain doit également être suspendu. Le trading dit 24h/24 et 7j/7 ne signifie pas que l'on peut s'affranchir des contraintes du marché des titres sous-jacents.
Evgeny Gaevoy, PDG de Wintermute, a donné une évaluation très pertinente : obtenir l'exemption est une bonne chose, mais ceux qui se réjouissent ne réalisent peut-être pas qu'elle ne s'applique probablement pas aux produits existants (presque tous). Ce n'est encore qu'une première étape.
AMC a désormais le droit de dire non
Cette « exemption d'innovation » a tranché une récente controverse.
Adam Aron, PDG de la société cotée AMC, avait demandé à Robinhood de cesser de proposer des jetons liés aux actions AMC, menaçant de saisir la SEC. Il craignait que les investisseurs ne confondent les droits qu'ils achètent, et s'opposait à l'émergence d'un marché d'actions synthétiques utilisant le nom AMC sans la participation de la société.
Vlad Tenev, PDG de Robinhood, estimait que la société devait contrôler les droits attachés aux actions, mais ne devrait pas avoir de droit de veto général sur les produits financiers indépendants liés à des actions cotées en bourse. Il a souligné que les jetons AMC on-chain de Robinhood n'ajoutaient pas les détenteurs au registre des actionnaires de la société et ne modifiaient pas les droits des actions sous-jacentes.
Le débat entre les deux parties portait en réalité sur la relation entre les synthétiques et les actions réelles. Vlad défendait l'indépendance juridique du produit par rapport aux actions sous-jacentes, et c'est précisément cette indépendance qui empêche les produits actuels de bénéficier directement de cette exemption pour les jetons d'actions.
La SEC écrit clairement dans le document : « La plateforme de négociation doit informer à l'avance l'émetteur de l'action sous-jacente et attendre au moins 30 jours à compter de la réception de la notification par l'émetteur ; si l'émetteur s'y oppose par écrit dans le délai prescrit, la plateforme ne peut pas effectuer les transactions correspondantes en vertu de cette exemption. »
Dans le cadre de cette exemption d'innovation, le PDG d'AMC a raison : ils ont le droit d'empêcher la circulation de leurs actions tokenisées (avec droits d'actionnaire) par une « opposition écrite ».
Une bonne volonté limitée, une opportunité réelle
La valeur de ce document réside dans le fait qu'il donne au trading d'actions on-chain aux États-Unis une forme de marché concrète qui peut être discutée et construite.
Les actions tokenisées qui préservent intégralement les droits des actionnaires peuvent tenter d'entrer dans les AMM sur les blockchains publiques ; les entreprises concernées peuvent repenser leurs produits autour des actifs, de la conservation, de l'accès et du trading. Les entreprises technologiques et les prestataires de services de titres ont également une direction de coopération plus claire.
Mais pour les projets crypto existants, le chemin est encore long. La méthode passée consistant à répliquer rapidement l'exposition au prix des actions via des synthétiques a contourné de nombreux travaux de contact individuel avec les émetteurs et de traitement des droits des actionnaires ; pour entrer sur le marché couvert par cette exemption, il faudra à nouveau affronter ces problèmes.
La SEC a fait un pas en avant. Mais la révolution est loin d'être accomplie.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.