


SECがイノベーション免除を発表、注目集める銘柄は
 Blockbeats
SECの「イノベーション免除」が、新たな規制上の恩恵への期待を市場に呼び起こし、DeFiトークンが次々と急騰した。
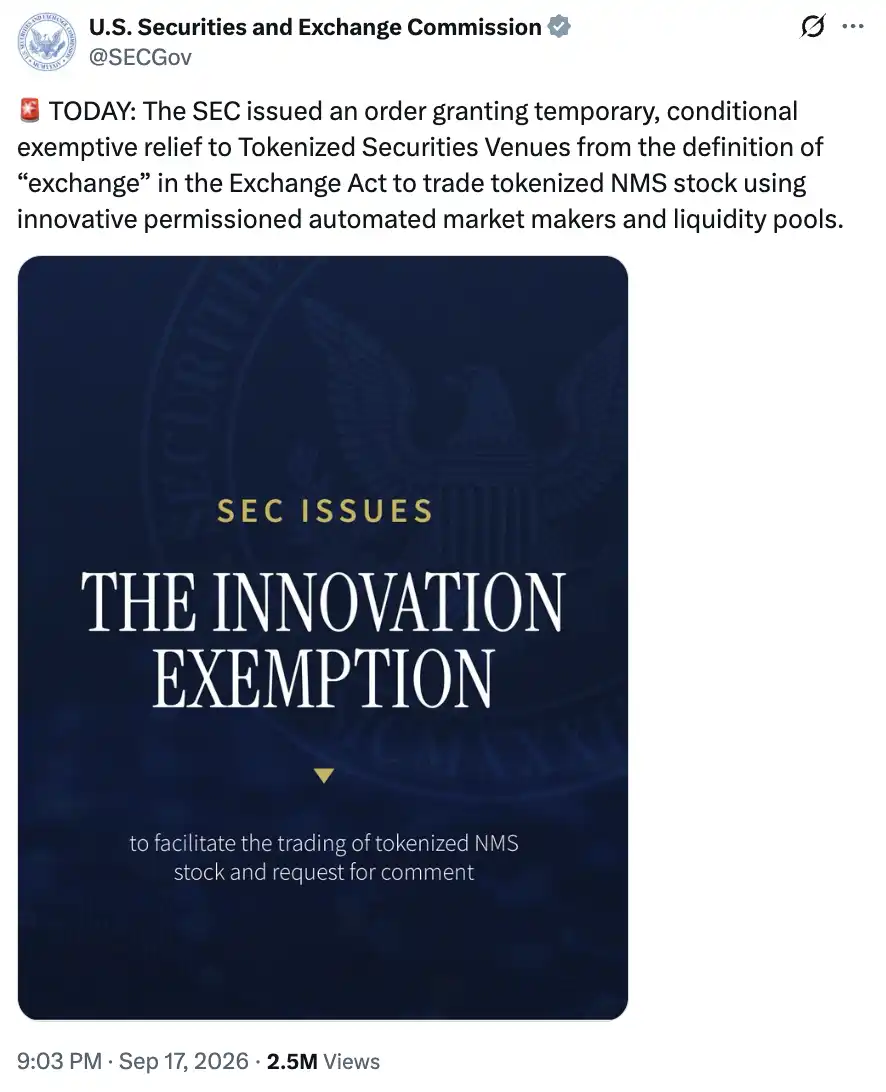
9月17日、SECは公告を発表し、条件を満たすトークン化証券取引所がAMM流動性プールを通じて特定の株式を取引することを許可し、一時的かつ条件付きの取引所定義の免除を取得できるようにした。また、株式トークンの流動性を提供する一部の機関も、証券ディーラー定義の免除を取得できる。免除期間は公告発表後5年間。
しかし市場は「米国が新しいオンチェーン株式市場の試行を許可した」ことを、「現在オンチェーン株式を扱うこれらのプロジェクトがすべて米国に参入できる」と誤解しがちだ。
しかし両者の間には、実はまだ大きな隔たりがある。
Robinhoodの株式トークン、OndoとxStocksの株式連動商品、そしてHyperliquid上の株式永久先物は、まさにこの免除の対象外とされている。暗号市場がすでに活発に行っている業務と、SECが今回許可しようとしているものには根本的な違いがある。
株価のオンチェーン化 vs 株式のオンチェーン化
「株式のトークン化」という名称は、誤解を招きやすい。
取引画面では、あるトークンが上場企業の名称をそのまま使用し、価格が米国株に連動し、さらには十分な株式準備があると主張していれば、トレーダーは自然とそれを「ウォレット内の米国株」と理解する。しかし、そのようなトークンを保有しているからといって、必ずしも保有者が会社の株主と同じ法的権利を持つとは限らない。
例えば、ある契約では、特定の株式の価格に基づいて投資家に収益を決済すると定めることができる。株価が上がれば契約価値も上がり、株価が下がれば投資家も損失を負う。発行体は実際の株式を保有し、自らの支払い義務を裏付けることもできる。このプロセス全体は投資家と商品発行体との間の契約関係に過ぎず、会社自体とは一切関係がない。これが「シンセティックス」、つまり合成商品であり、株式の経済的エクスポージャーを複製するもので、保有者が得るのは特定の商品で定められた権利である。
SECの命令は、第三者が自社証券を発行し、それによって原証券の合成エクスポージャーを提供するモデルを明確に除外している。これには株式連動証券や証券スワップが含まれる。免除条件を満たす株式トークンは、同種の伝統的株式と同じ権利を提供しなければならない。
会社が株主総会を開けば、関連する権利がトークン保有者に及ぶべきであり、会社が配当を支払えば、保有者は相応の権利を享受すべきである。
現在の主流の株式トークン商品と比較すると、その違いは明確になる。
Robinhoodの関連株式トークンは債務証券構造を採用しており、OndoとxStocksの関連商品は株式価格のエクスポージャーのみを提供し、投資家は原会社の株主ではない。
取引には依然としてハードルがある
では、DeFiの興奮は全く根拠がないのだろうか?そうとは言い切れない。
この免除は技術的アプローチへの認識がかなり明確である。SECは関連するスマートコントラクトが公開され、監査可能であり、公開された無許可の分散型台帳上に展開されることを要求している。SecuritizeのCarlos Domingoはこの点を特に評価している。イーサリアム、Solana、Avalancheなどのパブリックチェーンは、要件を満たすトークン化証券取引所を担う機会がある。
これは、証券取引が暗号業界で発展してきたインフラを利用できることを意味する。AMMはアルゴリズムと流動性プールを通じて取引を完了し、流動性提供者はプールに資産を投入し、トレーダーはプールと資産を交換する。このメカニズムを株式に用いることは、今回のイノベーション免除で評価すべき部分である。
しかし「無許可」という修飾は、基盤となるパブリックチェーンにのみ適用される。
これらの株式プールに参加するトレーダーと流動性提供者は、依然として許可を得る必要がある。取引所はアクセス基準を設定し(例えばUniswap V4のHookを通じてKYC後にアクセス可能にするなど)、相応のコンプライアンス義務を果たさなければならない。どのウォレットでもいつでも接続でき、誰でもいつでも流動性を追加できるという利用体験は、許可されていない。
免除には、証券数量、取引量、取引停止連動などの制限も残されている。原株式が主要上場取引所で取引停止になれば、オンチェーン上の対応する株式取引も停止しなければならない。いわゆる24時間取引は、原証券市場の制約から逃れられることを意味しない。
WintermuteのCEOであるEvgeny Gaevoyは、これについて非常に適切な評価を下している。免除を得られたのは良いことだが、歓喜している人々は、それが現在存在する(ほぼすべての)商品には適用されない可能性が高いことに気づいていないかもしれない。これはまだ第一歩に過ぎない。
AMCに反対する権利が生まれた
この「イノベーション免除」は、先日の論争に決着をつけた。
上場企業AMCのCEOであるAdam Aronは、Robinhoodに対しAMC株式に連動するトークンの提供を停止するよう要求し、SECに提訴すると脅していた。彼は投資家が自分たちの持つ権利を混同することを懸念し、また会社が関与しないままAMCの名称を使用する合成株式市場が出現することに反対していた。
RobinhoodのCEOであるVlad Tenevは、会社は株式に付随する権利を管理すべきだが、独立した、公開取引株式に連動する金融商品に対しては、一般的な拒否権を持つべきではないと主張した。彼は、Robinhoodチェーン上のAMCトークンは保有者を会社の株主名簿に追加しておらず、原株式の権利も変更していないと強調した。
両者が議論していたのは、実は合成商品と実際の株式との関係である。Vladは商品が原株式の法的構造から独立していることを擁護したが、その独立性こそが、現在の商品が今回の株式トークン免除に直接適用できない理由である。
SECは文書の中で次のように明記している。「取引所は原株式の発行者に事前に通知し、発行者が通知を受け取ってから少なくとも30日間待たなければならない。発行者が所定の期間内に書面で反対した場合、取引所はこの免除に基づいて対応する取引を行うことはできない。」
このイノベーション免除の枠組みの下では、AMCのCEOは正しい。彼らは「書面による反対」という方法で、自社の(株主権利を有する)トークン化株式の流通を阻止する権利を持っている。
限られた善意、現実的な機会
この文書の価値は、米国のオンチェーン株式取引に、具体的に議論し、具体的に構築できる市場形態をもたらしたことにある。
株主権利を完全に保持するトークン化株式は、パブリックチェーン上のAMMに参入を試みることができる。関連企業は資産、カストディ、アクセス、取引をめぐって商品を再設計できる。テクノロジー企業と証券サービス機関の間にも、より明確な協力の方向性が生まれた。
しかし既存の暗号プロジェクトにとって、道のりはまだ長い。これまで合成商品によって株価エクスポージャーを迅速に複製する手法は、発行者との個別対応や株主権利の処理といった多くの作業を回避してきた。今回の免除がカバーする市場に参入するには、これらの問題に再び正面から向き合う必要がある。
SECは一歩前進した。しかし革命はまだ道半ばである。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。