


Fed vai subir juros 'consecutivamente'? O ciclo de aperto do final dos anos 1980 vai se repetir?
 wallstreetcn
Título original: 《Fed vai subir juros 'consecutivamente'? O ciclo de aperto do final dos anos 1980 vai se repetir?》
Fonte original: Wallstreetcn
Um relatório do Citi aponta que o atual ambiente macroeconómico é altamente semelhante ao ciclo de aperto de 1988-1989, quando a economia manteve resiliência, as pressões inflacionistas acumularam-se gradualmente e, posteriormente, a atividade económica abrandou, levando a uma mudança para uma política mais acomodatícia. Nesse ciclo de aperto, a Fed subiu as taxas de juro 16 vezes consecutivas. As preocupações do mercado quanto a um regresso dos aumentos das taxas pela Fed estão a aumentar, trazendo de volta à atenção dos investidores um período histórico que serve de alerta. O mais recente relatório de estratégia macro quantitativa do Citi Research mostra que a semelhança entre o atual ambiente macroeconómico e o ciclo de aperto de 1988 a 1989 aumentou significativamente, ao mesmo tempo que a escalada das tensões no Médio Oriente e o ressurgimento das pressões inflacionistas nos EUA estão a mudar de forma subtil a lógica de alocação de ativos.
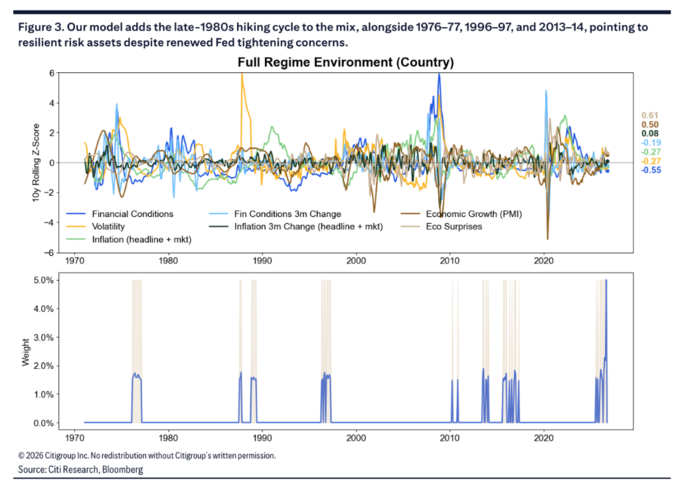
De acordo com informações da mesa de trading Zhuifeng, os analistas do Citi Research Alex Saunders e Vinh Vo, num relatório publicado a 11 de setembro, indicaram que, embora o seu modelo macro (Regime Model) permaneça globalmente no intervalo "Normal", o fortalecimento da dinâmica inflacionista, a ligeira queda do índice de surpresa económica e o ligeiro aperto das condições financeiras estão a fazer com que os períodos históricos aproximados identificados pelo modelo se aproximem de 1988 a 1989.
É de notar que, no ciclo de aperto de março de 1988 a maio/junho de 1989, a Fed subiu as taxas de juro 16 vezes no total. Segundo estatísticas da equipa de Sun Binbin da TF Securities, em março de 1988, a Fed optou por um aperto preventivo para evitar um regresso à inflação elevada. A 30 de março de 1988, a reunião do FOMC aumentou a taxa dos fundos federais em 25 pontos base para 6,75%, e a partir daí foram realizados 16 aumentos no total, elevando a meta da taxa dos fundos federais para 9,8125%, num total de 331,25 pontos base.
As características típicas do final dos anos 1980 eram: a economia manteve resiliência, as pressões inflacionistas acumularam-se gradualmente, o que acabou por levar a Fed a subir as taxas de forma contínua; posteriormente, a atividade económica abrandou e só então a política mudou para uma orientação mais acomodatícia. O relatório também lista 1976-1977, 1996-1997 e 2013-2014 como outros períodos históricos de referência.
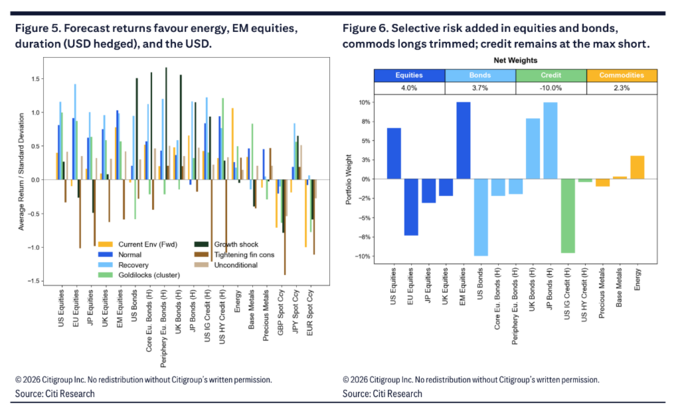
Em termos de alocação de ativos, este contexto macroeconómico leva o modelo a aumentar ainda mais a exposição a ativos de risco e estabelece preferências estruturais claras: posições longas em mercados emergentes e ações dos EUA, posições longas em duração do Japão e do Reino Unido, mantendo ao mesmo tempo a posição curta em crédito de grau de investimento dos EUA no peso máximo, posições longas em matérias-primas centradas na energia e uma mudança para uma preferência pelo dólar.
O ciclo de aperto de 1988 a 1989 volta ao foco
O "Fed whisperer" Nick Timiraos escreveu recentemente que os investidores já assumem praticamente como certo que a Fed irá realizar o primeiro aumento das taxas em três anos na próxima semana, sendo a questão mais difícil o que acontecerá depois. Desde a década de 1990, a Fed apenas realizou um aumento "pontual" das taxas.
A análise de aproximação histórica do Citi Research também mostra que 1988 a 1989 se tornou claramente mais proeminente este mês. O relatório descreve que este período apresentou uma combinação de resiliência económica e pressões inflacionistas — precisamente a combinação que levou a Fed a manter uma política monetária restritiva em 1988, até que a atividade económica abrandou no ano seguinte e a política mudou para cortes das taxas.
Isto está altamente alinhado com o atual estado macroeconómico. O modelo mostra que os indicadores de crescimento económico melhoraram moderadamente, a média dos z-scores do PMI permanece em níveis fortes, o índice de surpresa económica recuou ligeiramente, mas o nível absoluto continua positivo; ao mesmo tempo, a dinâmica inflacionista recuperou no último mês, as condições financeiras registaram um ligeiro aperto e permanecem cerca de 0,55 desvios-padrão abaixo da média de longo prazo. O relatório classifica o atual estado macroeconómico como sintomas de "sobreaquecimento da economia" — os indicadores de crescimento e inflação estão ligeiramente acima da média de longo prazo, mas ainda não desencadearam uma mudança de regime no modelo.
O relatório mantém também outros três períodos históricos de referência: 1976 a 1977 (era pré-Volcker, com inflação em queda e condições financeiras acomodatícias, inicialmente favoráveis às ações, mas seguido de um aumento acentuado da inflação e das taxas de juro); 1996 a 1997 (início da expansão da Internet); e 2013 a 2014 (expectativas de redução das compras de ativos pela Fed impulsionaram a reavaliação das taxas de juro dos EUA). É de notar que o choque tarifário do ano passado já não constitui uma referência histórica aproximada significativa no modelo mais recente, o que, segundo o Citi Research, reflete que a volatilidade de longo prazo dos ativos permanece relativamente baixa.
Modelo mantém-se no intervalo "Normal", posição em ações aumenta ainda mais
Apesar do aumento das preocupações do mercado com subidas das taxas, o modelo KNN do Citi Research permanece no intervalo "Normal" e não mudou para o intervalo de "aperto das condições financeiras". O relatório indica que, após a atualização deste mês, o modelo aumentou a sobreponderação em ações de 2,8% para 4,0%, mantendo posições positivas em obrigações e matérias-primas (embora reduzidas), enquanto a posição curta em crédito permaneceu inalterada.
O relatório também alerta para potenciais trajetórias descendentes: se o choque energético se prolongar como um tema persistente — seja impulsionado pela procura de reposição de stocks ou por interrupções nos fluxos de oferta — o aperto das condições financeiras e o alargamento dos spreads de crédito poderão constituir a cadeia de transmissão para um cenário de estagflação.
Em termos de desempenho histórico do rácio de Sharpe sob diferentes modelos, o desempenho dos ativos no intervalo "Normal" é semelhante à média histórica incondicional, com as obrigações a apresentarem uma ligeira vantagem, enquanto as ações dos EUA têm uma certa vantagem em relação a outras regiões.
Alocação entre ativos: energia lidera, dólar substitui o iene como moeda preferida
Na alocação concreta de ativos, o modelo do Citi Research apresenta uma estrutura altamente diferenciada. Em ações, os mercados emergentes recebem a maior alocação, as ações dos EUA mantêm uma pequena posição longa, enquanto as ações da Europa, Japão e Reino Unido são vendidas a descoberto.
Em taxas de juro, as obrigações estão globalmente sobreponderadas em 3,7%, com a duração do Japão e do Reino Unido a receber as maiores posições longas, enquanto as obrigações do Tesouro dos EUA são vendidas a descoberto ao máximo e as obrigações europeias têm uma pequena posição curta. Esta lógica de alocação está parcialmente relacionada com a orientação futura hawkish do BCE após o aumento das taxas e com o aumento do prémio de risco da dívida pública francesa.
Em matérias-primas, a energia é atualmente o ativo com melhor desempenho esperado, com o modelo a concentrar a sobreponderação em energia, complementada por uma pequena posição longa em metais básicos e uma pequena posição curta em metais preciosos. O relatório salienta que a vantagem da energia em termos de carry supera largamente as outras subcategorias de matérias-primas, enquanto o carry dos metais básicos e preciosos é claramente negativo.
No mercado cambial, o relatório indica que o entusiasmo do mercado em relação ao iene diminuiu claramente, com os rácios de Sharpe esperados da libra, do iene e do euro face ao dólar a serem todos negativos, tornando o dólar a moeda preferida atualmente. Esta mudança deve-se em parte às declarações do Secretário do Tesouro dos EUA, Bessent, sobre a questão da intervenção japonesa, bem como à perda de dinamismo do iene após a valorização faseada impulsionada pelas expectativas do mercado de um aperto mais cedo e mais rápido por parte do Banco do Japão (BoJ).
Estratégias de seguimento de tendência mantêm retornos positivos desde o início do ano, estratégias sistemáticas mostram desempenho divergente
Em termos de desempenho das estratégias quantitativas, as estratégias de seguimento de tendência registaram retornos positivos no último mês, com os fortes ganhos em matérias-primas e obrigações a serem suficientes para cobrir as perdas em ações e a contribuição praticamente neutra do mercado cambial. É de salientar que as estratégias de seguimento de tendência em obrigações reverteram completamente os retornos negativos acumulados desde o início do ano este mês, impulsionando a estratégia compósita para terreno positivo. As matérias-primas continuam a ser a maior fonte de contribuição desde o início do ano, enquanto as ações apresentam o desempenho mais fraco.
As estratégias de carry tiveram um desempenho compósito positivo no último mês, com as matérias-primas e as obrigações a contribuírem com os principais retornos, enquanto o carry cambial e de ações esteve sob pressão. O relatório também indica que as estratégias de valor em matérias-primas continuam a liderar desde o início do ano, mas as estratégias de valor em ações e obrigações permanecem com retornos negativos, e com a nova escalada das tensões no Médio Oriente a impulsionar a reavaliação dos riscos de inflação e de política, as estratégias de valor em obrigações enfraqueceram ainda mais.
Em termos de posicionamento dos CTAs, o crédito mantém a maior posição longa, enquanto as posições longas em ações e matérias-primas foram reduzidas para perto do neutro.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.