


Após o abrandamento da IA, a lógica do CapEx e das ações tecnológicas vai mudar?
 Blockbeats
Título original: The bottleneck isn't the model. It never was.
Autor original: Saket Mehrotra, Beta to Alpha
Nota do editor: Recentemente, Jacob Coxon, que trabalhou em pré-treinamento na OpenAI e na Anthropic, anunciou a sua saída da Anthropic e apelou publicamente aos principais laboratórios de IA para coordenarem a limitação do avanço das capacidades dos modelos. Evan Hubinger, responsável pela ciência de alinhamento da Anthropic, respondeu posteriormente que concorda com as principais avaliações de risco de Coxon e estima a probabilidade de a IA causar a extinção humana na próxima década em mais de 10%.
Este debate está a empurrar o "abrandamento da IA" de uma questão ética para os mercados de capitais: se os laboratórios de fronteira realmente abrandarem o desenvolvimento de modelos, o investimento em capital (CapEx) de IA, que tem vindo a ser revisto em alta nos últimos anos, também chegará a um ponto de viragem? E as ações tecnológicas que obtiveram um prémio de avaliação com base na narrativa da IA precisarão de ser reavaliadas?
Saket Mehrotra, autor do Beta to Alpha, argumenta no artigo "The bottleneck isn't the model. It never was." que as preocupações dos laboratórios com os riscos da IA não são a mesma coisa que um arrefecimento do investimento em infraestruturas. Enquanto as empresas continuarem preocupadas em ficar para trás na corrida, a ansiedade com a segurança poderá continuar a impulsionar o investimento em capacidade computacional; entretanto, o gargalo da indústria tem vindo a deslocar-se gradualmente das GPUs, HBM e embalagem avançada para a eletricidade e a rede elétrica.
Isto não significa que o abrandamento da IA não tenha impacto no mercado. Mais precisamente, o impacto depende do nível em que o abrandamento ocorre: se for apenas um prolongamento dos testes de segurança e um abrandamento do lançamento de modelos, o CapEx pode não diminuir necessariamente; se os governos restringirem diretamente os clusters de treino, o fornecimento de chips ou o consumo de eletricidade dos centros de dados, todo o quadro de investimento poderá sofrer uma mudança fundamental.
Segue-se a compilação do texto original:
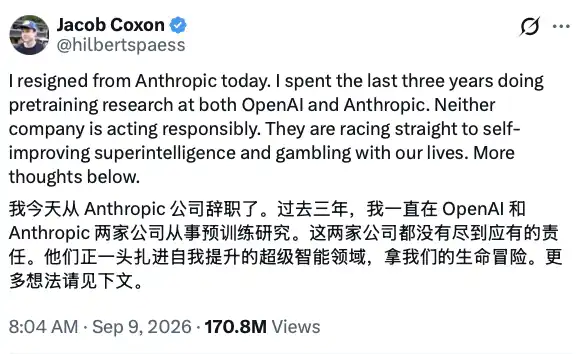
Jacob Coxon publicou uma declaração de demissão no X, apelando aos laboratórios de IA de fronteira para coordenarem o abrandamento da corrida às capacidades
A saída de Jacob Coxon volta a colocar os riscos da IA de fronteira em destaque.
Coxon considera que a OpenAI e a Anthropic estão a competir para desenvolver superinteligência capaz de se autoaperfeiçoar, sem adotarem medidas de segurança suficientemente responsáveis. Esta não é uma voz isolada de críticos externos. Evan Hubinger, responsável pela ciência de alinhamento da Anthropic, afirmou publicamente que concorda com as principais avaliações de Coxon e estima a probabilidade de a IA causar a extinção humana na próxima década em mais de 10%. Estas declarações foram também noticiadas por meios como a WIRED.
Mas, para os investidores, outra questão pode ser mais direta: quando os laboratórios de fronteira começam a discutir o abrandamento, o CapEx de IA das empresas tecnológicas também diminuirá?
Mehrotra considera que, pelo menos nesta fase, não se pode estabelecer uma equivalência direta entre os dois. A controvérsia sobre a segurança da IA ocorre ao nível dos modelos e da governação dos laboratórios, enquanto as restrições deste ciclo de CapEx têm vindo a descer gradualmente para infraestruturas físicas como chips, embalagem, eletricidade e centros de dados.
Quanto mais receio de perder a corrida, mais difícil é para os laboratórios abrandarem voluntariamente
De acordo com a descrição de Coxon, os laboratórios de fronteira não desconhecem os riscos. O verdadeiro problema é que nenhum laboratório está disposto a ser o primeiro a abrandar.
A lógica do jogo é a seguinte: se um laboratório optar por abrandar, outros concorrentes com menor consciência de segurança poderão ser os primeiros a desenvolver modelos mais poderosos. Em vez de deixar que concorrentes menos prudentes avancem primeiro, é preferível continuar a investir recursos para garantir a liderança e tentar controlar a tecnologia de forma mais segura.
Na opinião do autor, esta lógica dificilmente se traduz numa contração do investimento em capital, podendo até reforçar a corrida armamentista. Quanto mais os laboratórios acreditarem estar envolvidos numa competição tecnológica decisiva, mais difícil será reduzir as compras de GPUs, os clusters de treino e o investimento em centros de dados.
Portanto, a ansiedade com a segurança e o crescimento do CapEx podem coexistir. Pode até formar-se um ciclo que se auto-reforça: os laboratórios receiam o rápido avanço das capacidades da IA, mas, por receio de ficarem para trás em relação aos concorrentes, investem ainda mais recursos, acelerando ainda mais a corrida às capacidades.
Esta é a explicação do autor para a estrutura do jogo na indústria, não um resultado já confirmado pelos planos de investimento das empresas. Para avaliar se esta lógica se sustenta, é necessário observar se os principais fornecedores de cloud e laboratórios de IA começam a ajustar os planos reais de aquisição e construção.
O abrandamento dos modelos não significa o fim do ciclo de infraestruturas
A segunda avaliação de Mehrotra é que o principal gargalo da indústria de IA já migrou várias vezes, e cada migração aumentou a intensidade de capital.
Inicialmente, o que limitava o treino de modelos era o fornecimento de GPUs e as quotas de chips; depois, o gargalo deslocou-se para a memória de alta largura de banda HBM e a embalagem avançada; atualmente, o fornecimento de eletricidade, o acesso à rede elétrica e a construção de centros de dados estão a tornar-se restrições mais difíceis de resolver rapidamente.
A capacidade de chips e embalagem pode ser aliviada através da expansão das linhas de produção, mas o problema da eletricidade exige normalmente a construção ou reativação de instalações de geração, o aumento da capacidade de turbinas a gás e transformadores, e a modernização dos sistemas de transmissão e ligação à rede. Estes projetos exigem investimentos maiores e ciclos de construção mais longos, não podendo ser resolvidos com uma simples atualização de software.
Portanto, mesmo que a frequência de lançamento de modelos de fronteira diminua, as encomendas de chips já assinadas, os acordos de compra de eletricidade e os projetos de construção de centros de dados não param necessariamente de imediato. Existe um desfasamento temporal entre o desenvolvimento de modelos e a construção de infraestruturas, e o CapEx normalmente não muda em sincronia com a opinião pública ou o ritmo de I&D.
Ao mesmo tempo, o abrandamento não significa necessariamente uma queda natural da procura de capacidade computacional. Testes de segurança mais longos, processos de inferência mais complexos e a implementação de modelos existentes em cenários empresariais e de consumo podem continuar a consumir grandes quantidades de recursos computacionais.
O autor considera, assim, que os investidores não devem concentrar-se apenas no nível dos modelos, o mais debatido nas redes sociais, mas sim procurar os novos gargalos que se estão a formar nos próximos 18 meses. De acordo com este quadro, os recursos escassos que merecem mais atenção estão a deslocar-se gradualmente da "inteligência dos modelos" para a eletricidade e as infraestruturas associadas.
As ações tecnológicas de IA podem passar de uma subida generalizada para uma diferenciação
Se o abrandamento dos modelos não equivale à paragem do CapEx, o seu impacto nas ações tecnológicas não será simplesmente negativo em toda a linha, mas manifestar-se-á mais provavelmente como uma reavaliação da cadeia industrial.
Em primeiro lugar, as empresas que dependem de saltos contínuos nos modelos de fronteira e de uma rápida monetização dos produtos poderão ser mais afetadas. Assim que a iteração dos modelos abrandar, os pressupostos do mercado sobre o crescimento das receitas, o ritmo de comercialização e os múltiplos de avaliação poderão ter de ser ajustados.
Em segundo lugar, as empresas que detêm GPUs, equipamento de rede, fornecimento e distribuição de energia, refrigeração e recursos de centros de dados não verão necessariamente a sua lógica de encomendas deteriorar-se em simultâneo. Enquanto os fornecedores de cloud continuarem a expandir as infraestruturas, ou o gargalo computacional continuar a deslocar-se para a eletricidade, o investimento relacionado poderá manter uma forte inércia.
Em terceiro lugar, o mercado precisa de distinguir entre treino e inferência. Mesmo que os laboratórios coordenem a limitação do treino de fronteira em escala ultra-grande, a procura de inferência dos modelos existentes, a implementação empresarial e a popularização das aplicações de IA poderão continuar a impulsionar o consumo computacional. Nesse caso, o CapEx poderá sofrer uma mudança estrutural, em vez de uma contração abrupta.
Isto significa que o abrandamento da IA pode alterar, em primeiro lugar, não a direção de crescimento de todo o setor tecnológico, mas sim a situação em que diferentes ativos partilham a mesma lógica de avaliação de IA. No passado, empresas de modelos, fornecedores de cloud, empresas de semicondutores e fornecedores de infraestruturas elétricas podiam todas obter um prémio com a narrativa da IA; se a corrida às capacidades dos modelos abrandar, o mercado poderá começar a distinguir de forma mais rigorosa entre liderança tecnológica, capacidade de comercialização e concretização de encomendas.
A variável que realmente muda a lógica do CapEx é a regulação
Mehrotra considera que o que pode realmente interromper este ciclo de CapEx de IA não é mais uma escassez na cadeia de abastecimento, mas sim restrições rígidas impostas externamente pelos governos.
A escassez de GPUs, HBM, eletricidade e transformadores é, na sua essência, um gargalo que pode ser aliviado através do aumento do investimento. Pode atrasar a entrada em funcionamento dos centros de dados, mas também direcionará o capital para novos elos escassos.
A regulação é diferente. Se os governos restringirem diretamente a compra de chips de alta gama, a dimensão dos clusters de treino, a capacidade computacional necessária para o treino de modelos ou o consumo de eletricidade dos centros de dados, as empresas terão dificuldade em ultrapassar as restrições apenas com mais investimento. Nesse cenário, as expectativas de CapEx dos fornecedores de cloud, as encomendas de infraestruturas e as avaliações das ações tecnológicas relacionadas com a IA poderão ser revistas em baixa em simultâneo.
No entanto, o texto original considera esta situação como um risco de cauda de baixa probabilidade, e não como o cenário base. Esta avaliação também precisa de ser continuamente verificada, não podendo ser interpretada como uma exclusão do risco regulatório. À medida que as preocupações internas dos laboratórios de IA se tornam públicas, a pressão política externa poderá aumentar.
A seguir, o que o mercado realmente precisa de observar não é o slogan vago do "abrandamento da IA", mas sim três sinais mais concretos: se os laboratórios de fronteira vão inscrever o abrandamento nos planos formais de I&D, se os principais fornecedores de cloud vão reduzir as encomendas de centros de dados, e se a regulação vai começar a afetar diretamente o fornecimento de chips, capacidade computacional e energia.
A saída de Coxon prova que a controvérsia sobre a segurança da IA de fronteira passou da crítica externa para o interior dos laboratórios. Mas entre a expressão de preocupações pelos investigadores e a redução efetiva do investimento em capital pelas empresas tecnológicas, existem ainda várias etapas, como a pressão competitiva, a inércia da construção e a escassez de infraestruturas.
O abrandamento da IA pode não terminar imediatamente o ciclo de CapEx, mas pode pôr fim à fase em que todos os ativos de IA partilham a mesma lógica de subida.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.